Аналіз та аудит фінансової звітності підприємства
Інформація про основні види продукції або послуг, що їх виробляє чи надає емітент, перспективність виробництва окремих товарів, надання послуг
1. Картон для плоских шарів гофротари (лайнер):- марки КТ-2 (ТУ 00278818-001-2001) щільністю 160 та 180 г/м2. Виробляємий картон сертифіковано бо використовується підприємством для власних потреб при виробництві гофропродукції та відповідає всім вимогам ГОСТ 7377-85 та СТП 00278818-01-20012. Папір для гофрування (флютінг):- марки Б-2 (ГОСТ 7377-85) плотністю 125 та 140 г/м2.Папір для гофрування виробництва ІЦКК не сертифікована, так як використовується для власних потреб при виробництві гофропродукції та відповідає вимогам ГОСТ 7377-85 тиСТП 00278818-01-2001.3. Гофротара. Виробляється більше ніж 600 типорозмірів гофропродукції - тари картонної транспортної двух-, трьох-, пятишарової:- гофроящики та комплектуючі до них (деталі, грати, прокладки, вкладиши, обечайки);- товарний гофрокартон (аркушний).Продукція виробляється з бурим, хмарним та білим покровним шаром, якісні показники якого відповідають маркам Т-23, Т-22, Т-21, КГ-2.Тара з гофрированого картону реалізується переважно на території України. Мають місто поставки продукції до Молдавії, Руминії. Виробництво тари на комбінаті організовано у відповідності до заказів замовників якісно у короткий термін, ціни доступні. Застосування нових технологій у виробництві та установлення нового обладнання дозволить випускати нову більш якісну сировину та використовувати для виробництва високоякісної гофропродукції, одночасно з зниженням вартості та збільшенням обсягів виробництва.
Цільовий ринок збуту підприємства включає до себе наступні області України:1. Миколаївська;2. Одеська;3. Дніпропетровська4. Київська5. Вінницька Конкурентною привабливостю підприємства є виконання заказів у короткий термін, доступні ціни. Гофроупаковка ВАТ "Ізмаїльський целюлозно-картонний комбінат" позиціонується споживачами, як продукція з якістю вищою за середню. Потенційно міцні сторони - можливості (актив):- наявність постійних клієнтів- низька вартість (у порівнянні з конкурентами)- високий рівень фахівців- можливість збільшити обсяги виробництв при появі нових клієнтів- застосування нових технологій у виробництві та установка нового обладнання дозволить випускати більш якісну сировину та використовувати її для виробництва високоякісної гофропродукції, одночасно з зниженням собівартості та збільшенням обсягів виробництва;- перспективи виходу на регіони України, в яких обсяг виробництва нижче за вміскість ринку. Потенційно слабкі сторони (пасив):- застаріле обладнання;- відставання у області вишукування та розробок;недостатній імідж на ринку;- недостатність грошових коштів на фінансування необхідних змін у технології виробництва та стратегії. Потенційні зовнішні загрози:- вихід на ринок закордонних конкурентів з більш низькими витратами;- зміна потреб та вимог споживачів;- запровадження конкурентами більш дешевих технологій;- запровадження конкурентами нового та модернізованого продукту - неузгодженість вимог діючого законодавства, що призводить підприємству більшу шкоду ніж конкурнетам. Крім гофротари споживачі можуть використовувати для упаковки продукції пластмасову тару, поліетіленові пакети, а також стрейч-плівку. Стратегія роботи технічної служби комбінату по утриманню та розширенню ринку збуту гофропродукції залишаються два напрямки:- підвищення якості флютінга (паперу) й лайнера (картону) та гофротари шляхом оновлення застарілого обладнання та запровадження нових технологій;- зниження собівартості продукції. Колектив працює над питаннями зниження ваги метр квадратного картону та паперу, запроваджують заходи по зниженню виробничих витрат. У цеху гофротари запроваджено пакетування продукції. Планування технічного переоснащення на початковому етапі призведе до зросту витрат виробництва, зменьшенню розмірів прибутку. В той же час обсяг продукції буде зростати та покращується якість. Планування випуску готової продукції здійснюється у відповідності з обсягами продаж та цінами на ринку. Вартість гофропродукції складається на підставі кокурентоспроможних цін на кожний вид продукції. ВАТ "Ізмаїльський целюлозно-картонний комбінат" (ВАТ "ІЦКК") належить до підприємств целюлюзно-паперової промисловості. Більша кількість підприємств сьогодні знаходиться в скрутному становищі. АлеВАТ "Ізмаїльський целюлозно-картонний комбінат" з успіхом виходить з кризи. У теперішній час підприємство знаходиться у стані нарощування виробничих потужностей. Комбінат спеціалізується на виробництві тари картонної транспортної та гофрокартону аркушного. Тара з гофрокартону реалізується як правило на території України. Мають місцепоставки продукції до Молдавії, Румині. З приводу ринкових відносин змінюються вимоги до упаковки, яка визначає конкуренто-спроможність товару. Тому змінилась структура замовлень щодо геометричних властивостей гофрокартону. Основні споживачі тари - підприємства харчової, лікеро-горілчаної, рибної, легкої промисловості, машинобудування та металообробки. З ціллю стимулювання збуту продукції підприємство приймає участь в промислових тематичних виставках. ВАТ "ІЦКК" у 2002 році представляє свою експозицію на виставках:- "Тара та упаковка", яка проходила з 4 по 6 квітня у місті Симферополь, де підприємство було нагороджено дипломом "За найкращий виставочний експонат"- "Бумажний бум - 2002", які відбувалась з 10 по 12 травня на ВДНХ м. КиївНа виставках комібант представляв виробляєму продукцію - тару картонну транспортну.
ВАТ "Ізмаїльський целюлозно-картонний комбінат" є найкрупнішим підприємством на півдні України що займається випуском картону, тарної упаковки, гофрокартону аркушного. Виробничі потужності та вдале розташування у теперішній час позбавляє конкурентів спроможності впливати на діяльність емітента. З цього приводу керівництво займається пошуком нових ринків збуту, нових платоспроможних замовників. На півдні України у комбіната відсутні конкуренти.
Оскільки підприємство відноситься до середніх, розподіл облікової праці є необхідним, при цьому технологічні процеси, що застосовуються, а також реальні обсяги виробництва, дозволяють застосовувати централізовану форму організації та побудови бухгалтерської служби (рис.1.1.).
| ГОЛОВНИЙ БУХГАЛТЕР | ||||||||||||||||
| Сектор-відділ обліку розрахунків | Сектор- відділ обліку запасів | Сектор- відділ обліку оплати праці | Сектор- відділ обліку витрат діяльності | Сектор- відділ обліку готової продукції | Сектор- відділ обліку зведення та звітності | |||||||||||
Рис. 1.1.Організаційна побудова апарату бухгалтерії
За зазначеної централізованої форми побудови апарату всі працівники облікової служби зосереджені в центральній бухгалтерії та підпорядковані головному бухгалтеру. Принципи облікової політики, що застосовуються на підприємстві, викладено в наказі Про облікову політику (Додаток 1).
Завдання, функції, права, обовґязки і відповідальність працівників бухгалтерії, головного бухгалтера зокрема, викладено в відповідних Положеннях про відділи (сектори), посадових інструкціях, затверджених керівником підприємства, в рамках Закону України „Про бухгалтерський облік та фінансову звітність в Україні”.
У додатку 2 наведено Положення про відділ обліку зведення та звітності. У відповідності до зазначеного Положення функціональні та інформаційні взаємовідносини працівників відділу обліку зведення та звітності з працівниками інших підрозділів полягають в щомісячному отримані впродовж пґяти робочих днів (з 1-го по 5-те число місяця, наступного за звітним) від відділів обліку розрахунків, запасів, оплати праці, витрат діяльності, готової продукції вхідної інформації, а саме реєстрів обліку за журнально-ордерною формою ведення обліку, що застосовується на підприємстві (табл.1.1), обробки зазначеної інформації та формування форм фінансової та статистичної звітності (табл.1.2.) з подальшим наданням звітних форм на погодження головному бухгалтеру та керівникові підприємства, й надалі - до органів податкової адміністрації, державної статистики, державних фондів в термін до 25-го числа місяця, що настає за звітним кварталом (квартальна звітність); до 20 лютого (річна фінансова звітність).
Таблиця 1.1.
Вхідна інформація відділу обліку зведення та звітності
| Номер | Найменування і призначення регістрів | |
| Журналу | Відомості | |
| 1 | 2 | 3 |
| 1 | ---- | Облік грошових коштів та грошових документів |
| Журнал I по кредиту рахунків 30, 31, 33 | ||
| 1.1 | Відомість по дебету рахунка 30 | |
| 1.2 | Відомість по дебету рахунка 31 | |
| 1.3 | Відомість по дебету рахунка 33 | |
| 2 | ---- | Журнал довгострокових та короткострокових депозитів |
| Журнал 2 по кредиту рахунків 50, 60 | ||
| 3 |
Облік розрахунків довгострокових і поточних зобов’язань Розділ I Журналу 3. Облік розрахунків за товари, роботи, послуги, інших розрахунків і резерву сумнівних боргів (по кредиту рахунків 16, 34, 36, 37, 38, 51, 62, 63, 68) Розділ II Журналу 3. Облік розрахунків с бюджетом, Облік довгострокових та поточних зобовґязань (по кредиту рахунків 17, 52, 53, 54, 55, 61, 64, 67, 69) |
|
|
Відомість аналітичного обліку розрахунків з Покупцями та замовниками |
||
|
Відомість аналітичного обліку розрахунків з Різними дебиторами |
||
|
Відомість аналітичного обліку розрахунків з Постачальниками та підрядниками |
||
|
Відомість аналітичного обліку розрахунків з Отриманих векселів |
||
|
Відомість аналітичного обліку розрахунків по Іншим операціям |
||
|
Відомість аналітичного обліку розрахунків з бюджетом |
||
| 4 | Облік необоротних активів і фінансових інвестицій | |
| ---- | Розділ I Журналу 4. Облік основних засобів, інших необоротних матеріальних активів, нематеріальних активів та зносу нематеріальних активів (по кредиту рахунків 10, 11, 12, 13, 19) | |
| ---- | Розділ II Журналу 4 Облік капітальних і фінансових інвестицій і інших необоротних активів (по кредиту рахунків 14, 15, 18, 35) | |
| 4.1 | Відомість аналітичного обліку капітальних інвестицій | |
| 4.2 | Відомість аналітичного обліку фінансових інвестицій | |
| 4.3 | Відомість аналітичного обліку нематеріальних активів | |
| 5,5А* | Облік витрат | |
| ---- |
Розділ I Журналу 5 і Журналу 5А по кредиту рахунків 90, 92, 93, 94, 95, 96, 97, 98, 99 і Розділ II Журналу 5 по кредиту рахунків 20, 22, 23, 24, 25, 26, 28, 39, 65, 66, 91 |
|
| ---- | Розділ IIIБ Журналу 5А по кредиту рахунків 20, 22, 39, 65, 66 | |
| ---- | Розділ IУ Журналу 5А. Аналітичні дані до рахунку 28 "Товари" | |
| 5.1 | Відомість аналітичного обліку запасів | |
| 6 | Облік доходів і результатів діяльності | |
| Журнал 6 по кредиту рахунків 70, 71, 72, 73, 74, 75, 76, 79 | ||
| Розділ II "Аналітичні дані про доходи" | ||
| 7 | Облік власного капіталу і забезпечення зобов'язань | |
| ---- | Журнал 7 по кредиту рахунків 40, 41, 42, 43, 44, 45, 46, 47, 48,49 | |
| 7.1 | Відомість аналітичних даних рахунка 42 "Додатковий капітал" | |
| 7.2 | Відомість аналітичних даних рахунка 44 "нерозподілений прибуток" (непокриті збитки) | |
| 7.3 | Відомість аналітичних даних рахунка 47 "Забезпечення майбутніх витрат і платежів" | |
| 8 | Відомість забалансового Обліка | |
| ---- | Головна книга | |
| ---- | Реєстр депонованої заробітної плати | |
| ---- | Бухгалтерська довідка | |
| ---- | Лист-розшифровка | |
Таблиця 1.2.
Вихідна інформація відділу обліку зведення та звітності
| Назва форми |
| І.Бланки фінансової звітності |
| Форма 1 Баланс |
| Форма 2 Звіт про фінансові результати |
| Форма 3 Звіт про рух грошових коштів |
| Форма 4 Звіт про власний капітал |
| Форма 5 Примітки до річної фінансової звітності |
Висновки до 1-го розділу
Бухгалтерська фінансова звітність підприємств являє собою систему узагальнених показників, які характеризують підсумки господарсько-фінансової діяльності підприємства за минулий період (місяць, квартал, рік). Вона складається підрахунком, групуванням і спеціальною обробкою даних поточного бухгалтерського обліку і є завершальною його стадією.
Метою складання фінансової звітності є надання користувачам для прийняття рішень повної, правдивої та неупередженої інформації про фінансовий стан, результати діяльності та рух коштів підприємства.
Бухгалтерська звітність має бути подана підприємством в термін до 25-го числа місяця, що настає за звітним кварталом (квартальна звітність); до 20 лютого (річна фінансова звітність). Склад (обсяг) та порядок складання бухгалтерських фінансових звітів затверджуються Міністерством фінансів України, а саме:
П(С)БО 1 "Загальні вимоги до фінансової звітності";
П(С)БО 2 "Баланс";
П(С)БО 3 "Звіт про фінансові результати";
П(С)БО 4 "Звіт про рух грошових коштів";
П(С)БО 5 "Звіт про власний капітал";
П(С)БО 6 "Виправлення помилок і зміни у фінансових звітах".
Фінансові звіти містять статті, склад і зміст яких визначаються відповідними положеннями (стандартами).
Звітним періодом для складання фінансової звітності є календарний рік. Баланс підприємства складається на кінець останнього дня звітного періоду. Проміжна (місячна, квартальна) звітність, яка охоплює певний період, складається наростаючим підсумком з початку звітного року.
Кожний фінансовий звіт повинен містити дату, станом на яку наведені його показники, або період, який він охоплює. У фінансовій звітності повинна бути вказана валюта, в якій відображені елементи звітності, та одиниця її виміру.
Фінансова звітність підприємства крім того, що вона є формою обовґязкового надання інформації до податкових органів й органів статистики, використовується самими власниками, підприємствами для аналізу та контролю за виконанням договірних зобов'язань, аналізу господарської діяльності, для складання планів на майбутнє.
В даній роботі розглядається методика та організація аудиту фінансової звітності ВАТ «Ізмаїльський целюлозно – картонний комбінат», за організаційною структурою якого передбачено сектор- відділ обліку зведення та звітності в структурі бухгалтерії. Положення про роботу зазначеного відділу та документообіг, що застосовується на підприємстві задля забезпечення формування фінансової звітності розглянуто й визначено їх функціональну спроможність.
Розділ 2
Методика та організація формування фінансової звітності підприємства
2.1 Особливості облікової політики підприємства ВАТ «Ізмаїльський целюлозно-картонний комбінат»
Згідно з вимогами Наказу "Про облікову політику" № 36 від 14.02.03 року звітність складена виходячи з принципів нарахування П(С)БУ.
Встановлено журнально-ордерну форму обліку, як таку, що найкращим чином задовольняє обраній загальній системі оподаткування.
Встановлено план рахунків бухгалтерського обліку і субрахунки, що використовуються на підприємстві, за потреби відкриття нових рахунків бухгалтерського обліку і субрахунків, інформацію про них передбачається вказувати у змінах до зазначеного наказу.
Встановлено границю істотності з метою:
— відображення переоцінки і зменшення корисності об'єктів обліку — 10 % відхилення залишкової вартості об'єктів обліку від їхньої справедливої вартості;
— визначення оренди — фінансовий термін оренди приймається по величині, що складає 75 відсотків терміну корисного використання об'єкта оренди;
— визначення подібних активів — різниця між справедливими вартостями об'єктів обміну не повинна перевищувати 10 %;
— складання фінансової звітності — границя істотності встановлюється в розмірі 100 грн.
Для визнання основних засобів і інших необоротних матеріальних активів (далі — основні засоби) і нематеріальних активів, визначення терміну корисного використання об'єктів і вибору методу нарахування амортизації створено постійно діючу експертну технічну комісію.
Встановлено вважати матеріальні активи з терміном корисного використання (експлуатації) більш одного року, вартістю менш 1000 грн. - малоцінними необоротними матеріальними активами.
Визначено застосовувати при нарахуванні амортизації основних засобів методи амортизації і ліквідаційну вартість, встановлені і затверджені протоколом засідання постійно діючої експертної технічної комісії, установивши при цьому наступні методи нарахування амортизації для:
— об'єктів основних засобів — прямолінійний;
— малоцінних необоротных матеріальних активів і бібліотечних фондів — у розмірі 100 % їхньої вартості в першому місяці використання таких об'єктів;
— інших пеоборотинх матеріальних активів — у розмірі 50 % амортизуємої вартості в першому місяці використання таких об'єктів і інші 50 % амортизуємої вартості в місяці вилучення об'єктів з активів (списання з балансу);
— нематеріальних активів — прямолінійний метод.
Придбання матеріалів за готівку здійснювати на підставі накладних, авансових звітів; допускається готівковий розрахунок в межах 1тис.грн.
Придбання матеріалів за дорученнями здійснюється на підставі накладних та доручень, останні реєструються в журналі обліку, встановлено строк дії доручень в межах 10 діб, невикористані доручення є необхідним повертати в бухгалтерію не пізніше наступного дня, за граничним терміном дії доручення.
Визначено застосовувати наступні методи оцінки запасів при відпуску їх у виробництво, продаж або іншому вибутті:
— середньозваженої собівартості — при відпустці запасів у виробництво і реалізації готової продукції;
— ідентифікованої собівартості відповідної одиниці запасів — при продажі великогабаритних товарів, що мають номер заводу-виготовлювача.
Суму резерву сумнівних боргів формувати виходячи з платоспроможності окремих (конкретних) дебіторів.
Робити резервування засобів на забезпечення оплати відпусток, додаткове пенсійне забезпечення, забезпечення гарантійних зобов'язань, інших витрат і платежів відповідно до П(З)БУ 11.
Фінансові інвестиції незв'язаним сторонам відображати на дату балансу по справедливій вартості.
Оцінку ступеня завершенності операції по наданню послуг (виконанню робіт) здійснювати шляхом вивчення виконаної роботи, при цьому в бухгалтерському обліку доходи відображати в звітному періоді підписання акта про надання послуги (виконаних роботах).
Встановлено перелік і склад статей калькулювання виробничої собівартості продукції (робіт, послуг).
Затверджено перелік і склад перемінних і постійних загальвиробничих витрат.
Визначено приймати як базу розподілу перемінних і постійних загальвиробничих витрат, що розподіляються, суму прямих матеріальних витрат.
Прийняти як базу розподілу постійних і перемінних загальвиробничих витрат між об'єктами калькулювання (замовленнями) — суму основної і додаткової заробітної плати виробничих робітників.
Відстрочені податкові активи і відстрочені податкові зобов'язання в проміжній фінансовій звітності не відбивати.
Інвентаризацію товарно-матеріальних цінностей підприємства, фінансових активів проводити щорічно перед складанням річної звітності не пізніше як до 30 числа грудня місяця, в інших випадках передбачених законодавством (зміна матеріально-відповідальної особи, виявлення надлишків/нестач, крадіжок тощо). До складу інвентаризаційної комісії обовґязково входять керівник підприємства, головний бухгалтер, бухгалтер, матеріально-відповідальна особа.
Розподіл чистого прибутку здійснювати пропорційно нормативної вартості акцій після віднесення 30% чистого прибутку до резервного фонду підприємства, що є базою для розвитку та забезпечення сталого функціонування підприємства.
Контроль за виконанням даного наказу покладено на головного бухгалтера підприємства.
2.2 Організація аналітичного та синтетичного обліку
У відповідності до порядку складання фінансової звітності, обліковими реєстрами та джерелами даних синтетичного та аналітичного обліку, що використовуються при складанні фінансової звітності є Книга обліку господарських операцій, на підставі якої сформовано оборотну шахову відомість та оборотну сальдову відомість (наведена у табл.2.1.).
Таблиця 2.1.
Оборотна сальдова відомість ВАТ «Ізмаїльський ЦКК» за 2007р.
| Назва рахунка | Сальдо на початок | Оборот за | Сальдо на кінець | |||
| Д-т | К-т | Д-т | К-т | Д-т | К-т | |
| 1 | 2 | 4 | 5 | 6 | 7 | 8 |
| 12 "Нематеріальні активи" | 96,9 | 0,0 | 96,9 | |||
| 133 "Накопичена амортизація нематеріальних активів" | 88,1 | 1 016,2 | 1 025,0 | 96,9 | ||
| 15 "Капітальні інвестиції” | 1 791,6 | 304,1 | 806,4 | 1 289,3 | ||
| 10 "Основні засоби" | 58 781,7 | 18 109,1 | 1 500,0 | 75 390,8 | ||
| 131 "Знос основних засобів" | 32 926,6 | 721,5 | 4 546,4 | 36 751,5 | ||
| 20 "Виробничі запаси" | 3 435,2 | 4 931,6 | 5 050,0 | 3 316,8 | ||
| 23 "Виробництво" | 1 033,9 | 74,3 | 338,5 | 769,7 | ||
| 26 "Готова продукція" | 1 682,5 | 91 960,6 | 91 851,5 | 1 791,6 | ||
| 28 „Товари” | 69,8 | 0,8 | 2,8 | 67,8 | ||
| 36 „Розрахунки з покупцями та замовниками” | 20 698,9 | 1 804,0 | 6 011,3 | 16 491,6 | ||
| 641 „Розрахунки за податками” | 429,4 | 518,6 | 170,9 | 777,1 | ||
| 371 „Розрахунки за виданими авансами” | 402,2 | 31,1 | 75,9 | 357,4 | ||
| 372 „Розрахунки з підзвітними особами” | 3 978,7 | 1 208,0 | 4 608,2 | 578,5 | ||
| 301 „Каса в національній валюті” | 4,1 | 6,7 | 2,3 | 8,5 | ||
| 302 „Каса в іноземній валюті” | 130,9 | 115,4 | 246,2 | 0,1 | ||
| 331 „Грошові документи в національній валюті” | 1 104,9 | 218,2 | 868,7 | 454,4 | ||
| 39 „Витрати майбутніх періодів” | 894,0 | 315,1 | 892,8 | 316,3 | ||
| 40 „Статутний капітал” | 4 162,4 | 0,0 | 4 162,4 | |||
| 423 „Дооцінка активів” | 10 713,9 | 0,0 | 10 713,9 | |||
| 43 „Резервний капітал” | 6 090,2 | 0,0 | 6 090,2 | |||
| 441 „Прибуток нерозподілений” | 5 907,1 | 37 606,0 | 33 602,9 | 1 904,0 | ||
| 501 "Довгострокові кредити банків у національній валюті" | 10 857,5 | 0,0 | 10 857,5 | |||
| 54 "Відстрочені податкові зобов'язання" | 330,8 | 362,4 | 215,4 | 183,8 | ||
| 60 "Короткострокові позики" | 4 707,8 | 0,0 | 9 771,6 | 14 479,4 | ||
| 62 "Короткострокові векселі видані" | 183,7 | 107,0 | 16,7 | 93,4 | ||
| 63 "Розрахунки з постачальниками та підрядниками" | 17 196,2 | 3 311,6 | 996,5 | 14 881,1 | ||
| 681 "Розрахунки за авансами одержаними" | 8,1 | 0,0 | 8,1 | |||
| 641 "Розрахунки за податками" | 292,4 | 14 778,3 | 14 684,3 | 198,4 | ||
| 65 "Розрахунки за страхуванням" | 301,6 | 180,5 | 267,4 | 388,5 | ||
| 66 "Розрахунки з оплати праці" | 707,3 | 406,7 | 518,8 | 819,4 | ||
| 372 "Розрахунки з підзвітними особами" | 61,0 | 4,8 | 22,1 | 78,3 | ||
| 701 "Дохід від реалізації готової продукції" | 91 960,6 | 91 960,6 | ||||
| 70 "Доходи від реалізації" | 14 778,3 | 14 778,3 | ||||
| Кт 90 "Собівартість реалізації' | 64 169,3 | 64 169,3 | ||||
| 71 "Інший операційний дохід" | 47 190,4 | 47 190,4 | ||||
| 92 "Адміністративні витрати" | 5 787,9 | 5 787,9 | ||||
| 93 "Витрати на збут" | 1207,7 | 1207,7 | ||||
| 94 "Інші витрати операційної діяльності" | 47 580,1 | 47 580,1 | ||||
| Дт 73 "Інші фінансові доходи" | 3,8 | 3,8 | ||||
| 74 "Інші доходи" | 298,4 | 298,4 | ||||
| 95 "Фінансові витрати" | 1 686,8 | 1 686,8 | ||||
| 97 "Інші витрати" | 194,6 | 194,6 | ||||
| 981 "Податки на прибуток від звичайної діяльності" | 1 209,9 | 1 209,9 | ||||
| 79 "Фінансові результати" | 154 231,5 | 154 231,5 | ||||
| 94 534,7 | 94 534,7 | 178 092,6 | 178 092,6 | 101 706,8 | 101 706,8 | |
2.3 Удосконалення фінансової звітності в умовах використання інформаційних систем
Відділ зведення та звітності оснащено засобами ПК, спеціалістами використовується офісний пакет Microsoft Excel. Алгоритм автоматизація складання звітності на ВАТ «Ізмаїльський целюлозно – картонний комбінат» наведено на рис. 2.1.-2.4
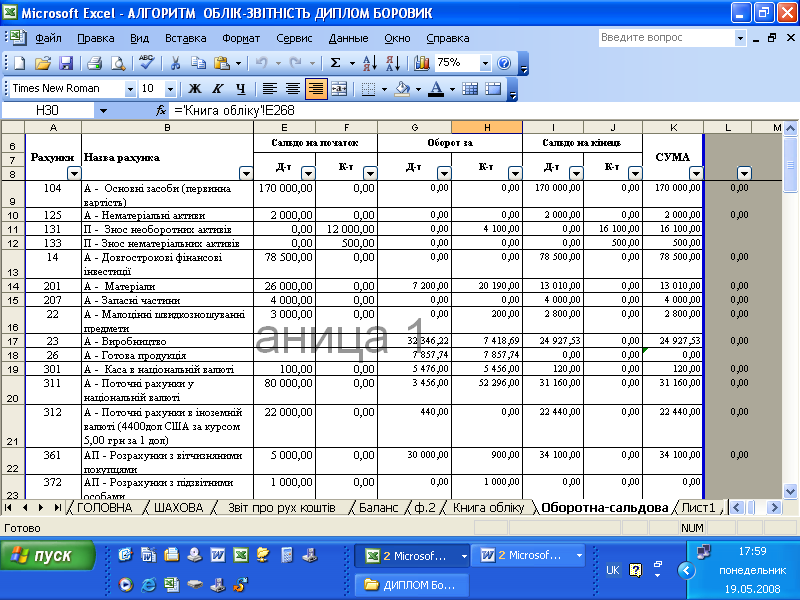
Рис.2.1.Оборотна шахова відомість в електронному вигляді Microsoft Excel
На рис.2.1. наведено оборотну шахову відомість, що формується на підставі даних щодо залишків за синтетичними рахунками обліку у відповідності до Книги обліку господарських операцій.
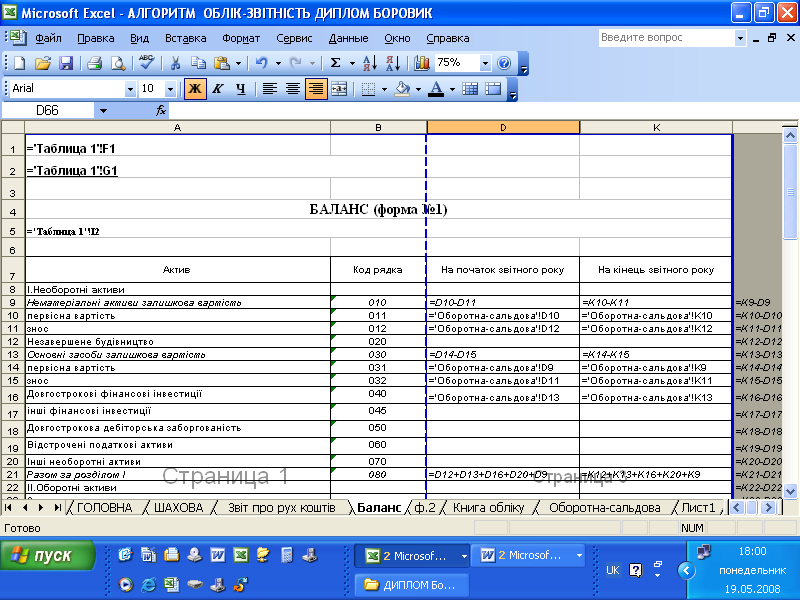
Рис.2.2. Баланс в електронному вигляді Microsoft Excel
Баланс підприємства, як це наведено на рис.2.2., формується за даними оборотної шахової відомості та внутрішніми алгебраїчними розрахунками у відповідності до методики формування статей балансу.
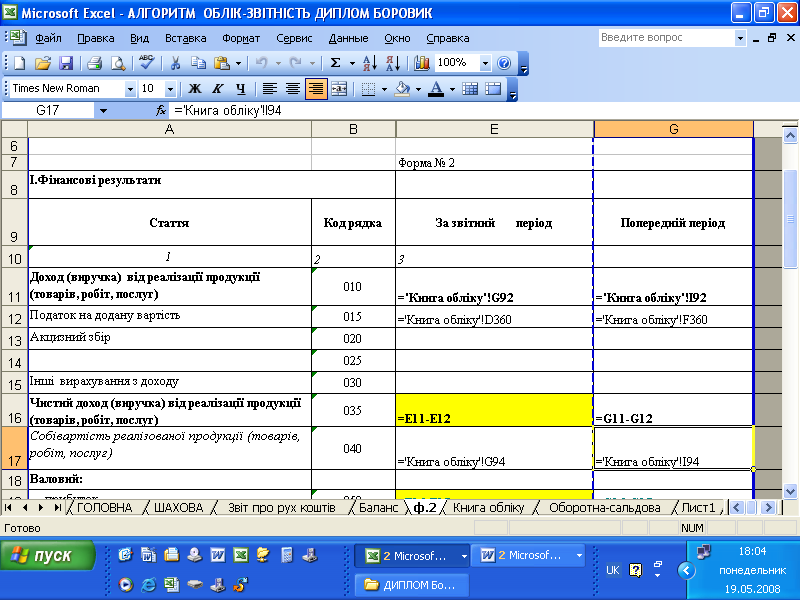
Рис.2.3. Звіт про фінансові результати в електронному вигляді Microsoft Excel
Звіт про фінансові результати, як це наведено на рис.2.3., формується за даними оборотної шахової відомості та внутрішніми алгебраїчними розрахунками у відповідності до методики формування статей даного звіту.
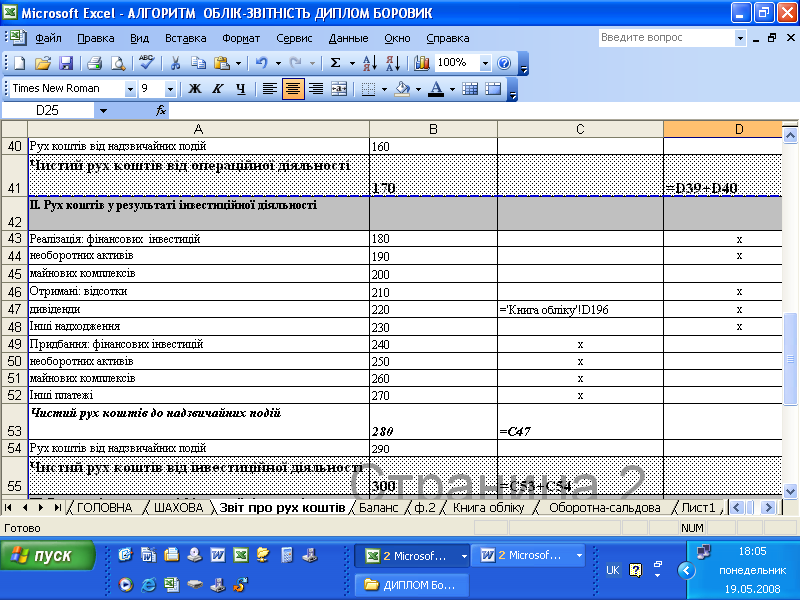
Рис.2.4. Звіт про рух грошових коштів в електронному вигляді Microsoft Excel
Звіт про рух коштів, як це наведено на рис.2.4., формується за даними оборотної шахової відомості та внутрішніми алгебраїчними розрахунками у відповідності до методики формування статей даного звіту.
Висновки до 2-го розділу
Згідно з вимогами Наказу "Про облікову політику" № 36 від 14.02.03 року звітність складена виходячи з принципів нарахування П(С)БУ. Амортизацію нематеріальних активів нараховувати прямолінійним методом. Підприємство використовує метод середньо-зважувальної собівартості при відпустці запасів у виробництво, продажу або іншому вибутті. Амортизація основних засобів нараховується за податковим методом. Основні засоби класифікуються за групами: перша для податкового обліку: три групи згідно Закону України "Про оподаткування прибутку підприємств"; друга згідно плану рахунків по субрахункам та нараховує амортизацію за ставками ст. 8.2, 8.3 Закону України "Про оподаткування прибутку підприємств". Первісна оцінка об’єкту основних засобів здійснюється по собівартості згідно П(С)БУ 7. Резерв сумнівних боргів визначать виходячи з платоспроможності дебіторів. Класифікація видатків на виробництво проводиться згідно П(С)БУ 16.
У відповідності до порядку складання фінансової звітності, обліковими реєстрами та джерелами даних синтетичного та аналітичного обліку, що використовуються при складанні фінансової звітності є Книга обліку господарських операцій, на підставі якої сформовано оборотну шахову відомість та оборотну сальдову відомість.
Відділ зведення та звітності ВАТ «Ізмаїльський целюлозно – картонний комбінат» оснащено засобами ПК, спеціалістами використовується офісний пакет Microsoft Excel. Алгоритм автоматизація складання звітності розглянуто та наведено в розділі 2.
Розділ 3
Методика і організація економічного аналізу фінансової звітності
3.1 Завдання і джерела інформації проведення економічного аналізу
Майнове положення підприємства на початок і кінець звітного періоду характеризуються даними балансу. Порівнюючи динаміку підсумків розділів активу балансу, можна з'ясувати тенденції зміни майнового положення. Інформація про зміну в організаційній структурі керування, відкритті нових видів діяльності підприємства, особливостях роботи з контрагентами й ін. звичайно отримується в пояснювальній записці до річної бухгалтерської звітності. Результативність і перспективність діяльності підприємства можуть бути узагальнено оцінені за даними аналізу динаміки прибутку, а також порівняльного аналізу елементів росту засобів підприємства, обсягів його виробничої діяльності і прибутку. Інформація про недоліки в роботі підприємства може безпосередньо бути присутньою у балансі в явному або завуальованому виді. Даний випадок може мати місце, коли в звітності є статті, що свідчать про вкрай незадовільну роботу підприємства в звітному періоді і про сформованому в результаті цього поганому фінансовому становищі (наприклад, стаття «Збитки»). У балансах цілком рентабельних підприємств можуть бути присутніми також у схованому, завуальованому виді статті, що свідчать про визначені недоліки в роботі.
Це може бути викликано не тільки з фальсифікаціями з боку підприємства, але і прийнятою методикою складання звітності, відповідно до якої багато балансових статей комплексні (наприклад, статті «Інші дебітори», «Інші кредитори»).
Економічний потенціал організації може бути охарактеризований подвійно: з позиції майнового положення підприємства і з позиції його фінансового становища. Обидві ці сторони фінансово-господарської діяльності взаємозалежні — нераціональна структура майна, його неякісний склад можуть привести до погіршення фінансового становища і навпаки.
Відповідно до діючих нормативів, баланс у даний час складається в оцінці нетто. Однак ряд статей як і раніше носить характер регулюючих. Для зручності аналізу доцільно використовувати так називаний ущільнений аналітичний нетто, що формується шляхом усунення впливу на підсумок балансу (валюту) і його структуру регулюючих статей.
Для цього:
· суми по статті «Заборгованість учасників (засновників) по внесках у статутний капітал» зменшують величину власного капіталу і величину оборотних активів;
· на величину статті «Оцінні резерви («Резерв по сумнівних боргах»)» коректується значення дебіторської заборгованості і власного капіталу підприємства;
· однорідні по складу елементи балансових статей поєднуються в необхідних аналітичних розділах (довгострокові поточні активи, власний і позиковий капітал).
Стійкість фінансового становища підприємства в значній мірі залежить від доцільності і правильності вкладення фінансових ресурсів в активи.
У процесі функціонування підприємства величина активів, їхня структура перетерплюють постійні зміни. Найбільш загальне уявлення про якісні зміни, що мали місце, у структурі засобів і їхніх джерел, а також динаміці цих змін можна одержати за допомогою вертикального і горизонтального аналізу звітності.
Вертикальний аналіз показує структуру засобів підприємства і їхніх джерел. Вертикальний аналіз дозволяє перейти до відносних оцінок і проводити господарські порівняння економічних показників діяльності підприємств, що розрізняються по величині використаних ресурсів, згладжувати вплив інфляційних процесів, що спотворюють абсолютні показники фінансової звітності.
Горизонтальний аналіз звітності полягає в побудові однієї або декількох аналітичних таблиць, у яких абсолютні показники доповнюються відносними темпами росту (зниження).Ступінь агрегованості показників визначається аналітиком. Як правило, беруться базисні темпи росту за ряд років (суміжних періодів), що дозволяє аналізувати не тільки зміну окремих показників, але і прогнозувати їхнього значення.
Горизонтальний і вертикальний аналізи взаємодоповнюють один одного. Тому на практиці не рідко будують аналітичні таблиці, що характеризують як структуру бухгалтерської звітності, так і динаміку окремих її показників. Обоє цих виду аналізу особливо корисні при міжгосподарських зіставленнях, тому що дозволяють порівнювати звітність різних по виду діяльності й обсягам виробництва підприємств.
Критеріями якісних змін у майновому положенні підприємства і ступеня їхньої прогресивності виступають такі показники, як:
· сума господарських засобів підприємства;
· частка активної частини основних засобів;
· коефіцієнт зносу;
· питома вага швидкореалізуємих активів;
· частка орендованих основних засобів;
· питома вага дебіторської заборгованості й ін.
Фінансове становище підприємства можна оцінювати з погляду короткострокової і довгострокової перспектив. У першому випадку критерії оцінки фінансового становища — ліквідність і платоспроможність підприємства, тобто здатність вчасно й у повному обсязі зробити розрахунки по короткострокових зобов'язаннях.
Під ліквідністю якого-небудь активу розуміють здатність його трансформуватися в грошові кошти, а ступінь ліквідності визначається тривалістю тимчасового періоду, протягом якого ця трансформація може бути здійснена. Чим коротше період, тим вище ліквідність даного виду активів.
Говорячи про ліквідності підприємства, мають на увазі наявність у нього оборотних коштів у розмірі, теоретично достатньому для погашення короткострокових зобов'язань хоча б і з порушенням термінів погашення, передбачених контрактами.
Платоспроможність означає наявність у підприємства коштів