Бухгалтерский учет на предприятии
471
661
Выплаты наличными деньгами причитающейся оплаты труда
661
301
Депонирована заработная плата
661
662
Перечисление через счета в банке причитающейся оплаты труда
66
31
Удержание из оплаты труда налогов
661
641
Удержание из оплаты труда выданных под отчет сумм, за которые подотчетные лица не отчитались
661
372
Удержание на обязательное социальное страхование на случай безработицы
661
653
Удержание из заработной платы сумм на обязательное государственное пенсионное обеспечение
661
651
Начисленная материальная помощь работникам
949
661
Выданная материальная помощь
661
30
7. Методы учета затрат на производство и калькулирования себестоимости продукции
Под методом учета затрат на производство и калькулирования себестоимости продукции понимается совокупность приемов по сбору, группировке в бухгалтерском учете информации о производственных затратах и исчислении фактической себестоимости продукции, для контроля за издержками предприятий.
В настоящее время существует следующая классификация основных методов учета затрат:
по отношению к технологическому процессу — нормативный, стандартный, позаказный, попередельный методы учета;
по объектам калькуляции — учет по деталям, узлам, изделиям, процессам, переделам, производствам, заказам;
по способу сбора информации, обеспечивающему контроль за затратами, — метод предварительного контроля и нормативный метод.
Исчисление себестоимости единицы отдельных видов продукции или работ и всей товарной продукции называется калькуляцией. На практике применяют плановую, сметную, нормативную и фактическую калькуляции.
Плановые калькуляции определяют допустимые затраты на продукцию (работы, услуги). Они составляются исходя из прогрессивных норм расхода сырья, материалов, топлива, затрат труда, использования оборудования и норм расхода по организации обслуживания производства.
Сметные калькуляции составляются на разовые работы или вновь проектируемые и осваиваемые изделия, для определения. цели, расчетов с заказчиком.
Нормативные калькуляции составляются на основе действующих на начало месяца норм расхода сырья, материалов и других затрат.
Фактическая калькуляция составляется по данным бухгалтерского учета о фактических затратах на производство продукции (работ, услуг), а отражает фактическую себестоимость произведенной продукции (работ, услуг).
В практической деятельности по степени полноты различают себестоимость продукции цеховую, производственную и полную.
Цеховая себестоимость представляет собой стоимость израсходованных сырья, материалов, трудовых затрат и т.д.
Производственная себестоимость продукции определяется с добавлением цеховых и общехозяйственных расходов.
Полная себестоимость состоит из производственной и внепроизводственных (коммерческих) расходов. Образец калькуляции приведен в приложение.
Для нормативного метода учета затрат на производство характерны следующие принципы организации учета:
предварительное составление нормативных калькуляций на основе технически обоснованных действующих норм расхода по основным статьям затрат на производство в натуральном и денежном выражениях;
учет изменений действующих текущих норм и определение влияния этих изменений на себестоимость продукции;
выявление отклонений фактических расходов от действующих норм по причинам и виновникам.
В АО «» применяется нормативный метод учета и калькулирования расходов.
Нормативный метод — это основной метод производственного учета, способствующий введению прогрессивных норм расходов, действенному контролю за уровнем расходов производства, что дает возможность использовать данные учета выявленных резервов снижения себестоимости продукции и оперативного управления производством.
Нормативный метод учета и калькулирования расходов на производство включает:
текущий учет расходов по действующим нормам с учетом отклонений от них, выявление мест, причин и виновников отклонений;
системный учет изменения самих норм;
составление и периодическую корректировку нормативной калькуляции, базирующуюся на действующих нормах расходов;
определение фактической себестоимости выпущенной продукции как алгебраической суммы нормативной стоимости, отклонений от норм и изменение самих норм.
Учет, фактических расходов по нормативному методу осуществляется отдельно в части расходов по нормам и в части расходов, представляющих собой отклонение от норм. Это достигается ежедневным документированием расходов по основным видам, вызванным отклонениями от норм, или расчетами за сравнительно короткие периоды времени.
Нормативный метод учета расходов производства способствует своевременному выявлению и установлению причин отклонений фактических расходов от действующих норм основных расходов и смет расходов на обслуживание производства и управление.
Отклонением от норм считается как экономия, так и перерасходы материальных и трудовых расходов (в том числе обусловленных заменой сырья и материалов, оплатой работ, не предусмотренных технологическим процессом, доплатами за отступления от нормальных условий труда и др.).
На предприятии осуществляется четкий контроль за соблюдением норм расходов с тем, чтобы не допускать необоснованных отступлений от установленной технологии изготовления изделий, нерациональной замены сырья и материалов, превышения установленных норм расходов.
Отклонения от норм допускаются только с разрешения ответственных работников предприятия. Все случаи отклонения от норм оформляются соответствующими документами и учитываются. Учет отклонений проводится в целях обеспечения руководителей производства своевременной информацией о размерах, причинах и виновниках дополнительных, не предусмотренных нормами расходов и принятия необходимых мер к их предотвращению, в случае экономии материалов — в целях распространения передового опыта.
Для исчисления фактической себестоимости выпускаемой продукции в случае применения нормативного метода учета основанием служит калькуляция нормативной себестоимости (нормативная калькуляция). Фактическая себестоимость продукции исчисляется путем прибавления к нормативной себестоимости или вычитания из нее выявленных в отчетном периоде отклонений от норм и изменения норм.
Разграничение в отчетных калькуляциях фактической себестоимости продукции на нормативную, отклонения норм и изменения от норм дает возможность анализировать себестоимость отдельных изделий и выявлять резервы ее дальнейшего снижения.
Нормативный способ калькулирования предусматривает составление калькуляции нормативной себестоимости. Применение нормативного способа предопределяет особенности калькулирования себестоимости продукции. Эти калькуляции отличаются от плановых.
Вторая особенность данного способа состоит в том, что себестоимость при нормативной калькуляции постоянно корректируется в соответствии с применением норм затрат.
Затраты в отчетном периоде рассчитываются по следующей формуле:
Фс = Н ± О ± Изм.,
где
Н — нормативные затраты;
О — отклонения от норм;
Изм. — изменения норм.
Нормативная калькуляция себестоимости изделия отражается в специальной карте, в которой содержатся следующие данные: наименование, код изделия, его применяемость, технологический маршрут обработки, дата составления карты, расходные нормативы по статьям затрат, изменение норм.
8. Группировка состава затрат по экономическим элементам и статьям калькуляции
В соответствии с Положением (стандартом) бухгалтерского учета 16 "Затраты" определены методологические основы формирования в бухгалтерском учете информации о затратах предприятия и ее раскрытия в финансовой отчетности.
Себестоимость реализованной продукции (работ, услуг) состоит из производственной себестоимости продукции (работ, услуг), которая была реализована на протяжении отчетного периода, нераспределенных постоянных затрат и сверхнормативных производственных затрат.
Положением (стандартом) 16 "Затраты" определен состав затрат, входящих в производственную себестоимость продукции, а именно:
прямые материальные затраты;
прямые затраты на оплату труда;
прочие прямые затраты;
общепроизводственные затраты.
К элементу "Материальные расходы" относятся расходы на:
сырье и материалы, которые приобретаются у сторонних предприятий и входят в состав производимой продукции, образуя ее основу, или являются необходимым компонентом для изготовления продукции (работ, услуг);
покупные материалы, используемые в процессе производства продукции- (работ, услуг) для обеспечения нормального технологического процесса и упаковки продукции или. других производственных и хозяйственных нужд (проведение ;
испытаний, контроль, содержание, ремонт и эксплуатация оборудования, зданий, сооружений, других основных фондов и пр.), а также запасные части для ремонта оборудования;
износ инструментов, устройств, инвентаря, приборов, лабораторного оборудования и других средств и предметов труда, не относящихся к основным производственным фондам;
износ спецодежды, спецобуви; прочие средства индивидуальной защиты, мыло и моющие средства, обезвреживающие средства, молоко и лечебно-профилактическое питание;
покупные комплектующие изделия и полуфабрикаты, подлежащие монтажу или дополнительной обработке на данном предприятии;
работы и услуги производственного характера, которые, выполняются сторонними предприятиями или структурными подразделениями предприятия, не относящимися к основному виду его деятельности.
расходы, связанные с использованием природного сырья в части отчислений для покрытия расходов на геологоразведку и поиски полезных ископаемых, на .рекультивацию земель, плата за древесину, проданную на корню, за воду, которая забирается из водохозяйственных систем в пределах утвержденных лимитов, возмещение в пределах норматива потерь сельскохозяйственного производства при изъятии угодий для расширения добычи минерального сырья, а также платежи за использование природных ресурсов;
приобретенное у сторонних предприятий топливо, расходуемое в технологических целях на производство всех видов энергии, отопление производственных помещений, транспортные работы, связанные с обслуживанием производства собственным транспортом;
приобретенную энергию всех видов, расходуемую на технологические, энергетические и другие производственные нужды предприятия;
потери вследствие недостачи материальных ценностей в пределах норм естественной убыли.
Из расходов на материальные ресурсы, включаемых в себестоимость продукции, вычитается стоимость возвратных отходов.
Возвратные отходы — это остатки сырья, материалов, полуфабрикатов, теплоносителей и других видов материальных ресурсов, образуемые в процессе производства продукции (работ, услуг), утратившие полностью или частично потребительские свойства.
К возвратным отходам не относятся:
остатки материальных ресурсов, которые в соответствии с установленной технологией передаются в другие цеха, подразделения как полноценный материал для производства других видов продукции (выполнения работ, предоставления услуг);
попутная продукция, получаемая одновременно с целевым (основным) продуктом в едином технологическом процессе.
К элементу "Расходы на оплату труда" относятся:
расходы на выплату основной и дополнительной заработной платы;
выплаты, предусмотренные законодательством о труде;
расходы, связанные с подготовкой (обучением) и переподготовкой кадров: выплата работникам предприятий средней заработной платы по основному месту работы за время их обучения с отрывом от производства в системе повышения квалификации и переподготовки кадров;
выплаты за выполнение работ (услуг) согласно договорам гражданско-правового характера;
выплата уволенным работникам выходного пособия и среднего заработка.
В состав прочих прямых затрат включаются все прочие производственные затраты, которые могут быть непосредственно отнесены к конкретному объекту затрат.
К элементу "Прочие расходы" относятся:
отчисления на социальные мероприятия;
плата за аренду земельных и имущественных паев;
амортизация;
прочие расходы.
В состав общепроизводственных затрат включаются:
затраты на управление производством (оплата труда аппарата управления цехами, участками и пр.);
отчисления на социальные мероприятия и медицинское страхование аппарата управления цехами, участками;
затраты на оплату служебных командировок персонала цехов, участков и пр.;
амортизация основных средств общепроизводственного назначения;
амортизация нематериальных активов общепроизводственного назначения;
затраты на содержание, эксплуатацию и ремонт, страхование, операционную аренду основных средств, прочих необоротных активов общепроизводственного назначения;
затраты на усовершенствование технологии и организации производства (оплата труда и отчисления на социальные мероприятия работников, занятых усовершенствованием технологии и организации производства, улучшением качества продукции, повышением ее надежности, долговечности, других эксплуатационных характеристик производственного процесса);
затраты материалов, покупных комплектующих изделий и полуфабрикатов, оплата услуг сторонних организаций и пр.;
затраты на отопление, освещение, водоснабжение, водоотвод и прочее содержание производственных помещений;
затраты на обслуживание производственного процесса (оплата труда общепроизводственного персонала);
отчисления на социальные мероприятия, медицинское страхование рабочих и аппарата управления производством;
затраты на осуществление технологического контроля за производственным процессом и качеством продукции, работ, услуг;
затраты на охрану труда, технику безопасности и охрану окружающей природной среды;
прочие затраты (потери от брака, оплата простоев и пр.). Общепроизводственные затраты разделяются на постоянные и переменные.
К переменным общепроизводственным затратам относятся затраты на обслуживание и управление производством (цехов, участков), которые изменяются прямо (или почти прямо) пропорционально изменению объема деятельности.
Переменные общепроизводственные затраты распределяются на каждый объект затрат с использованием базы распределения (количество часов труда, заработной платы, объема деятельности, прямых затрат и т. д.) исходя из фактической мощности отчетного периода.
К постоянным общепроизводственным затратам относятся затраты на обслуживание и управление производством, которые остаются неизменными (или почти неизменными) при изменении объема деятельности. Постоянные производственные накладные затраты распределяются на каждый объект затрат , с использованием базы распределения (часов труда, заработной платы, объема деятельности, прямых затрат и т.д.) при нормальной мощности. Нераспределенные постоянные общепроизводственные затраты включаются в состав себестоимости реализованной продукции (работ, услуг) в период их| возникновения.
Затраты, которые связаны с операционной деятельностью и включаются в себестоимость реализованной продукции (товаров, работ, услуг), подразделяются на административные затраты, затраты на сбыт и прочие операционные затраты.
К административным затратам относятся следующие общепроизводственные затраты, направленные на обслуживание и управление предприятием:
общие затраты (организационные, представительские и пр.);
затраты на служебные командировки, содержание аппарата управления предприятием и прочего общепроизводственного персонала;
затраты на содержание основных средств, других материальных необоротных активов общехозяйственного использования (операционная аренда, страхование имущества, амортизация, ремонт, отопление, освещение, водоснабжение, водоотвод, охрана);
вознаграждения за профессиональные услуги (юридические, аудиторские и пр.);
затраты на связь (почтовую, телеграфную, телефонную, телекс, факс и т.п.);
амортизация нематериальных активов общехозяйственного использования;
затраты на урегулирование споров в судебных органах;
налоги, сборы и прочие предусмотренные законодательством обязательные платежи (кроме налогов, сборов и обязательных платежей, которые включаются в производственную себестоимость продукции, работ, услуг);
плата за расчетно-кассовое обслуживание и прочие услуги банков;
прочие затраты общехозяйственного назначения.
Затраты на сбыт включают следующие затраты, связанные с реализацией (сбытом) продукции (товаров, работ, услуг):
затраты материалов на упаковку готовой продукции;
затраты на ремонт тары;
оплата труда и комиссионные вознаграждения продавцам, торговым агентам и работникам подразделений, обеспечивающим сбыт;
затраты на рекламу и исследование рынка (маркетинг);
затраты на предпродажную подготовку товаров;
затраты на командировку работников, занятых сбытом;
затраты на содержание основных средств, других материальных необоротных активов, связанных со сбытом продукции, товаров, работ, услуг (операционная аренда, страхование, амортизация, ремонт, отопление, освещение, охрана);
затраты на транспортировку, перевалку и страхование готовой продукции (товаров), транспортно-экспедиционные и прочие услуги, связанные с транспортировкой продукции (товаров) по условиям договора поставки;
затраты на гарантийный ремонт и гарантийное обслуживание;
прочие затраты, связанные со сбытом продукции, товаров, работ, услуг.
К прочим операционным затратам относятся:
расходы на исследования и разработки;
себестоимость реализованной иностранной валюты, которая для целей бухгалтерского учета определяется путем перерасчета иностранной валюты в национальную денежную единицу и является эквивалентом, выраженным в денежной единице Украины по курсу Национального банка Украины на дату продажи иностранной валюты, плюс затраты, связанные с продажей иностранной валюты;
себестоимость реализованных производственных запасов, складывающаяся из их учетной стоимости и затрат, связанных с их реализацией;
сумма безнадежной дебиторской задолженности и отчислений в резерв сомнительных долгов;
потери от операционной курсовой разницы;
потери от обесценения запасов;
недостачи и потери от порчи ценностей;
признанные штрафы, пени, неустойки;
затраты на выплату материальной помощи, на содержание объектов социально-культурного назначения;
прочие затраты операционной Деятельности. Перечень элементов затрат и порядок их учета определяются отраслевыми инструкциями по планированию, учету и калькулированию себестоимости продукции (работ, услуг).
Затраты подразделяются на:
затраты операционной деятельности;
финансовые затраты;
чрезвычайные затраты;
прочие затраты.
В соответствии с Положением (стандартом) бухгалтерского учета 16 "Затраты" затраты операционной деятельности распределяются по таким экономическим элементам:
материальные затраты;
затраты на оплату труда;
отчисления на социальные мероприятия;
амортизация;
прочие операционные затраты.
В состав элемента "Материальные затраты" включается стоимость израсходованных в производстве (кроме продукта собственного производства):
сырья и основных материалов;
покупных полуфабрикатов и комплектующих изделий;
топлива и энергии;
строительных материалов;
запасных частей;
тары и тарных материалов;
вспомогательных и других материалов.
В состав элемента "Затраты на оплату труда" включаются заработная плата по окладам и тарифам, премии и поощрения, компенсационные выплаты, оплата отпусков и другого неотработанного времени, прочие затраты на оплату труда.
К элементу "Отчисления на социальные мероприятия" относятся отчисления на:
пенсионное обеспечение;
социальное страхование;
на случай безработицы;
индивидуальное страхование.
В состав элемента "Амортизация" включается сумма начисленной амортизации основных средств, нематериальных активов и прочих необоротных материальных активов.
В состав элемента "Прочие операционные затраты" включаются затраты операционной деятельности, которые не вошли в состав вышеописанных элементов, в частности затраты на командировки, услуги связи, на выплату материальной помощи, плата за расчетно-кассовое обслуживание и т.п.
К финансовым затратам относятся затраты на проценты (за пользование кредитами, за облигации выпущенные, за финансовую аренду и т.п.) и прочие затраты предприятия, связанные с привлечением заемного капитала.
В состав прочих затрат включаются затраты, возникающие во время обычной деятельности (кроме финансовых затрат), но не связанные непосредственно с производством или реализацией продукции (товаров, работ, услуг). К таким затратам относятся:
себестоимость реализованных финансовых инвестиций (балансовая стоимость и затраты, связанные с реализацией финансовых инвестиций);
себестоимость реализованных необоротных активов (остаточная стоимость и затраты, связанные с реализацией необоротных активов);
себестоимость реализованных имущественных комплексов;
потери от неоперационных курсовых разниц;
сумма уценки необоротных активов и финансовых инвестиций;
затраты на ликвидацию необоротных активов (разборка, демонтаж и т.п.);
остаточная стоимость ликвидированных (списанных) необоротных активов;
прочие затраты обычной деятельности. Налоги на прибыль также признаются затратами.
Чрезвычайные затраты включаются в финансовую отчетность за вычетом суммы, на которую уменьшается налог на прибыль от деятельности предприятия вследствие убытков от чрезвычайных событий.
К расходам на чрезвычайные события относятся как прямые потери от последствий этих событий, так и расходы на мероприятия, связанные с предотвращением и ликвидацией таких последствий (возмещение, плата сторонним организациям, заработная плата работников, занятых на восстановительных работах, стоимость использованных сырья и материалов и пр.).
Группировка по элементам затрат является единой для всех отраслей народного хозяйства. Она показывает что именно израсходовано на производство продукции (работ, услуг), соотношение отдельных элементов затрат в общей сумме расходов.
Группировки в бухгалтерском учете по экономическим элементам и статьям калькуляции взаимосвязаны, поскольку они характеризуют одни и те же расходы предприятия по составу и целевому назначению. Все это позволяет формировать в бухгалтерском учете информацию о затратах на производство — по предприятию в целом в поэлементном разрезе — и детализировать ее по местам возникновения затрат (цехам, участкам, отделам, бригадам и т.д.) и видам продукции, работ, услуг, по статьям калькуляции, более достоверно исчислять себестоимость продукции, улучшать контроль за издержками предприятий.
Группировки в учете затрат по элементам и статьям калькуляции различаются между собой по величине производственных расходов, по целевому назначению, учетно-экономической информации. Группировка затрат по экономическим элементам применяется для изучения их структуры, а группировка по статьям калькуляции используется для организации: аналитического учета издержек предприятия, калькулирования и контроля себестоимости продукции.
Расходы, связанные с производством, сбытом (реализацией) продукции (работ, услуг), группируются по следующим статьям.
1. Сырье и материалы.
2. Покупные комплектующие изделия, полуфабрикаты, работы и услуги производственного характера сторонних предприятий и организаций.
3. Топливо и энергия на технологические нужды.
4. Возвратные отходы (вычитаются).
5. Основная заработная плата.
6. Дополнительная заработная плата.
7. Отчисления на социальное страхование.
8. Расходы, связанные с подготовкой и освоением производства продукции.
9. Возмещение износа специальных инструментов и устройств целевого назначения, другие специальные расходы.
10. Общепроизводственные расходы.
11. Административные расходы.
12. Потери вследствие технически неминуемого брака.
13. Попутная продукция (вычитается).
14. Прочие производственные расходы.
15. Коммерческие расходы.
Итог первых четырнадцати статей образует производственную стоимость продукции, а итог всех пятнадцати статей — полную себестоимость продукции.
9. Готовая продукция
9.1.Учет готовой продукций на складах и в бухгалтерии
Готовой считается продукция, которая прошла все стадии обработки, отвечает соответствующим стандартам, принята отделом технического контроля, документально оформлена в установленном порядке и сдана на склад.
Сотовая продукция учитывается на предприятиях в местах хранения по отдельным видам и в установленных единицах измерения.
Учет готовой продукции ведется в натуральных, условно-натуральных и стоимостных показателях.
Условно-натуральные показатели используют для обобщенных данных об однородной продукции (например, в консервном производстве - в условных банках и т.д.).
Готовая продукция поступает на склад после приемки техническим контролем. Сдачу продукции на склад цеха оформляют по специальным сдаточным накладным.
Склад готовой продукции ведет количественный учет продукции аналогично учету материалов. В установленные сроки заведующий складом готовой продукции сдает в бухгалтерию первичные документы, отражающие движение готовой продукции. При сальдовом методе учета готовой, продукции на 1-е число каждого месяца он составляет ведомости остатков на складе или записывает остатки в специальную книгу. Записи, сделанные кладовщиком в карточках складского учета, систематически проверяются работниками бухгалтерии.
Образец карточки складского учета приведен ниже.
Карточки открываются на каждый номенклатурный номер готовой продукции. Записи в карточках производятся по каждому приходному и расходному документу. После каждой записи выводится остаток готовой продукции в натуральном выражении.
Для обеспечения точности учета движения готовой продукции в бухгалтерии в течение месяца на основании первичных документов по приходу и расходу ведут накопительные ведомости выпуска готовой продукции в натуральном и стоимостном выражениях и накопительную ведомость отгруженной продукции. Поскольку до конца месяца фактическая себестоимость готовой продукции неизвестна, ее учитывают и по приходу, и по расходу в одной оценке (в отпускной или плановой стоимости).
После того как фактическая себестоимость выпущенной готовой продукции определена путем калькулирования, выпуск готовой продукции в аналитическом и синтетическом учетах указывается по фактической себестоимости. На предприятиях розничной торговли и общественного питания в учетах товары отражаются по продажным (розничным) ценам, а в оптовом звене и снабженческо-сбытовой сфере — по продажным или покупным ценам.
Синтетический учет готовой продукции ведется на счете , 26 "Готовая продукция" по первоначальной стоимости. Счет 26 "Готовая продукция" активный, сальдо дебетовое в сумме фактических затрат или полной фактической себестоимости отражает количество готовой продукции, которая осталась на складе на начало месяца; оборот по дебету отражает поступление готовой продукции на склад с производства также в сумме фактических затрат или полной фактической себестоимости; оборот по кредиту отражает отпуск продукции и ее отгрузку покупателям по фактическим затратам.
При поступлении продукции с производства в течение месяца делается следующая бухгалтерская запись: Дебет счета 26 "Готовая продукция". Кредит счета 23 "Производство". Эта запись производится в журнале-ордере № 10-1 .
Кроме накопительной ведомости выпуска готовой продукции, на предприятии также отражают движение готовой продукции на складах (ведомость № 16, раздел 1 "Движение готовых изделий в ценностном выражении").
Организация учета готовой продукции, ее отгрузки и реализации приведена на схеме 9.1.1.
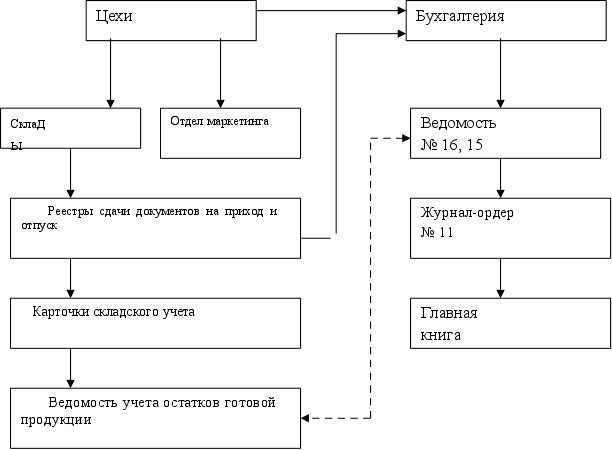
Схема 9.1.1. Организация учета готовой продукции, ее отгрузки и реализации при журнально-ордерной форме учета.
Таблица 9.1.1.
Корреспонденция счетов по учету готовой продукции (работ и услуг), доходов
|
Содержание хозяйственной операции |
Корреспонденция счетов |
|
|
Дебет |
Кредит |
|
|
1 |
2 |
3 |
|
Учет готовой продукции |
||
|
Фактическая себестоимость готовой продукции, оприходованной из основного производства (кроме продукции сельскохозяйственного производства) |
26 |
23 |
|
Фактическая себестоимость продукции сельскохозяйственного производства, оприходованной на склад |
27 |
23 |
|
Стоимость оприходованных полуфабрикатов собственного производства, предназначенных для реализации |
26 |
25 |
|
Списанная себестоимость реализованной продукции |
901 |
26 |
|
Списание стоимости готовой продукции, израсходованной на нужды производства |
23 |
26,27 |
|
Списание стоимости готовой продукции, израсходованной на общепроизводственные цели |
91 |
26,27 |
|
Списание стоимости готовой продукции, израсходованной на административные нужды |
92 |
26,27 |
|
Списание стоимости готовой продукции, израсходованной на сбыт продукции |
93 |
26,27 |
|
Списание стоимости готовой продукции, израсходованной на исправление брака |
24 |
26,27 |
|
Взнос в уставный капитал другого предприятия готовой продукции |
14 |
26 |
|
Уценка готовой продукции до чистой стоимости реализации |
946 |
26,27 |
|
Недостача готовой продукции, списанная по ее балансовой стоимости |
947 |
26,27 |
|
Списание готовой продукции на прочие расходы операционной деятельности предприятия |
949 |
26,27 |
|
Списание готовой продукции, утраченной в результате стихийных бедствий |
99 |
26,27 |
|
Сумма недостачи готовой продукции, подлежащая возмещению виновными лицами |
375 |
26 |
|
Выявленные излишки готовой продукции при проведении инвентаризации |
26 |
719 |
9.2. Учет отгруженной и реализованной готовой продукции, выполненных работ и оказанных услуг
Готовая продукция отгружается покупателям согласно существующим договорам (контрактам). При отгрузке работники склада на отобранную и упакованную продукцию выписывают накладную, в которой ставится подпись представителя покупателя или другого уполномоченного лица. Эта накладная и другие первичные документы (железнодорожные квитанции и т.п.) передаются в бухгалтерию предприятия, где на основании этих документов, как правило, выписывается счет-фактура (приложение 9.2.1).
Счета-фактуры на отгруженную продукцию направляются покупателям, а их копии остаются в бухгалтерии предприятия-поставщика. В счетах-фактурах указываются: наименование грузополучателя и грузоотправителя, их адреса, номера договора, наименование банка и его реквизиты, сумма счетов-фактур, наименование железнодорожной станции, дата отгрузки готовой продукции и другие необходимые реквизиты. Одновременно (обычно в четырех экземплярах) выписывается платежное поручение-требование банку на получение денег от покупателей за отгруженную им продукцию. Платежные поручения-требования нумеруются в едином порядке.
Для вывоза готовой продукции с территории предприятия представителям грузополучателя выдаются товарные пропуска на вывоз с территории предприятия готовой продукции. Пропуска подписывают руководитель и главный бухгалтер предприятия либо уполномоченные ими лица. Пропуском может служить копия товарно-транспортной накладной или фактуры, на которой ставятся разрешительные подписи.
При отпуске готовой продукции покупателю непосредственно со склада получатель обязан предъявить доверенность на право ее получения.
При журнально-ордерной форме учета в течение месяца в бухгалтерии ведется аналитический учет отгрузки готовой продукции в ведомости № 16.
В ней по каждому счету-фактуре регистрируется отгрузка готовой продукции и делается отметка об оплате каждого счета, что дает возможность своевременно контролировать получение денег.
Ведомость № 16 открывается ежемесячно. Существующие на начало месяца остатки по неоплаченным счетам из ведомости за прошлый месяц переносятся в новую ведомость. При отгрузке готовой продукции на основании отгрузочных документов делаются соответствующие записи в отчетном периоде в ведомости № 16. На основании выписок банка или других документов делается отметка об оплате счетов с указанием даты, суммы зачисления в счет расчетов.
Организация учета готовой продукции, ее отгрузки и реализации при журнально-ордерной форме учета приведена на схеме 9.2.1.
Корреспонденция счетов по учету реализации готовой продукции приведена в таблице 9.2.1.
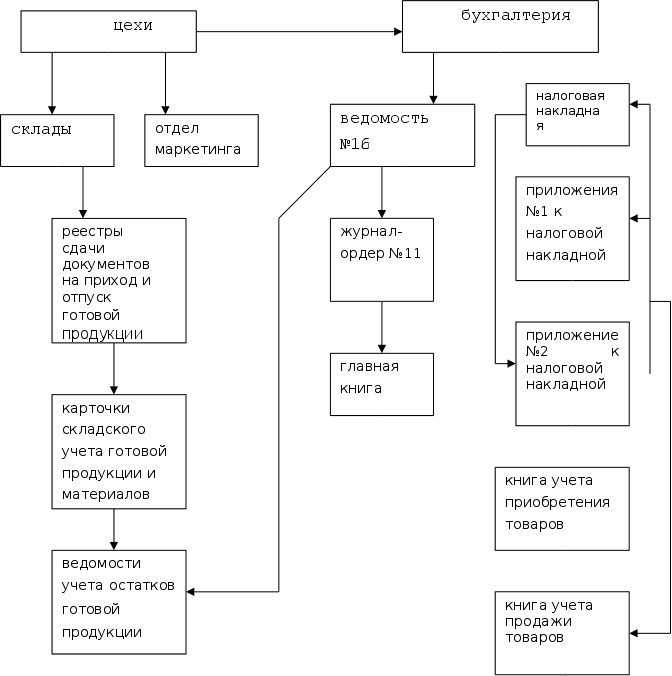
Схема 9.2.1. Организация учета готовой продукции, ее отгрузки и реализации при журнально-ордерной форме учета.
Таблица 9.2.1.
Корреспонденция счетов по учету реализации готовой продукции
|
Содержание хозяйственной операции |
Корреспонденция счетов |
|
|
дебет |
кредит |
|
|
1 |
2 |
3 |
Реализована готовая продукция |
30,31, 36, 37 |
701 |
|
Одновременно на сумму начисленных налогов и платежей |
701 |
641, 642 |
|
Реализованы товары по продажной стоимости |
30,31, 36, 37 |
702 |
|
Одновременно на сумму начисленных налогов и платежей |
702 |
641, 642 |
|
Реализация услуг и работ |
30,31, 36, 37 |
703 |
|
Одновременно на сумму начисленных налогов и платежей |
703 |
641 , 642 |
|
Реализация товарно-материальных ценностей |
30,31, 36, 37 |
712 |
|
Одновременно на сумму НДС |
712 |
641 |
|
Курсовая разница за проданную готовую продукцию |
362 |
714 |
|
Списана себестоимость готовой продукции |
791 |
901 |
|
Списана себестоимость товаров |
791 |
902 |
|
Списана себестоимость работ и услуг |
791 |
903 |
|
Получен доход от реализации производственных запасов, МБП |
30, 31, 37 |
712 |
|
Одновременно на сумму НДС |
712 |
641 |
|
Закрытие субсчета «Доходы от реализации готовой продукции» |
701 |
791 |
|
Закрытие субсчета «Доходы от реализации товаров» |
702 |
791 |
|
Закрытие субсчета «Доходы от реализации работ и услуг» |
703 |
791 |
|
Закрытие субсчетов 71 «Прочий операционный доход» |
711-719 |
791 |
|
Закрытие субсчетов 73 «Прочие финансовые доходы» |
731-733 |
792 |
|
Закрытие субсчетов 72 «Доходы от участия в капитале» |
721-723 |
793 |
|
Закрытие субсчетов 75 «чрезвычайные доходы» |
751-752 |
794 |
|
Закрытие субсчетов 74 «Прочие доходы» |
741-746 |
793 |
10. Бухгалтерский учет операций по текущему счету и другим счетам в банке
В бухгалтерском учете движение денежных средств на текущем счете по данным выписок банка отражается на активном счете 31 "Счета в банках", имеющем 4 субсчета.
Учет расчетов по банковским операциям ведется на счете 31 "Расчеты в банках", имеющем следующие субсчета:
311 "Текущие счета в национальной валюте"
312 "Текущие счета в иностранной валюте"
313 "Прочие счета в банках в национальной валюте"
314 "Прочие счета в банках в иностранной валюте".
Для отражения в бухгалтерском учете движения денежных средств, зачисленных и списанных с расчетного счета, проверяется и обрабатывается выписка банка с приложенными к ней документами. На основании записей в выписке банка бухгалтер проставляет корреспонденцию счетов, при этом на поступившие денежные средства дебетуется счет 31 «Счета в банках», а на списание — кредитуется.
Текущие банковские операции в национальной валюте ведутся на субсчете 311 "Текущие счета в национальной валюте".
Валютные операции отражаются на счете 312 "Текущие счета в иностранной валюте".
По дебету счета 312 «Текущие счета в иностранной валюте» отражается поступление денежных средств на валютные счета предприятия, а по кредиту отражается списание с валютных счетов денежных средств.
Стоимость приобретенной иностранной валюты, исчисленной в украинской валюте по курсу Национального банка Украины на дату зачисления иностранной валюты на счет предприятия в уполномоченном банке, отображается по дебету счета 312 "Текущие счета в иностранной валюте" и кредиту счета 333 "Денежные средства в пути в национальной валюте".
Основанием для проведения операций как по текущему счету в национальной валюте, так и по текущему счету в иностранной валюте, является выписка банков. Выписки банков в бухгалтерии тщательно проверяются и на их основании производятся записи в регистрах бухгалтерского учета. Обороты по кредиту счета 31 "Счета в банках" отражаются в журнале-ордере № 2, а обороты по дебету этих счетов записываются в разных журналах, но контролируются ведомостью № 2 при журнально-ордерной форме учета (схема 10.1).
Суммы по каждой выписке складываются и записываются в разрезе корреспонденции счетов в журнал-ордер и в ведомости итогами.
Журнал-ордер № 2 открывается на месяц, на каждый день предусмотрена строка. Аналогично построена ведомость № 2.
Для бухгалтерского учета наличия и движения средств на прочих счетах в банках, аккредитивах, расчетных чековых книжках применяют счет 313 "Прочие счета в банке в национальной валюте" и счет 314 "Прочие счета в банке в иностранной валюте".
Суммы по каждой выписке складываются и записываются в разрезе корреспонденции счетов в журнал-ордер и в ведомости итогами.
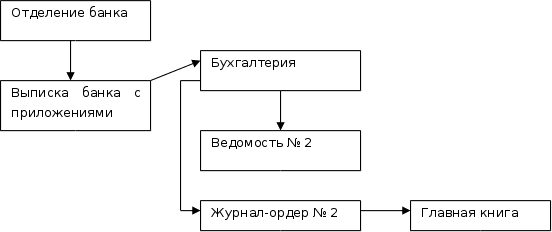
Схема 10.1. Организация бухгалтерского учета операций по счетам в банках при журнально-ордерной форме учета.
Суммы по каждой выписке складываются и записываются в разрезе корреспонденции счетов в журнал-ордер и в ведомости итогами.
Журнал-ордер № 2 открывается на месяц, на каждый день предусмотрена строка. Аналогично построена ведомость № 2.
Для бухгалтерского учета наличия и движения средств на прочих счетах в банках, аккредитивах, расчетных чековых книжках применяют счет 313 "Прочие счета в банке в национальной валюте" и счет 314 "Прочие счета в банке в иностранной валюте".
Учет операций по счету 314 "Прочие счета в банке в иностранной валюте" производится в таком же порядке, что и по денежным средствам в национальной валюте Украины. Учет по счетам 313 и 314 ведется из выписок по этим счетам. Аналитический учет построен с обеспечением получения данных о движении денежных средств по каждому направлению.
Расчеты по аккредитивам и особым счетам учитываются на счете 313 "Прочие счета в банке в национальной валюте". Зачисление денежных средств в аккредитивы отражается по дебету счетов 313, 314 и кредиту счетов 311 "Текущие счета в национальной валюте", 312 "Текущие счета в иностранной валюте", 60 "Краткосрочные ссуды" и др. Неиспользованные средства в аккредитивах возвращаются Организацию. Их восстанавливают с того счета, с которого Ей были ранее перечислены, и списывают с кредита счетов 313, 314 в дебет счетов 311, 312, 60 и др. По мере использования аккредитивов их списывают с кредита счетов 313, 314 в дебет счета 63 "Расчеты с поставщиками и подрядчиками" или других подобных счетов. Аналитический учет по счетам 313, 314 ведется по каждому выставленному аккредитиву.
На основании выписок банка синтетический и аналитический учеты по счетам 313, 314 ведутся в журнале-ордере № 3 при журнально-ордерной форме учета.
На счете 313 "Прочие счета в банке в национальной валюте" учитывается движение средств, находящихся в чековых книжках. Порядок осуществления расчетов чеками регулируется банком.
На счете 33 "Прочие денежные средства" ведется учет наличия и движения денежных документов (в национальной и иностранной валюте) по их номинальной стоимости, хранящихся в кассе предприятия: почтовые марки, оплаченные проездные документы, оплаченные путевки в санатории, пансионаты, дома отдыха и другие денежные документы. На данном счете формируется информация о денежных средствах в пути, т. е. суммах, внесенных в кассы банков, сберегательные кассы или почтовые отделения для последующего зачисления на расчетные или прочие счета предприятия. Аналитический учет денежных документов организуется по их видам.
Счет 33 "Прочие денежные средства" имеет следующие субсчета:
331 "Денежные документы в национальной валюте"
332 "Денежные документы в иностранной валюте"
333 "Денежные средства в пути в национальной валюте"
334 "Денежные средства в пути в иностранной валюте".
По дебету счета 33 "Прочие денежные средства" отображается поступление денежных документов в кассу предприятия и средств в пути, а по кредиту — выбытие денежных документов и списание средств в пути после их зачисления на соответствующие счета.
Аналитический учет денежных документов ведется по их видам.
Получение денежных документов подотчетными лицами отображается бухгалтерской записью: Дебет счета 331 "Денежные документы в национальной валюте". Кредит счета 372 "Расчеты с подотчетными лицами". На сумму израсходованных денежных документов формируется бухгалтерская запись: Дебет счета 92 "Административные расходы". Кредит счета 331 "Денежные документы в национальной валюте".
При продаже безналичной иностранной валюты формируются следующие бухгалтерские проводки:
на сумму продажи иностранной валюты: Дебет счета 334 "Денежные средства в пути в иностранной валюте". Кредит счета 312 "Текущие счета в иностранной валюте";
на сумму поступлений на текущий счет денежных средств, полученных от продажи валюты: Дебет счета 311 "Текущие счета в национальной валюте". Кредит счета 711 "Доход от реализации иностранной валюты";
на сумму проданной иностранной валюты: Дебет счета "Себестоимость реализованной иностранной валюты", Кредип счета 334 "Денежные средства & пути в иностранной тете";
на сумму начисленного вознаграждения банку: Дебет счета 334 "Денежные средства в пути в иностранной валюте". Кредит счета 685 "Расчеты с другими кредиторами", одновременно списание данной суммы на реализацию: Кредит счета 711 "Доход от реализации иностранной валюты". Дебет счета 685 "Расчеты с другими кредиторами";
сумма полученного финансового результата от продажи иностранной валюты: Дебет счета 711 "Доход от реализации иностранной валюты". Кредит счета 791 "Результат основной деятельности";
себестоимость реализованной иностранной валюты, которая определяется путем перерасчета иностранной валюты по курсу НБУ на дату продажи валюты: Дебет счета 791 ”Результат основной деятельности", Кредит счета 942 " Себестоимость реализованной иностранной валюты";
на сумму курсовой разницы на денежные средства в пути: Дебет счета 334 "Денежные средства в пути в иностранной валюте". Кредит счета 714 "Доход от операционной курсовой разницы";
списание курсовой разницы на финансовый результат: Дебет счета 714 "Доход от операционной курсовой разницы", Кредит счета 791 "Результат основной деятельности".
11. Состояние экологической безопасности
За 2000