Анализ основных показателей годовой финансовой отчетности ДЗАО "Тамбовское объединение по газификации" ОАО "Запсибгазпром"
По строке 470 «Нераспределенная прибыль (непокрытый убыток)» показываются остатки по счетам 84 «Нераспределенная прибыль (непокрытый убыток)» и 99 «Прибыли и убытки» нераспределенной прибыли прошлых отчетных лет. Расшифровка движения остатка нераспределенной прибыли прошлых лет в течение отчетного года приводится в отчете о движении капитала (форма № 3).
В годовой бухгалтерской отчетности показатель по строке 470 определяется исходя из остатка по счету 84 «Нераспределенная прибыль (непокрытый убыток)» по состоянию на отчетную дату с учетом проведенной реформации и принятых решений по распределению сумм прибыли отчетного года (покрытию сумм допущенного убытка) и использованию средств нераспределенной прибыли прошлых лет.
При рассмотрении итогов деятельности суммы нераспределенной прибыли могут быть направлены на увеличение величины резервного капитала, погашение убытков прошлых лет, на выплату дивидендов и пр.
При решении вопроса о покрытии убытков как прошлого года, так и отчетного, на эти цели могут быть направлены суммы чистой прибыли отчетного года, нераспределенной прибыли прошлых лет (за исключением прибыли, направленной на капитальные вложения), резервного капитала, добавочного капитала (за исключением сумм до оценки).
Если на начало или конец отчетного 2005 г. по счету 84 будет числиться непокрытый убыток, показатель по строке 470 типовой формы баланса должен указываться в круглых скобках, что означает его вычитание при подсчете итогов по разделу III (строка 490 типовой формы баланса).
В группе строк «Займы и кредиты» раздела IV «Долгосрочные обязательства» пассива баланса по строкам 511 и 512 показываются непогашенные суммы заемных средств, подлежащие погашению в соответствии с договорами более чем через 12 месяцев после отчетной даты.
По строке 515 приводят показатель «Отложенные налоговые обязательства», начисляемый в соответствии с ПБУ 18/02. Порядок расчета приведен в разделе 5.2. Если заемные средства подлежат погашению в течение 12 месяцев после отчетной даты, то не погашенные на конец отчетного периода их суммы отражаются по строкам 611 и 612 группы строк «Займы и кредиты» раздела V «Краткосрочные обязательства» пассива баланса.
В разделе V «Краткосрочные обязательства» отражаются суммы кредиторской задолженности, подлежащей погашению в течение 12 месяцев после отчетной даты. В случае, если суммы кредиторской задолженности подлежат погашению более чем через 12 месяцев после отчетной даты, то они показываются по строке «Прочие долгосрочные обязательства» (520).
В группе строк «Кредиторская задолженность»:
по строке «Поставщики и подрядчики» (621) показывают сумму задолженности поставщикам и подрядчикам за поступившие материальные ценности, выполненные работы и оказанные услуги. По этой строке отражают также задолженность поставщикам по неотфактурованным поставкам;
по строке «Задолженность перед персоналом организации» (622) показывают начисленные, но еще не выплаченные суммы оплаты труда;
по строке «Задолженность перед государственными внебюджетными фондами» (623) — задолженность по отчислениям на государственное социальное страхование, пенсионное обеспечение и медицинское страхование работников организации;
по строке «Задолженность по налогам и сборам» (624) показывают задолженность организации по всем видам платежей в бюджет, включая подоходный налог с работников организации;
по строке «Прочие кредиторы» (625) показывают задолженность организации по расчетам, не нашедшим отражения по другим строкам группы строк «Кредиторская задолженность». В частности, по этой строке отражают задолженность организации по платежам по обязательному и добровольному страхованию имущества и работников организации и другим видам страхования, в которых организация является страхователем; задолженность по отчислениям во внебюджетные фонды и другие специальные фонды (кроме фондов, отчисления в которые отражают по строке «Задолженность перед государственными внебюджетными фондами») в соответствии с установленным законодательством Российской Федерации порядком; сумму арендных обязательств арендованного предприятия за основные средства, переданные ей на условиях долгосрочной аренды, задолженности по кредитам банков, полученным организацией для выдачи ссуд работникам на индивидуальное жилищное строительство, на строительство садовых домиков и другие цели, а также для возмещения торговым организациям сумм за товары, проданные ими в кредит.
Дебетовое сальдо по счетам, отражающим расчеты по оплате труда и страхованию, показывают по строкам «Прочие дебиторы» (235, 246) соответствующих групп строк раздела II бухгалтерского баланса.
По строке «Задолженность перед участниками (учредителями) по выплате доходов» (630) отражается сумма задолженности организации по причитающимся к выплате дивидендам, процентам по акциям, облигациям, займам и т. п., в том числе учтенным на счете 70.
По строке «Доходы будущих периодов» (640) показывают средства, полученные в отчетном году, но относящиеся к будущим отчетным периодам (арендная плата и т. п.), а также иные суммы, учитываемые в соответствии с правилами бухгалтерского учета на счете 98 «Доходы будущих периодов».
Дебетовое сальдо по счету 98 отражают в бухгалтерском балансе по строке «Прочие оборотные активы» (270).
По строке «Резервы предстоящих расходов» (650) показывают остатки средств, зарезервированных организацией в соответствии с указанием Минфина России.
Если при уточнении учетной политики на следующий за отчетным финансовый год организация считает нецелесообразным начислять резервы предстоящих расходов и потерь, то остатки средств резервов, по которым в установленном порядке имеют место переходящие остатки, по состоянию на 1 января следующего за отчетным года, подлежат присоединению к финансовому результату организации и отражаются оборотами за январь следующим образом:
Дебет 89 «Резервы предстоящих расходов»
Кредит 91 «Прочие доходы и расходы».
По строке «Прочие краткосрочные обязательства» (660) показываются суммы краткосрочных долгов, не нашедших отражения по другим статьям раздела V бухгалтерского баланса.
Отчетная форма бухгалтерского баланса содержит справку о наличии ценностей, учитываемых на забалансовых счетах. Из нее видна величина принятых в аренду основных средств, находящихся на ответственном хранении ценностей. Сумма товаров, принятых на комиссию, свидетельствует о ведении посреднических торговых операций. В справке представлены сведения о списанных убытках предприятий-банкротов, износа жилищного фонда и объектов внешнего благоустройства, нематериальных активах, полученных в пользование и др.
Годовая финансовая отчетность: основные показатели и их анализ (на примере ДЗАО «Тамбовское объединение по газификации» ОАО «Запсибгазпром»)
Характеристика исследуемого объекта
Правовое положение Общества регламентируется Гражданским кодексом Российской Федерации, Федеральным законом «Об акционерных обществах», настоящим Уставом. Дочернее закрытого акционерного общества «Тамбовское объединение по газификации» Открытого акционерного общества «Запсибгазпром», зарегистрированного 30.06.2000 года Постановлением администрации Ленинского района г. Тамбова за №306.
Полное фирменное наименование Общества на русском языке: Дочернее закрытое акционерное общество «Тамбовское объединение по газификации» Открытого акционерного общества «Запсибгазпром».
Сокращенное фирменное наименование Общества: ДЗАО «Тамбовское объединение по газификации». Место нахождения Общества: Российская Федерация, 393461, Тамбовская область, г. Уварово, ул. Южная, дом 16. Общество учреждено на неограниченный срок деятельности.
Общество является самостоятельной коммерческой организацией, уставный капитал которой разделен на определенное число акций, удостоверяющих обязательственные права акционеров по отношению к Обществу. (Приложение 1)
Общество считается созданным как юридическое лицо с момента его государственной регистрации.
Общество является юридическим лицом и имеет в собственности обособленное имущество, учитываемое на его самостоятельном балансе, расчетный и иные счета, в том числе валютные, в учреждениях банков, может от своего имени приобретать и осуществлять имущественные и личные неимущественные права, нести обязанности, быть истцом и ответчиком в суде, арбитражном и третейском судах.
Общество имеет круглую печать, содержащую его полное фирменное наименование на русском языке и указание на место его нахождения, штампы, бланки со своим наименованием, а также вправе иметь собственную эмблему, зарегистрированный в установленном порядке товарный знак и другие средства визуальной идентификации.
Общество является собственником имущества, переданного ему в качестве вклада в уставный капитал акционерами, а также имущества, полученного в результате своей коммерческой деятельности и по иным основаниям.
Общество несет ответственность по своим обязательствам всем принадлежащим ему имуществом.
Общество может создавать филиалы и открывать представительства, которые осуществляют деятельность от имени Общества.
Филиалы и представительства не являются юридическими лицами и действуют на основании утверждаемых общим собранием акционеров Общества положений.
Общество в соответствии с законодательством вправе иметь дочерние и зависимые общества.
Основной целью деятельности Общества является расширение рынка товаров и услуг, а также извлечение прибыли.
Основными видами деятельности Общества являются:
— проектирование и выполнение строительно-монтажных работ;
газификация жилых домов и промышленных объектов;
эксплуатация линейной части газопроводов, газораспределительных станций и другого газового оборудования;
строительство, пуско-наладка и эксплуатация газопроводов, объектов газоснабжения и газораспределительных станций;
поставка газа потребителям;
выполнение работ по бестраншейной прокладке трубопроводов различного назначения.
Для достижения своих целей Общество обеспечивает:
планирование своей деятельности и определение перспектив развития, исходя из необходимости экономического и социального развития Общества, получения прибыли и повышения доходов работников;
повышение эффективности использования имущества и финансовых средств;
совершенствование организации управления, форм и методов хозяйствования и т.д.
Уставный капитал Общества состоит из номинальной стоимости размещенных обществом акций и составляет 15000,00 (пятнадцать тысяч) рублей.
Уставный капитал разделен на 1500 обыкновенных акций номинальной стоимостью 10 рублей каждая.
Общество вправе дополнительно к размещенным акциям разместить 500000 штук обыкновенных акций номинальной стоимостью 10 рублей (объявленные акции).
Органами управления Обществом являются:
Общее собрание акционеров;
Генеральный директор;
Ликвидационная комиссия (в случае ликвидации Общества).
Высшим органом управления Общества является общее собрание акционеров.
Общество обязано ежегодно проводить годовое общее собрание акционеров. Проводимые помимо годового общие собрания акционеров являются внеочередными.
К компетенции общего собрания акционеров относятся:
внесение изменений и дополнений в Устав Общества или утверждение Устава Общества в новой редакции;
реорганизация Общества;
ликвидация Общества, назначение ликвидационной комиссии и утверждение промежуточного и окончательного ликвидационных балансов;
определение приоритетных направлений деятельности Общества и т.д.
Вопросы, отнесенные к компетенции общего собрания акционеров, не могут быть переданы на решение другим органам Общества.
Общее собрание акционеров не вправе рассматривать и принимать решения по вопросам, не отнесенным к его компетенции.
За исключением случаев, установленных федеральными законами, правом голоса на общем собрании акционеров по вопросам, поставленным на голосование, обладают:
акционеры — владельцы обыкновенных акций Общества;
акционеры — владельцы привилегированных акций Общества в случаях, предусмотренных ФЗ «Об акционерных обществах».
Общество вправе дополнительно информировать акционеров о проведении общего собрания акционеров через иные средства массовой информации (телевидение, радио).
В сообщении о проведении общего собрания акционеров должны быть указаны:
полное фирменное наименование Общества и место нахождения Общества;
форма проведения общего собрания акционеров (собрание или заочное голосование);
дата, место, время проведения общего собрания акционеров, почтовый адрес, по которому могут направляться заполненные бюллетени, дата окончания приема бюллетеней для голосования;
Повторное общее собрание акционеров правомочно (имеет кворум), если в нем приняли участие акционеры, обладающие в совокупности не менее чем 30 процентами голосов размещенных голосующих акций Общества.
Голосование на общем собрании акционеров осуществляется по принципу «одна голосующая акция общества — один голос».
Протокол общего собрания акционеров составляется не позднее 15 дней после закрытия общего собрания акционеров в двух экземплярах. Оба экземпляра подписываются председательствующим на общем собрании акционеров и секретарем общего собрания акционеров.
В протоколе общего собрания акционеров указываются:
место и время проведения общего собрания акционеров;
общее количество голосов, которыми обладают акционеры — владельцы голосующих акций Общества;
количество голосов, которыми обладают акционеры, принимающие участие в собрании;
председатель (президиум) и секретарь собрания, повестка дня собрания.
В протоколе общего собрания акционеров Общества должны содержаться основные положения выступлений, вопросы, поставленные на голосование, и итоги голосования по ним, решения, принятые собранием.
Руководство текущей деятельностью Общества осуществляется Генеральным директором, который избирается общим собранием акционеров сроком на три года. Генеральный директор подотчетен общему собранию акционеров.
К компетенции Генерального директора относятся все вопросы руководства текущей деятельностью Общества, за исключением вопросов, отнесенных к компетенции общего собрания акционеров. (Приложение 2)
Исполнительный орган Общества организует выполнение решений общего собрания акционеров.
Генеральный директор:
без доверенности действует от имени Общества;
представляет его интересы как на территории РФ, так и за ее пределами;
при условии наличия решения общего собрания акционеров Общества о совершении соответствующей сделки, совершает сделки с недвижимым имуществом, незавершенным строительством, транспортными средствами, оборудованием и правами на перечисленное имущество, договоры займа, кредита, поручительства, выдает векселя Общества и по своему усмотрению совершает иные сделки с учетом ограничений, установленных законодательством, настоящим Уставом;
издает приказы и дает указания, обязательные для исполнения всеми работниками Общества;
выдает доверенности на совершение действий от имени Общества исключительно в пределах компетенции исполнительного органа Общества;
открывает счета в банках и иных кредитных учреждениях;
организует ведение бухгалтерского учета и отчетности;
созывает годовое и внеочередные общие собрания акционеров; утверждает повестку дня общего собрания акционеров.
Анализ основных показателей годовой финансовой отчетности ДЗАО «Тамбовское объединение по газификации» ОАО «Запсибгазпром»
Годовая финансовая отчетность является основным источником информации о финансовом состоянии предприятия. Ее анализ позволяет говорить о перспективах его развития, об эффективности работы управленческих служб и производственных звеньев.
Для достижения поставленной цели службы проводят анализ на основе бухгалтерской отчетности. Виды и группы активов и обязательств организации являются предметом финансово-экономического анализа.
Анализ основных показателей годовой финансовой отчетности характеризируется системой показателей, отражающих состояние капитала в процессе его кругооборота и способность субъекта хозяйствования финансировать свою деятельность на фиксированный момент времени.
Финансовое состояние может быть устойчивым, неустойчивым и кризисным. (Приложение 3)
Основные показатели финансовой отчетности характеризуется обеспеченностью финансовыми ресурсами, необходимыми для нормального функционирования предприятия, целесообразностью их размещения и эффективностью использования, финансовыми взаимоотношениями с другими юридическими и физическими лицами, платежеспособностью и финансовой устойчивостью.
Главная цель финансовой деятельности сводится к одной стратегической задаче – к увеличению активов предприятия. Для этого оно должно постоянно поддерживать платёжеспособность и рентабельность, а также оптимальную структуру актива и пассива баланса.
Финансово устойчивым является такой хозяйствующий субъект, который за счет собственных средств покрывает средства, вложенные в активы (основные фонды, нематериальные активы, оборотные средства), не допускает неоправданной дебиторской и кредиторской задолженности и расплачивается в срок по своим обязательствам.
Основой финансовой устойчивости являются рациональная организация и использование оборотных средств. В процессе анализа финансового состояния большое внимание уделяется составу и размещению активов предприятия. Анализ состава и размещения активов ДЗАО «Тамбовское объединение по газификации» ОАО «Запсибгазпром» проводится по следующей форме (Таблица 6):
Таблица 6
Состав, динамика и структура имущества предприятия
| Показатели | Код строки в форме № 1 | Сумма, тыс.руб. | Темп прироста, % (+,–) | Удельный вес в имуществе предприятия, % | ||||
| на начало года | на конец года |
изменение
за год |
на начало года | на конец года |
изменение
за год |
|||
|
1. Имущество предприятия, всего в том числе: |
300 | 26621 | 32515 | 5894 | 122,14042 | 100 | 100 | 0 |
|
2. Внеоборотные
активы |
190 | 12467 | 13780 | 1313 | 110,5318 | 46,831449 | 42,38044 | -4,4510091 |
| 2.1. нематериальные активы | 110 | 0 | 0 | |||||
| 2.2. основные средства | 120 | 8256 | 11998 | 3742 | 145,32461 | 31,01311 | 36,89989 | 5,8867824 |
| 2.3. незавершенное строительство | 130 | 4187 | 1729 | -2458 | 41,294483 | 15,728185 | 5,317546 | -10,410639 |
| 2.4. долгосрочные вложения | 140 | 0 | 0 | |||||
| 2.5. прочие внеоборотные активы | 150 | 0 | 0 | |||||
| 3. Оборотные активы | 290 | 14154 | 18735 | 4581 | 132,36541 | 53,168551 | 57,61956 | 4,4510091 |
| из них 3.1. запасы | 210 | 2308 | 2781 | 473 | 120,49393 | 8,6698471 | 8,552976 | -0,1168716 |
| 3.2. НДС | 220 | 441 | 24 | -417 | 5,4421769 | 1,6565869 | 0,073812 | -1,5827748 |
| 3.3. дебиторская задолженность | 240 | 11388 | 15870 | 4482 | 139,35722 | 42,778258 | 48,80824 | 6,0299846 |
| 3.4. краткосрочные финансовые вложения | 250 | 0 | 0 | |||||
| 3.5. денежные средства | 260 | 15 | 59 | 44 | 393,33333 | 0,0563465 | 0,181455 | 0,1251082 |
| 3.6. прочие оборотные активы | 270 | 0 | 0 | |||||
В таблице (Таблица 6) постатейно записаны сведения о размещении капитала, имеющегося в распоряжении предприятия. На основании этих данных можно проследить за изменениями в составе и структуре активов предприятия, откуда следует, что к концу года сумма основных средств увеличилась на 3742 т.руб.(5,9%). Общая сумма оборотных активов к концу года увеличилась на 4581 т.руб. (4,5%) за счет значительного увеличения в них суммы дебиторской задолженности – на 4482 т.руб. (6,0%) и денежных средств – на 44 т.руб. (3,4%).
Представим данные таблицы (Таблица 6) в графическом виде.
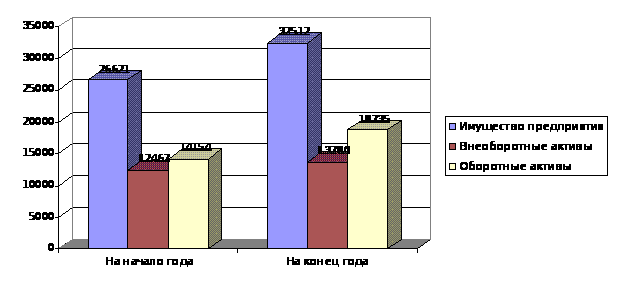
Рис. 6 Динамика основных показателей структуры и имущества предприятия
Из данных таблицы видно, что активы предприятия увеличились за отчётный год на 5894 т.руб. Средства в активах распределились следующим образом: основные средства – 11998 т.руб. или 36,9%; незавершённое строительство – 1729 т.руб. или 5,3%; оборотные средства – 18735 руб. или 57,6%.
Изменилось органическое строение капитала: на начало года отношение оборотного капитала к основному составляло 1,2, а на конец года – 1,4. Это свидетельствует об ускорении темпов его оборачиваемости, а это может быть свидетелем того, что вложенные в предприятие ресурсы используются эффективно.
Важным показателем оценки финансовой устойчивости является темп прироста реальных активов (реально существующих собственного имущества и финансовых вложений по их действительной стоимости). Реальными активами не являются нематериальные активы, износ основных фондов и материалов, использование прибыли, заемные средства.
Темп прироста реальных активов характеризует интенсивность наращивания имущества и определяется по формуле:
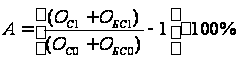 10
где А – темп прироста реальных активов, %,
Ос – основные средства и вложения без учета износа, торговой наценки, нематериальных активов, использованной прибыли,
Обс – оборотные средства
Имеем:
А = ((11998 + 18735) / (8256 + 14154) – 1) Ч 100% = 37,1%
Таким образом, интенсивность прироста реальных активов за год увеличилась на 37,1 %, что свидетельствует об улучшении финансовой устойчивости предприятия.
Следующим моментом анализа является изучение динамики и структуры источников финансовых ресурсов.
Таблица 6
Анализ динамики и структуры источников финансовых ресурсов (данные для анализа - приложение - бух баланс)
| Показатели |
Код строки в форме № 1 |
Сумма, тыс.руб. |
Темп прироста % (+,–) |
Удельный вес в капитале, вложенном в имущество % | ||||
| на начало года | на конец года | измене-ние за год (+,–) | на начало года | на конец года | измене-ние за год (+,–) | |||
|
1. Источники капитала предприятия, всего в том числе: |
700 | 26621 | 32515 | 5894 | 122,1 | 100 | 100 | 0 |
| 2. Собственный капитал | 4902 | 9661 | 9661 | 0 | 100 | 36,3 | 29,7 | -6,6 |
| из него:2.1. уставной капитал | 410 | - | - | |||||
| 2.2. добавочный капитал | 420 | 9661 | 9661 | 0 | 100 | 36,3 | 29,7 | -6,6 |
| 2.3. резервный капитал | 430 | - | - | |||||
| 2.4. фонд социальной сферы | ||||||||
| 2.5. целевые финансирование и поступления | ||||||||
| 2.6. нераспределенная прибыль прошлых лет | ||||||||
| 2.7. Непокрытый убыток прошлых лет | ||||||||
| 2.8. нераспределенная прибыль отчетного года | 470 | х | - | х | х | |||
| 2.9. Непокрытый убыток отчетного года | ||||||||
| 3. Заемный капитал | 590+690 | 16960 | 22854 | 5894 | 134,8 | 63,7 | 70,3 | 6,6 |
| из него:3.1. долгосрочные заемные средства | 590 | 63 | 105 | 42 | 166,7 | 0,2 | 0,3 | 0,1 |
| 3.2. краткосрочные заемные средства | 690 | 16897 | 22749 | 5852 | 134,6 | 63,5 | 70,0 | 6,5 |
| из них:3.2.1. кредиты банков | ||||||||
| 3.2.2. кредиторская задолженность | 620 | 16199 | 21774 | 5575 | 134,4 | 60,9 | 67,0 | 6,1 |
| 3.2.3. расчеты по дивидендам | 630 | - | - | |||||
| 3.2.4. доходы будущих периодов | 640 | - | - | |||||
| 3.2.5. резервы предстоящих расходов и платежей | ||||||||
| 3.2.6. прочие краткосрочные пассивы | 660 | 697 | 974 | 277 | 139,7 | 2,6 | 3,0 | 0,4 |
Из таблицы (Таблица 6) видно, что сумма всех источников финансовых ресурсов предприятия увеличилась на 5894 т.руб., в том числе собственные средства не изменились, привлеченные средства увеличились на 5894 т.руб., или на 6,6% (в основном за счет увеличения задолженности кредиторам на 5575 т.руб.). За отчетный год изменился состав источников средств: доля собственных средств уменьшилась на -6,6 процентных пункта; привлеченных средств увеличилось на 6,6 процентных пункта. Это свидетельствует о удовлетворительной работе предприятия.
Представим данные таблицы (Таблица 6) в графическом виде.
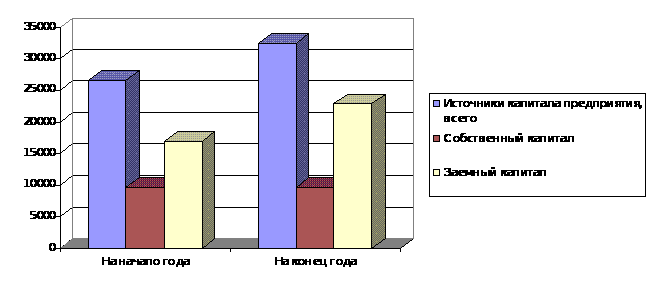
Рис. 6 Основные показатели динамики и структуры источников финансовых ресурсов
Дадим характеристику динамики текущих расчётных отношений с дебиторами и кредиторами (используем данные приложения к бухгалтерскому балансу).
Таблица 6
Динамика состояния текущих расчётных отношений с дебиторами и кредиторами по данным годовой отчётности
| Показатели | Код строки в форме № 1 | Сумма, тыс.руб. | ||
| на начало года | на конец года | измене-ние за год (+,-) | ||
| 1. Наличие собственных оборотных средств | 490-190 | -2806 | -4119 | -1313 |
| 2. Запасы за вычетом расходов будущих периодов | 210-216 | 2299 | 2669 | 370 |
| 3. Дебиторская задолженность покупателей и заказчиков | 241 | 4245 | 6155 | 1910 |
| 4. Векселя к получению | - | |||
| 5. Авансы выданные | 245 | 0 | 0 | |
| 6. Итого стр. (2+3+4+5) | 3738 | 4705 | 967 | |
| 7. Краткосрочные кредиты банков и займы* | 641 | |||
| 8. Кредиторская задолженность поставщикам и подрядчикам | 621 | 2104 | 336 | -1768 |
| 9. Векселя к уплате | ||||
| 10. Авансы полученные | 627 | |||
| 11. Итого стр. (7+8+9+10) | 690 | 2104 | 336 | -1768 |
| 12. Запасы, не прокредитованные банком (стр. 6 – стр. 11) | 1634 | 4369 | 2735 | |
| 13. Излишек (+) недостаток (–) собственных оборотных средств для покрытия запасов и дебиторской задолженности за продукцию, товары, работы, услуги (стр. 1 – стр. 12) | -4440 | -8488 | -4048 | |
| 14. Сумма средств, приравненных к собственным | ||||
| 15. Излишек (+) недостаток (–) собственных оборотных и приравненных к ним средств для покрытия запасов и дебиторской задолженности за продукцию. товары, работы, услуги (стр. 1 + стр. 14 - стр. 12) | ||||
| * Под запасы | ||||
Анализ данных таблицы (Таблица 6) показывает, что в течение года дебиторская задолженность увеличилась на 1910 тыс. руб., а это создаёт финансовые затруднения, т.к. предприятие будет чувствовать недостаток финансовых ресурсов для приобретения производственных запасов, выплаты заработной платы и др. Кроме того, замораживание средств в дебиторской задолженности приводит к замедлению оборачиваемости капитала. Поэтому каждое предприятие должно быть заинтересовано в сокращении сроков погашения причитающихся ему платежей. Необходимо отметить и то, что кредиторская задолженность увеличилась на 5575 тыс. руб., что отрицательно сказывается на финансовом состоянии предприятия. Сравним общий объём дебиторской и кредиторской задолженности:
В абсолютном выражении:
На начало года: 16199 – 11388 = 4811 т.руб.
На конец года: 21774 – 15870 = 5904 т.руб.
В относительном выражении:
На начало года: 16199 / 11388 = 1,42
На конец года: 21774 / 15870 = 1,37
Т.е на начало года кредиторская задолженность существенно превышает дебиторскую (на 4811 т.руб. или в 1,42 раза), на конец года эта разница возрастает (до в 5904 т.руб., но и уменьшается по отношению к дебиторской задолженности в 1,37 раза), а это значит, что финансовое состояние предприятия можно характеризовать как нестабильное, подобная ситуация может привести к несбалансированности денежных потоков. (Приложение 4)
Для анализа структуры источников капиталов предприятия и оценки степени финансовой устойчивости и финансового риска, рассчитываются следующие показатели:
Для оценки финансовой устойчивости предприятия используются коэффициенты автономии и финансовой устойчивости.
Коэффициент автономии характеризует независимость финансового состояния предприятия от заемных источников средств. Он показывает долю собственных средств в общей сумме источников.
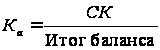 10
где К а – коэффициент автономии,
СК – собственные средства,. руб.,
КАО = 9661 / 9955 = 0,97
КА1 = 9661 / 10664 = 0,91
Минимальное значение КА принимается на уровне 0,6. Так как КА и в базисном и в отчетном периодах больше 0,6, то это свидетельствует о полной финансовой устойчивости ДЗАО «Тамбовское объединение по газификации» ОАО «Запсибгазпром».
Коэффициент финансовой устойчивости представляет собой соотношение собственных и заемных средств.
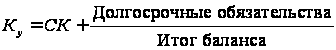 10
где Ку - коэффициент устойчивости,
СК– собственные средства, руб.,
Имеем:
Ку 0 = 9661 + 63/9955 = 1
Ку 1 = 9661+105 / 10664 = 0,9
Таким образом, ДЗАО «Тамбовское объединение по газификации» ОАО «Запсибгазпром» является финансово – устойчивым.
Далее проанализируем несколько специфических коэффициентов финансовой устойчивости ДЗАО «Тамбовское объединение по газификации» ОАО «Запсибгазпром».
Прежде всего, это коэффициент концентрации привлеченного капитала.
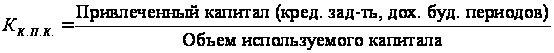 10
Кк.п.к. = 21774 / 32515 = 0,67
Так как доля привлеченного капитала гораздо ниже установленную норму, то предприятие можно считать финансово неустойчивым.
Источниками образования собственных средств являются уставной капитал, отчисления от прибыли (в резервный фонд, в фонды социального назначения – фонд накопления и фонд потребления), целевые финансирования и поступления, вклады учредителей и арендные обязательства.
Анализ наличия и движения собственных оборотных средств предприятия предполагает определение фактического размера средств и факторов, влияющих на их динамику.
Рассчитаем следующий коэффициент – это коэффициент концентрации собственного капитала.
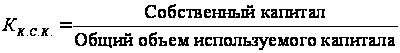 10
Кк.с.к. = 9661 / 32515 = 0,3
Этот коэффициент ниже установленного показателя и показывает, что концентрация собственного капитала составляет 30%.
Для того чтобы охарактеризовать коэффициент маневренности собственного капитала необходимо данный коэффициент рассмотреть в динамике.
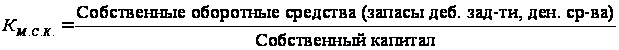 10
К м. с. к .0 = 14154 / 9661 = 1,47
К м. с. к 1 = 18735 / 9661 = 1,94
Ум. с. к = К м. с. к .1 / К м. с. к .0 = 1,94 / 1,47 = 1,32
Динамика коэффициента маневренности собственного капитала больше единицы. Для предприятия это положительная тенденция.
Это говорит о том, что у предприятия к концу периода повышается доля тех средств, которыми оно может относительно свободно маневрировать.
Коэффициент инвестирования
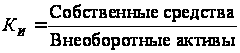 10
Ки0 = 9661 / 12467 = 0,8
Ки1 = 9661 / 13780 = 0,7
Коэффициента инвестирования и в отчётном, и в предыдущем году ниже норматива. К тому же имеет тенденцию к снижению.
Коэффициент общей текущей ликвидности – отношение всей суммы оборотных активов, включая запасы и незавершенное производство, к общей сумме краткосрочных обязательств. Он показывает степень, в которой оборотные активы покрывают оборотные пассивы.
Таблица 6
Группировка активов и пассивов по уровню ликвидности
| Группа активов | Сроки баланса | Сумма, руб. | Группа пассивов | Строки баланса | Сумма, руб. | ||
| На нач. года | На кон. года | На нач. года | На кон. года | ||||
| Наиболее ликвидные активы (А 1) | 250 + 260 | 15 | 59 | Наиболее ликвидные пассивы (П1) | 620+ 630+ 660 | 16199 | 21774 |
| Быстрореализуемые активы (А 2) | 240+ 270 | 11388 | 15870 | Краткосрочные обязательства (П2) | 610 | - | - |
| Медленнореализуемые активы (А 3) | 210+ 220 + 230 |
2308 4187 |
2781 1730 |
Долгосрочные обязательства (П3) | 590 | - | - |
| Труднореализуемые активы (А 4) | 190 | 8256 | 11998 | Собственный капитал (П4) | 490+ 640+ 650 | - | - |
| Валюта баланса | 300 | 26154 | 32438 | Валюта баланса | 700 | 16199 | 21774 |
Коэффициент общей текущей ликвидности – отношение всей суммы оборотных активов, включая запасы и незавершенное производство, к общей сумме краткосрочных обязательств. Он показывает степень, в которой оборотные активы покрывают оборотные пассивы.
Коэффициент текущей ликвидности определяется по формуле:
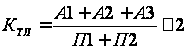 10
К тл0 = (15 + 11388 + 2308) / 16199 = 0,8
К тл1 = (59 + 15870 + 2781) / 21774 = 0,9
Данный коэффициент значительно меньше норматива. Это означает, что для кредиторов нет уверенности, что долги будут погашены.
Рассчитанный коэффициент общей текущей ликвидности не удовлетворяет указанным требованиям, к тому же наметилась тенденция к его понижению, т.е. возросла вероятность того, что предприятие не сможет погасить свои долги.
Коэффициент промежуточной (критической) ликвидности - отражает платежные возможности предприятия для своевременного и быстрого погашения дебиторской задолженности.
Коэффициент критической ликвидности определяется по формуле:
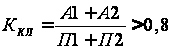 10
К кл0 = (15 + 11388) / 16199 = 0,7
К кл1 = (59 + 15870) / 21774 = 0,7
В данном случае его величина на начало периода не соответствует норме, и в конце периода он становится ниже нормативного уровня, т.е. ДЗАО «Тамбовское объединение по газификации» ОАО «Запсибгазпром» не сможет быстро и вовремя погасить свою дебиторскую задолженность, ему не хватит собственных денежных средств.
Коэффициент абсолютной ликвидности – определяется отношением денежных средств и краткосрочных финансовых вложений ко всей сумме краткосрочных долгов предприятия. Он показывает, какая часть краткосрочных обязательств может быть погашена за счет имеющейся денежной наличности. Чем выше его величина, тем больше гарантия погашения долгов.
Коэффициент абсолютной ликвидности определяется по формуле:
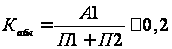 10
К абл0 = 15/16199 = 0,001
К абл1 = 59 / 21774 = 0,003
В нашем случае коэффициент не превышает нормативный уровень,