Бухгалтерский учет, аудит и экономический анализ движения денежных средств на предприятии АПК
Различные виды текущих активов обладают различной ликвидностью, под которой понимают временной период, необходимый для конвертации данного актива в денежные средства, и расходы по обеспечению этой конвертации. Только денежным средствам присуща абсолютная ликвидность. Для того чтобы вовремя оплачивать счета поставщиков, предприятие должно обладать определенным уровнем абсолютной ликвидности. Его поддержание связано с некоторыми расходами, точный расчет которых в принципе невозможен. Поэтому принято в качестве цены за поддержание необходимого уровня ликвидности принимать возможный доход от инвестирования среднего остатка денежных средств в государственные ценные бумаги. Основанием для такого решения является предпосылка, что государственные ценные бумаги безрисковые, точнее степенью риска, связанного с ними, можно пренебречь. Таким образом, деньги и подобные ценные бумаги относятся к классу активов с одинаковой степенью риска, следовательно, доход (издержки) по ним является сопоставимым.
Однако вышеизложенное не означает, что запас денежных средств не имеет верхнего предела. Дело в том, что цена ликвидности увеличивается по мере того, как возрастает запас наличных денег. Если доля денежных средств в активах предприятия невысокая, небольшой дополнительный приток их может быть крайне полезен, в обратном случае наоборот. Перед главным бухгалтером стоит задача определить размер запаса денежных средств исходя из того, чтобы цена ликвидности не превысила маржинального процентного дохода, но государственным ценным бумагам.
С позиции теории инвестирования денежные средства представляют собой один из частных случаев инвестирования в товарно-материальные ценности. Поэтому к ним применимы общие требования. Во-первых, необходим базовый запас денежных средств для выполнения текущих расчетов. Во-вторых, необходимы определенные денежные средства для покрытия непредвиденных расходов. В-третьих, целесообразно иметь определенную величину свободных денежных средств для обеспечения возможного или прогнозируемого расширения деятельности.
Таким образом, к денежным средствам могут быть применены модели, разработанные в теории управления запасами и позволяющие оптимизировать величину денежных средств. Речь идет о том, чтобы оценить:
а) общий объем денежных средств и их эквивалентов;
б) какую их долю следует держать на расчетном счете, а какую в виде быстрореализуемых ценных бумаг;
в) когда и в каком объеме осуществлять взаимную трансформацию денежных средств и быстрореализуемых активов1.
В западной практике наибольшее распространение получили модель Баумола и модель Миллера — Орра. Первая была разработана В. Баумолом (W. Baumol) в 1952 г., вторая — М. Миллером (М. Miller) и Д. Орром (D. Оrr) в 1966 г. Непосредственное применение этих моделей в отечественную практику пока затруднено ввиду сильной инфляции, аномальных учетных ставок, неразвитости рынка ценных бумаг и т.п., поэтому приведем лишь краткое теоретическое описание данных моделей и их применение на условных примерах.
Далее в работе рассматриваются два метода определения оптимального уровня денежных средств. Это: Модель Баумола и Модель Миллера – Орра и их сравнительные характеристики.
Модель Баумола
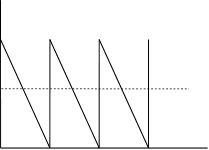
Если ФГУСХП «Ростовское» СКВО МО РФ начинает работать, имея максимальный и целесообразный для себя уровень денежных средств, и затем постоянно расходует их в течение некоторого периода времени. Все поступающие средства от реализации товаров и услуг предприятие вкладывает в краткосрочные ценные бумаги. Как только запас денежных средств истощается, т. е. становится равным нулю или достигает некоторого заданного уровня безопасности, предприятие продает часть ценных бумаг и тем самым пополняет запас денежных средств до первоначальной величины. Таким образом, динамика остатка средств на расчетном счете представляет собой “пилообразный” график (рис. 3.4).
Остаток средств
на расчетном счете
Время
Q
Q/2
Рисунок 3.4 График изменения остатка средств на расчетном счете (модель Баумола)
Сумма пополнения (Q) вычисляется по формуле
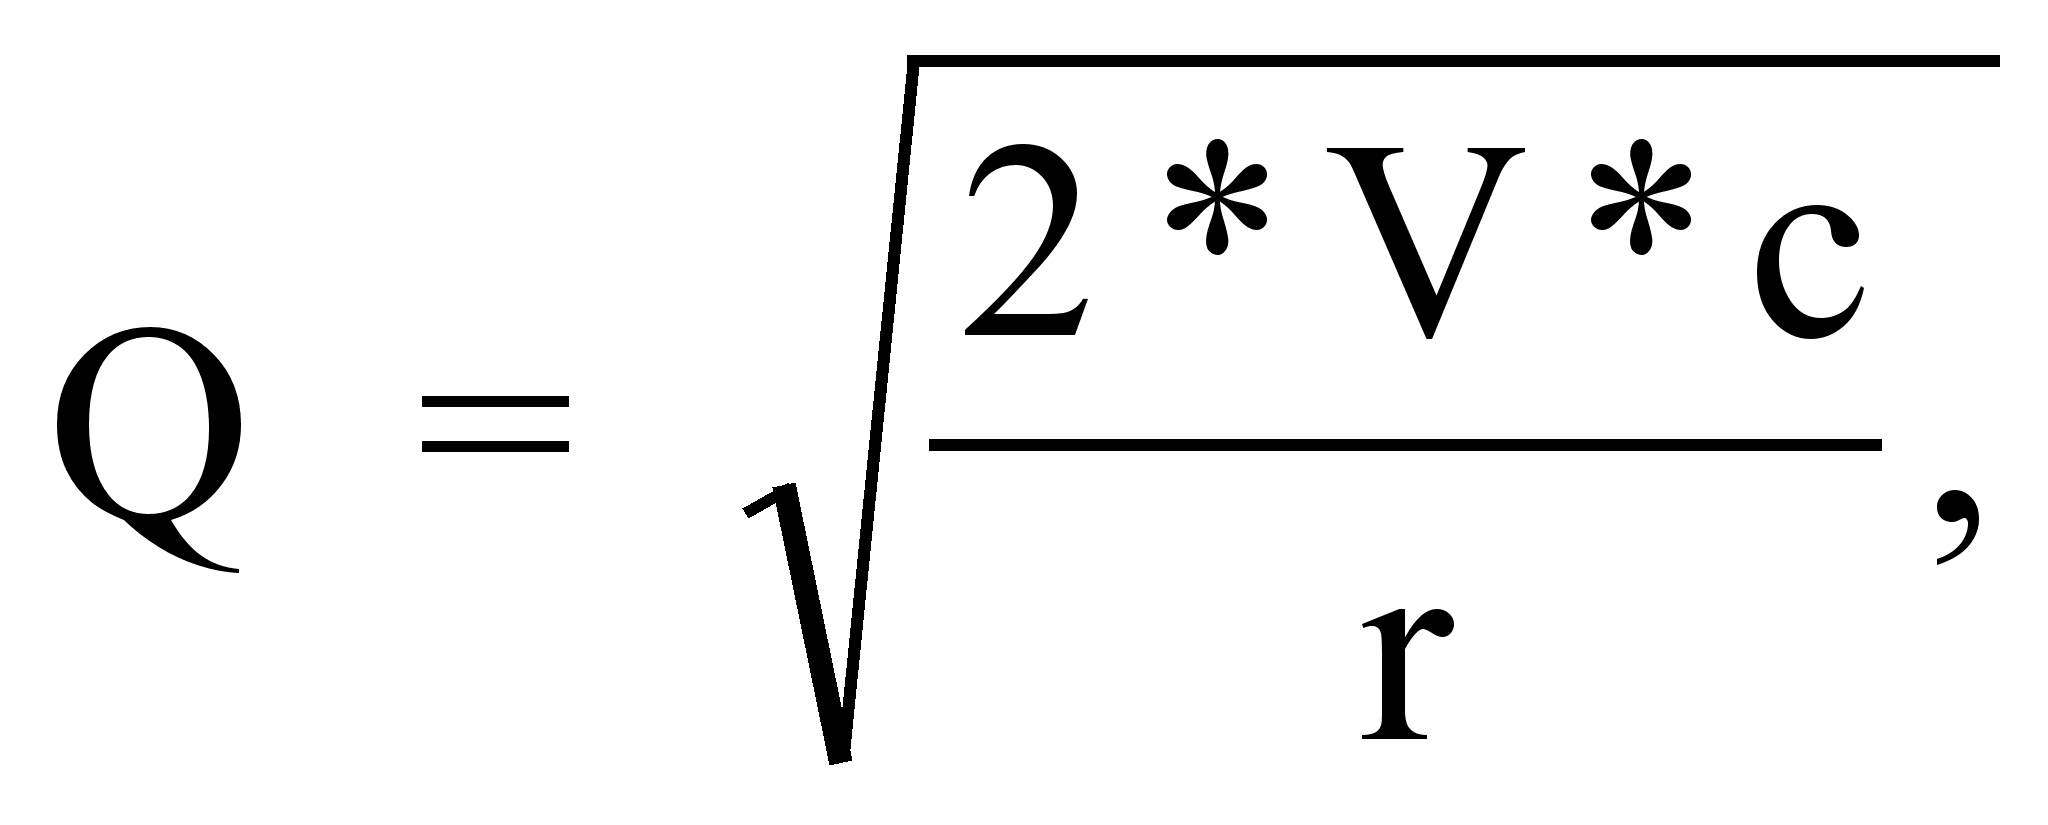
где V - прогнозируемая потребность в денежных средствах в периоде (год, квартал, месяц);
с - расходы по конвертации денежных средств в ценные бумаги:
r - приемлемый и возможный для предприятия процентный доход по краткосрочным финансовым вложениям, например, в государственные ценные бумаги.
Таким образом, средний запас денежных средств ФГУСХП «Ростовское» СКВО МО РФ составляет Q/2, а общее количество сделок по конвертации ценных бумаг в денежные средства (k) равно:
k = V : Q.
Общие расходы (ОР) по реализации такой политики управления денежными средствами составят:
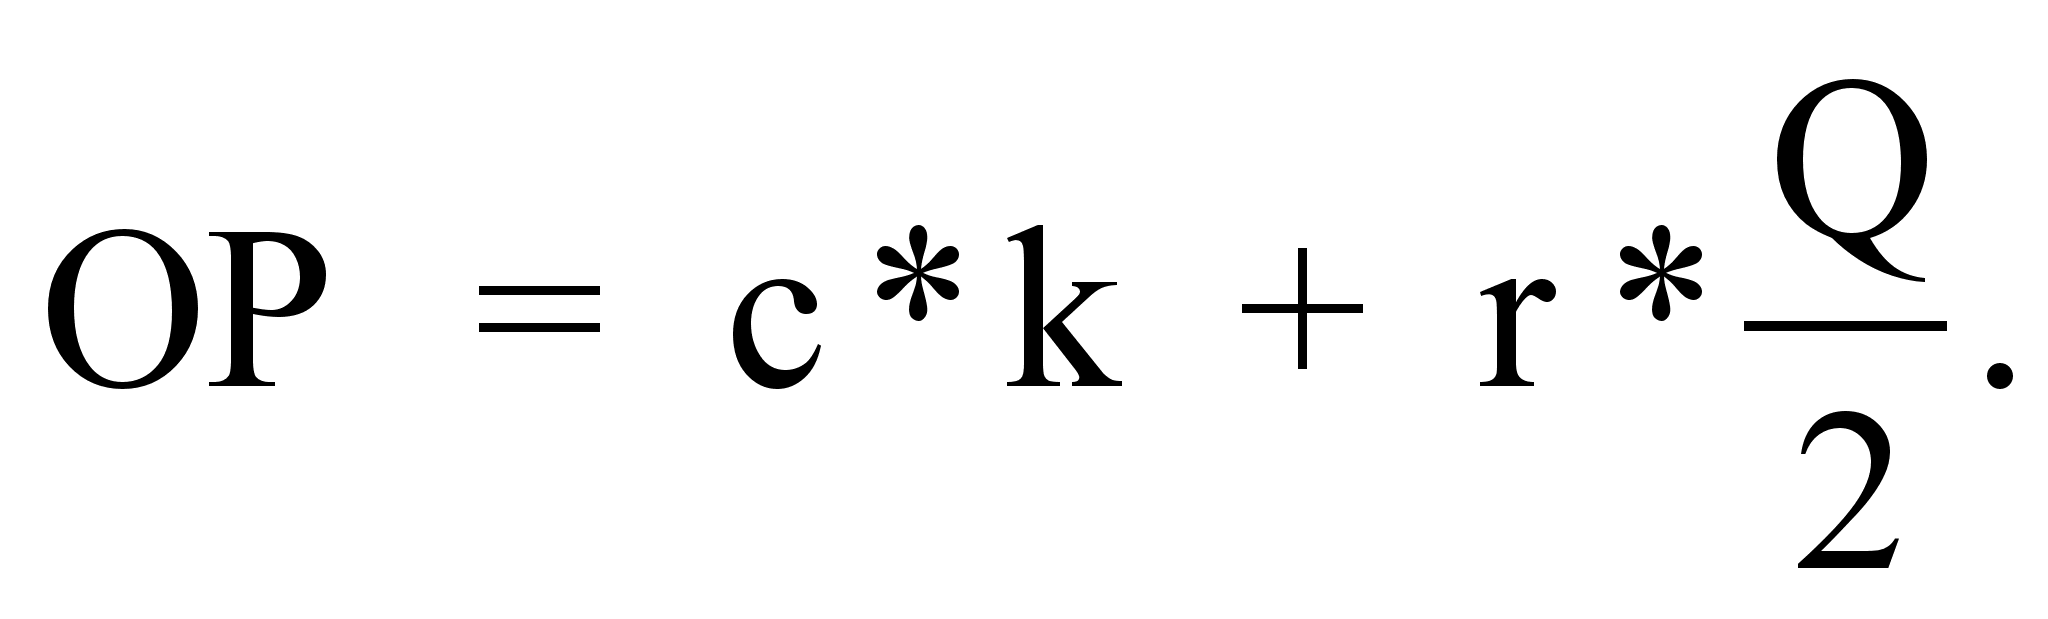
Первое слагаемое в этой формуле представляет собой прямые расходы, второе - упущенная выгода от хранения средств на расчетном счете вместо того, чтобы инвестировать их в ценные бумаги.
Денежные расходы ФГУСХП «Ростовское» СКВО МО РФ в течение года составляют 1,5 млн. руб. Процентная ставка по государственным ценным бумагам равна 8%, а затраты, связанные с каждой их реализацией, составляют 25 руб. Следовательно, Q -= 30,6 тыс. руб.
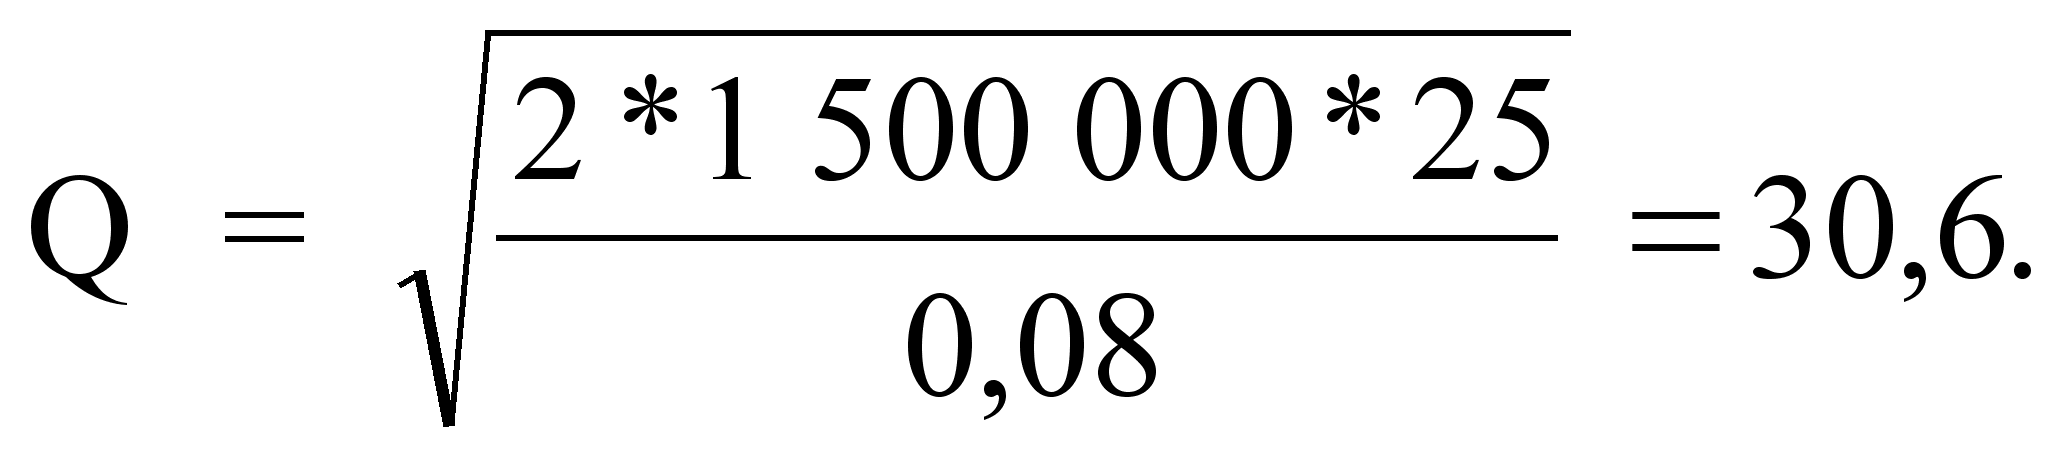
Средний размер денежных средств на расчетном счете составляет 15,3 тыс. руб. Общее количество сделок по трансформации ценных бумаг в денежные средства за год составит:
1500 000 руб. : 30 600 руб. = 49.
Таким образом, политика предприятия по управлению денежными средствами и их эквивалентами такова: как только средства на расчетном счете истощаются, предприятие должно продать часть, ценных бумаг приблизительно на сумму в 30 тыс. руб.
Такая операция будет выполняться примерно раз в неделю. Максимальный размер денежных средств на расчетном счете составит 30,6 тыс. руб., средний 15,3 тыс. руб.
Модель Миллера – Орра
Модель Баумола проста и в достаточной степени приемлема для предприятия, в связи с тем, что денежные расходы принципе стабильны и. прогнозируемы. В иных случаях такое случается редко; остаток средств на расчетном счете изменяется случайным образом, причем возможны значительные колебания.
Модель, разработанная Миллером и Орром, представляет собой компромисс между простотой и реальностью. Она помогает ответить на вопрос: как предприятию следует управлять своим денежным запасом, если невозможно предсказать каждодневный отток или приток денежных средств. Миллер и Орр использую при построении модели процесс Бернулли - стохастический процесс, в котором поступление и расходование денег от периода к периоду являются независимыми случайными событиями.
Логика действий главного бухгалтера по управлению остатком средств на расчетном счете представлена па рисунке и заключается в следующем. Остаток средств на счете хаотически меняется до тех пор, пока не достигает верхнего предела. Как только это происходит, предприятие начинает покупать достаточное количество ценных бумаг с целью вернуть запас денежных средств к некоторому нормальному уровню (точке возврата). Если запас денежных средств достигает нижнего предела, то в этом случае предприятие продает свои ценные бумаги и таким образом пополняет запас денежных средств до нормального предела.
Запас
денежных
средств
Вложение избытка денежных средств
Восстановление денежного запаса
Верхний предел
Точка возврата
Нижний предел
Время


Рисунок 3.5. Модель Миллера — Орра
При решении вопроса о размахе вариации (разность между верхним и нижним пределами) рекомендуется придерживаться следующей логики: если ежедневная изменчивость денежных но токов велика или постоянные затраты, связанные с покупкой и продажей ценных бумаг, высоки, то предприятию следует увеличить размах вариации и наоборот. Также рекомендуется уменьшить размах вариации, если есть возможность получения дохода благодаря высокой процентной ставке по ценным бумагам.
Реализация модели осуществляется в несколько этапов.
1. Устанавливается минимальная величина денежных средств (ОН), которую целесообразно постоянно иметь на расчетном счете (она определяется экспертным путем исходя из средней потребности предприятия в оплате счетов, возможных требований банка и др.).
2. По статистическим данным определяется вариация ежедневного поступления средств на расчетный счет (v).
3. Определяются расходы (Pх) по хранению средств на расчетном счете (обычно их принимают в сумме ставки ежедневного дохода по краткосрочным ценным бумагам, циркулирующим на рынке) и расходы (Рт) по взаимной трансформации денежных средств и ценных бумаг (эта величина предполагается постоянной; аналогом такого вида расходов, имеющим место в отечественной практике, являются, например, комиссионные, уплачиваемые в пунктах обмена валюты).
4. Рассчитывают размах вариации остатка денежных средств на расчетном счете (S) по формуле:
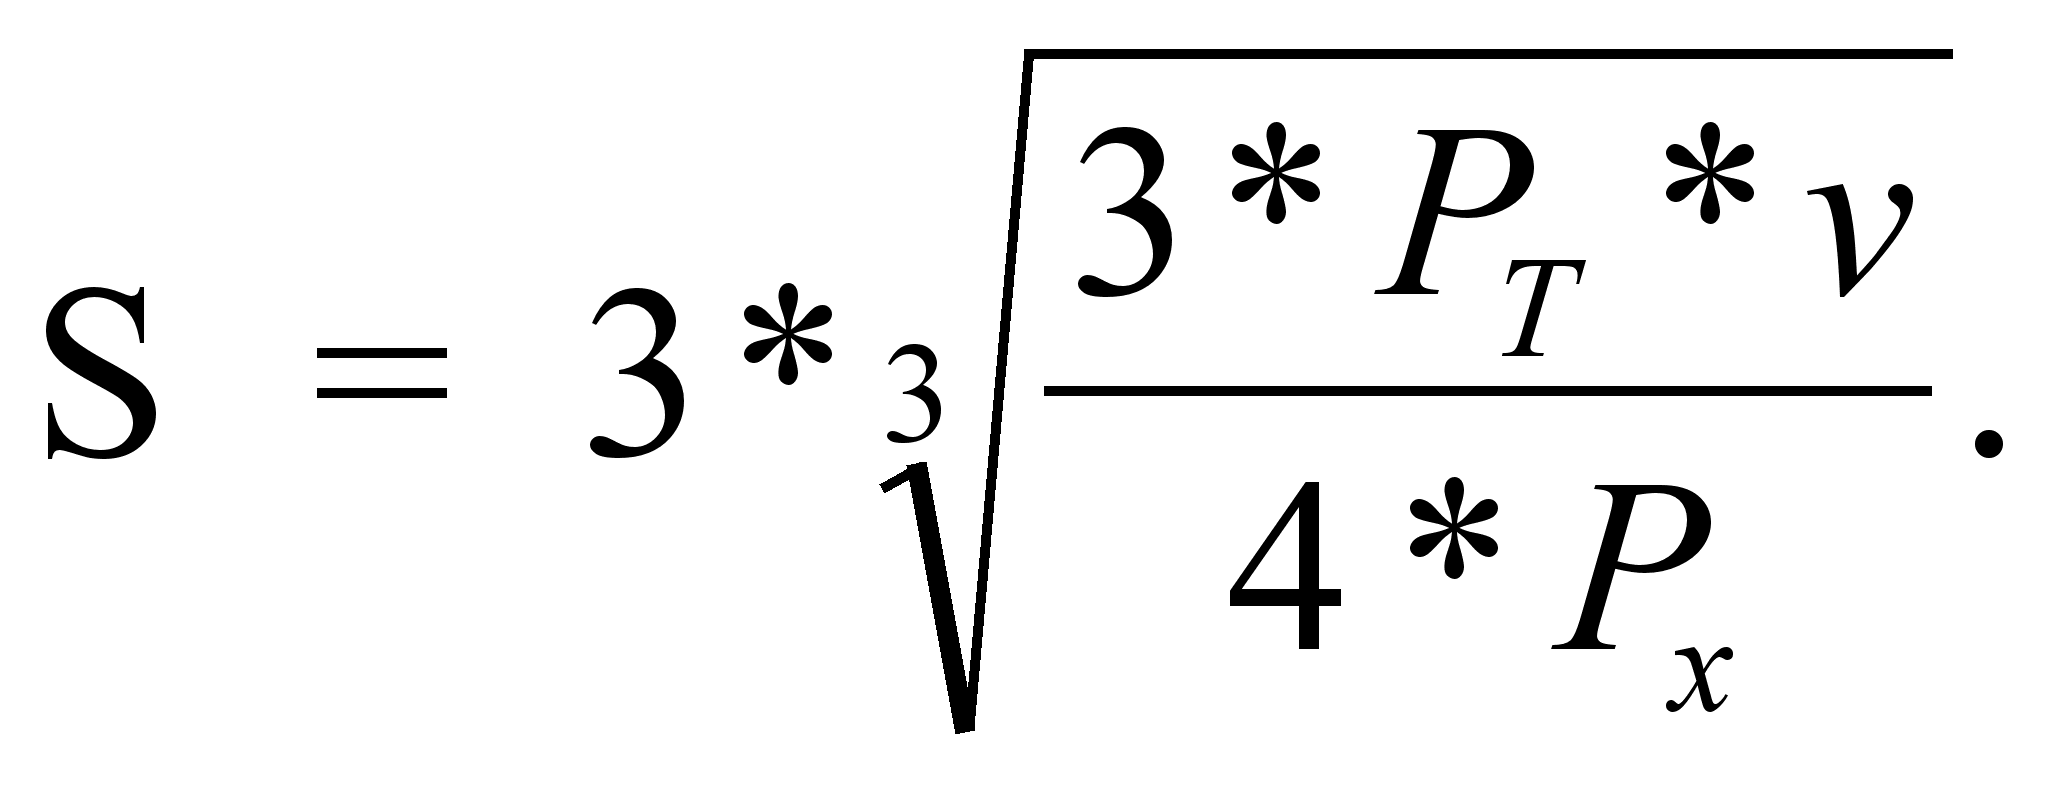
5. Рассчитывают верхнюю границу денежных средств на расчетном счете (Од), при превышении которой необходимо часть денежных средств конвертировать в краткосрочные ценные бумаги:
ОВ = ОН + S.
6. Определяют точку возврата (ТВ) - величину остатка денежных средств на расчетном счете, к которой необходимо вернуться в случае, если фактический остаток средств на расчетном счете выходит за границы интервала (ОН, ОВ):
ТВ
= ОН+
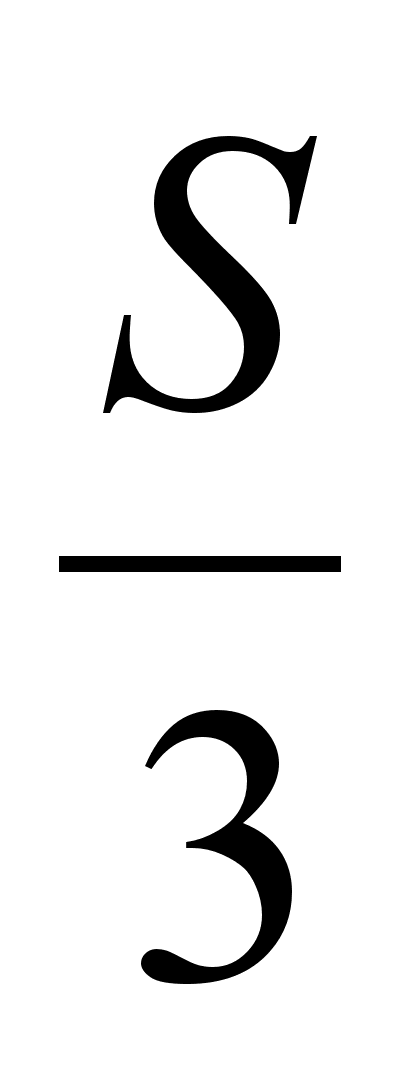 .
Приведены следующие данные о денежном потоке ФГУСХП «Ростовское» СКВО МО РФ:
минимальный запас денежных средств (ОН) - 10 тыс. руб.;
расходы по конвертации ценных бумаг (РТ) - 25 руб.;
процентная ставка - 11,6% в год;
среднее квадратическое отклонение в день - 2000 руб.
С помощью модели Миллера - Орра определить политику управления средствами на расчетном счете.
1. Расчет показателя РХ:
(1+Рх)365 = 1,116,
отсюда: рх == 0,0003, или 0,03% в день.
2. Расчет вариации ежедневного денежного потока:
v = 20002 = 4000000.
3. Расчет размаха вариации по формуле:
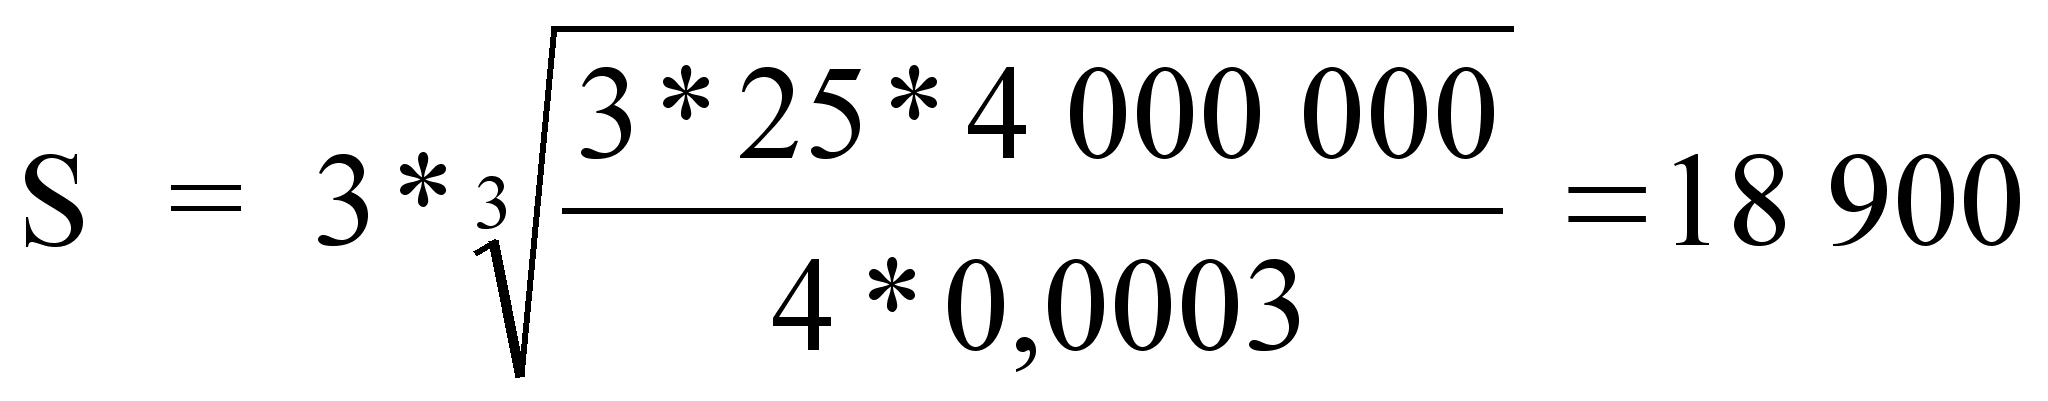 руб.
4. Расчет верхней границы денежных средств и точки возврата:
ОВ = 10 000 + 18 900 = 29 900 руб.;
ТВ = 10 000+1/3-18 900 = 16 300 руб.
Таким образом, остаток средств на расчетном счете должен варьировать в интервале (10000, 18900); при выходе за пределы интервала необходимо восстановить средства на расчетном счете в размере 16 300 руб.
Заключение
Природные условия Российской Федерации позволяют говорить о реальной возможности производства конкурентоспособной сельскохозяйственной продукции, продукция, производимая в стране гораздо качественней и дешевле, в сравнении с аналогичной продукцией других государств. Отрасль сельского хозяйства могла бы стать одним из источников экономического процветания России, но, к сожалению, в настоящее время отечественные товаропроизводители продукции сельского хозяйства, по многим причинам, просто не имеют средств, для нормального ведения процесса производства. Государственная поддержка сельского хозяйства, принятая в практике высокоразвитых стран, у нас осуществляется в гораздо меньших размерах. Поэтому предприятиям приходится самостоятельно изыскивать эти средства. В связи с этим особую важность приобретает сохранность и правильное использование имеющихся средств, а именно денежных ресурсов, решить эти вопросы поможет строгий и грамотно построенный бухгалтерский учёт и основанный на нём финансовый анализ. Касаемо анализа, поскольку точное предвидение будущего невозможно, рекомендовано использовать для анализа три сценария — наихудший, наиболее вероятный и наилучший. Поэтому, начиная планирование, нужно сначала определить вероятные в будущем расходы и доходы. Составляя смету и планируя, главный бухгалтер должен постоянно задаваться вопросами: имеет ли этот план смысл, в свете моего личного опыта? Совпадает ли он с тем, что я ожидаю от наступающего года?
Для совершенствования же контроля за сохранностью и использованием денежных средств ФГУСХП «Ростовское» СКВО МО РФ предлагаю, ввести на предприятии программу внутрихозяйственного контроля. Данная программа позволит усилить контрольные функции всех должностных и материально-ответственных лиц, которые обязаны отвечать за сохранность и целевое использование денежных средств.
Приложение 1
Унифицированная форма № КО-2
Утверждена постановлением Госкомстата России от 18.08.98 г. № 88
| Код | ||||
| Форма по ОКУД | 0310002 | |||
| ФГУСХП «Ростовское» СКВО МО РФ | по ОКПО | |||
| организация | ||||
| структурное подразделение | ||||
РАСХОДНЫЙ КАССОВЫЙ ОРДЕР |
Номер документа |
Дата составления |
| 5674 | 23.03.2003 |
| Дебет |
Сумма,
|
Код целевого назначения | |||||
| код структурного подразделения | корреспондирующий счет, субсчет |
код аналитического учета |
Кредит |
||||
Выдать __Сирафимовой О.А._________________________________________________________________
фамилия, имя, отчество
Основание:____материальная помощь_________________________
Сумма ______тысяча двести рублей___________________ _____________________________________________________________________________________________________________________
прописью
__________________________________________________________________________________________________ руб. ______________________ коп.
Приложение _____________________________________________________________________________________________________________________
_________________________________________________________________________________________________________________________________
Руководитель организации _Директор_____________ _______________ Саленко А.А._______________________________________
должность подпись расшифровка подписи
Главный бухгалтер ___________ _Боброва Л.К._______________________
подпись расшифровка подписи
Получил ______тысяча двести рублей ___________________________________________________________________________________________________________________
сумма прописью
__________________________________________________________________________________________________________ руб. ______________ коп.
“23 ”_____марта__________________2003 г. Подпись ________________
По ______________________________________________________________________________________________________________________________
наименование, номер, дата и место выдачи документа,
_________________________________________________________________________________________________________________________________
удостоверяющего личность получателя
Выдал кассир ______________________________ ___Даценкова Л.Ю.______________________________
подпись расшифровка подписи
Приложение 2
Образец обложки
Унифицированная форма № КО-3 Утверждена постановлением Госкомстата России от 18.08.98 г. № 88
| Код | ||||
| Форма по ОКУД | 0310003 | |||
| ФГУСХП «Ростовское» СКВО МО РФ | по ОКПО | |||
| организация | ||||
| структурное подразделение | ||||
ЖУРНАЛ РЕГИСТРАЦИИ
ПРИХОДНЫХ И РАСХОДНЫХ КАССОВЫХ ДОКУМЕНТОВ
-
2003 г.
Гл. Бухгалтер Боброва Лидия Кусаиновна
должность фамилия, имя, отчеств
По данному образцу печатать все страницы журнала по форме № КО-3
| Приходный документ |
Сумма, руб. коп. |
Примечание | Расходный документ |
Сумма,
|
Примечание | ||
| дата | номер | дата | номер | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 2.02.03 | 34 | 456.00 | 2.02.03 | 32 | 456.00 | ||
| 7.03.03 | 545 | 56.50 | 7.03.03 | 545 | 56.00 | ||
| 5.04.03 | 567 | 1780.00 | 6.04.03 | 567 | 1780.00 | ||
Приложение 3
| 0401071 | ||||||||
| Поступ. в банк плат. |
ИНКАССОВОЕ ПОРУЧЕНИЕ № |
||||||||||
| Дата Вид платежа | ||||||||||
|
Сумма прописью |
||||||||||
|
ИНН Плательщик |
Сумма | |||||||||
| Сч. № | ||||||||||
Банк плательщика |
БИК | |||||||||
| Сч. № | ||||||||||
Банк получателя |
БИК | |||||||||
| Сч. № | ||||||||||
|
ИНН Получатель |
Сч. № | |||||||||
| Вид оп. | Очер. плат. | |||||||||
| Наз.пл. | Рез. Поле | |||||||||
| Код | ||||||||||
|
Назначение платежа |
||||||||||
Подписи Отметки банка получателя
М.П.
Дата помещения в картотеку
Отметки банка плательщика
| № |
№ плат. ордера |
Дата плат. ордера |
Сумма частичного платежа | Сумма остатка платежа | Подпись |
Список использованной литературы:
.
Федеральный закон от 21 ноября 1996 г. N 129-ФЗ «О бухгалтерском учете" (с изменениями от 23 июля 1998 г., 28 марта, 31 декабря 2002 г., 10 января 2003 г.)
Приказ Минфина РФ от 31 октября 2000 г. № 94н «Об утверждении Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и инструкции по его применению»
Комментарии к новому Плану счетов бухгалтерского учета (под редакцией руководителя Департамента методологии бухгалтерского учета и отчетности Минфина РФ А.С. Бакаева). - "ИПБ-БИНФА", 2001 г.
План счетов бухгалтерского учета финансово-хозяйственной деятельности организации и Инструкция по его применению. А.Н. Медведев. – Комментарии и корреспонденция счетов. – М.: «Налоговый вестник» 2002 г.
Андронова В.Н., Мизиковский Е.А. Учет и анализ финансовых активов. - М.: «Финансы и статистика» 1993г.
Баканов М.И., Шеремет А.Д. Теория экономического анализа. М.: «Финансы и статистика» 1993 г.
Будницкая С. Аудит денежных средств и денежных документов. М.: «Аудитор» 2002г.
Данилан А.А. Бухгалтерский учёт на сельхоз предприятиях. Москва. «Агропромиздат». Москва 1990 г.
Иванова Н.Г. Аудиторская проверка кассовых операций. Бухгалтерский учет.2001 г. №2
Ковалев В.В. Финансовый анализ. – М.: «Финансы и статистика» 1995
Кожинов В.Я Новый План счетов бухгалтерского учета. Типовые проводки. СПС Гарант 2002 г.
Кожинов В.Я 6100 проводок по новому Плану счетов. СПС Гарант 2001 г.
Новиков Д.Ю. Расходы организации: бухгалтерский и налоговый учет.- «Биратор-Пресс» 2002 г.
Пизенгольц М.З. и Варава А.П. Бухгалтерский учёт в сельском хозяйстве. Москва. «Агропромиздат». 2000 г.
Соловьев И.Н. Как подготовится к документальной проверке?.- М.: «Главбух» 2002 г.
Федотов А.В. Учет кассовых операций. – М.: ЗАО Издательский дом «Главбух» 2001 г.
Шеремет А.Д., Сайфулин Р.С. Методика финансового анализа.- М.: «Инфра-М» 1995 г.
Ширкина А. А. Аудиторская проверка внешних расчетных операций. Бухгалтерский учет 2000г. №22.
Ширкина А.А. Аудиторская проверка внутренних расчетных операций. Бухгалтерский учет 2000г. №21.
Шнейдман Л. З. Рекомендации по переходу на новый План счетов. Финансовая газета 2000г. №48.
1 Ковалев В. В. Финансовый анализ. Москва, "Финансы и статистика", 1995 г.