Учет, налогообложение и контроллинг в туризме
Ценовая стратегия «снятия сливок». При использовании этой стратегии фирмы устанавливают на свои товары высокие цены. Здесь предпринимаются попытки привлечь к товару внимание не всего рынка, а лишь некоторых его сегментов с более высоким уровнем дохода, поэтому стратегия носит название «снятия сливок». Результатами использования данного подхода являются высокая прибыль и более быстрая окупаемость затрат на разработку и продвижение продукта. Стратегия способствует привлечению конкурентов на рынок.
Ценовая стратегия прочного внедрения на рынок. Это стратегия проникновения, когда продавец устанавливает как можно низшую цену на продукт с целью большего проникновения на рынке. Низкие цены делают продукт доступным потребителям с различным уровнем дохода, поэтому продавцы достаточно быстро получают большую долю рынка. При использовании этой стратегии в ценообразовании первоначальная цена становится постоянной ценой продукта. Результатами использования стратегии являются медленное возмещение издержек и высокий уровень продаж для покрытия издержек.
Цены турфирм отражаются в прайс-листах. Прайс-лист составляется на весь сезон и содержит цены на тур на весь сезон. Однако возможны изменения их в зависимости от сроков поездки, цены и условий проживания. В идеале прайс-лист должен отвечать требованиям всех сегментов рынка. Должна также быть дифференциация цен в зависимости от уровня дохода, возраста, количества туристов.
Хороший прайс-лист дает потребителю возможность:
наглядно сравнить цены фирмы с ценами конкурентов;
проанализировать рост и падение цен в зависимости от сезона;
рассчитать и спланировать дома свою предстоящую поездку по каталогу.
Так, стратегией «Натали-турс» является большая доля рынка, т.е. большее проникновение на рынок, поэтому целью ценообразования является завоевание позиции лидера по доли рынка. Сравнительный анализ цен «Натали-турс» и ее основных конкурентов показал, что фирма устанавливает самые низкие цены, пытаясь привлечь большее количество потребителей. Разрыв цен между «Натали-турс» и ее конкурентами позволил избавиться от нескольких московских конкурентов, работающих в испанском направлении.
Кроме того, существует сезонная дифференциация цен, при этом в межсезонье цены на туры снижаются на 150–200 долл. США по сравнению с ценами на туры летом.
Другое трудное решение, которое менеджер по маркетингу должен принять, – это выбор подходящих посредников в туризме, которые связывают потребителей туристских товаров и услуг с производителями этих услуг (авиакомпаниями, отелями, фирмами по аренде автомобилей и др.). Решение относительно использования каналов распространения оказывает влияние на другие элементы маркетингового комплекса. В правильно составленном маркетинговом комплексе все аспекты должны быть совместимы друг с другом.


 При
выборе того
или иного канала
распространения
товаров и услуг
необходимо
провести:
анализ продукта;
характеристику и определение размера рынка;
анализ каналов распределения по объему продаж, издержкам и по прибыли;
определение содействия, которое можно ожидать от данного канала при продаже товаров и услуг;
определение помощи, которую необходимо будет оказать данному каналу в распространении товаров и услуг;
определение количества розничных точек продаж.
Американские исследователи рынка, проводившие изучение посредников в туризме, определили три основные категории каналов распространения: туроператоры, турагенты и специализированные каналы распространения. В категорию специализированных каналов включены инсентив-турфирмы; лица, занимающиеся планированием встреч и конференций; представители отелей, исполнительные работники ассоциаций; корпоративные турбюро и др. (рис. 4).
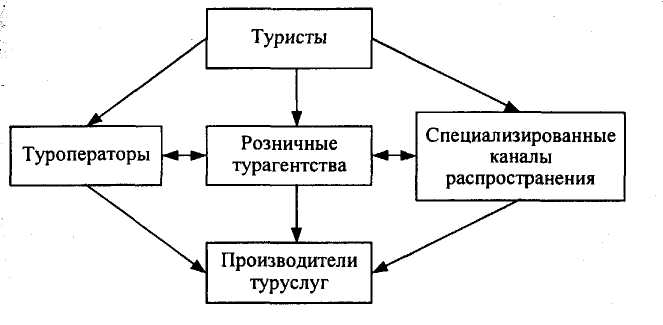
Рис. 4. Система распространения товаров и услуг в туризме
Посредники могут оказывать влияние на то, когда, куда и как люди путешествуют. В некоторой степени они контролируют, какой процент бизнеса получат авиакомпания, отель, круизная компания или фирма по аренде автомобилей. Даже среди трех основных категорий посредников встречаются различные комбинации и взаимодействия, результатом которых является широкий набор конфигураций каналов распределения (рис. 5).
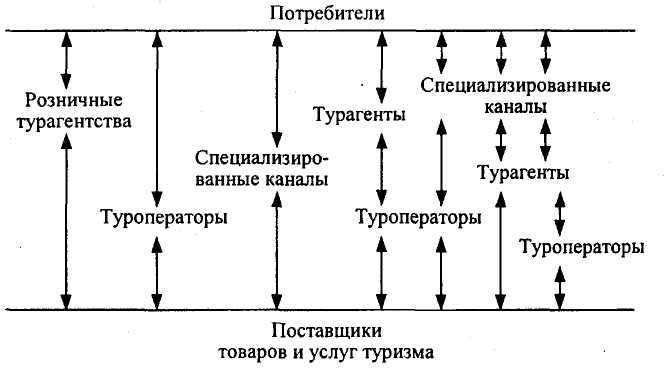
Рис. 5. Каналы распределения туристских товаров и услуг разных уровней
Каждое вертикальное звено на рисунке 5 представляет возможного посредника, связывающего туристов с производителями туруслуг. Самое крайнее левое звено показывает, что потребители сами бронируют места на транспортном средстве, комнату в гостинице и организуют свой отдых напрямую с производителями (поставщиками) туруслуг. Каждое из последующих звеньев представляет собой не прямую связь, а опосредованную одним или несколькими посредниками. Все представленные звенья менеджер по туристскому маркетингу должен изучить для выбора лучшего канала или сочетания каналов распределения с целью успешного продвижения товаров и услуг фирмы на рынке. Менеджер также должен быть всегда в курсе тех изменений, которые происходят в системе распределения. Вступление в систему новых конкурентов всегда требует дополнительных методов распределения товаров и услуг.
На российском туристском рынке выделяют две основные формы реализации турпродукта: через туроператора и через турагента. Туроператор – туристское предприятие, которое занимается разработкой туристских маршрутов и комплектацией туров, обеспечивает их функционирование, организует рекламу, рассчитывает в соответствии с действующими нормативами и утверждает в установленном порядке цены на туры по этим маршрутам, продает туры турагентам для выпуска и реализации путевок по своим лицензиям. Турагент – фирма, приобретающая туры, разработанные туроператором, выпускающая на эти туры путевки и реализующая их потребителю.
Специфика деятельности туроператора состоит в подборе и комбинировании основных и дополнительных туруслуг, их предварительном планировании и стандартизации. Функции туроператора на рынке можно сравнить с деятельностью предприятий оптовой торговли: он закупает оптом услуги предприятий-поставщиков туруслуг (гостиниц, транспортных предприятий, экскурсионных бюро, предприятий питания и других предприятий туриндустрии) и комбинирует из них собственные программы туров.
Турагентства теоретически отличаются от туроператоров тем, что выступают посредниками по розничной продаже программных пакетов как операторов, так и предприятий-поставщиков туруслуг. Наряду со сбытом туристской продукции, важной функцией турагентств является предоставление клиенту полной достоверной информации о приобретаемом турпродукте, консультации относительно предполагаемой цели путешествия.
На практике предприятие может быть одновременно туроператором и турагентом. Российские туроператоры, например, зачастую не занимаются формированием турпродукта, а добавляют к продукту зарубежного партнера транспортные услуги и услуги по страхованию, поэтому по существу являются турагентами зарубежного туроператора. Крупный российский туроператор «Инна Тур», помимо туроператорской, занимается и турагентской деятельностью, так как продает авиабилеты как российских, так и иностранных авиакомпаний. Но существуют турагентства, которые разрабатывают собственные программы туров. Это, как правило, малые и средние фирмы, предлагающие узкоспециализированные туры. Они вполне способны работать в качестве туроператоров на отдельных, узких сегментах рынка.
Тенденцию к слиянию функций туроператора и турагента в рамках одного предприятия обусловливает создание глобальных электронных банков данных, всемирных систем бронирования и компьютеризация бизнеса.
В связи с расширением деятельности многих крупных туроператоров заключаются контракты с региональными турагентствами на продажу продукта туроператора. Таким образом, меньшая часть продаж идет через собственную сбытовую сеть туроператора, большая же часть туров продается через независимые турагентства. В сложившихся условиях туроператору становится трудно реализовать собственную маркетинговую концепцию, так как турагентство, продающее туры десятков фирм, не может заниматься реализацией маркетинговой концепции каждой из них. Поэтому туроператоры ищут пути к повышению степени управляемости каналов сбыта при помощи расширения собственной сети сбыта, покупки акций тур-агентских предприятий, франчайзинга.
Франчайзинг – вертикальная интеграция предприятий, основанная на передаче известной компанией другой стороне (как правило, малому или среднему предприятию) своей методики работы, включая ноу-хау, торговую марку, консультационную поддержку и помощь в обучении персонала. Такая форма сотрудничества позволяет фирмам снизить риск неудачи при выходе на рынок, целенаправленно использовать финансовые ресурсы, минимизировать текущие издержки благодаря проведению единой рекламной кампании и использованию готовых технологических разработок.
На более зрелом западном рынке эта форма ведения бизнеса стала основной концепцией развития для многих известных турпредприятий – «Hilton», «Sheraton», «Holiday Inn», «TUI», «Carlson», «Wagon Lit». На российском рынке одним из лидеров в развитии франчайзинговых отношений является корпорация «Академсервис». С 1994 г. компания расширяет франчайзинговую сеть «Академэкспресс», в которую входят 20 столичных и региональных агентств, успешно работающих под известной маркой. Турагентства франчайзинговой сети действуют в рамках единой маркетинговой концепции, включая сложившийся подход к изучению рынка и гибкую программу деятельности в области рекламы и продвижения торговой марки. Общие рекламные кампании обеспечивают снижение издержек в области продвижения продукта. Агентства пользуются постоянной консультационной поддержкой, возможностями «горячей линии» бронирования в центральном офисе фирмы, а также схемой оптимизации финансовых потоков и организации бухгалтерской отчетности.
Разработки в области распространения и продвижения продуктов от производителя к потребителям (например, компьютерные технологии) обеспечивают предоставление быстрого доступа покупателей к продуктам, которые (особенно в туризме) потребляются за сотни километров от пункта их продажи, облегчают бронирование товаров и услуг. Компьютеризация работы офиса «Натали-Турс», внедрение передового программного обеспечения, активное освоение Интернета привели к тому, что более 40% туров продается через электронные системы бронирования. Турагент имеет возможность прослеживать через Интернет все ступени прохождения своего заказа в московском офисе (подтверждение получения заказа, поступление денег на расчетный счет туроператора, выписки авиабилетов, оформление визы). В таком режиме работает более 200 основных агентств компании.
2.Бухгалтерский и налоговый учет туристской деятельности
2.1 Механизм финансовых гарантий и учет лицензирования туристской деятельности
По прогнозу Всемирной туристской организации, до конца 2020 г. Россия войдет в 20-ку крупнейших стран по въезду туристов. Реформа государственного устройства России оказала существенное влияние на экономику страны. Введение института предпринимательства, упрощение туристских формальностей, значительное расширение круга лиц, потенциально способных выезжать за рубеж, введение политики валютного регулирования, позволяющей вывозить значительные валютные суммы – все это дало мощный толчок к увеличению потоков, а следовательно, оживило туристскую отрасль [3].
Во всех развитых странах мира туристская деятельность лицензируется, это необходимо прежде всего потому, что, во-первых, туристская деятельность связана с человеком, его здоровьем и безопасностью, его социально-экономическими правами и личным достоинством, и, соответственно, заниматься этой деятельностью должен высококвалифицированный профессионал, а, во-вторых, любая деятельность лицензируется в целях пополнения доходной части бюджета страны [4].
Основным нормативным актом, регулирующим порядок лицензирования в Российской Федерации, является Федеральный закон от 8 августа 2001 г. №128-ФЗ «О лицензировании отдельных видов деятельности» (с изм. от 31 декабря 2005 г.). Данный закон регулирует отношения, возникающие в связи с осуществлением лицензирования отдельных видов деятельности, и направлен на обеспечение единой государственной политики при осуществлении лицензирования, регулировании и защите прав граждан, защите их законных интересов, нравственности и здоровья, обеспечении обороны страны и безопасности государства, а также на установление правовых основ единого рынка.
Наряду с Законом №128-ФЗ, в части, не противоречащей ему, применяется постановление Правительства России от 11 февраля 2002 г. №135 «О лицензировании отдельных видов деятельности». По сути, указанные документы содержат лишь общие положения, касающиеся вопросов лицензирования отдельных видов деятельности, а также перечень видов деятельности, которые подлежат лицензированию. Порядок и условия лицензирования регулируются специальными нормативными актами для каждого вида деятельности. Статьей 17 Закона № 128-ФЗ было установлено, что лицензированию подлежит туроператорская и турагентская деятельность.
До 2007 г. осуществлять указанные виды деятельности можно было только при наличии лицензии. В соответствии со ст. 18 Закона № 128-ФЗ лицензирование туроператорской и турагентской деятельности прекращается с 1 июля 2007 г. Постановлением Правительства России от 26 января 2006 г. №45 «Об организации лицензирования отдельных видов деятельности» утвержден перечень федеральных органов исполнительной власти, осуществляющих лицензирование. В отношении туризма таким органом назван Ростуризм. До этого момента лицензированием в области туризма занималось Федеральное агентство по туризму.
По сути, лицензия – это разрешение (право) на осуществление лицензируемого вида деятельности при обязательном соблюдении лицензионных требований и условий, выданное лицензирующим органом юридическому лицу или индивидуальному предпринимателю.
К обязательным требованиям и условиям при осуществлении лицензиатами лицензируемых видов деятельности законодательство относит соблюдение законодательства РФ, экологических, санитарно-эпидемиологических, гигиенических, противопожарных норм и правил, а также положений о лицензировании конкретных видов деятельности.
Кроме обязательных требований, есть еще и специальные требования и условия. Так, если для осуществления лицензируемых видов деятельности требуются специальные знания, то в лицензионные требования и условия могут дополнительно включаться квалификационные требования к соискателю лицензии, в частности, квалификационные требования к работникам у юридического лица или гражданину, являющемуся индивидуальным предпринимателем.
Действие лицензии ограничивается сроком, территорией, субъектом, получившим лицензию, а также деятельностью, на которую получена лицензия.
Положение о лицензировании туристического бизнеса подразумевало отдельное получение лицензии на осуществление туроператорской и турагентской деятельности. Такое разграничение установлено постановлением Правительства России от 11 февраля 2002 г. № 95 «О лицензировании туроператорской и турагентской деятельности».
В соответствии с п. 4 Постановления № 95 для получения лицензии туроператорам необходимо было выполнить следующие условия:
наличие в штате туроператора-юридического лица не менее семи работников, осуществляющих туроператорскую деятельность;
наличие у туроператора не менее 30% штатных работников, имеющих высшее, среднее специальное или дополнительное образование в области туризма либо стаж работы в туризме не менее пяти лет, а также наличие у руководителя туроператора высшего, среднего специального или дополнительного образования и стажа работы в области туризма не менее 5 лет;
наличие сертификата соответствия туристических услуг требованиям безопасности;
повышение не реже одного раза в 3 года квалификации работников юридического лица, осуществляющих туроператорскую деятельность, а также туроператора-индивидуального предпринимателя;
доведение в установленном порядке до каждого туриста исчерпывающей информации об особенностях выезда, въезда и пребывания в иностранном государстве, о специфике поведения во время туристической поездки, в том числе о необходимости уважения местных традиций и обычаев, бережном отношении к культурному наследию и окружающей среде и других правилах пребывания в каждой конкретной стране;
оказание туристических услуг только после заключения с клиентом договора, соответствующего требованиям законодательства Российской Федерации;
предоставление клиенту исчерпывающей информации о режиме работы туроператора, месте его нахождения, наличии лицензии, сертификатов на услуги, подлежащие обязательной сертификации, фамилии, имени и отчестве должностных лиц, ответственных за ведение соответствующих направлений туристической деятельности».
Требования, предъявляемые к турагентам, несколько мягче. Для получения лицензии им необходимо выполнить следующие условия:
наличие у турагента не менее 20% штатных работников, имеющих высшее, среднее специальное или дополнительное образование в области туризма либо стаж работы в области туризма не менее 3 лет, а также наличие у руководителя турагентства высшего, среднего специального или дополнительного образования и стажа работы в области туризма не менее 3 лет;
наличие сертификата соответствия туристических услуг требованиям безопасности;
повышение не реже 1 раза в 3 года квалификации работников юридического лица, осуществляющих турагентскую деятельность, а также турагента-индивидуального предпринимателя;
доведение в установленном порядке до каждого туриста исчерпывающей информации об особенностях выезда, въезда и пребывания в иностранном государстве, о специфике поведения во время туристической поездки, в том числе о необходимости уважения местных традиций и обычаев, бережном отношении к культурному наследию и окружающей среде и других правилах пребывания в каждой конкретной стране;
оказание туристических услуг только после заключения с клиентом договора, соответствующего законодательству РФ;
предоставление клиенту исчерпывающей информации о режиме работы турагента, месте его нахождения, наличии лицензии, сертификатов на услуги, подлежащие обязательной сертификации, фамилии, имени и отчестве должностных лиц, ответственных за ведение конкретных направлений туристической деятельности [3].
Деятельность, которая осуществлялась без необходимой лицензии, рассматривалась как незаконная. В таких случаях законодательством предусмотрена уголовная, гражданская и административная ответственность. Договоры, заключенные предприятием, не имеющим лицензию на занятие определенной деятельностью, могут быть признаны недействительными. В частности, в соответствии со ст. 173 ГК РФ такие договоры могут быть признаны судом недействительными по иску этого предприятия, его учредителя, государственного органа, осуществляющего контроль за деятельностью юридического лица, если доказано, что другая сторона в договоре знала или заведомо должна была знать о ее незаконности.
За рассмотрение заявления на выдачу лицензии взималась государственная пошлина. Размер государственной пошлины за предоставление лицензии установлен ст. 333 НК РФ и составляет 1000 руб. Лицензия выдавалась туристической фирме на пять лет. Следовательно, суммы лицензионных сборов, уплаченные турфирмой, необходимо было сначала учесть в составе расходов будущих периодов, а затем ежемесячно в течение пяти лет эти суммы равными долями отражать в составе общехозяйственных расходов.
В целях налогообложения прибыли расходами признаются обоснованные (экономически оправданные) и документально подтвержденные затраты, осуществленные налогоплателыщиком. Поскольку на осуществление туристической деятельности на территории РФ требовалось получение лицензии, то расходы организации, связанные с получением этой лицензии, являлись экономически оправданными и могли быть отнесены организацией к прочим расходам, связанным с производством и реализацией.
Порядок признания расходов при методе начисления установлен ст. 272 НК РФ. Согласно п. 1 указанной статьи расходы, принимаемые для целей налогообложения с учетом положений гл. 25 «Налог на прибыль организаций» НК РФ, признаются таковыми в том отчетном (налоговом) периоде, к которому они относятся, независимо от времени фактической выплаты денежных средств или иной формы их оплаты. Даты возникновения расходов при методе начисления определены в ст. 272 НК РФ.
При этом расходы учитываются в том периоде, к которому они относятся, исходя из условий сделки: период учета расходов (их возникновения) определяется документом, в соответствии с которым подобные расходы осуществлены. В частности, при приобретении лицензии на срок 5 лет подобные расходы включаются в состав расходов текущего периода ежемесячно равномерно по 1/60 от общей стоимости лицензии. В бухгалтерском учете лицензии учитываются на счете 97 «Расходы будущих периодов» в сумме фактических затрат на их получение.
Учет приобретения лицензии в целях налогообложения не столь однозначен, т.к. гл. 25 НК РФ не регламентирует порядок списания лицензий. Однако в ст. 8 НК РФ установлено, что плата за получение лицензии является сбором. А сборы, в том числе за рассмотрение лицензии и консультационные услуги, являются прочими расходами. Их признают в момент совершения расхода (уплаты сбора, подписания акта оказания услуг). Таким образом, все расходы, связанные с получением лицензии, списываются единовременно. По мнению Федеральной налоговой службы, такие расходы нужно списывать равномерно. Кроме того, помимо оплаты сборов за рассмотрение заявления и предоставление лицензии, к затратам на приобретение лицензий могут быть отнесены и иные расходы, произведенные налогоплательщиком, которые являются необходимым условием для получения лицензий. Таким образом, если турфирма учитывает лицензионные расходы в соответствии с первым вариантом, то порядок признания таких расходов в бухгалтерском и налоговом учете у нее будет различным. Поскольку расходы на лицензирование невелики и не оказывают существенного влияния на налоговую базу по налогу на прибыль, целесообразнее списывать их в налоговом учете в течение срока действия лицензии.
Таким образом, в целях бухгалтерского и налогового учета расходы туристической организации, напрямую связанные с приобретением лицензии, будут признаваться одинаково. Расходы, сопутствующие получению лицензии (например, консультации по вопросам лицензирования, расходы на услуги организации, подготовившей пакет документов для лицензирования и т.п.), списываются в бухгалтерском учете равномерно, а в налоговом учете – единовременно.
В случае, если у турфирмы возникли расходы, связанные с лицензированием, порядок отражения которых в налоговом и бухгалтерском учете различен, возникают налогооблагаемые временные разницы (НВР) в соответствии с Положением по бухгалтерскому учету «Учет расчетов по налогу на прибыль» ПБУ 18/02.
НВР = сумма расходов по налоговому учету – сумма расходов по бухгалтерскому учету.
При этом в бухгалтерском учете начисляется отложенное налоговое обязательство: (ОНО) следующей проводкой: Д 68 «Налог на прибыль» К 77 «Отложенные налоговые обязательства». По мере того, как в бухгалтерском учете расходы будущих периодов будут списываться на затраты, происходит погашение отложенного налогового обязательства: Д 77 «Отложенные налоговые обязательства» К 68 «Налог на прибыль». По истечении срока списания расходов в бухгалтерском учете сумма ОНО становится равной 0. Разница образуется в момент признания расхода в налоговом учете и погашается по мере признания расходов в бухгалтерском учете. Если турфирма является малым предприятием, она имеет право не применять ПБУ 18/02, однако это следует закрепить в приказе об учетной политике.
C 1 июля 2007 г. после отмены лицензирования турагентской и туроператорской деятельности на счете 97 «Расходы будущих периодов» останется несписанный остаток. Федеральная налоговая служба считает, что турфирма не имеет права несписанную при этом часть стоимости лицензии относить на уменьшение налоговой базы. Считаем эту позицию спорной. Поскольку минимальный срок, на который выдавалась лицензия на виды деятельности, указанные в Законе № 128-ФЗ, определен в 5 лет, то организация, изначально планирующая заниматься лицензируемым видом деятельности в течение года, все равно получит лицензию сроком на пять лет и сумма лицензионного сбора при этом не уменьшится. Тем более, если действие лицензии будет прекращено «принудительно» – как в случае отмены лицензирования туроператорской и турагентской деятельности.
В связи с отменой с 1 июля 2007 г. лицензирования, в сфере туристской деятельности введены механизмы финансовых гарантий туроператоров, а также государственный контроль за соблюдением турагентами отраслевых стандартов оказания туристских услуг.
Кроме того, сохранится ведение госреестра туроператоров. Для внесения туроператора в реестр он должен представить страховой полис о страховании гражданской ответственности или документ, подтверждающий наличие банковской гарантии. Решение о включении или об отказе во включение в реестр будет приниматься в течение 5 дней с момента подачи документов. На основании данного решения туроператору будет выдаваться свидетельство о включении в единый федеральный реестр. В поправках к Закону № 132-ФЗ также уточняются сроки предъявления претензий к туроператорам и сроки их рассмотрения.
Поправками предусматривается введение финансовой ответственности туроператора путем банковских гарантий или страхования гражданской ответственности. Банковские гарантии для туроператоров, осуществляющих международную туристскую деятельность или одновременно международную деятельность и деятельность в сфере внутреннего туризма, должны составлять 3–10 млн. руб., для туроператоров, осуществляющих деятельность в сфере внутреннего туризма, – 1 млн. руб. Данный механизм финансовой ответственности установлен с учетом мировой практики, а указанные суммы примерно равны стоимости одного чартерного рейса с включением минимального набора услуг. Кроме того, в поправках к закону предусмотрено введение государственной аттестации экскурсоводов и гидов-переводчиков.
Отказ от лицензирования и переход к регулированию различных видов деятельности профессиональными ассоциациями, аккредитованными в соответствующих министерствах и ведомствах, система финансовых гарантий должны способствовать развитию внутреннего и внешнего туризма.
2.2 Организация учета деятельности турагентов и туроператоров
Действующим законом «Об основах туристской деятельности в РФ» установлено, что реализация турпродукта осуществляется на основании договора, который заключается в письменной форме и должен соответствовать российскому законодательству. Реализация турпродукта производится по рыночной цене, устанавливаемой туристической фирмой самостоятельно. В бухгалтерском учете туристическая продукция считается проданной в момент ее передачи покупателю [1].
С юридической и бухгалтерской точек зрения, хотя заключаемые всеми участниками туристической деятельности договоры предполагают расчеты «за оказание туристических услуг», услуги туристам оказываются только один раз непосредственно занятыми оказанием этих услуг организациями. Все остальные участники взаимоотношений (туроператор, тур-агент, туроператор по приему туристов) выполняют роль посредников.
Необходимо подчеркнуть, что услуги как таковые не могут быть предметом договора купли-продажи, т.к. это противоречит требованиям ст. 454 и 455 ГК РФ. К тому же, просто по логике услугу невозможно продать или купить, поскольку она существует лишь в момент ее предоставления. На практике, кроме заключения договоров «О туристическом сотрудничестве» и других подобных договоров с неопределенным правовым статусом и не соответствующих этому требованию действующего законодательства, существуют два основных подхода к разрешению этого противоречия [4].
1. Услуги по туристическому обслуживанию предоставляются по договору возмездного оказания услуг согласно ч. 2 ст. 779 ГК РФ [3]. Поскольку турагент не может оказать услуги лично, договором предусматривается, что услуги туристу будут оказывать третьи лица, что допускается ст. 780 ГК РФ. При этом туроператор является субподрядчиком оказания услуг, предусмотренных в договоре между туристом и турагентом. Отсюда ответственность за своевременность и качество оказанных услуг согласно п. 3 ст. 706 ГК РФ несет турагент. Все организации, с которыми туроператор вступает в отношения в процессе выполнения своих обязательств, являются субподрядчиками второго уровня. Такой подход вызывает множество сложностей, главным образом потому, что турагент не в состоянии отследить факт оказания услуг многочисленными субподрядчиками. При этом факт реализации туристических услуг юридически наступает в момент их оказания, что требует тщательного отслеживания, в каком квартале (месяце) услуга фактически оказана. Та же проблема возникает и у туроператора.
2. Турагент продает туристу «туристический продукт», который представляет собой «право на тур, предназначенное для реализации туристу» [1]. То есть предметом договора купли-продажи является имущественное право на оказание туристических услуг, что полностью удовлетворяет требованиям п. 4 ст. 454 ГК РФ. Следуя такой логике, туроператор приобретает права на услуги, формирует турпродукт и реализует его турагентам или непосредственно туристам на основании договора купли-продажи. При этом реализация происходит в момент передачи туристу указанного права на тур, что подтверждается оформлением туристической путевки. Оказание самих туристических услуг можно расценивать как потребление приобретенного турпродукта. На наш взгляд, такой подход во многом более логичен и, кроме того, в большей степени подкреплен законодательными актами. Однако с точки зрения отражения операций в бухгалтерском учете и он не лишен спорных ситуаций. Например, Положение о бухгалтерском учете и бухгалтерской отчетности в РФ не определяет имущественные права как самостоятельный объект учета. Кроме того, согласно п. 2 Положения по бухгалтерскому учету «Учет нематериальных активов» ПБУ 14/2000, утвержденного приказом Минфина РФ от 16.10.2000 г. №91н, указанные права не могут быть отражены по бухгалтерскому учету как нематериальные активы, т.к. имеют незначительный срок использования и предполагаются изначально к дальнейшей перепродаже. Принимая за основу второй подход к организации предоставления туристических услуг, попытаемся решить перечисленные выше проблемы при отражении операций по бухгалтерскому учету.
Порядок учета и налогообложения туристских фирм в наибольшей степени зависит от выбора вида договоров, используемых в туризме и заключаемых со сторонними организациями – поставщиками прав на отдельные виды приобретаемых туристской фирмой услуг, с одной стороны, и туристами и турагентами – покупателями готовых туристских продуктов – с другой.
В зависимости от заключаемых договоров у туристских фирм в разные периоды времени происходит реализация туристских продуктов, ими применяются различные способы бухгалтерского учета доходов и затрат, при расчете налогов используются различные объекты налогообложения (базы расчета налогов), ставки налогов, а также по-разному применяются налоговые льготы, используемые в туризме виды договоров и основные параметры, определяющие налогообложение туристских фирм (табл. 1).
Таблица 1.Используемые в туристской деятельности виды договоров
| Параметры, определяющие налогообложение туристских фирм | Договор возможного оказания услуг (ст. 779–783 ГК РФ) | Договор купли-продажи | Посреднические договоры | |||
|
оптовой (ст. 454–491 ГК РФ) |
розничной (ст. 492-505 ГК РФ) |
комиссии (ст. 990–1004 ГК РФ) |
агентирования (ст. 1005–1011 ГКРО) |
поручения (ст. 971–979 ГК РФ) |
||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Объект договора | Обязательство оказать услугу | Обязательство передать вещь, товар, имущественное право | Обязательство совершить сделку: | |||
| от своего имени, но за счет комитента | от своего имени, но за счет принципала либо от имени и за счет принципала | от имени и за счет доверителя | ||||
| Момент продажи |
Фактическое оказание и оплата услуг либо в срок до 20 дней после фактического оказания услуг (Ф3 № 132 от 24.11.96 г.) |
Передача турпутевок продавцом покупателю | Выдача продавцом кассового, товарного чека или бланка строгой отчетности – турпутевки | Отчет комиссионера, передача всего полученного по договору комитенту либо в срок до 30 дней после отчета |
Отчет агента принципалу либо в срок до 30 дней после отчета |
Отчет поверенного доверителю, возврат доверенности либо в срок до 30 дней после отчета |
| Налогооблагаемая база по НДС |
Выручка от продажи услуг (без НДС). При реализации тур- путевок НДС не взимается |
Выручка от продажи турпутевок за вычетом необлагаемого оборота (без НДС) |
Разница между покупной и продажной ценами турпутевки (включая НДС) или торговая наценка |
Комиссионное вознаграждение | Агентское вознаграждение | Вознаграждение поверенного |
| База распределения косвенных (условно-постоянных) расходов | Выручка от реализации турпутевок | Товарооборот |
Комиссионное воз- награждение |
Агентское вознаграждение | Вознаграждение поверенного | |
| Окончание табл. 1 | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | |
| Сторона, уплачивающая налог на имущество в части реализуемых турпутевок | Сторона, оказывающая услуги, входящие в турпутевку | Продавец турпутевок | Комитент | Принципал | Доверитель | |
Следует отметить, что при самостоятельной (без посредников) реализации туристских продуктов туристам туроператор может использовать один из двух видов договоров: либо договор возмездного оказания услуг в соответствии с Гражданским кодексом Российской Федерации, либо договор розничной купли-продажи в соответствии с Федеральным законом «Об основах туристской деятельности в Российской Федерации». Однако наступление моментов реализации при работе по этим договорам, а следовательно, и период отражения в бухгалтерском учете выручки от реализации туристского продукта, период наступления обязательств по уплате налогов различаются, как различается и порядок оформления первичных документов.
Поэтому туроператор должен, прежде всего, определить, по какому договору он реализует туристские путевки. Обычно все договоры с туристами называются «договор на туристское обслуживание». Название – это лишь форма, вид же договора определяется его содержанием. Именно точное определение используемого вида договора позволяет правильно оформить документы, верно определить момент реализации и период налоговых платежей и, в свою очередь, избежать штрафных санкций со стороны налоговых органов.
Обычно, если в условиях договора на туристское обслуживание предусмотрено, что прекращение обязательств по договору наступает после фактического оказания услуг, то вы имеете дело с договором возмездного оказания услуг. Если прекращение обязательств по договору наступает при передаче путевки туристу, то вы имеете дело с договором розничной купли-продажи.
Следует выяснить различия в применении рассмотренных выше двух видов договоров.
Если отношения между туристской фирмой и туристом оформляются договором возмездного оказания туристских услуг, то реализация туристского продукта происходит только после его потребления туристом, т.е. после окончания туристской поездки.
В