Принципы классификации счетов бухгалтерского учета
По дебету счета 99 «Прибыли и убытки» отражаются суммы убытков, полученные по итогам закрытия счетов 90 «Продажи», субсчет 9 «Убыток от продаж» и 91 «Прочие доходы и расходы», субсчет 9 «Сальдо прочих расходов», а также потери и расходы в связи с чрезвычайными обстоятельствами хозяйственной деятельности. Наконец, на уменьшение балансовой прибыли могут оказывать влияние различные налоговые платежи (на прибыль и др.) и платежи по перерасчетам по этим налогам из фактической прибыли, различные налоговые санкции.
Путем сопоставления за отчетный период итогов оборотов по дебету и кредиту счета 99 «Прибыли и убытки» исчисляется конечный финансовый результат всех видов деятельности организации.
В отличие от операционно-результатных счетов по счету 99 «Прибыли и убытки» может иметь место дебетовый (убыток) или кредитовый (прибыль) остаток. Прибыль образуется в случае, когда сумма оборота по кредиту данного счета превышает сумму оборота по дебету счета; в обратном случае - убыток. В конце отчетного года данный счет закрывается. Полученный итог по нему в виде оставшейся в распоряжении организации прибыли или чистого убытка списывается соответственно в кредит или в дебет счета 84 «Нераспределенная прибыль (непокрытый убыток)». Прибыль или убыток, выявленные в отчетном году, независимо от причин, по которым они не были отражены в учете, и относящиеся к хозяйственным операциям прошлых лет, подлежат включению в финансовые результаты отчетного года.
Таким образом, в балансе учитывается лишь непокрытый убыток или нераспределенная прибыль отчетного периода и прошлых лет.
Обособленную группу составляют так называемые забалансовые счета, к которым относятся счета, как следует из названия, не входящие в баланс организации. На них отражаются активы, не принадлежащее организации. Данная группа представлена тремя подгруппами счетов:
раскрывающие состав отдельных видов активов, временно находящихся в пользовании организации (счет 002 «Товарно-материальные ценности, принятые на ответственное хранение» и пр.);
характеризующие условные права и обязательства организации (счета 008 «Обеспечения обязательств и платежей полученные», 009 «Обеспечения обязательств и платежей выданные»);
предназначенные для целей контроля за отдельными операциями (счет 007 «Списанная в убыток задолженность неплатежеспособных дебиторов»).
Заключение
Бухгалтерский учет представляет собой упорядоченную и регламентированную информационную систему, отражающую состояние и движение имущества, расчетов и обязательств, собственных финансовых результатов хозяйствующего субъекта.
Законодательно устанавливается порядок государственного регулирования бухгалтерского учета, правила публикации отчетности и меры, обеспечивающие достоверность бухгалтерской информации.
Методологическую основу организации бухгалтерского учета составляет система способов и определенных приемов, которые осуществляются посредством документации, инвентаризации, бухгалтерского баланса, системы синтетических и аналитических счетов с применением метода двойной записи, оценки имущества и обязательств, других статей баланса, калькуляции и отчетности предприятия.
В теории и методологии бухгалтерского учета системе счетов бухгалтерского учета принадлежит особая роль, так как с их применением реализуется проблема двойственного отражения информации, ее накапливания и обобщения. Запись по счетам производится с использованием метода двойной записи.
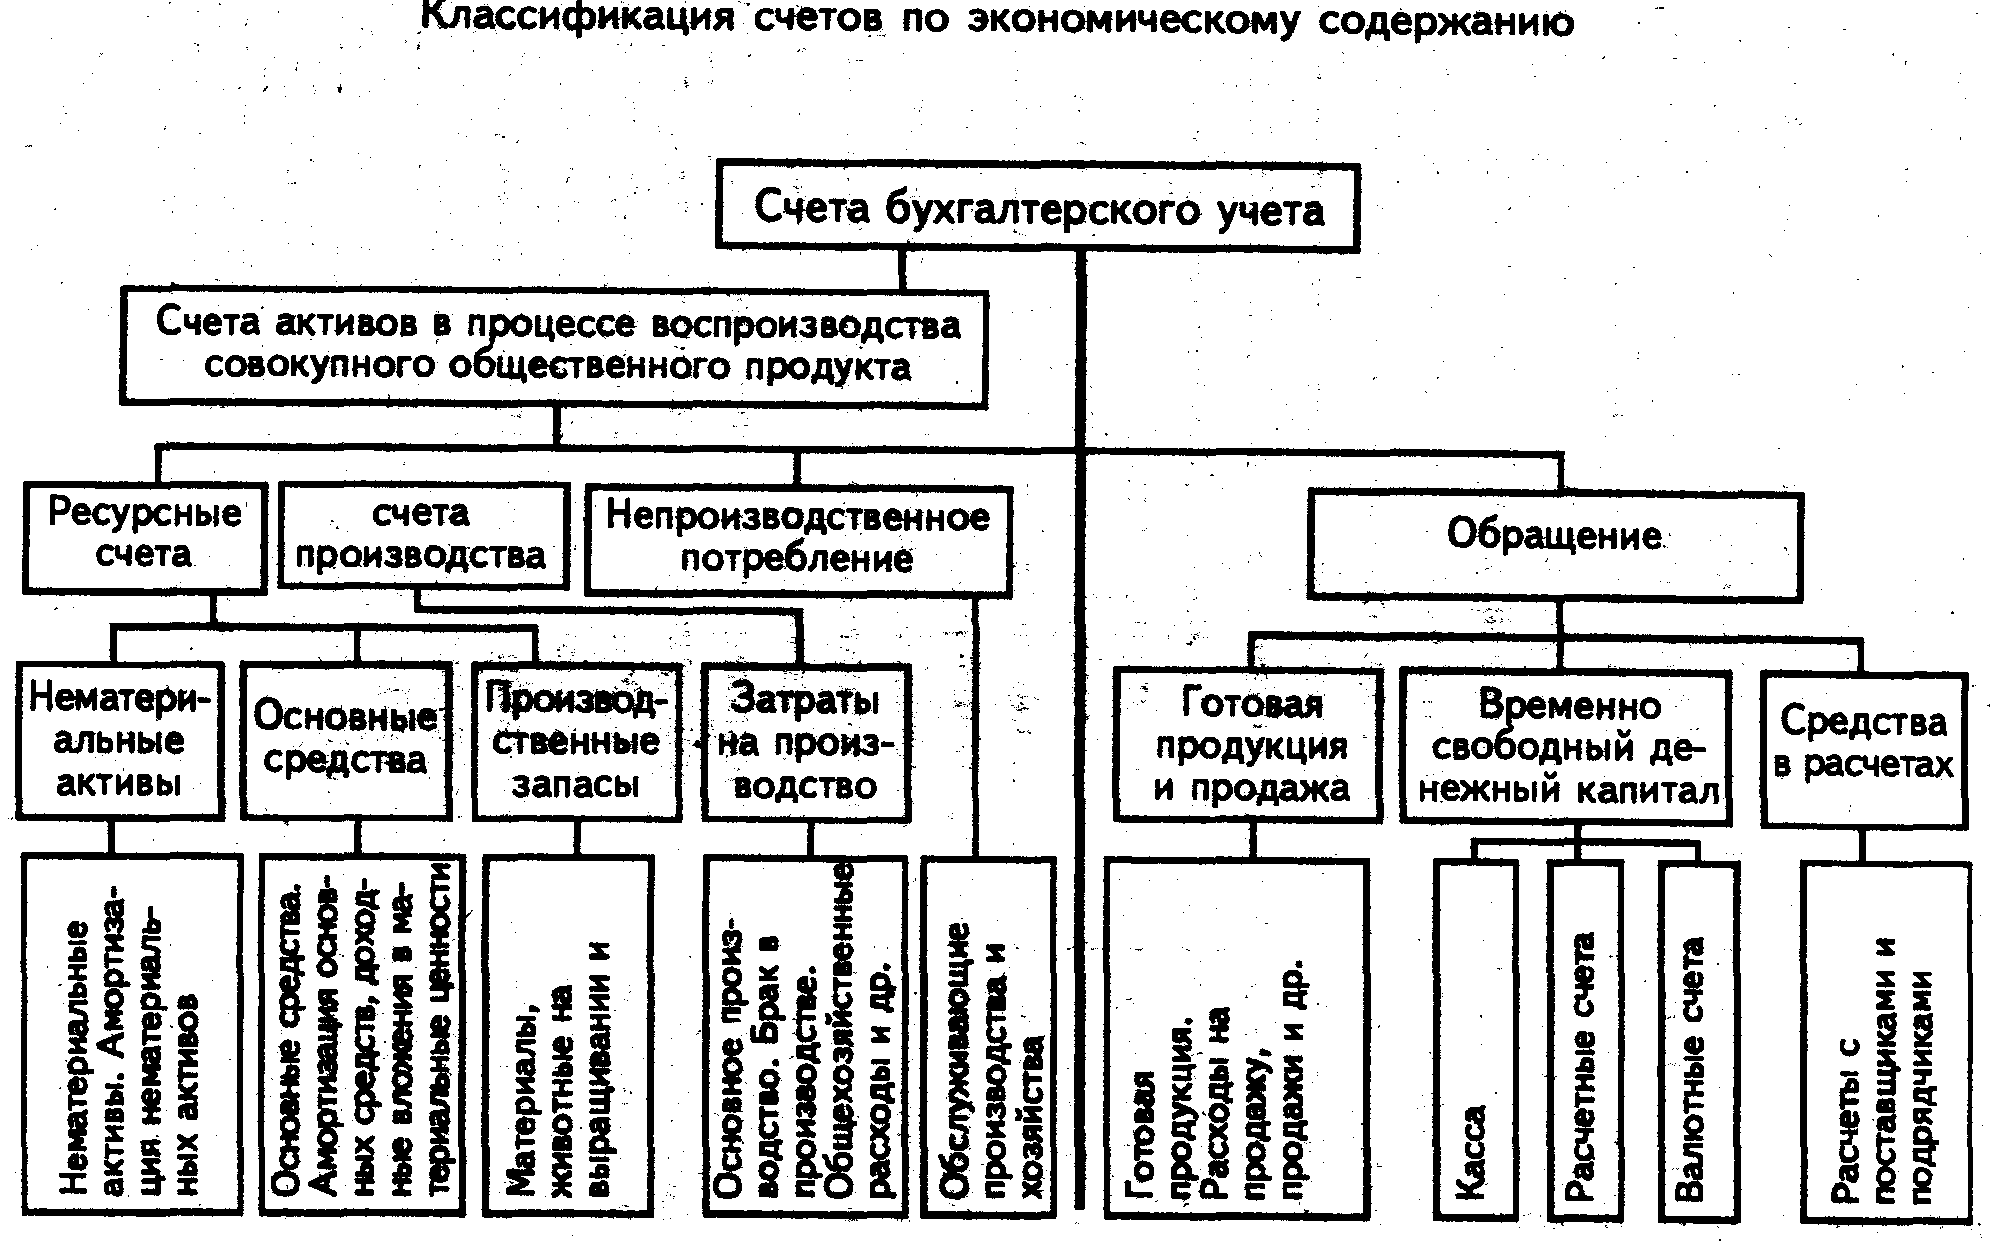
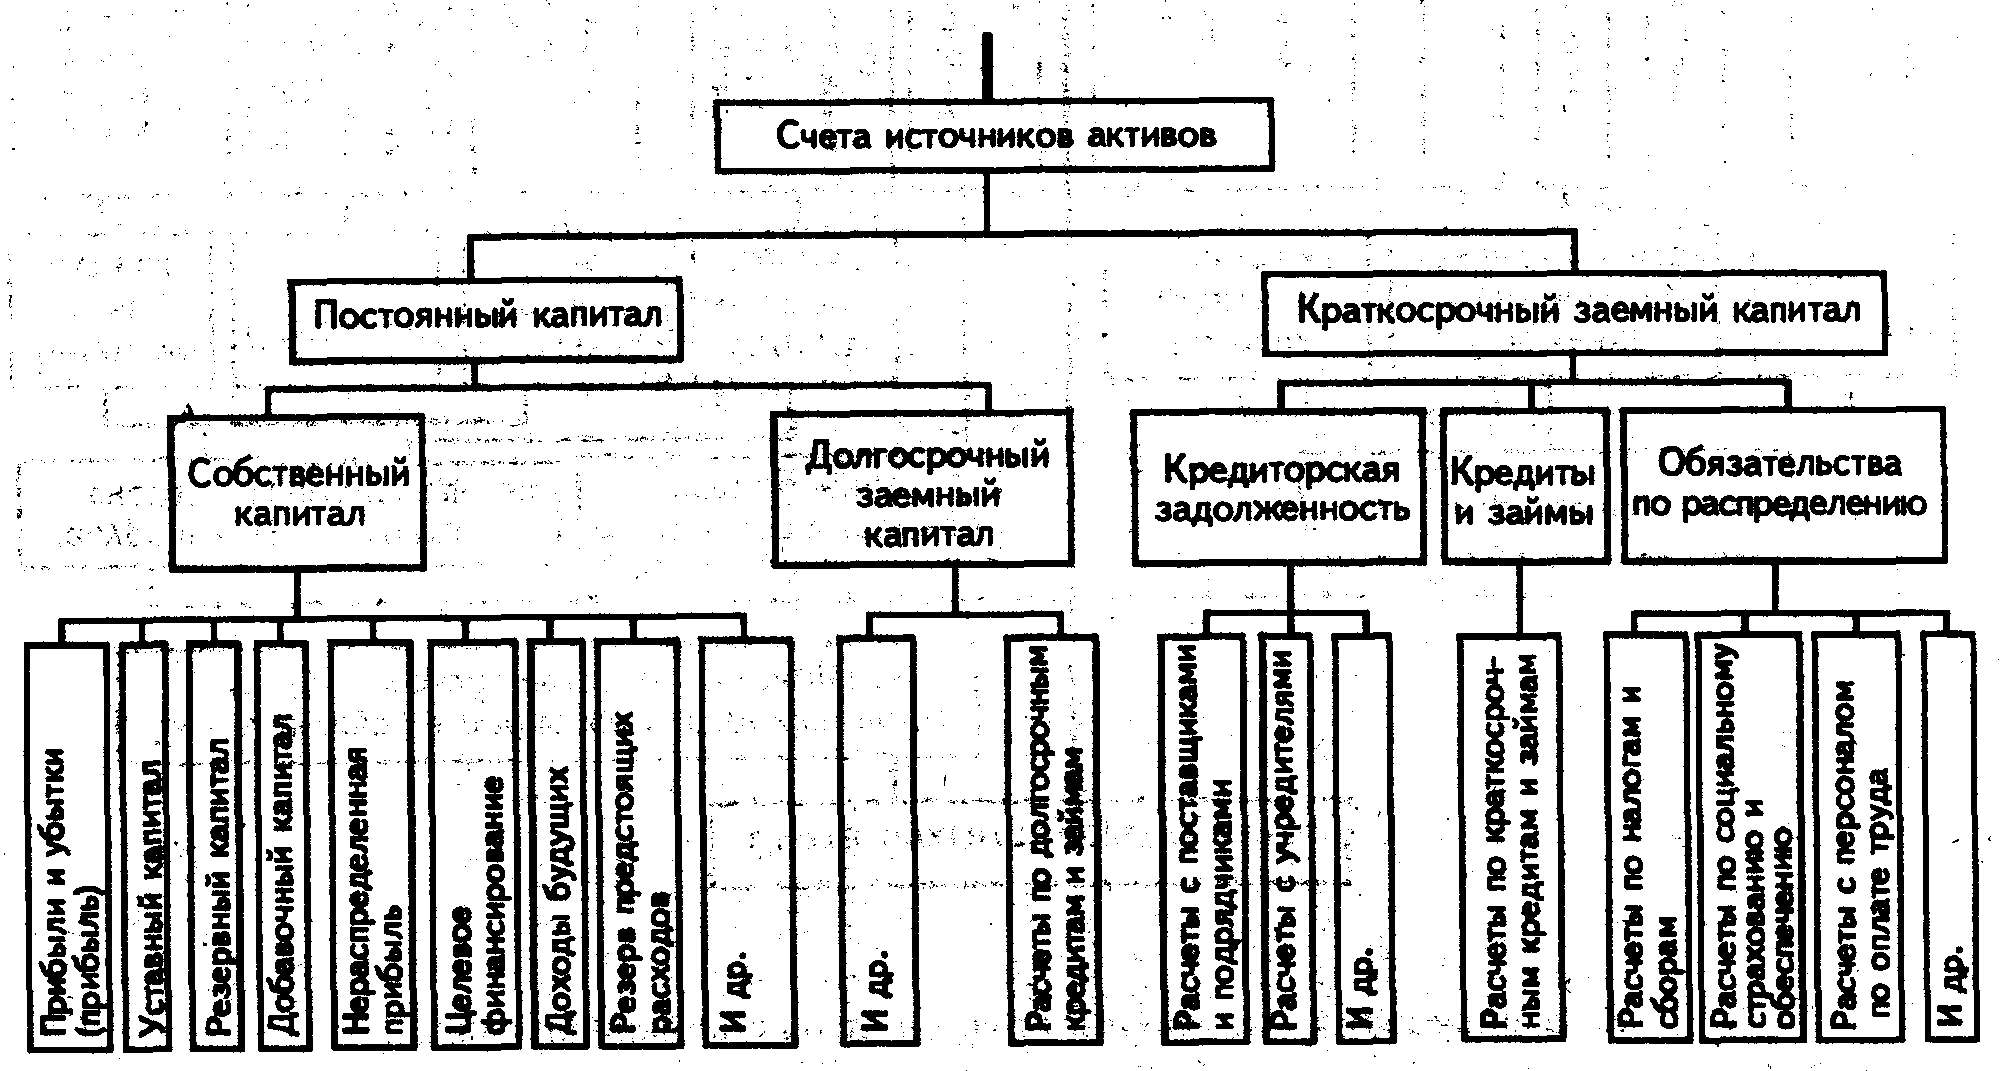
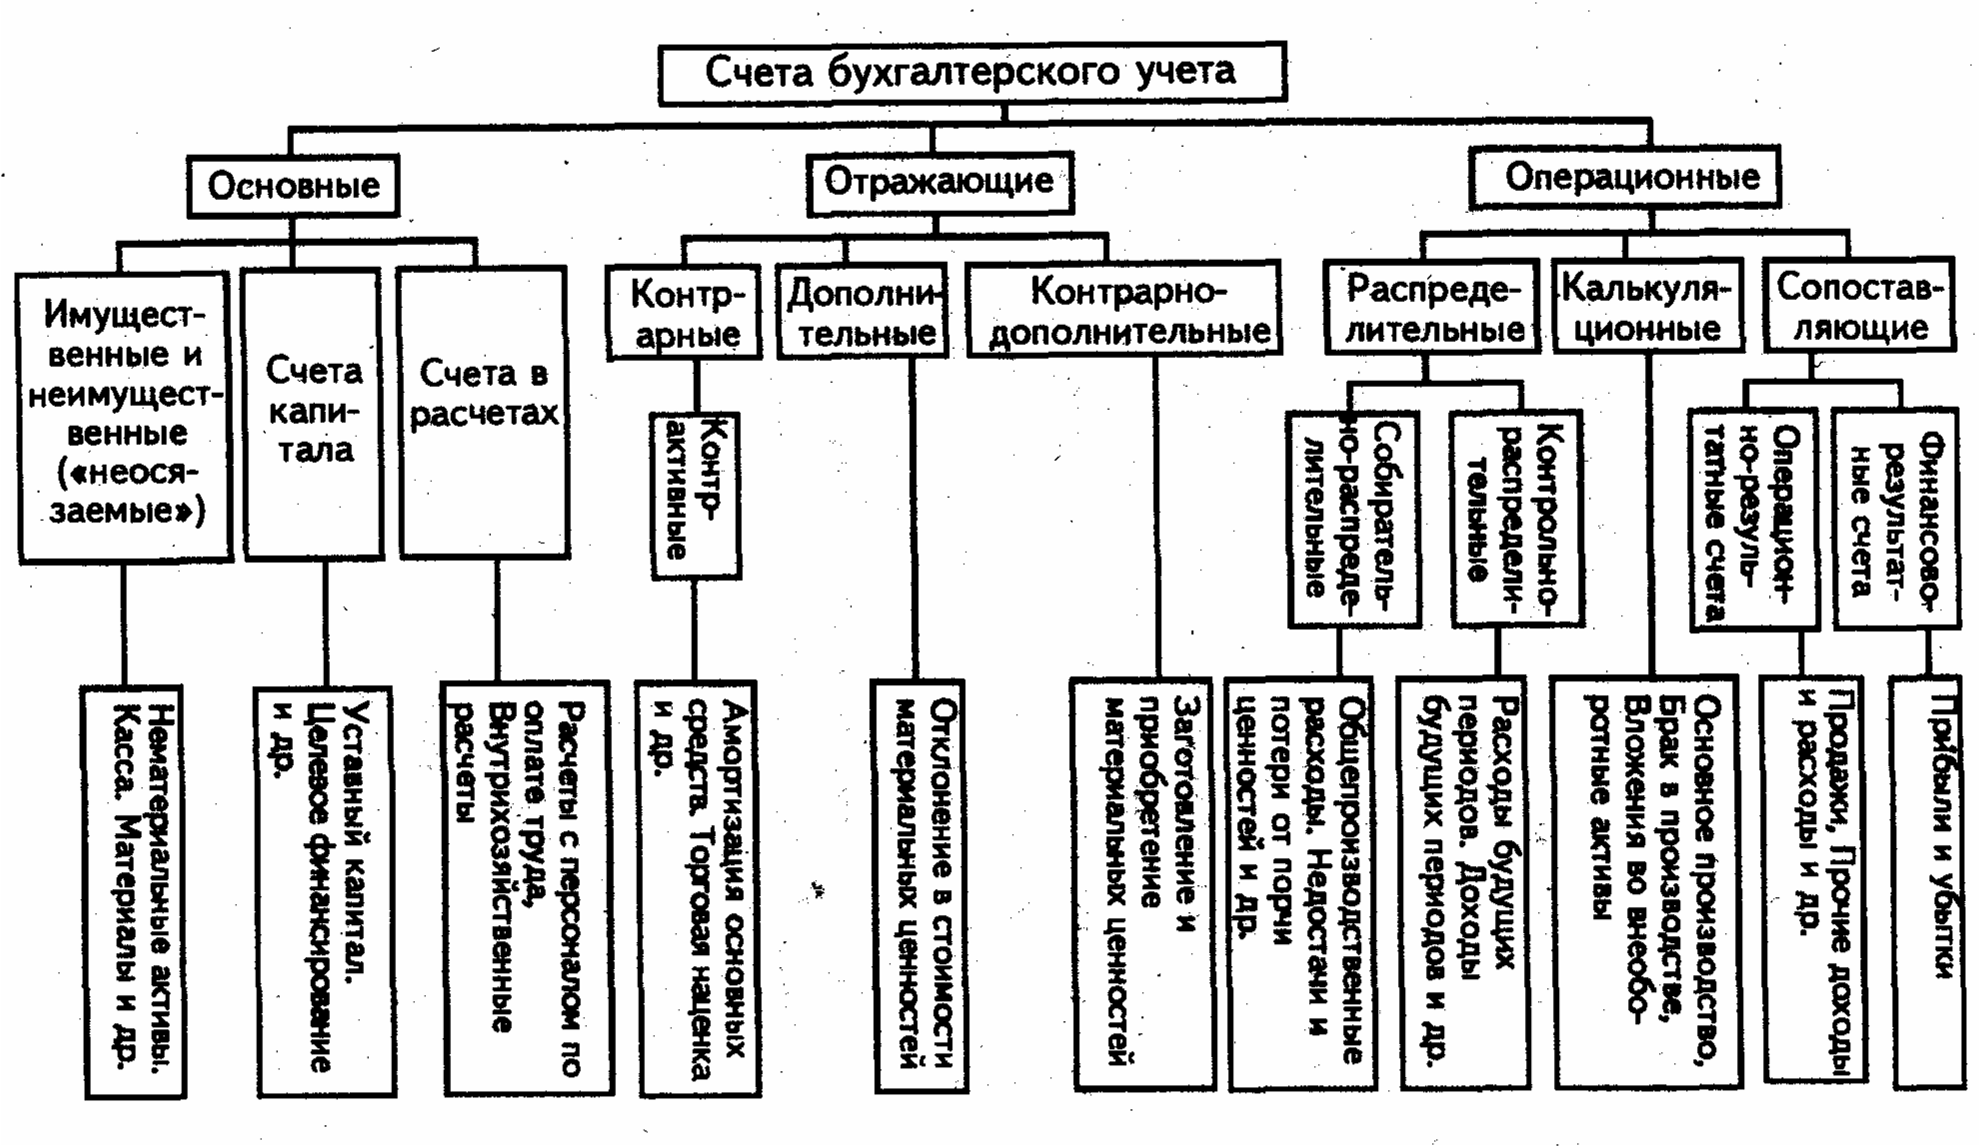
Большое количество счетов, используемых в текущем учете, требует их упорядочения и определенной систематизации. Достигается данная цель путем классификации счетов. Поскольку они являются носителем информации и одновременно способом ее получения, постольку классификация счетов должна осуществляться по различным признакам. Эти признаки должны улавливать экономическую сущность объектов бухгалтерского учета, ту среду, в которой функционируют те или иные объекты, а также особенности формирования информационной системы в направлении удовлетворения соответствующей информацией аппарата управления.
В самом общем подходе современная теория классификации счетов предусматривает их группировку по двум признакам:
1) экономическому содержанию;
2) назначению и структуре
Список литературы
Кирьянова З.В. Теория бухгалтерского учета: Учебник. – М.: Финансы и статистика, - 2000.
Кондраков Н.П. Бухгалтерский учет: Учебное пособие. - М.: ИНФРА-М, - 2001.
Астахов В.П. Теория бухгалтерского учета: Учебное пособие для вузов по направлению “Экономика”. - Ростов-на-Дону: Издательский центр "МарТ", - 2001.
Бабаев Ю.А. Теория бухгалтерского учета: Учебник для вузов по экономическим специальностям. - М.: ЮНИТИ, - 2000.
Теория бухгалтерского учета: Учебное пособие для вузов по экономическим специальностям / Под ред. Н.П.Любушина. - М.: ЮНИТИ, - 2002.
Кутер М.И. Теория и принципы бухгалтерского учета: Учебное пособие для вузов по экономическим специальностям. - М.: Финансы и статистика, - 2000.
Андросов А. М., Викулова Е. В. Бухгалтерский учет. – М.: Андросов, - 2000.
Бабченко Т.Н., Козлова Е.П., Галанина Е.П. Бухгалтерский учёт: Учебное пособие. - М: Финансы и статистика, - 1998.
Палий В.Ф., Соколов Я.В. Теория бухгалтерского учета: Учебник. - М.: Финансы и статистика, - 1998.
Бухгалтерский учет: Учебник. / Под ред. А.Д.Ларионова. - М.: ПРОСПЕКТ, - 1998.
Бухгалтерский учет: Учебник. / Под ред. П.С. Безруких. – М.: Бухгалтерский учет, - 1999.
Краснова Л.П. Бухгалтерский учет: Учебник. - М.: Юристъ, - 2001.
Любушин Г.С., Жаринов А.П. Теория бухгалтерского учета: Учебное пособие. – М.: ЮНИТИ, 2002.
Бабаев Ю.А., Комисарова Е.Н. Бухгалтерский учет. – М.: Финансы и статистика,- 2003.
Приложение №1
| Уровень регулирования | Источники регулирования | Документы, регулирующие учет | Область воздействия |
|
Первый |
Парламент РФ, Президент РФ, Правительство РФ | ГК РФ, ФЗ «О бухгалтерском учете», Указы Президента и постановления Правительства РФ, Положение по ведению бухгалтерского учета и бухгалтерской отчетности в РФ | Устанавливают единые правовые и методические основы организации и ведения бухгалтерского учета |
| Второй | Министерство финансов РФ, Центральный банк России и другие органы исполнительной власти | Положения по бухгалтерскому учету – система национальных стандартов | Регулируют общие принципы организации и ведения бухгалтерского учета, представления бухгалтерской отчетности, правила и порядок учета отдельных объектов бухгалтерского наблюдения |
| Третий |
Министерство финансов РФ и другие органы исполнительной власти |
План счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, инструкция по его применению, прочие методические рекомендации и указания | Определяют схему регистрации и группировки объектов наблюдения, регулируют методы оценки имущества, порядок проведения инвентаризаций и т.п. |
| Четвертый | Управленческий персонал организации | Документы, регулирующие учетную политику организации | Выбор форм и методов ведения учета и отчетности исходя из специфики деятельности организации, уровня автоматизации учета, подготовки счетных работников |
Приложение №2
Приложение №3
В книге Роберта Н. Антони «Основы бухгалтерского учета» рекомендована простейшая форма счета как буква «Т», поэтому его называют Т-счет.
1 По некоторым видам основных средств (земельные участки и объекты природопользования) и нематериальных активов (товарные знаки и знаки обслуживания, организационные расходы в качестве вклада в уставный капитал) износ (амортизация) не начисляется.
2 В литературе контрольно-распределительные счета чаще называют бюджетно-распределительными счетами, что представляется недостаточно правильным, поскольку к бюджету счета, входящие в данную подгруппу, никакого отношения не имеют.