Организация анализа кредиторской и дебиторской задолженности
Под дебиторской задолженностью мы понимаем задолженность организаций и физических лиц данной организации (например, задолженность покупателей за приобретенный товар или оказанные услуги, задолженность подотчетных лиц за выданные им денежные суммы и пр.). Соответственно, организации и лица, являющиеся должниками данной организации, называются дебиторами.
Под кредиторской задолженностью понимается задолженность данной организации другим организациям и физическим лицам – кредиторам (платежи за приобретенную продукцию, потребленные услуги, задолженность по платежам в бюджеты всех уровней и пр.). Так, кредиторская задолженность может возникнуть, если материалы в организацию поступают раньше, чем она их оплатила. В состав кредиторской задолженности также включается задолженность своему трудовому коллективу по оплате труда, задолженность перед органами социального и медицинского страхования (возникает вследствие того, что начисление налогов и платежей происходит раньше, чем осуществляются соответствующие платежи) и пр.
Таким образом, дебиторская задолженность фактически представляет собой компоненту собственных средств предприятия, а кредиторская задолженность фактически представляет собой компоненту заемных средств.
Известно, что за счет собственных и заемных источников происходит формирование оборотных средств предприятия. Средства и источники средств предприятия находятся в постоянном кругообороте – деньги превращаются в сырье и материалы, которые в ходе производственного процесса становятся готовой продукцией, которая реализуется за наличный или безналичный расчет. В ходе этих процессов возникают расчеты с юридическими и физическими лицами, Пенсионным фондом, органами социального и медицинского страхования, бюджетами всех уровней и др. Следовательно, поддержание оптимального объема и структуры текущих активов, источников их покрытия и соотношения между ними – необходимая составляющая обеспечения стабильной и эффективной работы предприятия. В свою очередь, стабильность и эффективность работы предприятия во многом зависит от его способности погашать свои текущие и долговременные обязательства, а также вовремя получать причитающиеся ему средства от реализации продукции, услуг и пр., чтобы поддерживать непрерывность воспроизводственного цикла – иными словами, от степени платежеспособности предприятия.
Задолженность по платежам может существенно деформировать структуру оборотных средств предприятия. Так, если в составе оборотных активов преобладает дебиторская задолженность, то предприятие либо должно привлекать банковский кредит по высоким ставкам, либо останавливаться в ожидании уплаты причитающихся ему долгов.
Если в структуре формирования источников оборотных активов преобладает кредиторская задолженность, предприятие зачастую вынуждено прибегать к разнообразным неденежным формам расчетов (бартер и пр.), подвергаться разного рода штрафным санкциям.
В этой связи анализ дебиторской и кредиторской задолженности является важной частью финансового анализа на предприятии и позволяет выявлять не только показатели текущей (на данный момент времени) и перспективной платежеспособности предприятия, но и факторы, влияющие на их динамику, а также оценивать количественные и качественные тенденции изменения финансового состояния предприятия в будущем.
Согласно Закону РК «О бухгалтерском учете и финансовой отчетности», в число основных задач бухгалтерского учета входит предотвращение отрицательных результатов хозяйственной деятельности организации и выявление внутрихозяйственных резервов обеспечения ее финансовой устойчивости.
Важную роль в решении этой задачи играет правильный и своевременный анализ дебиторской и кредиторской задолженности.
К непосредственным задачам анализа дебиторской и кредиторской задолженности относятся следующие:
точный, полный и своевременный учет движения денежных средств и операций по их движению;
контроль за соблюдением кассовой и платежно-расчетной дисциплины;
определение структуры кредиторской и дебиторской задолженности по срокам погашения, по виду задолженности, по степени обоснованности задолженности;
определение состава и структуры просроченной дебиторской и кредиторской задолженности, ее доли в общем объеме дебиторской и кредиторской задолженности;
выявление структуры данных по поставщикам по неоплаченным в расчетным документам, поставщикам по просроченным векселям, поставщикам по полученному коммерческому кредиту, установление их целесообразности и законности;
выявление объемов и структуры задолженности по векселям, по претензиям, по выданным и полученным авансам, по страхованию имущества и персонала, задолженности, возникающей вследствие расчетов с другими дебиторами и кредиторами, задолженности по банковским кредитам и др. определение причин их возникновения и возможных путей устранения;
определение правильности использования банковских ссуд;
выявление неправильного перечисления или получения авансов и платежей по бестоварным счетам и т.п. операциям;
определение правильности расчетов с работниками по оплате труда, с поставщиками и подрядчиками, с другими дебиторами и кредиторами и выявление резервов погашения имеющейся задолженности по обязательствам перед кредиторами, а также возможностей взыскания долгов (посредством денежных или неденежных расчетов или обращения в суд) с дебиторов [7].
1.2 Показатели анализа кредиторской и дебиторской задолженности
Анализ финансовых показателей позволяет выявить критические точки в деятельности фирмы, определить причины проблем и запланировать действия, направленные на их решение. Финансовый анализ складывается из четырех основных шагов:
1) выбор показателей, подходящих для анализа стратегических проблем;
расчет этих показателей;
сравнение полученных величин с аналогичными показателями данной фирмы за предыдущие годы, среднеотраслевыми, конкурентными величинами;
4) использование показателей при составлении финансовых планов для определения способов решения проблем и будущих возможностей фирмы.
Среди множества финансовых показателей есть такие, которые имеют особо важное значение для определения позиции фирмы и могут использоваться для анализа любых стратегических проблем.
Можно выделить четыре типа наиболее значимых финансовых показателей. Это показатели:
ликвидности (краткосрочной платежеспособности);
хозяйственной активности (оборачиваемости);
доходности (прибыльности, рентабельности);
рыночной активности.
Ликвидность - это способность организации ответить по своим краткосрочным обязательствам. Если платежеспособность фирмы низка, это говорит о ее крайне слабом финансовом здоровье и невозможности решать большинство вопросов своей деятельности, в частности такого, как привлечение новых займов, поскольку доверие кредиторов будет подорвано. Иначе ликвидность определяют как качество оборотных (текущих) активов фирмы, их способность покрывать долги фирмы.
Если фирма хочет составить обоснованный стратегический план, то проблема ликвидности должна быть решена еще до начала процесса долгосрочного планирования.
Выделяют два основных вида показателей ликвидности: общий коэффициент покрытия, коэффициент абсолютной ликвидности. Общий коэффициент покрытия выражает соотношение между текущими (оборотными) активами фирмы и ее текущими (краткосрочными) обязательствами. Коэффициент абсолютной ликвидности показывает соотношение между наиболее ликвидной частью текущих активов и текущими пассивами. Наиболее ликвидная часть текущих активов, или «быстрооборачиваемые» активы, определяется как разница между общей величиной текущих активов (оборотных средств) и всеми товарно-материальными запасами.
Показатели хозяйственной активности (оборачиваемости) - это тип финансовых показателей, который определяет, насколько хорошо фирма использует свои ресурсы. Обычно показатели активности выражают соотношение между величиной продаж и различными элементами активов, то есть выясняют количество продаж, созданное одной тенге инвестиций в активы.
Одними из наиболее употребляемых показателей активности являются: оборот счетов к оплате (оборот дебиторской задолженности), оборот запасов, оборот основных средств (фиксированных активов). Оборот счетов к оплате определяется как соотношение величины продаж в кредит и счетов к оплате (дебиторской задолженности). Оборот товарно-материальных запасов определяет насколько сбалансирована величина запасов фирмы. Рассчитывается как соотношение между стоимостью проданных товаров (издержек на реализованные фирмой товары) и величиной товарно-материальных запасов. Оборот основных средств (фиксированных активов) определяется в результате деления чистых продаж фирмы на величину основных средств.
Показатели доходности (рентабельности) - наиболее распространенный способ измерения успеха фирмы. Показатели рентабельности являются относительными характеристиками финансовых результатов и эффективности деятельности предприятия. Основные показатели доходности: коэффициент чистой прибыли, оборот на вложенный капитал, чистый доход на акционерный (собственный капитал).
Показатели рыночной активности характеризует стоимость и доходность акций компании. Прибыль на одну акцию показывает, какая доля чистой прибыли приходится на одну обычную акцию в обращении. Показатель рассчитывается путем деления суммы чистой прибыли на общее число обычных акций в обращении. Акции в обращении определяются как разница между общим числом выпущенных обычных акций и собственными акциями в портфеле. Если в структуре компании есть привилегированные акции, из чистой прибыли предварительно должна быть вычтена сумма дивидендов, выплаченных по ним [8].
По мере внедрения регулирования все более настоятельным становится требование тщательного анализа имущества предприятия и источников его формирования. В активе баланса предприятия отражается – имущество, а в пассиве – сумма обязательств. Имущество предприятия состоит из недвижимого (1 раздел актива) и текущих активов (2 раздел актива). Оборотные активы включают в себя дебиторскую задолженность.
Дебиторская задолженность – сумма долгов, причитающихся предприятию, организации, учреждению от юридических или физических лиц, иначе говоря, это отвлечение хозяйственных средств из оборота. Дебиторская задолженность занимает более 30% оборотных активов.
Для анализа дебиторско-кредиторской задолженности используются данные аналитического учета и бухгалтерский баланс. Цель анализа дебиторской и кредиторской задолженности выявить суммы оправданной и неоправданной задолженности, изменения за анализируемый период, реальность сумм дебиторской и кредиторской задолженности, причины и давность образования дебиторской задолженности.
Анализ дебиторско-кредиторской задолженности начинают с рассмотрения абсолютных сумм на начало и конец периода, а также находят удельный вес дебиторской задолженности в составе оборотных средств и кредиторской задолженности в составе обязательств. Следующим этапом анализа является классификация дебиторской и кредиторской задолженности по срокам образования (от 1 месяца до 6 месяцев, до одного года и более года), а также в разрезе по каждому поставщику, покупателю.
Для анализа можно проводить выборку долгов и обязательств, сроки, погашения которых наступают в отчетном периоде, а также отсроченных и просроченных обязательств, долгов.
Состояние дебиторской задолженности, его размеры и качество оказывают сильное влияние на финансовое состояние организации.
Для улучшения финансового положения любой организации необходимо:
следить за соотношением дебиторской и кредиторской задолженности. Значительное превышение дебиторской задолженности над кредиторской создает угрозу финансовой устойчивости организации, приводит к необходимости привлечения дополнительных источников финансирования;
контролировать состояние расчетов по просроченным задолженностям;
ориентироваться на увеличение количества заказчиков с целью уменьшения риска неуплаты монопольным заказчикам.
Одним из инструментов анализа дебиторско-кредиторской задолженности является инвентаризация расчетов с дебиторами и кредиторами. Для анализа оборачиваемости дебиторской задолженности используются показатели:
оборачиваемость дебиторской задолженности;
срок погашения дебиторской задолженности;
доля дебиторской задолженности в текущих активах;
доля сомнительной задолженности;
Коэффициент оборачиваемости рассчитывается как отношение объема дохода (выручки) от реализации продукции (работ, услуг) к средней дебиторской задолженности по формуле:
 (1)
Код – коэффициент оборачиваемости дебиторской задолженности;
ДР – доход от реализации продукции (работ, услуг);
ДЗ – средняя величина дебиторской задолженности.
Этот показатель используется для оценки качества дебиторской задолженности и ее объема. Он показывает расширение или снижение коммерческого кредита, предоставленного предприятием. Рост его означает сокращение продаж в кредит, снижение – увеличение объема предоставленного кредита. Этот коэффициент показывает, сколько раз задолженность образуется и поступает предприятию за исследуемый период.
В процессе анализа рассчитывается срок погашения дебиторской задолженности.
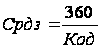 (2)
Срдз - срок погашения дебиторской задолженности;
Код - коэффициент оборачиваемости дебиторской задолженности.
Он характеризует время необходимое клиентам компании на оплату выставленных ею счетов. Снижение этого показателя оценивается положительно, а повышение отрицательно.
При анализе рассматривают долю дебиторской задолженности в текущих активах по кварталам. Доля дебиторской задолженности определяется отношением дебиторской задолженности к текущим активам.
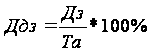 (3)
Но для того чтобы получить полную картину дебиторской задолженности нужно проанализировать долю сомнительной дебиторской задолженности в текущих активах, которая определяется отношением сомнительной дебиторской задолженности к текущим активам.
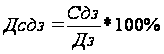 (4)
Доля сомнительной дебиторской задолженности характеризует «качество» дебиторской задолженности. Ее увеличение свидетельствует о снижении ликвидности. Тенденция роста, как доли дебиторской задолженности, так и доли сомнительной дебиторской задолженности в текущих активах свидетельствует о нестабильной ликвидности дебиторской задолженности, о постоянном уменьшении ликвидности дебиторской задолженности, т.е. с каждым кварталом сомнительная дебиторская задолженность растет
Данный последний показатель (4) характеризует качество дебиторской задолженности, рост показателя свидетельствует о снижении ликвидности баланса, поэтому необходимо научиться «управлять» дебиторской задолженностью, для чего контролировать состояние расчетов с покупателями по отсроченным (просроченным) задолженностям, следить за состоянием дебиторской и кредиторской задолженности, так как превышение дебиторской задолженности создает угрозу финансовой устойчивости предприятия, поэтому делает необходимым привлечение дополнительных дорогостоящих источников финансирования, а при досрочной оплате можно применить систему скидок, с тем, чтобы стабилизировать финансовое положение предприятия, так как замедление оборачиваемости дебиторской задолженности ведет к сокращению денежного потока.
Качество дебиторской задолженности оценивается также удельным весом вексельной формы расчетов, так как вексель выступает высоколиквидным активом, который может быть реализован третьему лицу до наступления срока его погашения [9].
В статье источников средств в разделе пассива баланса большой удельный вес занимает группа: «Кредиторская задолженность». Кредиторы – юридические (предприятия, организации, учреждения) и физические лица, перед которыми данное предприятие имеет задолженность. Сумма задолженности называется кредиторской. Кредиторская задолженность возникает, как правило, вследствие существующей системы расчетов между предприятиями, когда долг одного предприятия другому погашается по истечении определенного периода после возникновения задолженности. Например, расчетные документы за отпущенные товароматериальные ценности или оказанные услуги, оплачиваются после получения ценностей или услуг. Кредиторская задолженность часто возникает в тех случаях, когда предприятие сначала отражает у себя в учете начисление задолженности перед работниками по оплате труда, перед бюджетом и т.д., а по истечении времени погашает задолженность и бывает следствием несвоевременного выполнения платежных обязательств.
Для оценки оборачиваемости кредиторской задолженности рассчитаем следующую группу показателей:
среднюю кредиторскую задолженность;
оборачиваемость кредиторской задолженности;
период погашения кредиторской задолженности;
доля кредиторской задолженности в текущих пассивах.
Средняя величина кредиторской задолженности рассчитывается по формуле:
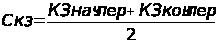 (5)
КЗ – кредиторская задолженность
Коэффициент оборачиваемости кредиторской задолженности рассчитывается по формуле:
 (6)
Окз – оборачиваемость кредиторской задолженности
Вр – Выручка от реализации продукции
Скз – Средняя кредиторская задолженность
Коэффициент оборачиваемости кредиторской задолженности показывает расширение или снижение коммерческого кредита предоставленного предприятию. Рост коэффициента означает увеличение скорости оплаты задолженности предприятия, снижение – рост закупок в кредит.
Одновременно определяется средний срок оборота кредиторской задолженности:
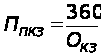 (7)
ППКЗ – период погашения кредиторской задолженности
Период погашения кредиторской задолженности показывает, сколько оборотов в течение анализируемого периода требуется предприятию для оплаты выставленных ей счетов или сколько дней для этого необходимо. Он отражает средний срок возврата долгов предприятием (за исключением обязательств перед банком и по прочим займам)
При анализе рассматривают долю кредиторской задолженности в текущих пассивам по кварталам. Доля кредиторской задолженности определяется отношением кредиторской задолженности к текущим пассивам.
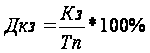 (8)
Дкз - доля кредиторской задолженности
Кз - кредиторская задолженность
Тп - текущие пассивы
Данные расчеты будут не совсем точно отражать истинное положение дел, поэтому необходимо привлекать данные об остатках кредиторской задолженности из журналов ордеров. Финансовая устойчивость будет зависеть от того, каким образом предприятие осуществляет в текущем периоде взаиморасчеты с должниками.
Качество кредиторской задолженности может быть оценено также удельным весом в ней расчетов по векселям, если несвоевременно будут погашаться долговые обязательства, то это приведет к протесту векселей, выданных предприятием, а, следовательно, к дополнительным расходам, утрате деловой репутации. Анализируя кредиторскую задолженность, необходимо учитывать, что она является одновременно источником покрытия дебиторской задолженности [10].
Коэффициент соотношения кредиторской и дебиторской задолженности должен быть меньше или равен единицы (Ј1).
Необходимость и целесообразность контроля за состоянием кредиторской и дебиторской задолженности зависят от ряда причин, как внешних, так и внутренних, отраслевой принадлежности, существующей системы расчетов, уровня организации коммерческой работы. Финансовое состояние предприятия связано с наличием и использованием денежных средств, характеризуется обеспеченностью собственными оборотными средствами, величиной оборачиваемости оборотных средств, платежеспособностью, поэтому анализ состояния дебиторской и кредиторской задолженности позволяет выявить суммы «неоправданных» средств, которые отвлечены из оборота, а значит отрицательно влияют на финансовое положение предприятия, от наличия дебиторской задолженности предприятия имеет косвенные потери в доходах, чем больше период погашения, тем меньше доход, в условиях инфляции возвращенные деньги обесцениваются, данный вид активов требует дополнительных источников финансирования, и каждый источник имеет свою цену [11].
1.3 Источники информации для анализа кредиторской и дебиторской задолженности
Бухгалтерский анализ дебиторской и кредиторской задолженности, являясь важнейшей составной частью деятельности бухгалтерии и всей системы финансового менеджмента организации, позволяет ее руководству:
найти рациональное соотношение между величиной кредиторской задолженности и объемом продаж, оценить целесообразность увеличения отпуска продукции, товаров и услуг в кредит, определить пределы ценовых скидок для ускорения оплаты выставленных счетов;
прогнозировать состояние долговых обязательств организации в пределах текущего года, что позволит улучшить финансовые результаты ее деятельности [12, с. 201].
Несомненно, полезен такой анализ поставщикам и подрядчикам, работникам налоговых органов, финансовых служб - всем, кто имеет или намерен иметь хозяйственные отношения с организацией, чтобы убедиться в ее способности платить по обязательствам.
Особое значение анализ дебиторской и кредиторской задолженности организаций имеет для банков и других кредитных учреждений, для инвестиционных фондов и компаний, которые, прежде чем предоставить кредит или осуществить финансовые вложения, с особой тщательностью анализируют бухгалтерскую отчетность клиентов, в том числе и их долговые обязательства. Многие банки и инвестиционные компании имеют в своем штате финансовых и кредитных аналитиков или пользуются услугами сторонних специалистов.
Наиболее обстоятельно свои долговые обязательства должны анализировать сами экономические субъекты для нужд управления финансовой деятельностью и информирования акционеров и других собственников. Вот почему данные о дебиторской и кредиторской задолженности раскрываются в годовой бухгалтерской отчетности.
Для проведения обоснованного анализа и оценки финансового положения организации следует использовать весь арсенал информационных потоков о ее хозяйственной деятельности, не ограничиваясь только данными бухгалтерского баланса и отчета о прибылях и убытках, которые составляются не чаще одного раза в три месяца, а также пользоваться данными других форм годовой бухгалтерской отчетности, в частности, таких, как отчет об изменении капитала, отчет о движении денежных средств, приложение к бухгалтерскому балансу и отчет о целевом использовании полученных средств. Они составляются по результатам деятельности только за год. В связи с этим для текущей оценки финансового положения организации рекомендуется привлекать и другую информацию, содержащуюся в:
учредительных документах организации;
контрактах и договорах о поставке продукции и приобретении основных средств и иного имущества;
кредитных договорах;
документах, касающихся учетной политики организации;
главной книге и регистра бухгалтерского учета (в частности, в журналах-ордерах, книгах покупки и продаж);
налоговых декларациях и справках о порядке определения данных, отражаемых по строке 1 «Расчета налога от фактической прибыли».
Кроме того, используются данные статистической отчетности: ф. № П-2 «Сведения об инвестициях», ф. № П-3 «Сведения о финансовом состоянии организации », ф. № П-4 «Сведения о численности, заработной плате и движении работников», ф. № 5-з (краткая) «Отчет о затратах на производство и реализацию продукции (работ, услуг) организации», ф. № 11 «Сведения о наличии и движении основных фондов (средств) и других нефинансовых активов».
Анализируются также материалы арбитражных судов и исков, акты проверки ИМНС, аудиторское заключение прошлого года, бухгалтерская (финансовая) отчетность за предыдущий год:
ф. № 1 «Бухгалтерский баланс»;
ф. № 2 «Отчет о прибылях и убытках»;
ф. №3 «Отчет об изменении капитала»;
ф. № 4 «Отчет о движении денежных средств»;
ф. № 5 «Приложения к бухгалтерскому балансу»;
ф. № 6 «Отчет о целевом использовании полученных средств».
Следует заметить, что каждый источник информации обладает реальной продуктивной возможностью раскрыть достаточно полно и объективно определенные стороны финансового положения хозяйствующих субъектов. Проблемы ныне не в отсутствии информации о финансовом положении организации, не скупости ее, а в том, что на ее сбор и обработку затрачиваются порою большие людские, материальные и финансовые ресурсы. Организация чаще всего в связи с этим несет значительные расходы, не получая в итоге адекватной выгоды (пользы): не обобщаются результаты анализа; не всегда грамотно они интерпретируются исходя из сложившихся возможностей и обстоятельств работы организации в современных рыночных условиях. На этом фоне никто не несет ответственность за ухудшение финансовых результатов деятельности, по-прежнему сокрытие доходов и прибыли является, чуть ли не приоритетной задачей некоторых организаций.
Организационное обеспечение финансового анализа обусловливается: целью и задачами проведения либо комплексного (всеобъемлющего), либо тематического анализа финансового положения хозяйствующего субъекта; практической востребованностью пользователями (как внутренними, так и внешними) полученных обобщающих результатов анализа с объективной оценкой как финансовой устойчивости его функционирования и развития, так и уровня платежеспособности по погашению ранее имеющихся и вновь возникших краткосрочных и долгосрочных обязательств. Эти обстоятельства являются определяющими при формировании организационных основ проведения анализа.
Пользователь (заказчик), как правило, является координатором проведения финансового анализа. В качестве пользователя могут выступать собственник с преобладающим числом акций, исполнители крупных инвесторов и кредиторов, чьи средства неэффективно используются организацией-должником. Координатор проведения финансового анализа назначает (нанимает по договору подряда) руководителя группы для выполнения поставленных задач. Обычно он выбирается из числа работающих того предприятия, финансовое положение которого будет анализироваться. Однако может быть приглашен независимый руководитель - организатор по оценке финансового состояния предприятия - будущего партнера или предприятия — крупного должника. Руководителем группы аналитиков чаще всего являются: главный бухгалтер (контролер) компании; финансовый или коммерческий директор; руководители отделов кредитования банка, чьи кредиты или не возвращаются вовсе или возвращаются с опозданием и не в полном объеме; частные предприниматели — финансовые аналитики и др.
Руководители создают группу исполнителей, формируют программу анализа финансового положения организации, определяют период, за который будет оцениваться ее финансовое состояние, устанавливают сроки выполнения программ финансового анализа, формы представления результатов проделанной работы (справка или акт проверки; аналитическая записка; выводы и рекомендации; аналитическое заключение; свод положительных и отрицательных тенденций развития финансовой устойчивости организации; доклад о состоянии и перспективах финансового положения организации и др.).
Представленные координатору материалы финансового анализа должны подробно обсуждаться и систематизироваться. На основе полученных выводов, следующих из выявленных аналитиками тенденций, разрабатываются обоснованные управленческие решения по мобилизации неиспользованных возможностей для укрепления финансовой устойчивости организации, ее платежеспособности. Это, как правило, является заботой внутренних пользователей полученной аналитической информации. Что касается внешних пользователей, то ими принимаются меры по возвращению кредитов и инвестиций собственнику или разрабатываются рекомендации по повышению эффективности расходования заемщиками средств кредиторов и инвесторов [13, c. 104-107].
Основными источниками информации для анализа дебиторской и кредиторской задолженности служат: бухгалтерский баланс; приложение к балансу «Отчет о финансовых результатах и их использовании» (Форма №2); приложение к бухгалтерскому балансу «Форма №5» (включающая разделы о движении заемных средств и данные о дебиторской и кредиторской задолженности); оборотные ведомости; карточки аналитического учета; данные инвентаризации; первичные документы; журналы-ордера и ведомости синтетического учета, в которых отражается движение соответствующих платежей; расчетные ведомости по начислению заработной платы работникам; действующие нормативные документы, определяющие ставки и льготы при производстве расчетов по направлениям платежей; другие отчетные формы.
Дебиторская и кредиторская задолженность отражается в бухгалтерском балансе предприятия по видам.
Учет дебиторской задолженности ведется на счете 1210 «Краткосрочная дебиторская задолженность покупателей и заказчиков». Учет кредиторской задолженности ведется на счете 3310 «Краткосрочная кредиторская задолженность поставщикам и подрядчикам».
Для обобщенной характеристики объектов используются синтетические счета, на которых все показатели измеряются в денежном выражении. Для более детальной характеристики объектов анализируются аналитические счета, где кроме денежного измерителя может присутствовать количественный показатель (килограммы, штуки, пары и др.).
Для обобщения и систематизации данных синтетических и аналитических счетов используются оборотные ведомости. При этом форма оборотной ведомости по счетам учета расчетов с разными дебиторами и кредиторами имеет специфику, связанную с тем, что по одним организациям задолженность может быть дебетовой, а по другим – кредитовой. Кроме того, по одной и той же организации на начало месяца остаток может быть дебетовым, а на конец месяца – кредитовым, и наоборот. Поэтому сальдо в данной оборотной ведомости показывается развернуто: дебетовое сальдо в активе, кредитовое в пассиве. Сальдо в свернутом виде, т.е. как простую разность между различными видами задолженности, в такой оборотной ведомости указывать нельзя.
При ведении журнально-ордерной формы бухгалтерского учета, рекомендованной для большинства предприятий промышленности, торговли и сбыта, текущая информация о движении дебиторской и кредиторской задолженности отслеживается по данным соответствующих журналов-ордеров. Итоги каждого месяца по данным журналов-ордеров заносятся в Главную книгу.
В организациях малого бизнеса данные по дебиторской и кредиторской задолженности анализируются непосредственно по Книге учета хозяйственных операций.
Кредиторская задолженность подразделена на долги, платежи по которым ожидаются более чем через 12 месяцев после отчетной даты, и задолженность, погашение которой предполагается в течение 12 месяцев после отчетной даты. Кредиторская задолженность в балансе представлена общей суммой и в разрезе счетов учета расчетов, имеющих кредитовое сальдо.
Информация о величине и структуре долговых обязательств в бухгалтерском балансе взаимосвязана с показателями статей раздела 2 "Дебиторская и кредиторская задолженность" формы № 5, в котором отражаются данные об изменении дебиторской и кредиторской задолженности за отчетный год. Это позволяет анализировать долговые обязательства предприятий по направлениям их возникновения или получения, видам дебиторской и кредиторской задолженности, степени соблюдения сроков платежей и другим основаниям.
По данным бухгалтерского баланса, приложений к нему и пояснительной записки можно судить о степени обеспечения обязательств и платежей предприятия раскрывать в пояснениях к бухгалтерскому балансу и отчету о прибылях и убытках дополнительные данные о наличии на начало и конец отчетного периода отдельных видов дебиторской задолженности. Кроме того, здесь должна быть приведена информация, полученная по результатам анализа соблюдения расчетно-платежной дисциплины, просроченных долговых обязательств, полноты перечисления налоговых и приравненных к ним платежей, уплаченных или подлежащих уплате штрафных санкций за неисполнение долговых обязательств, в том числе перед бюджетом.
Анализ задолженности - составная часть оценки ликвидности предприятия, его способности погашать свои обязательства. Для этого необходимо изучить и сопоставить объемы и распределение во времени денежных потоков, проанализировать тенденции изменения соотношения краткосрочной задолженности финансовой отчетности.
При анализе показателей, характеризующих долговые требования и обязательства, прежде всего изучают их динамику, причины и давность возникновения, соответствие срокам исковой давности [14, c. 60-64].
2. Анализ кредиторской и дебиторской задолженности ТОО «Dostar Distribution»
2.1 Характеристика предприятия ТОО «Dostar Distribution»
Товарищество с ограниченной ответственностью «Dostar Distribution» (в дальнейшем «товарищество») осуществляет свою деятельность на основании Гражданского Кодекса Республики Казахстан (общая часть) от 27.12.1994 г., закона Республики Казахстан «О товариществах с ограниченной и дополнительной ответственностью» от 22.04.1998г., Закона Республики Казахстан «О частном предпринимательстве» от 07.02.2006г., и своих учредительных документов. Товарищество является субъектом малого предпринимательства, со среднегодовой численностью работников не более 50 человек и среднегодовой стоимостью активов за год не свыше 60 000-кратного месячного расчетного показателя, установленного законом о республиканском бюджете па соответствующий финансовый год.
Учредителями (далее участниками) товарищества являются:
Хрисанов Валерий Валерьевич - гражданин Республики Казахстан, удостоверение личности №/////////////////, выдано МВД РК 29.06.2001г., проживающий по адресу: Республика Казахстан,
Амандосов Кайрат Алтайулы - гражданин Республики Казахстан, удостоверение личности № ////////////////, выдано МВД РК 21.07.2004г., проживающий по адресу:
Шагамбаев Талгат Хабвасович - гражданин Республики Казахстан, удостоверение личности № //////////////, выдано МВД РК 28.11.2003г., проживающий по адресу: Республика Казахстан,
Местонахождение товарищества: 050016, Республика Казахстан, город Алматы, Жетысуский район, ул. Мусоргского, дом 2 «А». Срок деятельности товарищества не ограничен.
Товарищество приобретает права юридического лица с момента его государственной регистрации. Товарищество имеет круглую печать, самостоятельный баланс, расчетный и иные счета в банках, бланки, штамп со своим наименованием. Товарищество для достижения целей своей деятельности имеет право от своего имени заключать сделки, приобретать имущественные и личные неимущественные права, нести связанные с его деятельностью обязанности, быть истцом и ответчиком в суде. Товарищество не может иметь в качестве единственного участника другое хозяйственное товарищество, состоящее из одного лица.
При перемене товариществом места своего нахождения, оно обязано известить об этом орган, осуществивший его государственную регистрацию, и орган, осуществляющий государственную регистрацию юридических лиц по новому месту нахождения товарищества, для внесения необходимых изменений в государственный регистр юридических лиц. Товарищество вправе создавать на территории Республики Казахстан и за рубежом филиалы и представительства, вступать в объединения (союзы) с другими юридическими лицами, а также быть учредителем иных юридических лиц. Товарищество обязано извещать орган, осуществивший его государственную регистрацию, о создании своих филиалов и открытии представительств, а также о месте их расположения.
Товарищество отвечает по своим обязательствам всем принадлежащим ему имуществом и не отвечает по обязательствам своих участников. Участники товарищества не отвечают по его обязательствам и несут риск убытков, связанных с деятельностью товарищества в пределах внесенных ими вкладов.
Товарищество обязано по требованию своих участников представлять информацию о деятельности Товарищества, затрагивающую интересы его участников. Информацией, затрагивающей интересы участника Товарищества, признаются:
решения, принятые участником Товарищества, наблюдательного совета, исполнительного органа, ревизионной комиссии (ревизора) Товарищества и информация об обеспечении принятых решений;
получение Товариществом займа в размере, составляющем двадцать пять и более процентов от размера собственного капитала Товарищества;
совершение Товариществом крупной сделки или совокупности взаимосвязанных между собой сделок, в результате которой (которых) приобретается или отчуждается имущество на сумму, составляющую двадцать пять и более процентов от размера собственного капитала Товарищества;
получение Товариществом лицензии на осуществление каких-либо видов деятельности и (или) совершение определенных действий, а так же лишение полученных ранее Товариществом лицензий на осуществление каких-либо видов деятельности и (или) совершение определенных действий;
арест имущества Товарищества;
наступление обстоятельств, носящих чрезвычайный характер, в результате которых было уничтожено имущество Товарищества, балансовая стоимость которого составляла десять и более процентов от общего размера активов Товарищества;
привлечение Товарищества и (или) его должностных лиц к административной ответственности;
решение о принудительной реорганизации Товарищества;
аудиторский отчет (при его наличии);
иная информация, затрагивающая интересы участников Товарищества, в соответствии с уставом Товарищества;
Представление информации о деятельности Товарищества, затрагивающей интересы его участников, в 10-тидневный срок со дня письменного запроса участника. Представление информации о деятельности Товарищества приобретателям долей осуществляется в соответствии с уставом Товарищества. Порядок предоставления и объем информации устанавливаются уставом и предварительным договором о приобретение долей.
Участники имеют право:
участвовать в управлении делами товарищества в порядке, предусмотренном настоящим уставом и действующим законодателством Республики Казахстан.
получать доход от деятельности товарищества в соответствии с учредительными документами товарищества, действующим законодательством Республики Казахстан, решением его общего собрания;
получать информацию о деятельности товарищества и знакомиться с его бухгалтерской и иной документацией в порядке, определенном настоящим уставом и действующим законодательством Республики Казахстан;
получить в случае ликвидации товарищества стоимость части имущества, оставшегося после расчетов с кредиторами или, по соглашению всех участников, часть этого имущества в натуре;
прекратить свое участие в товариществе путем отчуждения своей доли в порядке, предусмотренном действующим законодательством.
оспаривать в судебном порядке решения органов Товарищества, нарушающие их права. Предусмотренные действующим законодательством и уставом Товарищества.
Участники товарищества могут иметь и другие права, предусмотренные учредительными документами и действующим законодательством. Участники обязаны:
соблюдать требования учредительных документов и действующего законодательства Республики Казахстан.
вносить вклады в уставный капитал в порядке, размерах и сроки, определенные учредительными документами и действующим законодательством Республики Казахстан.
не разглашать сведения, которые объявлены товариществом коммерческой тайной.
письменно извещать исполнительный орган Товарищества об изменении сведений, предусмотренных подпунктом 2 пункта 2 статьи 17., закона Республики Казахстан «О товариществах с ограниченной и дополнительной ответственностью» от 22.04.1998г.
Участники
могут нести
и другие
обязанности,
предусмотренные
учредительными
документами
и действующим
законодательством.
Основной целью деятельности товарищества является извлечение дохода. Для достижения указанной цели товарищество осуществляет следующие виды деятельности:
дистрибьюторская деятельность;
производство, закуп, хранение и реализация промышленной, строительной, сельскохозяйственной, пищевой продукции производственно-технического назначения, товаров народного потребления, оборудования и другой техники;
организация оптовой (за исключением подакцизной продукции), розничной и комиссионной торговли;
торгово-посредническая деятельность;
транспортные услуги (за исключением отнесенных к сфере естественной монополии);
проектирование, строительство и ремонт промышленных и гражданских сооружений;
внешнеэкономическая деятельность, в т.ч. совместно с иностранными партнерами, работа по международным проектам и программам, и в этой связи содействие в оформлении документов для иностранных специалистов – соучастников проектов;
участие в проектах и программах, в т.ч. республиканских, международных в области производства промышленной продукции, строительства;
производство товаров народного потребления (за исключением подакцизной продукции);
внешнеэкономическая деятельность, включая экспортно-импортные услуги;
открытие кафе, баров, ресторанов, магазинов;
другие виды деятельности, не запрещенные действующим законодательством Республики Казахстан.
Товарищество не вправе осуществлять деятельность указанную в п.4 ст.6 Закона РК «О частном предпринимательстве», а именно: деятельность, связанную с оборотом наркотических средств, психотропных веществ и прескурсоров; производство и (или) оптовая реализация подакцизной продукции; деятельность по хранению зерна на хлебоприемных пунктах; проведение лотерей; деятельность в сфере игорного и шоу-бизнеса; деятельность в области сертификации, метрологии и управления качеством; деятельность по добыче, переработке и реализации нефти, нефтепродуктов, газа, электрической и тепловой энергии; деятельность, связанную с оборотом радиоактивных материалов; банковская деятельность (либо отдельные виды банковских операций) и деятельность на страховом рынке (кроме деятельности страхового агента); аудиторскую деятельность; профессиональная деятельность на