Учет реализации готовой продукции, расчетов с покупателями и заказчиками
30 по 190
15 по 240
250
4500
5700
8400
7500
21600
13800
9800
23600
2500
Рассмотрим пример расчета метода ЛИФО.
Таблица2.
-
Дата поступления и списания
Кол-во
шт.
Цена
руб.
Сумма
Руб.
1
2
3
4
Остаток на 01.12.99
Приход:
04.12.99
08.12.99
25.12.99
Итого:
Расход:
09.12.99
25.12.99
Итого:
Остаток на 01.01.00
25
30
35
30
95
70
40
110
10
180
190
240
250
35 по 240
30 по 190
5 по 180
30 по 250
10 по 180
180
4500
5700
8400
7500
21600
15000
9300
24300
1800
На основе данных таблиц рассчитаем фактическую цену приобретения (средневзвешенную цену).
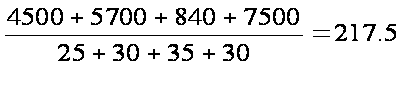
217.5 х 110 =23925
После расчетов имеем:
«ФИФО» - 23600
«ЛИФО» - 24300
«Средняя цена» - 23925
При оценке методом ФИФО снижаются материальные затраты, что увеличивает прибыль. При ЛИФО происходит удорожание затрат и снижение балансовой прибыли.
Организациям предоставлено право выбора одного из методов. Это обязательно фиксируется в учетной политике и выбранному методу необходимо следовать в течение всего отчетного года.
Учет реализации продукции ведется в журнале-ордере 11 по фактической себестоимости, учетным ценам, суммах по предъявленным счетам или заменяющих их документами, а также в оборотах с отражением сумм налогов как за отчетный месяц, так и с начала года.
В последние годы многие организации, стремясь увеличить объемы продаж, ищут новые формы реализации своей продукции. Не редко в газете можно встретить, например, такое рекламное объявление: «Комбинат реализует населению свою продукцию за наличный расчет непосредственно со склада. Цены ниже, чем в магазинах».
Действительно, такая форма реализации выгодна, т.к. позволяет предприятию минимизировать коммерческие расходы и получить оплату за свою продукцию «живыми деньгами».
Однако у бухгалтеров часто возникают сомнения о том, как правильно отразить такие операции в учете. С одной стороны, это реализация собственной продукции, а с другой – розничная торговля, ведь продажа осуществляется непосредственно потребителю. Поэтому при передаче продукции со склада для реализации покупателям многие бухгалтера делают проводку по дебету сч.41 и кредиту сч.40.
Дальнейшие операции по реализации отражают также, как в розничной торговле. Соответственно и налоги с реализации исчисляют в порядке, предусмотренном для розничной торговли. Скажем сразу: это не верно. Более того, такой порядок отражения операций в учете может привести к занижению налогов, уплачиваемых с реализации и, как следствие, к значительным штрафным санкциям.
На практике часто встречаются ситуации, когда готовая продукция реализуется организацией в отдельном помещении или со специально оборудованной машины. Реализация также может производиться в фирменном павильоне на рынке или через специализированное торговое подразделение.
Перемещение готовой продукции между подразделениями, не выделенными на отдельный баланс, осуществляется проводками по субсчетам сч.40.
Например, организация может открыть к счету 40 следующие субсчета:
40-1 «готовая продукция на центральном складе»;
40-2 «готовая продукция в торговом павильоне»;
40-3 «готовая продукция, предназначенная для реализации с машины» и т.п.
Так, передача готовая продукции с центрального склада для реализации в торговый павильон будет отражена в учете проводкой:
Д-т сч.40-2 К-т сч. 40-1.
Разумеется, такое перемещение готовой продукции внутри организации не является объектом налогообложения.
На каждую партию готовой продукции, переданной для реализации вне центрального склада, выписывается отдельная накладная.
По итогам реализации материально ответственное лицо составляет и передает в бухгалтерию соответствующий отчет, а так же сдает в кассу организации полученную выручку.
Порядок и сроки составления и сдачи в бухгалтерию отчетов о реализации, а также сдачи наличных денег, полученных от покупателей, организация определяет самостоятельно.
При этом необходимо, чтобы были выполнены следующие условия: бухгалтерия должна получать своевременную и полную информацию о реализации продукции для отражения этих операций в учете и для расчета налогов; должен соблюдаться лимит остатка наличных денег в кассе, установленный обслуживающим организацию банком.
В условиях дефицита свободных денежных средств предприятия нередко обменивают продукцию собственного производства на необходимые им объекты имущества (сырь, материалы) или продукцию другого предприятия. Такой обмен осуществляется в рамках договора мены.
При заключении договора наиболее важным моментом является то, что продукция, подлежащая обмену, как правило, признается равноценной с двух сторон. Надо заметить, что равноценность обмена не означает, что стоимость готовой продукции передаваемой сторонами абсолютно одинакова. Эта стоимость может и различаться, но участники товарообменной сделки договариваются, что будут считать обмен (реализацию) равноценной.
При этом специально устанавливать в договоре условие равноценности обмениваемой продукции необязательно – это условие не будет выполняться лишь в том случаи, если договором предусмотрен иной порядок, т.е. когда обмениваемая продукция признана не равноценной. В этом случаи сторона, передающая более дешевую продукцию должна оплатить партнеру разницу в ценах.
Расходы на доставку приемку и передачу, обмениваемой готовой продукции несет та сторона, на которую соответствующие обязанности возложены договором мены. Если договором не предусмотрено иное, право собственности на обмениваемую продукцию переходит к сторонам одновременно в момент исполнения ими своих обязательств по передаче продукции.
В соответствии с пунктом 6.3 Положения по Бухгалтерскому учету «Доходы организации» (ПБУ 9/99) выручка от реализации продукции по договору мены равна стоимости полученных по этому договору материальных ценностей.
При реализации обмениваемой готовой продукции в учете предприятия делаются следующие проводки:
Д-т сч.62 К-т сч.46 – отраженна реализация готовой продукции по договору мены
Д-т сч.46 К-т сч.68 – начислен НДС по реализации продукции
Д-т сч.46 К-т сч.40 – списана себестоимость продукции, передаваемой по договору мены
Д-т сч.46 К-т сч.80 – выявлен финансовый результат от реализации продукции
В соответствии с пунктом 6.3 Положения по Бухгалтерскому учету «Доходы организации» (ПБУ 9/99) величина оплаты по договору мены определяется исходя из стоимости переданной продукции. Т.е. можно сказать что величина оплаты поставщику по договору мены равна продажной стоимости обмениваемой продукции.
После совершения бартерной сделки в учете предприятия делается проводка:
Д-т сч.60 К-т сч. 62 – произведен зачет взаимных требований по продажной стоимости обмениваемой продукции.
2. НДС
Плательщиками НДС являются организации независимо от форм собственности и ведомственной принадлежности, имеющее согласно законодательству РФ статус юридического лица, индивидуальные частные предприятия, филиалы предприятий и обособленные отделения, самостоятельно реализующие товары, работы, услуги.
Объектами налогообложения являются обороты по реализации на территории РФ готовой продукции как собственного производства, так и приобретенной на стороне, обороты по реализации готовой продукции внутри предприятия для собственного потребления, затраты по которым не относятся на издержки обращения, а также своим работникам; обороты по реализации готовой продукции без выплаты стоимости в обмен на другую продукцию; обороты по передачи безвозмездно или с частичной оплатой продукции другим предприятиям или физическим лицам.
Налоговая база при реализации готовой продукции определяется налогоплательщиком в зависимости от особенностей реализации производимой им или приобретенной им готовой продукции. При реализации готовой продукции по товарообменным (бартерным) операциям, реализация продукции на безвозмездной основе, передача права собственности на предмет залога залогодержателю при неисполнении им обеспеченного залогом обязательства, передаче готовой продукции при оплате труда в натуральной форме налоговая база определяется как стоимость указанной готовой продукции, исчисленная исходя из цен с учетом акцизов. При этом, если окажется, что выручка от реализации продукции ниже ее стоимости в рыночных ценах более чем на 20 % налоговые органы должны будут доначислить налоги исходя из рыночной цены этой продукции, также начислить пени.
При осуществлении товарообменных операций бухгалтерам следует постоянно сравнивать сумму выручки от реализации продукции, отраженной по кредиту сч.46, со стоимостью этой продукции в рыночных ценах, при чем , при определении рыночной цены необходимо использовать официальные источники информации. Такими источниками могут служить официальные сведения о биржевых котировках; информация государственных органов статистики и ценообразования.
Если реализация готовой продукции осуществляется по срочным сделкам (предполагающим поставку продукции по истечении установленного договором срока по указанной непосредственно в этом договоре цене), то налоговая база определяется как стоимость этой готовой продукции, указанная непосредственно в договоре, но не ниже ее стоимости, исчисленной исходя из цен, действующих на дату реализации с учетом акцизов.
При передаче налогоплательщиком готовой продукции для собственных нужд, расходы на которую не принимаются к вычету при исчислении налога на доходы организаций, в т.ч. через амортизационные отчисления, налоговая база определяется как стоимость этой продукции, исчисленная исходя из цен реализации продукции идентичной (однородной) продукции, действовавших в предыдущем налоговом периоде, а при их отсутствии - исходя из рыночных цен с учетом акцизов.
При определении налоговой базы выручка от реализации готовой продукции определяется исходя из всех доходов налогоплательщика, связанных с расчетами по оплате указанной готовой продукции, полученной им в денежной и (или) натуральных формах, включая оплату ценными бумагами. Выручка налогоплательщика в иностранной валюте рассчитывается в рубли по курсу ЦБ РФ соответственно на дату реализации или на дату фактического осуществления расходов.
Существует определенный порядок исчисления налога. Сумма налога рассчитывается по итогам каждого налогового периода применительно ко всем операциям по реализации, дата реализации которой относится к соответствующему периоду, с учетом всех изменений, увеличивающих или уменьшающих налоговую базу в соответствующем налоговом периоде.
Если налогоплательщик применяет при реализации готовой продукции различные налоговые ставки то налоговая база определяется отдельно по каждому виду продукции, облагаемой по разным ставкам. При применении одинаковых ставок налога налоговая база определяется суммарно по всем видам операций, облагаемых по этой ставке.
Итак, начисление НДС производится по следующим ставкам:
0% - при реализации готовой продукции помещенной под таможенный режим экспорта при условии их фактического вывода за пределы таможенной территории РФ и представления в налоговые органы соответствующих документов; готовой продукции для официального пользования иностранными дипломатическими и приравненными к ним представительствам или для личного пользования дипломатического или административно-технического персонала этих представительств, включая проживающих вместе с ними членов их семей;
10% - по продовольственным товарам (кроме подакцизных) и товаров для детей по перечню утвержденному Постановлением Правительства РФ. Если товары (готовая продукция) были отгружены после 1 июля 2000г., то тогда на это товары НДС также начисляется по ставке 10 %;
20% - другие товары, включая подакцизные продовольственные товары и еще если предприятие отгрузило продукцию (товар) до 1 июля 2000г., то НДС рассчитывается по ставке 20 % независимо от того когда этот товар будет оплачен.
Если в стоимость реализованной готовой продукции включена сумма НДС, то расчет НДС ведется с использованием расчетной ставки. При реализации готовой продукции облагаемой НДС по ставке 10% расчетная ставка составит 9,09%, а приставке 20% - 16,67%.
При реализации продукции налогоплательщик дополнительно к цене реализуемое продукции обязан предъявить к оплате покупателю этой продукции соответствующую сумму налога. Эта сумма начисляется по каждому виду готовой продукции как соответствующая налоговой ставке процентная доля указанных выше цен. При реализации продукции налогоплательщик, обязан выставить покупателю такой счет-фактуру не позднее 5 дней считая со дня отгрузки продукции. В расчетных документах, первичных учетных документах и в счетах-фактурах, соответствующая сумма налога выделяется отдельной строкой.
При реализации готовой продукции, операции по реализации которой не подлежат налогообложению, а также при освобождении налогоплательщика от исполнения обязанностей налогоплательщика расчетные документы, первичные учетные документы оформляются и выставляются счета-фактуры без выделения соответствующих сумм налога. При этом на указанных ну указанных документах делается соответствующая надпись или ставится штамп «Без налога (НДС)». При реализации готовой продукции населению по розничным ценам соответствующая сумма налога включена в указанные цены. При этом на ярлыках продукции и ценниках, выставляемых продавцами, а также на чеках и других выдаваемых покупателю документах сумма налога не выделяется.
Уплата налога при реализации готовой продукции на территории РФ производится по итогам каждого налогового периода исходя из фактической реализации продукции за истекающий налоговый период не позднее 20-го числа месяца следующего за истекшим налоговым периодом. Сумма налога подлежащая уплате в бюджет по операциям реализации готовой продукции на территории РФ, уплачивается по месту учета налогоплательщика в налоговых органах. Налоговые агенты производят уплату суммы налога по итогам налогового периода, в котором произошла соответствующая реализация продукции, по месту своего нахождения (Рис. 2.)
НДС, уплачиваемый в бюджет |
НДС, полученный от покупателей по реализованной ими готовой продукции Д 46 К 68 Д 47 К 68 Д 48 К 68 НДС1 |
НДС, уплачиваемый поставщикам по приобретенным от них товарно-материальных ценностей, стоимость которых относится на издержки производства и обращения. Д 19 К 60,76 Д 68 К 19 НДС2 |
||
|
= |
- |
|||
Рис 2. Схема уплаты НДС предприятием в бюджет
В случаи если НДС1> НДС2, то возникающая разница уплачивается в бюджет. Если НДС1 < НДС2, то отрицательная разница зачитывается в счет предстоящих платежей или возмещается из бюджета по заявления предприятия. Но бывают случаи, когда отрицательная разница не возмещается из бюджета по заявлению предприятия. Это происходит при реализации продукции по ценам ниже фактической себестоимости (разница списывается за счет чистой прибыли); при реализации импортной продукции.
Если в качестве объекта, по которому осуществляется списание налога выступает готовая продукция, оплаченная и оприходованная, то порядок расчета следующий:
НДС=Цпок. х Н/100,
Где, Цпок. – покупная стоимость готовой продукции, без НДС;
Н – налоговая ставка.
Если объектом, по которому осуществляется списание налога является готовая продукция, приобретенная для перепродажи предприятиям розничной торговли, то НДС включается в стоимость приобретенной готовой продукции и к зачету бюджету не предъявляется.
До вступления в силу Федерального закона №36-ФЗ «О внесении изменений в Закон РФ «О налоге на добавленную стоимость»» оборотом, облагаемым НДС у предприятий розничной торговли и общественного питания, являлась разницей между продажной и покупной стоимостью реализованной продукции (т.е. реализованная торговая наценка). При этом, факт оплаты готовой продукции поставщикам не влиял на величину налога, подлежащего к уплате в бюджет. В бюджет вносилась разница суммой НДС, исчисленной с реализованной торговой наценки, и суммой этого налога, уплаченной за работы, стоимость которых относится на издержки обращения.
Теперь у предприятий розничной торговли и общественной торговли, облагаемой базой По НДС является полная торговая стоимость реализуемой готовой продукции (т.е. сумма выручки от реализации). При этом в бюджет уплачивается разница между суммой НДС, исчисленной с продажной стоимости реализованной продукции, и суммой этого налога, уплаченной поставщикам оприходованной готовой продукции.
Организации розничной торговли, которые готовой продукции по продажным ценам с 1 января 2000 года должны включать в облагаемый НДС оборот не сумму реализованной торговой наценки, а всю сумму выручки, поступившей от покупателей. При этом на сумму НДС которая будет получена от покупателя, необходимо увеличить торговую наценку. При оприходовании готовой продукции в бухгалтерском учете необходимо сделать следующие проводки.
Таблица 3.
|
Содержание операций |
Корреспонденция счетов |
|
|
Дебет |
Кредит |
|
|
1 |
2 |
3 |
|
41 19 41 |
60 60 42 |
После того, как готовая продукция оприходована и оплачена, суммы НДС, выделяются в счете-фактуре поставщика отдельной строкой, необходимо возместить из бюджета. В бухгалтерском учете это отображается проводками:
1. Д-т сч. 60 К-т сч. 51 – оплачена готовая продукция;
2. Д-т сч. 68 К-т сч. 19 – возмещен из бюджета НДС по оприходованной и оплаченной продукции.
Реализация готовой продукции отражается проводками.
Таблица 4.
|
Содержание операций |
Корреспонденция счетов |
|
|
Дебет |
Кредит |
|
|
1 |
2 |
3 |
|
50 46 46 51 |
46 68 68 46 |
При учете НДС оптовыми организациями рекомендуется делать следующие записи.
Таблица 5.
|
Содержание операций |
Корреспонденция счетов |
|
|
Дебет |
Кредит |
|
|
1 |
2 |
3 |
|
41 19 46 46 50, 51 46 |
60 60 41 45 46 68 |
Налогоплательщики обязаны предоставить в налоговые органы по месту своего учета соответствующую налоговую декларацию в срок не позднее 20-го числа месяца, следующего за истекшим налоговым периодом.
В налоговой декларации организация отражает данные о своей прибыли, ставка и суммах налога на прибыль.
Сама форма налоговой декларации стала несколько иной. Так, верхняя ее часть теперь более упорядочена, и в нее добавлены графы «КПП» - код причины постановки на учет, строка «Ответственное лицо» и «Юридический адрес налогоплательщика».
Из самого расчета в новой декларации исключена строка 3, где в старой форме указывалась сумма отчислений в резервные или другие аналогичные фонды, создание которых предусмотрено законодательством.
Рассмотрим пример расчета налога от фактической прибыли на таком предприятии как ЗАО завод «Росинка». Для этого необходимо указать некоторые показатели. Так, общая сумма валовой прибыли, полученной заводом «Росинка» за 9 месяцев составил 790690 руб. В т.ч. 22000 – прибыли полученная от долевого участия в других предприятиях. Ставка налога на прибыль установлена в размере 30%б в т.ч. в федеральный бюджет 11%, в региональный 19%.
Общая сумма налога на прибыль за 9 месяцев равна:
(790690 – 22000) х 30 = 230607р.
Сумма налога на прибыль начисленного за 9 месяцев в федеральный бюджет равна:
(790690 – 22000) х 11 = 84556р., а в региональный
(790690 – 22000) х 19 = 146051.
За первое полугодие 2000 года предприятие получило прибыль 650000 руб. Общая сумма налога на прибыль за I полугодие 2000г.б составила:
560000 х 30 = 168000, в т.ч. в федеральный бюджет 61600р., региональный – 106400р.
Сумма налога на прибыль, которая принимается к уплате по итогам 9 месяцев в федеральный бюджет равна:
84556 – 61600 = 22956р., а в региональный – 146051 – 106400 = = 39651р.
Полученные результаты позволяют заполнить форму по расчету налога на добавленную стоимость (приложение 2).
3. Учет расчетов с покупателями и заказчиками
Порядок учета расчетов с покупателями и заказчиками зависит от выбранного метода учета реализации ГП.
Если за момент реализации продукции принимается момент оплаты ранее отгруженной продукции, дебиторская задолжность учитывается по производственной себестоимости по дебету счета 45 «Товары отгруженные». По мере оплаты отгруженной продукции ее списывают с кредита счета 45 в дебет счета 46. Одновременно начисляется НДС по реализованной ГП (дебет сч. 46 кредит сч. 68 «Расчеты с бюджетом»).
Дебиторская задолжность, по которой истек установленный предельный срок исполнения обязательств, списываются с кредита сч. 45 в дебет сч.80 «Прибыль и убытки» (без уменьшения налогооблагаемой базы).
Списание долга в убыток вследствие неплатежеспособности поставщика не вызывает ее аннулирования. Списанная задолжность отражается за балансом в течении 5 лет с момента списания для наблюдения за возможностью ее взыскания в случаи улучшения имущественного состояния должника.
Если за момент реализации готовой продукции принимается момент ее отгрузки, то дебиторская задолжность отражается по цене реализации продукции на сч. 62 «Расчеты с покупателями и заказчиками». К этому счеты могут быть открыты субсчета:
Расчеты в порядке инкассо
Расчеты плановыми платежами
Векселя полученные и др.
На субсчете 62.1 «Расчеты в порядке инкассо» учитывают расчеты по предъявленным покупателям и заказчикам и принятым банком к оплате расчетным документом за отгруженную ГП.
На субсчете 62.2 «Расчеты плановыми платежами» учитывают расчеты с покупателями и заказчиками при дли тельных хозяйственных связях с ними, когда расчеты носят постоянный характер и не завершаются поступлением оплаты по отдельному расчетному документу.
На субсчете 62.3 «Векселя полученные» учитывают расчеты с покупателями и заказчиками, обеспеченные полученными векселями.
На сумму оплаты за отгруженную ГП предприятие предъявляет расчетные документы покупателю или заказчику и производит следующую бухгалтерскую запись:
Д-т сч. 62 К-т сч. 46
Поскольку отгруженная ГП считается реализованной, то с ее стоимости начисляется НДС: Д-т сч.46 К-т сч. 68
При погашении покупателями и заказчиками своей задолжность они списывают ее с кредита сч.62 в дебет счетов денежных средств.
Если по полученному векселю предусмотрено взимание процента от суммы векселя, то на величину процента дебетуют денежные счета и кредитуют сч.80 «Прибыли и убытки».
Аналитический учет по сч.62 ведут по каждому предъявленному покупателем или заказчиком счету, а при расчетах в порядке плановых платежей – по каждому покупателю или заказчику. Построение аналитического учета должно обеспечить получение данных о задолженности, обеспеченной: векселями, срок поступления денежных средств по которым не наступил; векселями дисконтированными (учтенными) в банках; векселями, по которым денежные средства не поступили в срок.
При использовании метода учета реализации ГП « по отгрузке» организациям разрешается создавать резервы по сомнительным долгам, учитываемым на субсчете 1 «Резервы по сомнительным долгам» счета 82 «Оценочные резервы». Величена резерва определяется по каждому сомнительному долгу в зависимости от финансового состояния организации – должника и оценки вероятности погашения им долга. На сумму создаваемых резервов сомнительных долгов дебетуют сч.80 «Прибыли и убытки» и кредитуют сч.82. Налогооблагаемая прибыль при создании резервов сомнительных долгов уменьшается.
Невостребованную в срок дебиторскую задолжность списывают с кредита сч.62 в дебет сч.82.
Документы по учету расчетов с покупателями и заказчиками
Счета-фактуры выписывают все предприятия и организации, реализующие ГП, как облагаемые так и не облагаемые НДС. Также счет-фактура выписывается при получении авансов. На основании счета-фактуры начисляется НДС, подлежащий уплате в бюджет.
Покупателю готовой продукции счет-фактура необходим для возмещения сумм НДС. Следует обратить внимание на то, что покупатель не может зачесть НДС из бюджета на основании счета-фактуры, который был составлен продавцом при получении аванса, т.к. для зачета налога необходимо еще чтобы ГП была оприходована в учете.
Бланк счета-фактуры может быть изготовлен типографическим способом или самостоятельно с помощью компьютера. Если в процессе изготовления изменяется внешняя форма счета-фактуры, то при этом должны быть сохранны количество строк и граф и последовательность их расположения. В счете-фактуре должны быть указанны: порядковый номер и дата выписки; наименование, адрес, ИНН налогоплательщика и покупателя; количество и наименование поставляемой ГП; цена; налоговая ставка и др. реквизиты (приложение 3).
Отличие новой формы счета-фактуры от прежней заключается в ведении двух новых граф: «Страна происхождения» и «Номер грузовой таможенной декларации». Это позволяет таможенным органам проверять, правильно ли импортер оплатил таможенные платежи. При чем, если раньше проверить это можно было только при растаможивании ГП, то теперь, придя в любой магазин и подняв документы на любую импортную продукцию, таможенным органам по номеру грузовой таможенной декларации определить как продукция проходила таможню.
Счет-фактура составляется в двух экземплярах. Первый экземпляр передается покупателю не позднее 10 дней со дня отгрузки ГП или получения аванса. Второй остается у организации продувшей эту ГП.
Регистрация составленных счетов-фактур в книге продаж производится в хронологическом порядке по мере реализации ГП.
Книга продаж должна быть прошнурована, ее страницы пронумерованы и скреплены печатью. Контроль за правильностью ведения книги осуществляется руководителем предприятия или уполномоченным им лицом. Книга продаж хранится соответственно у поставщика и покупателя в течении полных 5 лет с даты последней записи.
На ЗАО завод «Росинка» применяют в основном счет-фактуру и платежное поручение по расчету с покупателями и заказчиками. Первый документ мы уже рассмотрели. Теперь остановимся более подробно на втором.
Платежное поручение выписывается одновременно в нескольких экземплярах, которые должны быть идентичны. Количество экземпляров, которые необходимо представить в банк, зависит от того, каким образом осуществляется платеж как правило представляются 4 экземпляра (по одному экземпляру для плательщика, банка плательщика, покупателя, банка покупателя). Не какие исправления при заполнении платежного поручения не допускаются.
Перед выпиской платежное поручение регистрируется в журнале регистраций платежных поручений. При этом ему присваивается порядковый номер который указывается в соответствующем после банк платежного поручения.
В платежном поручении указывается ИНН; наименование и номер счета в кредитной организации, банковский идентификационный код и др. реквизиты (приложение 4).
Первый экземпляр платежного поручения подписывают гл. бухгалтер и руководитель организации.
Все экземпляры заполненного и подписанного платежного поручения представляются в обслуживающий вас банк.
Последний экземпляр платежного поручения банк должен возвратить клиенту с отметкой «принято к исполнению» и указанием даты принятия поручения. При этом на данном экземпляре ставится штамп банка и подпись операционного работника, принявшего поручение к исполнению.
Помимо этого к документам по учету расчетов с покупателями и заказчиками можно отнести расчетный чек, заявление на аккредитив, платежное требование – поручение.
Формы расчетов с покупателями и заказчиками
К сожалению, на практике не редко возникают ситуации, когда одна из сторон плохо выполняет или вовсе не выполняет своих обязательств по договору. Случается что предприятие заключив договор на приобретение необходимой ГП и оплати ее стоимость и доставку, не может не получить эту ГП не разыскать закрывшуюся фирму поставщика. Или же на против, поставщик, отправивший в соответствии с договором партию ГП покупателю, в течении не может вытребовать причитающиеся ему деньги.
Все это заставляет искать такие формы расчетов и договором, которые позволяли бы избежать подобные ситуации. Одной из таких форм является аккредитив, который ставит покупателя и поставщика практически в равные условия.
Суть аккредитива – в особом договорном порядке расчетов между поставщиком и покупателем.
Поставщик получит деньги лишь после того как выполнены заранее оговоренные условия и наступит событие, которое и будет служить сигналом к зачислению денег на его счет. Эти условия и «сигнальное» событие стороны определяют заранее по взаимному согласию и точно фиксируют их в договоре поставки.
Покупатель формирует эти условию и «сигнальное» событие в заявлении на открытие аккредитива в своем банке. В соответствии с заявлением и договором банка покупателя перечисляет денежные средства в банк, обсуживающий поставщика. Но непосредственно на счет поставщика эти средства не зачисляются. Он получит их лишь после того, как представит в свой банк документы, доказывающие, что условия аккредитива выполненные «сигнальное» событие наступило.
Что является такими документами, стороны за ранее определяют в договоре поставки. Это могут быть как, например, железнодорожная накладная, подтверждающая факт отгрузки готовой продукции, так и акт заключения (независимого эксперта) о соответствии фактического качества отправленной готовой продукции договорному.
Расчеты по аккредитиву регулируются №3 главы 46 Гражданского кодекса РФ. Кроме того, могут применяться Унифицированные правила и обычаи для документарных аккредитивов. Но надо помнить, что эти правила на территории РФ рассматриваются всего лишь как обычаи делового оборота и применяются в части, не противоречащей ТК РФ.
К расчетом по кредитивом во всем мире применяется следующая терминология: банк покупателя называется банком-эмитентом; покупатель (плательщик)- приказодателем или клиентом банка-эмитента; поставщик (получатель)- бенефициаром; банк поставщика – исполняющим банком.
Существуют несколько видов аккредитивов. Покрытый и не покрытый аккредитивы затрагивают интересы только покупателя и не как не касаются поставщика.
Аккредитив считается покрытым, когда денежные средства списываются с расчетного счета покупателя (или представляются ему в кредит) и депонируются банком для последующих платежей поставщику. В результате оборотные средства покупателя отвлекаются на довольно длительный срок. По этому более выгодно использовать для расчетов не покрытый (гарантированный) аккредитив. В этом случае банк поставщика спишет денежные средства прямо с открытого у него счета банка покупателя. Средства же самого покупателя будут оставаться в обороте до момента расчета с поставщиком. Но прибегать к расчетом в форме не покрытого аккредитива можно лишь в том случае, когда банк покупателя и банк поставщика имеют корреспондентские отношения друг с другом. Кроме того, покупатель должен числиться на хорошем счету у банка - в качестве добросовестного и честного клиента.
У непокрытого (гарантированного) аккредитива есть и недостаток – плата банку за непокрытый аккредитив значительно превышает плату за покрытый.
Безотзывный и отзывной аккредитив представляют собой интерес прежде всего для поставщика. При отзывном аккредитиве банк покупателя может в любой момент без уведомление поставщика изменить условие провидения расчетов или же и вовсе отменить их. Соответственно в случае без отзывного аккредитива для изменений условий расчетом или отмены платежа требуется согласие поставщика.(рис.3).