Аудит учёта готовой продукции
Федеральное агентство по образованию Российской Федерации
Государственное образовательное учреждение высшего профессионального образования
«Южно-Уральский государственный университет»
Факультет «Экономика и Управление»
Кафедра «Финансы и Кредит»
Аудит учёта готовой продукции
ПОЯСНИТЕЛЬНАЯ ЗАПИСКА К КУРСОВОЙ РАБОТЕ
по дисциплине «Основы аудита»
ЮУрГУ 36 ПЗ КР
Челябинск 2010г.
АННОТАЦИЯ
Аудит учета готовой продукции. – Челябинск: ЮУрГУ, ЭиУ-, 52с., 12 табл., 2 рис., библиогр. список – 4 наим., 3 прил.
Целью курсового проекта является моделирование работы аудитора, которая представляет собой использование ряда аналитических и расчетных процедур.
Курсовая работа состоит из реферативной части и проектной работы. Теоретическая часть включает в себя характеристику аудита учета готовой продукции и описание аудиторских стандартов:
1) №8 «Оценка аудиторских рисков и внутренний контроль, осуществляемый аудируемым лицом»;
2) №24 «Основные принципы федеральных правил (стандартов) аудиторской деятельности, имеющих отношение к услугам, которые могут предоставляться аудиторскими организациями и аудиторами».
Проектная работа подразумевает осуществление аудиторской проверки журнала хозяйственных операций и указания ошибок.
ВВЕДЕНИЕ
Аудит – одна из молодых и перспективных отраслей бизнеса в современной России.
Аудитор не только оценивает достоверность финансовой отчетности предприятия, законность совершенных хозяйственных операций, но и помогает выявить допущенные ошибки, исправить их, а также рекомендует построение такой системы учета, которая позволит в дальнейшем максимально избегать ошибок.
Выполнение данной курсовой работы позволяет:
1) изучить процесс аудита отдельных объектов учета, для чего необходимо будет составить программу аудита, оценить аудиторский риск и уровень существенности.
2) научиться ориентироваться в нормативно-правовой базе, регулирующей ведение бухгалтерского и налогового учета Российской Федерации;
3) выработать навыки по оптимизации построения бухгалтерского учета на предприятии;
4) приобрести навыки работы с первичной документацией и отчетностью организации.
Методическая часть
1.1 Стандарт №8 «Оценка аудиторских рисков и внутренний контроль, осуществляемый аудируемым лицом»
Понимание деятельности аудируемого лица, среды, в которой она осуществляется, и оценка рисков существенного искажения аудируемой финансовой (бухгалтерской отчетности).
Таблица 1.1.1 – Общие положения
| Цель | Устанавливает единые требования к пониманию деятельности аудируемого лица и среды, в которой она осуществляется, включая систему внутреннего контроля и оценку рисков существенного искажения аудируемой финансовой (бухгалтерской) отчетности |
| Взаимосвязь |
МСА 200 «Общие цели независимого аудитора и проведение аудита в соответствии с международными стандартами аудита» МСА 330 «Аудиторские процедуры по оцененным рискам» |
| Необходимость использования |
Понимание деятельности аудируемого лица и среды, в которой она осуществляется, имеет большое значение при проведении аудита. В частности, такое понимание дает основу для планирования аудита и выражения профессионального суждения аудитора об оценке рисков существенного искажения финансовой (бухгалтерской) отчетности и ответных действиях в связи с этими рисками в процессе аудита, таких, как: а) установление уровня существенности и оценка того, остается ли суждение о существенности неизменным в процессе проведения аудита; б) рассмотрение уместности выбора и порядка применения учетной политики и адекватности раскрытия информации в финансовой (бухгалтерской) отчетности; в) выявление областей аудируемого лица, требующих особого внимания аудитора, в частности операции со связанными сторонами, уместность допущений руководства о непрерывности деятельности организации или изучение целей хозяйственных операций; г) определение ожидаемых хозяйственных показателей аудируемого лица для использования их при выполнении аналитических процедур; д) планирование и выполнение дальнейших аудиторских процедур в целях сокращения аудиторского риска до приемлемо низкого уровня; е) оценка достаточности и надлежащего характера полученных аудиторских доказательств, таких, как уместность допущений, а также устных и письменных заявлений и разъяснений руководства аудируемого лица. |
| Сфера применения |
1. Операции в регионах, которые являются экономически нестабильными, например, в странах со значительной девальвацией валюты или экономикой с высоким уровнем инфляции. 2. Операции, зависящие от неустойчивых рынков, например, фьючерсная торговля. 3. Высокий уровень сложности нормативного регулирования. 4. Вопросы, связанные с непрерывностью деятельности и ликвидностью, например, в случае потери аудируемым лицом важных клиентов. 5. Ограничения возможностей аудируемого лица по привлечению средств. 6. Изменения в отрасли, в которой осуществляет свою деятельность аудируемое лицо. 7. Изменения в сети поставщиков. 8. Разработка или предложение новых видов товаров, работ или услуг либо освоение новых видов деятельности. 9. Перемещение хозяйственной деятельности в новые регионы. 10. Такие изменения в деятельности аудируемого лица, как крупные приобретения или реорганизация. 11. Предполагаемые продажи хозяйственных или географических сегментов деятельности. 12. Сложные схемы объединения или совместной деятельности. 13. Сложные финансовые расчеты, предполагающие обязательства аудируемого лица, которые не отражаются в его финансовой (бухгалтерской) отчетности. 14. Значительный объем операций со связанными сторонами. 15. Нехватка персонала с надлежащими навыками ведения бухгалтерского учета и подготовки финансовой (бухгалтерской) отчетности. 16. Изменения, связанные с основным управленческим персоналом, включая увольнение руководителей. 17. Недостатки в системе внутреннего контроля, в особенности те, на которые руководство не обращает внимания. 18. Несоответствие стратегии аудируемого лица в области информационных систем и стратегии в области хозяйственной деятельности. 19. Изменения в информационных системах. 20. Установка существенно новых информационных систем, связанных с подготовкой финансовой (бухгалтерской) отчетности. 21. Запросы, направленные контролирующими органами аудируемому лицу относительно операций или их финансовых результатов. 22. Искажения, допущенные в предыдущие периоды, значительный объем корректировок в конце отчетного периода. 23. Существенный объем нетиповых операций или неповторяющихся операций, включая операции внутри группы компаний и операции, связанные с возникновением значительного дохода в конце отчетного периода. 24. Операции, которые проведены в бухгалтерском учете в соответствии со специальными указаниями руководства аудируемого лица, например, реструктуризация долга, активы, подлежащие продаже, и классификация ликвидных ценных бумаг. 25. Введение в учетную политику новых учетных принципов, стандартов, положений, инструкций. 26. Бухгалтерские проводки, предполагающие сложные многоступенчатые расчеты параметров. 27. События или хозяйственные операции, которые сопряжены с существенной неопределенностью стоимостных параметров, например, оценочные показатели. 28. Незавершенные судебные дела и обремененные условиями обязательства, например, гарантии по продажам, финансовые гарантии или обязательства в отношении восстановления окружающей среды. |
Таблица 1.1.2 – Основные понятия и определения
| Оценка рисков | Процесс выявления и, по возможности, устранения рисков хозяйственной деятельности и возможных последствий. |
| Неотъемлемый риск | Подверженность остатка средств на счетах бухгалтерского учета или группы однотипных операций искажениям, которые могут быть существенными. |
| Контрольная среда |
Включает позицию, осведомленность и действия представителей собственника и руководства относительно системы внутреннего контроля аудируемого лица, а также понимание значения такой системы для деятельности аудируемого лица. |
Таблица 1.1.3 – Сущность стандарта
|
Проблема 1 Связана с появлением нового стандарта аудиторской деятельности №8. |
Используется терминология без раскрытия ее содержания. аудиторским организациям, индивидуальным аудиторам следует пересмотреть процесс сбора аудиторских доказательств с позиции рисков существенного искажения финансовой отчетности и выражения профессионального мнения о степени ее достоверности. Не раскрыты положения, связанные с риском необнаружения. |
|
Проблема 2 Связана с корректировкой аудиторского процесса |
Аудитор должен построить сбор аудиторских доказательств в соответствии с новым Стандартом следующим образом. На этапе планирования и в ходе аудита необходимо проводить анализ деятельности аудируемого лица, среды, в которой она осуществляется, в объеме, достаточном для понимания специфики деятельности клиента. При этом необходимо обращать внимание на наличие факторов, которые могут приводить к существенному искажению информации в финансовой отчетности. Следует проводить анализ рисков существенных искажений информации, оценивать их значимость, влияние на финансовую отчетность, а также проводить процедуры, подтверждающие или опровергающие результаты оценки. |
| Методология принятия решений |
Определение состояния отрасли. Определение правовых факторов. Определение характера деятельности аудируемого лица. Существование целей аудируемого лица. Влияние реализации стратегии на требования к бухгалтерскому учету. Оценка финансового состояния деятельности аудируемого лица. |
| Оценка рисков существенного искажения информации |
Аудитор должен выявить и оценить риски существенного искажения на уровне финансовой (бухгалтерской) отчетности в целом и на уровне конкретных предпосылок подготовки финансовой (бухгалтерской) отчетности для групп однотипных операций, остатков по счетам бухгалтерского учета и случаев раскрытия информации в финансовой (бухгалтерской) отчетности. Для этой цели аудитор: а) выявляет риски в процессе ознакомления с деятельностью аудируемого лица и его средой, включая средства контроля, относящиеся к этим рискам, а также с группами однотипных операций, остатками по счетам бухгалтерского учета и случаями раскрытия информации в финансовой (бухгалтерской) отчетности; б) устанавливает соответствие между выявленными рисками и тем, какая информация может быть искажена на уровне предпосылок подготовки финансовой (бухгалтерской) отчетности; в) рассматривает, не являются ли риски столь большими, чтобы привести к существенному искажению финансовой (бухгалтерской) отчетности. |





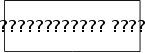
Рисунок 1 –Компоненты аудиторского риска
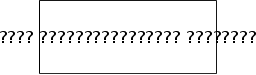
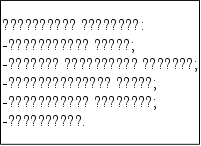
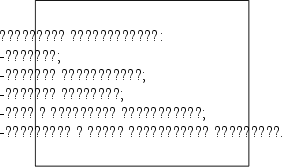



Рисунок 2 - Общий подход к оценке риска существенного искажения
1.2 Стандарт 24 "Основные принципы федеральных правил (стандартов) аудиторской деятельности, имеющих отношение к услугам, которые могут предоставляться аудиторскими организациями и аудиторами"
Таблица 1.2.1 – Общие положения
| Цель | устанавливает основные принципы правил, имеющих отношение к услугам, которые могут предоставляться аудиторским организациям и аудиторам. |
| Взаимосвязь |
ФЗ от 30.12.2008 №307-ФЗ «Об аудиторской деятельности» ФПСАД №5 «Аудиторские доказательства» ФПСАД №30 «Выполнение согласованных процедур в отношении финансовой информации» |
| Необходимость использования |
Проведение аудита и обзорных проверок должно позволить аудитору обеспечить предполагаемым пользователям разумный и ограниченный уровни уверенности в достоверности финансовой информации. Проведение согласованных процедур и компиляции не предусматривает, что аудитор должен будет обеспечить такую уверенность. |
| Сфера применения |
Процедуры аудиторского характера. Как отдельные показатели финансовой информации, так и отчетность в целом. |
Таблица 1.2.2 – Основные понятия и определения
| Аудитор | Лицо, предоставляющее не только аудит, но и оказывающее сопутствующие аудиту услуги. |
| Хозяйствующий субъект | Лицо, которому оказываются данные услуги. |
| Уверенность | Убежденность аудитора в отношении надежности предпосылок составления финансовой (бухгалтерской) отчетности, представленной стороной, составляющей отчетность, и предназначенной для использования предполагаемыми пользователями. |
Таблица 1.2.3 – Сущность стандарта
| Методология принятия решений |
Оценка доказательств, собранных в результате проведенных процедур: - существование - наличие по состоянию на определенную дату актива или обязательства, отраженного в финансовой (бухгалтерской) отчетности; - права и обязанности - принадлежность аудируемому лицу по состоянию на определенную дату актива или обязательства, отраженного в финансовой (бухгалтерской) отчетности; - возникновение - относящиеся к деятельности аудируемого лица хозяйственная операция или событие, имевшие место в течение соответствующего периода; - полнота - отсутствие не отраженных в бухгалтерском учете активов, обязательств, хозяйственных операций или событий либо нераскрытых статей учета; - стоимостная оценка - отражение в финансовой (бухгалтерской) отчетности надлежащей балансовой стоимости актива или обязательства; - точное измерение - точность отражения суммы хозяйственной операции или события с отнесением доходов или расходов к соответствующему периоду времени; - представление и раскрытие - объяснение, классификация и описание актива или обязательства в соответствии с правилами его отражения в финансовой (бухгалтерской) отчетности. 2. Формирование аудиторского мнения. |
Таблица 1.2.4 - Сравнительная характеристика аудита и сопутствующих аудиту услуг
| Параметры | Аудит | Сопутствующие аудиту услуги | ||
| обзорная проверка | Согласованные процедуры | компиляция финансовой информации | ||
| Уровень уверенности | Разумная, но не абсолютная уверенность | Ограниченная уверенность | Уверенность не обеспечивается | Уверенность не обеспечивается |
|
Вид
отчета |
Позитивная
уверенность
по |
Негативная
уверенность
по |
Факты,
отмеченные
в |
Указание
на |
|
Образец
выражения
|
"По
нашему |
"При
проведении
обзорной
проверки наше
внимание не
|
Мнение
не |
Мнение
не |
2. Реферативная часть
Учёт готовой продукции
Цикл выпуска и продажи готовой продукции является основным разделом деятельности промышленного предприятия. В этом цикле формируются такие значимые для пользователей бухгалтерской отчетности показатели, как выручка от продажи, себестоимость проданной продукции и прибыль (убыток) от продажи. Они отражают эффективность основной деятельности хозяйствующего субъекта, способность его к расширению своего производственного ассортимента, к удовлетворению социальных и материальных потребностей коллектива, к выполнению обязательств перед бюджетом и другими организациями. Операции по продаже готовой продукции являются объектом налогообложения и соответственно основным участком контроля, осуществляемым налоговыми органами (плановый контроль) и аудиторскими фирмами (инициативный контроль). Проверка организации бухгалтерского учета выпуска и продажи готовой продукции относится к одному из видов аудиторских услуг, оказываемых аудиторской фирмой по специальным заданиям согласно установленному договору с экономическим субъектом, или включается в общий комплексный аудит.
Цель проверки цикла выпуска и продажи готовой продукции заключается в объективной оценке полноты, своевременности и достоверности отражения в учете и отчетности показателей данного раздела, т.е. выручки от продажи, себестоимости проданной продукции, управленческих и коммерческих расходов и прибыли (убытка) от продажи. При этом в процессе аудита решается комплекс взаимосвязанных задач:
анализируется учетная политика предприятия в части, регулирующей порядок организации учета выпуска и продажи готовой продукции согласно действующему законодательству и отраслевым особенностям;
контролируется договорная дисциплина в соответствии с законодательством;
проверяется правильность документального оформления операций по выпуску и продаже продукции;
изучается порядок учета и списания затрат на производство и продажу готовой продукции;
оценивается полнота, своевременность и достоверность оприходования готовой продукции на склад, отпуска и продажи ее покупателям;
анализируется правильность и законность организации аналитического и синтетического учета операций, связанных с движением готовой продукции;
контролируется соблюдение налогового законодательства в части налогообложения операций по продаже готовой продукции.
При подготовке программы аудита оценивается система внутреннего контроля экономического субъекта с точки зрения надежности, качества и степени доверия с использованием процедуры тестирования, осуществляемой на основании положений правила (стандарта) аудиторской деятельности "Изучение и оценка систем бухгалтерского учета и внутреннего контроля в ходе аудита" (одобрено Комиссией по аудиторской деятельности при Президенте Российской Федерации 25 декабря 1996 г., протокол N 6). Результаты оценки систем бухгалтерского учета и внутреннего контроля цикла выпуска и продажи готовой продукции основываются на содержании вопросов и объектов исследования, перечне аудиторских процедур и приводятся в виде тестов проверки (табл. 2.1). Тесты проверки состояния системы внутреннего контроля и бухгалтерского учета цикла выпуска и продажи готовой продукции приводятся с наибольшей вероятностью использования их в практической работе. Содержание ответов и выводы аудитора произвольны, учитывая наиболее часто встречающиеся нарушения такого плана в организации бухгалтерского учета и внутреннего аудита.
Таблица 2.1 - Тесты проверки состояния системы внутреннего контроля и бухгалтерского учета цикла выпуска и продажи готовой продукции
| N п/п | Содержание вопроса или объект исследования | Процедура | Содержание ответа (результат проверки) | Символ | Выводы и решения аудитора |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Система внутреннего контроля | |||||
| 1 | Обоснование цени сроков продажи продукции по договорам |
Опрос
и |
Составляются плановые калькуляции | У4 | Контроль удовлетворительный |
| 2 |
Использование
для определения
продажной
цены |
Повторное выполнение процедур пересчета | Не всегда | У2 |
Выяснить
при- |
| 3 |
Контроль
последовательности
нумерации
для |
Проверка документации и повторное выполнение процедур контроля | Производится предварительная нумерация указанных документов | У3 | Контроль удовлетворительный |
| 4 |
Сопоставление
количества
от- |
Опрос
и |
Ежемесячно | У3 | Контроль удовлетворительный |
| 5 |
Наличие
разделения
обязанностей
сотрудников,
занимающихся
выпиской счетов
- фактур, учетом
|
Наблюдение |
Все
функции |
У4 | Контроль удовлетворительный |
| 6 | Контроль главным бухгалтером формирования себестоимости проданной продукции |
Опрос
и |
Ежеквартально | У2 | Проверить выборочно арифметические расчеты |
| N п/п | Содержание вопроса или объект исследования | Процедура | Содержание ответа (результат проверки) | Символ | Выводы и решения аудитора |
| Система внутреннего контроля | |||||
| 7 | Соблюдение графика документооборота по учету продажи продукции | Наблюдение, опрос |
Первичные
документы
сдаются в
бухгалтерию
часто с |
У2 |
Возможно
искажение
периодической
отчетности
из-за |
| 8 | Проведение инвентаризации готовой продукции на складе |
Опрос
и |
Проводится только в конце года инвентаризационной комиссией | У2 | Слабый контроль. Провести выборочную инвентаризацию |
| 9 | Проведение инвентаризации расчетов с дебиторами | Опрос | Не проводится | У1 | Провести выборочную инвентаризацию |
| 10 | Проверка сроков возникновения задолженности | Опрос |
Выборочно
и |
У2 |
Возможны
про- |
| Система учета | |||||
| 11 | Наличие в учетной политике пункта, характеризующего момент реализации | Проверка учетной политики |
Установлено
наличие в учетной
поли- |
У4 | Контроль удовлетворительный |
| 12 |
Проверка
соответствия
записей аналитического
и синтетического
учета |
Опрос, повторное выполнение процедур прослеживания | Ежеквартально | У3 | Провести выборочную проверку |
| 13 | Датирование счетов – фактур на продажу продукции днем отгрузки | Проверка документации | Нет | У2 | Возможно искажение объемов продажи продукции |
| 14 | Соблюдение установленного порядка списания расходов на продажу | Опрос, проверка документации | Регистры синтетического учета содержат нетиповые корреспонденции счетов | У2 |
Велика
вероятность
ошибок, провести
сплошную проверку
|
| N п/п | Содержание вопроса или объект исследования | Процедура | Содержание ответа (результат проверки) | Символ | Выводы и решения аудитора |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Система учета | |||||
| 15 |
Разработка
схем учета
готовой продукции
и ее |
Проверка документации |
Определен
только рабочий
план счетов,
|
У2 | Возможны ошибки в корреспонденции счетов |
| 16 | Наличие периодичности сверки данных первичных документов аналитического и синтетического учета готовой продукции и ее продажи | Опрос, повторное выполнение процедур | Никогда | У2 |
Велика
вероятность
искажения
объемов |
Элементы учетной политики экономического субъекта, влияющие на формирование показателей цикла выпуска и продажи готовой продукции:
1) Метод определения даты реализации (передачи) товаров (работ, услуг) для целей налогообложения( по мере отгрузки и предъявлению покупателю расчетных документов как наиболее ранняя из следующих дат: день отгрузки (передачи) товара, день оплаты товара; по мере поступления денежных средств, как день оплаты товара) :
- НК РФ, часть вторая, от 05.08.2000 (в ред. от 30.05.2001), гл.21, ст.167.
2) Вариант списания общехозяйственных расходов (списание по себестоимости продукции (по объектам калькуляции в дебет счета 20) и определение полной себестоимости; Списание в конце отчетного периода на финансовые результаты (в дебет счета 90) в качестве условно постоянных):
-Положение по бухгалтерскому учёту «Расходы организации», утвержденные Приказом Минфина России от 06.05.1999 N 33н( в ред. от 30.03.2001), разд. II, п.9;
-План счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденный Приказом Минфина России от 31.10.2000 N 94н, разд.3.
3) Учет выпуска готовой продукции (с применением счета 40; без применеия счета 40):
- План счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, разд.4.
4) Оценка готовой продукции (по фактической производственной себестоимости; по нормативной (плановой) производственной себестоимости продукции):
-Положение по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации, утвержденное Приказом Минфина России от 29.07.1998 N 34н (в ред. от 24.03.2000), разд.3, п.59.
5) Метод распределения расходов на продажу (списание полностью или частично в дебет счета 90; при частичном списании подлежат распределению расходов на упаковку и транспортировку (между отдельными видами отгруженной продукции ежемесячно исходя из их веса, объема, производственной себестоимости или другим составляющим показателям)):
- План счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и Инструкция по его применению, разд.4.
Таблица 2.2 - Программа аудита цикла выпуска и продажи готовой продукции
| N п/п | Этап проверки |
Объект
аудиторской |
Процедура |
| 1 | 2 | 3 | 4 |
| 1 | Анализ учетной политики в части закрепленного способа учета готовой продукции | Учетная политика | Изучение положений учетной политики, соответствующих положениям по бухгалтерскому учету |
| 2 | Выборочная проверка наличия и правильности оформления договоров поставки | Договоры | Проверка договоров по формальным признакам и по существу отраженных положений |
| N п/п | Этап проверки |
Объект
аудиторской |
Процедура |
| 1 | 2 | 3 | 4 |
| 3 | Выборочный контроль документального оформления движения готовой продукции на складе | Карточки складского учета готовой продукции, накладные, счета - фактуры | Анализ товарного баланса, выборочная инвентаризация, контроль документов |
| 4 |
Проверка
правильности
организации
учета выпуска
и |
Учетная
политика,
ведомости N
N 5, |
Проверка учетных записей, арифметический контроль сумм |
| 5 | Проверка своевременности и полноты списания себестоимости проданной продукции и расходов на продажу | Расчет фактической себестоимости отгруженной (проданной) продукции, журналы - ордера N N 10, 10/1, 10а, 11 | Пересчет, контроль документов, учетных записей |
| 6 | Выборочная проверка правильности оформления отгрузочных документов и их отражение в учете |
Счета
- фактуры, накладные,
книга |
Проверка документации по формальным признакам, арифметическая проверка сумм, контроль документов |
| 7 |
Выборочная
проверка
соответствия
цен, |
Счета - фактуры, накладные, прейскурант цен | Проверка документации по существу, контроль документов |
| 8 |
Проверка
данных регистров
учета от- |
Ведомости N N 16 и16а, журналы - ордера N N 11, 12, 15, Главная книга | Пересчет, проверка учетных записей |
| 9 |
Проверка
полноты и
|
Договоры,
акты сверки
расчетов, журналы
- ордера |
Подтверждение, контроль, выборочная инвентаризация |
| 10 |
Проверка
правильности
учета и налогообложения
расчетов с
покупателями
с использованием
векселей,
взаимозачета,
бартера и |
Журналы
- ордера N N 8, 10, 11, отчет
о прибылях и
|
Пересчет, проверка соблюдения правил учета |
| 11 |
Проверка
правильности
формирования
показателей
формы N 2: выручки
от |
Главная книга, ф. N 2 | Пересчет, проверка учетных записей, аналитические процедуры |
| 12 |
Анализ
динамики
финансового
результата
от продажи
готовой продукции
и факторов,
влияющих |
Бухгалтерская
и |
Методы
экономического
анализа: трендовый
|
Таблица 2.3 - Основные аудиторские процедуры цикла выпуска и продажи готовой продукции
| Процедура | Средство | Цель применения |
| 1 | 2 | 3 |
| 1. Инвентаризация | Инвентаризационная опись товарно - материальных ценностей, акт инвентаризации расчетов с покупателями, отчет о движении готовой продукции на складе | Подтверждение реальности сумм дебиторской задолженности, остатков готовой продукции на складе, отгруженной продукции |
|
2. Проверка
|
Журналы
- ордера N N 1, |
Проверка
соблюдения
|
| Процедура | Средство | Цель применения |
|
3. Контроль
от |
Счета
- фактуры, наклад- |
Обнаружение неучтенных операций по отгрузке и продаже продукции (подтверждение полноты) |
| 4. Подтверждение | Счета - фактуры, аналитические ведомости, письменный ответ |
Проверка
реальности
|
| 5. Пересчет |
Журналы
- ордера N N 1, |
Проверка
правильности
подсчета оборотов
по |
|
6.
Проверка
а) по формальным признакам б) арифметическая проверка в) сопоставление документов |
Счета
- фактуры, накладные,
приходные
кассовые |
Подтверждение достоверности, законности и экономической целесообразности отраженных хозяйственных операций (отгрузки, продажи готовой продукции, произведенных расходов на продажу) |
|
7. Подготовка
|
Карточки
складского
учета, ведомости
движения |
Проверка
правильности
определения
сумм от- |
|
8. Аналитические
|
Квартальные
и месячные
|
Выявление
областей
|
3. ПРОЕКТНАЯ ЧАСТЬ
На основании первичных документов были составлены хозяйственные операции, произведенные на предприятии в течении отчетного года. На основании полученных операций был составлен журнал хозяйственных операций.
На основании данного журнала хозяйственных операций была составлена оборотно-сальдовая ведомость в разрезе синтетических счетов.
Таблица 3.1 - Оборотно-сальдовая ведомость
| № счета | Сальдо начальное | Обороты по счету | Сальдо конечное | |||
| 1 | 150000 | 16271 | 166271 | |||
| 8 | 16271 | 16271 | ||||
| 10 | 100000 | 45044 | 54956 | |||
| 19 | 10937 | 10937 | ||||
| 20 | 84963 | 81583 | 3380 | |||
| 25 | 3150 | 3150 | ||||
| 26 | 8694 | 8694 | ||||
| 43 | 93428 | 93428 | ||||
| 44 | 50000 | 50000 | ||||
| 51 | 70000 | 280880 | 289816 | 61064 | ||
| 60 | 100000 | 170200 | 71700 | 1500 | ||
| 62 | 30000 | 242525 | 237900 | 34625 | ||
| 68/1 | 6682 | 6682 | ||||
| 68/2 | 47319 | 36381 | 10937 | |||
| 68/4 | 22966 | 22966 | ||||
| 69/1 | 1491 | 1491 | ||||
| 69/2 | 10280 | 10280 | ||||
| 69/3 | 1593 | 1593 | ||||
| 70 | 20000 | 36843 | 36843 | 20000 | ||
| 73 | 375 | 375 | ||||
| 75 | 51500 | 39000 | 12500 | |||
| 76 | 7500 | 7500 | ||||
| 80 | 200000 | 51500 | 251500 | |||
| 84 | 80000 | 72725 | 152725 | |||
| 90 | 238500 | 238500 | ||||
| 91 | 13000 | 13000 | ||||
| 97 | 44492 | 44492 | ||||
| 99 | 108691 | 108691 | ||||
| ИТОГО | 400000 | 400000 | 1436860 | 1436860 | 425725 | 425725 |
Таким образом, из оборотно-сальдовой ведомости видно, что значение статей баланса у нас изменились.
Для наглядности отобразим изменение значений статей баланса в таблице.
Таблица 3.2- Влияние выявленных нарушений на показатели бухгалтерский баланс
| № п/п | Наименование статьи баланса | Значение показателя в БУ организации | Значение показателя по расчету аудитора | Отклонение |
| 1 | Нематериальные активы | 44482 | 0 | -44482 |
| 2 | Основные средства | 163559 | 166271 | +2712 |
| 3 | Сырье, материалы и другие аналогичные ценности | 54956 | 54956 | 0 |
| 4 | Затраты на незавершенное производство | 0 | 3380 | +3380 |
| 5 | Готовая продукция и товары для перепродажи | 50000 | 50000 | 0 |
| 6 | Расходы будущих периодов | 0 | 44492 | +44492 |
| 7 | Налог на добавленную стоимость по приобретенным ценностям | 10937 | 10937 | 0 |
| 8 | Дебиторская задолженность | 34625 | 34625 | 0 |
| 9 | Денежные средства | 92420 | 61064 | -31356 |
| 10 | Уставный капитал | 251500 | 251500 | 0 |
| 11 | Нераспределенная прибыль (непокрытый убыток) | 137013 | 152725 | +15712 |
| 12 | Поставщики и подрядчики | 1500 | 1500 | 0 |
| 12 | Задолженность перед персоналом организации | 60976 | 20000 | -40976 |
Из данной таблицы видны, что после аудиторской проверки некоторые статьи баланса изменились, а некоторые остались неизменными. Следовательно, изменилась и валюта баланса. Валюта баланса организации была 450989руб., а после проверки аудитора стала равной 425725руб. То есть валюта баланса за отчетный период увеличилась на 25725 руб. Правильный баланс представлен в ПРИЛОЖЕНИЕ В.
Как видно из выше составленной таблицы, предприятием ОАО «Смак» было допущено 6 ошибок, отразившиеся на бухгалтерском балансе за отчетный период. Рассмотрим каждую статью баланса.
1. Нематериальные активы (НМА).
Расходы, связанные с приобретением компьютерной программы были произведены в данном отчетном периоде, но относятся к будущим отчетным периодам, поэтому бухгалтером организации стоимость программы была отнесена на сч.97 "Расходы будущих периодов". В связи с этим данная сумма должна быть отражена в 216 строке баланса.
Основные средства (ОС)
В бухгалтерском балансе предприятия значится сумма основных средств на 2712руб. меньше, чем она должна быть отражена в действительности.
Отсюда можно предположить, что предприятие не включило в первоначальную стоимость объекта основных средств расходы, необходимые для доведения объекта основных средств до состояния, годного к эксплуатации.
Денежные средства
При проверке аудитором в выписке банка были обнаружены ошибки в суммах денежных средств, вероятно это и повлекло за собой неправильность суммы, указанной в стр.260 бухгалтерского баланса организации.
Нераспределенная прибыль
Согласно справке-расчет бухгалтерии 2 от 31.01.2008г. не распределенная прибыль составила 108691 руб. Таким образом, в стр.490 на конец отчетного периода первоначально были отражены неверные данные.
Задолженность перед персоналом организации
За отчетный период было произведено начисление заработной платы и выдача ее с удержанием обязательных сумм. Бухгалтером предприятия при составлении баланса была допущена ошибка в стр.622. Скорее всего, не было учтена выдача заработной платы.
Кроме того, аудитором при проверки движения денежных средств за отчетный период были выявлены следующие ошибки при заполнении платежных поручений: в платежных поручениях с 1 по 8 не указано назначение платежа; при перечислении налогов необходимо обязательно указывать (срок или очередность) платежа; так же недопустимо перечисление двух и более разных налогов в одном платежном поручении.
По результатам проверки, аудитор может дать предприятию следующие рекомендации:
четко и своевременно оформлять содержание и корреспонденцию счетов в хозяйственных операциях;
разрабатывать и усовершенствовать инструкции по ведению бухгалтерского и налогового учета на предприятии;
проводить внеплановые проверки деятельности качества работы и своевременности её выполнения;
приглашать аудиторские фирмы для проведения внеплановых проверок правильности бухгалтерского и налогового учета.
ЗАКЛЮЧЕНИЕ
В процессе написания курсовой работы были получены не только основные теоретические данные, но и спроектирована практическая деятельность аудитора.
В ходе работы были приобретены практические навыки работы с первичной документацией и отчетностью организации.
На предприятии ОАО «Смак» обнаружены достаточно существенные ошибки, требующие тщательной проработки и исправления со стороны бухгалтеров в отношении данных объектов учета и взаимосвязанных с ними объектов.
На основании обнаруженных нарушений составлено аудиторское заключение, которое говорит, о том,