Экономическая оценка использования новых информационных технологий в бухгалтерском учете
Если взаимодействуют два активных счета, т. е. меняется размещение средств, то итоги баланса не меняются. Например, с расчетного счета поступили деньги в кассу.
Хозяйственные операции отражаются по дебету и кредиту пассивных счетов. Например, за счет прибыли образован резерв по сомнительным долгам на сумму 1,5 млн. руб. ( Д сч. 80, К сч. 82.1).
Операция отражается на дебете активного счета и кредите пассивного счета. Например, дано согласие на оплату за поступившие материалы на сумму 5 тыс. руб. (Д сч. 10, К сч. 60). Итог по активу увеличивается на пять тысяч. Поскольку кредиторская задолженность по сч. 60 увеличилась на пять тысяч, то и итог по пассиву тоже увеличивается на пять тысяч, т. е. правило баланса (равенство актива и пассива) соблюдается.
Когда операция отражается по дебету пассивного счета и кредиту активного счета. Например, погашена задолженность перед поставщиками с расчетного счета за полученные материалы на сумму пять тысяч (Д сч. 60, К сч. 51). В результате актив баланса уменьшается на пять тысяч, пассив тоже уменьшается, таким образом, равенство соблюдается.
Но по бухгалтерскому балансу, который фиксирует состояние средств на определенную дату, нельзя повседневно наблюдать за изменениями в составе каждого вида средств и их источников. Такое наблюдение – одна из основных задач
бухгалтерского учета, достигается при помощи счетов.
План счетов – это перечень всех синтетических счетов. В основе построения счетов лежит их классификация по экономическому содержанию, согласно которому выделяются 9 разделов. Каждому счету присвоены номера всего 99 позиций. Некоторые позиции зарезервированы на случай появления новых. Счета первого и второго порядка устанавливаются планом счетов и утверждаются Минфином. Аналитические счета предприятие открывает самостоятельно по мере надобности. Субсчета разрабатываются отраслями, а утверждаются Минфином. Счета, которые перечислены в плане, называют балансовыми. На них учитывают средства и источники, находящиеся в полном распоряжении предприятия и принадлежащие ему.
За балансовые счета предназначены для учета средств и источников, находящихся у предприятия во временном пользовании и не принадлежащие предприятию (арендованные основные средства, материальные ценности, принятые под ответственность предприятия). За балансовые счета имеют трехзначный номер, в отличие от основных (двузначный). Записи по этим счетам производятся методом одинарной записи, т. е. на одном счете или по дебету или по кредиту. За балансовые счета не корреспондируют ни между собой, ни с балансовыми счетами. Например: 1. Получены в текущую аренду основные средства (Д 0.01, К – 2 млн. руб.).
2. Возвращены арендодателю основные средства (К 0.01, Д – 2 млн. руб.).
Тщательный анализ финансовой отчетности дает достаточно полное представление о финансовом положении предприятия.
Основу информационного обеспечения задач по учету труда и заработной платы составляют массивы переменной и постоянной информации по учету труда и заработной платы. Массивы переменной информации – первичные документы, отражающие расход заработной платы (начисление); массивы постоянной информации – нормативно – справочное хозяйство, как всей системы бухгалтерского учета, так и раздела учета труда и заработной платы; эта часть входной информации находится в «памяти» ЭВМ.
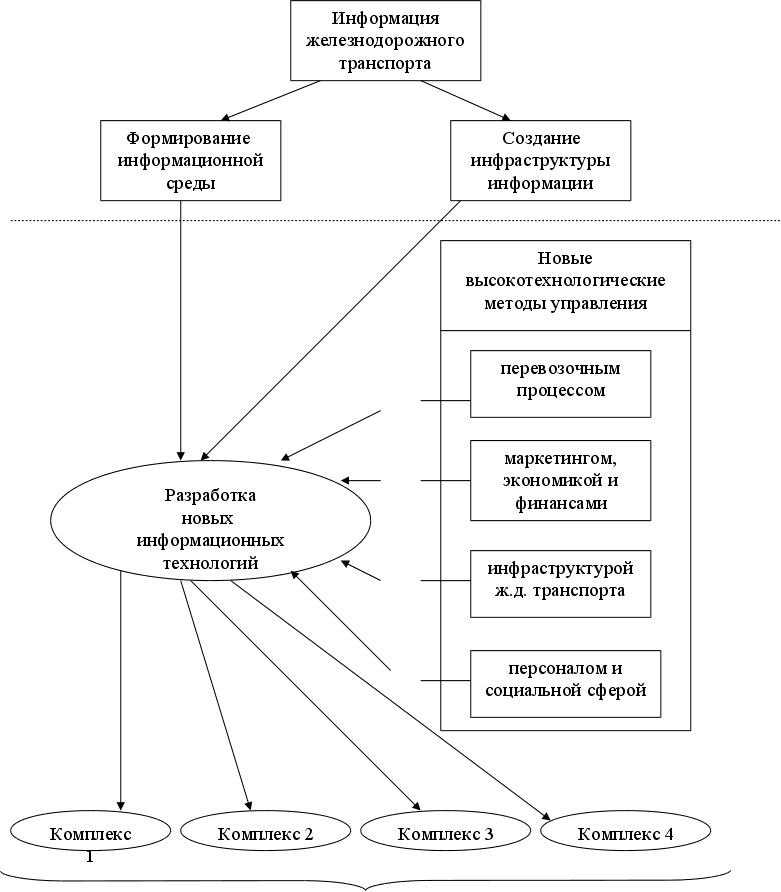
Процесс информатизации железнодорожного транспорта реализуется в виде двухуровневой структуры, которая в укрупненном виде представлена на рис.1.5.
Обеспечивающий
уровень
Прикладной
уровень
1
2
3
4
Комплексы информационных технологий
Рис.1.5. Структура информатизации железнодорожного транспорта
Первый (обеспечивающий) уровень создает основу для информационных технологий и состоит из информационной среды и инфраструктуры информатизации. Информационная среда, которая служит для обеспечения функционирования новых информационных технологий, предусматривает создание системы баз данных и баз знаний, а также системы архивирования информации. Основные усилия при создании инфраструктуры должны быть направлены на формирование развитой телекоммуникационной среды, системы сбора первичной информации, типовых программно-технических комплексов для основных структурных подразделений железнодорожного транспорта.
Второй (прикладной) Уровень предназначен для разработки информационных технологий, объединяющих новые методы управления железнодорожным транспортом, информационную среду и инфраструктуру. Набор технологий, обеспечивающих оптимальную реализацию одной из глобальных функций управления железнодорожным транспортом назван комплексом информационных технологий.
Комплекс 1: диспетчерское управление движением поездов на полигоне, управление безопасностью перевозочного процесса, управление грузовой работой, управление пассажирскими перевозками, управление вагонным и локомотивным парком.
Комплекс 2: управление бухучетом и статистикой, управление экономическими процессами, управление развитием отрасли, управление финансовой деятельностью, управление эксплуатационными расходами, управление маркетинговой деятельностью.
Комплекс 3: управление эксплуатационной работой хозяйств, управление МТС, управление ж. д. промышленностью, управление ремонтами и восстановительными работами, управление прогнозированием развития.
Комплекс 4: управление учебными заведениями, управление персоналом, управление рабочим снабжением, управление здравоохранением, управление жилищно-коммунальным хозяйством, управление научно- технической информацией.
Содержанием бухгалтерского учета в условиях автоматизированной системы управления является познание и изучение результатов проявления действия законов экономики в сфере производственно- хозяйственной и финансовой деятельности отдельных предприятий, организаций и их объединений (отделений дорог, железных дорог).
Познание и изучение производственно- хозяйственной и финансовой деятельности предприятий и организаций обеспечивается с помощью научно- обоснованных методов и приемов. Результаты познания и изучения объекта автоматизированной системы бухгалтерского учета, т. е. производственно- хозяйственной и финансовой деятельности, будут тем более эффективными, чем совершеннее и эффективнее организация, методы и технические средства, на которые опирается бухгалтерский учет в своей деятельности.
В связи с трудоемкостью работы бухгалтера представляется целесообразным автоматизировать бухгалтерский учет. Использование компьютера в бухгалтерском учете позволяет значительно перераспределить нагрузку работников, освободив их от рутины оформления документации и высвободив время для аналитической работы по улучшению финансового состояния организации. Наибольшая нагрузка в бухгалтерии по оформлению документации приходится на первичные документы, которые должны заполняться правильно, без ошибок и полностью соответствовать типовым первичным документам. С помощью программных приложений DOS – текстовых редакторов, например LEXICON, табличных процессоров, например SuperCalc, и СУБД (система управления базами данных), например FoxPro, можно решить проблему правильного и безошибочного заполнения форм первичной документации. При этом предпочтение следует отдать приложениям, позволяющим помимо правильного оформления также накапливать сведения о реквизитах первичных документов – сведения о покупателях, поставщиках, плательщиках. Естественно такие приложения создаются в СУБД, и это справедливо, так как первичная документация – это постоянно действующая документация.
Автоматизация учетных процессов является объективной необходимостью и представляет собой дальнейшее совершенствование организации и формы бухгалтерского учета на базе новейших технических средств.
1.3. Проблемы автоматизации бухгалтерского учета
Наиболее эффективной организационной формой использования ПЭВМ является создание на их базе автоматизированных рабочих мест (АРМ) бухгалтеров, экономистов, плановиков и т. д.
Современное предприятие обладает значительным числом финансовых потоков (рис.1.5). Преобладание бумажных документов, многогранность финансовых контрактов, требование ускоренных расчетов, внимание к управленческому учету диктуют пристальное внимание практиков к автоматизации бухгалтерской деятельности. Сегодня бухгалтеры в основном научились пользоваться компьютером, но это вовсе не означает переход на новые информационные технологии.
Переход от традиционного учета к компьютерному предполагает наведение порядка в бухгалтерском учете и, прежде всего в плане счетов, системе бухгалтерских проводок, отчетности. Следовательно, автоматизация влечет за собой более четкую работу всех служб, не подавляя, а, наоборот, усиливая человеческий фактор.
Наиболее распространенные на рынке бухгалтерские системы не только декларируют, но и предоставляют такие возможности, как:
простота, удобство и гибкость в их освоении и использовании;
широта применения, как для малых предприятий, так и для корпоративных структур;
понятное и емкое представление информации;
настройка и изменяющееся законодательство, включая налоговое, и особенности учета конкретного предприятия;
большой набор типовых операций и форм отчетности;
значительные аналитические возможности, зачастую с графическим представлением информации.
Все это, вместе взятое, определяет существенное увеличение скорости и комфортности работы бухгалтера.
Рассматривая основные функции типовой бухгалтерской системы, следует отметить, что для нее характерны:
учет любых финансово – хозяйственных операций, включая валютные, с автоматическим пересчетом курсовой разницы;
полноценный учет по счетам, субсчетам и аналитическим кодам для контрагентов;
возможность настройки системы на учетную политику различных предприятий, включая настройку формы баланса, создание и редактирование отчетных форм (шаблонов);
автоматический подсчет развернутого и свернутого сальдо, оборотов, составление журналов – ордеров, Главной книги, баланса и других произвольных отчетных форм;
создание, печать и хранение электронных копий первичных банковских и кассовых документов;
различные типы печати для получения твердой (бумажной) копии отчетов;
возможность формирования отчетных форм для проведения финансового анализа предприятия по данным бухгалтерского учета и др.
При работе с автоматизированной бухгалтерской системой появляется возможность:
быстро подготовить все квартальные и годовые отчеты в налоговую инспекцию, в различные фонды и органы Госкомстата;
рассчитывать зарплату;
вести учет основных средств;
анализировать финансовую деятельность.
Законодательные
органы
Контролирующие
органы
Нормативные
органы
Налоговая
инспекция
Органы
статотчетности
Пенсионный
фонд
Предприятие



Дочерние
предприятия
и организации
Сотрудники
Средства
массовой
информации
Инвесторы
и акционеры
Потребители


Банк
Текущий счет
Депозиты
Ценные бумаги
Кредиты
Инвестиции
Рис. 1.6. Потоки информационного взаимодействия на предприятии по
финансовым вопросам
При автоматизации бухгалтерского учета возникают некоторые проблемы. Мало просто выбрать хорошую программу. Автоматизация – достаточно длительный и сложный процесс.
Создать программу, которая была бы одинаково пригодна всем пользователям, практически невозможно. Условия, в которых работают программы, и требования к ним непрерывно меняются. Например, изменилось законодательство, и программа, которая устраивала, уже не в полной мере отвечает предъявляемым к ней требованиям. Приходится обращаться к разработчикам с просьбой об изменениях.
Следующая по степени сложности проблема это выбор техники. У разработчика программного продукта есть свои минимальные требования к той технике, на которой будет работать его программа. Покупая технику нужно смотреть вперед. При современных темпах развития программных продуктов быстро растут и требования к компьютеру, на котором предполагается работать. Поэтому выбирать технику надо с запасом. При повышении квалификации сотрудников бухгалтерии появиться желание поставить на компьютер еще какие – то программные средства, помогающие в работе: различные текстовые редакторы и пр., что тоже требует машин высокого класса. Одним словом, чтобы техника работала долго и отвечала всем требованиям, нужно приобретать компьютеры, имеющие резерв мощности.
Иногда, в силу объективных причин, бывает, что компьютеры ставят не на каждом рабочем столе, а в каком – то определенном месте. Сотрудники бухгалтерии ими пользуются по очереди. Если для ведения самой бухгалтерии такой вариант еще как-то приемлем, то для расчета зарплаты совсем неудобен. Приходится вести на бумаге лицевые счета, клеить талончики.
Для больших бухгалтерий требуется объединение всех баз данных, которые ведутся на различных рабочих местах, в единое поле для того, чтобы в любой момент можно было видеть общую картину финансового состояния предприятия, получать итоговые отчеты. Одна из форм этого объединения – сбор данных на дискеты и объединение их в главном компьютере. В этих случаях по разным причинам возможны искажения информации. Сетевой же вариант системы позволяет работать в одном информационном поле всем сотрудникам одновременно. Вся информация сразу собирается в одном месте, что позволяет в любое время получать отчеты всех видов.
Итак, решение вопроса об автоматизации бухгалтерского учета – это нечто большее, чем покупка программы. По сути дела разрабатывается целый проект автоматизации. Это сложный комплекс мер, которые должны быть тщательно продуманы с самого начала. Если потеряется какая–то часть технологии, то ее отсутствие в дальнейшем приведет к печальным последствиям и дополнительным затратам.
Поэтому лучше всего, с того самого момента, как появилась мысль об автоматизации, обратиться в фирму, которая специализируется на разработке и внедрении систем финансово – хозяйственной деятельности.
Для того чтобы правильно выбрать систему автоматизации бухгалтерского учета, удовлетворяющую всем запросам предприятия, надо четко представлять систему ведения бухгалтерского учета на предприятии, тщательно изучить рынок предлагаемых программных продуктов.
2. Выбор системы автоматизации бухгалтерского учета
2.1. Классификация бухгалтерских программ и систем
Автоматизация работы бухгалтерии имеет две главные задачи: обработка первичной учетной документации и формирование сводной отчетности. Соответственно компьютерные бухгалтерские программы делятся на автономные функциональные и комплексные.
Автономные функциональные автоматизированные рабочие места (АРМ) разработаны для автоматизации отдельных участков бухгалтерской работы. Классификация АРМ представлена в таблице 2.1. Исключение в классификации представляют два вида АРМ – анализ финансового состояния и печать бухгалтерских документов, не несущие учетных функций. Тем не менее, автоматизация этих участков работы очень важна в бухгалтерской практике, позволяя минимизировать конкретные случаи и неблагоприятные последствия ошибок.
Таблица 2.1. Автономные функциональные АРМ
|
Наименование АРМ |
Базовый вариант |
Дополнительные Функции |
| Учет труда и заработной платы | Начисление зарплаты и удержания с выводом на печать |
С элементами сдельной зарплаты С расширенными функциональными возможностями: табельный учет расчет нарядов баланс зарплаты касса зарплаты |
|
Продолжение |
||
| Учет материалов и МБП | Учет прихода и расхода |
С МБП и расчетами с поставщиками С элементами других АРМ (склад, сбыт) |
| Учет основных средств и нематериальных активов | Учет прихода, расхода и начисление износа | С учетом арендных отношений |
| Учет затрат на производство (ж/о 10, сч. 16, 20, 23, 24, 26, 29, 30) | Универсальные и специализированные отраслевые | |
| Учет денежных средств, расчетных операций и кредитов банка (ж/о 1,2,3,4,7,8) | Комбинированные |
Функционально разнесенные: банк касса подотчетные лица дебиторы кредиторы |
| Учет реализации готовой продукции (ж/о 11) | АРМ по расчетам с потребителями |
С учетом функций сбыта С автоматическим оформлением документов С элементами других АРМ |
Продолжение
Учет фондов, финансовых результатов и их использования (ж/о 13,15,12) |
Комбинированные |
Функционально обособлен- ные: финансовые результаты и использование прибыли фонды и резервы |
| Складской учет | Автономный склад |
Сводный складской учет С элементами других АРМ (материалы, сбыт) |
| Учет капиталовложений | ||
| Анализ финансового состояния предприятия | ||
| Печать бухгалтерских документов |
Все программы автоматизации учета принципиально построены одинаково: имеется массив данных, называемый также базой данных, в которой записывается любая информация, необходимая с точки зрения бухгалтера, работающего на данном АРМ. В дальнейшем эта информация редактируется, включая математические операции, и печатается в требуемом виде.
Работая с бухгалтерской программой обработки базы данных, необходимо пользоваться и другими программными средствами – текстовыми редакторами, табличными процессорами, антивирусными программами и различными компьютерными тестами. Поэтому понятие “автоматизированное рабочее место бухгалтера” следует рассматривать шире, чем просто использование бухгалтерской программы на компьютере. АРМ бухгалтера должно быть оснащено функциями быстрого переключения из одной рабочей программы в другую с тем, чтобы более полно использовать мощности персонального компьютера. Этот принцип полностью реализован в программных приложениях операционной системы WINDOWS.
Программы комплексного бухгалтерского учета можно разделить на три группы:
мини – бухгалтерия;
интегрированная бухгалтерия;
комплексная сетевая бухгалтерия.
К группе «Мини – бухгалтерия» относится большинство программ, представленных на рынке компьютерного обеспечения. Сущность этих программ заключается в составлении на основе проводок бухгалтерских записей хозяйственных операций, оборотного баланса, сальдового баланса и ведении Главной книги. Так как правила формирования баланса едины для предприятий всех размеров и форм собственности, то и сами программы достаточно универсальны. По набору пользовательских функций программы делятся на четыре подгруппы:
программы, реализующие функции синтетического учета – ведение журнала операций на уровне бухгалтерских записей, формирование журналов – ордеров, оборотно – сальдового баланса, Главной книги и форм финансовой отчетности. Предназначены для главного бухгалтера и его заместителя почти любого предприятия;
программы, которые в дополнение к функциям первой подгруппы позволяют вести одно – или иногда двухуровневый бухгалтерский учет. Они созданы для малых предприятий с упрощенной системой ведения учета;
программы ведения сводного учета для крупных предприятий. Характерная черта – развернутый многоуровневый аналитический учет. Такие программы могут быть полезны и для небольших предприятий, имеющих собственное производство;
головные модули функциональных комплексов. Их отличительной особенностью и главной задачей является прием бухгалтерских записей от программ, специализированных для ведения различных разделов учета с целью осуществления сводного учета. Аналитические функции не являются обязательными, так как могут быть вынесены в специализированные программы комплекса. Такие программы могут работать автономно только с учетом дополнения соответствующими специализированными комплексами.
В основе программ группы «Интегрированная бухгалтерия» лежит та же база оборотного баланса, дополняемая надстройкой в виде модулей, реализующих в привычном виде учет заработной платы, материалов и т. д. Как правило, освоив программу оборотного баланса, бухгалтер начинает замечать несоответствие между богатыми возможностями по синтетическому учету, легкостью получения баланса и примитивному отражению, например, зарплаты лишь в виде бухгалтерских записей. Неразумно, имея компьютер, считать налоги на бумаге или посредством других программ, например табличных процессоров. Все вполне можно уместить в одной программной среде, разработав соответствующий сервис. Интегрированная бухгалтерия включает:
количественный и суммовой учет;
дополнительные модули: учет материальных ценностей, основных средств, заработной платы, банк – касса, договоры с юридическими и физическими лицами;
единую базу данных;
одно автоматизированное рабочее место.
Любая интегрированная система ограничена по численности личного состава предприятия, по размерам справочника материалов объемам оперативной памяти. В программах комплексной сетевой бухгалтерии одно рабочее место дробится на несколько мест и машин. Комплекс включает:
отдельные функционально законченные АРМ;
наличие интерфейса передачи информации (в том числе через дискеты) для сведения баланса;
развернутый аналитический учет.
Комплексные сетевые системы можно разделить на следующие подгруппы:
базовый комплекс, состоящий из традиционного набора АРМ – учет материальных ценностей, учет основных средств, учет заработной платы, головной модуль «Оборотный баланс» и иногда «Склад»;
расширенный комплекс, который дополняется АРМ «Банк», «Касса», «Подотчетные лица», «Дебиторы – кредиторы», «Учет затрат на производство», «Сбыт» и т. п.;
специализированный комплекс, который может включать нетрадиционный набор АРМ, как правило, это специализированные отраслевые комплексы.
Особенностью сетевых версий бухгалтерского учета является возможность сетевого обмена данными внутри каждого АРМ и между различными АРМ. Дело в том, что на средних и крупных предприятиях, даже в условиях установки отдельной машины под каждое АРМ, начинают сказываться ограничения, связанные с медленным вводом информации по сети. Поэтому в сетевой версии появляется возможность как бы расщепления каждого функционального АРМ на произвольное множество себе подобных, что дает возможность организации всего обмена данными по сети и одновременной работы различных АРМ с доступом к любой разрешенной информации.
Рассмотренная выше классификация бухгалтерского программного обеспечения ориентируется на возможности персональных компьютеров. Поэтому следует отметить, что там, где с задачей автоматизации бухгалтерского учета не справляется сетевая версия, лежит предел использования персональных компьютеров. Для решения более сложных задач используются рабочие станции, мини – и максиЭВМ.
Российский рынок бухгалтерского и финансового программного обеспечения достаточно стремительно развивается вслед за мировым. Определить количество фирм, занимающихся этим бизнесом, достаточно сложно: лишь в конкурсах, проводимых консалтинговой фирмой «Бизнес – Программы – Сервис», «Финансовой газетой» и журналом «Бухгалтерский учет», участвуют сотни фирм.
В России интерес к указанному рынку претерпел несколько стадий. Первая из них относится к первым шагам перестройки. Поток персональных компьютеров из-за рубежа сопровождался переносом ряда программ с больших машин и созданием «на коленке» программ – самоделок для комплектации ими продаваемых «программно – аппаратных комплексов», основная ценовая нагрузка в которых падала на программное обеспечение.
Вторая стадия связана с рождением в России большого числа коммерческих структур, которые требовали ведения быстрой и простой бухгалтерии. Спрос рынка был удовлетворен рядом фирм, сумевших быстро и достаточно успешно откликнуться на потребности рынка. Среди этих фирм выделяются по степени распространенности их продукции «1C» («1C: Бухгалтерия»), «Хакер Дизайн» («Финансы без проблем»), ДИЦ («Турбо – бухгалтер»). Многие фирмы и группы программистов разрабатывают в это время такого рода программы под заказ. В дальнейшем наиболее успешные из этих разработок появились на рынке, в том числе разработки фирм «Инфо Софт», «Паритет Софт», «Инфин», «Парус», «Атлант – Информ» и др., регулярно представляемые на выставках «SofTool» отечественные разработки ПО. Эти программы позволяли работать бухгалтерам разной квалификации, включая и тех, кто недавно переквалифицировался из многочисленной армии инженеров.
Третья стадия развития рынка ПО для бухгалтерского учета связана с переходом от упрощенного учета к профессиональному. В современных разработках серьезное внимание уделяется возможности работы в компьютерных сетях, накоплению статистики, работе с несколькими планами счетов, анализу финансовой деятельности. Рынок отреагировал на эти потребности, и, анализируя его современное состояние, можно отметить наличие большинства из указанных возможностей в современных системах.
Можно утверждать, что на подходе четвертая стадия Развития ПО для бухгалтерии, связанная с переходом от чисто бухгалтерского к управленческому учету. Эта тенденция наиболее зримо прослеживается на зарубежном рынке ПО для крупных предприятий, но начинает проявляться и в России.
Итак, состояние современного рынка ПО для бухгалтерии и аудита можно охарактеризовать как интенсивно развивающееся (см. табл. 2.2). Наметилась специализация ПО по группам потребителей в зависимости от их потребностей. Основные группы на российском рынке характеризуются табл. 2.3.
Таблица 2.2
|
Группа программного обеспечения |
Доля на рынке, % |
|||
|
1991 |
1992 |
1993 |
1994 |
|
| Автоматизация банков | 3,8 | 6,7 | 12,4 | |
| Бухгалтерские системы | 7,6 | 13,3 | 9,0 | 9,7 |
| Автоматизация офисов | 7,3 | 7,4 | 8,0 | 13,0 |
| Планирование деятельности | 3,7 | 2,1 | 4,0 | 1,4 |
| Снабжение и склады | 3,1 | 2,1 | 2,7 | 0,6 |
| Кадры и аттестация | 2,4 | 1,3 | - | 0,3 |
| Торговля, транспорт | 1,4 | 0,7 | 2,3 | 6,6 |
| АРМ | 1,3 | - | - | 2,3 |
| Всего | 26,8 | 26,9 | 26,0 | 33,9 |
| Другие группы прикладного ПО | 73,2 | 73,1 | 74,0 | 66,1 |
Таблица 2.3 Группы потребителей ПО
|
Класс системы |
Группа Потребителей |
Основные характеристики |
Фирмы – разработчики |
| Мини -бухгалтерия |
Бухгалтерия в 1-3 человека. Без специализации |
Ввод и обработка бухгалтерских записей. Печать первичных до- кументов и отчетности |
«Паритет Софт» «ИнфоСофт» «Инфин» «1С» |
| Универсальные системы (миди – бухгалтерия) | Численность бухгалтерии невелика. Предусмотрены все разделы учета |
Усиленная аналитика. Реализация основных компонентов натурального учета. Учет труда и заработной платы |
«1С» «Инфин» «ИнфоСофт» «Атлант – Информ» |
| Локальные АРМ | Локальная модификация комплексных систем | Комплексная реализация частной задачи учета |
«1С» «ИСТ» «Паритет Софт» |
| Комплексные системы |
Бухгалтерия не менее 10 человек. Разделение функций между сотрудниками |
Комплекс программ. Сетевая архитектура. Достаточно полная реализация функций. Адаптируемость |
«Парус» «Ланкс» «Новый Атлант» R – Style |
|
Продолжение |
|||
| Управленческие системы |
Подразделения бухгалтерского и финансового учета. Подразделения финансового менеджмента |
Управленческий учет. Планирование и управление. Настройка на клиента (кастомизация). Открытость архитектуры. Масштабируемость |
«Новый Атлант» «Цефей» SAP BAAN CA |
Выбор того или иного класса систем определяется позиционированием конкретного предприятия на рынке, опытом бухгалтерского и управленческого учета, квалификацией сотрудников.
Это особенно существенно для малых предприятий, где наблюдается совмещение функциональных обязанностей сотрудников.
Автоматизация простейших форм учета и распространенность мини – систем во многом определены бухгалтерской и компьютерной безграмотностью в России на ранних этапах перехода к рыночной экономике в отличие от Запада, где указанные дисциплины начинают постигать со школьной скамьи. Рост требований к системам возрастает по мере того, как осознается польза от их использования не только для фискальных органов, но и для самого предприятия. Но это не дается бесплатно. От бухгалтера требуется совершенно другая квалификация: умение разбираться в тонкостях и планировать налоги, учитывать потоки платежей, определять окупаемость инвестиционных проектов и многое другое.
Следует отметить значение бухгалтерской автоматизации для руководства предприятиями. Речь не идет о тех случаях, когда руководитель сам является и бухгалтером. Комплексные программы обеспечивают взаимосвязь всех звеньев учета от комплектации до торговли, что не может не сказаться на качестве менеджмента.
Зарубежные бухгалтерские системы мало прижились в России. Это связано со многими факторами, среди которых не последнюю роль играют особенности бухгалтерского учета в России. Мы до сих пор храним многие особенности «социалистического» учета; структура плана счетов хотя и существенно видоизменена, но непривычна для зарубежных специалистов. Особую роль играют также динамика изменения российского законодательства, регулярные изменения в многочисленных формах учета и отчетности. В то же время наметилась тенденция приближения российской системы учета к международной.
Среди 15-20 зарубежных фирм, поставляющих бухгалтерские программы и представленных в России, сегодня конкуренцию отечественным разработкам могут составить лишь несколько. Это характерно, прежде всего, для класса комплексных систем, ориентированных преимущественно на крупные предприятия, имеющие устоявшиеся внутренние стандарты учета. Такие системы предусматривают быструю параметрическую адаптацию к потребностям заказчика и требуют настройки на следующие особенности предприятия:
конкретная сложная организационная структура;
существующие и модернизируемые бизнес – процессы;
внутренние принципы учета, анализа и управления снабжением, производством и сбытом;
параллельная отчетность по российским и международным стандартам бухгалтерского учета из-за тесных связей с международными партнерами и ожидаемыми инвестициями и др.
По функциональной направленности можно выделить системы, ориентированные:
на традиционный суммовой бухгалтерский учет;
на оперативно – хозяйственный учет;
на управленческий учет и финансово – экономический анализ.
Наиболее распространенные на российском рынке бухгалтерские системы представлены в табл. 2.4. Перечисленные в ней системы отражают основные тенденции развития российского рынка бухгалтерского ПО:
рост функциональной мощности малых программ;
переход на Windows – интерфейс;
рост интереса к сложным управленческим программам, в том числе построенным на базе архитектуры «клиент – сервер».
Эти тенденции вписываются в мировые.
Таблица 2.4
|
Фирма |
Системы бухгалтерского учета |
||||
|
Мини |
Миди |
АРМы |
Комп- лекс- ные |
Управ- ленчес- кие |
|
| 1С | + | + | + | - | - |
| Информатик | - | + | + | - | - |
| Инфин | + | + | + | + | - |
| ИнфоСофт | - | + | + | + | - |
| Хакер Дизайн | + | - | - | - | - |
| ДИЦ | + | - | - | - | - |
| Паритет Софт | + | + | + | - | - |
| Атлант - Информ | - | - | + | + | - |
| Новый Атлант | - | + | + | + | + |
| Парус | + | + | + | + | - |
| Интеллект - Сервис | - | + | + | - | - |
| Ланкс | - | + | + | + | - |
| КомТех | - | + | + | + | - |
| Цефей | - | - | - | + | + |
| R-Style | + | + | + | + | - |
2.2. Комплексная автоматизация бухгалтерского учета
Развитие функциональных возможностей бухгалтерских программ породило спрос на системы с расширенными возможностями. То, что несколько лет назад казалось труднореализуемым для массового пользователя, а для крупных предприятий недостаточно функциональным из-за проблем, связанных с адаптацией под быстротекущую российскую действительность, сегодня не кажется несбыточной мечтой.
С одной стороны, зарубежные фирмы предлагают сегодня на российском рынке самые современные, построенные на новой технологической основе комплексные решения для крупных предприятий (SAP, BAAN, CA и др.), с другой – российские разработчики лучше представляют отечественную специфику. Короче говоря, современный рынок комплексных решений для управления предприятием интенсивно развивается.
Российские фирмы прежде всего уделяют внимание формированию комплексных бухгалтерских систем с развитыми аналитическими возможностями. Комплексные решения охватывают все участки учета и формируются, как правило, по модульному типу (рис.2.1). При поставке конкретному пользователю возможна настройка на потребности заказчика. При этом модули, за исключением ядра системы, могут поставляться и эксплуатироваться в различных конфигурациях.
Благодаря наличию метабазы данных