Расчеты по долгосрочным кредитам и займам
Рисунок 5. Схема счета 70 «Расчеты с персоналом по оплате труда»
| Корр. сч. | Счет 70 «Расчеты с персоналом по оплате труда» (П) | Корр. сч. | |||
| НС | 10950 | ||||
| 50 | ← | 10950 | 400 | ← | 08.4 |
| 68.1 | ← | 2000 | 20000 | ← | 20 |
| 10100 | ← | 99 | |||
| ДО | 12950 | 30500 | КО | ||
| КС | 28500 | ||||
Рисунок 6. Схема счета 90.1 «Выручка» (до реформации)
| Корр. сч. | Счет 90.1 «Выручка» (П) | Корр. сч. | |||
| НС | 896800 | ||||
| - | 77880 | ← | 62.1 | ||
| ДО | - | 77880 | КО | ||
| КС | 974680 | ||||
Рисунок 7. Схема счета 90.2 «Себестоимость продаж» (до реформации)
| Корр. сч. | Счет 90.2 «Себестоимость продаж» (А) | Корр. сч. | |||
| НС | 430000 | ||||
| 45 | → | 43250 | - | ||
| ДО | 43250 | - | КО | ||
| КС | 473250 | ||||
Рисунок 8. Схема счета 90.3 «НДС» (до реформации)
| Корр. сч. | Счет 90.3 «НДС» (А) | Корр. сч. | |||
| НС | 136800 | ||||
| 68.2 | → | 11880 | - | ||
| ДО | 11880 | - | КО | ||
| КС | 148680 | ||||
Рисунок 9. Схема счета 90.9 «Прибыль/убыток от продаж» (до реформации)
| Корр. сч. | Счет 90.9 «Прибыль/убыток от продаж» (АП) | Корр. сч. | |||
| НС | 330000 | ||||
| 99 | → | 22750 | - | ||
| ДО | 22750 | - | КО | ||
| КС | 352750 | ||||
Рисунок 10. Схема счета 99 «Прибыли и убытки» (до реформации)
| Корр. сч. | Счет 99 «Прибыли и убытки» (АП) | Корр. сч. | |||
| НС | 28100 | ||||
| 68.4 | ← | 3540 | 22750 | ← | 90.9 |
| 70 | ← | 10100 | |||
| 91.9 | ← | 8000 | |||
| ДО | 21640 | 22750 | КО | ||
| КС | 29210 | ||||
Конечное сальдо для активного счета рассчитывается по формуле:
КС = НС + ДО – КО;
конечное сальдо для активного счета рассчитывается по формуле:
КС = НС + КО – ДО,
где КС, НС – конечное и начальное сальдо соответственно; ДО, КО – дебетовый и кредитовый обороты соответственно. Стрелками показано направление движения денежных средств.
9 Анализ финансовых показателей
Бухгалтерская отчетность организации является информационным звеном, связывающим предприятие с деловыми партнерами. Наиболее информативной формой для анализа и оценки финансового состояния предприятия служит бухгалтерский баланс, отражающий состояние имущества, собственного капитала и обязательств на определенную дату. В активе баланса включены статьи, в которые объединены элементы по функциональному признаку. Имущество в активе отражено по возрастанию ликвидности, то есть в порядке возрастания скорости превращения этих активов в процессе хозяйственного оборота в денежную форму. В пассиве группировка статей дана по юридическому признаку. Вся совокупность обязательств разделяется по субъектам: перед собственниками хозяйства и иными лицами. Статьи пассива группируются по степени срочности.
На основе изучения баланса внешние пользователи могут принять решение о целесообразности и условиях ведения дел с данным предприятием как с партнером, оценить кредитоспособность как заемщика, оценить возможные риски своих вложений, целесообразность приобретения акций данной организации и др.
Основные задачи анализа финансового состояния: определение качества финансового состояния, путей его улучшения, причин ухудшения, подготовить рекомендации по повышению финансовой устойчивости и платежеспособности.
Эти задачи решаются на основе исследования абсолютных и относительных финансовых показателей и разбиваются на следующие блоки:
структурный анализ актива и пассива;
анализ финансовой устойчивости;
анализ платежеспособности (ликвидности);
анализ необходимого прироста собственного капитала.
Структурный анализ актива и пассива
Структурный анализ баланса предназначен для изучения структуры и динамики средств предприятия и их источников. Одним из показателей, позволяющим провести подобный анализ, является коэффициент финансовой автономии (kфа), который показывает, какая часть имущества организации сформирована за счет собственных средств.
kфа = РСК / (РСК + СП), kфа ≥ 0,5;
где РСК – реальный собственный капитал, СП – скорректированные пассивы.
РСК = Итог 3 раздела + Доходы будущих периодов – Задолженность учредителей по вкладам в уставный капитал – Собственные акции, выкупленные у акционеров
СП = Итог 4 раздела + Итог 5 раздела – Доходы будущих периодов
01.01.08
Итого 3 раздела =477350, вклады в УК=5950
РСК= 477350+0-5950-0 = 471400
Итог 4 раздела=26000, Итог 5 раздела=92800
СП = 26000 + 92 800 – 0 = 118800
kфа = 471400 / (471400 + 118800) =0,798 ≈ 0,8
01.12.08
Итого 3 раздела =499150, вклады в УК=1950
РСК= 499150+0-1950-0 = 497200
Итог 4 раздела=12000, Итог 5 раздела=47500
СП = 12000 + 47500 – 0 = 59500
kфа = 497200 / (497200+ 59500) =0,89 ≈ 0,9
01.01.09
Итого 3 раздела =500260, доходы будущих периодов=500
РСК= 500260+500–0–0 = 500760
Итог 4 раздела=22000, Итог 5 раздела=117926
СП = 22000 + 117926 – 500 = 139426
kфа = 500760/ (500760+ 139426) =0,78≈ 0,8;
Анализ финансовой устойчивости
Анализ финансовой устойчивости основывается на анализе наличия и достаточности реального собственного капитала, а также анализе обеспеченности запасов источниками их формирования.
Для оценки финансовой устойчивости акционерных организаций используется показатель чистых активов (ЧА), определяемый по формуле:
ЧА = Активы к расчету - Обязательства к расчету
ЧА = (Итог 1 раздела + Итог 2 раздела – Стоимость акций, выкупленных у акционеров – Задолженность по вкладам в УК) – (Итог 4 раздела + Итог 5 раздела – Доходы будущих периодов)
Положительная разница характеризует прирост собственного капитала после образования организации, отрицательная – отвлечение собственного капитала.
01.01.2008
Итог 1 раздела=433100, Итог 2 раздела=163050,Задолженность по вкладам в УК=5950, Итог 4 раздела= 26000, Итог 5 раздела=92800
ЧА = (433100+163050-5950) – (26000+92800) = 471400;
01.12.2008
Итог 1 раздела=383100, Итог 2 раздела=175550,Задолженность по вкладам в УК=1950, Итог 4 раздела= 12000, Итог 5 раздела=47500
ЧА = (383100+175550-1950) – (12000+47500) = 497200;
01.01.2009
Итог 1 раздела=359706, Итог 2 раздела=280480, Итог 4 раздела= 22000, Итог 5 раздела=117926, Доходы будущих периодов=500
ЧА = (359706+280480) – (22000+117926 - 500) = 500760
Анализ платежеспособности и ликвидности
Платежеспособность предприятия выступает в качестве внешнего проявления финансовой устойчивости, сущностью которого является обеспеченность оборотных активов долгосрочными источниками. Существует несколько показателей для проведения подобного анализа:
коэффициент абсолютной ликвидности (kал) показывает какую часть краткосрочной задолженности может покрыть организация за счет имеющихся денежных средств и краткосрочных финансовых вложений, быстро реализуемых в случае надобности:
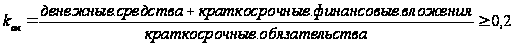
01.01.08
Денежные средства(260 строчка)=65650
Краткосрочные обяз.(5 раздел)=92800
kал = (65650 + 0) / 92800= 0,707
01.12.08
Денежные средства(260 строчка)=14800
Краткосрочные обяз.(5 раздел)=47500
kал = (14800 + 0) / 47500= 0,312
01.01.09
Денежные средства(260 строчка)=68180
Краткосрочные обяз.(5 раздел)= 117926
kал = (68180 + 0) / 117926= 0,578
коэффициент текущей ликвидности (kтл) показывает, какую часть текущей задолженности организация может покрыть в ближайшей перспективе при условии полного погашения дебиторской задолженности:
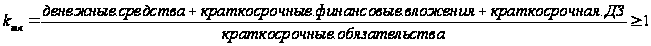
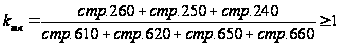
01.01.08
Денежные средства(260 строчка)=65650
Краткосрочные обяз.=92800
Кратк ДЗ(240 стр)=28950
kтл = (65650 + 0 +28950) / 92800 = 1,02
01.12.08
Денежные средства(260 строчка)=14800
Краткосрочные обяз.=47500
Кратк ДЗ(240 стр)=1950
kтл = (14800+ 0 + 1950 / 47500= 0,35
01.01.09
Денежные средства(260 строчка)=68180
Краткосрочные обяз.= 117426
Кратк ДЗ(240 стр)=0
kтл = (68180+ 0 + 0) / 117426 = 0,58
коэффициент покрытия (kпок) характеризует прогнозируемые платежные возможности при условии погашения краткосрочной дебиторской задолженности и реализации имеющихся запасов:
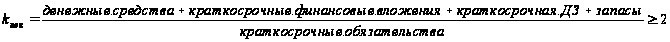
01.01.08
Денежные средства(260 строчка)=65650
Краткосрочные обяз.(5 раздел)=92800
Кратк ДЗ(240 стр)=28950
Запасы(210)=68450
kпок = (65650+28950+68450)/ 92800= 1,76
01.12.08
Денежные средства(260 строчка)=14800
Краткосрочные обяз.(5 раздел)=47500
Кратк ДЗ(240 стр)=1950
Запасы(210)=158800
kпок = (14800+1950+158800)/ 47500 =3,7
01.01.09
Денежные средства(260 строчка)=68180
Краткосрочные обяз.(5 раздел)= 117926
Кратк ДЗ(240 стр)=0
Запасы(210)=0
kпок = 68180/ 117926 =0,58
коэффициент общей платежеспособности (kоп) определяет способность покрыть все обязательства предприятия (краткосрочные и долгосрочные) всеми ее активами:
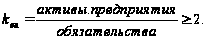
01.01.08
Актив=596150
Долг.обяз=26000
Кратк.обяз=92800
k = 596150 / (26000+92800) = 5,02
01.12.08
Актив=175550
Долг.обяз=12000
Кратк.обяз=47500
k = 175550/ (12000+47500) =2,95
01.01.09
Актив=640186
Долг.обяз=22000
Кратк.обяз=117926
k = 640186 / (22000+117926) = 4,58
Различные показатели ликвидности дают не только разностороннюю характеристику платежеспособности предприятия при разной степени учета ликвидных активов, но и отвечают интересам различных внешних пользователей аналитической информации.
Так, для поставщиков товаров наиболее интересен коэффициент абсолютной ликвидности. Банк, кредитующий данное предприятие, больше внимания уделяет коэффициенту текущей ликвидности. Потенциальные и действительные акционеры предприятия в большей мере оценивают его платежеспособность по коэффициенту покрытия.
Таблица 13
Анализ финансовых показателей
| № | Показатель | Норматив | Значение показателя на: | Изменения за период | ||||
|
01.01. 2008 |
01.12. 2008 |
01.01. 2009 |
01.01-01.12 | 01.12-01.01 | 01.01-01.01 | |||
| 1 | kфа | ≥ 0,5 | 0,8 | 0,9 | 0,8 | +0,1 | -0,1 | +0 |
| 2 | ЧА | – | 471400 | 497200 | 500760 | +25800 | +3560 | +29360 |
| 3 | kал | ≥ 0,2 | 0, 71 | 0,31 | 0,58 | -0,4 | +0,27 | -0,13 |
| 4 | kтл | ≥ 1,0 | 1,02 | 0,35 | 0,58 | -0,67 | +0,23 | -0,44 |
| 5 | kпок | ≥ 2,0 | 1,76 | 3,7 | 0,58 | +1,94 | -3,12 | -1,18 |
| 6 | kоп | ≥ 2,0 | 5,02 | 2,95 | 4,58 | -2,07 | +1,63 | -0,62 |
Изменение финансового показателя за период рассчитывается как разница значения показателя на начало и конец периода. Обозначим знаком «+» рост значения показателя, а знаком «–» – его уменьшение.
10 Выводы о деятельности предприятия
Исходя из приведенных выше расчетов, можно сделать следующие выводы о деятельности организации.
В течение всего отчетного периода почти все показатели финансового состояния организации находятся в пределах нормы, только два показателя не удовлетворяют нормам – это коэффициент текущей ликвидности (kтл) и коэффициент покрытия (kпок). На начало года (kтл) значение соответствовало нормативу и равнялось 1,02, но уже к 01.12.08 он резко снизился до 0,35; в конце отчетного периода коэффициент увеличился и стал равен 0,58. Это говорит о том, что организация пока не в состоянии покрыть некоторую часть текущей задолженности в ближайшее время. (kпок) на начало года составляло 1,76 - это говорит, что платежные возможности были невелики. Но к 01.12.08 (kпок) соответствует нормативу, и все же к концу отчетного периода он становится еще меньше, чем на начало отчетного периода, и составляет 0,58.
Коэффициент абсолютной ликвидности (kал) к концу отчетного периода снизился на 0,13, но при этом остался в пределах нормы, а это значит, что организация может покрыть краткосрочные задолженности за счет имеющихся денежных средств.
Коэффициент общей платежеспособности (kоп) к концу отчетного периода снизился, но остался в пределе нормы, а, следовательно, организация способна покрыть все свои обязательства.
Значение показателя чистых активов на 01.01.09 по сравнению с 01.01.08 возрос на 29360, что свидетельствует о приросте собственного капитала организации.
Оценивая деятельность организации можно сделать вывод о том, что в отчетном периоде она была положительна и принесла прибыль.
Список использованной литературы
Е.П. Козлова, Т.Н. Бабченко, Е.Н. Галанина Бухгалтерский учет в организациях: Москва – Финансы и статистика, 2003.
Консультант Плюс: Приказ Минфина РФ «Об утверждении Плана Счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и инструкции по его применению»
Вестник ИПБ: Выпуск 3. Справочник корреспонденций счетов бухгалтерского учета/ Под ред. А.С. Бакаева. – М.: Институт профессиональных бухгалтеров России: Информационное агентство “ИПБ-БИНФА”, 2002. – 608 с.
Методические указания
Конспект лекций
Интернет- ресурсы