ДП "Борщівський спиртзавод"
Розрізняють такі види діяльності:
а) Операційна діяльність підприємства - це основна діяльність, яка пов'язана з виробництвом продукції (робіт, послуг), або реалізованої продукції (товарів, послуг), що є визначною метою створення підприємства та забезпечує основну частину його доходу.
б) Інвестиційна діяльність підприємства пов'язана з придбанням та реалізацією нематеріальних активів, фінансових інвестицій, які не є складовою еквівалентів грошових коштів (див. додаток №49.1).
в) Фінансова діяльність підприємства - це діяльність, яка призводить до змін розміру і складу власного і позичкового капіталу підприємства.
Надзвичайна діяльність підприємства - операції або події, які відрізняються від звичайних і не відбуваються часто або регулярно. Прикладами надзвичайної діяльності слід вважати стихійне лихо (землетрус, повінь, тощо).
До виробничих витрат належать ті витрати, які направляються на виробництво продукції. Ці витрати є пов’язані із закупівлею матеріалів, фурнітури, виплатою зарплати робітникам основного виробництва, витрати на обслуговування цеху основного виробництва.
Виробничі витрати поділяються на прямі та загально виробничі (накладні) витрати.
За способом включення до собівартості продукції виробничі витрати поділяються на прямі і непрямі.
Прямі витрати безпосередньо пов’язані з виробництвом певного виду продукції (робіт, послуг), а тому до її собівартості вони включаються прямо на підставі відповідних документів.
Непрямі витрати, як правило, пов’язані з виробництвом кількох видів продукції, а тому вони прямо до собівартості тієї або іншої продукції не можуть бути віднесені. Вони включаються до собівартості окремих видів продукції. До них відносяться загально виробничі витрати.
До прямих витрат належить :
прямі матеріальні витрати (вартість сировини і матеріалів, які є основою продукції, що виготовляється; куплених напівфабрикатів і комплектуючих виробів; допоміжних та інших матеріалів, які можна безпосередньо віднести до окремого об’єкта витрат);
прямі витрати на оплату праці (заробітна плата та інші виплати працівникам, зайнятим у виробництві продукції, виконанні робіт чи наданні послуг, які можуть бути, безпосередньо віднесені до конкретного об’єкта витрат);
інші прямі витрати (усі інші виробничі витрати, що можуть бути безпосередньо віднесені до конкретного об’єкта витрат, зокрема відрахування на соціальні цілі, плата за оренду земельних, майнових паїв, амортизація, втрати від браку).
Виробничі витрати, згідно з інструкцією по застосуванню Плану рахунків бухгалтерського обліку затверджено наказом Міністерства Фінансів України від 30. 11. 1999 р. № 291, відображається в таких рахунках:
- на рахунку 23 “Виробництво”, де здійснюється облік витрат на виробництво продукції (дебетове сальдо на рахунку 23 на кінець періоду показує суму незавершеного виробництва);
- на рахунку 90 “Собівартість реалізації”, де відображається собівартість реалізованої продукції, робіт послуг, фактичну собівартість реалізованих товарів (без торгових націнок).
Адміністративні витрати (див. додаток №51,55), витрати на збут (див. додаток №51) та інші операційні витрати не включаються до виробничої собівартості готової та реалізованої продукції. Інформація про такі витрати узагальнюється на рахунках обліку витрат звітного періоду сальдо з дебету рахунка 90 “Собівартість реалізації” списується на рахунок 79 “Фінансові результати”.
На рахунку 91 “Загальновиробничі витрати”, ведеться облік витрат на організацію виробництва та управління галузями, цехами, відділеннями та підрозділами основного виробництва, а також витрат, пов’язаних з утримуванням та експлуатацією машин та обладнання (див. додаток №50,54).
Загальновиробничі витрати в кінці місяця списуються на 23 рахунок “Виробництво” за видами витрат і включаються до собівартості продукції (робіт, послуг). Загальновиробничі витрати, які знаходяться в межах нормативів вважаються розподіленими і списуються в дебет рахунку 23 “Виробництво”. Інші витрати є нерозподіленими і списуються в дебет рахунку 90 “Собівартість реалізації”.
Що стосується аналітичного обліку виробничих витрат, то він ведеться по рахунку 23 “Виробництво” за видами виробництв, за статтями витрат і видами або групами продукції, що виробляються (див. додаток №50,52,53).
Загальновиробничими витратами називаються витрати, пов’язані з організацією виробництва у цехах та на дільницях.
Загалом до загальновиробничих (накладних) витрат належить:
витрати на управління виробництвом (оплата праці апарату управління цехами, дільницями; витрати на оплату службових відряджень персоналу цехів, дільниць та інше);
амортизація основних засобів загальновиробничого (цехового, дільничного, лінійного) призначення;
амортизація нематеріальних активів загальновиробничого призначення;
витрати на утримання, експлуатацію, ремонт, страхування, операційну оренду основних засобів, інших необоротних активів загальновиробничого призначення;
витрати на вдосконалення технології та організації виробництва, підвищення якості продукції;
витрати на опалення, освітлення, водопостачання та інші утримання виробничих приміщень, тощо.
Загальновиробничі витрати поділяються на постійні і змінні.
До змінних належать витрати на обслуговування та управління виробництвом (цехів, дільниць), які змінюються прямо пропорційно зміні обсягу виробництва. Такі витрати розподіляються на кожен об’єкт витрат з використанням бази розподілу (заробітної плати, робочих годин, обсягу діяльності, прямих витрат та інші), виходячи з фактичної потужності звітного періоду. Таким чином, змінні загально виробничі витрати повністю включаються до складу виробничої собівартості продукції (робіт, послуг) в періоді їх виникнення, тобто списуються на витрати виробництва (облік яких ведеться на 23 рахунку “Виробництво”) в дебет рахунка 23 щомісяця в повному обсязі.
До постійних загальновиробничих витрат належать витрати на обслуговування та управління виробництвом, які залишаються незмінними (чи майже незмінними) із зміною обсягу діяльності.
Постійні виробничі (накладні) витрати розподіляються на кожен об’єкт витрат з використанням бази розподілу (годин праці, заробітної плати, обсягу діяльності, прямих витрат, та інше) за нормальної потужності.
Нормальна потужність - це очікуваний середній обсяг діяльності, який може бути досягнуто за умов звичайної діяльності підприємства протягом декількох років або операційних циклів з урахуванням запланованого обсягу обслуговування виробництва.
Величина нормальної виробничої потужності визначається підприємством самостійною і зазначеною в наказі про облікову політику підприємства. Якщо випуск продукції у звітному періоді нижчий за нормальну потужність підприємства, то загально виробничі витрати розподіляються згідно з нормальною потужністю підприємства (витрати в межах нормальної потужності списуються на собівартість продукції, а витрати понаднормові – на фінансові результати).
Отже, загально виробничі постійні витрати формуються протягом звітного періоду у однакових розмірах незалежно від обсягу продукції, виконаних робіт, наданих послуг.
Випуск будь-якої продукції потребує здійснення певних витрат, які впливають на величину собівартості. При калькулюванні собівартості реалізованої продукції необхідно керуватись вимогами П(с)БО № 3, тобто врахувати , що з доходом від реалізації продукції, робіт, послуг, необхідно спів ставляти тільки виробничу собівартість реалізованої продукції, до якої не включаються наступні позиції:
- Адміністративні витрати;
- Витрати на збут;
- Інші операційні витрати;
- Фінансові витрати;
- Інші витрати;
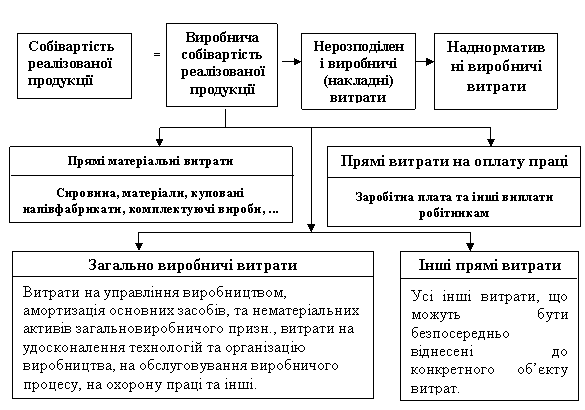
Таким чином собівартість реалізованої продукції (робіт, послуг) складається з виробничої собівартості продукції (робіт, послуг), яка була реалізована протягом звітного періоду, нерозподілених постійних загальновиробничих витрат і понаднормових виробничих витрат.
До виробничої собівартості продукції (робіт, послуг) включаються такі витрати:
- прямі матеріальні витрати;
- прямі витрати на оплату праці;
- інші прямі витрати;
- загально виробничі витрати;
Не включаються до виробничої собівартості і списуються на витрати періоду (витрати виробництва, обігу), в якому були здійснені наступні витрати:
- понаднормові відходи;
- витрати на зберігання, крім тих, які необхідні у виробничому процесі, що перебував у наступній стадії виробництва;
- адміністративні накладні витрати;
- витрати на збут.
Формування та облік виробничої собівартості реалізованої продукції (робіт, послуг) зображено нижче на схемі.
Кожне підприємство, для того щоб забезпечити раціональне використання матеріалів та інших матеріальних цінностей, здійснює нормування витрат. Нормування витрат встановлюється на основі попередніх періодів з визначенням можливих відхилень.
Розрахунок планових норм і встановлення планових витрат на кожну одиницю продукції здійснює головний бухгалтер та головний інженер. Ними складаються планово-розрахункові загально-виробничі витрати, планово-розрахункові цехові витрати, планово-розрахункові витрати на утримання та експлуатацію обладнання та транспорту й довідки розрахунку накладних витрат по підприємству.
Схема формування та обліку виробничої собівартості реалізованої продукції
Оплата праці виробничих робітників-відрядників здійснюється на основі первинних документів на виробіток, а тому такі витрати завжди можна віднести на той чи інший виріб безпосередньо. У нарядах вказується, яке замовлення виготовляє робітник та яка сума нарахована.
Заробітна плата робітників із погодинною оплатою і робітників, зайнятих на підсобних роботах у цехах основного та допоміжного виробництва, розподіляється пропорційно до основної заробітної плати (див. додаток №60).
Додаткова заробітна плата виробничих робітників розподіляється також пропорційно до основної заробітної плати робітників окремих видів продукції (див. додаток №61).
На суму заробітної плати складається запис:
Дт 23 “Виробництво”
Кт 66 “Розрахунки з оплати праці”
Відрахування на соціальне страхування є також прямими витратами, оскільки вони прямо залежать від фонду оплати праці та встановлених державою розмірів нарахувань на різні види страхування. В обліку на суму нарахувань на страхування, які прямо відносять на собівартість, роблять запис:
Дт 23 “Виробництво”
Кт 65 “Розрахунки за страхуванням".
На підприємстві організація виробничого процесу має велике значення. Ці функції покладаються на апарат управління, який здійснює контроль за формуванням собівартості продукції, ефективністю використання запасів, організацією праці тощо.
Витрати, які пов’язані з утриманням апарату управління є загально виробничими. Перелік витрат, які відносять до загальновиробничих регламентується в П(с)БО 16 “Витрати”. Відповідно, у своїх діях керівництво керується цим стандартом.
Під браком розуміють продукцію, яка за своєю якістю не відповідає встановленим стандартам і не може використовуватися за своїм прямим призначенням або може використовуватися після додаткових витрат на усунення дефектів. На ДП «Борщівський спиртовий завод» випадків з браком не було.
Під незавершеним виробництвом розуміють запаси у виробництві, щодо яких існує ймовірність отримання економічних вигод внаслідок перетворення їх у наступних періодах у готову продукцію і вартість яких може бути достовірно визначена.
Визначення обсягу та оцінку незавершеного виробництва на підприємстві здійснюють за допомогою проценту розподілу. При цьому методі бухгалтерія сама визначає суму незавершеного виробництва на основі зібраних за місяць у відомості №12 витрат за цехом.
Незавершене виробництво використовується для розрахунку товарного випуску, для калькулювання собівартості продукції, оскільки зміна його залишків впливає на собівартість, але в системі синтетичного обліку воно не відображається бухгалтерськими записами. Незавершене виробництво показує сальдо за рахунком 23 “Виробництво” і його відображають в другому розділі активу балансу (див. додаток №89).
Інвентаризація незавершеного виробництва показана в додатку №59.
На підприємстві адміністративні витрати збирають на рахунку 92 “Адміністративні витрати”. Ці витрати обумовлені необхідністю організації, координації господарської діяльності підприємства.
До адміністративних витрат відносять:
- витрати на проведення річних зборів;
- витрати на службові відрядження, на утримання апарату управління підприємством;
- витрати на утримання основних засобів, інших матеріальних необоротних активів загальногосподарського використання;
- витрати на зв'язок;
- амортизація нематеріальних активів загальногосподарського використання;
- податки, збори та інші загальнообов’язкові платежі, крім тих, що включаються до виробничої собівартості продукції;
- плата за розрахунково-касове обслуговування тощо.
Загальна сума адміністративних витрат у кінці місяця повністю списується на фінансові результати (див. додаток №55).
П(с)БО 16 передбачений перелік витрат, які відносяться до збутових. Це зокрема такі статті:
- витрати пакувальних матеріалів для затарювання готової продукції;
- витрати на ремонт тари;
- оплата праці та комісійні винагороди працівникам, які зайняті збутовою діяльністю;
- витрати на рекламу та дослідження ринку;
- інші витрати пов’язані зі збутом продукції.
Враховуючи недосконалість номенклатури витрат на збут, підприємства самі повинні її розробляти на принципах забезпечення максимально корисної інформації про збут та маркетинг з тим, щоб управлінський персонал міг прийняти обґрунтовані рішення з метою підвищення ефективності збутової діяльності.
Збутові витрати збираються у відомості №15, де в розрізі окремих статей вони показуються за дебетом рахунка 93 “Витрати на збут” з кредиту статей 20, 22, 37, 39, 63, 65, 66 та в журналі 5 (див. додаток №56).
Крім прямих витрат і адміністративних у процесі господарської діяльності підприємства можуть виникати й інші витрати, які відносять до операційної діяльності, під якою розуміють діяльність, передбачену статутом з виробництва продукції. Такі витрати пов’язані з господарською діяльністю і вони збираються по дебету рахунка 94 “Інші витрати господарської діяльності” з відповідними субрахунками.
Інші витрати операційної діяльності відображають у відомості в розрізі окремих субрахунків і дані у розрізі кореспондуючих рахунків переносяться в журнал 5, розділ 5 “Витрати діяльності” або 5А, розділ 3А (див. додаток №57,58).
Інші витрати операційної діяльності списуються з кредиту рахунка 94 на фінансові результати записом:
Дт 79 “Фінансові результати”
Кт 94 “Інші витрати операційної діяльності”.
7. Облік випуску готової продукції та її збуту
Готовою продукцією, призначеною для продажу, вважається закінчена обробкою продукція, яка вироблена на підприємстві і пройшла випробування, приймання і відповідає технічним вимогам і стандартам.
Методологічні основи формування в бухгалтерському обліку інформації про готову продукцію визначаються П(С)БО 9 “Запаси” та 16 “Витрати”.
Готова продукція (спирт), яка випущена з виробництва зберігається на складі (спиртосховище) (див. додаток №65) або здається замовнику (див. додаток №66).
Готова продукція оприбутковується на склад із виробничих підрозділів на основі первинних документів - накладних, актів, відомостей випуску продукції та документів, що засвідчують якість (свідоцтво про якість, сертифікат відповідності державній системі сертифікації) (див. додаток №70,79).
Первинні документи на передачу готової продукції (накладні, відомості випуску продукції, акти) з виробничих підрозділів на склад виписуються у двох примірниках. Один з примірників, підписаний завідувачем складу, повертається в цех, який здав продукцію, а другий - залишається на складі.
Працівник складу записує дані про надходження продукції з первинного документа картки або книги складського обліку (див. додаток №4). Записи в картки здійснюються в такому ж порядку, як і в картки складського обліку на матеріальні цінності (вказується дата, номер документа, від кого надійшло, кому видано, робиться запис в графу <<надійшло>> чи <<відпущено>>, виводиться залишок після кожного запису).
Синтетичний облік наявності і руху готової продукції за фактичною собівартістю ведеться на активному рахунку 26 «Готова продукція». (див. Додаток №83). Оприбуткування випущеної з виробництва продукції відображається по дебету рахунка 26 «Готова продукція» і кредиту рахунка 23 ”Виробництво” (див. додаток №84).
Підприємства реалізують свою продукцію покупцям на підставі укладених договорів (угод). Відпуск готової продукції покупцям оформляється накладною на відпуск товарно-матеріальних цінностей, яка є підставою для списання готової продукції підприємством-виробником, що здійснило її відпуск, для оприбуткування її підприємством-одержувачем та для дозволу на вивезення її з території підприємства-постачальника. Всі транспортні витрати несе сторона, яка купує продукцію.
У накладній зазначаються назва, номенклатурний номер, одиниця виміру, кількість, ціна кожного виду і сорту продукції, що відпускається. До накладної складається товарно-транспортна накладна на переміщення спирту етилового (див. додаток №67). В товарно-транспортній накладній вказується відправник, одержувач, автомобіль, яким здійснюється перевезення та дані одержувача. До товарно-транспортної накладної також додається Довіреність одержувача (див. додаток №68). Якщо дані про готову продукцію, яка відпускається і вивозиться автотранспортом на сторону, вміщуються у товарно-транспортній накладній, то накладна за формою № М-20 не складається. Для проведення розрахунків з покупцем постачальник виписує рахунок-фактуру та інші розрахунково-платіжні документи, що підтверджують факт передачі (відпуску) матеріальних цінностей і їх оплату з зазначенням суми ПДВ (див. додаток №66).
Постачальник може включити до рахунка-фактури покупця, крім вартості відвантаженої продукції, вартість тари, відвантаженої з продукцією (якщо вона не включена у відпускну вартість продукції і оплачується понад її відпускну вартість), а також транспортні витрати.
В кінці складається акт про відвантаження і приймання спирту, яка поділена на дві частини. Перша заповняється відправником (Борщівським спиртзаводом), а друга одержувачем після прийняття спирту (див. додаток №69). До цих документів при відправленні підприємство додає посвідчення про якість спирту етилового (див. додаток №70).
Аналітичний облік відвантаження і реалізації продукції, а також розрахунків з покупцями і замовниками підприємства ведуть у відомості № 16 відвантаження, відпуску і реалізації продукції. Записи в цій відомості (як і в журналі - ордері № 6) здійснюють в лінійному (позиційному) порядку, що дає можливість бачити, за яким розрахунковим документом, яка сума підлягає до сплати покупцем (замовником), а також робиться відмітка про оплату. При спрощеній формі облік відвантаження і реалізації продукції ведуть у відомості ф. № В-6 (див. додаток №84).
Головною ціллю підприємства є надійне виконання замовлень партнерів і виробництво спирту високої якості. Жодної рекламації по якості продукції за останні роки не надходило. Основними споживачами та ринками збуту є:
зовнішній ринок: «F.J.Elsner Trading GmdH» Австрія, ТОВ “Галмі Інтернешнл 2000” Румунія, , Гйор Дістілери енд рефінері Ко ЛТД Угорщина, ТОВ “Україна+” Грузія, ТОВ “Наточея” Молдова, ТОВ “SVK”Грузія;
внутрішній ринок: ДП «Судак», «Кіровоград райагропостач», радгосп-завод “Лівадія” Крим, радгосп-завод “Морський” Крим, ПВК “Авалон” м.Сімферополь, ЗАТ “Люботинський завод продтоварів” м.Харків, ПП “Росток” м.Донецьк, ВО “Крим”, ВО “Масандра”, ТзОВ “Союз-Віктан” Крим , “Перший лікеро-горілчаний завод №1” м.Одеса, ТОВ ЛГЗ “Златогор”, ЗАТ “Карат” та інші.
ДП «Борщівський спиртовий завод» здійснює постачання готової продукції (спирту) по Україні автотранспортом (цистерни), а за кордон – через залізницю.
При відвантаженні за кордон необхідні такі документи:
сертифікат якості (Quality certificate) (див. додаток №79);
сертифікат походження (Certificate of origin) (див. додаток №76);
рахунок-фактура (Invoice) – зазначається, що за спирт оплачено (див. додаток №72);
митна декларація (Customs declaration), в якій зазначається ціна товару, на яку нараховується акцизний збір (див. додаток №74);
додаткова дорожня відомість (Additional railway bill) – вказується №цистерни, № товарно-транспортної накладної, звідки і куди направляється цистерна (див. додаток №75);
акт відвантаження спирту (The act of spirit despatch) (див. додаток №73);
акт технічного стану (The statement of technical state) (див. додаток №77,78)
Готова продукція підприємства (спирт) являється підакцизним товаром, однак підприємство при відвантаженні спирту за кордон не сплачує акцизного збору. Це робить покупець.
Облік готової продукції за рік відображений в оборотно-сальдовій відомості по рахунку 26 (див. додаток №83).
Рух спирту і спиртопродуктів по ДП «Борщівський спиртзавод» та інформація про реалізацію фракції головного етилового спирту відображені в додатках 80,81,82.
8. Облік розрахунків з оплати праці
Заробітна плата посідає одне із центральних місць в обліку на підприємстві. Основою організації оплати праці на підприємстві є тарифна система, яка включає: тарифні сітки, тарифні ставки, схеми посадових окладів і тарифно-кваліфікаційні характеристики (довідники). Тарифна система оплати праці використовується для розподілу робіт за їх складністю, а працівників - залежно від їх кваліфікації й відповідальності за розрядами тарифної сітки. Вона служить підставою для формування і диференціації розмірів заробітної плати.
Підприємства й організації при складанні трудової угоди встановлюють кожному працівникові розмір тарифної ставки (посадового окладу), види доплат, компенсаційні і гарантовані виплати, передбачені чинним законодавством.
Відповідно до ст. 1 Закону України «Про оплату праці» заробітна плата - це винагорода, визначена, як правило, в грошовому вимірнику, яку відповідно до трудової угоди власник або уповноважений ним орган виплачує працівникові за виконану ним роботу. Заробітна плата поділяється на основну, додаткову, інші заохочувальні і компенсаційні виплати.
Основна заробітна плата - це винагорода за виконану роботу згідно з встановленими нормами (норми часу, виробітку, обслуговування, посадові оклади). Вона встановлюється у вигляді тарифних ставок і відрядних розцінок для робітників і посадових окладів для службовців. До додаткової заробітної плати належать винагороди за працю понад встановлені норми, за трудові досягнення і винахідництво, а також особливі умови праці. Вона включає доплати і надбавки до тарифних ставок і посадових окладів у розмірах, передбачених чинним законодавством: премії працівникам, керівникам, спеціалістам за виробничі результати, включаючи премії за економію конкретних видів матеріальних ресурсів; винагороди за вислугу років і стаж роботи; оплату щорічних і додаткових відпусток згідно із законодавством, компенсацій за невикористану відпустку тощо.
До інших заохочувальних і компенсаційних виплат належать надбавки і доплати, не передбачені чинним законодавством і понад встановлені розміри; винагороди за підсумками роботи за рік; премії за винахідництво і раціоналізацію; за створення, освоєння і впровадження нової техніки; за своєчасну поставку продукції на експорт; одноразові заохочення окремих працівників за виконання особливо важливих виробничих завдань тощо.
Вичерпний перелік основної і додаткової заробітної плати та інших заохочувальних і компенсаційних виплат міститься в інструкції по статистиці заробітної плати, затвердженій наказом Мінстату України від 11.12.95 №323.
Джерелами коштів на оплату праці на підприємствах є кошти, одержані в результаті їх господарської діяльності.
Держава згідно з Законом України «Про оплату праці» здійснює регулювання оплати праці працівників підприємств усіх форм власності шляхом встановлення розміру мінімальної заробітної плати, інших державних норм і гарантій, а також шляхом прогресивного оподаткування доходів громадян.
Мінімальна заробітна плата – це законодавчо встановлений розмір заробітної плати за просту, некваліфіковану роботу, нижче від якої не може здійснюватися оплата за виконану працівником місячну, погодинну норму праці (обсяг робіт). Розмір мінімальної заробітної плати в 2007 році: з 01.01.2007 – до 31.01.2007 – 400 грн.; з 01.04.2007 – до 30.06.2007 – 420 грн.; з 01.07.2007 – до 30.09.2007 – 440 грн.; з 01.10.2007 – до 31.12.2007 – 460 грн.
Мінімальна заробітна плата на місяць установлена: з 01.01.08 р. - 515грн.; з 01.04.08р.-525грн.; з 01.07.08-545грн.; з 01.09.08р.-605грн.;
На ДП «Борщівський спиртовий завод» заробітна плата нараховується переважно погодинно (див. додаток №60,62).
При погодинній оплаті праці основним документом, який служить підставою для нарахування заробітної плати, є табель використання робочого часу (див. додаток №86).
У цьому разі для розрахунку погодинного заробітку працівника достатньо знати його розряд, погодинну тарифну ставку даного розряду і кількість відпрацьованих годин за табелем. При розрахунку заробітної плати за посадовим окладом останній зберігається при відпрацюванні всіх робочих днів місяця. Якщо відпрацьована неповна кількість робочих днів, середньоденний заробіток перемножується на кількість відпрацьованих днів.
Приклад. Посадовий оклад працівника - 600 гри. Робочих днів у звітному місяці - 25, фактично відпрацьовано працівником - 21 день. Середньоденний заробіток - 24 грн. (600 грн. : 25). Сума погодинного заробітку -504 грн. (24 грн. * 21).
Оплата праці за понадурочний час здійснюється відповідно до ст. 106 КЗпП України в подвійному розмірі погодинної ставки (при погодинній оплаті праці); при відрядній оплаті праці нараховується доплата в розмірі 100% тарифної ставки робітника відповідної кваліфікації, оплата праці якого здійснюється за погодинною формою, - за всі відпрацьовані понадурочні години.
Оплата праці в нічні години (з 10 годин вечора до 6 годин ранку) відповідно до ст. 108 КЗпП України здійснюється в підвищеному розмірі, який встановлюється генеральними, галузевими (регіональними) угодами, але не нижче 20% тарифної ставки (окладу) за кожну годину роботи в нічний час.
Оплата праці у святкові і неробочі дні згідно зі ст. 103 КЗпП України здійснюється в подвійному розмірі.
Чинним законодавством для працівників-підлітків встановлена тривалість робочого часу на тиждень: віком від 16 до 18 років - 36 годин, віком від 15 до 16 років – 24 години. Пільгові години оплачуються: робітникам-відрядникам - за тарифною ставкою робітника-відрядника відповідного розряду; робітникам-погодинникам - за тарифною ставкою робітника - по годинника відповідного розряду.
Виходячи із затвердженого Порядку визначення середньої заробітної плати, при нарахуванні оплати за час чергової і додаткової відпустки в календарних днях або за час відпустки у зв'язку з навчанням без відриву від виробництва, які надаються в календарних днях, виходять із сумарного заробітку за останні перед наданням відпустки 12 місяців (або менший фактично відпрацьований період). У підрахунок середнього заробітку включаються всі види основної і додаткової заробітної плати, преміальні виплати (у тому числі одноразові заохочення працівникам за виконання важливих виробничих завдань, винагорода за результатами роботи підприємства за підсумками року), а також допомога по тимчасовій непрацездатності. Шляхом ділення сумарного заробітку за останні перед настанням відпустки 12 місяців на відповідну кількість календарних днів року, за винятком святкових і неробочих днів, встановлених законодавством, і множенням на кількість календарних днів відпустки визначають заробітну плату працівникові за час відпустки.
Якщо визначена за таким розрахунком сума заробітної плати за час відпустки виявиться нижче тарифної ставки або посадового окладу працівника на день відпустки, то підприємствам згідно з постановою Кабінету Міністрів України від 21.03.92 № 140 «Про додаткові заходи у зв'язку з підвищенням заробітної плати» дозволено брати до розрахунку заробітну плату, встановлену з дня її останньої зміни, починаючи з якої здійснюється виплата по середньому заробітку.
Премії на даному підприємстві не виплачуються. Виплачуються лише одноразові допомоги (8 березня, День харчовика (14.10), День Армії).
Із заробітної плати робітників і службовців можуть здійснюватись тільки дозволені законом утримання:
утримання збору до Пенсійного фонду (в розмірі 0,5% заробітку, якщо заробітна плата менша або дорівнює прожитковому мінімуму (663 грн), і 2%, - якщо заробітна плата перевищує 663 грн.),
до Фонду соціального страхування на випадок безробіття (в розмірі 0,5% заробітку),
- розміри внесків для найманих працівників на загальнообов'язкове державне соціальне страхуванням у зв'язку з тимчасовою втратою працездатності та витратами, зумовленими народженням та похованням становлять: дохід до 663 грн. – 0,5%, більше 663 грн. – 1%.
податок на прибуток - 15%;
Від всієї заробітної плати сплачуються нарахування: ПФ – 33,2%, СС – 1,4%, нещасні випадки - 1,08%, безробіття – 1,3%.
Підприємств замість розрахунково-платіжних відомостей (див. додаток №87) як єдиних документів можуть складати окремо розрахункові відомості, які містять повний розрахунок належної заробітної плати і утримань з неї, і окремо — платіжні відомості, які використовуються тільки для виплати заробітної плати.
На платіжних відомостях повинен бути надпис про дозволяння видачі грошових коштів із каси, підписаний керівником підприємства і головним бухгалтером, із зазначенням суми і строку виплати (як правило) протягом трьох днів, враховуючи день одержання грошових коштів в банку).
Після закінчення трьох днів) встановлених для виплати заробітної плати, касир перевіряє у платіжній відомості підписи в одержанні коштів і підраховує суму виплаченої заробітної плати. Своєчасно не одержана робітниками і службовцями заробітна плата депонується, тобто напроти прізвища осіб, які її не одержали, проставляється штамп або пишеться від руки «Депоновано» (див. додаток №33). Платіжна відомість закривається двома сумами: видано готівкою і депоновано. На депоновані суми касир складає реєстр невиданої заробітної плати. Виплачена за платіжною відомістю сума заробітної плати оформляється видатковим касовим ордером (див. додаток №31). Суму депонованої заробітної плати касир вносить в банк для зарахування на поточний рахунок (див. додаток №32.1). В подальшому кожна виплата депонованої заробітної плати здійснюється за реєстром (або книгою) невиданої заробітної плати й оформляється видатковим касовим ордером.
Синтетичний облік розрахунків по оплаті праці підприємства здійснюють на пасивному рахунку 66 «Розрахунки з оплати праці» за субрахунками:
661 «Розрахунки за заробітною платою», При цьому в об'яві на внесення готівки зазначається «Депонентські суми». Це необхідно для того, щоб банк взяв ці суми на окремий облік і видав підприємству за його першою вимогою (див. додаток №85).
9. Облік доходів і фінансових результатів діяльності підприємства
Стандартом бухгалтерського обліку 15 “Доход” дається визначення цього поняття:
доход визнається під час збільшення активу або зменшення зобов’язань, що зумовлює зростання власного капіталу (за винятком зростання капіталу за рахунок внесків учасників підприємства), за умови, що оцінка доходу може бути достовірно визначена.
Величина доходу впливає на показник прибутку, який є основним фінансовим показником діяльності підприємства. Прибуток визначається як різниця між загальною виручкою і загальними витратами. Виручка це є сума грошей, отримана від продажу продукції. Розраховують її шляхом множення ціни товару на кількість реалізованих одиниць. Витрати - це сума спожитих на виробництво товарів ресурсів.
Не визнаються доходами такі надходження:
- сума попередньої оплати продукції;
- сума авансу в рахунок оплати продукції;
- сума завдатку під заставу або в погашення позики, якщо це передбачено відповідним договором;
- надходження від первинного розміщення цінних паперів.
На підприємстві дохід від реалізації продукції відображають на рахунку 70 за такими субрахунками:
-70.1 “Дохід від реалізації готової продукції”
-70.4 “Вирахування з доходу”
До фінансової звітності підприємства відносяться Баланс (див. додаток №89), Звіт про фінансові результати (див. додаток №90), Звіт про рух грошових коштів (див. додаток №92), Звіт про власний капітал (див. додаток №93), Примітки і пояснення (див. додаток №91). Фінансова звітність повинна розкрити всю інформацію про фактичні та потенційні наслідки господарсько-фінансової діяльності підприємства. Квартальний бухгалтерський звіт обмежується балансом і звітом про фінансові результати.
За загальними положеннями Положення (стандарту) 3 "Звіт про фінансові результати" господарсько-фінансова діяльність підприємства складається із звичайної діяльності та надзвичайних подій.
Звичайна діяльність - це будь-яка основна діяльність підприємства, а також операції, що її забезпечують або виникають внаслідок її проведення.
Основна діяльність - це операції, пов’язані з виробництвом або реалізацією продукції (товарів, робіт, послуг), що є головною метою створення підприємства і забезпечують основну частку його доходу
Основна діяльність підприємства та інші види діяльності, які не є інвестиційною чи фінансовою діяльністю, відносяться до операційної діяльності.
До інших видів звичайної діяльності відноситься інша операційна діяльність підприємства, крім виробництва або реалізації продукції (товарів, робіт, послуг), операційна оренда активів, реалізація оборотних активів (крім фінансових інвестицій тощо).
Операційна діяльність підприємства - це основна діяльність, яка пов'язана з виробництвом продукції (робіт,