Бухгалтерский учет
По К-ту счета отражается сумма начисленной амортизации за весь период эксплуатации объекта Д-т 05 К-т 91, а также цена реализации вместе с НДС:
Д-т 60,76 К-т 91
Сопоставляя обороты по Д-ту или К-ту сч.91 определяется финансовый результат от выбытия, величина которого уравнивает обороты по активу и пассиву сч.91. Прибыль от выбытия записывается корреспонденция: Д-т 91 К-т 99.
Убыток от выбытия: Д-т 99 К-т 91.
Сч. 91
-
Д-т К-т К-т 68/ндс Д-т 60,76 К-т 04 Д-т 05 К-т 76 К-т 99 Д-т 99 прибыль убыток
Синтетический учет движения НМА осуществляется на следующих счетах.
сч.04 «НМА», синтетический, балансовый, «А».
По Д-ту счета отражается балансовая стоимость НМА введенных в эксплуатацию в отчетном периоде, а по К-ту счета:
балансовая стоимость НМА выбывших в отчетном периоде;
отражается сумма амортизации, начисленная до полного погашения стоимости объекта учета;
сумма амортизации, начисленная в отчетном периоде при двойном случае БУ начисление амортизации.
Остаток по Д-ту показывает в зависимости от способа БУ амортизации либо балансовую, либо остаточную стоимость НМА, находящихся в эксплуатации на начало или конец отчетного периода.
Сч. 04
-
Д-т К-т С-до нач. К-т 08 Д-т 20,26 Д-т 05 Д-т 91 С-до кон.
Лекция 17
Сч. 05 «Амортизация Нематериальных Активов»
Сч. 05 балансовый, синтетический, «П».
По К-ту отражается сумма начисленных в отчетном периоде амортизации.
По Д-ту счета отражается сумма АО по выбывшим в отчетном периоде НМА.
Сч. 05
-
Д-т К-т С-до нач. К-т 04 К-т 91 Д-т 20,23,25,26 С-до кон.
Кредитовый остаток показывает сумму амортизации по всем находящимся в эксплуатации НМА на начало или конец отчетного периода.
бу движения материалов
Материалы – это предметы труда, предназначенные для разового использования, они за один производственный цикл полностью видоизменяются и полностью переносят свою стоимость на затраты производства и обращения.
Т.о. материалы входят в состав оборотных средств предприятия. Материалы могут быть классифицированы по следующим группам:
Сырье и материалы.
Покупные полуфабрикаты и комплектующие изделия.
Топливо.
Тара.
Запасные части для собственного оборудования.
Строительные материалы.
Инвентарь и хозяйственные принадлежности.
Цена материалов, поступающих на предприятие складывается из фактической себестоимости заготовления, отраженные в сопроводимых документах поставщиков, включающиеся в себя: покупную стоимость материала, транспортно-заготовительные расходы, услуги посредника, процент за товарный кредит и прочие затраты. Связанные с приобретением и доставкой материалов на предприятии.
Поступление материалов на предприятие могут быть:
от поставщика юр.лица. В этом случае оприходование материалов оформляется корреспонденцией: Д-т 10,15 К-т 60.
от физического лица или индивидуального частного предпринимателя (ИЧП):
Д-т 10,15 К-т 76
от подотчетного лица, являющегося работником самого предприятия:
Д-т 10,15 К-т 71
Все случаи поступления и оприходования материалов должно быть документально подтверждены. Если поставщиком является юр.лицо, то оно выписывает счет-фактуру на оплату стоимости материала и накладную на получение груза по доверенности. В обоих документах выделяется сумма НДС.
При поступление материалов от подотчетного лица составляется авансовый отчет подкрепленный товарным и кассовым чеком, сумма НДС не выделяется.
При поступлении материала от физ.лица оформляется акт купли-продажи произвольной формы с обязательным указанием формы с обязательным указанием ФИО, адреса, паспортных данных продавца, дата подписания акта, наименование, единицы измерения, цены за одну единицу и общей стоимости покупки, НДС не выделяется поскольку физ.лица не является плательщиками НДС.
Если продавцом является ИЧП он должен выписать счет-фактуру с обязательным выделением суммы НДС.
При поступлении материалов на склад предприятия оформляется приходный ордер по форме МЧ в одном экз., который хранится в бухгалтерии вместе с накладной. Оприходование оформляется корреспонденция:
Д-т 10,15 К-т 60,71,76 Д-т 19 К-т 60,76
Кроме того первичными документами по учету движения материалов является:
карточка учета материалов по форме М 17 для учета движения материалов на складе по каждому виду, сорту или размеру отдельно.
требование-накладная по форме М11 с ее помощью оформляется операции по передаче материалов со складов подразделение, до склада на склад, из подразделения в подразделение, из подразделения на склад в случае возврата неиспользованного материала, а также возврата отходов и брака. Выдача материалов со склада в производство оформляется корреспонденция:
Д-т 20,23,25,26,44 К-т 10
В момент списания материала с подразделения списывается сумма НДС:
Д-т 68/ндс К-т 19
Списание материала со склада на склад:
Д-т10/1 К-т10/2
накладная на отпуск материалов на сторону по форме М15. По заполнению сразу же передается в бухгалтерию для оформления документа на оплату и отражение в учете. Списание материала на сторону: Д-т 91 К-т 10
Аналитическими регистрами по учету материалов является:
Книга покупок, который фиксируются все расходы предприятия, связанные с приобретением материалов. Она также является основанием для учета сумм НДС уплаченным поставщикам, запись производится на основания поступивших счетов-фактур.
Ведомость «Учета производственных товаров и запасов» по форме В2. ведомость открывается на месяц и ведется по каждому материально ответственному лицу в разрезе всех видов материалов (т.е. по всем видам материалов), оприходованных на складе, независимо было ли в отчетном месяце движение по ним (наличие прихода расхода).
Ведомость «Учета расчетов с поставщиками» по форме В7. Открывается на каждый месяц и ведется по каждому поставщику в отдельности.
Синтетический учет.
Сч10 «Материалы», синтетический баланс «А». По мере необходимости на нем открывается субсчета по видам материалов. В целом лет обобщает информацию о наличие и движение принадлежащих предприятию материалов.
По Д-ту счета отражается стоимость оприходованных в отчетном периоде материалов цене фактической или нормативной себестоимости.
По К-ту счета стоимость материалов отпущенных в отчетном периоде сос клада.
Дебет.остаток показывает наличие материалов на складе на начало или конец отчетного периода.
Сч. 10
-
Д-т К-т С-до нач. К-т 60,71,76 Д-т 20,23,25,26 К-т 76 Д-т 91 К-т 70,69 Д-т 73 К-т 15 С-до кон.
Все материалы приобретенные с целью перепродажи учитывается по дебету счета 41 «Товар».
Сч.60 «Расчеты с поставщиками и подрядчиками», балансовый, «А-П», предназначен для отражения информации о приобретении и оприходовании материалов.
По Д-ту счета отражается увеличение дебиторской или уменьшение кредиторской задолженности в момент оплаты поставщикам стоимости материалов.
По К-ту счета наоборот увеличение кредиторской задолженности или увеличение дебиторской в момент получения и оприходования материалов в отчетном периоде.
Остаток по Д-ту показывает сумму дебиторской задолженности, а по К-ту кредиторской на начало или конец отчетного периода.
-
Сч. 60 «А»
Д-т
К-т
С-до нач.
К-т 51
Д-т 10,15
Д-т 19
С-до кон.
Сч. 60 «П»
Д-т
К-т
С-до нач.
К-т 51
Д-т 10,15
Д-т 19
С-до кон.
Сч.15 «Заготовление и приобретение материалов», балансовый, «А».
По Д-ту счета отражается фактическая себестоимость оприходованных в отчетном периоде материалов.
По К-ту отражается также фактическая себестоимость оприходованных и оплаченных в отчетном месяце материалов:
по нормативной себестоимости в корреспонденции с Д-м сч.10
В сумме отклонения фактической себестоимости от нормативной в корреспонденции с Д-м сч.16 «Отклонение стоимости материалов».
Дебитовый остаток показывает фактическую себестоимость, полученных, но еще не оплаченных материалов на начало или конец отчетного периода.
Сч. 15
-
Д-т К-т С-до нач. К-т 60,71,76 Д-т 10 К-т 76 Д-т 16 К-т 70,69 С-до кон.
Лекция 18
Сч.16 «Отклонение стоимости материальных ценностей», «А-П». Предназначен для обобщения информации о разницах стоимости приобретения товарно-материальных ценностей исчисленной фактической себестоимости приобретения и учетных (нормативных) ценах.
По Д-ту счета отражается положительная разница (стоимостная), а по К-ту отрицательная по материальным ценностям приобретенным в отчетном периоде. Кроме того по Д-ту отражается списание отрицательной разницы, а по К-ту наоборот, положительной по материалам использованным в отчетном периоде на производственно-хозяйственные нужды предприятия или реализованные на сторону.
Дебетовое сальдо показывает сумму положительной разницы по материалам, исходящимся на складе на начало или конец отчетного периода.
Остаток по К-ту показывает аналогичную величину отрицательной разницы.
Когда норматическая стоимость больше фактической себестоимости – отрицательная разница и наоборот положительная разница.
Сч. 16
-
Д-т К-т С-до нач. С-до нач. К-т 15 Д-т 20-26,44,91 К-т 20-26,44,91 Д-т 15 С-до кон. С-до кон.
БУ поступления материалов на склад может осуществляться двумя способами:
фактическая себестоимость заготовления в полной сумме отражается по Д-ту сч.10, с кредита которого списывается по мере использования материала в этом случае сч.15,16 не открывается.
по нормативной (учетной) себестоимости, в этом случае фактическая себестоимость заготовления материалов отражается по Д-ту сч.15, а затем по мере оплаты списывается в Д-т сч.10 по нормативной цене и на счет 16 в сумме разницы между фактической и нормативной себестоимостью.
Пример: Приобретены и оплачены 100 кг материалов по стоимости 10 руб. за 1 кг без НДС. Стоимость транспортно-заготовительных расходов составляет 100 руб. Установлена нормативная цена: 1. 9 руб.; 2. 12 руб. В отчетном периоде израсходованы на нужды предприятия 90 кг материалов. Отразить поступления и расход материалов по обоим вариантам БУ.
Решение:
Д-т 10 К-т 60 – 1000 руб. (покупная стоимость)
Д-т 60 К-т 51 – 1000 руб. (оплата стоимости материалов)
Д-т 10 К-т 76 – 100 руб. (учет транспортно-заготовительный расход)
Д-т 76 К-т 51 – 100 руб. (оплата этих расходов)
Фактическая себестоимость составили: 11 руб.=10 руб/кг + 100руб./100 кг
Д-т 20 К-т 10 – 980 (списывается стоимость израсходованные на нужды предприятия).
Д-т 15 К-т 60 – 1000 руб. (оприходование материалов)
Д-т 60 К-т 51 – 1000 руб. (оплата оприходованных материалов)
Д-т 15 К-т 76 – 100 руб. (учет транспортно-заготовительных расходов)
Д-т 76 К-т 51 – 100 руб. (оплата транспортно-заготовительных расходов)
Фактическая себестоимость больше нормативной себестоимости =9 руб
Д-т 10 К-т 15 – 900 (учитывается материалы по нормативной цене).
Д-т 16 К-т 15 – 200 (положительная суммарная разница).
Д-т 20 К-т 10 – 810 (списание израсходованных материалов на нужды предприятия).
Д-т 20 К-т 16 – 180 (списывается разница).
Фактическая себестоимость меньше нормативной себестоимости = 12 руб.
Д-т 10 К-т 15 – 1200 руб. (списание материалов по нормативной цене)
Д-т 15 К-т 16- 100 руб. (списывается отрицательная разница)
Д-т 20 К-т 10 – 1080 руб. (списание израсходованного материала на нужды предприятия)
Д-т 16 К-т 20 – 90 (списание разницы)
Расход материалов
В условиях рынка, когда цены на один и тот же сорт материала колеблются, а также могут значительно отличаться величина сопутствующих расходов (транспортно-заготвительные расходы, услуги посредников и др.) в производство одновременно списывается материал одного наименования с разной фактической себестоимостью и возникает необходимость расчета единой фактической себестоимости для всей партии списываемой в данный момент. Расчет может производиться одним из трех методов:
по средней себестоимости;
по себестоимости первых по времени закупок (метод ФИФО);
по себестоимости последних по времени закупок (метод ЛИФО).
Пример:
| Кол-во материалов в нат.ед. | Цена за 1 ед., руб. | На общую сумму руб. или всего | |
| 1. Остаток на начало периода | 10 | 10 | 100 |
| 2. Поступило за отчетный период | 10 | 20 | 200 |
| 10 | 15 | 150 | |
| 10 | 30 | 300 | |
| 3. Отпущено в производство 1 метод | 35 | 18,75 | 656 |
| Метод ФИФО | 25 | 17,14 | 600 |
| Метод ЛИФО | 35 | 20 | 700 |
| 4. Остаток на конец отчетного периода | 5 | 18,75 | 94 |
| Метод ФИФО | 5 | 30 | 150 |
| Метод ЛИФО | 5 | 10 | 50 |
Рассчитать фактическую себестоимость каждым методом, определить стоимость материалов оставшихся на складе.
Решение:
1 метод:
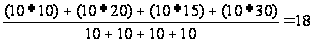 руб.75 коп. – средняя
стоим.1кг.
Себестоимость всех материалов, списанных в производство: 35 ед.*18,75=656 руб.
Остаток на конец отчетного периода: 5ед.*18,75=94 руб.
2 метод ФИФО: С-до нач. 10*10, 10*20, 10*15, 5*30.
Израсходованных материалов на сумму:
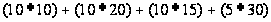 =600
руб.
Остаток: 5*30=150 руб.
Оценка запасов по методу ФИФО основывается на допущенных, что материалы, учитываемые в течение отчетного периода в последовательных их закупки, т.е. материалы отпущенные со склада должны быть оценены по себестоимости первых по времени покупок с учетом стоимости остатка на начало отчетного периода. Т.о. оценка остатка материалов на складе на конец отчетного периода производится по себестоимости последних по времени покупок.
3 метод ЛИФО основан на противоположном допущении, т.е. материалы, списанные со склада, должны быть оценены по себестоимости последних по времени покупок, т.о. остаток материала на конец отчетного периода оценивающихся по себестоимости остатка на начала периода.
С-до нач. 5*10, 10*20, 10*15, 10*30
Стоимость материалов, списанных со склада:
(10*30)+(10*15)+(10*20)+(5*10)=700 руб.
Остаток: 5*10=50 руб.
Распределение стоимости израсходованных материалов на количество произведенной продукции производится независимо от метода оценки путем расчета средней стоимости.
Лекция 19
учет затрат на производство и реализацию продукции. калькуляция себетсоимости
Под себестоимостью продукции понимается выраженная в денежной форме совокупность затрат на ее производство и реализацию. Важным этапом производственного учета являются калькулирование, т.е. исчисление себестоимости выпускаемой продукции, оказываемых услуг или выполняемых работ.
При этом различают несколько видов себестоимости. В зависимости:
от затрат включаемых в себестоимость объекта калькулирования выделяется:
сокращенная производственная себестоимость, состоящую из суммы затрат на производство продукции, отраженных по Д-ту счетов 20,23,25.
полная производственная себестоимость, состоящая из суммы затрат на производство продукции и общехозяйственных расходов, отраженных по Д-ту счетов 20,23,26,25
полная себестоимость, включающая в себя затраты на производство продукции и реализацию и управление предприятием, отраженная по Д-ту сч.20,23,25,26,44
от оперативности ее формирования:
фактическая себестоимость, определяемую по данным БУ о фактических затратах на производство и реализацию продукции.
нормативная себестоимость, которая составленная на основе, действующих на начало отчетного периода норм расхода.
плановая себестоимость, представляющая собой среднюю себестоимость продукции за отчетный период. В ее состав не включающаяся непроизводительные расходы (потери от браков, прогулов), а нормируемые расходы (командировочные, проценты за кредит, представительские), включаются в размере установленных норм.
Для исчисления себестоимости продукции затраты группируются:
по элементам:
материальные затраты;
затраты на оплату труда;
вычисления на соц.нужды и обеспечения (ЕСН);
амортизационные отчисления со стоимости основных фондов;
прочие расходы.
По элементная калькуляция себестоимости применяется для определения себестоимости продукции по всему производству в целом.
по статьям калькуляции, применяется для расчета себестоимости отдельных видов продукции. К наиболее типовым статьям калькуляции относятся следующие:
сырье и материалы;
возвратные отходы (стоимость которых, вычитается из общей суммы затрат);
покупные изделия, полуфабрикаты и услуги производственного назначения сторонних организаций;
топливо и энергия на производственные нужды;
з/п производственных рабочих;
ЕСН начисленный с этой з/п;
Расходы на подготовку и освоения производства;
Потери от брака;
Общепроизводственные расходы;
Общехозяйственные расходы;
Расходы на продажу или коммерческие расходы.
Сумма затрат с 1 по 9 ст. формирует сокращенную производственную себестоимость, с 1 по 10 – полную производственную себестоимость, и сумма всей статей с 1 по 11 – полную себестоимость продукции.
В свою очередь затраты классифицируются по ряду признаков:
в зависимости по экономической роли в процессе производства затраты делятся на:
основные, непосредственно, связанные с процессом производства и учитываемые на сч.20,23;
накладные, связанные с управлением и обслуживанием производства, а также реализации продукции, учитывается на сч.25,26,44.
по способу включения в себестоимость продукции, различают:
прямые затраты, которые можно отнести на определенный вид продукции (стоимость сырья, материалов, з/п рабочих, отчисления с нее), учитывается на сч.20,23;
косвенные затраты, одновременно относятся ко всем видам выпускаемой продукции (отопления, освещение помещения), учитывается на сч.25,26.
по отношению к объему производства различают:
условно-переменные затраты, величина которых пропорциональна объему выпускаемой продукции, учитывается на сч.20,23,25;
условно-постоянные, их величина не зависит от объема выпускаемой продукции. Эти затраты учитываются на сч.26,44.
по периодичности возникновения:
текущие затраты, являющиеся обязательным элементом себестоимости любого отчетного периода (амортизация со стоимости основных фондов, з/п);
единовременные затраты, возникающие по мере необходимости в отдельные отчетные периоды. К ним относятся расходы на подготовку и освоения производства, на рекламу, представительские, командировочные расходы.
документальный учет себестоимости выпускаемой продукции
Первичными документами, дающими право на отнесение тех или иных затрат на себестоимость является документы, связанные с учетом наличия и движения имущество, находящегося в собственности или хозяйственного ведения предприятия (договор об аренде, ведомости по начислению з/п, расходные, приходные кассовые ордера и т.п.).
Регистром аналитического учета является ведомость учета затрат на производства, которая ведется в разрезе календарного месяца по каждому виду выпускаемой продукции, выполняемых работ или оказываемых услуг. При определении затрат на законченную продукцию работу или услуги определяется фактическая себестоимость, который списывается с К-та сч.20 в Д-т сч.43, либо Д-т сч.90.(для услуг и работ).
Затраты, приходящиеся на незаконченную продукцию, продолжают числиться на сч.20, как незавершенное производство. Остатки незавершенного производства на начало месяца переносятся из ведомости прошлого месяца, остаток на конец месяца определяется по актам инвентаризации или учетным данным:
Сфакт=НЗП(н)+З-НЗП(к),
Сфакт- об К-ту сч.20
НЗП(н)- незавершенное производство на начало месяца (С-до нач.);
З – общие затраты за месяц (об-т Д-ту);
НЗП(к)- незавершенное производства на конец месяца (С-до кон.)
Синтетический учет осуществляется на группе «А» счетов, предназначенных для обобщения информации о затратах, связанных с осуществлением производственной деятельности предприятия:
сч.20 «Основное производство», сч. «А», калькуляционный, балансовый. По Д-ту счета суммируются фактические затраты отчетного периода, по К-ту отражается фактическая себестоимость с данной на склад готовой продукцией. Остаток по Д-ту показывает стоимость незавершенного производства на начало или конец отчетного периода.
Сч. 20
-
Д-т К-т С-до нач. К-т 10 Д-т 40 К-т 02,05 Д-т 43 К-т 70,69 Д-т 90 К-т 76 К-т 23 К-т 25,26 С-до кон.
К-т 10 – стоимость материалов, запасных частей.
К-т 02,05 – АО со стоимости ОС и нематериальных активов
К-т 70,69 – з/п и ЕСН с нее (производственных рабочих)
К-т 76 – стоимость работы и услуг, оказываемых сторонними организациями (отопление и др.).
К-т 23 – услуги вспомогательного производства предприятия.
К-т 25,26 – общепроизводственные и общехозяйственные расходы
сч.23 «Вспомогательное производство», сч. «А», калькуляционный, балансовый, предназначен для обобщения затрат вспомогательных производственных подразделений предприятия. По Д-ту счета учитываются затраты отчетного периода по обслуживанию основных производственных подразделений предприятия, а также фактические затраты по производству продукции в том случае, если вспомогательные подразделения выпускают продукцию или оказывает услуги реализуемые на сторону. По К-ту отражается фактическая себестоимость готовой продукции и работ (выполненных) как для внутреннего потребления так и реализованных на сторону. Остаток по Д-ту, который может быть только в случае реализации на сторону показывает стоимость незавершенного производства на начало или конец отчетного периода.
Сч. 23
-
Д-т К-т С-до нач. Прямые затраты К-т 10 Д-т 20 Внутренне применение К-т 02,05 Д-т 43 Реализация на сторону К-т 70,69 Д-т 90 К-т 76 С-до кон.
сч.25 «Общепроизводственные расходы», сч. «А», собирательно-распределительный, остатка не имеет, т.к. все учтенные на нем затраты списываются в конце месяца в полном объеме в Д-т сч.20 и распределяется между отдельными видами выпускаемой продукции. По Д-ту счета отражаются затраты на содержание и эксплуатацию оборудования, стоимость материалов, используемых на эти цели, амортизация, з/п персонала, обслуживающего оборудования и ЕСН, услуги сторонних организаций.
Сч. 25
-
Д-т К-т К-т 10 К-т 02,05 Д-т 20 К-т 70,69 К-т 76
Лекция 20
сч.26 «Общехозяйственные расходы», сч. «А», собирательно-распределительный, остатка не имеет. По Д-ту счета отражаются на расходы, связанные с управлением предприятия в целом, а по К-ту, описание этих расходов в конце отчетного периода в зависимости от выбранной предприятием учетной политики либо в Д-т сч.20, либо в Д-т сч.90
Сч. 26
-
Д-т К-т К-т 10 К-т 02,05 Д-т 20 К-т 70,69 Д-т 90 К-т 71 К-т 76 К-т 68
сч.44 «Расходы на продажу», «А», балансовый, по Д-ту счета учитываются расходы, связанные с реализацией продукции (это стоимость тары, упаковки, транспортировки и т.д.) производственной в отчетном периоде, по К-ту отражается фактическая стоимость расходов на продажу, относимые на себестоимость реализованной продукции. Все расходы, отраженные по Д-ту счета за исключением транспортно-заготовительных расходов и процентов за банковский кредит может списываться в полном объеме, перечисленные же расходы списываются пропорционально удельному весу реализованной продукции в общем объем готовой продукции. Остаток по Д-ту показывает сумму транспортно-заготовительных расходов и процента за кредит, приходящейся на долю нереализованной готовой продукции на начало или конец отчетного периода.
Сч. 44
-
Д-т К-т С-до нач. К-т 10,02 Д-т 90 К-т 70,69 К-т 76 С-до кон.
Сч.43 «Готовая не реализованная продукция» - отражает движение продукции на складе.
Сч. 43 «А»
-
Д-т К-т 80000 Готовая нереализованная продукция С-до нач. 250000 Объем поступления на склад готовой продукции Объем реализованной продукции 30000 С-до кон.
Объем реализованной продукции в общем объеме готовой реализованной продукции: 300000/330000=0,9=90%.
Транспортно-заготовительные расходы (ТЗР): ТЗР/100000=90000
Методы учета затрат и калькулирование себестоимости продукции
Нормативный метод, важнейшим элементом которого выступает предварительная калькуляция себестоимости по отдельным статьям в действующих нормах, нормативах и сметах. Нормативная себестоимость используется для оценки выпуска продукции за отчетный период по цехам и предприятию в целом, оценки брака и незавершенного производства.
Сопоставление нормативной и фактической себестоимости позволяет установить степень заданий по себестоимости (степень напряженности норм), определять величину отклонения фактической себестоимости от нормативной. Статьи калькуляции по которому произошло отклонение и анализ их причин, позволяет разработать мероприятия по сокращению затрат по этим статьям.
Позаказный метод, все прямые затраты учитываются в разрезе установленных статей калькуляции по отдельным производственным заказам, выдаваемым на заранее определенные количество изделий одного вида. Косвенные расходы учитываются по местам возникновения расходов, суммируются, а затем распределяются по отдельным затратам пропорционально установленной экономически обоснованной базе.
Объектом калькулирования является отдельный производственный заказ, фактическая себестоимость которого определяется после его изготовления. До полного выполнения заказа все относящиеся к нему затраты считаются как незавершенное производство. Этот метод предназначен в основном для применения в индивидуальном или мелкосерийном производстве при изготовлении неповторяющихся или редко повторяющихся экземпляров продукции сложного вида.
Попроцессный, применяется для которых характерен массовой тип производства, незначительная номенклатура продукции, краткий период технологического процесса и как правило отсутствие незавершенного производства (предприятия добывающих отраслей, электро и тепло станции, предприятия по производства строительных материалов).
При этом методе прямые и косвенные затраты учитываются по статьям калькуляции на весь выпуск продукции. Средняя себестоимость единицы продукции определяется путем деления суммы производственных за отчетный период затрат на количество готовой продукции.
Попередельный в основном на предприятиях по переработке промышленного сельскохозяйственного материала, для которых характерна последовательная переработка по отдельным стадиям, который называется переделом, т.о. передел – совокупность технологических операций, который завершается выработкой промежуточного полуфабриката, в свою очередь являющегося исходным сырьем для следующего передела.
Результат последнего передела является готовая продукция.
Объектом калькулирования в том методе является передел, т.к. полученные полуфабрикаты не только идут в дальнейшую переработку, но и могут быть реализованы на сторону. Прямые затраты отражаются в учете не по видам продукции, а по переделам, либо по стадиям производства. Косвенные расходы распределяются по всем переделам, входящим в технологическую цепочку пропорционально установленной базе.
Способы распределения косвенных расходов
Существует два способа распределения косвенных расходов:
калькуляционной, традиционном для отечественного бух.учета. При его использование косвенные расходы, учтенные по Д-ту сч.25,26, в конце отчетного периода списывается в Д-т сч.20 и распределяется между объектами калькулирования (отельные виды продукции) пропорционально выбранной базе сч.25,26 закрываются, на сч.20 калькулируется полная производственная себестоимость готовой продукции. Предприятие по своему усмотрению, в зависимости т особенности производственного процесса, выбирают базу для распределения косвенных (з/п производственных рабочих, стоимость материалов, израсходованных на производство продукции, общая сумма прямых затрат, учтенных по Д-ту сч.20 и на конец. На предприятиях многопрофильного производство в качестве базы выбирается выручка от реализации отдельных видов продукции.
«директ-костинг» появляется у нас с 1995г., предполагает разделение всех затрат на пропорциональные, прямо или косвенно связанные с производственным процессом, который отражается по Д-0ту сч.20,23,25 и периодические (непропорциональные), связанные не столько с интенсивностью производственного процесса сколько с длительностью отчетного периода(сч.26).
В конце отчетного периода в расчет себестоимости отдельных видов продукции помимо прямых производственных затрат, включается такие косвенные производственные затраты, учтенные по Д-ту сч.25 пропорционально выбранной базе, а затраты, учтенные по Д-ту сч26, в конце отчетного периода, общей суммой списываются на уменьшение выручки от реализации. В этом случае по Д-ту сч.20 калькулирование неполная себестоимость.
Пример: На предприятие производятся 3 вида продукции А,Б,В. Прямая з/п производственных рабочих по изделию: А-1000000 руб., Б-150000 руб., В – 250000 руб. За отчетный период суммирование общепроизводственных расходов учтенных по Д-ту сч.25 составила 120000 руб., а сумма общепроизводственных расходов – 80000 руб. Распределить косвенные расходы двумя методами.
Решение:
В этом случае косвенные расходы списываются в Д-т сч.20 и распределяется между отдельными видами продукции:
Д-т 20 К-т 25 – 120000руб.
Д-т 20 К-т 26 – 80000 руб.
З/п:
А 100000 20%
Б 150000 30%
В 250000 50%
500000
общепроизводственные:
А 24000 (120000*20%) 16000
Б 36000 (120000-30%) 24000
В 60000 (120000-50%) 40000
Сумма прямых расходов + 120000руб.+80000 руб.=полная производственная себестоимость.
Д-т 20 К-т 25 – 120000
Д-т 90 К-т 26 - 80000
общепроизводственные:
А 24000
Б 36000
В 60000
Сумма прямых расходов + 120000руб=неполная производственная себестоимость.
На сч.20 полная себестоимость не калькулируется, а собирается на сч.90.
Лекция 21
УЧЕТ ГОТОВОЙ ПРОДУКЦИИ
Готовая продукция – это или законченное в производстве и предназначенная для реализации продукции или выполненная работа, оказывание услуги данному заказчику.
Учет готовой продукции, ее оприходование на складе при передаче из производства производятся по фактической или нормативной себестоимости. Для учета наличия движения готовой продукции используется следующие синтетические счета:
Сч.43. «Готовая продукция», «А», балансовый по Д-ту сч. отражается себестоимость оприходованная за отчетный период готовой продукции, по К-ту себестоимость продукции, отгруженной заказчику в отчетном периоде. Остаток по Д-ту отражает стоимость готовой нереализованной на начало или конец отчетного периода продукции.
Сч. 43
| Д-т | К-т | ||
| С-до нач. | |||
| Отражается фактическая себестоимость готовой продукции | К-т 20,23 | Д-т 90 | Выбытие готовой продукции в момент отпуска покупателю, если реализация учитывается по моменту отгрузки продукции |
| Отражается нормативная себестоимость готовой продукции | К-т 40 | Д-т 62 | Если реализация учитывается по моменту оплаты покупателем |
| С-до кон. |
Сч.40 «Выпуск готовой продукции», не балансовый, остатка не имеет.
Сч. 40
| Д-т | К-т | ||
| Отражается фактическая себестоимость готовой продукции сданная на склад | К-т 20,23 | Д-т 43 | Отражается
нормативная
себестоимость
готовой продукции
той же
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |