Анализ собственных оборотных средств в новых экономических условиях
В разделе инвестиционной деятельности:
прибавляются: продажа ценных бумаг и материальных необоротных активов;
- вычитаются: покупка ценных бумаг и материальных необоротных активов.
В сфере финансовой деятельности:
прибавляются: эмиссия обычных акций;
- вычитаются: погашение облигаций и выплата дивидендов.
В завершение анализа производится расчет денежных средств на начало и конец года, позволяющий говорить об изменения в финансовом положении фирмы.
Факторами изменения прибыли являются затраты, включаемые в себестоимость продукции, изменение объема продажи в кредит, начисление налогов и дивидендов и др.
Отчетная прибыль корректируется также на величину поправок, не отражающих движение денежных средств:
А) амортизация основных средств и нематериальных активов;
Б) убыток от реализации основных средств и нематериальных активов;
В) прибыль от реализации основных средств;
Г) затраты на научно-исследовательские и опытно-конструкторские работы.
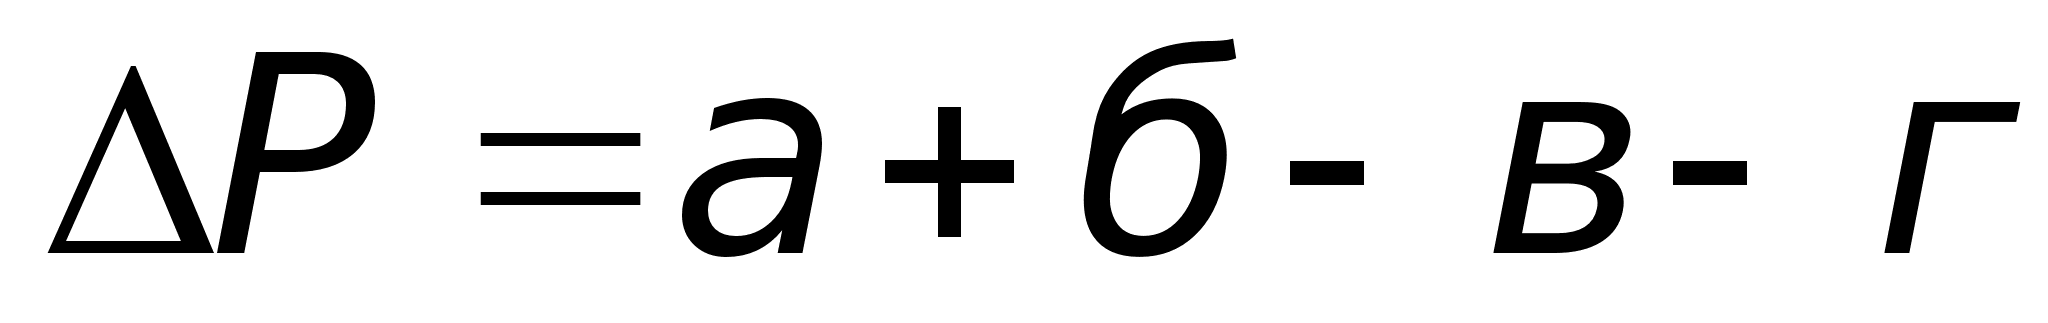 Сумма
корректировки
отчетной прибыли
составит величину
Р:
И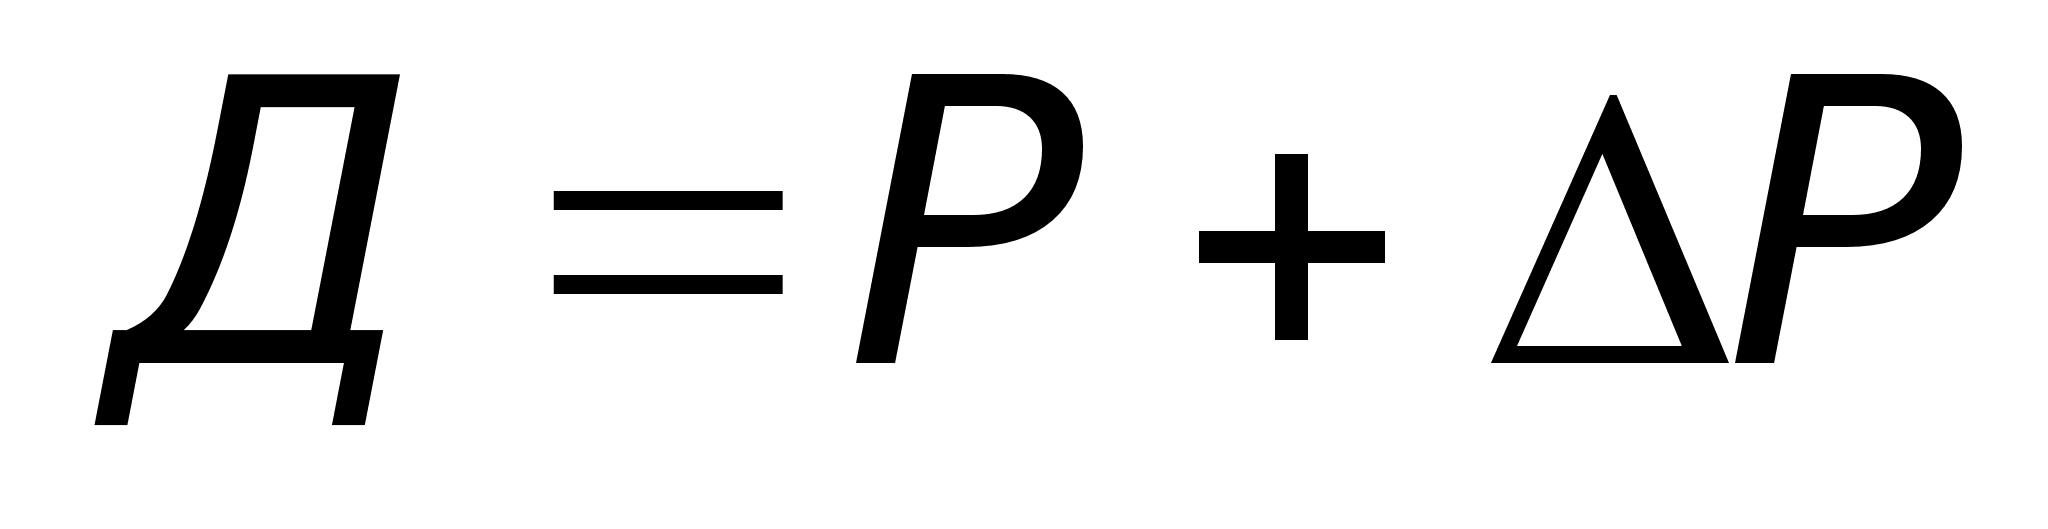 того,
"денежная"
прибыль или
реальный приток
наличности
составит величину
Д:
где Д - изменение денежных средств по балансу;
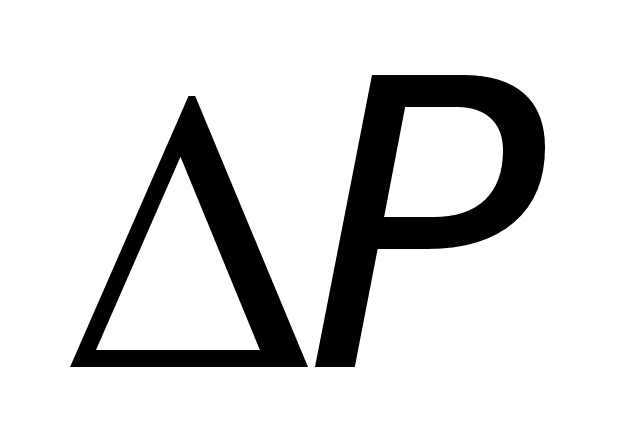 Р
- прибыль отчетная
по ф. 2;
- сумма корректировки.
Важной компонентой финансового состояния является движение оборотного капитала или текущих активов предприятия. С оборота мобильных активов как бы начинается весь процесс обращения капитала, приводится в движение вся цепочка хозяйственной активности предприятия. Поэтому фактором ускорения оборотных средств, синхронизации движения оборотного капитала с прибылью уделять максимум внимания.
Факторами "притока" оборотного капитала являются:
реализация товаров,
реализация имущества,
рост дебиторской задолженности,
реализация акций и облигаций за наличные,
Факторами "оттока" оборотного капитала являются:
закупка сырья и материала
приобретение объектов основных средств
выплата процентов за кредиты
увеличение резервов по сомнительным долгам
списание запасов товарно-материальных ценностей как потери
начисления на заработную плату
Для увязки изменений прибыли, оборотного капитала и денежных средств необходимо выполнить несколько предварительных расчетов:
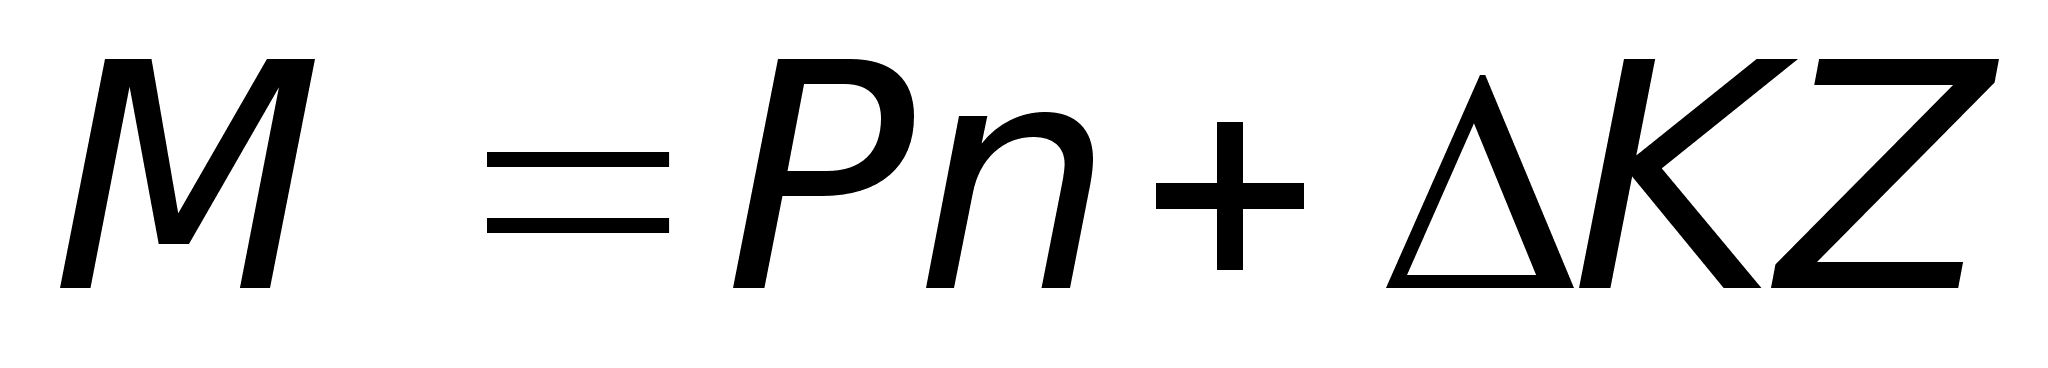
Первый
расчет - это
определение
объема закупок
материалов
за отчетный
период:
где М - объем закупок материалов за отчетный период,
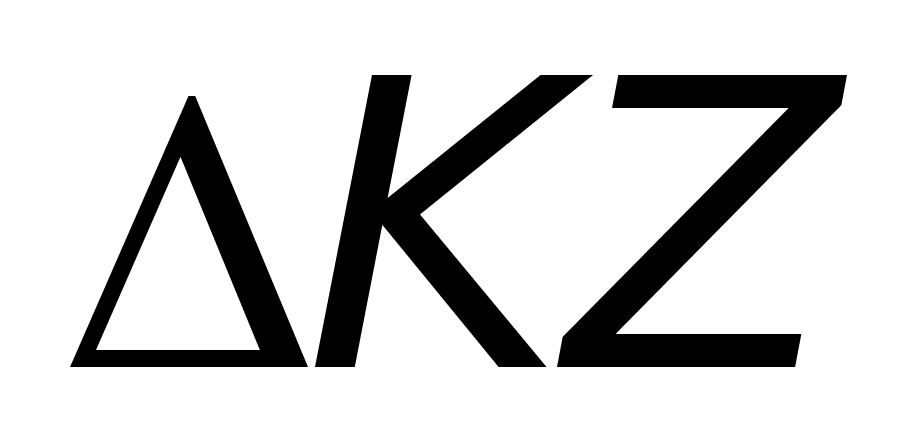 Рn
-
расчеты с
поставщиками,
- изменение остатков кредитной задолжности.
Второй расчет - это определение сумм материальных затрат, включаемых в себестоимость продукции:
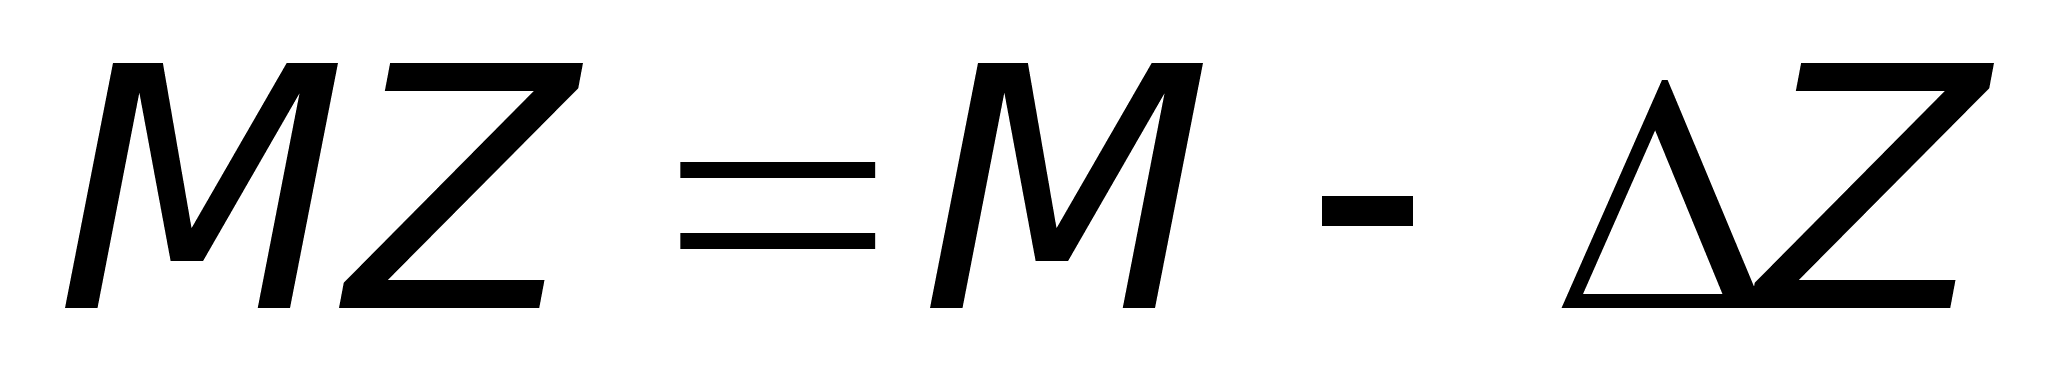
где MZ - материальные затраты, включаемые в себестоимости продукции;
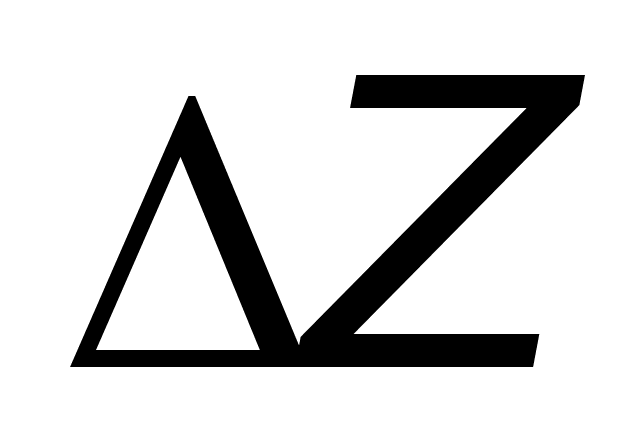 - изменение
остатков
производственных
запасов.
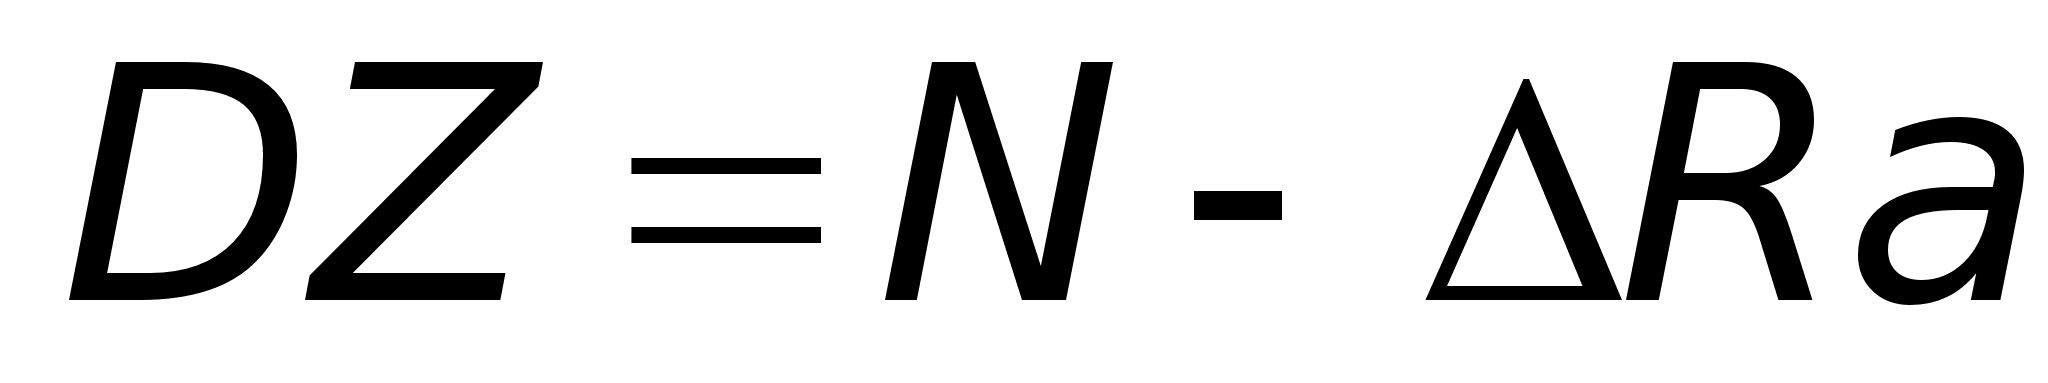
Третий
расчет - это
определение
сумм денежных
поступлений
от дебиторов:
где DZ - денежные поступления от дебиторов,
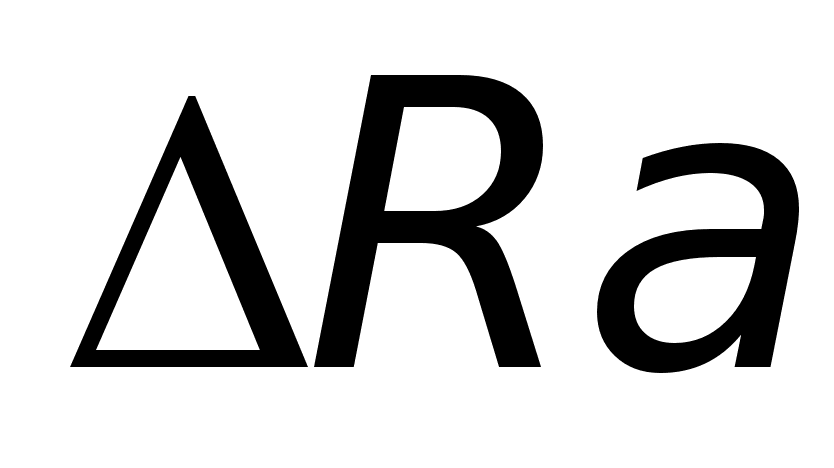 N
- выручка от
реализации
продукции без
налога на добавленную
стоимость,
акцизов и спецналога,
- изменение остатков дебиторской задолжности за отчетный период.
Методику анализа изменений прибыли, оборотного капитала и денежных средств рассмотрим на примере следующих исходных данных (таблица 1.1.)
|
ПОКАЗАТЕЛИ |
СУММА |
|
600 85 160 1137 |
|
4137 438 1950 889 969 |
|
653 94 284 1304 |
Пользуясь приведенными выше формулами, вычислим:
Объем закупок материалов: 562=438+(284-160)
Объем материальных затрат, включаемых в себестоимость продукции: 509=562-(653-600)
- Денежные поступления от дебиторов: 4128=4137-(94-85).
В таблице 1.2. даны результаты балансировки движения денежных средств.
Итого чистых поступлений средств балансируются между собой следующей системой расчетов:
789=709+969-889
789=851+(653-600)+(94-85)+(284+160).
Таблица 1.2.
Анализ взаимосвязи движения прибыли, оборотного капитала и денежных средств.
|
Прибыли убытки |
Оборотный капитал |
Денежные средства |
|
|
4137 - - |
4137 53 - |
- - 4128 |
|
509 - - 1950 - 969 |
- 562 - 1950 889 - |
- - 438 1950 889 - |
(расход) средств |
709 |
789 |
851 |
В рассмотренном примере приток оборотного капитала является результатом полученной прибыли - 709 тыс. рублей + начисленной амортизации 969 тыс. рублей - затраты на приобретение основных средств в сумме 889 тыс. рублей.
Чистый приток средств в сумме 851 тыс. рублей образовался в результате сальдирования суммы притока и оттока средств. Приток средств образовался за счет прибыли (969 тыс. рублей), амортизация (696 тыс. рублей), роста кредитной задолженности (9124=284-160).
Отток денежных средств вызван приобретением основных средств (889 тыс. рублей), ростом запасов на сумму 53 тыс. рублей (653-600), ростом дебиторской задолженности на сумму 9 тыс. рублей (94-85).
СПИСОК ЛИТЕРАТУРЫ
ШЕРЕМЕТ А.Д.; САЙФУЛИН Р.С;
"Финансы предприятий", М, издательство ИНФРА М, 1997 год.
ШИШКИН А.П. И ДРУГИЕ;
"Учет. Анализ. Аудит", М, издательство ФИНСТАТИНФОРМ, 1996 год.
ЛОНЦОВА Л.В.;
"Анализ бухгалтерской отчетности", М, издательство ДИС, 1998 год.
ШЕРЕМЕТ А.Д.; САЙФУЛИН Р.С;
"Методика финансового анализа", М, издательство ИНТРА М, 1995 год.
Методические указания по выполнению курсовой работы по экономическому анализу.