Отчетность на предприятии
Косметика в сумме 1 020,00 тенге была отгружена салону «Айгуль» по накладной №0000001201 от 2 декабря 2006 года, где указывается наименование товара: Лондаколор 100103; цена товара и количество. Было отгружено по накладной 6 шт. Лондаколор 400103 по 170,00 тенге в сумме 1 020,00, в том числе НДС – 140,69 тенге.
К накладной прилагается счет-фактура № 0000001201 от 2 декабря 2006 г. , где полностью указываются реквизиты поставщика, в данном случае ТОО «Mariana» ; РНН и адрес, расчетный счет, договор на поставку товаров, условия оплаты по договору.
Далее указывается пункт назначения поставляемых товаров, «г.Усть-Каменогорск», поставка товаров осуществлена по договоренности №96 от 2 декабря 2006 года; способ отправления – самовывоз, а также указываются реквизиты грузополучателя и покупателя.
В данном случае ТОО «Mariana» выступает в роли поставщика.
В кассовой книге показан также расход финансовых активов по расходному кассовому ордеру (приложение № 464, выдана водителю Петякшову Александру Георгиевичу в подотчет сумма 6 200,00 тенге). Основанием является плата за автостоянку автомобиля «Вольво». К расходному кассовому ордеру прилагается авансовый отчет № 306 от 6.12.2006 г. Петякшева А.Г., где подтверждается расход полученной суммы, кому, за что, и по какому документу уплачено. При этом делается проводка Дт 821 Кт 333. К авансовому отчету прилагается квитанция к приходному ордеру, оформленному в автостоянке , где подтверждается, что автостоянка приняла от ТОО «Mariana» за услуги 6 200,00 тенге.
Особенностью ТОО «Mariana» является то, что основная часть выручки за реализованный товар представлена наличными денежными средствами, поступающими от покупателей в операционные кассы. Операционные кассы, как правило, расположены в торговых залах. Прием наличных финансовых активов и их сдачу в этих кассах проводит кассир-операционист. В соответствии с Постановлением правительства Республики Казахстан №1034 от 6 августа 2001 г. утверждены Правила применения контрольно-кассовых машин с фискальной памятью, согласно которым все хозяйствующие субъекты, осуществляющие торговую деятельность и оказывающие услуг посредством наличных финансовых активов, платежных банковских карточек, чеков обязаны проводить денежные расчеты с населением с использованием контрольно-кассовых машин с фискальной памятью (ККМФП), допускаемых к применению в соответствии с Государственным реестром моделей контрольно-кассовых машин с фискальной памятью, используемых на территории Республики Казахстан.
ТОО «Mariana» выдает покупателям вместе с покупкой отпечатанный контрольно-кассовой машиной чек на покупку товара, подтверждающий исполнение обязательств по договору купли-продажи между покупателем и продавцом. Кассовый чек – это чек, выдаваемый потребителям при приобретении товаров, при печати которого происходит изменение показаний в фискальной памяти контрольно-кассовой машины. Он содержит следующую информацию: наименование ТОО «Mariana» , регистрационный номер налогоплательщика (РНН), заводской номер ККМ, ее регистрационный номер, порядковый номер чека, дату и время совершения покупки (оказание услуги), цену товара, сумму покупки с учетом налогов, фискальный признак.
С лицами, допущенными к работе на ККМФП, в обязательном порядке заключают договор о полной индивидуальной материальной ответственности.
При поступлении финансовых активов в операционную кассу дебетуют счет 451, субсчет «Наличность в операционной кассе» и кредитуют следующие счета:
701 «Доход от реализации готовой продукции (работ, услуг)», 702 «Доход от реализации товаров приобретенных» и др. – на сумму выручки, полученной в кассу;
301 «Счета к получению» - на суммы, полученные в кассу от покупателей и заказчиков.
Сдача выручки в кассу предприятия отражается по дебету счета 451 и кредиту счета 451, субсчет «Наличность в операционной кассе».
В таблице 3 приведена корреспонденция счетов по учету наличности в кассе.
Таблица 3
Корреспонденция счетов по учету наличности в кассе в национальной валюте
|
151 |
Поступление финансовых активов в кассу: |
||
| а) в счёт погашения дебиторской задолженности; | 451 | 301,321-323 | |
| б) по векселю на сумму основного долга; | 451 | 302 | |
| в) по начисленным вознаграждениям; | 451 | 332 | |
|
г) в счет погашения прочей дебиторской задолженности; |
451 | 333,334 | |
| д) по неиспользованному авансу; | 451 | 351,352 | |
| е) числящихся в пути; | 451 | 411 | |
| ж) по неиспользованному остатку аккредитива; | 451 | 421 | |
| з) по неиспользованному остатку в чековых книжках; | 451 | 422 | |
| и) со специальных счетов в банках; | 451 | 423 | |
| к) со счетов в банке; | 451 | 431-441 | |
| л) по вкладам учредителей в уставный капитал; | 451 | 511 | |
| м) в виде займов; | 451 | 601-603 | |
| н) относящихся к доходам будущих периодов; | 451 | 611 | |
|
о) за реализованную готовую продукцию (товары, работы, услуги); |
451 | 701 | |
|
п) за реализованные основные средства, нематериальные активы, инвестиции; |
451 | 721-723 | |
|
р) в виде дивидендов по акциям и доходам в виде вознаграждения; |
451 | 724 | |
| с) в виде положительной курсовой разницы; | 451 | 725 | |
| т) по субсидиям исполнительный органов; | 451 | 726 | |
| у) в виде арендных платежей по текущей аренде; | 451 | 727 | |
| ф) по штрафам, пени, неустойкам | 451 | 727 | |
|
152 |
Возмещение убытков от стихийных бедствий (по договору страхования) |
451 | 862 |
|
153 |
Выданы из кассы: |
||
| а) подотчетные суммы | 333 | 451 | |
| б) на приобретение страхового полиса | 341 | 451 | |
| в) арендные платежи за последующие периоды | 342 | 451 | |
|
г) аванс под поставку товарно-материальных запасов (работ, услуг) |
351, 352 601-603 |
451 441, 451 | |
| д) на погашение займа | 621, 622, 623 | 451 | |
| е) дивиденды и доходы участникам | |||
| ж) погашена задолженность по расчетам в бюджет | 631-639 | 451 | |
| з) на оплату задолженности перед поставщиками | 671 | 451 | |
|
и) заработная плата и др. выплаты (пособия, пенсии и т.д.) |
681,682 | 451 | |
|
к) работникам суммы перерасхода по авансовым отчетам |
687 | 451 | |
|
154 |
Сданы финансовые активы из кассы на расчетный счет |
441,431 | 451 |
|
155 |
Недостача финансовых активов в кассе |
845 | 451 |
2.2 Учет наличности на расчетном счете
Банковские счета могут открываться и вестись как в тенге, так и в иностранной валюте.
При открытии текущего или корреспондентского счета по договору банковского счета банк обязуется принимать финансовые активы, поступающие в пользу клиента, выполнять распоряжения клиента о переводе (выдаче) клиенту или третьим лицам соответствующих сумм финансовых активов и оказывать другие услуги, предусмотренные договором банковского счета.
Договор банковского счета содержит: предмет договора, регистрационный номер ТОО «Mariana», подтвержденный документально органами налоговой службы, порядок распоряжения деньгами, находящимися в банке, условия оказания банком услуг и порядок их оплаты. Для открытия банковского счета юридическим лицам-резидентам Республики Казахстан и их обособленным подразделениям (филиалам и представительствам) необходимо предоставить:
документ с образцами подписей и оттиска печати;
оригинал документа, выданный органом налоговой службы, подтверждающий факт постановки клиента на налоговый учет;
копию документа установленной формы, выданного уполномоченным органом, подтверждающего факт прохождения государственной регистрации (перерегистрации);
для филиалов и представительств: копию доверенности, выданную юридическим лицом-резидентом Республики Казахстан руководителю филиала или представительства;
нотариально удостоверенную копию устава либо документа, подтверждающего факт деятельности клиента на основе устава.
При открытии сберегательного счета по договору банковского вклада банк обязуется принимать от ТОО финансовые активы, выплачивать по ним вознаграждение в размере и порядке, предусмотренными договором, и возвратить вклад на условиях и в порядке, предусмотренных действующими законодательными актами и договором.
ТОО «Mariana» представляет в банк документы с образцами первой и второй подписи (подписей) и оттиска печати по форме, составленной на государственном и русском языках .
Операции по банковскому счету производятся банком на основании: поручений владельца счета; требований третьих лиц, акцептованных владельцем счета требований третьих лип, не требующих в соответствии с законодательством акцепта владельца счета; распоряжения банка, ведущего счет, если оно не противоречит условиям договора и законодательству Республики Казахстан.
В случае установления факта ошибочности принятия (зачисления) финансовых активов и пользу владельца счета банк, в целях устранения данной ошибки, вправе произвести изъятие (списание) указанных финансовых активов без соответствующего поручения владельца счета. Данное условие должно быть предусмотрено в договоре.
Выдача выписок по банковским счетам производится банками в соответствии с договором. Банк вправе предоставлять услуги по передаче (доставке) клиенту выписок по их счетам, если это предусмотрено договором, электронным способом либо нарочно.
Приостановление расходных операций по банковским счетам или арест финансовых активов, находящихся на банковском счете, производится согласно законодательных актов Республики Казахстан на основании соответствующих постановлений уполномоченных органов.
Операции по банковским счетам возобновляют на основании соответствующих письменных уведомлений или постановлений органов, вынесших данные решения.
Для оформления операций по расчетному счету и другим счетам в банке служат следующие документы, кроме тех, о которых говорилось раньше.
Объявление на взнос наличными – приказ владельца счета банку принять для зачисления на его счет полученной выручки, депонированной заработной платы и других сумм, вносимых наличными. Объявление выписывают чернилами в одном экземпляре; на принятые финансовые активы банк выдает квитанцию, которую прилагают к расходному кассовому ордеру (объявление приведено в таблице 4).
Таблица 4


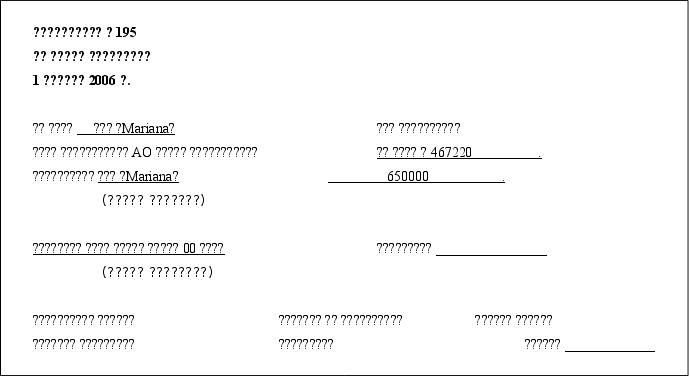


Учет операций по расчетному счету ведется на счете 441 «Наличность на расчетном счете». По счетам субъектов банк открывает лицевые счета (в двух экземплярах под копировальную бумагу). Первый является выпиской из лицевого счета (выдается хозяйствующему субъекту), второй – лицевым счетом. Выписка заверяется подписью исполнителя и оттиском печати банка «Для выписок».
Каждое исправление в выписках должно быть заверено подписями исполнителя и главного бухгалтера или его заместителя и скреплено оттиском печати банка. На документах, прилагаемых к выпискам, должны быть проставлены штамп, которым оформляются выписки, с включением кода операционного работника, подписавшего выписку, и календарный штемпель с указанием даты записи данных документов по лицевому счету. Выписки выдаются в сроки, установленные по согласованию с субъектом, лицам, имеющим право первой или второй подписи, или другим работникам по доверенности субъекта. Выписки могут быть высланы субъектам по почте, либо выданы через абонентские ящики, оборудованные банком в удобном для клиента месте. При получении выписки представитель клиента расписывается на лицевом счете или в отдельной карточке.
На основании выписок банка за декабрь месяц вычислительное устройство выводит карточку счета 441 (таблица 5), которая является расшифровкой для анализа счета 441.
Таблица 5
Карточка счета: 441
за 01.12.2006-15.12.2006
|
Дата |
Документ |
Операции |
Дебет |
Кредит |
Текущее сальдо |
||
|
Счет |
Сумма |
Счет |
Сумма |
||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
|
Сальдо на 01 1202 |
78 574 34 |
||||||
|
03.12.2006 |
Выписка 254 |
Движения по р/с касса Расчетный счет |
441 |
650 000 00 |
451 |
Д 728 574 34 |
|
|
03.12.2006 |
Выписка 254 |
Движения по р/с Банковские услуги Услуги Банка Расчетный счет |
821 |
441 |
18643 |
Д 728 387 91 |
|
|
03.12.2006 |
Выписка 254 |
Движения по р/с Банковские услуги Услуги Банка Расчетный счет |
821 |
441 |
23500 |
Д 72815291 |
|
|
03.12.2006 |
Выписка 254 |
Движения по р/с Банковские услуги Услуги Банка Расчетный счет |
821 |
441 |
97500 |
Д 72717791 |
|
|
03.12.2006 |
Выписка 254 |
Движения по р/с Оплата ж д перевозок Согл с/ф №930 от 02 122006 Транко ЗАО < > Расчетный счет |
671 |
441 |
700 000 00 |
Д 2717791 |
|
|
05.12.2006 |
Выписка 256 |
Движения по р/с Продажа валюты Расчетный счет Валютный счет $ В валюте USD |
441 |
6 205 600 00 40 000 00 |
431 |
Д 6 232 777 91 |
|
|
05.12.2006 |
Выписка 258 |
Движения по р/с Касса Расчетный счет |
441 |
700 000 00 |
451 |
Д 6 932 777 91 |
|
|
05.12.2006 |
Выписка 258 |
Движения по р/с Курсовая разница Расчетный счет < > |
441 |
7 600 00 |
725 |
Д 6 940 377 91 |
|
|
05.12.2006 |
Выписка 258 |
Движения по р/с Банковские услуги УслугиБанка Расчетный счет |
821 |
441 |
39000 |
Д 6 939 987 91 |
|
|
05.12.2006 |
Выписка 258 |
Движения по р/с Банковские услуги УслугиБанка Расчетный счет |
821 |
441 |
70074 |
Д 693928717 |
|
|
05.12.2006 |
Выписка 258 |
Движения по р/с Банковские услуги УслугиБанка Расчетный счет |
821 |
441 |
1 050 00 |
Д 693823717 |
|
|
05.12.2006 |
Выписка 258 |
Движения по р/с Банковские услуги УслугиБанка Расчетный счет |
821 |
441 |
2 061 85 |
Д 693617532 |
|
|
05.12.2006 |
Выписка 258 |
Движения по р/с Банковские услуги УслугиБанка Расчетный счет |
821 |
441 |
2 334 75 |
Д 6 933 840 57 |
|
|
05.12.2006 |
Выписка 258 |
Движения по р/с Банковские услуги УслугиБанка Расчетный счет |
821 |
441 |
315500 |
Д 6 930 685 57 |
|
|
05.12.2006 |
Выписка 258 |
Движения по р/с Банковские услуги УслугиБанка Расчетный счет |
821 |
441 |
621320 |
Д 6 924 472 37 |
|
|
05.12.2006 |
Выписка 258 |
Движения по р/с Банковские услуги УслугиБанка Расчетный счет |
821 |
441 |
7 885 00 |
Д 691658737 |
|
|
05.12.2006 |
Выписка 258 |
Движения по р/с Оплата ж д перевозок Согл с/ф №930 от 02122006 Транко ЗАО < > Расчетный счет |
671 |
441 |
6 900 000 00 |
Д 1658737 |
|
|
06.12.2006 |
Выписка 259 |
Движения по р/с За косметику Расчетный счет Ломакович Сергей Анатольевич ЧП < > |
441 |
345 000 00 |
301 |
Д 361 587 37 |
|
|
10.12.2006 |
Выписка 260 |
Движения по р/с Продажа валюты Расчетный счет Валютный счет $ В валюте USD |
441 |
1 559 500 00 10000 00 |
431 |
Д 1 921 087 37 |
|
|
10.12.2006 |
Выписка 261 |
Движения по р/с касса Расчетный счет |
441 |
1 109 000 00 |
451 |
Д 3 030 087 37 |
|
|
10.12.2006 |
Выписка 261 |
Движения по р/с Банковские услуги УслугиБанка Расчетный счет |
821 |
441 |
39000 |
Д 3 029 697 37 |
|
| 10.12.2006 |
Выписка 261 |
Движения по р/с Банковские услуги УслугиБанка Расчетный счет |
821 |
441 |
39000 |
Д 3 029 307 37 |
|
| 10.12.2006 |
Выписка 261 |
Движения по р/с Банковские услуги УслугиБанка Расчетный счет |
821 |
441 |
79301 |
Д 302851436 |
|
| 10.12.2006 |
Выписка 261 |
Движения по р/с Банковские услуги УслугиБанка Расчетный счет |
821 |
441 |
1 562 70 |
Д 3 026 951 66 |
|
| 10.12.2006 |
Выписка 261 |
Движения по р/с Банковские услуги УслугиБанка Расчетный счет |
821 |
441 |
1 663 50 |
Д 302528816 |
|
| 10.12.2006 |
Выписка 261 |
Движения по р/с Обязательное страхование автомашины По С/ф №000 109 от 06 12 2006 Коммеск-OMip АО АСК < > Расчетный счет |
352 |
441 |
4 940 00 |
Д 302034816 |
|
| 10.12.2006 |
Выписка 261 |
Движения по р/с Оплата за ж д перевозки По С/ф № 931 от 02 122006 Транко ЗАО < > Расчетный счет |
671 |
441 |
3 000 000 00 |
Д 2034816 |
|
|
10.12.2006 |
Выписка 261 |
Движения по р/с Курсовая разница Расчетный счет <...> |
441 |
3,200.00 |
725 |
Д 23,548.16 |
|
|
11.12.2006 |
Выписка 262 |
Движения по р/с За косметику Расчетный счет Максат Фирма ТОО <...> |
441 |
150,000.00 |
301 |
Д 173,548 16 |
|
|
11.12.2006 |
Выписка 262 |
Движения по р/с Касса Расчетный счет |
441 |
360,000.00 |
451 |
Д 533,548 16 |
|
|
11.12.2006 |
Выписка 262 |
Движения по р/с Банковские расходы Услуги Банка Расчетный счет |
821 |
441 |
106.34 |
Д 533,441 82 |
|
|
11.12.2006 |
Выписка 262 |
Движения по р/с Банковские расходы УслугиБанка Расчетный счет |
821 |
441 |
39000 |
Д 533,051 82 |
|
|
11.12.2006 |
Выписка 262 |
Движения по р/с Банковские расходы УслугиБанка Расчетный счет |
821 |
441 |
540.00 |
Д 532,51182 |
|
|
11.12.2006 |
Выписка 262 |
Движения по р/с Оплата транспортных услуг. По с/ф №31 от 27 1 1 2006 ТОО «TRANS LINE» < ..> Расчетный счет |
671 |
441 |
378,000.00 |
Д 154,51182 |
|
|
13.12.2006 |
Выписка 263 |
Движения по р/с Продажа валюты Расчетный счет Валютный счет $ В валюте :USD |
441 |
2,333,550 00 14,982.66 |
431 |
Д 2,488,061 82 |
|
| 13.12.2006 |
Выписка 264 |
Движения по р/с За косметику Расчетный счет Аптека - 84 Толеби 249 <...> |
441 |
10,375.00 |
301 |
Д 2,498,436 82 |
|
| 13.12.2006 |
Выписка 264 |
Движения по р/с Касса Расчетный счет |
441 |
230,000.00 |
451 |
Д 2,728,436.82 |
|
| 13.12.2006 |
Выписка 264 |
Движения по р/с Банковские услуги УслугиБанка Расчетный счет |
821 |
441 |
390.00 |
Д 2,728,046 82 |
|
| 13.12.2006 |
Выписка 264 |
Движения по р/с Банковские услуги УслугиБанка Расчетный счет |
821 |
441 |
390.00 |
Д 2,727,656.82 |
|
| 13.12.2006 |
Выписка 264 |
Движения по р/с Банковские услуги УслугиБанка Расчетный счет |
821 |
441 |
575.00 |
Д 2,727,081 82 |
|
| 13.12.2006 |
Выписка 264 |
Движения по р/с Банковские услуги УслугиБанка Расчетный счет |
821 |
441 |
703.65 |
Д 2,726,378 17 |
|
| 13.12.2006 |
Выписка 264 |
Движения по р/с Банковские услуги УслугиБанка Расчетный счет |
821 |
441 |
2,333 55 |
Д 2,724,044 62 |
|
| 13.12.2006 |
Выписка 264 |
Движения по р/с Оплата транспортных услуг По с/ф №31 от 27 1 1 2006 ТОО «TRANS LINE» < > Расчетный счет |
671 |
441 |
300,000.00 |
Д 2,424,044 62 |
|
| 13.12.2006 |
Выписка 264 |
Движения по р/с Оплата за ж.д перевозки По С/ф №932 от 02.122006 Транко ЗАО < ..> Расчетный счет |
671 |
441 |
2,200,000.00 |
Д 224,044 62 |
|
|
Обороты за период |
13,663,825.00 |
13,518,354.72 |
|||||
|
Сальдо на 15.12.02 |
224,044.62 |
||||||
Как видим из таблицы, в карточке указываются дата выписки, номер выписки операции по движению финансовых активов, начальный остаток, поступления и перечисления финансовых активов на расчетный счет по каждой выписке. В конце карточки вычисляется оборот за месяц и конечное сальдо.
По расчетному счету находят отражение следующие хозяйственные операции:
— по дебету счета 441 «Наличность на расчетном счете» и кредиту счетов:
451 «Наличность в кассе в национальной валюте» - поступила выручка из кассы;
301 «Счета к получению» поступила оплата за реализованную продукцию, работы и услуги;
661 «Авансы, полученные под поставку товарно-материальных запасов», 662 «Авансы, полученные под выполнение работ и оказание услуг» - поступили авансы от покупателей и заказчиков.
— по кредиту счета 441 «Наличность на расчетном счете» и дебету счетов:
671 «Расчеты с поставщиками и подрядчиками» - оплачены акцептованные счета поставщиков и подрядчиков за полученные производственные запасы, выполненные работы, оказанные услуги;
451 «Наличность в кассе в национальной валюте» - на суммы, полученные в кассу на выплату заработной платы, командировочных и других расходов,
141 «Инвестиции в дочерние товарищества», 142 «Инвестиции в зависимые товарищества», 143 «Инвестиции в совместно контролируемые юридические лица» - на сумму инвестиций, вложенных в уставный капитал указанных предприятий;
401 «Акции», 402 «Облигации», 403 «Прочие» - приобретены акции, облигации, сделаны вклады на депозитные cmcki в банках;
351 «Авансы, выданные под поставку товарно-материальных ценностей», 352 «Авансы, выданные под выполнение работ и оказание услуг» - на сумму авансов, выплаченных поставщикам и подрядчикам;
601 «Кредиты банков», 602 «Кредиты от внебанковских учреждений» - на суммы банковских кредитов и заемных средств, погашенных с расчетного счета;
641 «Задолженность дочерним товариществам», 642 «Задолженность зависимым товариществам», 643 «Задолженность совместно контролируемым юридическим лицам» - погашена с расчетного счета задолженность дочерним и зависимым товариществам;
633 «Налог на добавленную стоимость», 634 «Прочие» - оплачены платежи в бюджет по налогам;
651 «Расчеты по имущественному и личному страхованию» - оплачены суммы задолженности по имущественному и личному страхованию;
631 «Текущий подоходный налог к выплате» - оплачен в бюджет корпоративный подоходный налог.
2.3 Учет наличности на валютном счете
Все платежи по операциям между резидентами4 должны осуществляться только в тенге, за исключением случаев, предусмотренных нормативными актами. Валютные операции, осуществляемые резидентами и нерезидентами в Республике Казахстан, проводят через уполномоченные банки и уполномоченные небанковские финансовые учреждения, за исключением случаев, предусмотренных нормативными правовыми актами Национального банка Республики Казахстан, налоговым и таможенным законодательством.
Основанием для проведения валютных операций является Закон Республики Казахстан «О валютном регулировании» от 24 декабря 1996г. № 54-1 ЗРК и «Правила проведения валютных операций в Республике Казахстан», которые утверждены Постановлением Национального банка 20 апреля 2001г. № 115.
Основным органом валютного регулирования в Республике Казахстан является Национальный банк, осуществляющий функции валютного регулирования в соответствии с действующим законодательством. Осуществление любых валютных операций, минуя уполномоченные банки и обменные пункты, запрещается. Для совершения валютных операций, кроме обменных, юридические лица открывают валютные счета в одном из уполномоченных банков по месту открытого расчетного счета.
Открытие, ведение и закрытие юридическими лицами-резидентами счетов в иностранной валюте в уполномоченных банках производится в порядке, предусмотренном Инструкцией «О порядке открытия, ведения и закрытия банковских счетов клиентов в банках Республики Казахстан» № 266 от 2 июня 2000г.
Иностранная валюта, поступающая на счета юридических лиц-резидентов в уполномоченных банках в безналичном порядке, зачисляется без ограничений. Валюта, получаемая юридическими лицами-резидентами в качестве оплаты за экспорт товаров (работ, услуг), подлежит обязательному зачислению на банковские счета в течение 120 дней с даты экспорта.
Юридические лица-резиденты при проведении платежа в пользу нерезидента обязаны представлять в уполномоченные банки надлежащим образом оформленные документы (договоры, контракты, соглашения, инвойсы, коносаменты и др.). В случае проведения валютных операций, по которым требуются лицензия и/или свидетельство о регистрации в Нацбанке, юридические лица-резиденты обязаны предоставлять в уполномоченный банк копии соответствующих документов.
Уполномоченные банки вправе затребовать дополнительно необходимую информацию и документы относительно проводимой валютной операции в целях проверки соблюдения валютного законодательства.
Платежи по операциям между резидентами и нерезидентами осуществляются по соглашению сторон в любой валюте.
Текущие валютные операции резидентов и нерезидентов, осуществляемые через уполномоченные банки, проводятся без ограничений.
В соответствии с Законом «О валютном регулировании» от 24 декабря 1996г. и «Правилами регистрации валютных операций, связанных с движением капитала», утвержденными Постановлением Правления Нацбанка РК от 31 марта 2001 г. № 885 установлен порядок проведения и организации учета операций, связанных с движением капитала, предусматривающих переход (перемещение) средств от нерезидентов в пользу резидентов.
Регистрации подлежат следующие виды валютных операций, связанных с движением капитала, предусматривающие поступление имущества (средств) в Республику Казахстан в сумме, превышающей эквивалент 100 тысяч долларов США:
получение кредитов от нерезидентов на срок более 120 дней, включая лизинг;
кредитование нерезидентами экспортно-импортных сделок;
инвестиции нерезидент он в Республику Казахстан в форме прямых и портфельных инвестиции;
переводы нерезидентов в оплату полной передачи исключительного права на объекты интеллектуальной собственности;
переводы нерезидентов в оплату имущественных прав на недвижимость.
Регистрация данных операций включает регистрацию соответствующего договора (кредитное или инвестиционное соглашение, контракт, учредительный договор и документы, на основании которых осуществляются валютные операции, связанные с движением капитала) и ежеквартальное представление сведений о фактическом движении средств по зарегистрированному договору в порядке, установленном действующим законодательством.
Юридическое лицо-резидент по месту регистрации договора обязано сообщить обо всех изменениях и дополнениях (изменение суммы договора, срока действия, участников, предмета, места нахождения резидента, кроме досрочного расторжения), возникающих в период действия зарегистрированного договора.
Установлен приводимый ниже порядок регистрации следующих видов валютных операций, связанных с движением капитала, предусматривающих переход (перемещение) средств от нерезидентов в пользу резидентов: получения кредитов на срок более 120 дней; осуществления расчетов, связанных с кредитованием экспортно-импортных сделок на срок более 120 дней; инвестиций; переводов в оплату имущественных и иных прав на недвижимость.
Расчеты в иностранной валюте с юридическими лицами-нерезидентами осуществляются юридическими лицами-резидентами в пределах имеющихся на их счете валютных средств в безналичном порядке. Валютные средства могут быть получены из следующих источников: экспортная валютная выручка; взносы в уставный капитал; финансовая помощь (гранты) нерезидентов; валютные кредиты от уполномоченных банков, иностранных банков, финансовых учреждений и других иностранных юридических лиц, а также займы от физических лиц – нерезидентов; валюта, приобретенная на внутреннем рынке за тенге через уполномоченные банки и уполномоченные организации, осуществляющие отдельные виды банковских операций, a также их обменные пункты.
Наличная иностранная валюта с банковских счетов юридических лиц-резидентов может быть изъята на выплату заработной платы работникам-нерезидентам и на расходы, связанные с выездом работников в зарубежные служебные командировки. Юридические лица-резиденты для изъятия наличной иностранной валюты должны представить и уполномоченный банк надлежащим образом оформленные документы (приказ о командировке, смету командировочных расходов, заявление о выплате заработной платы и др.).
Неиспользованная часть ранее изъятой наличной иностранной валюта юридическими лицами-резидентами подлежит обязательному зачислению на их банковские счета в уполномоченных банках. Обязанность по зачислению на банковский счет в уполномоченном банке ранее изъятой наличной иностранной валюты возлагается на юридическое лицо-резидента, изъявшего такую валюту.
Юридическим лицам-резидентам запрещается осуществление расчетов по валютным операциям в наличном порядке. Официальный курс тенге для целей налогообложения, бухгалтерского учета и таможенных платежей к денежным единицам иностранных государств определяется Нацбанком на основании курсов обменных операций на внутреннем валютном рынке и публикуется в официальных документах.
При двусторонних сделках купли-продажи иностранной валюты через уполномоченные банки и обменные пункты покупатели и продавцы вправе самостоятельно определять обменный курс тенге к валютам.
Резиденты – юридические лица могут приобрести иностранную валюту на внутреннем валютном рынке и получить кредит в иностранной валюте только для осуществления расчетов с нерезидентами и выполнения обязательств по полученным банковским кредитам в иностранной валюте. Кредиты в иностранной валюте представляются в безналичном порядке.
В ТОО «Mariana» учет операций в иностранной валюте производится в соответствии с СБУ № 9 «Учет операций в иностранной валюте». ТОО имеет валютный счет в АО «Банк Каспийский» Казахстана в г.Алматы. Отражение операций в национальном эквиваленте – тенге отражается по рыночному курсу обмена валют на счете 431.
Курсовые разницы по покупке и продаже иностранной валюты отражаются на счете 441 в корреспонденции со счетами 725 (доход от курсовой разницы) и 844 (расход по курсовой разнице) и признаются на дату расчета.
Курсовые разницы по расчетам с поставщиками отражаются в корреспонденции со счетом 671 и признаются на дату составления финансовой отчетности как доходы и расходы того периода, в котором они возникли.
Приобретение иностранной валюты. Юридические лица-резиденты могут приобрести иностранную валюту на внутреннем рынке только для осуществления расчетов с нерезидентами и выполнения обязательств по полученным от уполномоченных банков кредитам в иностранной валюте, а также в иных случаях, предусмотренных законодательными актами.
При оформлении заявки на приобретение иностранной валюты юридические лица-резиденты должны указать цели покупки, а также приложить документы, подтверждающие необходимость осуществления расчетов с нерезидентами или выполнения обязательств по полученным от уполномоченных банков кредитам, и поручить банку продать данную валюту по текущему рыночному курсу на внутреннем валютном рынке.
Оплата за банковские услуги по проведению валютных операций юридических лиц-резидентов взимается уполномоченными банками в национальной или иностранной валюте по соглашению сторон.
Иностранная валюта, получаемая юридическими лицами-резидентами в качестве оплаты за экспорт товаров и услуг, а также в качестве кредита и/или инвестиций, подлежит обязательному зачислению на их счета в уполномоченных банках, если иное не предусмотрено в лицензии Национального банка Казахстана, полученной данным резидентом в соответствии с Положением о порядке лицензирования деятельности, связанной с использованием иностранной валюты № 130 от 24 апреля 1997г. (с изменениями от 20 июля 2000г.).
Иностранная валюта, поступившая в пользу юридических лиц-резидентов в качестве дара, пожертвований, благотворительных взносов и иных поступлений, также подлежит обязательному зачислению на их счета в уполномоченных банках.
Операции по валютному счету в ТОО «Mariana» оформляются следующими документами.
Поступление наличной валюты (выручка, остатки неиспользованных подотчетных сумм и др.) оформляется платежным ордером.
В данном платежном ордере указываются: кредитовые приложения с соответствующих документов банка, дата, время совершения операции, РНН, тип операции, номер документа, код валюты, КНП, сумма иностранной валюты, эквивалент в тенге, а также назначение платежа.
Копия платежного ордера банка, заверенная печатью (штампом) банка и подписью кассира, исполнителя и контролера, служит основанием для выписки расходного валютного кассового.
При покупке иностранной валюты у уполномоченных банков составляется следующая корреспонденция счетов (таблица 6).
Таблица 6
|
№ п/п |
Содержание хозяйственных операций |
Сумма, тенге |
Корреспонденция счетов | |
| дебет | кредит | |||
| 1 | 2 | 3 | 4 | 5 |
| 1 | Предприятие перечислило уполномоченному банку средства для приобретения валюты (долларов США) Коммерческий курс банка составляет 154,96 тенге за 1 доллар США Сумма в валюте 55000 долларов США | 8 522 800 | 334 | 1 441 |
| 2 |
Уполномоченный банк списал 0,1% (в тенге) комиссионных валютной бирже (7936500 х 0,05/100) |
8 522,80 | 821 | 441 |
| 3 | Зачислена на валютный счет конвертируемая сумма (в долларах США 55000). Курс банка составляет 154,96 тенге за 1 доллар США | 8 522 800 | 431 | 334 |
По счетам 431 «Наличность на валютном счете внутри страны» записи хозяйственных операций производятся аналогично записям по расчетному счету. По дебету счета 431 корреспондируют со счетами:
452 «Наличность в кассе в иностранной валюте» - на суммы валюты, сданные на валютный счет из валютной кассы;
301 «Счета к получению» - поступила валютная выручка за отгруженную продукцию, выполненные работы и оказанные услуги;
725 «Доход от курсовой разницы» – на сумму положительной курсовой разницы при повышении курса иностранных валют по отношению к национальной валюте.
По кредиту счета 431 корреспондируют с дебетом следующих счетов:
671 «Расчеты с
поставщиками
и подрядчиками»
- оплачены инвойсы
счета-
фактуры)
иностранных
фирм за поставленные
материальные
запасы, выполненные
работы и оказанные
услуги;
844 «Расходы по курсовой разнице» -