Изучение теории и практики бухгалтерского учета расчетов с покупателями и заказчиками, выявление проблемных вопросов и определение путей их решения
Рис.2.3 Этапы обработки банковской выписки
2.3 Особенности организации учета расчетов с покупателями и заказчиками в ООО "Современная кровля"
Существует множество форм расчетов, но на предприятии используются только некоторые из них.
Расчеты с покупателями производятся как в наличной форме (через кассу организации - расчеты за отгружаемую продукцию), так и в безналичной форме: как оплата по выставленному счету через банк (авансовые платежи), или оплата за ранее отгруженную продукцию (в случае отсрочки платежа). Покупатели в некоторых случаях в счет оплаты задолженности предоставляют векселя третьих лиц (банковские). В случаях, предусмотренных соответствующими договорами, производятся взаимозачеты за поставленные товары. В практике работы предприятия также было несколько случаев расчетов по договорам уступки права требования.
Аналитический учет по счету 62 ведется по каждому предъявленному покупателем и заказчиком счету, а при расчетах в порядке плановых платежей - по каждому покупателю и заказчику.
Так как предприятие ООО "Современная кровля" работает с покупателями в основном по предоплате, то в соответствии с требованиями обеспечивает обособленный учет поступивших авансов. Примером такого учета являются бухгалтерские записи за декабрь 2008 года:
02.12.08г. покупатель ООО "Стройкомплект" перечислил авансовый платеж по полученному счету на сумму 30000 рублей.
Дебет 51
Кредит 62 субсчет "Расчеты по авансам полученным" - 30000руб.
Дебет 62 субсчет "Расчеты по авансам полученным"
Кредит 68 - 4576,27 руб. (30000 руб.*18%/118%) - начислен НДС с полученного аванса.
07.12.08г. после отгрузки товара и получения его покупателем в счет
окончательных расчетов, ОАО "Стройкомплект" перечислил 10000 рублей на расчетный счет:
Дебет 51
Кредит 62 - 10000 руб.
и внес 5000 рублей в кассу организации:
Дебет 50
Кредит 62 - 5000 руб.
Организация произвела зачет ранее перечисленного аванса
Дебет 62 субсчет "Расчеты по авансам полученным"
Кредит 62 - 30000 руб.
и восстановила сумму НДС, начисленную ранее в бюджет
Дебет 68
Кредит 62 субсчет "Расчеты по авансам полученным - 4576,27 руб.
15.12.08г. ЗАО "Агропродмир" в счет погашения задолженности за отгруженную продукцию передал предприятию финансовый вексель (беспроцентный) на сумму 100000 рублей.
Дебет 58
Кредит 62 - 100000 руб.
Вексель был погашен в банке на следующий день на всю сумму.
Дебет 51
Кредит 58 - 100000 руб.
В работе предприятия встречаются ситуации, когда отгрузка производится одному покупателю (юридическому лицу), а оплату за него производит другое лицо. В этом случае на платежном поручении указывается "оплата за". В связи с учетом данного вида расчетов на предприятии существует вероятность возникновения различного рода ошибок.
Когда ООО "Современная кровля" производит покупателю отгрузку товаров (продукции), то после того, как к покупателю перешло право собственности на них, в учете ООО "Современная кровля" делается проводка по дебету счета 62:
Дебет 62
Кредит 90-1отражена задолженность покупателя за отгруженные товары (продукцию).
Задолженность покупателя (заказчика) ООО "Современная кровля" отражается независимо от того, получило ли общество от него деньги за проданные товары (выполненные работы, оказанные услуги) или нет.
При поступлении от покупателя (заказчика) денежных средств или имущества в оплату задолженности в учете ООО "Современная кровля" делает проводку по кредиту счета 62:
Дебет 50 (51, 52, 10,.) поступили средства от покупателя
Кредит 62 в оплату продукции, товаров, работ, услуг.
Принципиальная схема документооборота по учету расчетов с покупателями и заказчиками, принятая на ООО "Современная кровля", представлена на рис.2.4.
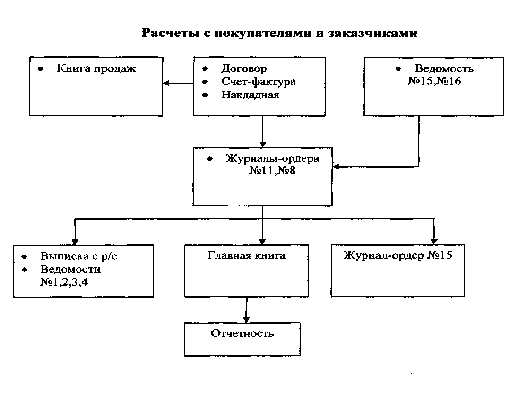
Рис.2.4 Схема документооборота с покупателями и заказчиками, применяемая в ООО "Современная Кровля"
Если с момента возникновения задолженности покупателя (заказчика) прошло три года (то есть истек срок исковой давности) и задолженность не погашена, ООО "Современная кровля" ее списывает.
При списании задолженности, по которой истек срок исковой давности, бухгалтер делает записи:
Дебет 91-2 списана задолженность покупателя (заказчика) в связи
Кредит 62 с истечением срока исковой давности.
Списанная задолженность учитывается в учете на забалансовом счете 007 "Списанная в убыток задолженность неплатежеспособных дебиторов" в течение пяти лет.
Списание дебиторской задолженности при расчете НДС признается оплатой продукции (товаров) покупателем.
В аналогичном порядке списывается задолженность, нереальная для взыскания (например, задолженность ликвидированной организации):
Дебет 91-2списана задолженность, нереальная для взыскания.
Кредит 62
Однако такая задолженность на забалансовом счете 007 не отражается.
Если покупатель (заказчик) не погасил свою задолженность в срок, установленный договором, то по такой задолженности ООО "Современная кровля" вправе создать резерв сомнительных долгов (это закреплено в учетной политике предприятия). Тогда списание задолженности с истекшим сроком исковой давности или нереальной для взыскания, по которой ранее был создан резерв, отражается проводкой:
Дебет 63
Кредит 62 - 11200 руб.
В резерв по сомнительным долгам включают и сумму НДС, которую должен заплатить покупатель (заказчик).
Если в счет предстоящей поставки материальных ценностей (выполнения работ, оказания услуг) ООО "Современная кровля" получает от покупателей (заказчиков) аванс, то получение аванса отражается хозяйственной операцией, а в бухгалтерии формируют счет - фактуру на полученный аванс (Приложение 1).
ООО "Современная кровля" получило от ЗАО "Торговый дом Поволжье" аванс в сумме 118000 руб. Аванс был получен в счет предстоящей поставки товаров, облагаемых НДС по ставке 18%.
Операция оформлена следующей бухгалтерской записью:
в день получения аванса:
Дебет 51
Кредит 62 субсчет "Расчеты по авансам полученным" - 118000 руб. - на расчетный счет получен аванс;
Дебет 62 субсчет "Расчеты по авансам полученным"
Кредит 68 субсчет "Расчеты по НДС" - 18000 руб. (118000 руб. * 18% / 118%) - начислен НДС с полученного аванса;
в день отражения выручки от продажи начисленную сумму НДС, с ранее полученного аванса, предприятие должно восстановить, и при этом выставить накладную по форме ТОРГ-12 (Приложение 2) и счет - фактуру (Приложение 3).
Дебет 68 субсчет "Расчеты по НДС"
Кредит 62 субсчет "Расчеты по авансам полученным" - 18000 руб. - восстановлен НДС, начисленный с аванса;
Дебет 62
Кредит 90-1 - 118000 руб. - отражена выручка от продажи товаров;
Сумму, ранее учтенную в качестве аванса, следует отразить непосредственно на счете 62:
Дебет 62 субсчет "Расчеты по авансам полученным"
Кредит 62 - 118000 руб. - зачтен аванс, ранее полученный от покупателя;
Дебет 90-3
Кредит 68 субсчет "Расчеты по НДС" - 18000 руб. - начислен НДС к уплате в бюджет.
Если покупатель является одновременно и поставщиком товаров (работ, услуг) для предприятия, то ООО "Современная кровля" вправе произвести взаимозачет задолженностей.
В ноябре 2008 года ООО "Современная кровля" продало ЗАО "Гидравлика" партию товаров на сумму 48000 руб. (в том числе НДС - 7322,03 руб.) по договору № 33/05-11 (Приложение 4). Себестоимость партии товаров - 30000 руб.
Операция оформлена следующей бухгалтерской записью:
Дебет 62
Кредит 90-1 - 48000 руб. - отражена выручка от продажи товаров и задолженность ЗАО "Гидравлика" за проданные товары;
Дебет 90-2
Кредит 41 - 30000 руб. - списана себестоимость проданных товаров;
Дебет 90-3
Кредит 68 субсчет "Расчеты по НДС" - 7322,03 руб. - начислен НДС к уплате в бюджет.
В конце месяца в ООО "Современная кровля" сделана проводка:
Дебет 90-9
Кредит 99 - 10000 руб. (48000 - 30000 - 7322,03) - отражена прибыль отчетного месяца.
В декабре 2008 года ООО "Современная кровля" получило от ЗАО "Гидравлика" по договору 44/06-12 (Приложение 5) партию материалов. Стоимость партии материалов - 48000 руб. (в том числе НДС - 7322,03 руб.).
При оприходовании материалов сделаны проводки:
Дебет 10
Кредит 60 - 40677,97 руб. (48000 - 7322,03) - оприходованы поступившие от ЗАО "Гидравлика" материалы;
Дебет 19
Кредит 60 - 7322,03 руб. - учтен НДС.
К этому моменту оплата от ЗАО "Гидравлика" по договору № 33/05-11 не поступила. ООО "Современная кровля" материалы, полученные по договору № 44/06-12, не оплатило.
Таким образом, задолженность ЗАО "Гидравлика" перед ООО "Современная кровля" по договору № 33/05-11 составила 48000 руб. (в том числе НДС - 7322,03 руб.). Задолженность ООО "Современная кровля" перед ЗАО "Гидравлика" по договору № 44/06-12 также составила 48000 руб. (в том числе НДС - 7322,03 руб.).
ООО "Современная кровля" предложило ЗАО "Гидравлика" произвести зачет встречных однородных требований.
Для проведения взаимозачета на первом этапе составляется акт сверки расчетов. Поскольку его форма нормативно-правовыми актами по бухгалтерскому учету не установлена, на ООО "Современная кровля" он составляется в произвольной форме.
Акт составляют по каждому дебитору и кредитору в 2 экземплярах:
первый экземпляр остается в бухгалтерии ООО "Современная кровля";
второй экземпляр направляют в организацию, с которой производилась сверка.
Акт хранится в архиве 5 лет. Образец подобного акта представлен в (Приложении 6).
После составления акта сверки взаиморасчетов на следующем этапе ООО "Современная кровля" направило в адрес ЗАО "Гидравлика" заявление о проведении взаимозачета, которое представлено в (Приложении 7).
ЗАО "Гидравлика" подтвердило, что заявление о проведении взаимозачета организацией получено.
В ООО "Современная кровля" сделаны проводки:
Дебет 60
Кредит 62 - 48000 руб. - произведен зачет встречных однородных требований;
Дебет 68 субсчет "Расчеты по НДС"
Кредит 19 - 7322,03 руб. - произведен налоговый вычет.
Рассмотрим далее порядок инвентаризации расчетов с покупателями и заказчиками (расчетов по дебиторской задолженности), принятый в ООО "Современная кровля".
При проведении инвентаризации расчетов необходимо также руководствоваться Положением по ведению бухгалтерского учета, Методическими указаниями по инвентаризации имущества и финансовых обязательств, утвержденными приказом Минфина РФ от 13.06.1995г. № 49.
Инвентаризация расчетов с покупателями и заказчиками заключается в проверке правильности отражения сумм, числящихся на счетах бухгалтерского учета и их реальности.
При проверке расчетов следует установить:
правильность отражения сумм дебиторской задолженности, включая суммы дебиторской задолженности, по которым сроки исковой давности истекли;
имеется ли равенство остатков (дебетовых и кредитовых раздельно) по счетам расчетов по балансу, остаткам в оборотных ведомостях (карточках аналитического учета), а также законность и хозяйственную целесообразность совершенной операции;
правильность числящихся в бухгалтерском учете сумм задолженности по недостачам и хищениям.
Инвентаризация расчетов с покупателями и заказчиками осуществляется на ООО "Современная кровля" посредством составления актов сверок, основное назначение которых подтверждение правильности осуществляемых расчетов между сторонами заключенного договора.
Акт сверки должен содержать данные, необходимые для обоснования суммы задолженности:
номера и даты выписки первичных учетных документов, подтверждающих стоимость отгрузки (счета, счета-фактуры, накладные, акты выполненных работ и др.);
номера и даты выписки расчетных документов, подтверждающих сумму оплаты (платежные поручения и др.);
номера и даты других документов, подтверждающих погашение задолженности (акты о взаимозачетах и др.);
суммы неустойки, рассчитанные исходя из условий договора, при нарушении установленных сроков оплаты.
Поскольку для акта сверки не существует нормативно утвержденной формы, бухгалтерские и финансовые службы предприятий-продавцов как правило пользуются для этих целей самостоятельно разработанными формами.
Помимо случаев плановой инвентаризации, которые указаны в ч.2 ст.12 Закона "О бухгалтерском учете" (перед составлением годовой бухгалтерской отчетности; при смене материально ответственных лиц; при выявлении фактов хищения, злоупотребления или порчи имущества; в случае стихийного бедствия, пожара или других чрезвычайных ситуаций, вызванных экстремальными условиями и т.д.), руководством ООО "Современная кровля" может быть принято оформленное приказом решение о проведении внеплановой инвентаризации состояния расчетов предприятия (что предусмотрено положениями учетной политики организации).
Существенной особенностью, на которой следует дополнительно остановиться, является возможность принятия руководством ООО "Современная кровля" решения о реализации выявленной в процессе инвентаризации сомнительной или нереальной для взыскания (с точки зрения предприятия) задолженности.
Передача третьему лицу прав на взыскание сомнительной задолженности с юридической точки зрения оформляется договором цессии. Суть договора сводится к следующему: в соответствии со статьей 382 ГК РФ право (требование), принадлежащее организации на основании обязательства, может быть передано им другому лицу по сделке (уступка требования).
Таким образом, дебиторская задолженность организации может быть реализована на законных основаниях. При этом для перехода к другому лицу прав кредитора не требуется согласия должника, если иное не предусмотрено законом или договором. В свою очередь следует учитывать, что если должник не был письменно уведомлен о состоявшемся переходе прав кредитора к другому лицу, новый кредитор несет риск вызванных этим для него неблагоприятных последствий. Необходимо также отметить, что в порядке уступки прав требования нельзя передать часть требования по обязательству (статья 384 ГК РФ).
В бухгалтерском учете реализация дебиторской задолженности оформляется с использованием счета 91 "Прочие доходы и расходы".
Рассмотрим вышесказанное на примере из учетной практики ООО "Современная кровля". ООО "Современная кровля" продало покупателю партию товара. Цена товара согласно договору - 118000 руб. (в том числе НДС - 18000 руб.). Себестоимость товара - 60000 руб. ООО "Современная кровля" определяет выручку для целей налогообложения по отгрузке.
Бухгалтерия сделала проводки:
Дебет 62
Кредит 90-1 - 118000 руб. - отражены выручка от продажи товара и сумма задолженности покупателя;
Дебет 90-3
Кредит 68 субсчет "Расчеты по НДС" - 18000 руб. - начислен НДС к уплате в бюджет;
Дебет 90-2
Кредит 41 - 60000 руб. - списана себестоимость проданного товара;
Дебет 90-9
Кредит 99 - 40000 руб. (118000 - 18000 - 60000) - отражена прибыль от продажи.
В срок, установленный договором, покупатель товар не оплатил. ООО "Современная кровля" приняло решение переуступить (продать) задолженность другой организации. Задолженность была продана за 90000 руб.
В ООО "Современная кровля" операция оформлена следующей записью:
Дебет 91-2
Кредит 62 - 118000 руб. - списана проданная задолженность;
Дебет 51
Кредит 91-1 - 90000 руб. - поступили денежные средства в оплату задолженности.
В конце месяца бухгалтерией ООО "Современная кровля" сделана проводка:
Дебет 99
Кредит 91-9 - 28000 руб. (90000 - 118000) - отражен убыток от продажи задолженности.
В связи с тем, что ООО "Современная Кровля" переуступила (продала) задолженность другой организации за меньшую сумму, ей необходимо отразить разницу, т.е. в данном случае убыток. Но при исчислении налогооблагаемой прибыли он не учитывается.
Глава 3. Анализ расчетов ООО "Современная кровля" с покупателями и заказчиками
3.1 Анализ динамики и состояния дебиторской задолженности
Анализ расчетов ООО "Современная кровля" с дебиторами целесообразно начать с оценки доли дебиторской задолженности (по состоянию на 01.01.08) в общем объеме оборотных средств.
Удз= (3.1)
Где ДЗ - дебиторская задолженность
СО - оборотные средства.
Показатель характеризует структуру оборотных средств. Чем выше этот показатель, тем менее мобильна структура имущества организации.
Удз0 = 52044/74998*100%= 69.4% (предыдущий год)
Удз1 =93069/124423*100%= 74.8% (отчетный год)
Итак, доля дебиторской задолженности в общем объеме оборотных средств за год возросла на 5,4%. Кроме того, заметно, что дебиторская задолженность составляет больше половины оборотных средств.
Анализ структуры и динамики дебиторской задолженности на ООО "Современная кровля" представлен в таблице 3.1.
Таблица 3.1. Структура состояния дебиторской задолженности ООО "Современная Кровля"
|
Дебиторская задолженность |
Абсолютные величины |
Удельный вес в общей сумме активов |
Изменения |
|||
| На 01.01.07 | На 01.01.08 | На 01.01.07 |
На 01.01.08 |
+/- | % | |
|
1. Покупатели и заказчики |
48960 | 88451 | 94 | 95 | +39491 | +1 |
| 2. Прочие дебиторы | 3084 | 4618 | 6 | 5 | +1534 | -1 |
| 3. Общая величина | 52044 | 93069 |
100% |
100% |
+41025 |
- |
Мы видим, за отчетный период на предприятии произошло увеличение размера дебиторской задолженности на 41025 тыс.руб. Увеличелась задолженность покупателей и заказчиков на 1% и к концу периода составила 95%. Удельный вес прочих дебиторов уменьшился на 1% и составил 5% на конец отчетного периода.
Далее проанализируем оборачиваемость дебиторской задолженности. Основная цель анализа - поиски ее ускорения. Задачи анализа оборачиваемости дебиторской задолженности состоят в выявлении размеров и оценке динамики неоправданной задолженности, причин ее возникновения или роста. Для оценки оборачиваемости дебиторской задолженности используем следующие показатели:
1. Оборачиваемость дебиторской задолженности.
Кдз =
 (3.2)
гдеVp - выручка от продаж, руб. ДЗ - дебиторская задолженность.
Коэффициент оборачиваемости дебиторской задолженности показывает расширение или снижение коммерческого кредита, предоставленного организацией.
2. Период погашения дебиторской задолженности.
Дпдз =
 (дни) (3.3)
Где Кдз - оборачиваемость дебиторской задолженности
Показатель характеризует сложившийся за период срок расчетов покупателей. Чем продолжительнее период, тем выше риск ее непогашения.
Расчет показателей, характеризующих оборачиваемость дебиторской задолженности ООО "Современная кровля", приведен в таблице 3.2.
Таблица 3.2.
Оборачиваемость дебиторской задолженности на предприятии.
|
Показатели |
На 01.01.07. | На 01.01.08. |
Изменения |
|
1. Дебиторская задолженность, тыс.руб. |
52044 | 93069 | +41025 |
| 2.Выручка от продаж, тыс.руб. | 132926 | 198758 | +65832 |
| 3. Оборачиваемость дебиторской задолженности, раз | 2,55 | 2.14 | -0.41 |
| 4.Период погашения дебиторской задолженности, дни | 141 | 168 | +27 |
| 5. Отношение средней величины дебиторской задолженности к выручке от реализации, % | 39 | 46 | +7 |
Из таблицы 3.2 видно, что за отчетный период состояние расчетов с покупателями ухудшилось. Коэффициент оборачиваемости дебиторской задолженности показал снижение коммерческого кредита, предоставляемого организацией. На 27 дней увеличился средний срок погашения дебиторской задолженности, который на конец отчетного периода составляет 168 дней.
Влияние изменения периода оборачиваемости и однодневной реализации на изменение дебиторской задолженности проанализируем при помощи метода цепных подстановок.
ДЗ= (3.4)
ДЗ0= (3.5)
ДЗ1= (3.6)
где t - оборачиваемость дебиторской задолженности
t0-оборачиваемость дебиторской задолженности (предыдущий год)
t1 - оборачиваемость дебиторской задолженности (отчетный год)
V - выручка от продаж
V0 - выручка от продаж (предыдущий год)
V1 - выручка от продаж (отчетный год)
Δ ДЗ= ДЗ1 - ДЗ0
гдеДЗ0 - дебиторская задолженность (предыдущий год)
ДЗ1 - дебиторская задолженность (отчетный год)
ДЗ0=2.55*13226/360=941.6, ДЗ1=2.14*198758/360=1181.5
Δ ДЗ = 1181,5 - 941,6= +239.9 тыс. руб.
1. Влияние изменения однодневного объема продаж на изменение дебиторской задолженности
ДЗv = V1/360-V0/360*t0=466.1 руб.
2. Влияние изменения продолжительности оборота дебиторской задолженности на изменение дебиторской задолженности.
ДЗt = (t1-t0) V1/360=-226.2 руб.
Из расчета видим, что дебиторская задолженность за отчетный период возросла и стала равной 239.9 тыс. руб. Изменение однодневного объема продаж привело к увеличению дебиторской задолженности на 466.1 тыс. руб. Изменение продолжительности оборота дебиторской задолженности привело к уменьшению дебиторской задолженности на 226.2 тыс.руб.
3.2 Компьютеризация расчетов с покупателями и заказчиками
Новый подход к организации бухгалтерского учета при комплексной его механизации в условиях использования электронно-вычислительных машин (ЭВМ) выявил новые формы бухгалтерского учета - автоматизированные.
В основу комплексной механизации (автоматизации) бухгалтерского учета заложен принцип непрерывности обработки учетной информации на вычислительной установке при полном охвате механизацией всех учетных операций.
Основным элементом комплексной механизации бухгалтерского учета является разработка и использование единой номенклатуры кодов, которые удовлетворили бы потребности всех звеньев учетной работы. Эти коды обеспечивают прохождение потока информации от первичного документа до машинограмм, т.е. учетных регистров.
Важное значение придается разработке и правильному применению кодов синтетических счетов и объектов их аналитического учета. Как правило, коды содержат семь знаков. Первые 2 знака кода означают номер синтетического счета в соответствии с планом счетов бухгалтерского учета. Третий знак означает субсчет или другой высший групповой знак аналитического учета и код аналитического учета первого порядка. Четвертый, пятый, шестой и седьмой знаки детализируют объекты аналитического учета.
Создание и внедрение в практику учета ЭВМ привело к разработке новой формы бухгалтерского учета - таблично-автоматизированной. При этой форме осуществляется полной автоматизации сбора, передачи, систематизации и обработки информации.
При таблично-автоматизированной форме бухгалтерского учета на основе одновременного введения и многоразового использования первичной информации, а также программное группирование дебетовых и кредитовых оборотов по счетам на основе метода двойной записи; проводится автоматизация логических операций бухгалтерского учета; решаются задачи бухгалтерского учета в двух режимах - регламентом и запрашиваемым; выходную информацию получают в виде печатных регистров, видеограмм, а также существует возможность расшифровки результативных показателей по запросам пользователей.
Автоматизация повышает не только качество учета, но и качество бизнеса предприятия. Поэтому выбор средств автоматизации осуществляется заинтересованными специалистами - бухгалтером и руководителем предприятия.
Для проведения учета, контроля и аудита расчетов с организациями и предприятиями в главном меню предусмотрен режим "Учет расчетных операций". Данная задача предназначена для расчетов с разными дебиторами и кредиторами.
При выборе функции "Лицевой счет" на экран выводится информация по каждому отдельному объекту расчетов, т.е. по предприятию, организации.
Бухгалтер анализирует каждый объект, проверяет достоверность данных и дает предложение по выявленным недостачам.
Для обобщения информации в целом по предприятию, на АРМБ формируется "Ведомость расчетов по счету 36" По данным этой ведомости бухгалтер определяет состояние расчетов на определенную дату по каждому объекту и в разрезе аналитического учета.
На предприятии ООО "Современная кровля" используется специально разработанная программа для ведения бухгалтерского учета.
Аналитический учет организован следующим образом. Аналитика по счету в целом ведется по покупателям и заказчикам (субконто "Контрагенты") и основанию расчетов (субконто "Договоры"). Каждый покупатель (заказчик) - элемент справочника "Контрагенты". Каждое основание расчетов - элемент справочника "Договоры".
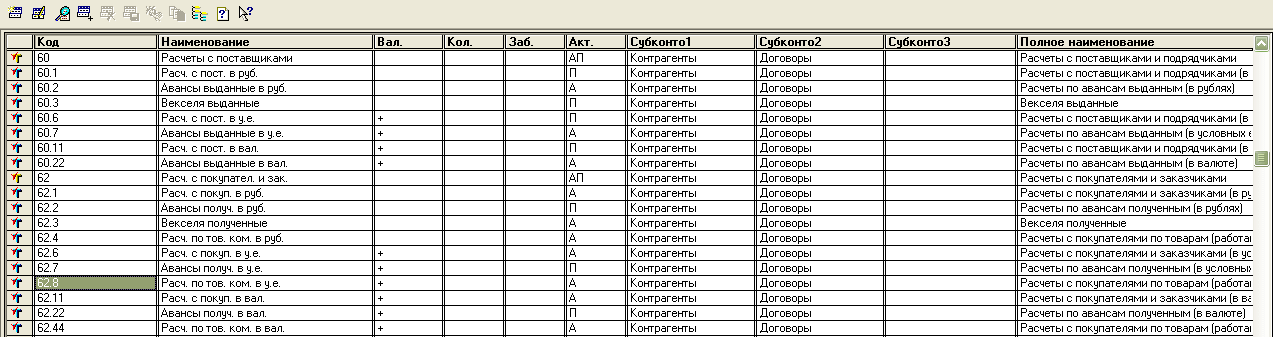
Рис.3.5 Организация аналитического учета в 1С 7.7
Такая настройка плана счетов типовой конфигурации полностью соответствует требованиям Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организации. Разделение задолженности на краткосрочную и долгосрочную осуществляется в справочнике "Договоры".
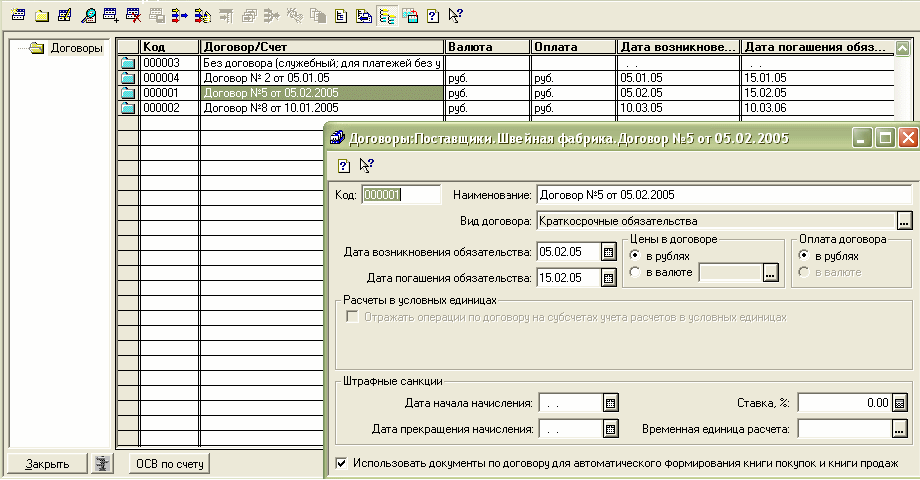
Рис.3.6 Организация аналитического учета по договорам в 1С 7.7
В данном справочнике хранится информация о счетах на оплату, выставленных контрагенту, счетах на оплату, полученных от контрагента и договорах длительного действия с контрагентом. Реквизиты "Дата возникновения обязательства" и "Дата погашения обязательства" используются для разделения задолженности на долгосрочную, краткосрочную и просроченную задолженность при составлении регламентированной отчетности. Вид договора указывается для того, чтобы в специализированных отчетах можно было сгруппировать информацию о расчетах с контрагентами по видам.
Регистрами синтетического и аналитического учета при организации работы в 1С могут быть: журналы ордера (в том числе и по субконто) по счетам 62,76 и т.п., карточки счетов и субконто, оборотно-сальдовые ведомости и т.д., сформированные с различной степенью детализации.
Настроенность системы направлена не только на специфику данного предприятия, но и на возможные изменения в законодательстве.
Для бухгалтерии переход к рыночным отношениям означает повышение требований к объему, качеству и оперативности работы. Повышаются требования к автоматизированным системам (это и возможность предоставления данных для финансового анализа, и расширения возможностей бухгалтерского делопроизводства и документооборота, и системы сводного учета и отчетности для многопрофильных объединений, а также системы, позволяющей автоматизировать финансово - хозяйственную деятельность и планирование.
"1С: Бухгалтерия" - это универсальная бухгалтерская программа, которая работает в двух основных режимах - режиме ведения бухгалтерского учета и режиме конфигуратора.
3.3 Основные направления совершенствования учета расчетов с покупателями и заказчиками и управления дебиторской задолженностью предприятия
Среди выявленных слабых сторон в организации учета расчетов с покупателями и заказчиками в ООО "Современная кровля" можно отметить следующие:
Ослабленный контроль за деятельностью бухгалтерии со стороны руководства предприятия.
Несвоевременное выставление счетов фактур покупателю (должен быть выставлен в течение 5 дней с момента отгрузки товара).
Недостаточность контроля со стороны, как главного бухгалтера предприятия, так и руководителя, приводящая к ошибкам зачисления поступивших средств и путанице при платежах третьих лиц.
Несвоевременно проводится инвентаризация расчетов, хотя это и предусмотрено учетной политикой предприятия, что не способствует своевременному выявлению просроченной задолженности и принятию мер к ее погашению.
Невыполнение правила проверки документов (сводных, платежных, отчетности и др.), подготавливаемых бухгалтерией, самими работниками бухгалтерии, т.е. после составления документа одним работником бухгалтерии другой не проверяет полностью этот документ.
Несвоевременно предоставляется в бухгалтерию документация со стороны отдела продаж, что способствует росту числа ошибок в учете.
На основании проведенного анализа и выявленных недостатков, можно определить следующие направления совершенствования учета расчетов с покупателями и заказчиками:
1. Обязательная внутренняя проверка документов. При которой качество подготовки и достоверность документов значительно возрастает. Кроме того, при этом повышается взаимозаменяемость работников бухгалтерии и значительно сокращается время на последующее исправление недостатков, которые могут быть выявлены сторонними проверяющими в уже представленных им отчетных документах.
2. Большое значение для устранения недостатков в учете ООО "Современная Кровля" имеет правильная организация внутреннего документооборота, который должен устанавливаться приказом руководителя. Для этого необходимо четко и наглядно наладить учет поступления в бухгалтерию документов.
3. Создание комиссии по работе с дебиторской задолженностью, в обязанности которой будет входить проведение регулярных сверок расчетов с покупателями.
4.Производить анализ дебиторской и кредиторской задолженности по каждому поставщику и покупателю, а также по срокам образования задолженности или сроках их возможного погашения, что позволит своевременно выявлять просроченную задолженность и принять меры к ее взысканию.
5. Следить постоянно за соотношением дебиторской и кредиторской задолженности, потому что преобладание дебиторской задолженности создаст угрозу финансовой устойчивости предприятия и сделает необходимым привлечение дополнительных источников финансирования, а превышение кредиторской задолженности над дебиторской может привести к неплатежеспособности предприятия.
6. Организовать систему аналитического учета дебиторской задолженности не только по срокам, но и по размерам, местонахождению юридических лиц, физических лиц и предлагаемых условий оплаты.
Вышеизложенное будет способствовать совершенствованию организации расчетов, снижению дебиторской задолженности и укреплению финансового состояния ООО "Современная кровля".
Заключение
Выпускная квалификационная работа на тему "Бухгалтерский учет расчетов с покупателями и заказчиками" построена по материалам ООО "Современная кровля". На примере этого предприятия исследован порядок ведения бухгалтерского учета расчетов за товары и услуги с покупателями и заказчиками. В результате проведенной работы установлено, что бухгалтерский учет ООО "Современная кровля" ведется согласно Закона "О бухгалтерском учете", учетной политике, принятой на предприятии, Положению о бухгалтерском учете и отчетности, инструктивным материалам. На данном предприятии применяется компьютеризированный учет в бухгалтерской программе 1С Предприятие 7.7.
Данный участок учёта был выбран в связи с тем, что полнота, своевременность и достоверность отражения расчетов является одним из оценочных показателей, определяющих качество работы предприятия. По ходу выпускной квалификационной работы произведено изучение порядка ведения расчетов с покупателями и заказчиками на конкретном предприятии, рассмотрение различных аспектов, касающихся данного раздела учета.
В соответствии с теоретическими исследованиями, проведенными в первой главе, расчеты с дебиторами и кредиторами отражаются каждой стороной в своей бухгалтерской отчетности в суммах, вытекающих из бухгалтерских записей и признаваемых ею правильными. По полученным займам и кредитам задолженность показывается с учетом причитающихся на конец отчетного периода к уплате процентов.
Дебиторская задолженность, по которой срок исковой давности истек, другие долги, нереальные для взыскания, списываются по каждому обязательству на основании данных проведенной инвентаризации, письменного обоснования и