Анализ и учет затрат на оплату труда
Для облегчения учета расчетов по оплате труда можно предложить предприятию автоматизировать учет, путем использования более совершенной версии программы «1С: Зарплата и Управление Персоналом 8.0».
Программа «1С: Зарплата и Управление Персоналом 8.0» предназначена для комплексной автоматизации расчета заработной платы и реализации кадровой политики. Это прикладное решение нового поколения, в котором учтены как требования законодательства, так и реальная практика работы предприятий, а также перспективные мировые тенденции развития подходов к мотивации и управлению персоналом.
Прикладное решение может успешно применяться в службах управления персоналом и бухгалтерии ОАО ИПК «Ульяновский дом печати», а также в других подразделениях, заинтересованных в эффективной организации работы сотрудников. С помощью решения автоматизируются следующие направления управленческой и учетной деятельности:
планирование потребностей в персонале;
решение задач обеспечения бизнеса кадрами — подбор, анкетирование и оценка;
управление компетенциями, обучением, аттестациями работников;
управление финансовой мотивацией персонала;
эффективное планирование занятости персонала;
учет кадров и анализ кадрового состава;
начисление и выплата заработной платы;
исчисление регламентированных законодательством налогов и взносов с фонда оплаты труда;
отражение начисленной зарплаты и налогов в затратах предприятия.
Преимущества по сравнению с программой «1С: Зарплата и Кадры 7.7».
В программе «1С: Зарплата и Управление Персоналом 8.0» реализована возможность ведения учета нескольких организаций в единой информационной базе. Организации могут использовать общие списки физических лиц, классификаторы аналитической информации и т.д. При этом каждая организация может вести учет по общей или упрощенной системе налогообложения в рамках одной и той же информационной базы.
Реализовано ведение не только регламентированного учета начислений, но и управленческого учета заработной платы со всем многообразием стимулирующих надбавок и бонусов, характерных для ОАО ИПК «Ульяновский дом печати», а также возможность описывать дополнительные начисления со всеми реализованными в конфигурации алгоритмами расчета, в частности, можно описать любое количество дополнительных отпусков с различным отражением в учете.
«1С: Зарплата и Управление Персоналом 8.0» содержит усовершенствованный механизм учета использования рабочего времени с поддержкой корректировки отработанного времени вручную, почасовых невыходов, графиков сокращенного рабочего времени.
Реализованы не только инструменты учета кадров, но и инструментарий управления персоналом: аттестациями, обучением, занятостью, включая планирование отпусков, набор кадров, включая менеджер контактов, и другие возможности.
Реализована мощная подсистема кадровой аналитической отчетности, включающая отчеты по произвольным спискам работников, движению работников и наглядные диаграммы отпусков, полноценный воинский учет с формированием необходимой отчетности. Реализованы все унифицированные формы по учету труда, включая формы Т-7, Т-10, Т-10а, Т-54.
2.4 Учет расчетов с государственными внебюджетными фондами
Суммы отчислений в Пенсионный фонд РФ, фонд обязательного медицинского страхования, фонд социального страхования отражаются в корреспонденции с кредитом счета 69 по соответствующим субсчетам и по дебету счет 20 «Основное производство».
Заработная плата является объектом обложения ЕСН, а также включается в базу для начисления страховых взносов на обязательное пенсионное страхование, страховые взносы на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний.
Уплата ЕСН, страховых взносов на обязательное пенсионное страхование, взносов на обязательное страхование от несчастных случаев на производстве и профессиональных заболеваний с выплат за первую половину месяца также законодательно не установлена.
Согласно ст. 236 НК РФ объектом налогообложения по ЕСН признаются выплаты и иные вознаграждения, начисляемые ОАО ИПК «Ульяновский дом печати» в пользу физических лиц по трудовым и гражданско-правовым договорам, предметом которых является выполнение работ, оказание услуг.
Таблица 3
Расчет отчислений в
фонд социального страхования Российской Федерации
| № п/п | ФИО | Налогооблагаемая сумма | Порядок расчета | Сумма |
| 1 | Максимова | 15000 | (15000*2,9)/100 | 435,00 |
| 2 | Самойлова | 17160 | (17160*2,9)/100 | 497,64 |
| 3 | Аюпова | 9545 | (9545*2,9)/100 | 276,81 |
| 4 | Сидорова | 9736 | (9736*2,9)/100 | 282,34 |
| 5 | Гаврилов | 10182 | (10182*2,9)/100 | 295,28 |
| 6 | Юдашкин | 8182 | (8182*2,9)/100 | 237,28 |
| 7 | Овец | 9000 | (9000*2,9)/100 | 261,00 |
| 8 | Иванов | 7364 | (7364*2,9)/100 | 213,56 |
| 9 | Яковлев | 9465 | (9465*2,9)/100 | 274,49 |
|
Всего |
104607,64 | (104607,64*2,9)/100 | 3033,62 |
Таблица 4
Расчет отчислений в пенсионный фонд Российской Федерации
| № п/п | ФИО | Налогооблагаемая сумма | Порядок расчета | Сумма |
| 1 | 2 | 3 | 4 | 5 |
| 1 | Максимова | 15000 | (15000*20)/100 | 3000,00 |
| 2 | Самойлова | 17160 | (17160*20)/100 | 3432,00 |
| 3 | Аюпова | 9545 | (9545*20)/100 | 1909,00 |
| 4 | Сидорова | 9736 | (9736*20)/100 | 1947,20 |
| 5 | Гаврилов | 10182 | (10182*20)/100 | 2036,40 |
| 6 | Юдашкин | 8182 | (8182*20)/100 | 1636,40 |
| 7 | Овец | 9000 | (9000*20)/100 | 1800,00 |
| 8 | Иванов | 7364 | (7364*20)/100 | 1472,80 |
| 9 | Яковлев | 9465 | (9465*20)/100 | 1893,00 |
| 10 | Антонов | 6273 | (6273*20)/100 | 1254,60 |
|
Всего |
104607,64 | (104607,64*20)/100 | 20381,40 |
Таблица 5
Расчет отчислений в федеральный фонд обязательного медицинского страхования Российской Федерации
| № п/п | ФИО | Налогооблагаемая сумма | Порядок расчета | Сумма |
| 1 | Максимова | 15000 | (15000*1,1)/100 | 165,00 |
| 2 | Самойлова | 17160 | (17160*1,1)/100 | 188,76 |
| 3 | Аюпова | 9545 | (9545*1,1)/100 | 105,00 |
| 4 | Сидорова | 9736 | (9736*1,1)/100 | 107,10 |
| 5 | Гаврилов | 10182 | (10182*1,1)/100 | 112,00 |
| 6 | Юдашкин | 8182 | (8182*1,1)/100 | 90,00 |
| 7 | Овец | 9000 | (9000*1,1)/100 | 99,00 |
| 8 | Иванов | 7364 | (7364*1,1)/100 | 81,00 |
| 9 | Яковлев | 9465 | (9465*1,1)/100 | 104,12 |
| 10 | Антонов | 6273 | (6273*1,1)/100 | 69,00 |
|
Всего |
104607,64 | (104607,64*1,1)/100 | 1150,68 |
Таблица 6
Расчет отчислений в территориальный фонд обязательного медицинского страхования Российской Федерации
| № п/п | ФИО | Налогооблагаемая сумма | Порядок расчета | Сумма |
| 1 | Максимова | 15000 | (15000*2)/100 | 300,00 |
| 2 | Самойлова | 17160 | (17160*2)/100 | 343,20 |
| 3 | Аюпова | 9545 | (9545*2)/100 | 190,90 |
| 4 | Сидорова | 9736 | (9736*2)/100 | 194,72 |
| 5 | Гаврилов | 10182 | (10182*2)/100 | 203,64 |
| 6 | Юдашкин | 8182 | (8182*2)/100 | 163,64 |
| 7 | Овец | 9000 | (9000*2)/100 | 180,00 |
| 8 | Иванов | 7364 | (7364*2)/100 | 147,28 |
| 9 | Яковлев | 9465 | (9465*2)/100 | 189,30 |
| 10 | Антонов | 6273 | (6273*2)/100 | 125,46 |
|
Всего |
104607,64 | (104607,64*2)/100 | 2038,14 |
Таблица 7
Расчет страхового взноса на обязательное социальное страхование от несчастных случаев на производстве с суммы заработной платы работника Российской Федерации
| № п/п | ФИО | Налогооблагаемая сумма | Порядок расчета | Сумма |
| 1 | Максимова | 15000 | (15000*0,2)/100 | 30,00 |
| 2 | Самойлова | 17160 | (17160*0,2)/100 | 34,32 |
| 3 | Аюпова | 9545 | (9545*0,2)/100 | 19,09 |
| 4 | Сидорова | 9736 | (9736*0,2)/100 | 19,47 |
| 5 | Гаврилов | 10182 | (10182*0,2)/100 | 20,36 |
| 6 | Юдашкин | 8182 | (8182*0,2)/100 | 16,36 |
| 7 | Овец | 9000 | (9000*0,2)/100 | 18,00 |
| 8 | Иванов | 7364 | (7364*0,2)/100 | 14,73 |
| 9 | Яковлев | 9465 | (9465*0,2)/100 | 18,93 |
| 10 | Антонов | 6273 | (6273*0,2)/100 | 12,55 |
|
Всего |
104607,64 | (104607,64*0,2)/100 | 203,81 |
Таблица 8
Основные бухгалтерские проводки по учету начисления отчислений от оплаты труда в ОАО ИПК «Ульяновский дом печати» за апрель 2008 г.
| Содержание операции | Корреспондирующие счета | Сумма, руб. | |
| Дебет | Кредит | ||
| Начислены отчисления в фонд социального страхования Российской Федерации | 20 | 69/1 | 3261,02 |
| Начислены отчисления в пенсионный фонд Российской Федерации | 20 | 69/2 | 20381,40 |
| Начислены отчисления в федеральный фонд обязательного медицинского страхования | 20 | 69/3 | 815,26 |
| Начислены отчисления в территориальный фонд обязательного медицинского страхования | 20 | 69/3 | 2038,14 |
| Начислен страховой взнос на обязательное социальное страхование от несчастных случаев на производстве с суммы заработной платы работника | 20 | 69/4 | 203,81 |
Глава 3. Анализ затрат на оплату труда
3.1 Анализ динамики фонда заработной платы
Анализ трудовых ресурсов осуществляется в такой последовательности:
- выявляется динамика расходов на оплату труда в соответствии с ростом товарооборота;
- оценивается изменение уровня расходов на оплату труда и рассчитывается сумма относительной экономии (перерасхода) расходов на оплату труда;
- проводится факторный анализ расходов на оплату труда;
- изучается динамика производительности труда и численности персонала, рассчитывается относительная экономия (перерасход) по численности работников;
- проводится факторный анализ производительности труда;
- разрабатываются предложения относительно повышения эффективности использования трудовых ресурсов.
Таблица 1
Анализ фонда оплаты труда
|
№ п/п |
показатели |
2006 год |
2007 год |
изменение |
| 1 | Выручка, тыс.руб. | 444516,6 | 536358,9 | 91842,3 |
| 2 | Численность работников, чел | 1433 | 1519 | 86 |
| 3 | Производительность труда, тыс.ру | 310,2 | 353,1 | 42,9 |
| 4 | Фонд оплаты труда, тыс.руб. | 144371,6 | 188529,7 | 44158,1 |
| 5 | Уровень расходов на оплату труда | 32,5 | 35,1 | 2,6 |
| 6 | Ср. зарплата на 1 работника, т.р. | 10,0 | 12,4 | 2,4 |
Определяем
производительность
труда:
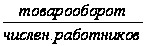
Определяем
фонд оплаты
труда:
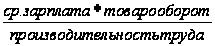
Определяем
уровень расходов
на оплату труда
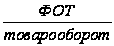 *100%
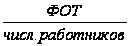
Определяем
ср.зарплату
5. Определяем изменение 2007 г. – 2006 г.
Из анализа видно, что в целом ФОТ увеличился на 91842,3 тыс.руб.
Таблица 2
| Показатель |
Ед. измерени |
2007 | 2006 |
Откло-нения, % |
|
| 1 |
Фонд заработной платы Всего, в том числе: |
т.руб | 188529,7 | 144371,6 | 130,6 |
| - | ФЗП ППП | т.руб | 181313,5 | 138676,4 | 130,7 |
| - | ФЗП непромышленного персонала | т.руб | 5121,8 | 4109,3 | 124,6 |
| 2 |
Среднесписочная численность Всего, в том числе: |
чел. |
1519 | 1433 | 106,0 |
| - | ППП, из них | чел. | 1440 | 1348 | 106,8 |
| - | Рабочие | чел. | 1184 | 1110 | 106,7 |
| - | Непромышленный персонал, из них | чел. | 71 | 76 | 0,93 |
| 3 |
Среднемесячная заработная плата Всего, в том числе: |
руб. | 10333 | 8401 | 123,0 |
| - | ППП | руб. | 10486 | 8573 | 122,3 |
| - | Непромышленного персонала | руб. | 6023 | 6989 | 86,2 |
| 4 | Производительность труда |
руб./ раб ППП |
353112 | 310182 | 113,8 |
Снижение численности и средней заработной платы по непромышленному персоналу связано с сокращением нерентабельных магазинов и киосков.
Среднемесячная заработная плата по предприятию за 2008 год выросла на 23,0 % и составила 10 333 рубля. Среднемесячная заработная плата генерального директора за 2008 г. составила 113 589 руб. 07 коп.
ОАО «ИПК «Ульяновский Дом печати» постоянно уделяет большое внимание повышению благосостояния работников, ежегодно повышает заработную плату.
Производительность труда за 2008 год достигла 353 112 рублей на одного работника промышленно-производственного персонала, что на 13,8 % выше уровня прошлого года.
Таблица3
Динамика численности по основным цехам, чел.
| Наименование цеха | 2007 | 2006 | Отклонения (+,-) |
| Газетный | 54 | 49 | +5 |
| Печатный | 166 | 164 | +2 |
| Переплетный | 300 | 289 | +11 |
|
Допечатных процессов |
53 | 65 | -12 |
| Подготовки бумаги | 36 | 31 | +5 |
| Товаров народного потребления | 43 | 45 | -2 |
| Брошюровочный | 156 | 134 | +22 |
|
Офсетно-ролевой печати |
153 | 134 | +19 |
Таблица 4
Структура фонда оплаты труда
| Вид оплаты | ФОТ, тыс.руб. |
Отклонения, % |
Доля в ФОТ, % | Отклонения в долях | |||
| 2007 | 2006 | 2007 | 2006 | ||||
| 1 | Оплата по тарифу (повременная) | 49875 | 35496 | 151,1 | 26,7 | 24,8 | 1,9 |
| Оплата по тарифу (сдельная) | 45789 | 34256 | 133,7 | 24,5 | 23,9 | 0,6 | |
| 2 | Премии | 42055 | 37300 | 112,7 | 22,5 | 26,1 | -3,6 |
| Премии прочие | 705 | 560 | 125,9 | 0,4 | 0,4 | - | |
| 3 | Надбавка за класс квалификации | 336 | 279 | 120,5 | 0,2 | 0,2 | - |
| 4 | Доплата за совмещение профессий | 3767 | 2644 | 142,5 | 2,0 | 1,8 | 0,2 |
| 5 |
Доплата за работу в ночное, вечернее время |
7390 | 4555 | 162,2 | 3,96 | 3,2 | 0,76 |
| 6 |
Доплата за работу в выходные и праздничные дни |
4778 | 3700 | 129,1 | 2,6 | 2,6 | - |
| 7 | Прочие доплаты | 508 | 271 | 187,4 | 0,3 | 0,2 | 0,1 |
| 8 | Оплата простоев | 211 | 138 | 152,9 | 0,1 | 0,1 | - |
| 9 | Оплата по среднему заработку | 1990 | 1116 | 178,3 | 1,1 | 0,8 | 0,3 |
| 10 | Оплата отпусков | 13727 | 11236 | 122,2 | 7,3 | 7,9 | -0,6 |
| 11 | Оплата учебных отпусков | 212 | 215 | 98,6 | 0,1 | 0,15 | -0,05 |
| 12 | Путевые листы | 491 | 473 | 103,8 | 0,3 | 0,3 | - |
| 13 | Единовременные поощрения | 7448 | 4782 | 155,7 | 4,0 | 3,3 | 0,7 |
| 14 | ППР | 303 | 230 | 131,7 | 0,2 | 0,2 | - |
| 15 | Лечебное пособие | 3673 | 2791 | 131,6 | 2,0 | 2,0 | - |
| 16 | Подарки | 205 | 137 | 149,6 | 0,1 | 0,1 | - |
| 17 | Плата за обучение | 78 | 70 | 111,4 | 0,04 | 0,05 | -0,01 |
| 18 | Оплата первых двух дней болезни | 651 | 612 | 106,4 | 0,3 | 0,4 | -0,1 |
| 19 | Прочие выплаты | 2421 | 2215 | 109,3 | 1,3 | 1,5 | -0,2 |
| 20 | Итого Фонд Оплаты Труда | 186613 | 143076 | 130,4 | 100 | 100 | |
| 21 | Нештатный фонд | 1917 | 1296 | ||||
| Всего | 188530 | 144372 | |||||
В абсолютном отношении наблюдается значительный рост в доплатах за работу в ночное, вечернее время. Это связано с переводом всех основных цехов на работу по скользящему графику и трехсменный режим работы для рационального использования оборудования и выполнения производственной программы предприятия, повышением тарифных ставок и окладов.
3.2 Анализ положения по оплате труда и премирования персонала предприятия
Условия оплаты труда зафиксированы в положении по оплате труда ОАО ИПК «Ульяновский дом печати» и сообщаются работнику при
поступлении на работу.
Положение об оплате труда регулирует вопросы, связанные с оплатой труда работников, в том числе понятие оплаты труда, виды оплаты труда, правила премирования работников предприятия.
Положение об оплате труда распространяется на всех работников ОАО ИПК «Ульяновский дом печати» за исключением генерального директора предприятия.
Общий контроль за исчислением заработной оплаты и премированием работников осуществляет генеральный директор ОАО. Непосредственно ответственность за организацию исчисления заработной оплаты и премирование работников несет главный бухгалтер.
Ежемесячно не позднее даты выплаты заработной платы работнику ОАО ИПК «Ульяновский дом печати» представляется расчетный листок, в котором должны отражаться составные части заработной платы, размеры и основания произведенных удержаний, общая денежная сумма, подлежащая выплате. Факт наличия подписи работника в ведомости о получении заработной платы свидетельствует также о получении работником расчетного листка.
В ОАО ИПК «Ульяновский дом печати» устанавливаются следующие формы оплаты труда:
В ОАО устанавливается сдельно-повременная оплата труда для работников торговых залов. Для получения повременной части оплаты труда работник должен отработать 40 часов при 8 часовой рабочей неделе. Ставки повременной части заработной платы для торговых работников устанавливаются в штатном расписании, утверждаемом генеральным директором ОАО ИПК «Ульяновский дом печати».
Ставка сдельной части заработной платы составляет 3 % от совокупной выручки от реализации товаров.
Накануне праздничных нерабочих дней, продолжительность работы сокращается на 1 час. Это правило распространяется и в случаях переноса в установленном порядке предпраздничного дня на другой день недели с целью суммирования дней отдыха, а также в отношении лиц, работающих по режиму сокращенного рабочего дня.
В соответствии с ТК РФ всем работникам в ОАО ИПК «Ульяновский дом печати» предоставляются ежегодные отпуска с сохранением места работы (должности) и среднего заработка. Основанием служит приказ (распоряжение) руководителя о предоставлении отпуска, который содержит все необходимые сведения для расчета отпускных сумм и удержаний.
Период нахождения в вынужденном отпуске (в т.ч. при временном прекращении работы предприятия) включается в стаж работы для предоставления ежегодного отпуска.
В ОАО ИПК «Ульяновский дом печати» устанавливаются следующие виды премий:
Премия по итогам работы за месяц.
Премия по итогам работы за год.
Иные премии, которые могут выплачиваться отдельным категориям работников на основании приказа генерального директора ОАО ИПК «Ульяновский дом печати» по представлению непосредственного начальника данного работника (руководителя подразделения).
Премия в ОАО ИПК «Ульяновский дом печати» выплачивается при достижении общего месячного дохода предприятия 50 млн. руб.
Размер премии составляет от 50 до 300% начисленной за этой месяц заработной платы работника.
Премированию подлежат работники, непосредственно вовлеченные в продажу товаров, а также их непосредственные руководители. Генеральный директор, его заместители, сотрудники бухгалтерии и иные сотрудники ОАО ИПК «Ульяновский дом печати», непосредственно не вовлеченные в продажу товаров, правом на премию по итогам месяца не обладают. Они премируются по результатам работы за квартал и полугодие.
Премия выплачивается одновременно с выплатой основной части заработной платы.
При выполнении работником со сдельной оплатой труда работ различной квалификации его труд оплачивается по расценкам выполняемой им работы.
При совмещении профессий и исполнении обязанностей временно отсутствующего работника
Работнику, выполняющему в ОАО ИПК «Ульяновский дом печати» наряду со своей основной работой, обусловленной трудовым договором, дополнительную работу по другой профессии (должности) или исполняющему обязанности временно отсутствующего работника без освобождения от своей основной работы, производится доплата за совмещение профессий (должностей) или исполнение обязанностей временно отсутствующего работника.
Размеры доплат за совмещение профессий (должностей) или исполнение обязанностей временно отсутствующего работника устанавливаются по соглашению сторон трудового договора.
За пределами нормальной продолжительности рабочего времени.
Сверхурочная работа оплачивается за первые два часа работы не менее чем в полуторном размере, за последующие часы - не менее чем в двойном размере. Конкретные размеры оплаты за сверхурочную работу определяются коллективным договором или трудовым договором. По желанию работника сверхурочная работа вместо повышенной оплаты может компенсироваться предоставлением дополнительного времени отдыха, но не менее времени, отработанного сверхурочно.
Работа за пределами нормальной продолжительности рабочего времени, производимая по совместительству, оплачивается в зависимости от проработанного времени или выработки.
В выходные и нерабочие праздничные дни
Работа в выходной и нерабочий праздничный день оплачивается не менее чем в двойном размере:
сдельщикам - не менее чем по двойным сдельным расценкам;
работникам, труд которых оплачивается по дневным и часовым ставкам;
в размере не менее двойной дневной или часовой ставки;
работникам, получающим месячный оклад, - в размере не менее одинарной дневной или часовой ставки сверх оклада, если работа в выходной и нерабочий праздничный день производилась в пределах месячной нормы рабочего времени, и в размере не менее двойной часовой или дневной ставки сверх оклада, если работа производилась сверх месячной нормы.
По желанию работника, работавшего в выходной или нерабочий праздничный день, ему может быть предоставлен другой день отдыха. В этом случае работа в нерабочий праздничный день оплачивается в одинарном размере, а день отдыха оплате не подлежит.
В ночное время
Каждый час работы в ночное время оплачивается в повышенном размере по сравнению с работой в нормальных условиях, но не ниже размеров, установленных законами и иными нормативными правовыми актами.
Конкретные размеры повышения устанавливаются работодателем с учетом мнения представительного органа работников, коллективным договором, трудовым договором.
При невыполнении норм труда (должностных обязанностей)
При невыполнении норм труда (должностных обязанностей) по вине ОАО ИПК «Ульяновский дом печати» оплата производится за фактически проработанное время или выполненную работу, но не ниже средней заработной платы работника, рассчитанной за тот же период времени или за выполненную работу.
Брак не по вине работника оплачивается наравне с годными изделиями. Полный брак по вине работника оплате не подлежит. Частичный брак по вине работника оплачивается по пониженным расценкам в зависимости от степени годности продукции.
При простое
Время простоя (статья 74) по вине ОАО ИПК «Ульяновский дом печати», если работник в письменной форме предупредил работодателя о начале простоя, оплачивается в размере не менее двух третей средней заработной платы работника.
Время простоя по причинам, не зависящим от ОАО ИПК «Ульяновский дом печати» и работника, если работник в письменной форме предупредил работодателя о начале простоя, оплачивается в размере не менее двух третей тарифной ставки (оклада).
Время простоя по вине работника не оплачивается.
При освоении новых производств (продукции) в цехе изготовления полуфабрикатов
Коллективным договором или трудовым договором может быть предусмотрено сохранение за работником его прежней заработной платы на период освоения нового производства (продукции).
Из заработной платы работника производятся удержания, предусмотренные действующим трудовым законодательством.
Заработная плата выплачивается ежемесячно путем выплаты аванса и основной части заработной платы. Минимальная заработная плата в ОАО ИПК «Ульяновский дом печати» составляет 5500 рублей. Заработная плата выплачивается исключительно в денежной форме.
Аванс выплачивается не позднее 25-го числа месяца, за который начисляется заработная плата.
Основная часть заработной платы ОАО ИПК «Ульяновский дом печати» выплачивается не позднее 7-го числа месяца, следующего за месяцем, за который начисляется заработная плата. При выдаче основной части заработной платы выдается расчетный листок.
При прекращении трудового договора (контракта) работникам выплачивается выходное пособие в размере не менее двухнедельного среднего заработка и оформляется приказом (распоряжением) о прекращении трудового договора подписанного руководителем предприятия, в котором указывается причина, основание и дата увольнения.
Хранение Положения об оплате труда осуществляется в течение 3 лет. Положение об оплате труда вступает в силу с момента его подписания.
3.3 Анализ состава и структуры затрат на производство
Обычно анализ себестоимости начинается с получения общих выводов о структуре и динамике производственных затрат на производство.
Для этих целей применяется анализ затрат по экономическим элементам, который позволяет изучить состав затрат и охарактеризовать структуру себестоимости продукции.
Рассмотрим состав и структуру общей суммы затрат на производство и реализацию продукции по данным за 2006–2007 гг.
Себестоимость продукции основного производства составила 452401 тыс.руб. Наибольшую долю в себестоимости продукции занимают материальные затраты 39,7%. На втором месте следуют затраты на оплату труда. Их доля в себестоимости продукции составила 39,4 %.
По результатам работы за год затраты на один рубль товарной продукции составили 88,97 коп. Для того, чтобы определить, какие из статей и в какой мере повлияли на изменение себестоимости основного производства в отчетном году, проанализируем статьи затрат.
Таблица 6 Затраты на основное производство №п/п Расходы по элементам затрат Ед.изм. Отчет Отклонения Доля Отклонения долей 2007 2006 % тыс.руб. 2007 2006 1 Оплата труда тыс.руб. 179 333 137 291 130,6 42 042 39,38 37,64 1,74 2 Единый социальный налог тыс.руб. 45 850 34 941 131,2 10 909 10,07 9,58 0,49 3 Амортизация основных средств тыс.руб. 30 367 30 673 99,0 -306 6,67 8,41 -1,74 4 Сырье и материалы тыс.руб. 159 938 127 540 125,4 32 398 35,12 34,97 0,16 5 Топливо тыс.руб. 4 235 3 836 110,4 399 0,93 1,05 -0,12 6 Энергия всего, в том числе тыс.руб. 15 739 13 782 114,2 1 957 3,46 3,78 -0,32 6.1. Электрическая энергия тыс.руб. 13 692 12 163 112,6 1 529 3,01 3,33 -0,33 6.2. Тепловая энергия тыс.руб. 2 047 1 619 126,4 428 0,45 0,44 0,01 7 Вода тыс.руб. 887 835 106,2 52 0,19 0,23 -0,03 8 Оплата услуг сторонних организаций тыс.руб. 14 844 11 316 131,2 3 528 3,26 3,10 0,16 9 Другие затраты тыс.руб. 4 185 4 537 92,2 -352 0,92 1,24 -0,32 Затраты на основное производство тыс.руб. 455 379 364 751 124,8 90 628 100,00 100,00 0,00 Себестоимость товарной продукции тыс.руб. 452 401 362 429 124,8 89 972 Выпуск товарной продукции тыс.руб. 508 482 418 125 121,6 90 357 Затраты на 1 рубль товарной продукции коп. 88,97 86,70 102,6 |
Таблица 16 |
Заключение
В условиях перехода к системе рыночного хозяйствования в соответствии с изменениями в экономическом и социальном развитии страны, существенно меняется и политика в области оплаты труда, социальной поддержки и защиты работников. Переход к рыночным отношениям вызвал новые источники получения денежных доходов в виде сумм, начисленных к выплате по акциям и вкладам членам трудового коллектива в имущество предприятия (дивиденды, проценты). Таким образом, учет расчетов по оплате труда по праву занимает одно из центральных мест во всей системе учета на предприятии. Это является актуальностью темы выпускной квалификационной работы.
Счет 70 «Расчеты с персоналом по оплате труда» предназначен для обобщения информации о расчетах с работниками ОАО ИПК «Ульяновский дом печати» по оплате труда (по всем видам оплаты труда, премиям, пособиям, пенсиям работающим пенсионерам и другим выплатам), а также по выплате доходов по акциям и другим ценным бумагам данной организации.
Аналитический учет по счету 70 «Расчеты с персоналом по оплате труда» ведется по каждому работнику организации.
Практика организации бухгалтерского учета расчетов по оплате труда в ОАО ИПК «Ульяновский дом печати» сталкивается со многими недостатками, связанными с несовершенством законодательства об оплате труда, существующего в РФ, а также его общей громоздкостью и неприспособленностью к условиям учета при помощи современной вычислительной техники.
Таким образом, для облегчения учета расчетов по оплате труда можно предложить предприятию автоматизировать учет, путем использования более совершенной версии программы 1:С «Зарплата и Управление Персоналом 8.0.»
Проведен анализ расчетов по оплате труда по видам выполняемых работ, по структурным подразделениям, по должностям. В результате анализа выявлена наибольшие средства на оплату труда и среднегодовая заработная плата одного работника.
Снижение численности и средней заработной платы по непромышленному персоналу связано с сокращением нерентабельных магазинов и киосков.
Среднемесячная заработная плата по предприятию за 2007 год выросла на 23,0 % и составила 10 333 рубля. Среднемесячная заработная плата генерального директора за 2006 г. составила 113 589 руб. 07 коп.
ОАО «ИПК «Ульяновский Дом печати» постоянно уделяет большое внимание повышению благосостояния работников, ежегодно повышает заработную плату.
Производительность труда за 2007 год достигла 353 112 рублей на одного работника промышленно-производственного персонала, что на 13,8 % выше уровня прошлого года.
Список использованной литературы
Федеральный закон «О бухгалтерском учете» от 21 ноября 1996 г. № 129-Ф3 (с изменениями).
Гражданский кодекс Российской Федерации. – М.: НОРМА, 2007. – 1088 с.
Трудовой кодекс РФ, утв. Федеральным законом № от 09.05.2006 № 45-ФЗ
Федеральный закон «Об аудиторской деятельности» №119-ФЗ от 7.08.2001 г.
Налоговый кодекс РФ часть 2. Федеральный закон от 5.08.2000 г. №117-ФЗ (в редакции Федерального закона от 29.12.2000 г. №166-ФЗ). – 2007 г.
Об обеспечении пособиями по временной нетрудоспособности, по беременности и родам граждан, подлежащих обязательному социальному страхованию № 255-ФЗ от 29.12.2006 г.
О бюджете Фонда социального страхования Российской Федерации на 2007 год № 234-ФЗ от 19.12.2006 г.
О внесении изменений в Федеральный закон "О бюджете Фонда социального страхования Российской Федерации на 2005 год" № 86-ФЗ от 12.06.2006 г.
Об исполнении бюджета Фонда социального страхования Российской Федерации за 2004 год № 34-ФЗ от 04.03.2006 г.
Семейный кодекс РФ (в редакции Федерального закона от 15 ноября 1997 г. № 140-Ф3).
План счетов бухгалтерского учёта финансово-хозяйственной деятельности предприятий и Инструкция по его применению (утверждены приказом Минфина РФ от 31.10.2003 г. № 94н). – 2006.
«Методические рекомендации о порядке применения главы 23 «Налог на доходы физических лиц» части второй Налогового кодекса Российской Федерации», утвержденные Приказом Министерства по налогам и сборам от 29.11.2000 г. № БГ-3-08/415.
Перечень видов заработной платы и иного дохода, из которых производится удержание алиментов на несовершеннолетних детей, утвержденный постановлением Правительства РФ от 18 июля 1996 г. № 841 (в редакции от 20 мая 1998 г.).
Александрова З.О. /Комментарий к Трудовому кодексу Российской Федерации/ – М.: МЦФЭР, 2006г. – 72 с.
Бабаев Ю.А. «Теория бухгалтерского учета»: Учебник. – М.:ЮНИТИ, 2006. – 251 с.
Бакина С.И. «Работа в ночное время» // Главбух. – 2006. - №12. – с. 5– 10.
Богатая И.Н., Хахонова Н.Н. «Бухгалтерский учет». - Ростов-на-Дону: Феникс, 2005. – 325 с.
«Бухгалтерский учет»: Учебник. / Под редакцией Ю.А. Бабаева. – М.: ЮНИТИ-ДАНА, 2006. – 297 с.
«Бухгалтерский учет и анализ деятельности торговой организации»: практическое пособие/Э.И. Крылов, В.М. Власова, Ю.Н. Дьякова и др.; под ред. д-ра экон. наук, проф. Э.И. Крылова и д-ра экон. наук, проф. В.М.Власовой. – М.: КНОРУС, 2006. – 304 с.
Вахрушина М.А. «Бухгалтерский управленческий учет»: учебник для ВУЗов. – 2-е издание, переработанное и дополненное. – М.: Омега, 2005.
Волгин Н.А. «Современные модели оплаты труда». – М.: Финансы и статистика, 2005. – 165 с.
Воробьёва Е.В. «Заработная плата в 2006 году с учётом требований налоговых органов». - М. 2006. – 168 с.
«Выгадываем НДФЛ»// Практическая бухгалтерия. – 2006. - № 8
Гатауллина Е.И. «Оплата труда временных сотрудников»//Главбух.– 2006 №14. – С.15.
Глушков И.Е. «Бухгалтерский учет на современном предприятии». – М.: "Кнорус", 2005г. – 249 с.
Иванов, журнал «Практическая бухгалтерия». Дата создания 30.07.2006.
Козлова Е.П., Парашутин Н.В. «Бухгалтерский учет», - М.: "Финансы и статистика, 2006г. – 324 с.
Кондраков Н.П. «Бухгалтерский учет»: Учебное пособие. – 4-е издание, переработанное и дополненное. – М.: ИНФРА-М, 2006. – 493 с.
Луговой В.А. «Оплата труда бухгалтерский учет и расчеты». - М: Инфра, 2006. – 84 с.
Микушина М.Н. «Заработная плата», - М.: "Мысль", 2006. – 221с.
Митюкова Э.С. «Сверхурочные и плата за работу в выходные и праздники»// Главбух. – 2006. - № 18. – С.25.
Морозова Л.Л. «Труд и заработная плата. Практическое руководство». - М.: Инфра, 2005. – 241 с.
«О порядке исчисления и уплаты ЕСН индивидуальным предпринимателям»// Приложение к журналу «Бухгалтерский учет». – 2006. – № 16. – 308 с.
«Об оплате труда»// Приложение к журналу «Бухгалтерский учет». – 2006. – № 6.
Проскуряков А.В. «Управление персоналом. Теория и практика». - М.: Инфра, 2006. Ч.1
Савицкая Г.В. «Анализ хозяйственной деятельности предприятия»: Учебное пособие. – Минск: Новое знание,2006.- 688 с.
Субботина О.М. «Ежегодные отпуска»// Главбух. – 2007. - № 9. – с. 15.
«Учет 2006: Бухгалтерский и налоговый учет»/Под общей редакцией Г.Ю. Касьяновой. Тома 1-2. – М.: Информ-центр XXI века, 2006. – 336 с.
Фролова Е., Попова Т. «Расчет среднего заработка в 2007 году»// Консультант Черноземья. Информационно-аналитическая газета. – 121 с.
Харитонов А.Т. «Расчеты с персоналом по оплате труда в среде «1С Предприятие 8.0» – М. 2006 г., стр. 15.
Яковлева, журнал «Практическая бухгалтерия». Дата создания 14.12.2006. – 42 с.
Приложения
Унифицированная форма № Т-11
Утверждена постановлением Госкомстата
России от 06.04.01 № 26
| Код | ||||
| Форма по ОКУД | 0501026 | |||
| ОАО ИПК «Ульяновский дом печати» | по ОКПО | |||
(наименование организации)
| Номер документа | Дата | |
|
ПРИКАЗ |
106 |
29.12.2007 |
(распоряжение)
о поощрении работника
| Табельный номер | |
| Антонов Сергей Борисович | 1202 |
| (фамилия, имя, отчество) | |
| финансист | |
| (наименование профессии (должности)) | |
| Финансовый отдел | |
| (наименование структурного подразделения) | |
По итогам деятельности организации за год
| (мотив награждения) |
выдать премию
| (вид поощрения (объявить благодарность, наградить ценным подарком или почетной грамотой, выдать премию и др.)) | ||||
| в сумме | десять тысяч | |||
| (сумма прописью) | руб. | 00 | коп. | |
| ( | 10 000 | руб. | 00 | коп.) |
|
Основание: представление служебная записка руководителя |
|
Руководитель организации |
ген. директор | Вихайлевский Ю.Е. | |||
| (должность) | (подпись) | (расшифровка подписи) |
|
С приказом (распоряжением) ознакомлен |
“ | 29 | ” | декабря | 20 | 07 | года | ||
| (подпись работника) | |||||||||
Расчет отчислений в
фонд социального страхования Российской Федерации
| № п/п | ФИО | Налогооблагаемая сумма | Порядок расчета | Сумма |
| 1 | Максимова | 15000 | (15000*2,9)/100 | 435,00 |
| 2 | Самойлова | 17160 | (17160*2,9)/100 | 497,64 |
| 3 | Аюпова | 9545 | (9545*2,9)/100 | 276,81 |
| 4 | Сидорова | 9736 | (9736*2,9)/100 | 282,34 |
| 5 | Гаврилов | 10182 | (10182*2,9)/100 | 295,28 |
| 6 | Юдашкин | 8182 | (8182*2,9)/100 | 237,28 |
| 7 | Овец | 9000 | (9000*2,9)/100 | 261,00 |
| 8 | Иванов | 7364 | (7364*2,9)/100 | 213,56 |
| 9 | Яковлев | 9465 | (9465*2,9)/100 | 274,49 |
| 10 | Антонов | 6273 | (6273*2,9)/100 | 181,92 |
|
Всего |
104607,64 | (104607,64*2,9)/100 | 3033,62 |
Расчет отчислений в пенсионный фонд Российской Федерации
| № п/п | ФИО | Налогооблагаемая сумма | Порядок расчета | Сумма |
| 1 | 2 | 3 | 4 | 5 |
| 1 | Максимова | 15000 | (15000*20)/100 | 3000,00 |
| 2 | Самойлова | 17160 | (17160*20)/100 | 3432,00 |
| 3 | Аюпова | 9545 | (9545*20)/100 | 1909,00 |
| 4 | Сидорова | 9736 | (9736*20)/100 | 1947,20 |
| 5 | Гаврилов | 10182 | (10182*20)/100 | 2036,40 |
| 6 | Юдашкин | 8182 | (8182*20)/100 | 1636,40 |
| 7 | Овец | 9000 | (9000*20)/100 | 1800,00 |
| 8 | Иванов | 7364 | (7364*20)/100 | 1472,80 |
| 9 | Яковлев | 9465 | (9465*20)/100 | 1893,00 |
| 10 | Антонов | 6273 | (6273*20)/100 | 1254,60 |
|
Всего |
104607,64 | (104607,64*20)/100 | 20381,40 |
Расчет отчислений в федеральный фонд обязательного медицинского страхования Российской Федерации
| № п/п | ФИО | Налогооблагаемая сумма | Порядок расчета | Сумма |
| 1 | Максимова | 15000 | (15000*1,1)/100 | 165,00 |
| 2 | Самойлова | 17160 | (17160*1,1)/100 | 188,76 |
| 3 | Аюпова | 9545 | (9545*1,1)/100 | 105,00 |
| 4 | Сидорова | 9736 | (9736*1,1)/100 | 107,10 |
| 5 | Гаврилов | 10182 | (10182*1,1)/100 | 112,00 |
| 6 | Юдашкин | 8182 | (8182*1,1)/100 | 90,00 |
| 7 | Овец | 9000 | (9000*1,1)/100 | 99,00 |
| 8 | Иванов | 7364 | (7364*1,1)/100 | 81,00 |
| 9 | Яковлев | 9465 | (9465*1,1)/100 | 104,12 |
| 10 | Антонов | 6273 | (6273*1,1)/100 | 69,00 |
|
Всего |
104607,64 | (104607,64*1,1)/100 | 1150,68 |
Расчет отчислений в территориальный фонд обязательного медицинского страхования Российской Федерации
| № п/п | ФИО | Налогооблагаемая сумма | Порядок расчета | Сумма |
| 1 | Максимова | 15000 | (15000*2)/100 | 300,00 |
| 2 | Самойлова | 17160 | (17160*2)/100 | 343,20 |
| 3 | Аюпова | 9545 | (9545*2)/100 | 190,90 |
| 4 | Сидорова | 9736 | (9736*2)/100 | 194,72 |
| 5 | Гаврилов | 10182 | (10182*2)/100 | 203,64 |
| 6 | Юдашкин | 8182 | (8182*2)/100 | 163,64 |
| 7 | Овец | 9000 | (9000*2)/100 | 180,00 |
| 8 | Иванов | 7364 | (7364*2)/100 | 147,28 |
| 9 | Яковлев | 9465 | (9465*2)/100 | 189,30 |
| 10 | Антонов | 6273 | (6273*2)/100 | 125,46 |
|
Всего |
104607,64 | (104607,64*2)/100 | 2038,14 |
Расчет страхового взноса на обязательное социальное страхование от несчастных случаев на производстве с суммы заработной платы работника Российской Федерации
| № п/п | ФИО | Налогооблагаемая сумма | Порядок расчета | Сумма |
| 1 | Максимова | 15000 | (15000*0,2)/100 | 30,00 |
| 2 | Самойлова | 17160 | (17160*0,2)/100 | 34,32 |
| 3 | Аюпова | 9545 | (9545*0,2)/100 | 19,09 |
| 4 | Сидорова | 9736 | (9736*0,2)/100 | 19,47 |
| 5 | Гаврилов | 10182 | (10182*0,2)/100 | 20,36 |
| 6 | Юдашкин | 8182 | (8182*0,2)/100 | 16,36 |
| 7 | Овец | 9000 | (9000*0,2)/100 | 18,00 |
| 8 | Иванов | 7364 | (7364*0,2)/100 | 14,73 |
| 9 | Яковлев | 9465 | (9465*0,2)/100 | 18,93 |
| 10 | Антонов | 6273 | (6273*0,2)/100 | 12,55 |
|
Всего |
104607,64 | (104607,64*0,2)/100 | 203,81 |