Амортизационные отчисления основных средств
9) затраты на содержание законсервированных производственных мощностей и объектов, кроме затрат, которые возмещаются за счет иных источников;
10)некомпенсированные виновными убытки от простоев по внутренним и внешним причинам, а также оплата работникам времени вынужденного прогула;
11)судебные затраты и арбитражные сборы;
12)суммы кредиторской (между предприятиями негосударственных форм собственности) и дебиторской задолженности, по которым прошел срок давности;
13). прибыли и доходы по операциям прошедших лет, выявленных в данном году и др.
14)некомпенсированные убытки от пожаров, аварий и других экстремальных ситуаций;
К внереализационным доходам и убыткам относятся :
-курсовые разницы по валютным счетам и операциям в иностранной валюте;
-дивиденты по акциям, облигациям и лругим ценным бумагам. которые принадлежат предприятию;
-разного вида санкции и штрафы;
-другие доходов не связанные с производственной деятельностью.
Финансовые результаты по видам деятельности, вследствие которых они возникают, подразделяются на: прибыль (убытки) от обычной деятельности и чрезвычайных событий.
Под обычной деятельностью понимают любую деятельность предприятия, а также операции, обеспечивающие ее или возникающие вследствие осуществления такой деятельности. Примерами обычной деятельности являются производство и реализация продукции, расчеты с поставщиками и покупателями, работниками, банковскими учреждениями и др. В качестве сопровождающих к обычной деятельности относятся такие операции, как переоценка активов, списание обесцененных запасов, курсовые разницы, экономические санкции за нарушение договорных обязательств или налогового законодательства и др.
Обычная деятельность подразделяется на: операционную и прочую (инвестиционную и финансовую).
Под операционной деятельностью понимают основную деятельность предприятия, а также другие виды деятельности, не являющиеся инвестиционной или финансовой деятельностью.
Основная деятельность — это деятельность, связанная с производством или реализацией продукции (товаров, работ, услуг), являющаяся определяющей целью создания предприятия и обеспечивающая основную часть его дохода.
Так, для производственного предприятия такой деятельностью является приобретение производственных запасов (сырья, материалов, топлива и др.), изготовление и реализация готовой продукции; для торгового предприятия — приобретение и реализация товаров и т.д.
Расходы, связанные с основной деятельностью, различают по функциям — производство, управление, сбыт. Они отражаются на таких счетах, как 90 "Себестоимость реализации", 92 "Административные расходы", 93 "Расходы на сбыт", 94 "Прочие расходы операционной деятельности".
Инвестиционная деятельность — приобретение и реализация необоротных активов, а также тех финансовых инвестиций, которые не являются составляющей эквивалентов денежных средств (например, инвестиции в ассоциированные или дочерние предприятия, совместная деятельность и др.).
Под финансовой деятельностью понимают деятельность, которая приводит к изменениям размера и состава собственного и заемного капитала.
В Положении (стандарте) бухгалтерского учета 3 дано определение дохода (убытка) за отчетный период.
Доходы и расходы приводят в отчете о финансовых результатах с целью определения чистой прибыли или убытка отчетного периода (кроме случаев, когда соответствующие положения (стандарты) предусматривают исключение и этого правила).
В статье "Доход (выручка) от реализации продукции (товаров, работ,услуг)" отражается общий доход (выручка) от реализации продукции, товаров, работ или услуг, то есть без вычета предоставленных скидок, возврата проданных товаров и налогов с продажи (налога на добавленную стоимость, акцизного сбора и тому подобное).
В статье "Налог на добавленную стоимость" отражается сумма налога на добавленную стоимость, которая включена в состав дохода (выручки) от реализации продукции (товаров, работ, услуг).
В статье "Акцизный сбор" предприятия-плательщики акцизного сбора отражают сумму, которая учтена в составе дохода (выручки) от реализации продукции (товаров, работ, услуг).
Предприятия, которые платят другие сборы или налоги с оборота, показывают их сумму в свободной строке отчета о финансовых результатах.
В статье "Другие вычеты из дохода" отражаются предоставленные скидки,возврат товаров и прочие суммы, которые подлежат вычету из дохода (выручки) от реализации продукции (товаров, работ, услуг).
Чистый доход (выручка) от реализации продукции (товаров, работ, услуг) определяется путем вычитания из дохода (выручки) от реализации продукции (товаров, работ, услуг) соответствующих налогов, сборов, скидок и тому подобное.
В статье "Себестоимость реализованной продукции (товаров, работ, услуг)" показывается производственная себестоимость реализованной продукции (работ, услуг) или себестоимость реализованных товаров. Себестоимость реализованной продукции (товаров, работ, услуг) определяется в соответствии с Положениями (стандартами) бухгалтерского учета 9 "Запасы", 16 "Расходы".
Валовый доход (убыток) рассчитывается как разница между чистым доходом от реализации продукции (товаров, работ, услуг) и себестоимостью реализованной продукции (товаров, работ, услуг).
В статье "Другие операционные доходы" отражаются суммы других доходов от операционной деятельности предприятия, кроме дохода (выручки) от реализации продукции (товаров, работ, услуг): доход от операционной аренды активов; доход от операционных курсовых разниц;
возмещение ранее списанных активов, доход от реализации оборотных активов (кроме финансовых инвестиций) и тому подобное.
В статье "Административные расходы" отражаются общехозяйственные расходы, связанные с управлением и обслуживанием предприятия.
В статье "Расходы на сбыт" отражаются расходы предприятия, связанные с реализацией продукции (товаров),— расходы на содержание подразделений, занимающихся сбытом продукции (товаров), рекламу, доставку продукции потребителям и тому подобное.
В статье "Другие операционные расходы" отражаются себестоимость реализованных производственных запасов; сомнительные (безнадежные) долги и потеря от обесценивания запасов; потери от операционных курсовых разниц, признанные экономические санкции, отчисления для обеспечения последующих операционных расходов, а также все другие расходы, которые возникают в процессе операционной деятельности предприятия (кроме расходов, включаемых в себестоимость продукции, товаров, работ, услуг).
Прибыль (убыток) от операционной деятельности определяется как алгебраическая сумма валового дохода (убытка), другого операционного дохода, административных расходов, расходов на сбыт и других операционных расходов.
В статье "Доход от участия в капитале" отражается доход, полученный от инвестиций в ассоциированные, дочерние или совместные предприятия, учет которых ведется методом участия в капитале.
В статье "Другие финансовые доходы" показываются дивиденды, проценты и прочие доходы, полученные от финансовых инвестиций (кроме доходов, которые учитываются по методу участия в капитале).
В статье "Другие доходы" показывается доход от реализации финансовых инвестиций, необоротных активов и имущественных комплексов; доход от неоперационных курсовых разниц и прочие доходы, которые возникают в процессе обычной деятельности, но не связаны с операционной деятельностью предприятия.
В статье "Финансовые расходы" показываются расходы на проценты и прочие расходы предприятия, связанные с привлечением заемного капитала.
В статье "Потери от участия в капитале" отображается убыток, вызванный инвестициями в ассоциированные, дочерние или совместные предприятия, учет которых проводится методом участия в капитале.
В статье "Другие расходы" отображаются себестоимость реализации финансовых инвестиций, необоротных активов, имущественных комплексов; потери от неоперационных курсовых разниц; потери от уценки финансовых инвестиций и необоротных активов; другие расходы, возникающие в процессе обычной деятельности (кроме финансовых расходов), но не связанные с операционной деятельностью предприятия.
Прибыль (убыток) от обычной деятельности для налогообложения определяется как алгебраическая сумма прибыли (убытка) от основной деятельности, финансовых и других доходов (прибыли), финансовых и других расходов (убытков).
В статье "Налоги на прибыль" показывается сумма налогов на прибыль от обычной деятельности, определенная в соответствии с Положением (стандартом) бухгалтерского учета 17 "Налог на прибыль".
Прибыль от обычной деятельности определяется как разница между прибылью от обычной деятельности для налогообложения и суммой налогов на прибыль. Убыток от обычной деятельности равен убытку от обычной деятельности для налогообложения и сумме налогов на прибыль.
В статьях "Чрезвычайные доходы" и "Чрезвычайные расходы" отражаются соответственно: неоплаченные убытки от чрезвычайных событий (стихийного бедствия, пожаров, техно-генных аварий и тому подобное), включая расхо ды на предотвращение возникновения потерь от стихийного бедствия и техногенных аварий, определенных за вычетом суммы страхового возмещения и покрытия потерь от чрезвычайных ситуаций за счет других источников, доходы или убытки от других событий и операций, которые отвечают определению чрезвычайных событий, приведенных в этом Положении (стандарте). Убытки от чрезвычайных событий отражаются за вычетом суммы, на которую уменьшается налог на прибыль от обычной деятельности вследствие этих убытков. Содержание и стоимостная оценка доходов или расходов от каждого чрезвычайного события следует отдельно раскрывать в примечаниях к финансовым отчетам.
В статье "Налоги на чрезвычайную прибыль" отражается сумма налогов, подлежащая к уплате с прибыли от чрезвычайных событий.
Чистая прибыль (убыток) рассчитывается как алгебраическая сумма прибыли (убытка) от обычной деятельности и чрезвычайной прибыли, чрезвычайного убытка и налогов на чрезвычайную прибыль.
Для определения чистого дохода (выручки) от реализации продукции, необходимо:
ЧД=Доход от реализ.-(НДС+Акц.сбор+Др.сборы+Другие затраты).
Валовую прибыль рассчитывают по следующей схеме:
ВП=Чистый доход-Себестоимость продукции.
Себестоимость продукции=Остаток незаверш. произв-ва на начало периода + Затраты на производство в отчетном периоде – Остаток незаверш.произв-ва на конец периода.
Расчет финансового результата –прибыли (убытков) от обычной деятельности до налогообложения:
Фр=Фр от операц.д-ти+[(доход от участия в капмтале + друг. фин. доходы + др. доходы)- фин.затраты+затраты от участия в капитале + др. затраты].
Расчет финансового разультата (прибыли, убытка) от обычной деятельности:
П(У)=П (У) от обычной д-ти – Налог на прибыль.
Расчет чистой прибыли (убытков):
ЧП(У)=Фин. результат от обычной д-ти (прибыль или убыток) +/-доход от необычной д-ти +/-Налог на прибыль +/- Затраты +/-Уменьшение налога на прибыль на затраты от необычной д-ти.
Исходя из классификации доходов и затрат по видам деятельности и функциям и построена система счетов бухгалтерского учета для отражения формирования финансовьк результатов деятельности предприятия и определения чистой прибыли (убытка) отчетного периода, а также составления Отчета о финансовьк результатах (см. гл. 18 "Финансовая отчетность").
Для обобщения информации о финансовьк результатах от обычной деятельности и чрезвычайньк событий Планом счетов бухгалтерского учета предусмотрен счет 79 "Финансовые результаты", который ведется по субсчетам:
791 "Результат основной деятельности";
792 "Результат финансовых операций";
793 "Результат от прочей обычной деятельности";
794 "Результат от чрезвычайных событий".
По кредиту счета 79 "Финансовые результаты" и его субсчетов отражаются суммы в порядке закрытия счетов учета доходов, а по дебету — суммы в порядке закрытия счетов учета расходов, а также причитающаяся сумма начисленного налога на прибыль.
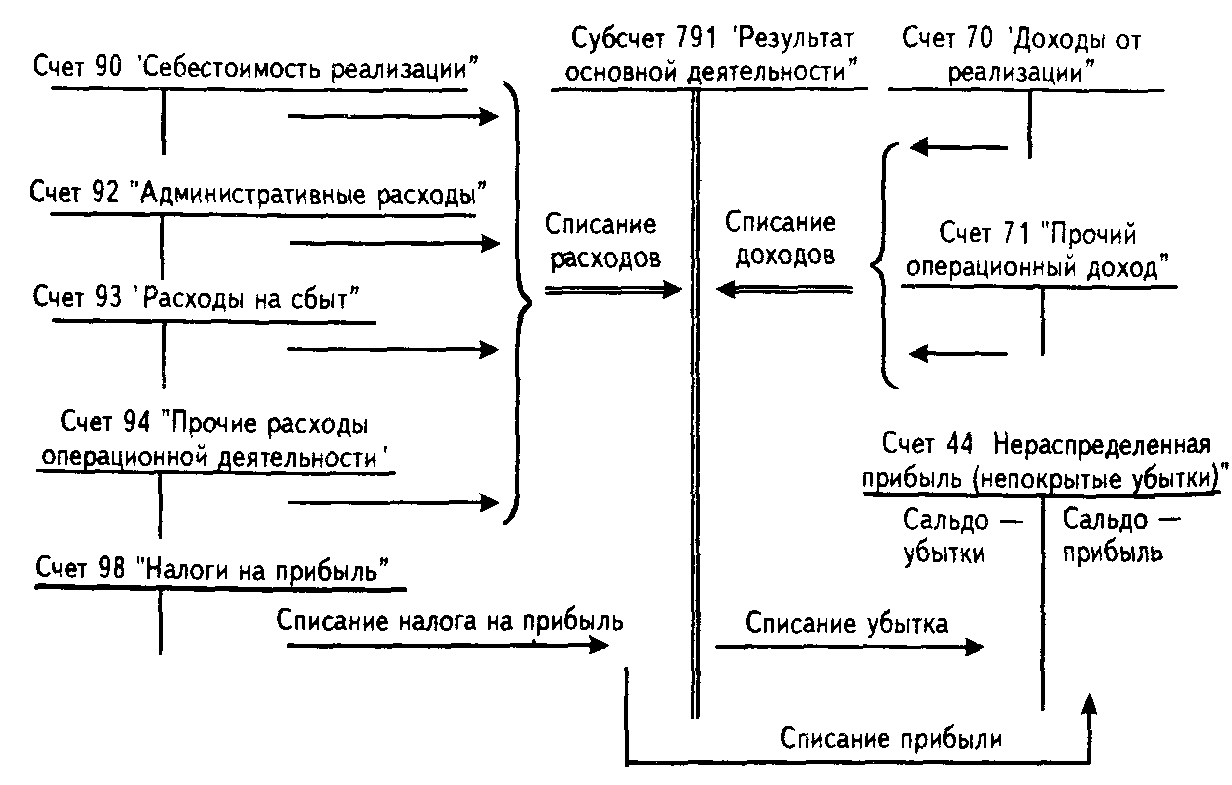
На кредите субъекта 791 "Результат основной деятельности" отражается сумма доходов от реализации готовой продукции, товаров, работ, услуг и прочей операционной деятельности в корреспонденции с дебетом счетов:
70 "Доходы от реализации";
71 "Прочий операционный доход".
На дебет субсчета 791 "Результат основной деятельности" в порядке закрытия счетов в конце отчетного периода списывают:
— себестоимость реализованной готовой продукции, товаров, услуг (с кредита счета 90 "Себестоимость реализаии");
— административные расходы (с кредита счета 92 "Административные расходы");
— расходы на сбыт (с кредита счета 93 "Расходы на сбыт");
— прочие операционные расходы (с кредита счета 94 "Прочие расходы операционной деятельности");
— причитающаяся по данным бухгалтерского учета сумма налога на прибыль от обычной деятельности (с кредита субсчета 981 "Налоги на прибыль от обычной деятельности").
Путем сопоставления на субсчете 791 "Результаты основной деятельности" кредитового оборота (общая сумма полученных доходов от реализации и прочий операционный доход) с дебетовым оборотом (общая сумма операционньк расходов с учетом суммы налога на прибыль от обычной деятельности) определяют финансовый результат (прибыль, убыток) от основной деятельности предприятия.
Исчисленная сумма финансового результата от основной деятельности списывается на счет 44 "Нераспределенная прибыль (непокрытые убытки)" записью:
— на сумму полученной прибыли:
Д-т сч. 79, субсчет 791 "Результат основной деятельности", К-т сч. 44, субсчет 441 "Прибыль нераспределенная";
— на сумму убытка:
Д-т сч. 44, субсчет 442 "Непокрытые убытки", К-т сч. 79, субсчет 791 "Результат основной деятельности".
Формирование финансовых результатов основной деятельности в системе счетов можно представить следующей схемой:
Субсчет 792 "Результат финансовых операции" предназначен для определения финансовых результатов (прибыли, убытка) от финансовых операций предприятия.
На кредит данного субсчета списывают:
а) в корреспонденции с дебетом 72 "Доход от участия в капитале" — доход от участия в капитале (доход от инвестиций в ассоциированные предприятия, доход от совместной деятельности, доход от инвестиций в дочерние предприятия);
б) в корреспонденции с дебетом счета 73 "Прочие финансовые доходы" — прочие финансовые доходы (дивиденды полученные, проценты полученные, прочие доходы от финансовых операций).
На дебет субсчета 792 "Результат финансовых операций" списывают:
а) в корреспонденции с кредитом счета 95 "Финансовые расходы" — финансовые расходы (начисленные проценты за пользование кредитами банков, по договорам кредитования, финансового лизинга; расходы, связанные с выпуском, содержанием и обращением собственных ценных бумаг) и др.;
б) в корреспонденции с кредитом счета 96 "Потери от участия в капитале" — потери от инвестиций в ассоциированные предприятия, от совместной деятельности, от инвестиций в дочерние предприятия.
По данным субсчета 793 "Результат от прочей обычной деятельности" определяют финансовый результат (прибыль, убыток) от прочей обычной деятельности.
На кредит субсчета 793 в корреспонденции с дебетом счета 74 "Прочие доходы" списывают доходы от инвестиционной и прочей обычной деятельности предприятия (доходы от реализации финансовых инвестиций, от реализации необоротных ак-гивов, имущественных комплексов, доходы от неоперационной курсовой разницы, бесплатно полученных активов, прочие доводы от обычной деятельности — от списания кредиторской задолженности после окончания срока исковой давности, от стоимости отрицательного гудвилла, признанного доходом и др.).
На дебет субсчета 793 "Результат от прочей обычной деятельности" в корреспонденции с кредитом счета 97 "Прочие расходы" списывают расходы, которые возникли в процессе обычной деятельности (кроме финансовых расходов), но которые не связаны с производством или реализацией основной продукции (товаров) и услуг, а также расходы страховой деятельности (себестоимость реализованных финансовых инвестиций, необоротных активов, имущественных комплексов, потери от неоперационных курсовых разниц, от уценки необоротных активов и финансовых инвестиций, от списания не оборотных активов и прочие расходы обычной деятельности).
По данньм субсчета 794 "Результаты чрезвычайных событий" определяется прибыль (убыток) от чрезвычайных событий. На кредит данного субсчета в корреспонденции с дебетом счета 75 "Чрезвычайные доходы" списывают доходы, полученные от чрезвычайных событий (суммы возмещенных убытков от чрезвычайных событий), а на дебет — в корреспонденции с кредитом счета 99 "Чрезвычайные потери" — потери от чрезвычайных событий (потери от стихийных бедствий, техноген-ных катастроф и аварий и прочих чрезвычайных потерь).
Ставки налога на прибыль, объекты налогообложения и порядок исчисления налогооблагаемой прибыли, порядок начисления и уплаты налога, обязанности и ответственность плательщика регламентируются Законом Украины "О налогообложении прибыли предприятий", утвержденным постановлением Верховной Рады Украины от 22.05.97 № 283 и Положением (стандартом) бухгалтерского учета 3 "Отчет о финансовых результатах".
Учет налога на прибыль ведется на счете 98 "Налог на прибыль" по субсчетам:
981 "Налог на прибыль от обычной деятельности";
982 "Налог на прибыль от чрезвычайных событий".
На субсчете 981 "Налог на прибыль от обычной деятельности" ведется учет начисленной суммы налога на прибыль от обычной деятельности, исчисленной по установленной ставке (30%) от прибыли, которая отражена в бухгалтерском учете (независимо от суммы прибыли для целей налогообложения).
На субсчете 982 "Налог на прибыль от чрезвычайных событий" отражают сумму налога, подлежащего уплате с прибыли от чрезвычайных событий. В Отчете о финансовых результатах чистая прибыль (убыток) рассчитывается как алгебраическая сумма прибыли (убытка) от обычной деятельности и чрезвычайного дохода, чрезвычайных затрат и налога с чрезвычайной прибыли.
В статьях "Чрезвычайные доходы" и "Чрезвычайные затраты" отражаются соответственно.
прибыль или убытки от прочих событий и операций, соответствующих определению чрезвычайных событий;
— невозмещенные убытки от чрезвычайных событий, включая затраты на предупреждение возникновения потерь от стихийного бедствия, техногенных аварий, которые определены за вычетом суммы страхового возмещения и покрытия потерь от чрезвычайных событий за счет других источников.
Убытки от чрезвычайных событий учитываются за вычетом суммы, на которую уменьшается налог на прибыль от обычной деятельности.
Пример. Предприятие за отчетный период получило прибыль от обычной деятельности 164 000 грн., вследствие стихийного бедствия предприятие понесло убытки в сумме 30 000 грн. Они были частично возмещены за счет средств государственного бюджета в сумме 10 000 грн.
В соответствии с налоговым законодательством на сумму невозмещенных затрат уменьшается облагаемая налогом прибыль. Исходя из этого, предприятие делает расчет:
1) на сумму невозмещенных убытков:
30 000 грн. - 10 000 грн. = 20 000 грн.
2) на сумму уменьшения налога на прибыль вследствие убытков от чрезвычайной деятельности (ставка налога — 30%):
20 000 грн. х 30 : 100 = 6000 грн.
3) убытки от чрезвычайных событий за вычетом суммы, на которую уменьшается налог на прибыль от обычной деятельности вследствие этих убытков:
20 000 грн. - 6000 грн. = 14 000 грн.
4) чистая прибыль, облагаемая налогом, составит:
164 000 - 14 000 = 150 000 грн.
5) налог на прибыль:
150 000 х 30 : 100 = 45 000 грн. На сумму начисленного налога на прибыль делают запись:
Д-т сч. 98 "Налог на прибыль";
К-т сч. 641 "Расчеты по налогам".
После этого по данным счета 79 определяют чистый финансовый результат, который списывают на счет 44 "Нераспределенная прибыль (непокрытые убытки)".
Следовательно, прибыль от обычной деятельности определяется как разница между прибылью от обычной деятельности до налогообложения и суммой налога на прибыль.
Финансовые результаты от всех видов деятельности (основной деятельности, финансовых операций, чрезвычайных событий) списываются соответствующими бухгалтерскими проводками на активно-пассивный счет 44 "Нераспределенная прибыль (непокрытые убытки)", который ведется по субсчетам:
441 "Прибыль нераспределенная";
442 "Непокрытые убытки";
443 "Прибыль, использованная в отчетном периоде".
Согласно действующему положению полученная предприятием прибыль на субсчете 441 «Прибыль нераспределенная» учитывается нарастающим итогом с начала года и до конца года показывается нераспределенной.
Использование полученной прибыли в течение года отражается на дебете субсчета 443 "Прибыль, использованная в отчет ном периоде" в корреспонденции с кредитом соответствующих счетов:
40 "Уставный капитал", 43 "Резервный капитал" (на сумму} прибыли, использованную на увеличение уставного или резервного капитала);
67 "Расчеты с участниками" (на сумму начисленных за счет прибыли дивидендов участникам по простым и привилегированным акциям, а также начисленной причитающейся прибыли выбывающим участникам).
Субсчет 443 "Прибыль, использованная в отчетном периоде" выполняет роль регулирующего контрпассивного счета по отношению к субсчету 441 "Прибыль нераспределенная". Он позволяет определить, какую сумму прибыли получило предприятие с начала года, какая сумма прибыли использована и какая сумма прибыли не использована и находится в хозяйственном обороте предприятия.
В конце года сумму использованной прибыли списывают в уменьшение нераспределенной прибыли записью:
Д-т субсчета 441 "Прибыль нераспределенная";
К-т субсчета 443 "Прибыль, использованная в отчетном периоде".
Убытки предприятия, учтенные на дебете субсчета 442 "Непокрытые убытки", по решению руководителя (собственника) списываются за счет нераспределенной прибыли или резервного капитала, что в бухгалтерском учете отражается записью по кредиту субсчета 442 "Непокрытые убытки" и дебету субсчета 441 "Прибыль нераспределенная" (на сумму убытка, списанного за счет нераспределенной прибыли);
счета 43 "Резервный капитал" (на сумму убытка, списанного за счет резервного капитала).
Основные бухгалтерские проводки, используемые при учете финансовых результатов и использования прибыли
|
Содержание хозяйственной операции. |
Дебет счета |
Кредит счета |
|
Списаны на финансовые разультаты деятельности -доход от реализации готовой продукции |
70 |
79 |
|
-прочий операционный доход |
71 |
79 |
|
-доход от участия в капитале |
72 |
79 |
|
-прочие финансовые доходы |
73 |
79 |
|
-прочие доходы |
74 |
79 |
|
-чрезвычайные доходы |
75 |
79 |
|
Списаны на финансовые результаты расходы деятельности: -себестоимость реализации гостовой продукции |
79 |
90 |
|
-административные расходы |
79 |
92 |
|
-расходы на сбыт |
79 |
93 |
|
--прочие расходы операционной деятельности |
79 |
94 |
|
-финансовые потери |
79 |
95 |
|
-потери от участия в капитале |
79 |
96 |
|
-прочие потери |
79 |
97 |
|
-чрезвычайные потери |
79 |
99 |
|
Отражена сумма начисленного налога на прибыль |
98 |
64 |
|
Списана в конце года на финансовые результаты сумма начисленного налога на прибыль |
79 |
98 |
|
Определен и списан финансовый результат деятельности предприяти: -в сумме полученной прибыли -в сумме убытка |
79 441 |
441 79 |
|
Отражено использование прибыли, полученной предприятием: -на увеличение уставного капитала |
443 |
40 |
|
-на создание резервного капитала |
443 |
43 |
|
-на выплату (начисление) дивидентов по акциям и другим выплатам учасникам |
443 |
67 |
|
Списана в конце года использованная прибыль на уменьшение нераспределенной прибыли |
441 |
443 |
|
Списаны непокрытые убытки: -за счет нераспределенной прибыли предприятия |
441 |
442 |
|
-за счет средств резервного капитала |
43 |
442 |
С введением в действие Закона Украины "О налогообложении прибыли предприятий" от 22.05.97 № 283 появилось понятие налогового учета. Если в области бухгалтерского учета существуют определенные теоретические категории, а также сложившаяся за длительное время методология учета, то теоретическая база налогового учета ограничивается статьей 11 Закона (определяющей правила ведения налогового учета).
Если одной из основных задач бухгалтерского учета является формирование полной достоверной информации о хозяйственных процессах и результатах деятельности субъектов предпринимательской деятельности, необходимой для оперативного руководства и управления, а также для ее использования внешними пользователями (инвесторами, поставщиками, покупателями, финансовыми, налоговыми, статистическими и банковскими учреждениями и другими заинтересованными органами), то назначением налогового учета является определение сумм налогов, подлежащих перечислению в бюджет, и контроль за их уплатой. В отличие от бухгалтерского учета налоговый учет отражает не определенную свершившуюся хозяйственную операцию, а фиксирует факт наступления налогового обязательства по уплате налога на прибыль. При этом согласно статье 11.3.1 Закона Украины "О налогообложении прибыли предприятий" датой увеличения валового дохода считается дата, приходящаяся на налоговый период (квартал), в течение которого происходит любое из событий, случившееся ранее:
— или дата зачисления средств от покупателя (заказчика) на банковский счет плательщика налога в оплату товаров (работ, услуг), подлежащих реализации, а в случае продажи товаров (работ, услуг) за наличные деньги — дата их оприходования в кассу плательщика налога, а при отсутствии таковой — дата инкассации наличных денег в банковском учреждении, обслуживающем плательшика налога:
— или дата отгрузки товаров, а для работ (услуг) — дата фактического представления результатов работ (услуг) плательщика налога.
При бартерных операциях датой увеличения валового дохода считается любое из событий, которое произошло ранее:
— или дата отгрузки товаров, а для работ (услуг) — дата фактического представления результатов работ (услуг) налогоплательщиком;
— или дата оприходования товаров, а для работ (услуг) — дата фактического получения результатов работ налогоплательщиком.
Датой увеличения валовых расходов производства (обращения) в соответствии со статьей 11.2.1 Закона считается дата, которая приходится на налоговый период, в течение которого происходит любое из событий, случившееся ранее:
— или дата списания средств с банковских счетов плательщика налога на оплату товаров (работ, услуг), а в случае их приобретения за наличные деньги — день их выдачи из кассы плательщика налога;
— или дата оприходования плательщиком налога товаров, а для работ (услуг) — дата фактического получения плательщиком налога результатов работ (услуг).
При бартерных операциях датой увеличения валовых расходов считается дата осуществления заключительной (балансирующей) операции.
Как и ранее, т.е. до введения соответствующих Положений (стандартов) бухгалтерского учета, существенным отличием между затратами, учитываемыми в составе валовых расходов, и затратами, которые включаются в состав себестоимости реализованной продукции (товаров, работ, услуг), и элементами операционных затрат является то, что одни отражаются по первому из событий (оплата или начисление), другие (затраты в составе формы отчета № 2) — только по мере осуществления производства и реализации продукции (товаров, работ, услуг).
Валовой доход, согласно статье 4 Закона, представляет собой общую сумму дохода налогоплательщика от всех видов деятельности, полученного либо начисленного в течение отчетного периода в денежной, материальной или нематериальной формах как на территории Украины, ее континентальном шельфе, исключительной (морской) экономической зоне, так и за ее пределами. Таким образом, определение валового дохода исходит из позиций поступления плательщику дохода от определенных видов деятельности. Так, в состав валового дохода входят:
— общие доходы от продажи товаров (работ, услуг), в том числе вспомогательных и обслуживающих производств, не имеющих статуса юридического лица, а также доходы от-продажи ценных бумаг (кроме операций по их первичному выпуску (размещению) и операций по их окончательному погашению (ликвидации);
— доходы от совместной деятельности и в виде дивидендов, полученных от нерезидентов, процентов, роялти, владения долговыми требованиями, а также доходов от осуществления операций лизинга (аренды);
— доходы, не учтенные в исчислении валового дохода периодов, предшествующих отчетному, но выявленные в отчетном периоде;
— суммы безвозвратной финансовой помощи, полученной плательщиком налога в отчетном периоде, стоимость товаров (работ, услуг), бесплатно предоставленных плательщику в отчетном периоде;
— суммы безнадежной кредиторской задолженности, по которой истек срок исковой давности в соответствующий налого-облагаемый период;
— другие суммы безнадежной задолженности, включаемые в валовой доход плательщика налога в порядке, предусмотренном ст. 12 Закона;
— суммы штрафов, неустойки, пени, полученных по решению сторон договора или по решению соответствующих государственных или судебных органов, и некоторые другие доходы.
В целях определения налогооблагаемой прибыли в соответствии со статьей 4.2 Закона в валовой доход не включаются суммы налога на добавленную стоимость (за исключением случаев, когда предприятие-получатель не является плательщиком НДС), полученные (начисленные) предприятием в составе цены продажи продукции (работ, услуг), акцизный сбор, суммы средств или стоимость имущества, поступающие налогоплательщику в виде прямых инвестиций или реинвестиций в эмитированные таким налогоплательщиком корпоративные права, и иные доходы, указанные в ст. 4.2 Закона, в частности:
— суммы средств или имущества, полученные как компенсация за принудительное отчуждение государством имущества плательщика налога в случаях, предусмотренных законодательством;
— суммы средств в части излишне уплаченных налогов, сборов (обязательных платежей), которые возвращаются из бюджета, если такие суммы не были включены в состав валовых расходов:
— суммы доходов органов исполнительной власти и местного самоуправления от оказания государственных услуг (выдачи лицензий, сертификатов, регистрации других услуг, если такие доходы зачисляются в соответствующие бюджеты);
— суммы доходов, накапливаемые на пенсионных счетах в рамках механизма дополнительного пенсионного страхования;
— номинальная стоимость взятых на учет, но не оплаченных (непогашенных) ценных бумаг, свидетельствующих об отношениях займа;
— средства или имущество, поступающие в качестве между-народной технической помощи, предоставляемой другими государствами в соответствии с международными договорами;
— средства, получаемые плательщиком налога из Государственного инновационного фонда на возвратной основе при осуществлении инновационных проектов, и др.
Валовые расходы производства или обращения согласно ст. 5.1 Закона представляют собой сумму любых расходов налогоплательщика в денежной, материальной или нематериальных формах, осуществляемых как компенсация стоимости товаров (работ, услуг), которые приобретаются (изготавливаются) таким плательщиком налога для их дальнейшего использования в собственной хозяйственной деятельности. Согласно ст. 5.2 Закона в состав валовых расходов включаются:
— суммы любых расходов, уплаченных или начисленных на протяжении отчетного периода в связи с подготовкой, организацией, ведением производства, продажей продукции (работ, услуг) и охраной труда;
— сумма средств или имущества, добровольно переданная (перечисленная) в государственный бюджет или бюджеты территориальных обществ, в неприбыльные организации (но не более 4% налогооблагаемой прибыли предыдущего отчетного периода);
— суммы средств, внесенные в страховые резервы. В соответствии со ст. 12.2 и 12.3 Закона такие резервы создаются банками, небанковскими финансовыми учреждениями (кроме страховых компаний), другими плательщиками налога для возмещения возможных потерь от невозвращения долгов их дебиторами;
— суммы внесенных (начисленных) налогов, сборов (обязательных платежей), установленных Законом Украины "О системе налогообложения", за исключением: налога на прибыль предприятия; налога на дивиденды; налога на доходы от игрового бизнеса, налога на доходы нерезидентов; налога на добавленную стоимость, включенного в цену товаров (работ, услуг),
приобретаемых плательщиком налога для производственного или непроизводственного использования; уплату стоимости торговых патентов, относимой на уменьшение налоговых, обязательств плательщика налога согласно ст. 16.3; расходы по уплате штрафов, неустойки или пени по решению сторон договора либо по решению соответствующих государственных органов, суда, арбитражного или третейского суда;
— суммы расходов, не отнесенные к составу валовых расходов прошлых отчетных налоговых периодов в связи с потерей, уничтожением или порчей документов, установленных правилами налогового учета и подтвержденных такими документами в отчетном периоде;
— суммы расходов, не учтенных в прошлых налоговых периодах в связи с допущением ошибок и выявленных в отчетном налоговом периоде в расчете налогового обязательства;
— суммы безнадежной задолженности в части, которая не была отнесена к валовым расходам в случае, когда соответствующие меры по взысканию таких долгов не привели к положительному результату, а также суммы задолженности, относительно которой истек срок исковой давности;
— суммы расходов по операциям особого вида, в том числе по бартерным операциям, страховой деятельности, по операциям с расчетами в иностранной валюте, по операциям со связанными лицами и торговле ценными бумагами и деривативами, по операциям в области совместной деятельности на территории Украины без создания юридического лица, по операциям с долговыми обязательствами и т.п.;
В состав валовых расходов включаются также расходы ш рекламу. Однако затраты по организации и проведению приемов, презентаций, приобретению и распространению подарков, включая бесплатную раздачу образцов товаров или бесплатное оказание услуг с рекламными целями, включаются в валовые расходы в размере не более 2% от прибыли за предыдущий отчетный (налоговый) квартал.
Расходы на гарантийный ремонт (обслуживание) товаров, реализованных плательщиком налога, либо гарантированные замены товаров, стоимость которых не компенсируется за сче1 покупателя, включаются в валовые расходы в размере не более 10% совокупной стоимости таких товаров. Кроме того, принятый Закон обязывает налогоплательщика в случае осуществления гарантийных замен товаров вести отдельный учет бракованных товаров, возвращенных покупателями, а также учеэ покупателей, получивших такую замену или услугу по ремонту. Замена товара без возврата бракованного товара лишаеэ налогоплательщика права на увеличение размера валовых расходов продавца товаров на стоимость замены. Такой учет осуществляется в соответствии с Порядком учета бракованных товаров, возвращенных покупателями, в случае осуществления гарантийных замен товаров, а также учета покупателей, получивших замену или услуги по ремонту (обслуживанию), утвержденным приказом ГНАУ от 27.06.97 № 203 (в редакции приказа ГНАУ от 26.01.98 № 25).
В состав валовых расходов плательщика налога включаются также расходы на командировки физических лиц, пребывающих с плательщиком налога в трудовых отношениях или являющихся членами руководящих органов плательщика налога (ст. 5.4.8). Однако в состав валовых расходов затраты на командировки включаются только при наличии подтверждающих документов
В состав валовых расходов включаются любые расходы по приобретению лицензий и других специальных разрешений, выданных в государственных органах (кроме расходов на приобретение торговых патентов), а также расходы на приобретение специализированных периодических изданий для информационного обеспечения хозяйственной деятельности налогоплательщика.
К валовым расходам относятся также затраты налогоплательщика, связанные с профессиональной подготовкой или переподготовкой по профилю такого налогоплательщика физических лиц, находящихся с ним в трудовых отношениях в украинских заведениях образования (за исключением физических лиц, связанных с таким налогоплательщиком), — в размере до 2%