Учет аренды и лизиновых операций
 2 1
А |
 рендатор

1 – заявка на оборудование
2 – плата за оборудование
3 – поставка оборудования
4 – арендные платежи
Рисунок 4. Схема лизинговых платежей по смешанному типу.
| Банк |
12
|
Л |


 изингодатель
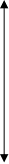 3 5 6
1 2 6 7 8 10 11
| Поставщик |
|
Л |
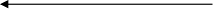
 изингополучатель

5
9
-
С

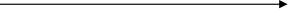 траховая
компания
1. Получение заявки от лизингополучателя
2. Подготовка заключения о платежеспособности
3. Направление поставщику заказа-наряда
4. Получение ссуды для проведения лизинговой сделки
5. Заключение договора купли-продажи объекта лизинга
6. Подписание акта приемки оборудования в эксплуатации
7. Заключение лизингового соглашения
8. Заключение договора о техническом обслуживании объекта лизинга
9. Заключение договора страхования объекта лизинга
10. Выплаты лизинговых платежей
11. Возврат объекта лизинга
12. Возврат ссуды и выплаты процентов
Приложение 4.
|
Продолжительность процедур |
Содержание процедур |
|
10 дней |
Получение компанией (агентством) заявки |
| 1. Характеристика рабочих параметров лизинга | |
| 2. Определение стоимости лизинга | |
| 3. Задание по подготовке рекламы | |
|
20 дней |
Анализ условий лизинга |
| 1. Получение данных от заявителя | |
| 2. Установление потенциальных возможностей заявителя | |
| 3. Проверка его месторасположения | |
| 4. Окончательное оформление заявки | |
| 5. Независимая экспертиза лизингового проекта | |
|
30 дней |
Предварительная подготовка собственника |
|
60 дней |
Выработка предварительного решения |
| 1. Переговоры с заявителем | |
| 2. Оценка стоимости лизинга | |
| 3. Установление преимущественного клиента | |
| 4. Разработка соглашения | |
| 5. Утверждение стоимости лизинга | |
| 6. Изучение таможенных условий | |
|
2-8 месяцев |
Принятие предложения |
| 1. Подготовка схемы организации работ | |
| 2. Уточнение и изменение первоначальных условий | |
|
Общая продолжительность от 180 до 360 дней |
|
Рисунок 5. Подготовительные лизинговые процедуры.
| Содержание работы | Стр. |
| Введение | 3 |
| 1. Аренда основных средств. | 5 |
| 1.2. Применение норм ПБУ 6/01 в отношении объектов, предназначенных для сдачи в аренду. | 5 |
| 1.2. Определение и виды аренды. | 6 |
| 2. Экономическая сущность и значение лизинга. | 16 |
| 2.1. Объекты и субъекты лизинга. | 16 |
| 2.2. Классификационная характеристика основных видов лизинга. | 19 |
| 2.3. Основные преимущества и недостатки лизинга. | 25 |
| 3. Отражение в бухгалтерском учете операций по аренде основных средств и лизинговых операций. | 26 |
| 3.1. Особенности учета арендованных основных средств. | 26 |
| 3.2. Учет лизинговых операций. | 29 |
| Заключение. | 35 |
| Список литературы. | 37 |
| Приложение 1. | 38 |
| Приложение 2. | 39 |
| Приложение 3. | 40 |
| Приложение 4. | 42 |
Список литературы.
1. Белоус А. Лизинг 50 лет на мировом рынке и первые шаги в России.//Человек и труд. 2000, №8, с. 46-50.
2. Газман В.Д. Рынок лизинговых услуг.- М: Правовая культура, 1999.
3. Газман В.Д. Лизинговый бизнес в промышленно-развитых странах.// Аудиторские ведомости, 1999, №12, с.56-67.
4. Газман В.Д. Лизинг.- М: Правовая культура, 1999.
5. Мировой рынок лизинговых услуг.//МЭ и МО, 1998, №12, с.114-122.
6. Чистов А. Лизинг и регулирование ВЭС.//БИКИ, 1999, №49, с.2-3,16.
7. Николаева С.А. Бухгалтерский учет основных средств.- М: “Аналитика-Пресс”, 2002, с.169-178.
8. Кондраков Н.П. Бухгалтерский учет.- М: ИНФРА-М, 2001, с.132-138.
9. Сидельникова Л.Б., Назарян Е.Н., Чесноков А.С. Бухгалтерский учет лизинговых операций.//МУПК, 2001, с.4-45,105-106.
МИНИСТЕРСТВО ОБРАЗОВАНИЯ РОССИЙСКОЙ ФЕДЕРАЦИИ
ТЮМЕНСКИЙ ГОСУДАРСТВЕННЫЙ УНИВЕРСИТЕТ
МЕЖДУНАРОДНЫЙ ИНСТИТУТ ФИНАНСОВ, УПРАВЛЕНИЯ И БИЗНЕСА
КАФЕДРА: БУХГАЛТЕРСКИЙ УЧЕТ, АНАЛИЗ И АУДИТ
КУРСОВАЯ РАБОТА
ПО КУРСУ: БУХГАЛТЕРСКИЙ И ФИНАНСОВЫЙ УЧЕТ
НА ТЕМУ: УЧЕТ АРЕНДЫ И ЛИЗИНГОВЫХ ОПЕРАЦИЙ
Выполнил:
студент 3 курса группы 1209 БУ Крупко О.Е.
Проверил:
Федорова М.А.
Тюмень, 2003 г.