Анализ состояния расчетов с поставщиками и покупателями на ОАО "Омский бекон"
по акцептованным и другим расчетным документам, срок оплаты которых не наступил;
неоплаченным в срок расчетным документам;
неотфактурованным поставкам;
авансам выданным;
выданным векселям, срок оплаты которых не наступил;
просроченным оплатой векселям;
полученному коммерческому кредиту.
При получении ранее оплаченных авансом ценностей, может быть обнаружена недостача, несоответствие цен или арифметические ошибки. На счет 94 «Недостачи и потери от порчи ценностей» списывают суммы потерь, превышающие нормы естественной убыли в пути, разницу между ценами и тарифами, несоответствие качества или количества товарно-материальных ценностей спецификации до решения судебных органов. Когда судебными органами иски подтверждены, то эти суммы относятся на счет 76-2 «Расчеты по претензиям», а если они отклонены – списываются на счет 99 «Прибыли и убытки». В этом случае счет 60 «Расчеты с поставщиками и подрядчиками» кредитуют на соответствующую сумму в корреспонденции со счетом 76 «Расчеты с разными кредиторами» субсчет «Расчеты по претензиям».
При расчетах с поставщиками и подрядчиками векселями покупатель (плательщик) выдает поставщику вексель (в векселе обуславливается порядок расчетов, и он является акцептованным платежным документом). При этом задолженность обеспеченная векселем не списывается со счета 60 «Расчеты с поставщиками и подрядчиками» до наступления срока его оплаты. Указанная задолженность оформляется бухгалтерской записью: Д60 «Расчеты с поставщиками и подрядчиками» К 66 «Расчеты по краткосрочным кредитам и займам».
За предоставленные краткосрочные займы организация выплачивает банку-кредитору проценты, которые относятся в счет операционных расходов.
Аналитический учет по счету 60 «Расчеты с поставщиками и подрядчиками» можно вести разными способами: на карточках учета, по наименованию поставщиков. Для проверки соответствия данных аналитического и синтетического учета записи с карточек переносят в оборотную ведомость.
При журнально-ордерной форме аналитический учет расчетов с поставщиками и подрядчиками осуществляется по каждому поставщику и подрядчику в журнале-ордере № 6. [13]
Предварительно записи операций по отгруженным или поступившим от поставщиков товарно-материальным ценностям, принятым от подрядчиков работам или услугам делают в реестрах операции по расчетам с поставщиками (подрядчиками), открываемых по каждому поставщику (подрядчику). В реестрах расчетные операции регистрируют в хронологическом порядке на основании товарно-транспортных накладных, счетов-фактур и других расчетных документов. Ежемесячно дебетовые и кредитовые обороты по счету 60 «Расчеты с поставщиками и подрядчиками» в денежном выражении из реестров переносятся в журнал-ордер № 6, в котором на каждого поставщика и подрядчика отводят одну строку.
В конце месяца в журнале-ордере № 6 подсчитывают итоги оборотов и сальдо на конец месяца. Обороты в журнале-ордере № 6 сверяют с оборотами корреспондирующих счетов, отраженными в других журналах-ордерах, после чего итоги за месяц по кредиту счета 60 «Расчеты с поставщиками и подрядчиками» из журнала-ордера переносят в главную книгу. На лицевой стороне журнала-ордера № 6 помещена таблица, в которой за каждый месяц отражают даты записей, дату отражения оборотов в главной книге, а также подписи исполнителя и главного бухгалтера. На последней странице журнала-ордера № 6 помещена таблица «Сводно-котрольные данные по счету 60». В ней за каждый месяц приводятся следующие данные: кредитовый остаток на начало месяца, задолженность поставщиков и подрядчиков, обороты по кредиту и дебету счета 60, остаток по счету 60 на конец месяца отдельно кредитовый и дебетовый, учетные данные журнала-ордера № 6 по кредитовому остатку к акцептованным и предъявленным к акцепту счетам, дебетовый остаток на конец месяца. [6]
1.2.2 Учет расчетов с покупателями и заказчиками
Расчеты за отгруженную покупателям продукцию, товары, выполненные работы и оказанные услуги могут производиться наличными денежными средствами в пределах установленного лимита, полной или частичной предоплаты, безналично через счета в банках, векселями, бартером.
При отгрузке готовой продукции, товаров покупателям без полной предоплаты возникает дебиторская задолженность. По ней установлен предельный срок исполнения обязательств – четыре месяца, по истечении которой дебиторская задолженность списывается на убытки без уменьшения налогооблагаемой прибыли.
Списанная в убыток дебиторская задолженность не анализируется, а отражается за балансом в течение пяти лет для возможности взыскания с неплатежеспособного дебитора-покупателя возникшей задолженности. [13]
Для учета расчетов с покупателями используют счет 62 «Расчеты с покупателями и заказчиками». Этот счет является активным и имеет сальдо по дебету. На нем учитывается задолженность покупателей в пользу организации. Операции по продажи продукции покупателям отражается на данном счете следующим образом. По дебету счета указывают начисление задолженности в пользу организации с покупателей за проданный товар, а по кредиту – погашение этой задолженности. К счету 62 «Расчеты с покупателями и заказчиками» могут быть открыты субсчета:
62-1 «Расчеты по государственным контрактам»
62-2 «Расчеты в порядке инкассо»
62-3 «Расчеты плановыми платежами»
62-4 «Векселя полученные»
62-5 «Расчеты с прочими покупателями и заказчиками»
На субсчете 62-1 учитываются расчеты с организациями за реализуемую продукцию в порядке выполнения государственных контрактов (договоров) на поставку продукции.
На субсчете 62-2 учитываются расчеты с покупателями при акцептной форме; на субсчете 62-3 – при расчетах в порядке плановых платежей.
На субсчете 62-4 отражаются векселя, полученные от покупателей вместо прямой оплаты за проданную продукцию.
На субсчете 62-5 учитывают расчеты с разными организациями за проданную продукцию, расчеты с населением, прочие расчеты с покупателями и заказчиками за выполненные работы и услуги.
Все расчеты организаций с покупателями строятся на основании заключаемых с ними договоров-контрактов, где указаны сроки и условия поставки, порядок оплаты и т.д. Документами по возникновению расчетных взаимоотношений с покупателями являются приемные квитанции, формы которых различны в зависимости от вида реализуемой продукции: зерно, овощи, плоды, скот и т.д. (около 20 видов). В приемных квитанциях указывается какая продукция принята и в каком количестве (в натуральной и зачетной массе), причитающаяся оплата и т.п. Приемная квитанция является основанием для записи в учетные регистры по расчетам с покупателями. [9]
Счет 62 «Расчеты с покупателями и заказчиками» дебетуется в корреспонденции со счетами 90 «Продажа», 91 «Прочие доходы и расходы» на сумму, на которую предъявлены расчетные документы. Счет 62 кредитуется в корреспонденции со счетами учета денежных средств, расчетов на сумму поступивших платежей, включая суммы полученных авансов и т.п. При этом суммы полученных авансов и предварительной оплаты учитываются обособленно.
Если по полученному векселю, обеспечивающему задолженность покупателя (заказчика), предусмотрен процент, то по мере погашения этой задолженности делается запись: Д51 «Расчетные счета» (52 «Валютные счета») К 62 «Расчеты с покупателями и заказчиками» - на сумму погашения задолженности - и 91 «Прочие доходы и расходы» - на величину процента.
Аналитический учет по счету 62 «Расчеты с покупателями и заказчиками» ведется по каждому предъявленному покупателям счету, а расчетов плановыми платежами – по каждому покупателю и заказчику.
При таком построении аналитического учета должна обеспечиваться возможность получения данных:
по покупателям и заказчикам по расчетным документам, срок оплаты которых не наступил;
покупателям и заказчикам по не оплаченным в срок расчетным документам;
авансам полученным;
векселям, срок поступления денежных средств по которым не наступил;
векселям, дисконтированным в банках;
векселям, по которым денежные средства не поступили в срок.
Учет расчетов с покупателями и заказчиками по группам взаимосвязанных организаций, о деятельности которых составляется сводная бухгалтерская отчетность, ведется на счете 62 «Расчеты с покупателями и заказчиками» обособленно. [13]
Учет операций по счету ведут в журнале-ордере № 11. В конце месяца в нем подсчитывают обороты по счету 62 «Расчеты с покупателями и заказчиками» и сверяют их с данными этого счета, отраженными в других учетных регистрах. После сверки кредитовый оборот по счету 62 переносят в главную книгу. [6]
2. АНАЛИЗ СОСТОЯНИЯ РАСЧЕТОВ С ПОСТАВЩИКАМИ И ПОКУПАТЕЛЯМИ НА ОАО "ОМСКИЙ БЕКОН"
2.1 Экономическая характеристика ОАО «Омский бекон»
Открытое акционерное общество «Омский бекон» - признанный лидер из существующих ныне в России свиноводческих комплексов и самый крупный в стране производитель мяса свинины.
Начиналась же история «Омского бекона» в 1920 году с небольшого хозяйства, в распоряжении которого было 220 свиней, 62 коровы и 305 лошадей. Мощный толчок в развитии хозяйство получило в 70-е годы со строительством Лузинского, а затем Чунаевского свинокомплексов, репродуктивного племкомбината и селекционно-гибридного центра. Последний распространяет свое влияние на регионы Урала, Сибири и Дальнего Востока. Начиная с 1995 года «Омский бекон» ведет освоение закупленной в Великобритании современной системы гибридизации, полное внедрение которой будет означать новый шаг в отечественном свиноводстве.
Экономическая интеграция «Омского бекона» с расположенным на его территории Лузинским комбикормовым заводом позволила полностью обеспечить потребности предприятия самыми дешевыми в России, сбалансированными по всем элементам питания комбикормами.
ОАО «Омский бекон» имеет также уникальную систему утилизации свиноводческих стоков, позволяющую делать удобрительные поливы сельскохозяйственных культур в летнее время на площади около 7000 гектаров с соблюдением требований охраны окружающей среды.
Продукция «Омского бекона» перерабатывается на трех мясокомбинатах Омской области, ее знают в большинстве регионов азиатской России, а также в Москве, Петербурге, Поволжье, на Урале. В настоящее время предприятие создало собственный колбасный цех мощностью 20 тонн готовых изделий в сутки, производимых на основе самых современных технологий. В Омске и промышленных центрах соседних регионов созданы сети фирменных магазинов для оптовой и розничной продажи мясопродуктов.
ОАО «Омский бекон» прилагает все усилия для успешного вхождения в рынок и ищет новые пути сотрудничества, как в вопросах реализации своей продукции, так и в проведении реконструкции материальной базы, инвестирования быстро окупаемых проектов.
Эффективность производства - это экономическая категория, отражающая широкий комплекс условий функционирования производительных сил и производственных отношений, которая показывает результативность функционирования средств, предметов труда и рабочей силы.
Каждое производственное предприятие имеет в наличии необходимые для производства ресурсы: земля, средства труда и предметы труда, трудовые ресурсы. Эффективность любого производства зависит от эффективного использования этих ресурсов.
Рассмотрим наличие и эффективность использования ресурсов в ОАО «Омский бекон».
Главным средством производства в сельском хозяйстве служит земля. Она является первой предпосылкой и естественной основой всякого производства и важнейшим условием существования человеческого общества.
Структура земельного фонда ОАО «Омский бекон» представлена в таблице 1.
Таблица 1 – Состав и структура земельного фонда и сельскохозяйственных угодий.
| Вид угодий | Годы | Годы | Годы | ||||||
| 2000 | 2001 | 2002 | 2000 | 2001 | 2002 | 2000 | 2001 | 2002 | |
| Общая земельная площадь | 27633 | 27925 | 31102 | 100,0 | 100,0 | 100,0 | Х | Х | Х |
| Всего с./х. угодий | 26454 | 26672 | 29848 | 95,73 | 95,51 | 95,96 | 100,0 | 100,0 | 100,0 |
| Из них пашня | 24141 | 24483 | 27218 | Х | Х | Х | 91,25 | 91,79 | 91,18 |
| Сенокосы | 726 | 727 | 790 | Х | Х | Х | 2,74 | 2,73 | 2,65 |
| Пастбища | 1587 | 1462 | 1840 | Х | Х | Х | 6,00 | 5,48 | 6,16 |
| Пруды и водоемы | 120 | 120 | 120 | 0,43 | 0,43 | 0,39 | Х | Х | Х |
| Площадь под кустарниками | 319 | 319 | 311 | 1,15 | 1,14 | 1,0 | Х | Х | Х |
| Приусадебные участки | Х | Х | Х | Х | Х | Х | Х | Х | Х |
| Прочие земли | 740 | 814 | 823 | 2,67 | 3,05 | 2,65 | Х | Х | Х |
За ОАО «Омский бекон» в 2002 году было закреплено 31102 га общей площади, в том числе 29848 га земель сельскохозяйственного назначения, из них пашни - 27218 га.
Значительную часть в общей земельной площади хозяйства в 2002 году занимают сельскохозяйственные угодия – 95,96 %. Прочие земли в сельском хозяйстве занимают - 2,65 %. Значительную часть в сельскохозяйственных угодьях занимает пашня - 91,18 %. Это говорит о высоком уровне использования земли. Пашня полностью засевается зерновыми и кормовыми культурами для обеспечения кормами отрасли свиноводства. Общая земельная площадь в 2002 году по сравнению с 2000 годом увеличилась на 3469га, а сельскохозяйственных угодий - увеличилась на 3394 га, на что повлияло увеличение площади пашни на 3077 га и площади пастбищ на 253 га. Площадь пашни увеличилась за счет аренды земель, улучшения прочих земель. Таким образом, произошло увеличение доли сельскохозяйственных угодий в общей площади с 95,73 % до 95,96 %.
Непременным условием производства сельскохозяйственной продукции является наличие и обеспеченность хозяйства средствами производства. Основными показателями обеспеченности средствами производства является фондообеспеченность и фондовооруженность. А показателями эффективности их использования являются фондоотдача и фондоемкость.
Наличие и эффективность использования основных фонов представлена в таблице 2.
Таблица 2 – Наличие, оснащенность и эффективность использования основных фондов.
| Показатели | Годы | 2002 в % к 2000 | ||
| 2000 | 2001 | 2002 | ||
| Среднегодовая стоимость основных средств, тыс. руб. | 1540945 | 1590441 | 1869051 | 121,29 |
| В т.ч. производственных основных фондов с/х назначения, тыс. руб. | 1018452 | 1054846 | 1477502 | 145,07 |
| Площадь сельскохозяйственных угодий, га. | 26454 | 26672 | 29848 | 112,83 |
| Окончание таблицы 2 | ||||
| Численность рабочих, занятых в сельском хозяйстве, чел | 2772 | 3033 | 3087 | 111,36 |
| Стоимость валовой продукции, тыс. руб. | 1023850 | 1398266 | 1906541 | 186,21 |
| Фондообеспеченность, руб. | 38499 | 39549 | 49501 | 128,58 |
| Фондовооруженность, руб. | 367407 | 347790 | 478621 | 130,27 |
| Фондоотдача (на 1000 руб. фондов), руб. | 1005 | 1326 | 1290 | 128,36 |
| Фондоемкость, руб. | 0,99 | 0,75 | 0,77 | 77,78 |
В хозяйстве на отчетный период имеется средств производства на 1869051 тыс. рублей. Из них сельскохозяйственные производственные фонды составляют 1477502 тыс. рублей или 79 %.
Исходя из данных таблицы 2 видно, что за счет увеличения среднегодовой стоимости производственных основных фондов на 45,07 % в 2002 году по сравнению с 2000 годом фондообеспеченность увеличилась на 28,58 %, а фондовооруженность - на 30,27 %. А также за счет увеличения стоимости производственных основных фондов (из-за ежегодной их переоценки) и за счет увеличения стоимости валовой продукции на 86,21 % фондоотдача увеличилась на 28,36 %, а фондоемкость уменьшилась на 22,22 %.
Необходимым условием осуществления процесса производства является наличие трудовых ресурсов.
Наибольшая экономическая эффективность производства достигается лишь при условии соединения средств производства с рабочей силой в строго определенной количественной и качественной пропорции. В сельском хозяйстве неполное использование трудовых ресурсов уменьшает общее количество производимой продукции, что крайне невыгодно как всему обществу, так и каждому хозяйству.
Важнейшей экономической категорией, которая характеризует эффективность использования рабочей силы, является производительность труда, то есть соотношение между рабочим временем и количеством полученной продукции. Чем больше производительность продукции в единицу рабочего времени или чем меньше затрачивается времени на производство единицы продукции, тем данный показатель выше.
Уровень производительности труда и использования рабочей силы представлены в таблице 3.
Таблица 3 – Уровень рабочей силы, производительности и использования рабочей силы.
| Показатели | Годы | 2002 к 2000 в % | ||
| 2000 | 2001 | 2002 | ||
| Валовая продукция , тыс. руб. | 1023850 | 1398266 | 1906541 | 186,21 |
| Отработано – всего, тыс. чел. -ч. | 6180 | 7657 | 8007 | 129,56 |
| Среднегодовая численность работников в с/х производстве, чел. | 2772 | 3033 | 3087 | 111,36 |
| Произведено валовой продукции на 1 чел. - ч., руб. | 165,67 | 182,61 | 238,11 | 143,73 |
| Произведено валовой продукции на 1 среднегодового работника, руб. | 369354 | 461017 | 617603 | 167,21 |
| Фактически отработано 1 работником, часов | 2229 | 2525 | 2594 | 116,38 |
| Дней | 318 | 361 | 371 | 116,67 |
Численность работников, занятых в сельскохозяйственном производстве составляет в 2002 году 70,79 % из общей численности. Произошло увеличение численности работников, занятых в сельском хозяйстве, это происходит в связи с увеличением операторов и других специалистов на свинокомплексах, Новохуторском племкомбинате, селекционно-гибридном комплексе. Наблюдается увеличение выработки на 16,38 % в часах и на 16,67 % в днях.
Производительность труда на одного среднегодового работника увеличилась на 67,21 %, так как произошло увеличения валовой продукции на 86,21 % и увеличение численности работников на 11,36 %, автоматизации процессов производства. Производительность труда всего по хозяйству увеличилась на 43,73 %.
Специализация — преимущественное развитие той или иной отрасли, группы взаимосвязанных отраслей, превращение их в товарные отрасли, которые определяют производственное направление хозяйства. Основным показателем, характеризующим специализацию хозяйства, является структура товарной продукции, удельный вес отдельных отраслей во всей товарной продукции.
На основании следующей таблицы 4 можно определить специализацию ОАО «Омский бекон».
Таблица 4 – Состав и структура товарной продукции, тыс. руб.
| Отрасли и виды продукции | Годы | В сумме | За 3 года в % к итогу | ||
| 2000 | 2001 | 2002 | |||
| Продукция растениеводства: | 12023 | 57077 | 32611 | 5194170 | 1,96 |
| Зерновые | 9164 | 53884 | 29046 | 5194170 | 1,77 |
| Прочая | 2859 | 3193 | 3565 | 5194170 | 0,19 |
| Продукция животноводства | 1102757 | 1615912 | 1768687 | 5194170 | 86,39 |
| Молоко | 26086 | 35409 | 33267 | 5194170 | 1,82 |
| Мясо КРС | 11331 | 11778 | 17561 | 5194170 | 0,78 |
| Свиноводство | 1065332 | 1568554 | 1717466 | 5194170 | 83,77 |
| Прочая | 8 | 171 | 393 | 5194170 | 0,02 |
| Продукция переработки покупного сырья | 64721 | 191680 | 147268 | 5194170 | 7,77 |
| Продукция подсобных производств и промыслов | 7180 | 10710 | 7033 | 5194170 | 0,48 |
| Работы и услуги | 51598 | 30793 | 94120 | 5194170 | 3,4 |
| Всего по хозяйству | 1238279 | 1906172 | 2049719 | 5194170 | 100.0 |
В целом за три последних года в структуре товарной продукции значительная доля принадлежит продукции животноводства – 86,39 %. Главной отраслью является свиноводство, так как на долю свиноводства из продукции животноводства приходится 83,77 %.
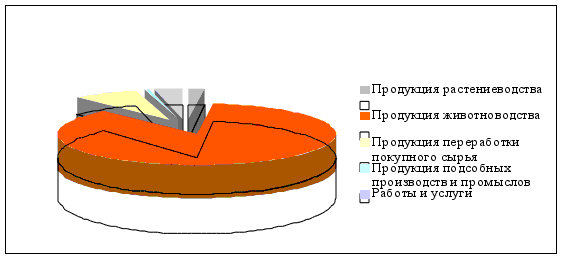
Рис. 1. – Структура товарной продукции на ОАО "Омский бекон"
Таким образом, ОАО «Омский бекон» является свиноводческим хозяйством по выращиванию свиней до беконной кондиции. В отрасли растениеводства, главным образом значительная доля принадлежит зерновым, которые необходимы для производства кормов.
Об успешной производственной деятельности любого хозяйства в целом можно судить по результатам производственно – финансовой деятельности. Основными показателями, характеризующими результативность хозяйственной деятельности предприятия является прибыль, рентабельность и себестоимость произведенной и реализованной продукции.
Рентабельность является одним из основных показателей эффективности работы предприятия. Рентабельность показывает эффективность производства с точки зрения получения прибыли на единицу материальных и трудовых затрат по производству и реализации продукции. Уровень рентабельности отдельных видов продукции позволяет определить, какие виды продукции наиболее выгодно производить в хозяйстве, где заложены наибольшие резервы повышения эффективности общественного производства. Чем выше рентабельность производства, тем больше возможностей осуществлять ускоренными темпами интенсификацию, обновление, научно – технический прогресс и материальное положение работников, улучшение их благосостояния.
Теперь рассмотрим уровень рентабельности основных видов продукции ОАО "Омский бекон" ( Приложение А).
В целом в хозяйстве в 2002 году получено прибыли от реализации продукции 551269 тыс. руб., в том числе от отрасли свиноводства - 554564 тыс. руб.
За три последних года в ОАО «Омский бекон» наблюдается увеличение рентабельности с 24,17 % до 36,79 %. Высоко рентабельным считается животноводство, рентабельность которого увеличивается с 26,4 % до 45,72 %. Растениеводство на ОАО «Омский бекон» за 2002 год является убыточным. Высоко рентабельным стало выращивание свиней – 47,69 %, а убыточным - выращивание зерновых культур.
В целом, ОАО «Омский бекон» - это крупный свиноводческий комплекс, который успешно функционирует в рыночных условиях.
2.2 Анализ взаимоотношений организации с поставщиками и покупателями
Все организации в процессе своей деятельности постоянно вступают в отношения с другими организациями. Эти отношения называют хозяйственными связями организации. Хозяйственные связи – это необходимое условие деятельности предприятия, так как они обеспечивают бесперебойность снабжения, непрерывность процесса производства и своевременность отгрузки и реализации продукции. Оформляются и закрепляются хозяйственные связи договорами, согласно которых одна организация выступает поставщиком товарно-материальных ценностей, работ или услуг, а другая – их покупателем, а значит и плательщиком.
ОАО «Омский бекон» также постоянно вступает во взаимоотношения с поставщиками и покупателями.
Взаимоотношения организации строятся в следующих направлениях:
1. Поставщики, которые снабжают организацию сырьем, для кормления свиней. Корма – исходное сырье для производства всех видов продукции животноводства. Главная цель – бесперебойное снабжение животных сбалансированными кормами для увеличения высококачественной продукции при наименьших затратах труда и средств, обеспечение кормового баланса через качественные и дешевые кормовые компоненты. Для производства кормов используются следующие виды сырья: зерновые (ячмень, пшеница, рожь, овес), мучнистые (отруби), минеральные (соль, фосфат, мел), белковые (рыбная мука), соевые, подсолнечный шрот и жмых, премиксы, белково-витаминные добавки и другие виды сырья. Основными поставщиками зернового сырья являются зерноводческие хозяйства Омской области, минерального, белкового и других видов сырья – различные перерабатывающие предприятия Омской области и других регионов России (Например, Алтайский и Краснодарский края). На территории хозяйства расположен Лузинский комбикормовый завод, который реализует ОАО «Омский бекон» комбикорма.
2. Поставщики других материалов – топлива, ГСМ, запчастей, оборудования, спецодежды, продуктов питания (хлеба, хлебобулочных изделий, молока, молочных продуктов и т.д.), канцелярских товаров, а также подрядчики, выполняющие для предприятия работы (строительные, монтажные, ремонтные) и оказывающие услуги (транспортные, услуги связи, электроснабжение, водоснабжение).
При приобретении ОАО «Омский бекон» у поставщиков различных товарно-материальных ценностей между организацией и поставщиком заключается договор купли-продажи, в котором указывается следующее (Приложение Б):
Номер договора и дата составления.
Наименование покупателя и продавца.
Предмет договора – указывается наименование продукции, поставляемой поставщиком.
Качество товара. Качество должно соответствовать требованием ГОСТа, качество должно быть подтверждено сертификатом качества, происхождение, гарантийности, безопасности, ветеринарным свидетельством и результатами анализа на токсичность. Если товар не соответствует ГОСТу, то покупатель вправе отказаться от оплаты и приема товара и ответственности за отказ от приема товара не несет.
Цена товара и базис поставки. В этом пункте оговаривается цена за единицу продукции и общая сумма договора.
Сроки и порядок поставки:
товар поставляется покупателю в соответствии с графиком поставок;
продавец должен предоставить с товаром качественный сертификат, сертификат соответствия, ветеринарный сертификат, товарно-транспортную накладную, счет-фактуру.
Сроки и порядок оплаты – указывается сроки и форма оплаты (платежными поручениями, векселями).
Ответственность сторон:
покупатель производит оплату за поставленный товар в установленные сроки;
в случае несоответствия качества товара требованиям договора.
Прочие условия.
В конце указываются юридические адреса сторон, договор закрепляется печатями и подписями сторон.
Как самый крупный производитель мяса свинины, колбасных изделий, а в последнее время еще и молочной продукции в России, ОАО «Омский бекон» имеет наиболее разветвленную сеть потребителей своей продукции. Основным потребителем и покупателем мяса и мясной продукции является ОАО «Мясокомбинат «Омский»» – он потребляют до 80 % всей выпускаемой предприятием продукции. Отношения с покупателями строятся на основании договора купли-продажи мяса и мясной продукции. Основными условиями договора являются (Приложение В):
Номер договора и дата составления.
Стороны, заключившие договор.
Предмет договора – указывается наименование продукции, поставляемой ОАО «Омский бекон».
Условия и порядок поставки:
поставка продукции осуществляется по договоренности сторон автомобильным транспортом и железнодорожным транспортом;
заявка на колбасные изделия и мясопродукты - за 3 дня для одногородних покупателей и за 4 дня для иногородних покупателей.
Качество продукции – оговаривается качество продукции:
продукция должна соответствовать требованиям стандартов и техническим условиям;
качество продукции подтверждается сертификатом соответствия, качественным удостоверением и ветеринарным свидетельством, выданным службой Госветнадзора.
Количество и ассортимент продукции определяются, исходя из производственной возможности поставщика, наличия сырья, и оговариваются сторонами.
7. Тара и упаковка:
продукция поставляется в таре покупателя;
стоимость амортизации тары для колбасных изделий – 0,2%, мясопродуктов – 0,2% от стоимости продукции;
стоимость тары оплачивается покупателем одновременно с оплатой продукции по цене поставщика, указанной в счете на поставленную продукцию, выставленном поставщиком, либо авансовыми платежами;
при возврате тары поставщик возвращает путем перечисления на расчетный счет покупателя, выплатой наличными средствами стоимость возвратной тары, либо зачисляет в счет оплаты поставленной продукции или в счет погашения неустойки за просрочку исполнения покупателем своих обязательств по договору.
8. Порядок и форма расчетов:
расчеты за поставленную продукцию осуществляются по ценам, установленным в соответствии с прейскурантом отпускных цен, утвержденных генеральным директором ОАО «Омский бекон», действующим на день отгрузки;
расчеты производятся с отсрочкой платежа на 10 дней с момента приемки. Покупатель вправе произвести расчет за поставляемую продукцию путем предоплаты;
поставщик может перевести покупателя на предварительную форму оплаты, уведомив его об этом в письменном виде.
9. Ответственность сторон:
Покупателя
за необоснованный отказ от приемки по ранее согласованной заявке покупатель выплачивает поставщику штраф в размере 5% стоимости заказанной продукции;
в случае несвоевременной оплаты поставленной продукции, покупатель уплачивает поставщику пеню в размере 0,2% стоимости поставленной продукции, за каждый день просрочки.
Поставщика
при неисполнении поставщиком обязанностей по передаче продукции в установленный срок, покупатель вправе потребовать передачи оплаченной продукции или возврата суммы предварительной оплаты за продукцию, не переданную поставщиком;
в случае нарушения требований к качеству продукции покупатель вправе потребовать замены продукции ненадлежащего качества продукцией, соответствующей договору;
в случае неоднократного нарушения сроков поставки продукции, покупатель вправе отказаться от исполнения договора.
10. Порядок и разрешение споров. Любой спор подлежит рассмотрению в Арбитражной суде.
Срок действия договора. В основном договор заключается на 1 год.
Прочие условия.
Юридические и банковские реквизиты.
Подписи сторон.
ОАО «Омский бекон» осуществляет бартерные сделки, а также осуществляет расчеты, основанные на зачете взаимных требований (Приложение Г). В