Учет, анализ и аудит дебиторской задолженности
Общая сумма дебиторской задолженности по операциям, связанным с реализацией продукции, товаров и услуг, зависит от двух основных факторов: объема продаж в кредит, т.е. без предварительной или немедленной оплаты, и средней продолжительности времени между отпуском (отгрузкой) и предъявлением документов для оплаты. Величина этого времени определяется кредитной и учетной политикой предприятия, в состав которой входит:
- определение уровня приемлемого риска отпуска товаров в долг;
- расчет величины кредитного периода, т.е. продолжительности времени последующей оплаты выставленных счетов;
- стимулирование досрочного платежа путем предоставления ценовых скидок;
- политика инкассации, применяемая предприятием для оплаты просроченных счетов.
Динамика дебиторской задолженности, интенсивность ее увеличения или уменьшения оказывают большое влияние на оборачиваемость капитала, вложенного в текущие активы, а следовательно, на финансовое состояние предприятия. При анализе, кроме показателей баланса и приложений к нему, используют данные аналитического учета, первичной документации и произведенных расчетов.
Наиболее обстоятельно свои долговые обязательства должны анализировать сами экономические субъекты для нужд управления финансовой деятельностью и информирования акционеров и других собственников. Вот почему данные о дебиторской и кредиторской задолженности раскрываются в годовой бухгалтерской отчетности.
По данным бухгалтерского баланса, приложений к нему и пояснительной записки можно судить о степени обеспечения обязательств и платежей предприятия раскрывать в пояснениях к бухгалтерскому балансу и отчету о прибылях и убытках дополнительные данные о наличии на начало и конец отчетного периода отдельных видов дебиторской задолженности. Кроме того, здесь должна быть приведена информация, полученная по результатам анализа соблюдения расчетно-платежной дисциплины, просроченных долговых обязательств, полноты перечисления налоговых и приравненных к ним платежей, уплаченных или подлежащих уплате штрафных санкций за неисполнение долговых обязательств, в том числе перед бюджетом.
Анализ задолженности - составная часть оценки ликвидности предприятия, его способности погашать свои обязательства. Для этого необходимо изучить и сопоставить объемы и распределение во времени денежных потоков, проанализировать тенденции изменения соотношения краткосрочной задолженности финансовой отчетности предприятия включает:
- анализ динамики и структуры долговых обязательств;
- анализ оборачиваемости дебиторской задолженности;
- анализ влияния долговых обязательств на платежеспособность, ликвидность и финансовую устойчивость предприятия.
При анализе показателей, характеризующих долговые требования и обязательства, прежде всего изучают их динамику, причины и давность возникновения, соответствие срокам исковой давности.
3.2 Анализ состава и структуры дебиторской задолженности
Установив достоверность дебиторской задолженности, проанализировав данные, отраженные в третьем разделе баланса предприятия, нужно проанализировать состав и структуру дебиторской задолженности, дать оценку с точки зрения её реальной стоимости, распределить дебиторскую задолженность по срокам образования, определить качество и ликвидность этой задолженности.
Таблица 6 Анализ состава и структуры дебиторской задолженности, тыс. руб.
| Состав дебиторской задолженности | На 01.01.2006 | На 01.01.2007 | Изменения | |||
| Сумма | % | Сумма | % | Сумма | % | |
| Покупатели и заказчики | 7 398 | 58,34 | 15 437 | 49,04 | 8 039 | - 9,30 |
| Векселя полученные | - | - | 400 | 1,27 | 400 | 1,27 |
| Прочая дебиторская задолженность | 894 | 7,05 | 1 256 | 3,99 | 362 | - 3,06 |
| Авансы выданные | 4 389 | 34,61 | 14 385 | 45,70 | 9 996 | 11,09 |
| И Т О Г О : | 12 681,00 | 100,00 | 31 478,00 | 100,00 | 18797,00 | |
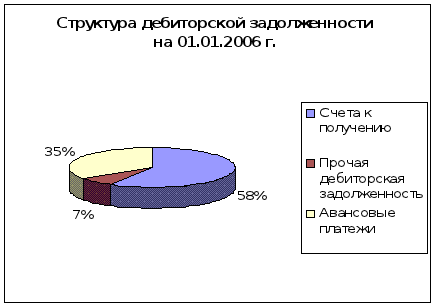
Рис. 1. Структура дебиторской задолженности ЗАО «УРАЛСЕЛЬМАШ» на 01.01.2006 г.
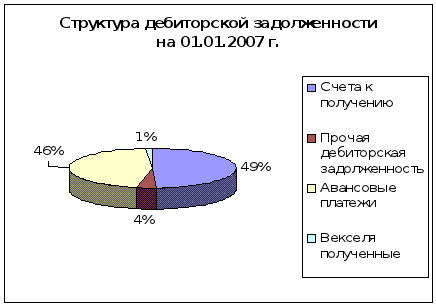
Рис. 2. Структура дебиторской задолженности ЗАО «УРАЛСЕЛЬМАШ» на 01.01.2007 г.
Проанализировав данные таблицы 1 можно сделать выводы, что дебиторская задолженность увеличилась на 18797,00 тысяч рублей или на 248,2%. Существенные изменения произошли в структуре дебиторской задолженности. Удельный вес расчетов с покупателями и заказчиками за товары, работы и услуги сократился с 58,3% до 49,7% Удельный вес прочей авансов выданных, наоборот, увеличился на конец отчетного периода на 11,1% с 34,6% до 45,7%
Хотя и незначительно, но всё же оказывало влияние на состав и структуру дебиторской задолженности векселя, полученные и прочая дебиторская задолженность. Если на начало года расчета векселями не было, то к концу года сумма от полученных векселей составила 400 тысяч рублей, то есть удельный вес этой суммы в общей сумме задолженности составил 1,3%. По статье «Прочая дебиторская задолженность», на начало года сумма задолженности составила 894 тысяч рублей или 7,1 % от общей суммы задолженности. Затем на конец года ее размер увеличился до 1256 тысяч рублей в то время как доля прочей дебиторской задолженности уменьшилась с 7,1 % до 4%.
Наибольший удельный вес в структуре дебиторской задолженности составляет задолженность покупателей. Основные задолженники ЗАО «УРАЛСЕЛЬМАШ» приведены в таблице 9.
Таблица 7 Основные покупатели - задолженники ЗАО «УРАЛСЕЛЬМАШ», тыс. руб.
| Организация | Сумма задолженности, т.р. | Изменения | |
| На 01.01.2006 | На 01.01.2007 | ||
| ООО "МПК" | 2309 | 9667 | 7358 |
| ЗАО "Торг-Индустрия" | 330 | 2221 | 1891 |
| ООО "Востокптицемаш" | 1045 | 1045 | 0 |
| ООО "Импульс" | 1543 | 982 | -561 |
| ООО "Птицефабрика Среднеуральская" | 25 | 690 | 665 |
| ООО "Версия" | 0 | 234 | 234 |
| ООО "ПромТехнология" | 1326 | 0 | -1326 |
| Прочие | 820 | 598 | -222 |
| Итого | 7398 | 15437 | 8039 |
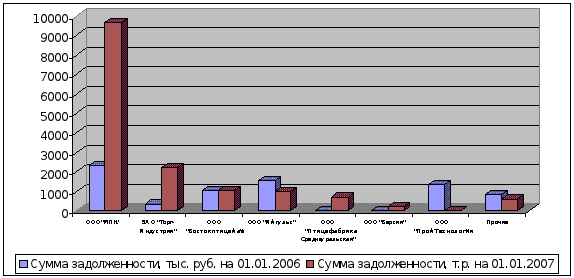
Рис. 3. Задолженность крупнейших покупателей на 01.01.2006 и на 01.01.2007
Из таблицы 9 следует, что задолженность основных задолженников в 2004г. увеличилась на 8261 т.р. Наибольшая дебиторская задолженность наблюдается у ООО "МПК" и составляет 9667 тыс. руб.
На финансовое положение предприятия влияет не само наличие дебиторской задолженности, а её размер, движение и форма, то есть то, чем вызвана эта задолженность. Возникновение дебиторской задолженности представляет собой объективный процесс в хозяйственной деятельности при системе безналичных расчетов, так же как и появление дебиторской задолженности. Дебиторская задолженность не всегда образуется в результате нарушения порядка расчетов и не всегда ухудшает финансовое положение. Поэтому её нельзя в полной сумме считать отвлечением собственных средств из оборота. Исходя из этого, различают нормальную и неоправданную дебиторскую задолженность.
К неоправданной дебиторской задолженности относится задолженность по претензиям, возмещению материального ущерба (недостачи, хищения, порчи ценностей) и задолженность по расчетным документам, срок оплаты которых истек. Неоправданная дебиторская задолженность представляет собой форму незаконного отвлечения оборотных средств и нарушение финансовой дисциплины. Поэтому особое внимание при анализе уделяется именно неоправданной дебиторской задолженности.
После общего анализа состава и структуры дебиторской задолженности необходимо проанализировать и дать оценку её с точки зрения реальной стоимости. Это связано с тем, что не вся дебиторская задолженность может быть взыскана. Возвратность её определяется на основе прошлого опыта и текущих условий. Бухгалтерский риск состоит в том, что прошлый опыт может быть неадекватной мерой будущего убытка, или что текущие условия могут быть не полностью учтены. В результате убытки могут быть существенными. Необходимо знать реальность и правильность определения вероятности возврата дебиторской задолженности. Расчет процента невозврата долгов производится по средним данным за несколько лет. Например, процент невозврата долгов ЗАО «УРАЛСЕЛЬМАШ» составил в
2004 году - 6,8%
1005 году – 4,7%
1006 году – 8,3%,
то средний процент невозврата долгов за три года составит:
(6,8+4,7+8,3)/3=6,6%
Однако нельзя его применять за анализируемый период механически. Следует учитывать реальные условия, например наметившуюся тенденцию роста невозврата. Поэтому целесообразно проанализировать:
какой процент невозврата дебиторской задолженности приходился на одного или несколько главных должников (этот процент характеризует концентрацию невозврата задолженности), будет ли влиять неплатеж одного из главных должников на финансовое положение предприятия;
каково распределение дебиторской задолженности по срокам образования;
какую долю векселей в дебиторской задолженности представляет продление старых векселей;
были ли приняты скидки и другие условия в пользу потребителя, например его право на возврат продукции.
3.3 Анализ показателей качества и ликвидности дебиторской задолженности
Показатель качества определяет вероятность получения задолженности в полной сумме, которая зависит от срока образования задолженности. Практика показывает, что чем больше срок дебиторской задолженности, тем ниже вероятность её получения.
Для характеристики возврата дебиторской задолженности целесообразно сгруппировать её по срокам возникновения:
Долгосрочная дебиторская задолженность от 1 года до 3 лет;
Краткосрочная дебиторская задолженность от 1 до 12 месяцев.
Таблица 8 Дебиторская задолженность ЗАО «УРАЛСЕЛЬМАШ» по срокам её возникновения, тыс. руб.
| Стороны дебиторской задолженности | Долгосрочная дебиторская задолженность | Краткосрочная дебиторская задолженность | Итого, тыс.руб. | ||||
| от 1 до 2 лет | от 2 до 3 лет | свыше 3 лет | до 3-х мес. | от 3 до 6 мес. | от 6 до 12 мес. | ||
| Покупатели и заказчики, в т.ч. | 1900 | 360 | - | 7108 | 2184 | 3885 | 15437 |
| ООО "МПК" | 560 | - | - | 4193 | 1569 | 3345 | 9667 |
| ЗАО "Торг-Индустрия" | - | - | 1731 | 340 | 150 | 2221 | |
| ООО "Востокптицемаш" | 1045 | - | - | - | - | - | 1045 |
| ООО "Импульс" | - | - | - | 982 | - | - | 982 |
| Векселя к получению | - | - | - | 400 | - | - | 400 |
| Прочая дебиторская задолженность | 34 | 56 | - | 676 | 256 | 234 | 1256 |
| Авансы выданные | - | - | - | 6280 | 6432 | 1673 | 14385 |
| Итого: | 1934 | 416 | - | 14464 | 8872 | 5792 | 31478 |
Из данных таблицы видно, что основную часть дебиторской задолженности составляет задолженность, платежи по которой ожидаются в течение 12 месяцев после отчетной даты. Доля краткосрочной дебиторской задолженности в общей сумме составила:
(14464+8872+5792)/ 31478*100%=92,53%, в том числе:
учет дебиторский задолженность бухгалтерский управление
до 3-х месяцев 14464/ 31478*100%=45,9%,
от 3-х до 6 месяцев 8872/ 31478*100%=28,2%,
а всего от 1 до 6 месяцев (14464+8872)/ 31478*100%=74,1%,
от6 до 12 месяцев 5792/ 31478*100%=18,4%,
Удельный вес долгосрочной дебиторской задолженности в общей её сумме составила:
(1934+416)/ 31478*100%=7,5%, в том числе:
от 1 года до 2-х лет 1934/ 31478*100%=6,1%,
от 2 до 3-х лет 416/ 31478*100%=1,3%,
Из таблицы видно, имеется задолженность с довольно длительными сроками. Так свыше двух лет её сумма составила 416 тыс. рулей. Хотя её сумма относительно невелика (1,3% от общей суммы задолженности к 17,7 % от долгосрочной её части), все же ЗАО «УРАЛСЕЛЬМАШ» необходимо приложить усилия, чтобы взыскать эту задолженность в ближайшее время, так как это может привести к её списанию на уменьшение доходов предприятия в связи с истечением срока исковой давности.
В зависимости от конкретных условий могут быть приняты и другие интервалы сроков возникновения задолженности. Наличие такой информации за длительный период, позволяет выявить, как общие тенденции расчетной дисциплины, так и конкретных покупателей, наиболее часто попадающих в число ненадежных плательщиков.
Обобщающим показателем возврата задолженности является оборачиваемость. Показатель ликвидности характеризует скорость, с которой она будет превращена в денежные средства (наличность), т. е. Это тоже оборачиваемость. Таким образом, показатель качества и ликвидности дебиторской задолженности может быть её оборачиваемость.
Коэффициент оборачиваемости рассчитывается как отношение объема дохода (выручки) от реализации продукции (работ, услуг) к средней дебиторской задолженности по формуле:
 ,
(1)
К о.д – коэффициент оборачиваемости дебиторской задолженности;
ДР – доход от реализации продукции ( работ, услуг);
ДЗ – средняя дебиторская задолженность.
Этот коэффициент показывает, сколько раз задолженность образуется и поступает предприятию за исследуемый период.
Оборачиваемость дебиторской задолженности (ОД), может быть рассчитана и в днях. Этот показатель отражает среднее число дней, необходимое для её возврата. Рассчитывается как отношение количества дней в периоде и коэффициента оборачиваемости:
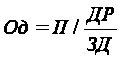 или
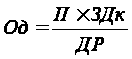
П – длительность периода;
ЗДк – сумма дебиторской задолженности на конец периода
Иногда оборачиваемость дебиторской задолженности называется периодом погашения дебиторской задолженности. Следует иметь в виду, что чем больше период просрочки задолженности, тем выше риск непогашения.
Показатели оборачиваемости дебиторской задолженности сравниваются:
за ряд лет,
со средними по отрасли,
с условиями договора.
Сравнение фактической оборачиваемости с рассчитанной по условиям договора дает возможность оценить степень своевременности платежей покупателями. Отклонение фактической оборачиваемости от договорной может быть результатом плохой работы по истребованию возврата задолженности, финансовых затруднений у покупателей.
Таблица 9 Анализ ликвидности (оборачиваемости) дебиторской задолженности, тыс. руб.
| I кв.2006 | II кв.2006 | III кв.2006 | IV кв.2006 | ИТОГО | |
| Выручка от реализации | 74498 | 92298 | 104165 | 83456 | 354417 |
| Дебиторская задолженность на конец квартала | 14597 | 26976 | 29375 | 31478 | 102426 |
Оборачиваемость
деб. зад. в разах
=
 = 13,8 раз
ДЗ =
 =
25606
Оборачиваемость
деб. зад. в днях
=
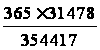 = 32 дня - период
погашения
дебиторской
задолженности
Из анализа видно, что 13,8 раза задолженность образуется и поступает в ОАО за период 365 дней. Продолжительность одного оборота за этот период составила 32 дня, т.е. за 32 дня погашается задолженность.
3.4 Анализ других показателей характеризующих качество дебиторской задолженности
Как было отмечено выше, дебиторская задолженность является частью активов предприятия, а именно входит в состав текущих активов, которые представляют собой оборотные средства предприятия.
Сначала можно проанализировать, какова доля дебиторской задолженности в составе оборотных средств, для этого проанализируем структуру оборотных средств предприятия.
Таблица 10 Анализ структуры оборотных средств предприятия ЗАО «УРАЛСЕЛЬМАШ».
| Виды средств | Наличие средств, тыс. рублей | Структура средств % | ||||
| На начало года | На конец года | Изменение | На начало года | На конец года | Изменение | |
| Денежные средства | 373 | 102 | -271 | 2,1 | 0,2 | -1,9 |
| Краткосрочные финансовые вложения | 232 | 3238 | +3006 | 1,3 | 6,6 | +5,3 |
| Дебиторы | 12681 | 31478 | +18797 | 72,5 | 63,8 | -8,7 |
| Запасы | 3560 | 12363 | +8803 | 20,4 | 25,0 | +4,6 |
| Товары для перепродажи | 3560 | 12304 | -7963 | 20,4 | 24,9 | +4,5 |
| Итого оборотных средств: | 17481 | 49375 | +31894 | 96,3 | 95,6 | |
| Доля дебиторской задолженности к общей сумме оборотных средств, % | 72,5 | 63,8 | -8,7 | |||
Как видно из таблицы 4, наибольший удельный вес в текущих активах занимает дебиторская задолженность и на начало и на конец 2006 года. На ее долю на начало года приходится 72,5% . К концу года абсолютная ее сумма увеличилась, однако доля уменьшилась на 8,7 %, в связи с тем, что увеличилась доля запасов виде товаров для перепродажи.
Уменьшились как в абсолютном, так и в относительном выражении денежные средства. Увеличение денег на счетах в банке свидетельствует, как правило, об укреплении финансового состояния предприятия. Сумма денег должна быть такой, чтобы её хватало для погашения всех первоочередных платежей.
Нужно отметить, что рост дебиторской задолженности объясняется расширением деятельности, а соответственно и ростом числа покупателей. Уменьшение же доли дебиторской задолженности связано с сокращением отгрузки предприятиям-должникам.
Необходимо отличать нормальную и просроченную задолженность. Наличие просроченной задолженности создает финансовые затруднения, так как предприятие будет чувствовать недостаток финансовых ресурсов для приобретения производственных запасов, выплаты заработной платы и т.д.
Кроме того, замораживание средств, приведет к замедлению оборачиваемости капитала. Поэтому ОАО должно быть заинтересовано в сокращении сроков погашения платежей. Ускорить платежи можно путем совершенствования расчетов, своевременного оформления расчетных документов, предварительной оплаты, применения вексельной формы расчетов и т.д.
При анализе рассматривают долю дебиторской задолженности в текущих активах по кварталам. Доля дебиторской задолженности определяется отношением дебиторской задолженности к текущим активам.
Таблица 11 Доля дебиторской задолженности в текущих активах, тыс. руб.
| Анализируемый период | Дебиторская задолженность | Текущие активы | Доля (%) |
| I кв. 2006 | 14597 | 27890 | 52 |
| II кв.2006 | 26976 | 34568 | 78 |
| III кв.2006 | 29375 | 35987 | 82 |
| IV кв.2006 | 31478 | 49500 | 64 |
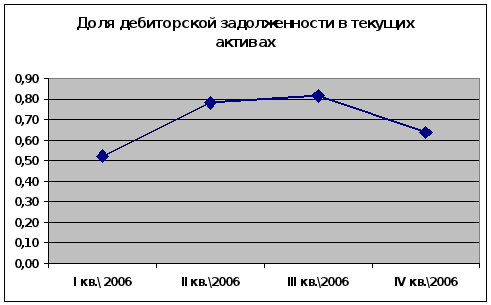
Рис. 4. Доля дебиторской задолженности в текущих активах
По таблице видно, что доля дебиторской задолженности в текущих активах увеличивается с первого по третий квартал: в I квартале она составила- 52%, во II квартале- 78%, в III квартале- 82%, а в IV квартале – 64%.
Но для того чтобы получить полную картину дебиторской задолженности нужно проанализировать долю сомнительной дебиторской задолженности в текущих активах, которая определяется отношением сомнительной дебиторской задолженности к текущим активам.
Таблица 12 Доля сомнительной дебиторской задолженности в текущих активах, тыс. руб.
| Анализируемый период | Сомнительная дебиторская задолженность | Текущие активы | Доля (%) |
| I кв. 2006 | 1 025 | 27890 | 3,7 |
| II кв.2006 | 2 540 | 34568 | 7,3 |
| III кв.2006 | 4 235 | 35987 | 11,8 |
| IV кв.2006 | 4 607 | 49500 | 9,3 |
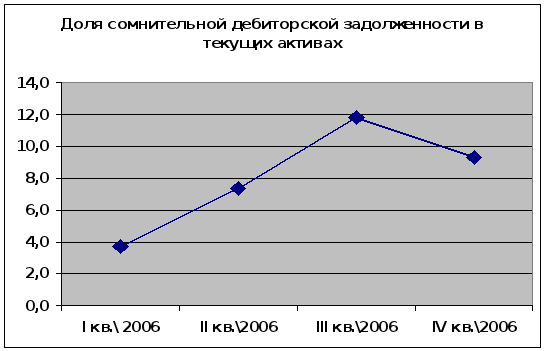
Рис.5 Доля сомнительной дебиторской задолженности в текущих активах
Как видно из таблицы доля сомнительной задолженности к текущим активам изменяется хаотично, резкие скачки, то уменьшение, то увеличение доли, это свидетельствует о нестабильной ликвидности дебиторской задолженности.
Тенденция роста, как доли дебиторской задолженности, так и доли сомнительной дебиторской задолженности в текущих активах свидетельствует о нестабильной ликвидности дебиторской задолженности, о постоянном уменьшении ликвидности дебиторской задолженности, т.е. с каждым кварталом сомнительная дебиторская задолженность растет.
3.5 Управление дебиторской задолженностью
Управление дебиторской задолженностью является составной частью общей системы управления оборотными активами коммерческой организации. Применительно к задолженности заказчиков (покупателей) за поставку товаров, оказанные услуги или выполненные работы оно является одновременно элементом маркетинговой политики организации, направленной на максимизацию объема прибыли, установление взаимовыгодных отношений. От управления дебиторской задолженностью в значительной мере зависит как оборачиваемость, так и рентабельность оборотных активов предприятия. В балансе (раздел II "Оборотные активы") остатки дебиторской задолженности обычно превышают общую сумму материально-вещественных активов, денежных средств и краткосрочных финансовых вложений. В то же время управление дебиторской задолженностью - средство увеличения объема продаж, предоставления заказчикам выгодных условий оплаты поставляемых товаров.
Управление дебиторской задолженностью должно способствовать расширению объема реализации продукции, финансовой устойчивости организации. Как и при управлении иными оборотными активами, принятию любых решений по управлению дебиторской задолженностью должен предшествовать анализ ее состава, уровня и динамики в предшествующем периоде.
Все это доказывает, что необходимо управлять дебиторской задолженностью с помощью следующих мер:
- контролировать состояние расчетов с покупателями по отсроченной задолженности;
- оценивать состав дебиторской задолженности предприятия по отдельным ее «возрастным» группам, т. е. так называемый реестр старения дебиторской задолженности
- следить за соотношением кредиторской и дебиторской задолженности;
- предоставлять скидки при досрочной оплате.
С целью стимулирования заказчиков широко применяют скидки с цены реализации ("сконто"), например:
а) скидка за предоплату в размере 3%;
б) расчет по примерной схеме "2/15 полная 30", т.е. при расчете в течение 15 дней с момента получения товара предоставляется скидка 2%, при оплате с шестнадцатого по тридцатый день - оплачивается полная стоимость товара, свыше тридцати дней - штраф в размере, указанном в контракте.
В отношении просроченной задолженности необходим поиск взаимоприемлемых решений: отсрочка или рассрочка платежа на определенных условиях, расчеты векселями (банковскими или своими, но авалированные банком), в отдельных случаях - оплата своей продукцией (бартер), если она представляет интерес для поставщика, расчеты акциями заказчика и др.
Предоставление заказчику отсрочки платежа всегда сопряжено с риском. Когда речь идет о постоянных покупателях, то риск невелик. Предоставление товарного кредита новому покупателю может быть обусловлено предоставлением обеспечения: банковской гарантии или поручительства компании с надежной деловой репутацией, залога, надежных векселей к погашению и т.д.
В ЗАО «УРАЛСЕЛЬМАШ» отсрочка платежа должна сочетаться со стимулированием предоплаты системой скидок. Например, при полной предоплате предоставляются скидки 4% от стоимости поставленной продукции, при частичной предоплате в размере 50% стоимости отгруженной партии - скидки 3% и т.д. Система стимулов может сочетаться с системой штрафов, предусматриваемых в договорах за нарушение сроков оплаты. Однако по отношению к постоянным покупателям прибегать к штрафам нецелесообразно.
При решении вопроса о предоставлении заказчику отсрочки или рассрочки платежей за поставленную продукцию учитываются его платежеспособность, деловая репутация, опыт прежних взаимоотношений.
Так как у ЗАО «УРАЛСЕЛЬМАШ» много заказчиков, то их можно предварительно сгруппировать:
надежные покупатели, им может быть предоставлена отсрочка платежа в запрашиваемых ими размере и сроках;
покупатели, которым может быть предоставлен товарный кредит в ограниченном объеме;
покупатели, которым может быть предоставлен коммерческий кредит только под надлежащее обеспечение;
покупатели, кредитование которых сопряжено с высоким риском неплатежей и поэтому нецелесообразно.
Для эффективного управления дебиторской задолженностью необходимо анализировать поведение дебитора по отношению к долгу. Так, например, выделяют три группы поведения дебиторов:
- Деловая порядочность;
- Безразличие- нарушение срока погашения до 30 дней;
- Непорядочность - нарушение срока погашения более 30 дней
В связи с этим ЗАО «УРАЛСЕЛЬМАШ» предлагаются следующие методы воздействия на дебитора (табл. 13).
Таблица 13 Методы воздействия на дебиторов
| Поведение дебитора | Методы воздействия |
| 1 | 2 |
| Деловая порядочность | Установление системы скидок, рассрочка, отсрочка платежа |
| Безразличие |
Предложение о сотрудничестве, бартере, взаимозачете после письменного напоминания через 5-10 дней Претензионное письмо через 30 дней после истечения срока оплаты по договору Арбитраж после подачи претензии по установленным законом срокам |
| Непорядочность |
Приостановка и разрыв деловых связей Силовая переуступка долга Факторинг, т.е. переуступка долга банку |
Заключительным этапом управления дебиторской задолженностью должна стать оценка соответствия условий получения и оказания кредита. Как известно, деятельность любого предприятия связана с приобретением материалов, продукции, потреблением разного рода услуг. Если расчеты за продукцию или оказанные услуги производятся на условиях последующей оплаты, можно говорить о получении предприятием кредита от своих поставщиков и подрядчиков. Само предприятие выступает кредитором своих покупателей и заказчиков, а также поставщиков в части выданных им авансов под предстоящую поставку погашения дебиторской задолженности.
Реализация предложенных рекомендаций будет способствовать ускорению оборачиваемости средств, вложенных в расчёты с дебиторами и повышению эффективности деятельности фирмы. Например, ускорение оборачиваемости средств, вложенных в расчёты с дебиторами только на 2 дня, возводит высвободить из оборота средства в сумме 61,7 тыс. руб. Они могут быть направлены на погашение задолженности кредитора.
Заключение
Дебиторская задолженность – неизбежное следствие существующей в настоящее время системы денежных расчетов между организациями, при которой всегда имеется разрыв времени платежа с момента перехода права собственности на товар, между предъявлением платежных документов к, а также оценка соответствия правил ведения учёта и порядка отражения информации в бухгалтерской отчётности требованиям законодательства и действующих нормативных документов;
- изучена сущность дебиторской задолженности, способы ее оценки, особенности налогового и бухгалтерского учета;
- проведен аудит дебиторской задолженности ЗАО «УРАЛСЕЛЬМАШ»;
- проанализирована динамика, структура дебиторской и кредиторской задолженности, оборачиваемость средств в расчётах.
По результатам исследования можно сделать следующие выводы:
Синтетический учёт расчетов с покупателями и заказчиками ЗАО «УРАЛСЕЛЬМАШ» ведёт на счёте 62 «Расчёты с покупателями и заказчиками» Аналитический учет ведется в разрезе договоров.
Как недостаток в организации бухгалтерского учёта дебиторской задолженности на предприятии можно отметить то, что в учётной политике не предусмотрено создание резерва по сомнительным долгам и данный резерв не создается.
ЗАО «УРАЛСЕЛЬМАШ» рекомендуется создавать резерв по сомнительным долгам. Резерв создается по каждому сомнительному долгу, не погашаемому в течение 45 дней, если он не обеспечен залогом, поручительством или банковской гарантией. При этом общая сумма создаваемого резерва не может превышать 10% выручки от реализации последнего отчетного периода. Резерв используется на покрытие убытков от списания безнадежных, не реальных к взысканию долгов в связи с истечением срока исковой давности (банкротством или ликвидацией организации-должника). Создание резерва смягчает отрицательные последствия списания безнадежных долгов, но не устраняет их. Поэтому предприятиям необходима взвешенная политика финансовых взаимоотношений с заказчиками: предоставлять отсрочку или рассрочку платежа только при наличии уверенности в надежности заказчика; вести картотеку заказчиков и следить за динамикой их финансового состояния; при отсутствии информации от заказчика требовать предоплаты или поручительства.
Считаем целесообразным ЗАО «УРАЛСЕЛЬМАШ» предусмотреть в учётной политике формирование резерва по сомнительным долгам в бухгалтерском учёте по тем же правилам, что и в налоговом учёте.
Преимущество будет заключаться в том, что:
1. Для начисления налога на прибыль можно использовать данные бухгалтерского учёта, не корректируя их;
2. Не нужно исчислять и отражать в бухгалтерском учёте разницы, прописанные в ПБУ 18/02 – их просто не будет.
Изучение организации системы внутреннего контроля ЗАО «УРАЛСЕЛЬМАШ» позволяет оценить её эффективность как низкую. Недостатки действующей системы контроля заключаются в том, что инвентаризация расчётов не производится, сроки возникновения задолженности проверяются выборочно и нерегулярно, имеются случаи невыставления претензии.
Результаты анализа позволяют сделать следующие выводы.
Доля дебиторской задолженности в общей сумме оборотных активов в на 01.01.2006г составляла 37,88%, на 01.01.2007г – 40,93%,
По результатам анализа состава и структуры дебиторской задолженности, можно сделать вывод, что на начало отчётного периода наибольший удельный вес в структуре активов занимала именно дебиторская задолженность. При этом в составе дебиторской задолженность возрастает доля авансов выданных.
Возросла оборачиваемость дебиторской задолженности с 2,64 раза до 2,96 раз. Это говорит о том, что дебиторская задолженность предприятия быстрее
ЗАО «УРАЛСЕЛЬМАШ» можно предложить следующие рекомендации по совершенствованию системы управления дебиторской задолженностью:
- применять различные методы управления дебиторской задолженности в зависимости от истории деловых отношений с данными покупателями. Для добросовестных покупателей целесообразно дальнейшее предоставление скидок, отсрочек и рассрочек платежа.
- ужесточить механизм истребования долга. Для этого предприятию рекомендуется применять систему штрафов, что должно быть предусмотрено в условиях договора с контрагентами. Кроме того, в условиях договора необходимо предусматривать сроки расчётов за отпускаемую предприятием продукцию
- ежемесячно сверять расчёты с покупателями. Ежемесячная проверка дебиторской позволит высвободить из оборота средства. Они могут быть направлены на погашение задолженности кредитора.
Библиографический список
Гражданский кодекс Российской Федерации. Части I и II
О бухгалтерском учете: Федеральный закон от 21 декабря 1996 г. № 129-ФЗ
Об аудиторской деятельности: Федеральный закон от 7 августа 2001 г. № 119-ФЗ.
Положение по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации. Утверждено приказом Минфина РФ от 29.07.98 г. № 34н (в ред. приказа Минфина РФ от 24.03.2000г. № 31н).
Положение по бухгалтерскому учету "Бухгалтерская отчетность организации" (ПБУ 4/99), Утверждено приказом Минфина РФ от 06.07.99 № 43н.
Положение по бухгалтерскому учету «Доходы организации» ПБУ 9/99 Утверждено приказом министра РФ от 06.05.99 №32н.
Положение по бухгалтерскому учету «Расходы организации ПБУ 10/99. Утверждено приказом Минфина РФ от 06.05.99г. №33н.
План счетов бухгалтерского учета финансово-хозяйственной деятельности организации и инструкция по его применению. Утверждены приказом Минфина РФ от 31.10.2000г. №94н.
Акчурина Е.В., Солодко Л.П., Бухгалтерский финансовый учет: Учебное пособие, - М.: Издательство «Экзамен». 2004. – 416с.
Астахов В.П. Бухгалтерский финансовый учет. Москва 2001 г.
Баканов М.И. , Шеремет А.Д. Теория экономического анализа: учебник. - М.: Финансы и статистика, 2002.
Безруких П.С., Кондраков Н.П., Палий В.Ф. и др. Бухгалтерский учет: Учебник /Под ред. П.С. Безруких. М.: Бухгалтерский учет, 2004.
Белов Н.Г. Контроль и ревизия. – М.: Агропромиздат. 2002
Богатая И.Н., Хахонова Н.Н. Бухгалтерский учет, Ростов-на-Дону: Феникс, 2002 г.
Богомолов А.М., Голощапов Н.А. Внутренний аудит. Организация и методика проведения. — М.: Экзамен, 2002.
Бурцев В.В. Организация системы внутреннего контроля коммерческой организации. - М.: Экзамен, 2000.
Данилевский Ю.А., Шапигузов С.М., Старовойтова Е.В. Аудит. - М.: ИД ФБК-ПРЕСС, 2000.
Кондраков Н.П. «Бухгалтерский учет». Учебное пособие. – 4-е изд., перераб. и доп. – М.: Инфра-М, 2003. – 640с. – (Серия «Высшее образование»).
Ковалев В.В. Финансовый анализ. - М.: Финансы и статистика, 2001.
Лытнева Н.А., Кыштымова Е.А. Учет и налогообложение задолженности при расчетах с покупателями. // Бухгалтерский учёт. 2002. №13.
Маркарьян Э.А. Г.П. Герасименко, С.Э. Маркарьян. Финансовый анализ, Ростов-на-Дону, 2001 г.
Парушина Н.В. Анализ дебиторской и кредиторской задолженности // Бухгалтерский учёт, 2002, № 4
Сысоева И.А., Дебиторская и кредиторская задолженность // Бухгалтерский учёт, 2004 № 1.
Терехов А.А. Аудит: перспективы развития. — М.: Финансы и статистика, 2001.
Шеремет А.Д., Сайфулин Р.С. Методика финансового анализа - М.: ИНФРА-М, 2002.
Шеремет А.Д., Суйц В.П. Аудит: Учебник. – М.:ИНФРА-М, 2002.
Штейнман М.Я., Гайдуцкий П.И. Внутрихозяйственный контроль. – М.: Агропромиздат, 2001.
Приложение 1
Выписка из рабочего Плана счетов
| Наименование счёта | Номер счёта |
|
Счет "60" Расчеты с поставщиками и подрядчиками Расчеты с поставщиками за материально-производственные запасы |
60-1 |
| Расчеты с поставщиками энергоресурсов | 60-2 |
| Расчеты по неотфактурованным поставкам | 60-3 |
| Векселя выданные | 60-4 |
| Авансы, выданные под поставку материально-производственных запасов | 60-5 |
| Авансы выданные за работы, услуги | 60-6 |
|
Счёт 62 «Расчёты с покупателями и заказчиками» Расчеты с покупателями за продукцию (работы, услуги) |
62-1 |
| Векселя полученные | 62-2 |
| Векселя просроченные | 62-3 |
| Дебиторская задолженность | 62-3 |
| Авансы, полученные под поставку продукции | 62-4 |
| Авансы , полученные под выполненные работы | 62-5 |
|
Счет "63" Расчеты по сомнительным долгам |
|
| Резервы по сомнительным долгам | 63-1 |
|
Счет "76" Расчеты с разными дебиторами и кредиторами |
|
| Расчеты по претензиям | 76-1 |
| Ссуда другого предприятия | 76-2 |
| Расчеты по претензиям к поставщикам МПЗ | 76-3 |
| Расчеты по имущественному и личному страхованию | 76-4 |
Приложение 2
Порядок расчет показателей, характеризующих состояние дебиторской задолженности
| №
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |