Учет материально-производственных запасов на примере предприятия ОАО "АвтоВАЗагрегат"
Дебет 20 «Основное производство»
Кредит 70 «Расчеты с персоналом по оплате труда», 69 «Расчеты по социальному страхованию и обеспечению», 26 «Общехозяйственные расходы» и др.
- учтены расходы по переработке давальческого сырья;
Дебет 62 «Расчеты с покупателями и заказчиками»
Кредит 90 «Продажи», субсчет 1 «Выручка»
Дебет 90 «Продажи», субсчет 3 «Налог на добавленную стоимость
- отражена стоимость услуг по переработке давальческого сырья и материалов;
Кредит 68 «Расчеты по налогам и сборам»
- начислен налог на добавленную стоимость со стоимости услуг по переработке давальческого сырья и материалов;
Дебет 90 «Продажи», субсчет 2 «Себестоимость продаж»
Кредит 20 «Основное производство»
- списаны фактические затраты по оказанию услуг заказчику-давальцу;
Дебет 51 «Расчетные счета»
Кредит 62 «Расчеты с покупателями и заказчиками»
- оплачена заказчиком-давальцем стоимость оказанных услуг;
Кредит 003 «Материалы, принятые в переработку» - списана стоимость давальческого сырья и материалов по факту передачи готовой продукции заказчику-давальцу.
У организации-давальца оформляются следующие записи:
Дебет 10 «Материалы»
Кредит 60 «Расчеты с поставщиками и подрядчиками»
- отражена стоимость приобретенных материалов, подлежащих в дальнейшем передаче организации-переработчику на давальческих условиях;
Дебет 19 «Налог на добавленную стоимость по приобретенным ценностям»
Кредит 60 «Расчеты с поставщиками и подрядчиками»
- отражен налог на добавленную стоимость;
Дебет 60 «Расчеты с поставщиками и подрядчиками»
Кредит 51 «Расчетные счета»
- оплачена стоимость приобретенных материалов;
Дебет 68 «Расчеты по налогам и сборам»
Кредит 19 «Налог на добавленную стоимость по приобретенным ценностям»
- предъявлен к вычету налог на добавленную стоимость по оприходованным и оплаченным материалам;
Дебет 10 «Материалы», субсчет 7 «Материалы, переданные в переработку на сторону»
Кредит 10 «Материалы»
- списана стоимость сырья и материалов, переданных в переработку;
Дебет 20 «Основное производство»
Кредит 10 «Материалы», субсчет 7 «Материалы, переданные в переработку на сторону»
- стоимость ранее переданных в переработку сырья и материалов списана на затраты на производство;
Дебет 43 «Готовая продукция»
Кредит 20 «Основное производство», 60 «Расчеты с поставщиками и подрядчиками», 76
- принята к учету продукция, изготовленная из переработанного ранее давальческого сырья, по стоимости, включающей в себя стоимость переданных материалов;
Дебет 19 «Налог на добавленную стоимость по приобретенным ценностям»
Кредит 60 «Расчеты с поставщиками и подрядчиками», 76 «Расчеты с разными дебиторами и кредиторами»
- отражен налог на добавленную стоимость со стоимости услуг по переработке давальческого сырья;
Дебет 60 «Расчеты с поставщиками и подрядчиками», 76 «Расчеты с разными дебиторами и кредиторами»
Кредит 51 «Расчетные счета»
- оплачены услуги по переработке давальческого сырья. [54, с. 206-218]
Материальные ценности отражают на синтетических счетах по фактической себестоимости их приобретения (заготовления) или по учетным ценам.
Согласно Методическим указаниям по учету материально - производственных запасов в качестве учетных цен на материалы применяются:
а) договорные цены;
б) фактическая себестоимость материалов по данным предыдущего месяца или отчетного периода (отчетного года);
в) планово - расчетные цены;
г) средняя цена группы материалов.
Исчисление фактической себестоимости заготовления каждого вида сырья и материалов требует значительных затрат труда и времени. Поэтому фактическую себестоимость заготовления исчисляет лишь небольшая часть организаций по основным видам сырья или материалов. В большей части организаций текущий учет материальных ценностей ведут по твердым учетным ценам.
При синтетическом учете материальных ценностей по фактической себестоимости отклонения фактической себестоимости материалов от средней покупной цены или от плановой себестоимости учитывают на отдельных аналитических счетах по группам материалов.
При синтетическом учете материальных ценностей по учетным ценам отклонения фактической себестоимости материальных ценностей от стоимости их по учетным ценам учитываются на синтетическом счете 16 «Отклонение в стоимости материальных ценностей». [31, с. 31]
2.4 Учет материалов в пути. Учет недостач и порчи материалов
На предприятии ОАО «Жигулевский цемент» поступающие материалы, не сопровождающиеся платежными документами от поставщиков (неотфактурованные поставки), оприходуют по акту о приемке материалов, составляемому на складе. Оприходование неотфактурованных поставок осуществляют по учетным или рыночным ценам, если в качестве учетных цен используют фактическую себестоимость материалов, и отражают по дебету счета 10 «Материалы» с кредита счета 60. После получения расчетных документов по неотфактурованным поставкам их цена корректируется с учетом поступивших документов. Одновременно уточняются расчеты с поставщиком.
Если расчетные документы по неотфактурованным поставкам поступают в следующем году, то:
а) учетная стоимость материальных запасов не меняется;
б) величина налога на добавленную стоимость принимается к бухгалтерскому учету в установленном порядке;
в) уточняются расчеты с поставщиком.
При этом суммы сложившейся разницы между учетной стоимостью оприходованных материалов и их фактической себестоимостью списываются в месяце, в котором поступили расчетные документы следующим образом:
- уменьшение стоимости материальных запасов отражается по дебету счетов расчетов и кредиту счета 91 «Прочие доходы и расходы» (как прибыль прошлых лет, выявленная в отчетном году);
- увеличение стоимости материальных запасов отражается по кредиту счетов расчетов и дебету счета 91 «Прочие доходы и расходы» (как убытки прошлых лет, выявленные в отчетном году).
Суммы, оплаченные за запасы, не вывезенные со склада поставщиком и находящиеся в пути, учитывают в бухгалтерском учете на счетах расчетов как дебиторскую задолженность[49, с.119].
Методическими указаниями по учету материально - производственных запасов и в соответствии с учетной политикой предприятия ОАО «ЖИГУЛЕВСКИЙ ЦЕМЕНТ» установлен следующий порядок учета недостач и порчи материалов, обнаруженных при их приемке.
Сумма недостач и порчи в пределах норм естественной убыли определяется умножением количества недостающих или испорченных материалов на договорную (продажную) стоимость поставщика (без НДС и транспортных расходов). Исчисленная сумма недостач или порчи отражается по дебету счета 84 «Недостачи и потери от порчи ценностей» и кредиту счетов расчетов (60 или 76 «Расчеты с разными дебиторами и кредиторами»).
Одновременно сумма недостач или порчи списывается с кредита счета 84 «Недостачи и потери от порчи ценностей» на счета учета транспортно - заготовительных расходов или отклонений в стоимости материальных запасов (счет 10 «Материалы» или 16 «Отклонения в стоимости материальных ценностей»).
Если испорченные материалы могут быть использованы на предприятии или проданы (с уценкой), то они приходуются по ценам возможной продажи. На эту стоимость уменьшают сумму потерь от порчи.
Недостачи и порча материалов сверх норм естественной убыли учитывают по фактической себестоимости, включая транспортно - заготовительные расходы, НДС и акцизы по дебету счетов расчетов по претензиям (счет 76 «Расчеты с разными дебиторами и кредиторами», субсчет 2 «Расчеты по претензиям») и кредиту счетов по учету расчетов (60, 76»Расчеты с разными дебиторами и кредиторами»).
При поступлении недостающих материалов от поставщиков они приходуются по дебету счетов учета материалов с кредита счета 76 «Расчеты с разными дебиторами и кредиторами». При этом списанная с кредита счета 76 «Расчеты с разными дебиторами и кредиторами» сумма НДС отражается по дебету счета 19 «Налог на добавленную стоимость по приобретенным ценностям».
При отсутствии оснований для предъявления претензий суммы недостач или потерь от порчи списываются покупателем на счет 84 «Недостачи и потери от порчи ценностей» с кредита счетов учета расчетов (60 или 76 «Расчеты с разными дебиторами и кредиторами»)[31, с. 29]
При продаже материальных запасов, синтетический учет которых ведется по фактической себестоимости, их списывают со счета 10 «Материалы» в дебет счета 91 «Прочие доходы и расходы» в течение месяца по учетным ценам, а по окончании месяца такой же проводкой списывают отклонения фактической себестоимости материалов от стоимости их по учетным ценам (способом «красное сторно» или способом дополнительных проводок).
Расходы, связанные с продажей материальных ценностей, списывают в дебет счета 91 «Прочие доходы и расходы» с кредита соответствующих счетов. Финансовый результат от продажи материалов списывают со счета 91 «Прочие доходы и расходы» на счет 99 «Прибыли и убытки».
Необходимо отметить, что если при продаже или мене материалов не исполнены необходимые условия признания выручки, то отпущенные материалы списываются с кредита счета 10 в дебет не счета 91, а счета 45 «Товары отгруженные». После признания выручки от продажи материалов они списываются с кредита счета 45 «Товары отгруженные» в дебет счета 91 «Прочие доходы и расходы».[54, с. 219-228]
2.5 Инвентаризация материальных запасов
Инвентаризация - один из основных элементов метода бухгалтерского учета, сущность которого состоит в сличении наличия имущества и обязательств организации с данными бухгалтерского учета.
Задачами инвентаризации являются:
- контроль за сохранностью товарно-материальных ценностей (ТМЦ) и денежных средств путем сопоставления фактического наличия с данными бухгалтерского учета;
- выявление товарно-материальных ценностей, частично потерявших свое первоначальное качество, не отвечающих стандартам качества, техническим условиям и т.п.;
- выявление сверхнормативных и неиспользуемых материальных ценностей с целью последующей реализации;
- проверка соблюдения правил и условий хранения материальных ценностей и денежных средств, а также правил содержания и эксплуатации машин, оборудования и других основных средств;
- проверка реальной стоимости учтенных на балансе товарно-материальных ценностей, сумм денежных средств в кассе, на расчетном счете, на валютном счете, других счетах, денежных средств в пути, незавершенного производства, расходов будущих периодов, резервов предстоящих расходов и платежей, дебиторской задолженности (расчетов с покупателями, по полученным векселям и др.), кредиторской задолженности (поставщикам материалов, банкам, по векселям выданным, по налогам финансовым органам и др.) и других статей баланса.
При проведении инвентаризации на предприятии товарно - материальные ценности заносятся в инвентаризационные описи по каждому отдельному наименованию с указанием вида, группы, количества и других необходимых данных (артикула, сорта и пр.).
Излишки материально - производственных запасов, выявленные в результате проведенной инвентаризации, отражаются в бухгалтерском учете как внереализационные доходы (дебетуют счет 10 «Материалы», кредитуют счет 91 «Прочие доходы и расходы»).
При выявлении фактов недостач, хищений, порчи материалов их фактическая себестоимость или ее часть (при порче материалов) списывается с кредита счета 10 «Материалы» в дебет счета 94 «Недостачи и потери от порчи ценностей».
Со счета 94 «Прочие доходы и расходы» стоимость недостающих и испорченных материалов списывают на счета издержек производства и обращения (если потери в пределах норм), в дебет счета 73 «Расчеты с персоналом по прочим операциям», субсчет «Расчеты по возмещению материального ущерба» (при установлении конкретных виновников), в дебет счета 91 «Прочие доходы и расходы» (при отсутствии конкретных виновников или если во взыскании недостающих или испорченных ценностей отказано судом)[51, с. 121].
Стоимость материалов, утраченных в результате стихийных бедствий или иных форс - мажорных обстоятельств, списывается с кредита счета 10 «Материалы» в дебет счета 99 «Прибыли и убытки». Материалы, израсходованные при ликвидации последствий стихийных бедствий, также списываются со счета 10 «Материалы» на счет 99 «Прибыли и убытки».
Материально-производственные запасы отражаются в бухгалтерской отчетности в соответствии с их классификацией (распределением по группам) исходя из способа использования в процессе производства продукции, выполнения работ, оказания услуг, либо для управленческих нужд организации.
На конец отчетного года запасы отражаются в бухгалтерском балансе по стоимости, определяемой исходя из используемых способов оценки запасов.
Материально-производственные запасы, морально устаревшие, полностью или частично потерявшие свое первоначальное качество либо текущая рыночная стоимость которых снизилась, отражаются в бухгалтерском балансе за вычетом резерва под снижение стоимости материальных ценностей.
Материально-производственные запасы, принадлежащие организации, но находящиеся в пути либо переданные под залог покупателю, учитываются в оценке, предусмотренной в договоре, с последующим уточнением фактической себестоимости[41, с. 12].
В бухгалтерской отчетности по материально - производственным запасам подлежит раскрытию, как минимум, следующая информация:
- о способах оценки запасов по их группам (видам);
- о последствиях изменений способов оценки запасов;
- о стоимости запасов, переданных под залог;
о величине и движении резервов под снижение стоимости материальных ценностей.[54, с. 206]
3. АНАЛИЗ МАТЕРИАЛЬНО-ПРОИЗВОДСТВЕННЫХ ЗАПАСОВ ПРЕДПРИЯТИЯ ОАО «АВТОВАЗАГРЕГАТ»
3.1 Анализ состава, структуры и наличия материально-производственных запасов предприятия
Комплексный экономический анализ операционной деятельности изучает операционную деятельность организации, которая представляет собой хозяйственные процессы, непосредственно связанные с производством и реализацией товаров, продукции, работ и услуг.
Анализ экономического положения организации при проведении Комплексного экономического анализа операционной деятельности требует исчисления на основе данных бухгалтерского учета показателей, характеризующих состояние запасов - сырья, материалов и других аналогичных ценностей, готовой продукции и товаров для перепродажи.
Состав и структуру материально-производственных запасов можно проанализировать по данным разд.2 баланса. Цель анализа - проследить изменения в динамике (горизонтальный анализ) и выявить наиболее значимые составляющие (вертикальный анализ). Динамику материально-производственных запасов характеризуют взаимозаменяемые показатели - индекс, темп роста или темп прироста, абсолютный прирост; а структуру - удельный вес (в %) или доля каждой составляющей разд.2 баланса в итоговой сумме по стр. 290.
Данный анализ целесообразно представить в таблице 3.1
Таблица 3.1
Анализ наличия и состава материально-производственных активов, тыс.руб
| Показатели МПЗ | Стр. | Значения показателя | Темп роста (снижения) | |||
| 2006 г. | 2007 г. | 2008 г. | 2007 к 2006 | 2008 к 2006 | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Запасы | 210 | 452758 | 838890 | 948368 | 185,28 | 209,46 |
| в том числе: сырье, материалы и другие аналогичные ценности | 211 | 441934 | 828539 | 908029 | 187,48 | 205,47 |
| затраты в незавершенном производстве(издержках обращения) | 213 | 0 | 0 | 0 | 0,00 | 0,00 |
| готовая продукция и товары для перепродажи | 214 | 31 | 92 | 25 | 296,77 | 80,65 |
| товары отгруженные | 215 | 1479 | 1479 | 901 | 100,00 | 60,92 |
| расходы будущих периодов | 216 | 9314 | 8780 | 39413 | 94,27 | 423,16 |
| прочие запасы и затраты | 217 | 0 | 0 | 0 | 0,00 | 0,00 |
Анализируя полученные показатели, можно заключить, что за весь анализируемый период у предприятия ОАО «АвтоВАЗагрегат» произошло увеличение материально-производственных запасов. Так, темп роста в 2007 году относительно 2006 года составил 185%, и за весь период темп роста составил 209%. Но вместе с тем, наблюдается перераспределение МПЗ, так статья «сырье, материалы и другие ценности», наблюдается стабильное увеличение за весь анализируемый период –темп роста в 2008 году относительно 2006 года составил205%. Статья «Готовая продукция и товары для перепродажи» в течении анализируемого периода с 2006 по 2008 год изменялась не равномерно, в 2007 году наблюдается увеличение –темп роста составил 297%, а в 2008 году относительно 2006 года произошло снижение показателя по данной статье, темп снижения составил 81%. Показатель статьи «Товары отгруженные» за анализируемый период уменьшился, темп снижения составляет 61%. Значительно увеличилась статья «расходы будущих периодов», темп роста за период с 2006 по 2008 год составил 423%. Как на начало анализируемого периода в 2006 году, так и на конец в 2008 году у предприятия ОАо «АвтоВАЗагрегат» не наблюдается в наличии показателей по статьям «Затраты в незавершенном производстве» и по статье «прочие запасы и затраты». В целом можно заключить, что предприятие на конец анализируемого периода не испытывает трудностей с реализацией собственной произведенной продукцией, хорошая организация производства позволяет на конец отчетного периода полностью потребить сырье и материалы для производства продукции, выполнить план по производству и целиком отгрузить ее потребителям согласно договорам. Об этом свидетельствует отсутствие накапливающихся затрат в незавершенном производстве и снижение показателя по статье «Готовая продукция и товары для перепродажи».
Проанализируем динамику движении материально-производственных запасов предприятия ОАО «АвтоВАЗагрегат» и структуру МПЗ в составе оборотных активов. Данный анализ представим в таблице 3.2
Таблица 3.2
Анализ структуры и динамики материально-производственных активов в общей структуре оборотных активов.
| Показатель строк баланса | строка | факт | Уд.вес | факт | Уд.вес | факт | Уд.вес | ||
| Абс. | Абс. | ||||||||
| 2006 г. | 2007 г. | 2008 г. |
2008 к 2006 г |
% | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Запасы | 210 | 452758 | 34 | 838890 | 46 | 948368 | 29 | 495610 | -4,73 |
| в том числе: сырье, материалы и другие аналогичные ценности | 211 | 441934 | 33 | 828539 | 45 | 908029 | 28 | 466095 | -5,17 |
| затраты в незавершенном производстве(издержках обращения) | 213 | 0 | 0 | 0 | 0 | 0 | 0 | 0,00 | 0,00 |
| готовая продукция и товары для перепродажи | 214 | 31 | 0,00 | 92 | 0 | 25 | 0 | -6,00 | 0,00 |
| товары отгруженные | 215 | 1479 | 0,11 | 1479 | 0 | 901 | 0 | -578,00 | -0,08 |
| расходы будущих периодов | 216 | 9314 | 1 | 8780 | 0 | 39413 | 1 | 30099 | 0,52 |
| прочие запасы и затраты | 217 | 0 | 0 | 0 | 0 | 0 | 0 | 0,00 | 0,00 |
| Налог на добавленную стоимость по приобретенным ценностям | 220 | 61734 | 5 | 91946 | 5 | 60240 | 2 | -1494 | -2,79 |
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 230 | 0 | 0 | 423147 | 23 | 0 | 0 | 0,00 | 0,00 |
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 240 | 785618 | 59 | 385018 | 21 | 756425 | 23 | -29193 | -35,7 |
| Краткосрочные фин.вложения | 250 | 23189 | 2 | 0 | 0 | 0 | 0 | -23189 | -1,75 |
| Денежные средства, | 260 | 3135 | 0 | 97809 | 5 | 1460614 | 45 | 1457479 | 45,04 |
| Итого ОБОРОТНЫЕ АКТИВЫ | 290 | 1326434 | 100 | 1836909 | 100 | 3225647 | 100 | 1899213 | 0,00 |
Таким образом, можно заключить, что запасы в общей структуре оборотных активов составляют в 2006 году 34%, в 2007 году 46%, и в 2008 году 29%. За весь анализируемый в общей структуре оборотных активов показатель материально-производственных запасов снизился на -4,7 %, но вместе с тем произошло количественное увеличение МПЗ на +495610 тыс.руб. Причем снижение в общей структуре оборотных активов произошло по статьям «сырье, материалы и другие аналогичные ценности» на -5,1 %, и незначительное снижение по статье «Товары отгруженные» на -0,08 %. Так же незначительно увеличилась в общей структуре оборотных активов статья «Расходы будущих периодов» на +0,5 %. Так же в общей структуре оборотных активов произошло снижение статьи «Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты)» на -35,7 %. Это говорит о том, что за анализируемый период денежные средства связанные в дебиторской задолженности стали быстрее возвращаться при расчетах за отгруженную и поставленную продукцию –это положительный фактор. Несколько снизилась статья «Налог на добавленную стоимость по приобретенным ценностям» на -1494 тыс.руб, или на -2,%. Незначительное снижение наблюдается по статье «краткосрочные фин.вложения» на -23189 тыс.руб, или в общей структуре на -1,75%. По статье «Денежные средства наблюдается увеличение за весь анализируемый период -абсолютное отклонение в 2008 году относительно базового 2006 года составило +1457479 тыс.руб., ил на +45%. Денежные средства наиболее ликвидные активы, и наличие их на расчетных счетах предприятия говорит о том, что предприятие имеет возможность оперировать ими при расчетах в процессе финансово-хозяйственной деятельности. В целом оборотные активы за весь анализируемый период увеличились на +1899213 тыс.руб.
Структуру оборотных активов на конец анализируемого периода в 2008 году представим на рисунке 3.
Проанализируем изменение структуры материальных производственных запасов за период с 2006 по 2008 год, данный анализ представим в таблице 3.3
Таблица 3.3
| Показатель строк баланса | строка |
Факт 2006 г. |
Уд. вес |
Факт 2007 г. |
Уд. вес |
Факт 2008 г. |
Уд. вес |
| Запасы, всего | 210 | 452758 | 100 | 838890 | 100 | 948368 | 100 |
| в том числе: сырье, материалы и другие аналогичные ценности | 211 | 441934 | 98 | 828539 | 98,77 | 908029 | 96 |
| затраты в незавершенном производстве(издержках обращения) | 213 | 0 | 0 | 0 | 0,00 | 0 | 0 |
| готовая продукция и товары для перепродажи | 214 | 31 | 0,01 | 92 | 0,01 | 25 | 0 |
| товары отгруженные | 215 | 1479 | 0,33 | 1479 | 0,18 | 901 | 0 |
| расходы будущих периодов | 216 | 9314 | 2 | 8780 | 1,05 | 39413 | 4 |
| прочие запасы и затраты | 217 | 0 | 0 | 0 | 0 | 0 | 0 |
Анализ структуры материально-производственных запасов
Коррелируясь с вышеприведенной таблицей 3.2, видно, что в основном материально-производственные запасы сконцентрированы по статье «сырье, материалы и другие аналогичные ценности» и составляют большую часть МПЗ как на начало анализируемого периода, так и на конец в общей структуре материально-производственные запасы составляют более 95%.
3.2 Анализ обеспеченности запасов источниками формирования
Источники формирования оборотных активов подразделяются на собственные и заемные (привлеченные). Собственные оборотные средства - это часть оборотных активов, которая покрыта собственным капиталом (см. аналитический баланс предприятия в статье, опубликованной в "Финансовой газете" N 33, 2003, с. 13).
Для оценки достаточности собственных средств, необходимых для обеспечения финансовой устойчивости, определяется коэффициент обеспеченности оборотных активов собственными средствами kо :
kо = (СК - ВНА) / ОбА,
где СК - стоимость собственного капитала,
ВНА - стоимость внеоборотных активов,
ОбА - стоимость оборотных активов.
В рамках законодательства о банкротстве коэффициент обеспеченности оборотных активов собственными средствами (менее 0,1) наряду с коэффициентом текущей ликвидности (менее 2) служит основанием для признания структуры баланса неудовлетворительной, а организации - неплатежеспособной в соответствии с Распоряжением ФСНД от 12.08.1994 N 31-р.
Оборотные активы обеспечивают непрерывность операционных процессов - ликвидность, их величина должна быть минимально необходимой, но достаточной. Излишние запасы снижают эффективность (рентабельность, оборачиваемость), а недостаток может привести к срывам ликвидности. Поэтому важным элементом управления оборотными активами служит расчет потребности в оборотных средствах или определение необходимого оборотного капитала. Так, при создании новой организации величина оборотного капитала наряду с основным определяет стоимость проекта и объем необходимых инвестиций, а для коммерческой организации оборотный капитал может многократно превышать основной.
Обобщающим показателем финансовой независимости является излишек или недостаток источников средств для формирования запасов и затрат, который определяется в виде разницы величины источников средств и величины запасов и затрат.
Жесткой детерминированной зависимости между отдельными видами активов и источниками их покрытия не существует. Поэтому в целях оценки необходимо сделать ряд допущений.
Условно можно считать, что долгосрочные заемные средства как источники средств используются для покрытия внеоборотных средств (недвижимого имущества).
За счет собственного капитала формируются как внеоборотные, так и оборотные средства. Разница между суммой собственного капитала и долгосрочных заемных средств и стоимостью недвижимого имущества представляет собой величину собственных оборотных средств.
Далее, допускаем, что собственные оборотные средства используются для покрытия материально-производственных запасов. Запасы кроме того могут формироваться также за счет краткосрочных кредитов банков и займов, а также кредиторской задолженности по товарным операциям .
Таким образом, общая сумма источников формирования материально-производственных запасов будет определяться по формуле.
Источники Собственные Краткосрочные Расчеты с
формирования = оборотные + кредиты банков + кредиторами
запасов средства и займы товарным операциям
В зависимости от соотношения величин показателей материально-производственных запасов, собственных оборотных средств и источников формирования запасов условно можно выделить следующие типы финансовой устойчивости.
Абсолютная финансовая устойчивость
МПЗ < Собственные оборотные средства
Нормальная финансовая устойчивость
Собственные оборот- Источники форми-
ные средства < МПЗ < рования запасов
Приведенное соотношение соответствует положению, когда успешно функционирующее предприятие использует для покрытия запасов различные источники средств - собственные и привлеченные.
Неустойчивое финансовое положение
МПЗ > Источники формирования запасов
Данное соотношение соответствует положению, когда предприятие для покрытия части своих запасов вынуждено привлекать дополнительные источники покрытия, не являющиеся обоснованными.
Критическое финансовое положение
характеризуется ситуацией, когда в дополнение к предыдущему неравенству предприятие имеет кредиты и займы, не погашенные в срок, а также просроченную кредиторскую задолженность. Последние показатели можно получить из Ф.№5 "Приложение к бухгалтерскому балансу" раздела 2 "Дебиторская и кредиторская задолженность".
Оценка обеспеченности запасов и затрат источниками формирования представим в таблице 3.3.
Излишек (недостаток) собственных оборотных средств на покрытие материально-производственных запасов, рассчитывается как разница между собственными оборотными средствами и величиной запасов и затрат.
Таблица 3.3
Анализ обеспеченности запасов источниками формирования за 2007 год
| Показатель собственных оборотных средств (СОС) | 2006 год | 2007 год | ||
| Значение показателя | Излишек (недостаток)* | Значение показателя | Излишек (недостаток) | |
| 1 | 2 | 3 | 4 | 5 |
| СОС1 (рассчитан без учета долгосрочных и краткосрочных пассивов) | -1275859 | -1728617 | -125427 | -964317 |
| СОС2 (рассчитан с учетом долгосрочных пассивов) | +374499 | -78259 | -91553 | -930443 |
| СОС3 (рассчитан с учетом и долгосрочных, и краткосрочных пассивов) | +1326434 | +873676 | +1836909 | +998019 |
Поскольку из трех вариантов расчета показателей покрытия запасов и затрат собственными оборотными средствами положительное значение имеет только рассчитанный по последнему варианту (СОС3), финансовое положение организации можно характеризовать как неустойчивое. Несмотря на неудовлетворительную финансовую устойчивость, следует отметить, что два из трех показателей покрытия собственными оборотными средствами запасов и затрат в течение улучшили свои значения.
Следовательно, анализируя полученные данные, в 2007 году на предприятии сложилась ситуация, когда МПЗ больше, чем собственных оборотных средств.
Таблица 3.4
Анализ обеспеченности запасов источниками формирования за 2008 год
| Показатель собственных оборотных средств (СОС) | На начало отчетного периода | На конец отчетного периода | ||
| Значение показателя | Излишек (недостаток)* | Значение показателя | Излишек (недостаток) | |
| 1 | 2 | 3 | 4 | 5 |
| СОС1 (рассчитан без учета долгосрочных и краткосрочных пассивов) | -95741 | -964317 | +1479049 | +530681 |
| СОС2 (рассчитан с учетом долгосрочных пассивов) | -61867 | -930443 | +1512887 | +564519 |
| СОС3 (рассчитан с учетом и долгосрочных, и краткосрочных пассивов) | +1866595 | +998019 | +3225647 | +2277279 |
По всем трем вариантам расчета наблюдается покрытие собственными оборотными средствами имеющихся у ОАО "АвтоВАЗагрегат" запасов и затрат, поэтому финансовое положение организации можно характеризовать как абсолютно устойчивое. Более того все три показателя покрытия собственными оборотными средствами запасов и затрат в течение анализируемого периода улучшили свои значения.
Анализируя полученные данные в 2008 году на предприятии сложилась ситуация, когда МПЗ меньше, чем собственных оборотных средств и чем источников формирования запасов.
3.3 Анализ финансовой устойчивости предприятия на основе показателей состояния оборотных средств
Стабильность работы предприятия связана с общей его финансовой структурой, степенью его зависимости от внешних кредиторов и инвесторов. Многие предприятия в процессе своей деятельности помимо собственного капитала привлекают значительные средства, взятые в долг. Однако, если структура "собственный капитал - заемные средства" имеет значительный перекос в сторону долгов, предприятие может обанкротиться, если сразу несколько кредиторов потребуют возврат своих денег в "неудобное" время. Следовательно, финансовая устойчивость характеризуется соотношением собственных и заемных средств.
Однако этот показатель дает лишь общую оценку финансовой устойчивости. Поэтому разработана система показателей, характеризующая состояние и структуру активов предприятия, и обеспеченность их источниками покрытия (пассивами). Их можно разделить на две группы:
Показатели, определяющие состояние оборотных средств.
Показатели, определяющие состояние основных средств.
Показатели, характеризующие состояние оборотных средств
Коэффициент обеспеченности текущих активов собственными оборотными средствами - показывает, какая часть оборотных средств предприятия была сформирована за счет собственного капитала. Нормативное значение показателя не ниже 0,1
К
обеспеченности
текущих активов
=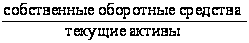
Коэффициент обеспеченности материально-производственных запасов собственными оборотными средствами - это частное от деления собственных оборотных средств на величину материально-производственных запасов, т.е. показатель того, в какой мере материальные запасы покрыты собственными источниками и не нуждаются в привлечении заемных. Нормативное значение показателя должно быть не ниже 0,5.
К
обеспеченности
МПЗ =
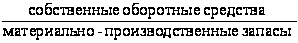
Коэффициент соотношения материально-производственных запасов и собственных оборотных средств - показатель, обратный показателю обеспеченности МПЗ собственными оборотными средствами.
Ксоотн.
МПЗ и собств.
Обор. средств=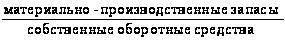
Показатель соотношения МПЗ и СОС находит применение в экономически развитых странах. Его нормативное значение, как правило, больше 1, а с учетом нормативного значения предыдущего показателя не должно превышать 2. Значительное превышение этого критерия свидетельствует об ухудшении положения, поскольку то означает, что имеет место непомерно высокая доля омертвленного в запасах капитала.
Коэффициент покрытия материально-производственных запасов - показывает обеспеченность МПЗ источниками покрытия.
Собственные Краткосрочные Кредиторская
оборотные кредиты бан- задолженность
средства + ков и займы + товарным операциям
Кпокрытия запасов= ----------------------------------------------------------- (18)
материально производственные запасы
Коэффициент маневренности собственного капитала - показывает какая часть собственных средств предприятия находится в мобильной форме, позволяющей относительно свободно маневрировать этими средствами. Обеспечение собственных текущих активов собственным капиталом является гарантией устойчивости финансового состояния при неустойчивой кредитной политике. Высокое значение коэффициента маневренности положительно характеризует финансовое состояние.
собственные оборотные средства
Кманевренности собственного капитала = -------------------------------- (19)
собственный капитал
Коэффициент маневренности функционального капитала (собственных оборотных средств) - характеризует ту часть собственных оборотных средств, которая находится в форме денежных средств и быстрореализуемых ценных бумаг, т.е. средств, имеющих абсолютную ликвидность. Для нормального функционирующего предприятия этот показатель меняется в пределах от 0 до 1. Рост показателя в динамике рассматривается как положительная тенденция.
денежные краткосрочные
Кманевренности средства + финансовые вложения
функционального = -------------------------------------------------------- (20)
капитала собственные оборотные средства
Данный анализ целесообразно свести в таблицу 3.5
Таблица 3.5
Показатели финансовой устойчивости на основе показателей состояния оборотных средств
| Наименование показателя | Значение показателя | Темы роста (снижения) | Нормативное значение | |||
| 2006 | 2007 | 2008 | 2007 к 2006 | 2008 к 2006 | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Показатели состояния оборотных средств | ||||||
| Коэффициент обеспеченности текущих активов собственными оборотными средствами | 0,28 | -0,05 | 0,46 | -19,8 | 167,3 | >0,1 |
| Коэффициент обеспеченности материально-производственных запасов собственными оборотными средствами | 0,73 | -0,11 | 1,52 | -15,0 | 210,3 | >0,5 |
| Коэффициент соотношения материально-производственных запасов и собственных оборотных средств | 1,38 | -9,18 | 0,66 | -665,2 | 47,5 | 1<К<2 |
| Коэффициент покрытия материально-производственных запасов | 1,92 | 1,62 | 3,07 | 84,2 | 160,2 | |
| Коэффициент маневренности собственного капитала | 0,29 | -0,04 | 0,33 | -13,7 | 113,0 | |
| Коэффициент маневренности функционального капитала | 0,07 | -0,97 | 0,99 | -1352,4 | 1371,0 | |
За счет собственного капитала в 2006 году года было сформировано 28% его оборотных средств, в 2008 году 46% т.е. коэффициент выше своего нормативного значения. Вместе с тем, в 2007 году коэффициент обеспеченности текущих активов собственными оборотными средствами имеет отрицательное значение, это говорит о том, что на период 2007 года собственных средств у предприятия ОАО «АвтоВАЗагрегат» не было. Темп роста коэффициента обеспеченности текущих активов собственными оборотными средствами в 2008 году 163% относительно базового 2006 года.
Расчет показывает, что обеспеченность МПЗ собственными оборотными средствами выросла с 73% 2006 года до 152% в 2008 году, значительно превысила нормативное значение в 50%. То есть, материально-производственные запасы на конец анализируемого периода формируются полностью за счет собственных оборотных средств.
Показатель соотношения МПЗ и СОС находит применение в экономически развитых странах. Его нормативное значение, как правило, больше 1, а с учетом нормативного значения предыдущего показателя не должно превышать 1. Значительное превышение этого критерия свидетельствует об ухудшении положения, поскольку то означает, что имеет место непомерно высокая доля омертвленного в запасах капитала.
На анализируемом предприятии показатель соотношения МПЗ и собственных оборотных средств на начало анализируемого периода соответствует своему нормативному значению (>>1) это полностью согласуется с предыдущим показателем. На конец анализируемого периода в 2008 году данный коэффициент меньше своего нормативного значения, но опираясь на предыдущие расчеты можно заключить, что у предприятия практически не скапливается произведенная продукция на складах, отгрузка производится по мере производства, это происходит в силу близости расположенности главного покупателя продукции ОАО «АВТОВАЗа», и организация производства на анализируемом предприятии поставлена в соответствии с четким графиком поставок комплектующих изделий на «АВТОВАЗ»
Для рассматриваемого предприятия "нормальных" источников средств для покрытия материально-производственных запасов явно предостаточно: на начало анализируемого периода 2006 г. коэффициент покрытия запасов равнялся 1,92 (или 192%), на конец анализируемого периода 2008 года еще больше увеличился до уровня 3,07. в данной ситуации предприятию не надо использовать дополнительные источники финансирования, что не привдет к увеличению кредиторской задолженности.
Коэффициент маневренности собственного капитала, показывает, что на рубль собственного капитала в начале анализируемого периода приходилось 29 копеек собственных оборотных средств, на конец анализируемого периода показатель увеличился до 33 копеек. Темп роста составил в 2008 году 113%, относительно базового 2006 года.
Соответственно, в мобильной форме находится 7% - на начало анализируемого периода и 6% - на конец анализируемого периода собственных средств предприятия.
Коэффициент маневренности функционального капитала (собственных оборотных средств) - характеризует ту часть собственных оборотных средств, которая находится в форме денежных средств и быстрореализуемых ценных бумаг, т.е. средств, имеющих абсолютную ликвидность. Таким образом, в начале анализируемого периода в 2006 году 7%, находилась в форме средств, имеющих абсолютную ликвидность, к концу анализируемого периода в 2008 году показатель увеличился до