Організація управлінського обліку на підприємстві
При створенні інтегрованої системи обліку однією з найголовніших проблем, яку потрібно вирішувати підприємству, є організація обліку витрат і калькулювання продукції (товарів, робіт, послуг). У фінансовому обліку пріоритетним є облік витрат за економічними елементами. А в управлінському обліку передбачають можливість розподілу витрат ще й за іншими критеріями, зокрема за цільовим призначенням, за місцями виникнення, за видами продукції тощо.
Планом рахунків бухгалтерського обліку активів, зобов'язань, капіталу і господарських операцій підприємств і організацій України передбачено впровадження інтегрованої системи бухгалтерського обліку, яка передбачає "вмощування" рахунків управлінського обліку в систему рахунків фінансового обліку підприємства
В основу відокремлення рахунків для обліку витрат підприємства в інтегрованій системі обліку покладено функціональну ознаку. Для цього застосовуються рахунки, які ідентичні рахункам українського плану рахунків 23 "Виробництво", 91 "Загальновиробничі витрати", 92 "Адміністративні витрати", 93 "Витрати на збут", 39 "Витрати майбутніх періодів".
Прямі виробничі витрати відображаються безпосередньо на рахунку 23" Виробництво", а непрямі накопичуються на рахунку 91 "Загальновиробничі витрати", а наприкінці звітного періоду списуються на рахунок 23 "Виробництво" та 90 "Собівартість реалізації" і розподіляються між об'єктами калькулювання.
Витрати підрозділів, що обліковуються на рахунках 92 "Адміністративні витрати", 93 "Витрати на збут, 39 "Витрати майбутніх періодів", які здійснюють невиробничі функції (управління, збут, дослідження тощо), не включаються до виробничої собівартості продукції. Ці витрати списуються на рахунок фінансових результатів в тому звітному періоді, в якому вони були здійснені.
Малі підприємства, що обирають загальну систему обліку, використовують рахунок 23 "Виробництво" для визначення собівартості виготовленої продукції та рахунки класу 8 "Витрати за елементами". В такій системі облік виробничих витрат можна вести одночасно за статтями калькуляції, в розрізі різних об'єктів витрат (аналітичний облік по рахунку 23) і за елементами витрат в загальній сумі для формування фінансових результатів та складання фінансової звітності. Таким чином, дані аналітичного обліку по рахунку 23 становитимуть комерційну таємницю підприємства, а дані рахунків класу 8 будуть відкритими для користувачів.
Не менш важливим при організації управлінського обліку є порядок побудови та застосування аналітичного обліку на підприємстві, який полягає, перш за все, в організації необхідних розрізів аналітичних рахунків для синтетичних рахунків. Саме аналітичні рахунки забезпечують потрібну для управління та контролю ступінь деталізації і агрегування даних.
Для оперативного управління і керівництва роботою підприємства, контролю та планування обсягу матеріально-технічного постачання, для контролю за збереженням всіх видів власності необхідний детальний облік витрат на виробництво; для здійснення розрахунків з працівниками (персоналом), з постачальниками, з бюджетом також необхідні конкретні дані, що детально характеризують всі сторони діяльності підприємства. Таким чином, для управління, керівництва, контролю і планування господарських процесів, організації розрахунків з робітниками, замовниками, бюджетом, власниками у адміністрації підприємства виникає потреба в інформації з різним ступенем узагальнення: як зведеній, так і більш детальній.
Узагальнені характеристики об'єктів бухгалтерського обліку (активів, зобов'язань, капіталу) відображаються на синтетичних рахунках, а деталізована інформація - на аналітичних рахунках. Аналітичні рахунки є способом узагальнення і групування даних, об'єднаних синтетичними рахунками або субрахунками не тільки в грошовому, айв натуральних і трудових вимірниках.
Законодавством визначено, що вести аналітичний облік, тобто застосовувати чи не застосовувати в обліку рахунки третього і нижчих рівнів, підприємство вирішує самостійно. Причому підприємство може вводити нові субрахунки (не передбачені Планом рахунків), виходячи з потреб управління, контролю, аналізу і звітності з обов'язковим збереженням кодів субрахунків, передбачених Планом рахунків. Таким чином, підприємство вирішує самостійно, чи необхідний йому облік доходів від реалізації, собівартості готової продукції (товарів, робіт, послуг), а також фінансових результатів за субрахунками.
В обліковій політиці підприємства необхідно передбачити нові форми обліку, які б забезпечували ефективну систему аналітичного обліку матеріалів, готової продукції, товарів та інших видів майна і розрахунків.
Аналітичні рахунки формуються на підставі інформації, яка узагальнюється та об'єднується на відповідному рівні. їх склад і, певною мірою, зміст визначаються конкретною характеристикою господарських операцій, завданнями контролю та аналізу господарської діяльності на підприємстві.
Основою для записів в регістрах аналітичного обліку є первинні документи, які забезпечують отримання необхідної інформації в кількісному і вартісному вираженні та правове забезпечення збереження майна.
Аналітичний облік матеріальних цінностей дозволяє визначати запаси матеріальних ресурсів в цілому і для кожного матеріалу окремо. Аналітичний облік розрахунків з постачальниками та покупцями дає інформацію про взаємні розрахунки з кожним підприємством.
Показники аналітичного обліку використовують також для калькулювання, тобто для визначення собівартості придбаних запасів чи виготовленої продукції. Ці показники забезпечують точність калькуляції, на їх основі, в свою чергу, базується грошова оцінка засобів у бухгалтерському обліку.
Існують два варіанти відображення господарських операцій на рахунках:
від загального до часткового - узагальнення даних на синтетичному рахунку та їх наступна деталізація на аналітичних рахунках;
від часткового до загального - відображення даних на аналітичних рахунках з наступним узагальненням на відповідному синтетичному рахунку.
Для правильного ведення аналітичних рахунків слід дотримуватися наступних правил:
кількість аналітичних рахунків визначається потребами підприємства;
відображення господарських операцій на синтетичних і на аналітичних рахунках здійснюється за єдиними правилами (тобто, якщо по синтетичних рахунках запис було здійснено в дебеті, то й по аналітичних рахунках часткові суми операції, що відображається, слід провести по дебету. Якщо синтетичний рахунок активний, то й аналітичні рахунки активні);
відображена на синтетичних рахунках господарська операція може бути деталізована за допомогою аналітичних рахунків, але загальна сума на аналітичних рахунках повинна дорівнювати сумі, відображеній на синтетичному рахунку;
матеріальні цінності на аналітичних рахунках обліковуються в натурально-вартісному виразі, тобто ведеться кількісно-сумовий облік;
по закінченні
звітного періоду
(згідно з Законом
України "Про
бухгалтерський
облік і фінансову
звітність в
Україні") -
щомісяця
здійснюється
звірення аналітичних
рахунків з
синтетичними
шляхом складання
оборотної
відомості;
аналітичний облік ведеться в книгах, відомостях або в картках (для розрахунків з працівниками та службовцями заводять особові картки);
по аналітичних рахунках складають стільки оборотних відомостей, скільки є деталізованих синтетичних рахунків (тобто таких, до яких були відкриті аналітичні рахунки). Всі аналітичні рахунки, які відносяться до певного синтетичного рахунку, узагальнюються в оборотній відомості.
Оборотні відомості по аналітичних рахунках, як і оборотні відомості по синтетичних рахунках, призначені для перевірки правильності та повноти ведення обліку, для спостереження за станом та рухом окремих видів господарських засобів та їх джерел. Це досягається шляхом порівняння підсумків аналітичних оборотних відомостей з даними відповідного синтетичного рахунку в синтетичній оборотній відомості. Оскільки записи на синтетичних та аналітичних рахунках здійснюються паралельно, то і підсумки оборотних відомостей в аналітичному обліку повинні співпадати з відповідними показниками синтетичного рахунку, в розвиток якого ведуться аналітичні рахунки.
Таким чином, аналітичні рахунки - деталізовані рахунки ІІІ-го, IV-гo, V-гo і т.д. порядку, які формуються на підставі конкретизованої та об'єднаної на відповідному рівні інформації. Аналітичні (деталізуючі) рахунки є способом узагальнення і групування даних, що об'єднані синтетичним рахунком (вертикальні зв'язки). Система аналітичних рахунків деталізує й водночас узагальнює господарські операції за їх змістом, що необхідно для оперативного управління діяльністю підприємства.
3.4 . Методика калькулювання фактичної собівартості продукції (робіт та послуг)
У сучасних умовах калькулювання собівартості продукції (робіт, послуг), будучи частиною внутрішньогосподарського (управлінського) обліку підприємства, дає можливість приймати його власникам та керівникам ряд рішень при здійсненні господарської діяльності, і насамперед – з питань, пов'язаних із ціноутворенням.
Фактична собівартість продукції за звітний період (місяць, квартал, рік) формується у системі нижчезазначених рахунків.
Для визначення виробничої собівартості випущеної з виробництва продукції (ВСП) слід користуватися формулою
ВСП = НВп + ВВп - 3В - ПП - СП ± БП - НВк , грн.,
де НВп - незавершене виробництво на початок калькуляційного періоду, грн.;
ВВп - виробничі витрати періоду (місяць, квартал, сезон, рік), грн.;
3В - зворотні витрати і відходи, грн.;
ПП - побічна продукція, грн.;
СП - супутна продукція, грн.;
БП - брак продукції (технологічний і з вини працівника), грн.;
НВк — незавершене виробництво на кінець калькуляційного періоду, грн.
Точність та обґрунтованість калькуляційних розрахунків є важливою передумовою об’єктивності низки важливих економічних показників.
Собiвартiсть окремих видiв сiльськогосподарської продукцiї визначається виходячи з витрат, вiднесених на вiдповiдну культуру (групу культур) чи вид (групу) тварин.
Фактична собiвартiсть продукцiї (робiт, послуг) в сiльськогосподарських пiдприємствах розраховується в цiлому за рiк, крім продукцiї (робiт, послуг) допомiжних виробництв, фактична собiвартiсть яких визначається щомiсяця.
Об’єктами калькуляції є конкретні види продукцiї, робiт і послуг
У рослинництвi, крiм сiльськогосподарської продукцiї, об’єктами облiку витрат можуть бути роботи, виконанi в поточному роцi пiд урожай майбутнього року.
Розрахунок собiвартостi продукцiї (робiт, послуг) здійснюється в такiй послiдовностi:
а) розподiляються мiж окремими об’єктами планування та облiку витрати з утримання необоротних активiв;
б) визначається собiвартiсть робiт і послуг допомiжних виробництв;
в) розподiляються загальнi витрати: на зрошення та осушення земель, включаючи витрати на утримання мелiоративних споруд, на вапнування та гiпсування ґрунтiв та на утримання полезахисних смуг;
г) списується частина витрат бджільництва на сiльськогосподарськi культури, що запилюються;
ґ) списуються з витрат основного виробництва суми надзвичайних втрат;
д) розподiляються бригаднi, фермськi, цехові та загальновиробничі витрати;
е) визначається загальна сума виробничих витрат з об’єктів облiку;
є) визначається собiвартiсть продукцiї рослинництва;
ж) визначається собiвартiсть продукцiї пiдсобних промислових виробництв з переробки рослинницької продукцiї;
з) розподіляються витрати з утримання кормоцехів (за рішенням власника, що має бути затверджено наказом про облікову політику підприємства, розподіл витрат може виконуватися щомісяця);
і) визначається собiвартiсть продукції тваринництва;
ї) визначається собiвартiсть продукцiї інших промислових виробництв;
й) визначається собiвартiсть товарної продукцiї рослинництва, тваринництва та пiдсобних промислових виробництв.
Калькулювання собівартості продукції завершують розрахунком фактичної собівартості одиниць вимірювання окремих видів продукції. Це завжди зводиться до простої арифметичної дії: загальну суму собівартості окремого виду продукції ділять на кількісні характеристики виду.
Загалом калькулювання собівартості продукції (робіт, послуг) умовно можна поділити на три етапи. На першому етапі обчислюється собівартість всієї випущеної продукції в цілому, на другому - фактична собівартість по кожному при управлінні виду продукції, на третьому - собівартість одиниці продукції, виконаної роботи або наданої послуги.
Розрахунок собівартості потрібен для різних цілей як у фінансовому, так і у внутрішньому бухгалтерському звіті.
3.5 Управлінська та фінансова звітність сільськогосподарських підприємств
Одночасно з встановленням системи та форми бухгалтерського обліку, підприємство повинно встановити всі необхідні умови щодо ведення управлінського обліку. Основною відмінністю організації управлінського обліку є те, що законодавством не встановлюється жодних обов'язкових для виконання умов. Крім того, система управлінського обліку та принципи, які використовуються при організації управлінського обліку, не повинні розкриватись у фінансових звітах підприємства. При організації управлінського обліку доцільним є поєднання документів управлінського та фінансового обліку.
Внутрішня бухгалтерська звітність - це звітність, яка складається бухгалтером-аналітиком і подається як адміністрації підприємства, так і
менеджерам всіх рівнів управління. Основною метою складання звітності є надання оперативної релевантної інформації відповідно до вимог управлінського персоналу.
Система внутрішньої звітності повинна будуватися таким чином, щоб дані, які в ній містяться, дозволяли отримати відповідь на всі питання управлінців.
Створити систему внутрішньої звітності можна лише за наявності:
масиву основних даних;
узгодженості змісту та форми звітів;
функціонального підходу до накопичення та підсумовування інформації.
Основними даними для складання внутрішньої звітності є нормативно-довідкова та фактична інформація аналітичного обліку.
Форма внутрішньої звітності повинна максимально розкривати зміст її показників та бути зрозумілою для конкретного користувача інформації -менеджера, для якого складений звіт. Зміст кожного звіту також розглядається в деякій мінімальній формі з врахуванням того, що дана звітність підлягає адаптації до конкретного виду економічної діяльності та конкретного підприємства, враховуючи, зокрема, його можливості по збору тієї чи іншої інформації.
Основними вимогами, що висуваються до внутрішньої звітності, є наступні:
Внутрішній
звіт повинен
бути адресним
та конкретним.
Він не
принесе
бажаних результатів,
якщо:
інформація збирається для обліку обсягу продаж або визначення витрат і не пов'язана з інформаційними запитами конкретних керівників, які очолюють центри доходів або центри витрат;
буде адресований не конкретному менеджеру, а його керівнику вищого рівня;
буде містити нечітку інформацію по загальних питаннях. Ефективний управлінський контроль передбачає наявність конкретної звітної інформації.
Для прийняття
управлінських
рішень повинна
надаватись
корисна
оперативна
інформація
у формі внутрішніх
звітів. При
цьому слід
враховувати
особисті якості
менеджера. Так,
необхідно
знати, якій
формі надання
інформації
він надає перевагу
(табличній чи
графічній), які
його плаїш та
побажання,
стиль роботи
тощо.
Не слід перевантажувати звітність розрахунками. Керівнику потрібен мінімальний обсяг інформації, який повинен бути систематизований так, щоб на підставі інформації, яка в них міститься, керівник приймав оптимальні управлінські рішення.
Немає користі від того, що керівник з калькулятором в руках проводить додаткові розрахунки над звітом про діяльність свого підрозділу Набагато важливіше обдумати ті дії та рішення, які випливають з аналізу вже наведених в звітності даних. Планові або прогнозні показники повинен розраховувати не бухгалтер, а менеджер.
Порядок
складання
внутрішньої
звітності прямо
пов'язаний
зі
структурою
цехів, відділів
і служб підприємства.
Виробнича структура підприємства впливає на функціональне призначення підрозділів підприємства.
Під управлінською звітністю будемо розуміти звітність, яка складається управлінцями різних рівнів і містить оцінку результатів діяльності та прогнозні напрями розвитку.
В управлінській звітності на перший план висуваються управлінські завдання, які потребують для свого вирішення не тільки розуміння бухгалтерського обліку, але й техніко-економічного планування, статистики, аналізу господарської діяльності, фінансового менеджменту, стратегічного управління тощо.
Таким чином, сутність управлінської звітності визначається як інтегрована система обліку, нормування, планування, контролю і аналізу, яка систематизує інформацію для оперативних управлінських рішень і координації проблем майбутнього розвитку підприємства.
Управлінська звітність повинна охоплювати дані за період, який дозволить найбільш повно провести аналіз діяльності підприємства та спланувати його майбутню роботу.
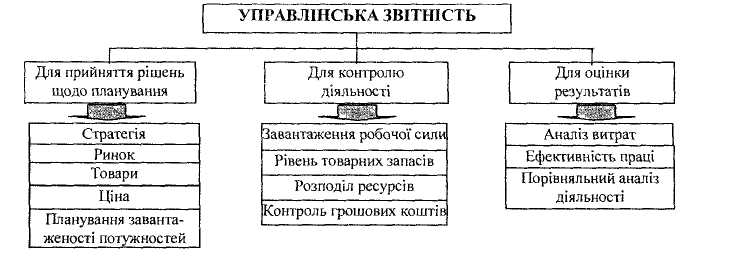
Рис.3.1 Функціональний підхід до управлінської звітності
Вона повинна задовольняти потреби управлінського персоналу в інформації, чітко розмежованій за галузями діяльності та сферою компетенції та відповідальності кожного менеджера
Форми звітів залежать від їх змісту, призначення та напрямів використання інформації. Наприклад, якщо асортимент продукції невеликий та звіт про продаж складається щоденно, в двох примірниках (перший передається керівнику, а другий — в бухгалтерію, де інформація звіту щоденно заноситься в комп'ютер і у всі накопичувальні регістри обліку, а потім автоматично робляться проводки), то його форма може бути довільною та мати будь-яке нагромадження даних - за день їх накопичується не дуже багато, і інформація стає зручною для сприйняття.
Якщо ж підприємство випускає декілька видів продукції, має багато постачальників або облік недостатньо автоматизований, то складання звітів про продаж доцільно розбити на два етапи. В цьому випадку спочатку складаються звіти про продаж за визначеною ознакою або групою ознак (наприклад, по видах продукції, місцях зберігання, покупцях тощо), а потім дані з цих довідок групуються у зведених звітах про продаж (або інформації про продаж). При цьому інформація про продаж міститься в декількох спеціалізованих звітах, наприклад, в звіті про канали збуту або звіт по групах покупців (постійні клієнти, разові покупки тощо).
Положеннями (стандартами) бухгалтерського обліку визначено склад та призначення фінансової звітності.
Фінансова звітність — бухгалтерська звітність, що містить інформацію про фінансовий стан, результати діяльності та рух грошових коштів підприємства за звітний період. Мета фінансової звітності полягає в тому, щоб забезпечити користувачів інформацією для прогнозування, порівняння та оцінки можливостей підприємства приносити прибуток; для оцінки здатності адміністрації ефективно використовувати ресурси підприємства для досягнення мети діяльності
У фінансовій звітності міститься інформація, корисна для інвесторів і кредиторів при прогнозуванні, порівнянні та оцінці потенційних грошових потоків. Фінансова звітність повинна надавати інформацію про таку суспільно корисну діяльність підприємства, яка може бути визначена та описана або виміряна і важлива з точки зору ролі підприємства в оточуючому його соціально-економічному середовищі.
Фінансова звітність складається з таких форм: баланс, звіт про фінансові результати, звіт про рух грошових коштів, звіт про власний капітал і Примітки до фінансової звітності (табл. 3.1).
Таблиця 3.1 – Управлінський аспект фінансової звітності
| Форма фінансового звіту | Інформація для управління |
| Баланс (форма № 1) | Містить дані про засоби підприємства та джерела їх утворення; дозволяє отримати дані про динаміку та структуру необоротних га оборотних активів, витрат майбутніх періодів, визначити структуру зобов'язань підприємства, власного капіталу, забезпечень майбутніх платежів та доходів майбутніх періодів. За даними балансу розраховуються коефіцієнти автономії, фінансової стійкості, поточної та абсолютної ліквідності та інші показники, які характеризують фінансовий стан підприємства |
| Звіт про фінансові результати (форма № 2) | Містить інформацію про витрати, доходи та фінансові результати підприємства за видами діяльності в порівнянні з минулим періодом. Може використовуватися для прогнозування, порівняння та оцінки здатності підприємства приносити прибуток |
| Звіт про рух грошових коштів (форма № 3) | У звіті відображаються, головним чином, факти господарського життя підприємства, що здійснюють, реально або потенційно, вплив на грошові потоки. Дані, що відображаються у звіті, повинні вимагати мінімуму оціночних суджень та інтерпретації від особи, яка його складає. Аналіз цього звіту має велике значення при управлінні грошовими потоками |
| Звіт про власний капітал (форма №4) | Дає чітке уявлення про зміни у власному капіталі підприємства в розрізі елементів власного капіталу та причин змін. Має значення для управління фінансовою діяльністю підприємства |
| Примітки до фінансової звітності (форма № 5) | Містять детальну аналітичну інформацію, яка не знайшла свого відображення у стандартизованих формах фінансової звітності |
Прогнози, які робляться на основі фінансової звітності, підвищують надійність прогнозів користувачів управлінської звітності.
Є три причини, які перешкоджають використанню форм бухгалтерської звітності для глибокого фінансово-економічного аналізу.
По-перше, в бухгалтерському балансі (форма № 1) застосовуються специфічні методи кількісного відображення економічних процесів, відмінні від інших кількісних методів управління економікою. По-друге, сучасна бухгалтерська звітність будується з наголосом на характеристику статичного стану підприємства (на початок і кінець звітного періоду), відображаючи динаміку і характеристику економічних процесів. По-третє, звітність (форми № 2 "Звіт про фінансові результати", № 3 "Звіт про рух грошових коштів", № 4 "Звіт про власний капітал") характеризується фрагментарністю, в ній втрачена системність, яка властива відображенню господарських операцій на рахунках, в Головній книзі, складається на певну дату або за певний (як правило, тривалий) проміжок часу.
4 ШЛЯХИ УДОСКОНАЛЕННЯ УПРАВЛІНСЬКОГО ОБЛІКУ ТА ЗВІТНОСТІ НА ПІДПРИЄМСТВІ
Ефективність роботи бухгалтера, аналітика та управлінця на підприємстві суттєво підвищується завдяки засобам інформатизації та автоматизації документообігу, які дозволяють оперативно накопичувати відповідні бази даних про наслідки господарської діяльності та використовувати їх для формування редагування і друку вихідних документів, квартальних, піврічних і річних звітів, а також надавати інформаційні послуги відповідним організаціям, ланкам управління щодо ефективності роботи, підвищувати ефективність праці аудиторів, ревізорів.
Сьогодні багатьох керівників не задовольняє рівень автоматизації на підприємстві. Фізично і морально застарілі інформаційні системи, різноманітний набір програм та окремих автоматизованих робочих місць не в змозі забезпечити керівників оперативною і достовірною інформацією, яка необхідна для прийняття управлінських рішень.
Інформаційні бази мають забезпечувати як мінімум шестирівневу функціональну обробку інформації.
І. Загальні організаційні принципи побудови підприємства:
проектування автоматизованої системи управління під специфіку конкретного підприємства; оптимізація бізнесу, процесів відповідно до нової або існуючої системи управління; визначення облікової політики підприємства; удосконалення організації документообігу, складання звітності, бухгалтерського, складського та інших видів обліку; створення єдиного інформаційного простору для всіх служб управління.
ІІ. Оперативні принципи управління підприємством: управління закупками — матеріально-технічне забезпечення, управління реалізацією — збут продукції, управління бартерними операціями та взаєморозрахунками, управління запасами — рух і наявність матеріальних цінностей та малоцінних і швидкозношуваних предметів, управління консигнаційними операціями, управління реалізацією через торговельні комплекси з використанням сучасних реєстрів розрахункових операцій, управління договірними зобов’язаннями, розрахунками з постачальниками і покупцями, управління фінансами підприємства, здійснення моніторингу, управління витратами виробництвом, управління проектами, управління собівартістю продукції — товарів, послуг, управління персоналом, обліком кадрів, управління автотранспортом тощо.
Вирішення завдань бухгалтерського, податкового обліку відбувається без додаткових витрат, шляхом вторинної обробки даних оперативного управління. Таким чином, первинним є управління, а бухгалтерський облік — необхідний засіб для контролю, складання документів.
ІІІ. Комплексна обробка інформації відповідно до національних положень (стандартів) бухгалтерського обліку: готівкові та безготівкові операції підприємства, облік валютних операцій, облік товарно-матеріальних цінностей, облік необоротних активів, облік праці і заробітної плати, облік фактичних витрат, ведення головної книги та складання Балансу, ведення податкового обліку, формування консолідованої звітності, формування бухгалтерської та фінансової звітності за міжнародними стандартами.
ІV. Контролюючі функції: контроль за виконанням планів, проектів, контроль за кошторисом витрат, контроль за взаємними фінансовими зобов’язаннями, контроль за використанням ресурсів підприємства, контроль якості, можливість виставлення рекламацій.
V. Аналітичні функції: аналіз виконання планів і використання ресурсів, аналіз фінансової і господарської діяльності, аналіз ефективності використання оборотних засобів, аналіз фактичних витрат (собівартості) і зіставлення їх з плановими, аналіз ефективності маркетингових заходів і рекламних заходів.
VІ. Технічні можливості інформаційних бухгалтерських програм: невибагливість до комп’ютерних систем, технічних можливостей комп’ютера, швидкість виконання поставлених завдань, обробки оптимального потоку первинних документів для підприємства, редагування бухгалтерських форм, обмін даними з іншим програмним забезпеченням, обмін інформацією через мережу, надійний захист і збереження інформації, можливість замінити програму (поновити версію).
Крім функціональних можливостей, комп’ютерний облік повинен відповідати єдиній прийнятій методологічній основі сучасного бухгалтерського обліку та забезпечувати:
• ведення бухгалтерського обліку на основі принципів подвійного запису;
• взаємозв’язок даних аналітичного і синтетичного обліку;
• суцільне відображення автоматизованим способом господарських операцій на основі первинних документів;
• зменшення ручної, монотонної праці;
• контроль за достовірністю введених даних, цілісністю господарських операцій;
• формування довільних зведень, бухгалтерських звітів автоматизованим способом.
Технологія автоматизації бухгалтерського обліку своїми процесами аналогічна до звичайного “паперового” обліку. Кожен комп’ютерний бухгалтерський компонент має зв’язки із синтетичними та аналітичними рахунками, документами підставами, іншими реєстрами господарських операцій. Основними загальними реквізитами комп’ютерних бухгалтерських реєстрів є: дата, код проведення, заповнені строки, сума проведень, номер синтетичного рахунка з дебету, його аналітичні рахунки, номер синтетичного рахунка з кредиту, його аналітичні рахунки.
Реєстр господарських операцій використовується для автоматизації обліку, якщо господарська операція пов’язана з використанням ведення набору бухгалтерських проведень. При реєстрації автоматично формуються бухгалтерські проведення за окремо взятою господарською операцією. В багатьох програмних продуктах (наприклад, “Парус-Підприємство”) господарські операції типізують на основі типових операцій і на їх основі проводять окрему господарську операцію у міру ведення господарських операцій.
Важливим елементом інформаційного забезпечення є використання різноманітних довідників та констант, які спрощують заповнення електронних документів шляхом автоматичної підстановки одиниць виміру, статей витрат, використання аналітичних рахунків, що запроваджені до синтетичних рахунків. Програми реєстрації і обробки бухгалтерської інформації повинні бути адаптовані до встановлених правил ведення бухгалтерського обліку. Зокрема, це стосується представлення бухгалтерських регістрів в зручному вигляді для читання і розуміння записів, виключення несанкціонованого виправлення записів у регістрах. Для будь-якої форми бухгалтерського обліку характерні свої спільні особливості:
• незмінність протягом поточного року прийнятої методології відображення окремих господарських операцій та оцінки майна;
• повнота відображення в обліку за звітний період усіх господарських операцій, проведених у зазначений час, і результатів інвентаризації майна і зобов’язань;
• правильність віднесення доходів і витрат до відповідних звітних періодів;
• тотожність даних аналітичного обліку оборотам і залишкам за рахунками синтетичного обліку.
У рамках цих вимог ведення бухгалтерського обліку за допомогою засобів комп’ютерного обліку не повинно бути копіюванням технічних прийомів при журнально-ордерній чи меморіальній формі обліків. Організація обліку в комп’ютерному варіанті має ряд особливостей.
Порівнюючи форми бухгалтерського обліку, можна виділити характерні фази обробки облікової інформації: збір і аналіз економічної інформації, запис економічних наслідків у журналах, перенесення даних до Головної книги, формування звітності. При автоматизованій формі обліку фази обробки проводяться автоматично за винятком введення інформації, якщо не передбачено входження інформації через електронну мережу.
При автоматизованій формі обліку, як правило, передбачається поєднання даних аналітичного і синтетичного рівнів. В автоматизованих системах для відображення аналітичної інформації щодо основних засобів, запасів постачальників передбачено заповнення ведення довідників. Дані із довідників переносять в облікові реєстри для проведення розрахунків за кожним етапом, обліковим періодом. Слід зауважити, що інформаційне забезпечення обліку можна розглядати як процес забезпечення інформацією і як сукупність форм документів, нормативної бази, які надходять з інших систем. Тому сучасна інформаційна система бухгалтерського обліку може представляти собою відокремлену систему або складову інших інформаційних систем підприємства чи мати доступ до іншої системи через електронну мережу, наприклад, банку (через систему “клієнт-банк”), біржі, державної установи для передачі звітності.
Прикладом використання підприємством віртуальної мережі є “електронна торгівля”, під якою розуміють таку форму постачання, обміну продукцією, при якій вибір замовлення товарів здійснюється з використанням електронних документів як засобів платежу. Але, враховуючи нерозвиненість даної структури та економічну ситуацію на вітчизняному рівні, широкого впровадження даної системи не передбачається.
Перспективним використанням електронної мережі для підприємств є надання банківських послуг для автоматизації проведення безготівкових рахунків через систему комплекс “клієнт банку — банк”. Вона дозволяє автоматизувати процес формування, прийому і передачі фінансових, інших документів між клієнтом і банком з використанням можливостей internet-технології, яка інтегрується із сертифікованими засобами захисту інформації. Така система дозволяє відправляти платіжні документи клієнтів, має набір у клієнтській частині довільних інформаційних повідомлень і передачі їх в банк, отримання виписок за рахунками у будь-який час; виконувати контроль проходження платежу в банк (клієнт отримує інформацію про прийом та проведення платежу); досягається також можливість доступу до реального залишку на поточному рахунку підприємства і формування звітності щодо отриманих даних.
При веденні автоматизованої форми бухгалтерського обліку проходить інтеграція оперативного, бухгалтерського, статистичного обліків у єдину систему. З іншого боку, застосування електронного зв’язку дає змогу підприємству швидше інтегруватися у світове співтовариство.
Важливим елементом сучасного програмного забезпечення є можливість зв’язку виходу до електронної мережі — віртуального зв’язку, що дає змогу виключити ручне введення вхідних даних і уникнути технічних помилок.
Комп’ютери надають великі можливості щодо обробки, зберігання і надання інформації, при цьому зростають вимоги щодо рівня кваліфікації працівників, необхідності підготовки фахівців із знанням комп’ютерної техніки. З іншого боку, при автоматизованому обліку зростає ціна помилки програмного забезпечення чи людської помилки, що призводить до втрати інформації чи її неправильного відображення, а це, у свою чергу, зменшує ефективність господарської діяльності підприємства.
Основа для автоматизації облікової роботи на підприємстві може складатися із загальних характеристик обліку як цілісної інформаційної системи:
• вид обліку та його мета (фінансовий, податковий, управлінський, статистичний), поняття аналізу прогнозу і контролю діяльності суб’єкта господарської діяльності як складових основ інформаційної бази — об’єднання цих понять стосовно автоматизації підприємства у термін контролінг;
• характеристика об’єкта автоматизації (підприємства, організації, установи);
• особливості господарської діяльності підприємства та його вплив на побудову облікової роботи, облікової політики підприємства;
• поняття та якісна характеристика інформації (вхідних і вихідних даних), інформаційної системи (оцінка її можливостей);
• групи користувачів та методи задоволення їх інформаційних потреб.
Щодо першого пункту орієнтовного змісту поданої концепції то питання загальних термінів, їх сутності та поставлені завдання потребують однозначності визначення перш за все в нормативних документах як до термінів власне обліку, так і до питань інформаційних технологій обліку. Крім того, потрібно встановити ступінь і форму автоматизації складових контролінгу, застосування до них відповідних технічних засобів. Для основи цього складового елементу концепції потрібно використовувати наукові підходи і методи, що направлені на сприяння раціонального використання засобів і предметів праці та самої праці в господарській діяльності для отримання максимального прибутку чи досягнення соціального ефекту.
Для характеристики об’єкта комп’ютеризації слід врахувати організаційну побудову та систему управління підприємством, у тому числі типи організаційних структур, функціональну структуру системи управління, методи управління підприємством. Ці характеристики значною мірою визначають особливості запроваджених інформаційних систем, вони мають безпосередній вплив на склад і структуру інформації, що становить базу даних. Важливим елементом для характеристики господарювання є вивчення технологій збору, обробки, зберігання і передачі інформації, що використовуються нині на сучасних підприємствах різних галузей народного господарства. Загальна характеристика інформаційної системи підприємства має визначатися за складом і властивостями основних компонентів інформаційної системи. До них слід віднести типову функціональну структуру та функціональні можливості типової інформаційної бази підприємства.
Крім запровадження комплексної внутрішньої автоматизації, потрібний перехід до розвитку сервісних ресурсів, запровадження обміну інформацією. Звітні дані можуть бути представлені контролюючим установам, інвесторам з метою реклами. Також інформація має бути отримана підприємством. Це доступ до нормативно-правової бази, для характеристики стану кон’юнктури ринку, для довідки. Особливу увагу тут слід приділити можливості автоматизації розрахункових операцій між підприємствами та реалізації товарів через мережу. На цьому шляху зовсім відсутні стандарти, нормативи, або такі, що проходять етап розробки. Ці стандарти створюються стихійно користувачами, заснованими на традиціях звичайних облікових прийомів і відносин. За такого виду послуг можлива повна автоматизація облікової роботи і прийняття ефективних управлінських рішень, досягнення максимального ефекту господарської діяльності підприємства. Сьогодні, зважаючи на проблеми, що виникають на шляху запровадження автоматизації, це має бути врегульовано у найкоротший строк. Спричиняють такий стан: мала кількість підприємств, які мають доступ до глобальної мережі; незначна кількість власників кредитних карток; низький розвиток постачання реалізованих товарів через мережу; низька платоспроможність населення, недовіра до фінансово-кредитних нових технологій бізнесу; регіональна нерівномірність розподілення користувачів нових видів послуг. Проте слід відзначити технічну надійність систем обліку електронної реалізації та розрахункових відносин.
При вирішені поетапного переходу до створення інформаційної системи потрібний цілеспрямований вибір програмного забезпечення, який повинен спиратися на системну комплексну оцінку. Проблема полягає в тому, що система має задовольняти кілька вимог: бути достатньо функціональною, завершеною з точки зору обліку (автоматизації обліку), бути універсальною, тобто враховувати специфіку галузевих особливостей підприємств. Має бути продумана проблема інтенсифікації автоматизації цілісного управлінського обліку фінансово-економічних служб.
Сучасне програмне забезпечення будується відповідно до вимог, принципів і методів ведення обліку, облікового забезпечення, виходячи із можливостей сучасної техніки. Вітчизняні програмні продукти, призначені для обліку на малих підприємствах, повинні відповідати основним функціональним обліковим вимогам, мати можливість проводити облікову, аналітичну, контролюючу роботу, враховуючи національні специфічні риси підприємств (галузь діяльності, розмір і форму власності підприємства). Саме ці моменти мають якісно характеризувати програмний продукт автоматизації інформаційної бази контролінгу підприємства. Тому можливості бухгалтерських програм можуть слугувати критерієм для їх якісних оцінок і вибору для застосування малими підприємствами. До цих критеріїв потрібно віднести можливість програмного забезпечення — інформаційної бази: 1) вести синтетичний та аналітичний облік активів, капіталу, зобов’язань з елементами управлінського обліку; 2) формувати фінансову, податкову, статистичну звітність; 3) надавати іншу довідкову інформацію для потреб ведення господарської діяльності; 4) на базі даних можливостей проводити автоматизований аналіз прогноз і контроль за діяльністю підприємства. Наведені оціночні компоненти інформаційної бази мають включати можливість ведення первинного обліку та складання різних форм первинних документів, реєстрів бухгалтерського обліку, формувати оборотну відомість, бухгалтерські реєстри малих підприємств тощо. За таким критеріями можна відібрати приблизно 110 показників. Крім того, програмне забезпечення має задовольняти відповідні технічні, комерційні та ергономічні потреби.
До технічних характеристик слід віднести: 1) невибагливість до комп’ютерних систем; 2) швидкість виконання поставлених завдань; 3) можливість редагування бухгалтерських форм персоналом бухгалтерії залежно від змін на законодавчому рівні, від потреб управління підприємством; 4) обмін даними з іншим програмним забезпеченням; 5) обмін інформацією через мережу; 6) надійний захист і збереження інформації; 7) замінити програму (поновити версію) — приблизно 30 показників.
Стосовно комерційних характеристик, то їх має забезпечити фірма-виробник або фірма-постачальник: 1) ціна програми; 2) документація; 3) супровід програмного забезпечення (навчання, консультації, після реалізаційний сервіс) — приблизно 10 показників.
Ергономічні вимоги до бухгалтерських програм мають задовольнити характеристики щодо зручності у користуванні програмою та позитивно сприймати інформацію працівники— приблизно 10 показників. За такими характеристиками, що забезпечують автоматизацію обліку на підприємствах різних галузей, є бухгалтерські програми — “1С: Бухгалтерія”, розробки від фірми “Парус-Україна” та ін.
Сучасні бухгалтерські програмні продукти є комплексним інструментом для автоматизації обліку та управління малими підприємствами. У більшості випадків їх функції зведені до облікових завдань