Инвентаризация готовой продукции и отражение ее результатов
В ходе проверки продукции на складе проверяются ее фактические остатки, выявляются изделия, поступившие из производства на склад, но не оформленные сдаточными накладными, факты пересортицы, порчи, излишки и недостачи продукции, залежалые изделия, продукция, не пользующаяся спросом покупателей и морально устаревшая. Проверяются также состояние складского хозяйства, наличие весоизмерительной техники, приборов, условий, обеспечивающих сохранность готовой продукции.
При проверке данных по отгруженной продукции и задолженности покупателей устанавливается их документальная обоснованность, факты несвоевременной оплаты расчетно - платежных документов, просроченная задолженность.
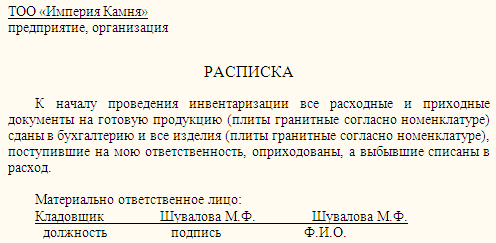
Проверка фактического наличия продукции на складе проводится в присутствии заведующего складом и других материально - ответственных лиц. При этом они письменно подтверждают, что вся поступившая на склад продукция, готовые изделия оприходованы, выбывшие списаны в расход, все приходные и расходные накладные и другие документы по движению продукции сданы в бухгалтерию.
При проведении инвентаризации проверяется продукция на складе, на площадках структурных подразделений (производств, цехов), в других организациях на ответственном хранении (например, при комиссионной торговле).
В процессе инвентаризации проверяется продукция по каждому наименованию. По затаренной продукции устанавливается фактическое количество ящиков, выборочно проверяется количество изделий в ящике.
Фактическое наличие готовой продукции устанавливается путем пересчета ее количества, взвешивания, перемеривания и т.д. При этом проверяется также комплектность изделий, сортность и другие показатели, характеризующие качество продукции.
Проверке также подлежит задолженность покупателей. Она проводится на основании расчетно - платежных документов и справки, составляемой бухгалтерией на основании ведомости (машинограммы) по счету 1210 "Краткосрочная дебиторская задолженность покупателей и заказчиков". В бухгалтерской справке приводятся: наименование покупателя и его адрес, причины и дата возникновения задолженности, сумма задолженности и подтверждающий ее документ (наименование, номер и дата). В инвентаризационном акте (ф. N ИНВ-17) по каждому покупателю указывается задолженность как подтвержденная, так и не подтвержденная покупателями, а также задолженность с истекшим сроком исковой давности.
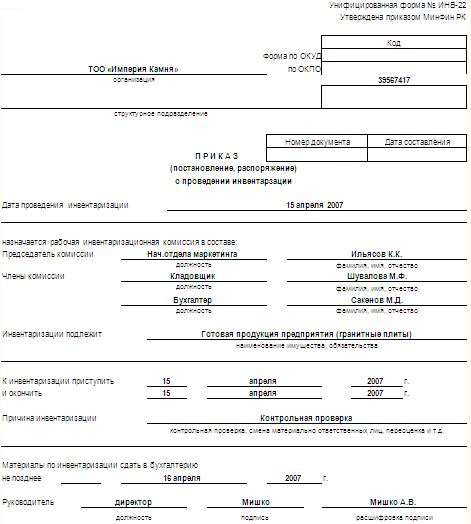
Например, 15 апреля 2007 года на складе готовой продукции ТОО "Империя Камня" была проведена инвентаризация строительных материалов: мраморные и гранитные плиты различной степени полировки для облицовки внутренних и наружных стен зданий. Материально-ответственным лицом за данный вид ТМЗ является заведующая складом Шувалова М.Ф.
Кладовщиком к началу проведения инвентаризации были сданы первичная документация, отражающая движение готовой продукции на данном складе, а также была написана расписка о том, что вся готовая продукция, поступившая на ответственность кладовщика, оприходована. (Приложение Б)
Технология проведения инвентаризации следующая - переносным терминалом считываются технологические штриховые коды с упаковок готовой продукции, а затем сбрасываются данные на компьютер. Программно осуществляется сверка данных в базе данных по складу в компьютер и сброшенных данных с карандаша. Выдается протокол отклонений – сличительная ведомость результатов инвентаризации на дату. При серьезных отклонениях выдаются " Акт на оприходование излишков, обнаруженных на складе" или "Акт на недостачу продукции".
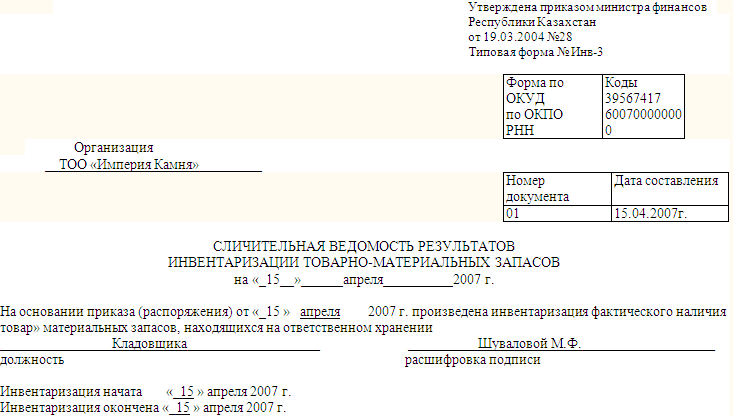
В результате проведения данной инвентаризации была выявлена недостача гранитной плиты размером 2,5 м2.
3. Выявление результатов инвентаризации готовой продукции и отражение их в бухгалтерском учете предприятия
3.1 Составление инвентаризационной и сличительной ведомостей
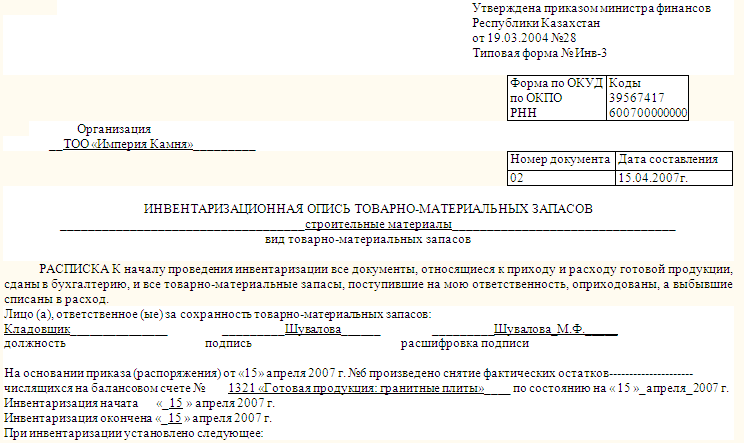
Как уже было рассмотрено выше, в процессе проведения инвентаризации готовой продукции на предприятии ТОО "Империя Камня" составляется инвентаризационная опись в одном экземпляре по каждому местонахождению запасов, а также по каждому материально-ответственному лицу. Опись подписывается комиссией, материально-ответственными лицами и передается в бухгалтерию. (Приложение В)
В описи указывается наименование продукции, изделий, их вид, сорт, номенклатурный номер или код, единица измерения, цена, наличие по факту и по данным бухгалтерского учета в натуральных единицах измерения и по стоимости.
Инвентаризационная комиссия обеспечивает полноту и точность внесения в опись данных о фактическом наличии продукции на складе. Учетные данные переносятся из регистров бухгалтерского учета (сальдовых, оборотных ведомостей или заменяющих их машинограмм).
На залежалые и неполноценные изделия составляется отдельная опись. На продукцию, пришедшую в негодность, составляется акт, в котором указываются причины и виновники порчи продукции, сумма потерь от порчи. При выявлении изделий, отсутствующих в учетных регистрах, комиссия включает их в инвентаризационную опись с последующим отражением в учете как излишков.
Если в ходе инвентаризации из производства поступает продукция на склад, то она принимается в присутствии комиссии и на нее составляется отдельная опись. В отдельную опись заносятся оплаченные изделия, но не вывезенные покупателем со склада. Тара, в которую упакована готовая продукция, инвентаризуется вместе с ней по видам, целевому назначению и категориям (новая и бывшая в употреблении).
Готовая продукция, хранящаяся на складах других предприятий, также инвентаризируется и включается в опись (ф. N ИНВ-5) на основании отгрузочных и других документов (складское свидетельство, сохранная расписка и т.п.). В описи перечисляется продукция по каждому наименованию, указывается количество, сорт, стоимость, дата принятия на хранение, место нахождения, номер и дата оправдательного документа.
Таким образом, инвентаризационные описи являются основными документами, фиксирующими фактическое наличие и состояние готовой продукции на складе предприятия ТОО "Империя Камня".
Все надлежаще оформленные, пронумерованные и проверенные инвентаризационные описи считаются подлинными, и они передаются председателем инвентаризационной комиссии в следующем порядке:
первый экземпляр описи, заполненный членом комиссии и экземпляр, заполненный материально ответственным лицом в бухгалтерию торговой организации, где ведется учет товарно-материальных запасов;
второй экземпляр описи, заполненный членом комиссии, передается материально ответственному лицу под расписку на первом экземпляре.
Материально ответственным лицам экземпляр описи передается немедленно после оформления описей подписями членов комиссии под расписку на первом экземпляре, передаваемом в бухгалтерию.
Первые экземпляры инвентаризационных описей товаров (вместе с экземплярами материально ответственных лиц) с их перечнем, контрольные ведомости, ведомости отвесов, акты и расчеты обмеров, акты на лом, бой, брак и порчу товаров и другие инвентаризационные материалы передаются в бухгалтерию предприятия в день окончания инвентаризации или в начале следующего рабочего дня, если инвентаризация заканчивается в нерабочее время, согласно перечню инвентаризационных описей под расписку главного бухгалтера.
Оформленные инвентаризационные описи сдают в бухгалтерию, где их проверяют и сравнивают фактическое наличие средств с данными бухгалтерского учета. Результаты сравнения записывают в сличительную ведомость. В ней указывают фактическое наличие средств по данным инвентаризации, наличие средств по данным учета и результаты сравнения – излишек или недостача.
По завершении инвентаризации в книге контроля за выполнением приказов о проведении инвентаризации делаются итоговые записи: дата окончания инвентаризации по приказу и фактически, суммы недостач и излишков окончательные, дата утверждения результатов руководством, дата принятия мер по недостачам – их погашение либо передачи дела в следственные органы, отметка о погашении недостач, оприходовании излишков.
На основании инвентаризационных описей составляются сличительные ведомости (ф. N ИНВ-19), в которых выявляются результаты инвентаризации, т.е. расхождения между бухгалтерскими и фактическими данными. По готовой продукции на складе в ведомость заносятся только те наименования, по которым выявлены отклонения (излишки или недостача). Сличительная ведомость составляется по каждому складу в отдельности. В ней приводятся следующие сведения: результат инвентаризации (излишки, недостача); пересортица (излишки, зачисленные в покрытие недостач, недостачи, покрытые излишками); излишки, подлежащие оприходованию; окончательные недостачи, списываемые в пределах норм естественный убыли, подлежащие взысканию с виновных лиц и списываемые на финансовые результаты.
Проведенная инвентаризация выявила недостачу готовой продукции на складе строительных материалов.
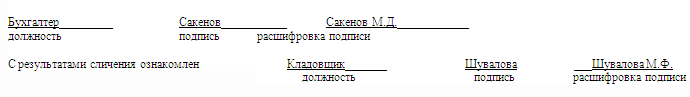
На готовую продукцию, по которым выявлены расхождении между учетом и фактическими данными по описи, бухгалтерией составлена "Сличительная ведомость результатов инвентаризации товарно-материальных запасов" (Приложение Г).
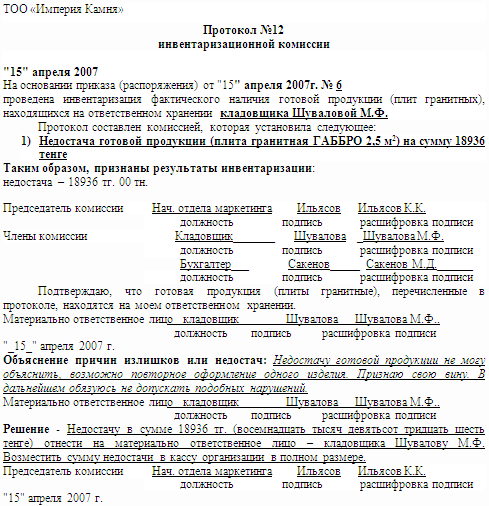
Результаты инвентаризации товарно-материальных запасов и работа рабочей инвентаризационной комиссии оформлены протоколом, в котором фиксируются итоги инвентаризации. В протоколе отмечают причины недостачи, порчи и боя товарно-материальных запасов и виновных лиц, делают свои выводы по результатам инвентаризации товарно-материальных запасов, дают предложения по устранению выявленных недостатков, взаимозачету недостач и излишков при пересортице товаров, списанию товарных потерь в пределах норм естественной убыли. (Приложение Д)
По каждому факту расхождений между показателями бухгалтерского учета и инвентаризационной описи материально ответственные лица обязаны предоставить инвентаризационной комиссии письменные объяснения по существу расхождений с указанием причины, вызвавшей излишки, сверхнормативные недостачи и пересортицу товаров.
На основании предоставленных объяснений и материалов инвентаризации комиссия устанавливает характер и причины выявленных недостач и излишков и в соответствии с этим определяет порядок регулирования разниц между данными инвентаризации и бухгалтерского учета. Недостачи или порча готовой продукции возмещаются за счет виновных лиц. По решению администрации предприятия (приказ или распоряжение по итогам работы инвентаризационной комиссии) на него закладывается взыскание. Виновное в недостаче или порче материально-ответственное лицо обязано возместить ущерб предприятию в соответствии с положениями статей Трудового Кодекса Республики Казахстан /28/.
3.2 Отражение результатов инвентаризации в бухгалтерском учете
Утвержденные руководителем предприятия ТОО "Империя Камня" инвентаризационные материалы служат основанием для отражения в бухгалтерском учете результатов инвентаризации тем месяцем, в течение которого проводилась инвентаризация.
Результаты инвентаризации товарно-материальных запасов на ТОО "Империя Камня" отражаются на счетах бухгалтерского учета на основании сличительных ведомостей.
Выявленные при инвентаризации расхождения между фактическим наличием готовой продукции и данными бухгалтерского учета отражаются в следующем порядке:
а) излишки запасов приходуются по рыночным ценам и одновременно их стоимость относится:
- в коммерческих организациях - на финансовые результаты;
- в некоммерческих организациях - на увеличение доходов;
б) суммы недостач и порчи запасов списываются со счетов учета по их фактической себестоимости, которая включает в себя договорную (учетную) цену запаса и долю транспортно-заготовительных расходов, относящуюся к этому запасу. Порядок расчета указанной доли устанавливается организацией самостоятельно.
Результаты инвентаризации бухгалтерия предприятия регулирует в следующем порядке:
- взаимный зачет излишков и недостач отражают по дебету и кредиту счетов подраздела 1320 "Готовая продукция";
- излишки запасов подлежат оприходованию с последующим установлением причин возникновения излишка и виновных в этом лиц; на сумму излишков дебетуют счета подраздела 1320 "Готовая продукция" и кредитуют счет 6280 "Прочие доходы";
- недостачу товарно-материальных запасов независимо от причин возникновения недостачи списывают с подотчета материально ответственных лиц; на сумму недостач, потерь и порчи запасов дебетуют счет 1280 "Прочая краткосрочная дебиторская задолженность" и кредитуют счет 1320 "Готовая продукция";
- недостачу готовой продукции в пределах норм естественной убыли списывают на затраты производства: кредит счета 1280 "Прочая краткосрочная дебиторская задолженность"; дебет счетов 2416 "Незавершенное строительство", 7211 "Административные расходы", 8048 "Прочие накладные расходы" и др.;
- списание недостач и потерь сверх норм естественной убыли и в случае, если определены конкретные виновные лица в порче или потере товара, осуществляется за счет виновных лиц проводкой: дебет "Краткосрочная дебиторская задолженность работников по возмещению материального ущерба"; кредит 1280 "Прочая краткосрочная дебиторская задолженность".
- недостачу сверх норм убыли, потери от порчи запасов, а также хищение запасов при отсутствии конкретных виновников и в случае отказа судом во взыскании с материально ответственных лиц вследствие необоснованности исков списывают с кредита счета 1280 "Прочая краткосрочная дебиторская задолженность" в дебет счета 7211 "Административные расходы". При этом налог на добавленную стоимость, ранее отнесенный в зачет, подлежит исключению из зачета.
- если виновные лица не установлены или суд отказал во взыскании убытков с них, то убытки от недостачи запасов и их порчи списываются на финансовые результаты. Нормы убыли могут применяться лишь в случаях выявления фактических недостач.
- запасы, оказавшиеся в излишке, оприходуют с уменьшением общих и административных расходов.
Недостача запасов в пределах установленных норм естественной убыли определяется после зачета недостач запасов излишками по пересортице. В том случае, если после зачета по пересортице, произведенного в установленном порядке, все же оказалась недостача запасов, то нормы естественной убыли должны применяться только по тому наименованию запасов, по которому установлена недостача. При отсутствии норм убыль рассматривается как недостача сверх норм.
На виновных лиц недостача готовой продукции относится, если они несут полную материальную ответственность или если работник признан виновным по решению суда. Взыскание недостачи продукции производится по рыночным ценам.
Как уже было отмечено выше, проведенная инвентаризация на складе строительных материалов выявила недостачу гранитной плиты "Габбро" полированной, толщиной 2 см размером 2,5 м2. Материально-ответственным лицом по данному виду готовой продукции является кладовщик Шувалова М.Ф., с которой заключен договор об индивидуальной полной материальной ответственности. Кладовщик не может объяснить недостачу, поэтому инвентаризационной комиссией было решено недостачу отнести на кладовщика.
Стоимость данного вида готового изделия гранитной плиты "Габбро" по рыночным ценам составляет 7574,35 тенге за м2.
Отражение на счетах выявленной недостачи и порчи товарно-материальных запасов на предприятии ТОО "Империя Камня" представлено в таблице 1.
Таблица 1
Корреспонденция счетов по учету результатов инвентаризации на предприятии ТОО "Империя Камня"
|
№ п/п |
Дата | Содержание операции | Корреспонденция счетов | Сумма | |
| Дебет | Кредит | ||||
| 1 | 25.12 | Выявлена недостача готовой продукции и отнесена на дебиторскую задолженность | 1280 | 1320 | 18936 |
| 3 | 25.12 | Недостача отнесена на виновное лицо | 1252 | 1280 | 18936 |
| 4 | 25.12 | Отражено удержание из заработной платы суммы товарных потерь | 3351 | 1252 | 18936 |
Заключение
Хозяйственные процессы в производственном предприятии берут свое начало со стадии снабжения предприятия ресурсами для производства продукции. В ходе самого производственного процесса затраты на ресурсы обобщаются, образуя основу готовой продукции предприятия. Переход продукции из сферы производства в сферу обращения называют выпуском готовой продукции. Затем материальные затраты в виде готовой продукции составляют запасы предприятия, предназначенные для дальнейшей реализации. Процесс реализации представляет собой совокупность операций, в результате которых продукция, произведенная предприятием, переходит в собственность покупателя, а предприятие получают денежные средства. Таким образом, от своевременного выпуска и реализации готовой продукции зависит финансовое состояние предприятия.
Регулярно готовая продукция на местах хранения подвергается инвентаризации, порядок проведения и отражения в учёте её результатов аналогичен таким же операциям с другими товарно-материальными запасами.
Инвентаризацию готовой продукции проводят ежегодно перед составлением годового баланса по состоянию с целью объективного отражения инвентаризации в годовом отчете. Кроме этого инвентаризацию проводят при смене материально-ответственных лиц, а также в случае стихийных бедствий и краж, на складе осуществляют сплошную инвентаризацию готовой продукции.
Основная задача инвентаризации готовой продукции - проверить соответствие фактического наличия готовой продукции на местах хранения и в отгрузке учетным данным. Одновременно выявляют продукцию, не оформленную сдаточными накладными, факты пересортицы, порчи, излишки и недостачи готовой продукции, проверяют документальную обоснованность остатка готовой продукции по счету 1320 "Готовая продукция", выявляют неполную или просроченную оплату выставленных счетов.Порядок проведения инвентаризации готовой продукции такой же, как и по другим товарно-материальным запасам, входящим в состав текущих активов предприятия.
Инвентаризацию проводит рабочая инвентаризационная комиссия, назначенная приказом руководителя предприятия, в полном составе и в присутствии материально-ответственного лица. При неполном составе инвентаризационной комиссии инвентаризацию проводить запрещено. До начала инвентаризации у кладовщика склада готовой продукции отбирается расписка в том, что им сданы в бухгалтерию все документы на приход и расход готовой продукции и эта продукция полностью оприходована. Фактическое наличие готовой продукции на складе проверяют путем обязательного ее пересчета, перевешивания или перемеривания. Результаты инвентаризации готовой продукции заносят в инвентаризационную опись формы N инв.-3 отдельно по каждому наименованию. Опись составляется в одном экземпляре. При выявленной готовой продукции, не отраженной в учете, комиссия должна включить ее в опись. После завершения инвентаризации опись передают в бухгалтерию для составления сличительной ведомости. Результаты инвентаризации рассматриваются на заседании инвентаризационной комиссии, которая выносит решение. Излишки готовой продукции приходуют, недостачу списывают на виновных, либо, если виновники не установлены на расходы предприятия. Сумму недостач готовой продукции виновные вносят в кассу или недостачи удерживают из заработанной платы виновных.
Список использованной литературы
Послание Президента Республики Казахстан Нурсултана Назарбаева народу Казахстана "Новый Казахстан в новом мире" от 28.02.2007 года.
Гражданский кодекс Республики Казахстан. - Алматы: Казахстан, 1994г.
О бухгалтерском учете и финансовой отчетности. Закон Республики Казахстан от 26.12.1995г. №2732 (с изменениями и дополнениями по состоянию на 05.05.2006 г. № 139-III).
Трудовой кодекс Республики Казахстан от 15 мая 2007 года № 252-III
Стандарты бухгалтерского учета в Республике Казахстан - Алматы, "ЮРИСТ", 2002 г.
План счетов по МСФО: Приказ МФ РК от 22.12.2005г. №426
Инструкция (основа) по разработке Рабочего плана счетов для организаций, составляющих финансовую отчетность в соответствии с Международными стандартами финансовой отчетности (приказ МФ РК от 22.12.2005г. №426)
Международные стандарты финансовой отчетности. – М.: Аскери, 2005.
Абдрасимова Ж.К. Бухгалтерский учет. Учебно-практическое пособие, Караганда, 2001 г.
Жакупова О.М. Финансовый учет КЭУК 2001 г., часть 3.
Михалева Е. "Бухгалтерский и налоговый учет в Казахстане", Алматы: 2005 г. стр.50, 71-73.
Михалева Е., "Знакомство с учетом" Алматы:2007 г. стр. 3, 47-59.
Мычкина О.В. МСФО: рекомендации по применению рабочего плана счетов. Практическое пособие. – Алматы: Центральный дом бухгалтера, 2006 – 104с.
Нургалиева Р.Н. Промежуточный финансовый учет. Учебное пособие в 2-х частях – КЭУ, 2005.
Нурсеитов Э.О. Бухгалтерский учет в организациях/ учебное пособие. – Алматы, 2006. – 472с.
Полтушев Д., Мамонтова О. Инвентаризация активов: подтверждение достоверности данных учета//Бюллетень бухгалтера,№ 50, 2004г., с 8-12
Попова Л.А. Бухгалтерский учет: Финансовый аспект - Учебное пособие. Караганда, 2003 – 257с.
Радостовец В.К., Радостовец В.В., Шмидт О.И. Бухгалтерский учет на предприятии. Алматы: Центраудит-Казахстан, 2002 г.
Сейдахметова Ф.С. Современный бухгалтерский учет. учебное пособие. Издание 2-е переработанное и дополненное. – Алматы: ТОО "Издательство LEM", 2005.-548с.
Скала Н.В., Скала В.И. Сборник бухгалтерских проводок – изд. 8-е. – Алматы: Издательство LEM, 2005 – 172с.
Словарь банковских и финансово-экономических терминов. / Под ред. проф. Мамырова Н.К. – Алматы : Экономика, 1999
Толпаков Ж.С. "Бухгалтерский учет" г.Караганда, - 2004.
Торшаева Ш.М. Теория бухгалтерского учета – Караганда: 2000г. – 155с.
Тупицын А.Л., Учет и анализ товарно-материальных запасов, Новосибирск. - 2004. – 100
Приложение А
Приложение Б
 Приложение
В
| Номер по порядку | Счет, субсчет | Статья | Готовая продукция (наименование, краткая характеристика) | Толщина, см | Обработка | Штриховой код | Единица измерения | Стоимость | Фактическое наличие |
|
||
| количество | сумма | количество | сумма | |||||||||
| 1 | Капустянское (красный с черным гранит) | 2 | Полированная | 4602059012001 | М2 | 6372 | 2,5 | 15930 | 2,5 | 15930 | ||
| 2 | Капустянское (красный с черным гранит) | 2 | пиленая | 4602059012002 | М2 | 6011 | 2,5 | 15027 | 2,5 | 15027 | ||
| 3 | Капустянское (красный с черным гранит) | 3 | Термообработанная | 4602059012003 | М2 | 7695 | 1,5 | 11542 | 1,5 | 11542 | ||
| 4 | Габбро (черный гранит) | 2 | Полированная | 4602059013001 | М2 | 7575 | 2,5 | 18936 | - | - | ||
| 5 | Габбро (черный гранит) | 2 | пиленая | 4602059013002 | М2 | 7214 | 2,5 | 18034 | 2,5 | 18034 | ||
| 6 | Габбро (черный гранит) | 3 | Термообработанная | 4602059013003 | М2 | 8896 | 1,5 | 13345 | 1,5 | 13345 | ||
Приложение
Г
При
инвентаризации
установлено
следующее:
| Номер по порядку | Товарно-материальные запасы | Единица измерения | Результаты инвентаризации | Отрегулировано за счет уточнения записей в учете | |||||||||
| наименование, краткая характеристика | Номенклатурный номер | Излишек | недостача | излишек | недостача | ||||||||
| Коли-чество | сумма | Коли-чество | сумма | количество | сумма | Со счета | количество | сумма | Со счета | ||||
| 1. | Гранитная плита Габбро (черный гранит), 2 см, полированная | 4602059013001 | М2 | 2,5 | 18936 | ||||||||
| Итого | 2,5 | 18936 | X | X | |||||||||
Приложение Д
Размещено на