Отчет о прибылях и убытках
В пункте 14 приказа Минфина России от 22.07.03 г. № 67н указано, что "в годовом бухгалтерском балансе данные по группам статей "Резервный капитал" и "Нераспределенная прибыль (непокрытый убыток)" показываются с учетом рассмотрения итогов деятельности организации за отчетный год, принятых решений о покрытии убытков, выплате дивидендов и т.п."
Следовательно, годовой бухгалтерский баланс должен быть составлен с учетом решения собрания собственников, утвердивших бухгалтерскую отчетность.
Как совместить эти требования с отражением в учете решения собственников и с порядком заполнения формы № 2?
Вспоминаем Положение по бухгалтерскому учету "События после отчетной даты" ПБУ 7/98, утвержденное приказом Минфина России от 25 ноября 1998 г. № 56н.
Понятие событий после отчетной даты приведено в пункте 3 ПБУ 7/98.
"Событием после отчетной даты признается факт хозяйственной деятельности, который оказал или может оказать влияние на финансовое состояние, движение денежных средств или результаты деятельности организации и который имел место в период между отчетной датой и датой подписания бухгалтерской отчетности за отчетный год".
Сроки представления годовой бухгалтерской отчетности указаны в статье 15 Федерального Закона "О бухгалтерском учете" от 21.11.96 г. № 129-ФЗ. Для годовой отчетности установлен срок в течение 90 дней по окончании года, если иное не предусмотрено законодательством.
Событием после отчетной даты признается также объявление годовых дивидендов по результатам деятельности акционерного общества за отчетный год (п.3 ПБУ 7/98).
Если предприятие успевает провести собрание собственников до конечной даты представления годовой бухгалтерской отчетности (до 31 марта 2004 года), то на основании ПБУ 7/98 "События после отчетной даты" оно возвращается к оборотам 31 декабря 2003 года.
I. "Доначисления в резервный капитал", если общее собрание приняло решение о увеличении резервного капитала. В бухгалтерском учете эта операция отразится следующей записью:
Дебет счета 84
Кредит счета 82
Доначисление сумм в резервный капитал
II. "Прибыль, направленная на покрытие убытков прошлых лет", если общее собрание приняло решение о покрытии убытков прошлых лет прибылью отчетного периода. В бухгалтерском учете данная операция должна отразиться следующей записью:
Дебет счета 84
Кредит счета 84
Уменьшение убытков прошлых лет
III. "Начисление годовых дивидендов" - в сумме годовых дивидендов, утвержденной общим собранием акционеров. В бухгалтерском учете начисление годовых дивидендов отразится следующей записью:
Дебет счета 84
Кредит счета 75
Начислена сумма годовых дивидендов
IV. Другие расходы за счет прибыли отчетного года, которые общее собрание собственников разрешает произвести.
Дебет счета 84
Кредит счета 76
Завершающейся бухгалтерской записью по реформации баланса за 2003 год, сальдо между дебетом и кредитом счета 99 "Прибыли и убытки", списывается со счета 99 в кредит (дебет) счета 84 "Нераспределенная прибыль (непокрытый убыток)".
Схематично формирование чистой прибыли (убытка) отчетного периода можно представить следующим образом.
Схема 1
| I | Прибыль (убыток) от продаж |
|
|
|
± плюс (минус) | |
| II | Сальдо прочих доходов и расходов | |
|
|
± плюс (минус) | |
| III | Сальдо чрезвычайных доходов и расходов | |
|
|
- (минус) | |
| IV | Текущий налог на прибыль | |
|
|
+ (плюс) | |
| V | Отложенные налоговые активы за данный отчетный период | |
|
|
- (минус) | |
| VI | Отложенные налоговые обязательства за отчетный период | Заполняют организации, применяющие ПБУ 18/02 |
|
|
- (минус) | |
| VII | Экономические санкции за нарушение налогового законодательства | |
|
|
- (минус) | |
| VIII | ЕВНД | |
|
|
|
|
|
|
ИТОГО | |
| X | Чистая прибыль отчетного периода |
Сумма, отражаемая по строке формы № 2 "Чистая прибыль отчетного периода" переносится в раздел "Капитал и резервы" Бухгалтерского баланса в строку 470 графу 2 "Нераспределенная прибыль (непокрытый убыток)".
При предоставлении годовой бухгалтерской отчетности строка "Чиста прибыль (убыток) отчетного периода" формы №2 не будет совпадать с суммой, отражаемой по строке 470 баланса, так как по строке 470 в годовом бухгалтерском балансе (п.14 Приказа Минфина №67н) должна отражаться сумма чистой прибыли отчетного года, уже прошедшая распределение общего собрания акционеров.
В соответствии с Федеральным Законом "О бухгалтерском учете" годовая бухгалтерская отчетность должна быть утверждена в порядке, установленном учредительскими документами. Например, в обществах с ограниченной ответственностью Бухгалтерский баланс и "Отчет о прибылях и убытках" утверждает общее собрание участников (Федеральный закон "Об обществах с ограниченной ответственностью" от 8 февраля 1998 г. № 14-ФЗ), в акционерных обществах - общее собрание акционеров (Федеральный закон "Об акционерных обществах" от 26 декабря 1995 г. № 208-ФЗ). Согласно п.1.3 статьи 47 Федерального закона № 208-ФЗ годовое собрание акционеров проводится в сроки, установленные уставом общества, но не ранее чем через 2 месяца и не позднее чем через 6 месяцев после окончания финансового года.
Многие организации проводят собрание акционеров после 31 марта года, следующего за отчетным. Следуя законодательству по бухгалтерскому учету они не имеют права представлять годовую бухгалтерскую отчетность без утверждения общим собранием собственников. В практике большинство организаций идут на нарушение бухгалтерского законодательства и представляют в налоговые органы, в органы госстатистики не утвержденную общим собранием собственников, годовую бухгалтерскую отчетность. Эти организации сталкиваются с проблемой составления бухгалтерской отчетности и с отражением в бухгалтерской отчетности конечного финансового результата.
При формировании показателей чистой прибыли эти организации не учитывают решение собрания собственников. Строка "Чистая прибыль (убыток)" формы №2 будет совпадать со строкой 470 бухгалтерского баланса. После проведения собрания акционеров результаты решения собрания о распределении чистой прибыли 2003 г. будут отражаться изменениями вступительных остатков баланса на 01.01.2004 г.
После того как мы отразим все доходы и расходы, необходимо определить прибыль до налогообложения или полученный убыток. Финансовый результат определяется так:
Прибыль (убыток) до налогообложения = Прибыль (убыток) от продаж + Проценты к получению - Проценты к уплате + Доходы от участия в других организациях + Прочие операционные доходы - Прочие операционные расходы + Внереализационные доходы - Внереализационные расходы + Чрезвычайные доходы - Чрезвычайные расходы.
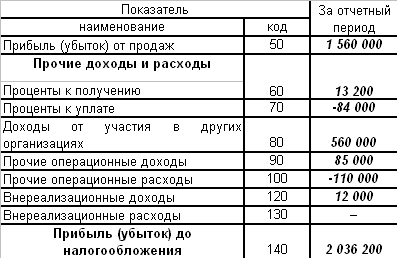
Пример ООО "Барс" за 2005 год получило:
проценты по облигациям - 13 200 руб.;
дивиденды по акциям ОАО "Лотос" - 560 000 руб.;
плату за сданный в аренду склад - 85 000 руб.;
проценты за нарушение условий поставки товаров от ООО "Лавена" - 12 000 руб.
Расходы за 2005 г. составили:
проценты по кредиту на приобретение оборотных средств - 84 000 руб.;
комиссионное вознаграждение банку - 110 000 руб.
Бухгалтер "Барс" заполнил раздел "Прочие доходы и расходы" формы № 2 и посчитал налогооблагаемую прибыль следующим образом:
Далее в отчет следует внести сумму отложенных налоговых активов (ОНА), которая образовалась за 2005 год. ОНА может появиться, если в бухгалтерском учете вы признаете расходы раньше, чем в налоговом, а доходы, наоборот, - позже. Такие ситуации возникают, например, если сумма начисленной амортизации в бухучете больше, чем в налоговом. Величина ОНА рассчитывается следующим образом:
Отложенный налоговый актив = Вычитаемая временная разница х Ставка налога на прибыль (24%)
Сумма ОНА прибавляется к величине прибыли до налогообложения.
Отложенные налоговые обязательства (ОНО) появляются в обратной ситуации, то есть когда в бухгалтерском учете расходы признаются позже, чем в налоговом, а доходы - раньше. Его расчет осуществляется в следующем порядке:
Отложенное налоговое обязательство = Налогооблагаемая временная разница х Ставка налога на прибыль (24%)
Сумма обязательств вычитается при расчете чистой прибыли, поэтому в расчете ее нужно написать в круглых скобках.
Сумма текущего налога на прибыль - это сальдо субсчета "Расчеты по налогу на прибыль" счета 68. Если все проводки по ПБУ 18/02 "Учет расчетов по налогу на прибыль" сделаны правильно, то кредитовое сальдо этого субсчета будет равно начисленному налогу на прибыль.
Затем нужно определить чистую прибыль (убыток) отчетного периода. Она рассчитывается по формуле: Чистая прибыль (убыток) = Прибыль (убыток) до налогообложения + Отложенные налоговые активы - Отложенные налоговые обязательства - Текущий налог на прибыль.
Если правильно заполнены предыдущие строки, то полученный результат должен совпасть с сальдо счета 99 "Прибыли и убытки".
Строка 190 "Чистая прибыль (убыток) отчетного периода"
По этой строке отражается сумма чистой прибыли организации за отчетный период. Показатель строки 190 формы № 2 должен быть равен конечному сальдо по счету 99 "Прибыли и убытки", который при закрытии годового баланса списывается на счет 84 "Нераспределенная прибыль (непокрытый убыток)". Показатель строки 190 рассчитывается следующим образом: строка 190 = строка 140 + строка 141 - строка 142 - строка 150 +/ - дополнительно введенные строки. Если показатель строки 141 имеет отрицательное значение (заключен в круглые скобки), то он при исчислении суммы чистой прибыли/убытка не прибавляется, а вычитается. Если сумма, отраженная в строке 142, имеет положительное значение (не заключена в круглые скобки), то она при расчете чистой прибыли/убытка прибавляется, а не вычитается.
1.5 Справочная информация
После расчета величины чистой прибыли в Отчете о прибылях и убытках следует указать ряд справочных показателей. В образце формы № 2, рекомендованном в Приказе Минфина России № 67н, в справочном разделе предлагается отразить сумму постоянных налоговых обязательств (активов), а также величину базовой и разводненной прибыли (убытка) на одну акцию.
Заполнять справочный раздел обязаны все организации, за исключением малых предприятий. Остальным фирмам следует сообщить о постоянных налоговых обязательствах (активах), базовой и разводненной прибылях (убытках) на акцию. Два последних показателя могут оказаться важными для потенциальных инвесторов или других заинтересованных лиц. Для того чтобы рассчитать их, нужно воспользоваться Методическими рекомендациями по раскрытию информации о прибыли, приходящейся на одну акцию, которые утверждены приказом Минфина от 21 марта 2000 г. № 29н.
Организация вправе ввести в форму № 2 дополнительные строки и привести в справочном разделе другую дополнительную информацию, которая необходима заинтересованным пользователям бухгалтерской отчетности.
Строка 200 "Постоянные налоговые обязательства (активы)"
Согласно нормам ПБУ 18/02 постоянные налоговые обязательства образуются в случае возникновения постоянной разницы, которая приводит к увеличению налога на прибыль. Постоянное налоговое обязательство отражается по дебету счета 99, субсчет "Постоянные налоговые обязательства", в корреспонденции с кредитом счета 68, субсчет "Расчеты по налогу на прибыль".
Если постоянная разница приводит к уменьшению суммы налога на прибыль, то возникает постоянный налоговый актив. Он отражается по кредиту счета 99, субсчет "Постоянные налоговые активы", в корреспонденции с дебетом счета 68, субсчет "Расчеты по налогу на прибыль".
Показатель строки 200 Отчета о прибылях и убытках исчисляется как разница между оборотами счета 99 "Прибыли и убытки", субсчет "Постоянные налоговые обязательства (активы)". Другими словами, в форме № 2 показываются сальдированные обороты по указанному субсчету счета 99.
Если дебетовый оборот по субсчету "Постоянные налоговые обязательства (активы)" счета 99 больше кредитового (то есть сумма постоянных налоговых обязательств больше, чем сумма постоянных налоговых активов), то по строке 200 формы № 2 отражается отрицательный показатель.
Если кредитовый оборот по субсчету "Постоянные налоговые обязательства (активы)" счета 99 больше дебетового (то есть сумма постоянных налоговых активов больше, чем сумма постоянных налоговых обязательств), то по строке 200 формы № 2 отражается положительный показатель.
Можно рекомендовать бухгалтеру дополнить справочный раздел еще одной строкой и показывать постоянные налоговые обязательства отдельно от постоянных налоговых активов. Это гораздо удобнее, так как в таком случае не придется сальдировать обороты по субсчету "Постоянные налоговые обязательства (активы)" счета 99.
Строка 201 "Базовая прибыль (убыток) на акцию"
Базовая прибыль на акцию - это часть прибыли отчетного периода, которая причитается акционерам - владельцам обыкновенных акций. Строку "Базовая прибыль (убыток) на акцию" заполняют только акционерные общества. При расчете этого показателя следует руководствоваться Методическими рекомендациями по раскрытию информации о прибыли, приходящейся на одну акцию, утвержденными Приказом Минфина России от 21.03.2000 № 29н.
Базовая прибыль (убыток) на акцию определяется как отношение базовой прибыли (убытка) отчетного периода к средневзвешенному количеству обыкновенных акций, находящихся в обращении в течение отчетного периода.
Базовая прибыль (убыток) отчетного периода - это чистая прибыль отчетного периода (показатель, отраженный по строке 190 формы № 2), уменьшенная на сумму дивидендов по привилегированным акциям, начисленных их владельцам за отчетный период. При расчете базовой прибыли отчетного периода не учитываются также дивиденды по привилегированным акциям, в том числе по кумулятивным, за предыдущие отчетные периоды, которые были выплачены или объявлены в течение отчетного периода.
Средневзвешенное количество обыкновенных акций, находящихся в обращении в течение отчетного периода, определяется следующим образом:
средневзвешенное количество обыкновенных акций = суммарное количество обыкновенных акций, находящихся в обращении, на первое число каждого календарного месяца отчетного периода: количество календарных месяцев в отчетном периоде.
Для расчета средневзвешенного количества обыкновенных акций, находящихся в обращении, используются данные реестра акционеров общества на первое число каждого календарного месяца отчетного периода.
В некоторых случаях данные о средневзвешенном количестве обыкновенных акций, находящихся в обращении, корректируются (п. п.6 - 8 Методических рекомендаций по раскрытию информации о прибыли, приходящейся на одну акцию). А именно: при размещении акционерным обществом обыкновенных акций без их оплаты и при размещении дополнительных обыкновенных акций по цене ниже рыночной стоимости.
Рассмотрим расчет средневзвешенного количества обыкновенных акций на условном примере.
Пример.
В 2004 г. в ЗАО "Барс" имело место следующее движение обыкновенных акций.
| Дата | Размещение (количество дополнительных акций, оплаченных денежными средствами) | Выкуп (приобретение) (кол-во выкупленных (приобретенных) акций у акционеров | Обыкновенные акции, находящиеся в обращении (количество) |
| 01.01. |
|
|
1500 |
| 01.03. | 1000 |
|
2500 |
| 01.08. |
|
300 | 2200 |
|
Итого 31.12 |
1000 |
300 |
2200 |
Средневзвешенное количество обыкновенных акций, находящихся в обращении:
(1500 х 12 + 1000 х 10 - 300 х 5): 12 = 2208
или
(1500 х 2 + 2500 х 5 + 2200 х 5): 12 = 2208
Обыкновенные акции включаются в расчет их средневзвешенного количества с момента возникновения прав на них у их первых владельцев.
Средневзвешенное количество обыкновенных акций, находящихся в обращении, корректируется при:
размещении обыкновенных акций без их оплаты путем распределения среди акционеров, когда каждому владельцу обыкновенных акций распределяется их количество, пропорциональное числу принадлежащих ему акций;
размещении дополнительных обыкновенных акций по цене ниже рыночной стоимости.
В первом случае количество обыкновенных акций, находящихся в обращении до даты размещения, корректируется в той же пропорции, в какой оно было изменено в результате проведенного размещения.
В целях обеспечения сопоставимости данных на начало и конец отчетного периода, обыкновенные акции считаются размещенными на начало отчетного периода.
Пусть количество акций, находящихся в обращении на 01.01.2003 г. составляло 1500 шт. Дополнительный выпуск акций без их оплаты произведен в количестве 3000 шт. Если иных операций с обыкновенными акциями в рассматриваемом примере не производилось, то общее количество акций находящихся в обращении в 2004 г. составит 4500 шт.
Допустим, средневзвешенное количество акций, находящихся в обращении в прошлом году составляло 1200 шт. Тогда скорректированное средневзвешенное количество акций за прошлый год равно (1200 х 4500: 1500) = 3600 (шт).
Сведем эти данные в таблицу:
| Показатели | 2003 г. | 2004 г. | Обыкновенные акции, находящиеся в обращении (количество) |
| 01.01.2004 |
|
|
1500 |
|
01.06.2004 Дополнительный выпуск акций без оплаты |
|
3000 |
4500 |
| Средневзвешенное количество обыкновенных акций в обращении | 1200 |
|
|
| Средневзвешенное количество обыкновенных акций в обращении с учетом корректировки | 3600 |
4500 |
При размещении обыкновенных акций по цене ниже их рыночной стоимости для расчета средневзвешенного количества акций, находящихся в обращении, все обыкновенные акции, находящиеся в обращении до такого размещения считаются оплаченными по цене ниже рыночной стоимости при соответствующем увеличении их количества.
Допустим, количество акций, находящихся в обращении на 1.01.2004 г. составляло 1500 шт., при их рыночной стоимости 20 руб.
Дополнительный выпуск акций проведен 01.09.2004 г., размещено 500 шт. по цене 18 руб.
Если иных операций с обыкновенными акциями в рассматриваемом периоде не производилось, то общее количество акций, находящихся в обращении 2000 шт. Это значение должно быть скорректировано с учетом изменения цены акции. Для этого рассчитываем среднюю расчетную стоимость обыкновенной акции.
Средняя расчетная стоимость определяется по формуле:
СРС = (Д1 + Д2): КА,
где:
СРС - средняя расчетная стоимость обыкновенной акции;
Д1 - рыночная стоимость обыкновенных акций, находящихся в обращении, равная произведению рыночной стоимости обыкновенных акций, находящихся в обращении до указанного размещения. В нашем примере (20 руб. х 1500);
Д2 - средства, полученные от размещения обыкновенных акций ниже рыночной стоимости, в нашем примере (18 руб. х 500);
КА - количество обыкновенных акций, находящихся в обращении на следующий день после окончания размещения. В нашем примере 2000 шт.
СРС = (20 руб. х 1500 + 18 руб. х 500): 2000 = 19,5 руб.
Количество обыкновенных акций, находящихся в обращении до указанного дополнительного размещения корректируется на коэффициент, который рассчитывается по следующем формуле:
К = РС,
СРС
где
К - коэффициент корректировки;
РС - рыночная стоимость обыкновенных акций на дату окончания размещения. В нашем примере 20 руб.
СРС - средняя расчетная стоимость акций на следующую после окончания размещения дату. В нашем примере 19,5 руб.
Тогда коэффициент корректировки составляет:
К = 20 = 1,026
19,5
На этот коэффициент корректируется средневзвешенное количество обыкновенных акций, находящихся в обращении в отчетном году.
Средневзвешенное количество обыкновенных акций, находящихся в обращении с учетом корректировки определяется в несколько этапов.
I. В начале определяется количество обыкновенных акций, находящихся в обращении. Количество акций, находящихся в обращении на начало периода умножается на коэффициент корректировки и на количество месяцев до начала дополнительного размещения.
1500 х 1,026 х 8 = 12312 шт.
II. Определяется количество обыкновенных акций, находящихся в обращении на конец отчетного периода.
Количество акций, находящихся в обращении на конец периода умножается на количество месяцев после дополнительного размещения.
(2000 х 4) = 8000 шт.
III. Определяется средневзвешенное количество обыкновенных акций, находящихся в обращении.
Средневзвешенное количество обыкновенных акций, находящихся в обращении в отчетном периоде определяется делением сумм двух первых показателей на 12 месяцев.
(1500 х 1,026 х 8 + 2000 х 4): 12 = 1693 шт.
IV. Определяется средневзвешенное количество обыкновенных акций, находившихся в обращении в прошлом году.
Если средневзвешенное количество обыкновенных акций, находившихся в обращении в прошлом году составляло 1200 шт., то скорректированное значение на коэффициент будет равно 1200 х 1,026 = 1231 (шт)
Напомним, что прибыль на акцию (базовая) определяется по следующей формуле:
Прибыль на одну акцию = Чистая прибыль - Дивиденды на привилегированные акции
Например, если прибыль за отчетный год составила 1565000 руб., средневзвешенное количество обыкновенных акций, находящихся в обращении 1693 шт. Привилегированных акций нет, то показатель прибыли на одну акцию составит 925 руб. (1565000/1693).
В отличие от показателя базовой прибыли (убытка) на акцию, который определяется на основе фактических данных, показатель разводненной прибыли (убытка) на акцию имеет прогнозный характер и показывает максимально возможную степень уменьшения прибыли или увеличения убытка, приходящегося на одну обыкновенную акцию.
Строка 202 "Разводненная прибыль (убыток) на акцию"
Под разводнением прибыли понимается ее уменьшение (увеличение убытка) в расчете на одну обыкновенную акцию в результате возможного в будущем выпуска дополнительных обыкновенных акций без соответствующего увеличения активов общества.
Величина разводненной прибыли (убытка) на акцию показывает максимально возможную степень уменьшения прибыли (увеличения убытка), приходящейся на одну обыкновенную акцию акционерного общества, в случаях:
конвертации всех конвертируемых ценных бумаг акционерного общества в обыкновенные акции (далее - конвертируемые ценные бумаги);
при исполнении всех договоров купли-продажи обыкновенных акций у эмитента по цене ниже их рыночной стоимости.
Строку "Разводненная прибыль (убыток) на акцию" заполняют только акционерные общества, у которых есть конвертируемые ценные бумаги и упомянутые договоры. Если нет, то эту строку не нужно включать в форму № 2. При расчете этого показателя следует руководствоваться Методическими рекомендациями по раскрытию информации о прибыли, приходящейся на одну акцию.
Возможное уменьшение прибыли (увеличение убытка) в расчете на одну акцию и средневзвешенное количество обыкновенных акций в обращении рассчитывается:
по каждому виду и выпуску конвертируемых ценных бумаг;
по каждому договору купли-продажи обыкновенных акций у эмитента по цене ниже их рыночной стоимости или по нескольким договорам, если в них предусмотрены одинаковые условия размещения обыкновенных акций.
Подробный порядок расчета суммы разводненной прибыли (убытка) на акцию описан в п. п.9 - 15 Методических рекомендаций по раскрытию информации о прибыли, приходящейся на одну акцию.
1.6 Раздел "Расшифровка отдельных прибылей и убытков"
В этом разделе приводится расшифровка отдельных внереализационных доходов и расходов в сравнении с аналогичными показателями за предыдущий отчетный период (несколько отчетных периодов, если организация считает это целесообразным).
Этот раздел организации заполняют, если соответствующие данные не отражены в дополнительных расшифровочных строках к статьям формы № 2.
В разделе "Расшифровка отдельных прибылей и убытков" указываются сведения по следующим статьям:
начисленные штрафы, пени и неустойки за нарушение условий хозяйственных договоров;
прибыль (убыток) прошлых лет, выявленная в отчетном году;
суммы возмещаемых убытков;
положительные и отрицательные курсовые разницы;
суммы созданных резервов под снижение стоимости материальных ценностей, под обесценение финансовых вложений и т.п.;
суммы дебиторской и кредиторской задолженности, списанной после истечения срока исковой давности.
При необходимости организация в этом разделе может привести расшифровку и по другим видам прибылей и убытков.
Строка "Штрафы, пени и неустойки, признанные или по которым получены решения суда (арбитражного суда) об их взыскании"
По этой строке отражаются суммы штрафов, пеней и неустоек за нарушение условий хозяйственных договоров. Это санкции, признанные организацией или начисленные по решению суда.
В графе 3 "Прибыль" отражаются суммы претензий, которые организация, составляющая Отчет, выставила своим контрагентам. В графе 4 "Убыток" - суммы претензий, которые поставщики (подрядчики) выставили организации.
Штрафы, пени, неустойки в бухгалтерском учете учитываются на счете 76 "Расчеты с разными дебиторами и кредиторами", субсчет 2 "Расчеты по претензиям", в корреспонденции со счетом 91 "Прочие доходы и расходы". Дебетовый оборот счета 76-2 - это сумма штрафных санкций по хозяйственным договорам, предъявленных организацией. Кредитовый оборот счета 76-2 - сумма претензий, выставленных организации поставщиками (подрядчиками).
Строка "Прибыль (убыток) прошлых лет"
По этой строке отражается сумма прибыли (убытка) прошлых лет, которая была выявлена в отчетном периоде. Прибылью прошлых лет, выявленной в отчетном году, могут быть, например, расходы, которые ранее были ошибочно включены в себестоимость. Убытком прошлых лет могут быть расходы, ранее не включенные в себестоимость.
Согласно правилам бухгалтерского учета ошибки, относящиеся к прошлым годам, должны быть исправлены в том отчетном периоде, в котором они выявлены.
Доходы и расходы прошлых лет, выявленные в отчетном периоде, относятся к внереализационным доходам и расходам. Они учитываются на счете 91 "Прочие доходы и расходы".
Строка "Возмещение убытков, причиненных неисполнением или ненадлежащим исполнением обязательств"
Согласно ст.329 ГК РФ исполнение обязательств помимо неустойки (штрафов, пеней) может обеспечиваться:
залогом;
удержанием имущества должника;
поручительством;
банковской гарантией;
задатком;
другими способами, предусмотренными законом или договором.
По строке "Возмещение убытков, причиненных неисполнением или ненадлежащим исполнением обязательств" формы № 2 отражаются полученные и выплаченные суммы возмещения убытков, за исключением тех сумм, которые включены в показатель строки "Штрафы, пени и неустойки, признанные или по которым получены решения суда (арбитражного суда) об их взыскании".
Строка "Курсовые разницы по операциям в иностранной валюте"
Курсовые разницы образуются в следующих случаях:
при пересчете на конец отчетного периода остатков денежных средств на валютных счетах, остатков полученных или выданных в иностранной валюте авансов. Суммы в иностранной валюте следует пересчитать в рубли по официальному курсу Банка России, установленному для соответствующей валюты на отчетную дату;
при пересчете кредиторской и дебиторской задолженности, выраженной в иностранной валюте.
Положительные курсовые разницы образуются в том случае, если:
курс соответствующей валюты, установленный Банком России на дату переоценки (на отчетную дату), вырос по сравнению с курсом, по которому дебиторская задолженность принималась к учету;
курс соответствующей валюты, установленный Банком России на отчетную дату, оказался ниже, чем курс валюты, установленный на дату возникновения кредиторской задолженности;
курс соответствующей валюты, установленный Банком России на отчетную дату, вырос по сравнению с курсом валюты, установленным на дату зачисления иностранной валюты на валютный счет организации.
Отрицательные курсовые разницы образуются, если курс соответствующей валюты на дату переоценки стал ниже, чем на дату возникновения дебиторской задолженности, или выше, чем на дату возникновения кредиторской задолженности.
Курсовые разницы учитываются на счете 91 "Прочие доходы и расходы": положительные - по кредиту счета 91, отрицательные - по дебету этого счета.
Курсовые разницы могут возникнуть еще в одном случае: если учредитель - иностранное лицо оплачивает свой вклад в уставный (складочный) капитал в иностранной валюте. Но сумма такой курсовой разницы относится на добавочный капитал и не влияет на финансовый результат.
Строка "Отчисления в оценочные резервы"
Оценочные резервы создаются организацией под снижение стоимости материальных ценностей, под обесценение финансовых вложений и по сомнительным долгам и в случае возникновения сомнительных долгов. Создание резервов отражается на счетах бухгалтерского учета:
14 "Резервы под снижение стоимости материальных ценностей";
59 "Резервы под обесценение финансовых вложений";
63 "Резервы по сомнительным долгам".
Создание оценочных резервов отражается по кредиту счетов учета резервов в корреспонденции с дебетом счета 91 "Прочие доходы и расходы". При реализации, выбытии, прочем списании с баланса актива, по которому ранее был образован резерв, а также при повышении его рыночной стоимости суммы резерва списываются с дебета счетов 14, 59, 63 в кредит счета 91.
Пункт 11 ПБУ 10/99 "Расходы организации" предписывает суммы созданных организацией оценочных резервов учитывать в составе операционных расходов.
По строке "Отчисления в оценочные резервы" формы № 2 отражается разница между кредитовыми и дебетовыми оборотами по счетам учета резервов.
Строка "Списание дебиторских и кредиторских задолженностей, по которым истек срок исковой давности"
Дебиторская задолженность, по которой истек срок исковой давности, другие долги, нереальные для взыскания, списываются по каждому обязательству. Списание задолженности производится на основании данных проведенной инвентаризации, письменного обоснования и приказа (распоряжения) руководителя организации. Списать дебиторскую задолженность в уменьшение финансовых результатов можно либо по истечении срока исковой давности, либо если задолженность признана безнадежной к взысканию.
Аналогичным образом ведется учет кредиторской задолженности. Учесть ее в составе доходов можно только после истечения срока исковой давности либо в случае признания этой задолженности безнадежной.
В соответствии со ст. 200 ГК РФ срок исковой давности составляет три года с момента окончания срока исполнения обязательства. Согласно ст. 203 ГК РФ течение срока исковой давности может прерваться, если кредитор предъявил иск в установленном порядке, а также если организация-должник совершила действия, свидетельствующие о признании долга. После перерыва течение срока исковой давности начинается заново. При этом время, истекшее до перерыва, не засчитывается в новый срок.
Поэтому если кредитор напомнил организации-должнику о его обязательствах и получил ответ, подтверждающий признание долга, исчислять срок исковой давности нужно со дня получения такого ответа. Акт сверки расчетов, подписанный и кредитором, и должником, тоже является документом, свидетельствующим о признании обязательств.
2. Заполнение формы № 2 "Отчет о прибылях и убытках" на примере условной организации ЗАО "Барс"
При подведении итогов деятельности за 2003 год в ЗАО "Барс" выявлены такие результаты:
выручка от продажи продукции- 14000 000 (без НДС);
себестоимость реализованной продукции - 10 000 000 руб.;
коммерческие расходы - 500 000 руб.;
управленческие расходы - 900 000 руб.;
проценты к получению- 80 000 руб.;
проценты к уплате - 90 000 руб.;
доходы от участия в других организациях- 100 000 руб.;
прочие операционные доходы - 300 000 руб.;
прочие операционные расходы - 150 000 руб.;
внереализационные расходы - 40 000 руб.;
чрезвычайные доходы - 9 000 руб.
В 2003 году экономические санкции за нарушение налогового законодательства отсутствовали.
Согласно декларации по налогу на прибыль за 2003 год налогооблагаемая база равнялась 2 910 000 руб. Ставка налога на прибыль 24%. Сумма налога на прибыль за 2003 год 698 400 руб.
(2910 000 х 24%)
При отражении расчетов по налогу на прибыль в свете ПБУ 18/02 в течение 2003 года были сформированы в бухгалтерском учете:
постоянные налоговые активы на сумму 36 000 руб.;
отложенные налоговые активы на сумму 18 000 руб.;
отложенные налоговые обязательства на сумму 27 000 руб.
Решением собрания акционеров по итогам работы за 2003 год была утверждена сумма годовых дивидендов в размере 536 000 руб.
ОТЧЕТ
о прибылях и убытках