Учет и анализ оплаты труда
Работнику, выполняющему у одного и того же работодателя наряду со своей основной работой, обусловленной трудовым договором, дополнительную работу по другой профессии (должности) или исполняющему обязанности временно отсутствующего работника без освобождения от своей основной работы, производится доплата за совмещение профессий (должностей) или исполнение обязанностей временно отсутствующего работника (ст.151 ТК РФ).
Размеры доплаты за совмещение профессий (должностей) устанавливаются по соглашению сторон трудового договора (ст.151 ТК РФ).
В соответствии со ст.99 ТК РФ сверхурочной работой является производимая работником по инициативе работодателя работа:
за пределами установленной продолжительности рабочего времени (не более 40 ч в неделю, если для данного работника не применяется сокращенная продолжительность рабочего времени или неполное рабочее время);
за пределами установленной продолжительности ежедневной работы (смены);
сверх нормального числа рабочих часов за учетный период.
Сверхурочная работа подлежит оплате в повышенном размере. На фирме определены конкретные размеры оплаты за сверхурочную работу приказом о размерах оплаты за час переработки отдельно для грузчиков и работников отдела сбыта.
В соответствии со статьей 152 ТК РФ установлены следующие гарантии оплаты сверхурочной работы. Сверхурочная работа оплачивается за первые два часа работы не менее чем в полуторном размере, за последующие часы - не менее чем в двойном размере.
Совместительство - это выполнение работником другой регулярной оплачиваемой работы на условиях трудового договора в свободное от основной работы время. Так как при совместительстве работник заключает с работодателем еще один трудовой договор, условия оплаты труда данного работника устанавливаются соглашением сторон и закрепляются в трудовом договоре.
Правила оплаты труда в выходные и нерабочие праздничные дни установлены в организации в соответствии со ст.153 ТК РФ.
Работа в выходные и нерабочие праздничные дни не менее чем в двойном размере:
сдельщикам - не менее чем по двойным сдельным расценкам;
работникам, труд которых оплачивается по дневным и часовым ставкам, - в размере не менее двойной дневной или часовой ставки;
работникам, получающим месячный оклад, - в размере не менее одинарной дневной или часовой ставки сверх оклада.
Когда на выходной или нерабочий праздничный день приходится часть рабочей смены, то в двойном размере согласно Разъяснению Госкомтруда и Президиума ВЦСПС от 8 августа 1966 г. N 13/П-21 "О компенсации за работу в праздничные дни" оплачиваются часы, фактически проработанные в праздничный день (от 0 часов до 24 часов).
Случаи, когда работодатель вправе произвести удержание из заработка работника без волеизъявления последнего, перечислены в ст.137 ТК РФ.
Для погашения задолженности работодателю удержания могут производиться:
1) для возмещения неотработанного аванса, выданного работнику в счет заработной платы;
2) для погашения неизрасходованного и своевременно не возвращенного аванса, выданного в связи со служебной командировкой или переводом на другую работу в другую местность, а также в других случаях;
3) для возврата сумм, излишне выплаченных работнику вследствие счетных ошибок, а также сумм, излишне выплаченных работнику в случае признания органом по рассмотрению индивидуальных трудовых споров вины работника в невыполнении норм труда (ч.3 ст.155 ТК РФ) или простое (ч.3 ст.157 ТК РФ).
В вышеперечисленных случаях работодатель вправе принять решение об удержании не позднее одного месяца со дня окончания срока, установленного для возвращения аванса (погашения задолженности или неправильно исчисленных выплат), и при условии, что работник не оспаривает оснований и размеров удержания (ч.3 ст.137 ТК РФ).
Если эти условия не выполняются, то работодатель может требовать возврата названных сумм только в судебном порядке.
Другие основания для удержания из заработной платы работника могут
быть установлены только федеральными законами.
Такие основания, в частности, содержат:
1) п.4 ст.226 НК РФ - удержание налоговым агентом суммы налога на доходы физических лиц;
2) ст.43 Уголовно-исполнительного кодекса РФ - удержание из заработка лица, осужденного к исправительным работам, сумм, установленных приговором суда;
3) ст.109 Семейного кодекса РФ - удержание алиментов на основании исполнительного листа или нотариально удостоверенного соглашения об уплате алиментов.
Законодатель установил также предельный размер производимых при каждой выплате удержаний (ст.138 ТК РФ). Причем этот размер зависит от оснований удержания.
Так, общим правилом является ограничение размера всех удержаний 20% выплачиваемой заработной платы.
В случаях, предусмотренных федеральными законами, предельный размер может составлять до 50% выплаты. Один из таких случаев предусматривает ТК РФ - когда удержание производится по нескольким исполнительным документам.
Случаи, когда допускается самый высокий размер удержаний - до 70%, также все перечислены в ТК РФ (перечень закрытый):
удержание из заработной платы при отбывании исправительных работ;
взыскание алиментов на несовершеннолетних детей;
возмещение вреда, причиненного работодателем здоровью работника;
возмещение вреда лицам, понесшим ущерб в связи со смертью кормильца;
возмещение ущерба, причиненного преступлением.
Не допускается удержание из выплат, на которые в соответствии с федеральным законом не может быть обращено взыскание.
В качестве государственной гарантии ТК РФ называет также ограничение размеров налогообложения доходов от заработной платы. Однако этот вопрос находится в сфере регулирования налогового законодательства, а оно не устанавливает какого-либо особого порядка налогообложения таких доходов.
Согласно пп.4 п.1 ст.218 НК РФ с 1 января 2009 г. Родителям, опекунам или попечителям предоставляется стандартный налоговый вычет на детей в размере 1000 руб. в месяц на каждого ребенка. При этом вдовам (вдовцам), одиноким родителям, опекунам или попечителям налоговый вычет предоставляется в двойном размере.
Данный вычет предоставляется налоговым агентом до месяца, в котором доход налогоплательщика, исчисленный нарастающим итогом с начала налогового периода, не превысил 280000 руб. Вычет предоставляется по доходам, в отношении которых предусмотрена налоговая ставка 13%.
Размер годового дохода, в пределах которого предоставляется стандартный налоговый вычет в размере 400 руб. каждому работнику, так же изменился и составляет 40 000 руб.
Под одиноким родителем для целей гл.23 "Налог на доходы физических лиц" НК РФ понимается один из родителей, который не состоит в зарегистрированном браке.
Разведенному мужчине, уплачивающему алименты по исполнительному листу, подтверждать свое отцовство нет необходимости, поскольку в суде факт отцовства уже был установлен и в исполнительном листе указан. В том случае, если исполнительного листа нет, необходимо представить подлинник или нотариально заверенную копию свидетельства о рождении ребенка.
В пп.1 и 3 ст.224 НК РФ установлена общая налоговая ставка НДФЛ 13% и специальная ставка 30% для всех доходов, получаемых нерезидентами.
В соответствии с п.2 ст.11 НК РФ физические лица - налоговые резиденты РФ - это физические лица, фактически находящиеся на территории РФ не менее 183 дней в течении двух следующих подряд месяцев.
Из этого следует, что при нахождении на территории России менее 183 дней эти лица не являются резидентами.
От того, является работник налоговым резидентом или нет, зависят налоговая ставка, по которой налоговый агент должен исчислять и удерживать НДФЛ, и возможность предоставления вычета.
Период пребывания на территории РФ иностранного гражданина определяется по отметкам пропускного контроля в его паспорте.
Став налоговым резидентом, работник получает право на стандартные налоговые вычеты на себя и на детей.
Согласно п.1 ст.217 НК РФ не подлежат налогообложению выплаты и компенсации, выплачиваемые в соответствии с действующим законодательством, а согласно п.3 от НДФЛ освобождаются все виды установленных действующим законодательством РФ, законодательными актами субъектов РФ, решениями представительных органов местного самоуправления компенсационных выплат (в пределах норм, установленных в соответствии с законодательством РФ).
В настоящее время порядок взыскания алиментов и задолженности по алиментным обязательствам регулируются Семейным кодексом Российской Федерации, согласно которому удержание алиментов на несовершеннолетних детей производится:
на основании соглашения об уплате алиментов, заключаемого между лицом, обязанным уплачивать алименты, и их получателем;
в судебном порядке.
Чаще всего с уплатой алиментов сталкиваются родители, находящиеся в разводе. Вопрос об уплате алиментов на содержание детей родители могут решить заключив письменное соглашение. Заверенное нотариусом, оно имеет силу исполнительного листа. Если один из них отказывается содержать своего несовершеннолетнего ребенка, то второй родитель вправе потребовать выплаты денег через суд.
Как правило, алименты выплачиваются ежемесячно до достижения ребенком 18 лет. По решению суда эта обязанность может быть прекращена и раньше. В отдельных случаях сроки выплаты алиментов продлеваются.
Основанием для их удержания является исполнительный лист или соглашение. Каждый документ содержит обязательные реквизиты. Так, соглашение должно быть подписано родителями и заверено нотариусом (ст.100 СК РФ). А вот к исполнительному листу требований больше. Согласно ст.8 Федерального закона от 21 июля 1997 г. N 119-ФЗ документ должен содержать:
наименование суда, выдавшего этот документ;
номер дела, по которому выдан исполнительный лист;
фамилии, имена и отчества взыскателя и должника, адреса их проживания, а также дату и место рождения должника и место его работы;
выписку из судебного решения, в которой содержится резолюция по данному делу;
дату вступления в силу решения суда;
дату выдачи исполнительного листа и срок предъявления его к исполнению;
подпись судьи и гербовую печать.
Если сотрудник, с которого удерживают алименты, уволился, то администрация предприятия должна уведомить об этом получателя денег и судебного исполнителя (ст.111 СК РФ).
Перечень выплат, с которых можно удерживать алименты, приведен в Постановлении Правительства РФ от 18 июля 1996 г. N 841, а список выплат, которые не попадают в расчетную базу - в ст.69 Закона от 21 июля 1997 г. N 119-ФЗ.
Так, к выплатам, с которых нельзя удерживать алименты, относится выходное пособие при увольнении. Также из расчетной базы нужно исключить материальную помощь, которую выдают в связи с рождением ребенка, регистрацией брака или смертью близких родственников.
Граждане платят алименты не только работая у нас как на основном месте работы, но и совместители.
Как правило, алименты удерживаются в следующем размере:
на содержание одного ребенка - 1/4 дохода работника;
на содержание двоих детей - 1/3 дохода работника;
на содержание троих и более детей - 1/2 дохода работника.
Размер этих долей может быть изменен (уменьшен или увеличен) судом с учетом материального или семейного положения сторон и иных обстоятельств (ст.81 СК РФ).
Максимальная величина алиментов не может превысить 70 процентов доходов (ст.66 Закона от 21 июля 1997 г. N 119-ФЗ).
В бухгалтерии поступившие исполнительные документы регистрируются в специальном журнале или картотеке. К хранению исполнительных документов предъявляются те же требования, что и к хранению ценных бумаг.
Примерная форма журнала учета поступивших исполнительных листов может быть следующей (таблица №1).
После передачи исполнительного листа в бухгалтерию взыскатель и судебный исполнитель должны быть сразу поставлены в известность о поступлении исполнительного листа в организацию.
При увольнении или переводе на другое место работы лица, обязанного уплачивать алименты, бухгалтерия организации заносит в исполнительный лист суммы всех удержаний алиментов, суммы оставшейся задолженности, после чего документ заверяется печатью организации.
Таблица №1 Журнал (картотека) учета движения исполнительных листов
| N п / п | Наименование документа | Дата по - ступления и входящий номер | Номер испол - нительного листа, когда и кем выдан | Фамилия, имя, отчество и место жительства взыскателя | Фамилия, имя, отчество и место жительства должника | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | ||||
| Размер удержа- ний | Сумма задолжен - ности | Фамилия и подпись бухгалтера о получении исполнительного листа | Когда и куда направлен исполнительный лист, исходящий номер | Фамилия и подпись работника об отсылке исполнительного листа | |||||
| 7 | 8 | 9 | 10 | 11 | |||||
Исполнительный лист в течение трех дней должен быть отправлен заказной корреспонденцией в народный суд по новому месту работы должника, а если оно неизвестно - в народный суд по месту жительства с одновременным извещением взыскателя алиментов о движении исполнительного листа.
Работник обязан возместить работодателю причиненный ему прямой действительный ущерб и ущерб, в следствии, не качественной работы (т.е. при изготовлении брака).
Работник несет материальную ответственность: за прямой действительный ущерб, непосредственно причиненный им работодателю; за ущерб, возникший у работодателя в результате возмещения им ущерба иным лицам; за ущерб по причине некачественного выполнения работы (производство брака)
Трудовым кодексом Российской Федерации установлены два вида материальной ответственности работников за ущерб, причиненный работодателю:
ограниченная (ст.241) за причиненный ущерб работник несет материальную ответственность в пределах своего среднего месячного заработка, если иное не предусмотрено настоящим Кодексом или иными федеральными законами.
полная (ст.242) Полная материальная ответственность работника состоит в его обязанности возмещать причиненный ущерб в полном размере.
Материальная ответственность в полном размере причиненного ущерба может возлагаться на работника лишь в случаях, предусмотренных настоящим Кодексом или иными федеральными законами.
Работники в возрасте до восемнадцати лет несут полную материальную ответственность лишь за умышленное причинение ущерба, за ущерб, причиненный в состоянии алкогольного, наркотического или токсического опьянения, а также за ущерб, причиненный в результате совершения преступления или административного проступка.
За причиненный ущерб работник несет материальную ответственность в пределах своего среднего месячного заработка, если иное не предусмотрено настоящим Кодексом или иными федеральными законами.
Работодатель имеет право с учетом конкретных обстоятельств, при которых был причинен ущерб, полностью или частично отказаться от его взыскания с виновного работника.
Письменные договоры о полной индивидуальной материальной ответственности, заключаются с работниками, достигшими возраста восемнадцати лет и непосредственно обслуживающими или использующими денежные, товарные ценности или иное имущество.
Перечни работ и категорий работников, с которыми могут заключаться указанные договоры, а также типовые формы этих договоров утверждаются в порядке, устанавливаемом Правительством Российской Федерации.
Работник, получивший подотчетную сумму, должен за нее отчитаться, представить в бухгалтерию авансовый отчет (с приложением документов, подтверждающих расходы), а неизрасходованные средства вернуть в кассу организации (суммы, обоснованно истраченные сверх выданной подотчетной суммы, могут быть возмещены работнику).
Работник, получивший подотчетную сумму на командировочные расходы, должен представить авансовый отчет и сдать в кассу неизрасходованный остаток подотчетных сумм не позднее чем через 3 рабочих дня после возвращения из командировки.
Сумма подотчетных средств, не возвращенная работником в установленный срок, может удерживаться из его заработной платы. Единовременная сумма удержаний не может превышать 20% заработной платы, причитающейся к выдаче.
Если долг работника будет списан за счет средств организации, эту сумму следует включить в совокупный доход работника (ст. 209 НК РФ), т.е. нужно удержать налог на доходы физических лиц, а на сумму списанного долга начислить единый социальный налог и взнос на страхование от несчастных случаев на производстве и профессиональных заболеваний.
Каждый работник имеет право на ежегодный оплачиваемый отпуск с сохранением средней заработной платы и места работы (ст.114 ТК РФ). Увольнение работника во время его нахождения в отпуске не допускается (ст.81 ТК РФ).
Продолжительность ежегодных основного и дополнительного оплачиваемых отпусков работников исчисляется в календарных днях и максимальным пределом не ограничивается.
Если продолжительность отпуска работника составляет более 28 календарных дней, он вправе написать заявление с просьбой заменить ему превышающую нормальную продолжительность отпуска часть денежной компенсацией (ст.126 ТК РФ).
Для всех видов отпусков (ежегодного, дополнительного, учебного), а также для компенсации за неиспользованный отпуск предусмотрен единый порядок исчисления, который в соответствии со ст.139 ТК РФ определяется Постановлением Правительства РФ от 24 декабря 2007 г. N 922 "Об особенностях порядка исчисления средней заработной платы".
В соответствии со ст.139 ТК РФ и п.3 Постановления Правительства РФ N 922 средний заработок для оплаты отпусков и компенсации за неиспользованные отпуска исчисляется за двенадцать календарных месяцев, предшествующие отпуску (с 1-го по 1-е число).
Напомним, что при этом в расчет входят все предусмотренные системой оплаты труда виды выплат, на которые начисляются налоги и (или) страховые взносы, поступающие в бюджет Фонда социального страхования РФ (п.2 Постановления Правительства РФ N 922).
В соответствии с п.9 Постановления Правительства РФ N 922 средний дневной заработок для оплаты отпусков, предоставляемых в календарных днях, и выплаты компенсации за неиспользованные отпуска исчисляется путем деления суммы заработной платы, фактически начисленной за расчетный период, на 12 и на среднемесячное число календарных дней.
В том случае, если работником в расчетном периоде отработан неполный период, то сначала определяется количество календарных дней в полностью отработанных месяцах (29,6 дней), а затем определяется количество календарных дней в не полностью отработанных месяцах путем умножения рабочих дней по календарю 5-дневной рабочей недели, приходящейся на отработанное время, на коэффициент 1,4. После этого эти дни суммируются и уже исходя из полученного числа календарных дней исчисляется средний дневной заработок.
В соответствии со ст.183 ТК РФ при временной нетрудоспособности фирма выплачивает работнику пособие по временной нетрудоспособности в соответствии с федеральным законом.
В соответствии с п.7 Постановления о пособиях работник приобретает право на пособие по временной нетрудоспособности в следующих случаях:
при болезни;
при травме, в результате которой утрачена трудоспособность;
при несчастном случае на производстве или вследствие приобретения профессионального заболевания;
в случае долечивания в санаторно-курортном учреждении непосредственно после стационарного лечения по направлению медицинского учреждения;
при уходе за членом семьи;
при помещении в стационар протезно-ортопедического предприятия для протезирования;
при временном переводе на другую работу в связи с заболеванием туберкулезом или с профессиональным заболеванием;
во время нахождения на карантине.
Право на пособие имеют все работники, в том числе работающие по совместительству и во время испытательного срока.
Кроме того2, в том случае, если временная нетрудоспособность наступила в течение месячного срока после увольнения граждан с работы по уважительной причине и продолжалась свыше календарного месяца, оплата периода временной нетрудоспособности производится за счет средств фонда социального страхования по прежнему месту работы или правопреемника.
Пособие выдается с первого дня утраты трудоспособности и до ее восстановления или до установления врачебно-трудовой экспертной комиссией инвалидности. При этом право на получение пособия возникает только с того дня, в который работник должен приступить к работе.
Если работник не обратился за пособием в день выхода на работу при восстановлении трудоспособности или установления инвалидности, право на обращение за пособием сохраняется за работником в течение шести месяцев.
Для получения пособия по временной нетрудоспособности работник обязан предъявить листок нетрудоспособности.
Пособие3 по временной нетрудоспособности с 2004 г. исчисляется исходя из среднего заработка работника по основному месту работы за последние 12 календарных месяцев, предшествующих месяцу наступления трудоспособности.
При этом средний заработок работника исчисляется в порядке, установленном Постановлением Правительства РФ от 24 декабря 2007г. N922.
При этом заработная плата за работу по совместительству не учитывается (см. Постановление Минтруда России и ФСС РФ от 24.12. 2003 г. N 89/145).
Для расчета пособия выполняются следующие действия:
1) определить среднедневной (среднечасовой) заработок в соответствии с п. Постановления Правительства РФ N 922;
2) рассчитать размер дневного (часового) пособия путем умножения среднедневного (среднечасового) заработка на коэффициент, зависящий от продолжительности стажа;
3) определить максимальный размер дневного пособия путем деления предельной суммы 12000 р. на количество дней (часов) нетрудоспособности;
4) исчислить размер пособия по временной нетрудоспособности путем умножения дневного (часового) заработка на количество рабочих дней, пропущенных в связи с болезнью.
Если работник в последние 12 месяцев перед наступлением нетрудоспособности проработал фактически менее 12 месяцев, то пособие выплачивается в размере, не превышающем за полный календарный месяц минимального размера оплаты труда (ст.8 Закона о бюджете ФСС на 2004 г).
В том случае, если работник в последние 12 календарных месяцев проработал у нескольких работодателей, при определении 12 месяцев фактической работы учитывается также период его работы у предыдущего работодателя (работодателей) в соответствии с записями в трудовой книжке или на основании копий трудовых договоров (см. Постановление Минтруда России и ФСС РФ N 89/145).
Право на выплату единовременного пособия имеют женщины, вставшие на учет в медицинских учреждениях в ранние сроки беременности (до 12 недель). Пособие выплачивается единовременно в размере минимального месячного размера оплаты труда на день предоставления отпуска по беременности и родам.
Пособие назначается и выплачивается по месту назначения и выплаты пособия по беременности и родам за счет средств Фонда социального страхования Российской Федерации.
Для начисления единовременного пособия необходимо представить справку из женской консультации либо другого медицинского учреждения, поставившего женщину на учет в ранние сроки беременности.
Выплата пособия осуществляется одновременно с пособием по беременности и родам, если справка о постановке на учет представляется вместе с листком временной нетрудоспособности по беременности и родам, либо в течение 10 дней после представления справки о постановке на учет в ранние сроки беременности, если справка представлена позже.
Пособие выплачивается, если обращение за ним последовало не позднее шести месяцев со дня окончания отпуска по беременности и родам.
Пособие по беременности и родам назначается и выплачивается по месту работы женщинам, подлежащим государственному социальному страхованию, за период нахождения в отпуске по беременности и родам, а также при усыновлении ребенка (детей) в возрасте до трех месяцев.
Для назначения и выплаты единовременного пособия при рождении ребенка представляются заявление о назначении пособия и справка о рождении ребенка, выданная органами ЗАГСа.
Единовременное пособие при рождении ребенка назначается, если обращение за ним последовало не позднее 6 месяцев со дня рождения ребенка и выплачивается с 01.01. 2009г. в размере 9592,03 рублей на каждого ребенка.
При рождении (усыновлении) двух и более детей единовременное пособие назначается и выплачивается на каждого ребенка.
Выплата пособия работающим гражданам производится за счет средств Фонда социального страхования Российской Федерации.
В продолжительность отпуска для исчисления пособия по беременности и родам составляет:
70 календарных дней (в случае многоплодной беременности - 84) в дородовый период и 70 календарных дней (в случае осложненных родов - 86, при рождении двух или более детей - 110) в послеродовый период;
при усыновлении ребенка - 70 календарных дней (в случае одновременного усыновления двух или более детей - 110) со дня усыновления ребенка (детей).
Размер пособия определяется исходя из среднего заработка (дохода) по месту работы женщины в порядке, установленном для исчисления пособий по временной нетрудоспособности.
Выплата пособия по беременности и родам производится за счет средств Фонда социального страхования Российской Федерации на основании листка временной нетрудоспособности не позднее 10 дней со дня его представления, если обращение за пособием последовало не позднее шести месяцев со дня окончания отпуска по беременности и родам. В ином случае выплата пособия не производится.
Единовременное пособие при рождении ребенка не назначается в случае рождения ребенка мертвым.
Право на ежемесячное пособие на период отпуска по уходу за ребенком (рожденным, усыновленным, принятым под опеку) до достижения им возраста полутора лет имеют матери (другие опекуны, фактически осуществляющие уход за ребенком), подлежащие государственному социальному страхованию.
Для назначения пособия представляются заявление о его назначении и копия свидетельства о рождении ребенка.
Указанное пособие выплачивается ежемесячно лицу, находящемуся в отпуске по уходу за ребенком до достижения им возраста полутора лет, в размере двукратного минимального месячного размера оплаты труда, установленного федеральным законом, независимо от числа детей, за которыми осуществляется уход.
Пособие выплачивается со дня предоставления отпуска по уходу за ребенком по день исполнения ребенку возраста полутора лет за счет средств Фонда социального страхования Российской Федерации.
При предоставлении отпуска по уходу за ребенком до достижения им возраста полутора лет по частям ежемесячное пособие на период отпуска по уходу за ребенком выплачивается пропорционально количеству календарных дней в месяце, приходящихся на отпуск по уходу за ребенком.
Как правило, пособие выплачивают в сроки, установленные для выплаты заработной платы.
1.3 Формы и системы оплаты труда
Порядок исчисления заработной платы работникам всех категорий регламентируют различные формы и системы заработной платы. Формы и системы заработной платы - это способ установления зависимости между количество и качеством труда, то есть между мерой труда и его оплатой. Для этого используются различные показатели, отражающие результаты труда и фактически отработанное время. Иными словами, форма оплаты труда устанавливает, как оценивается труд при его оплате: по конкретной продукции, по затраченному времени или по индивидуальным или коллективным результатам деятельности. От того, как форма труда используется на предприятии, зависит структура заработной платы: преобладает ли в ней условно - постоянная часть (тариф, оклад) или переменная (сдельный приработок, премия). Соответственно разным будет и влияние материального поощрения на показатели деятельности отдельного работника или коллектива бригады, участка, цеха.
Формы оплаты труда
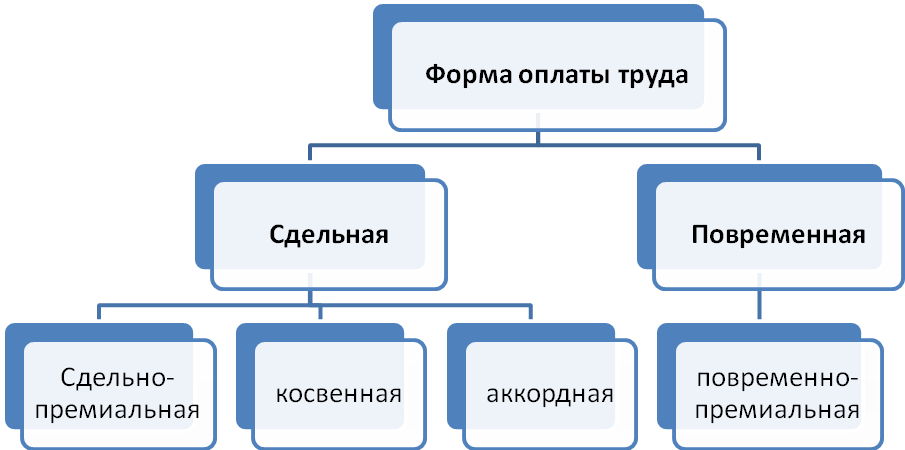
Рисунок №1
При повременной форме оплаты труда заработок работника определяется исходя из фактически отработанного им времени и тарифной ставки (оклада).
Под тарифной ставкой понимается размер вознаграждения за труд определенной сложности, произведенный в единицу времени (час, день, месяц). Ее размер зависит от сложности выполняемых работ.
При повременной форме оплаты труда в основу расчета размера оплаты труда работника берется тарифная ставка или должностной оклад согласно штатному расписанию организации и количество отработанного работником времени. При этом если в течение месяца работник отработал все рабочие дни, то размер его заработка будет соответствовать его должностному окладу, если же отработано не все рабочее время, то оплата труда будет начислена лишь за фактически отработанное время (офисные работники).
Почасовая форма оплаты труда применяется организацией для начисления суммы заработной платы грузчикам. В этом случае заработок работника определяют путем умножения часовой (дневной) ставки оплаты труда на число фактически отработанных часов (дней).
При повременно - премиальной системе оплате труда предусматривается начисление и выплата премии, устанавливаемой в процентах от должностного оклада (тарифной ставки) на основании разработанного в организации положения о премировании работников, коллективного договора или приказа (распоряжения) руководителя организации рассчитываются доплаты работникам отдела сбыта продукции.
При сдельно-премиальной системе оплаты труда, заработок зависит не только от оплаты по прямым сдельным расценкам, но и от выплачиваемой премии за выполнение и перевыполнение установленных количественных и качественных показателей.
Сумма заработка находится в прямой зависимости от объема выполненных работ и расценки на эти работы. Эта форма способствует росту производительности труда и повышению квалификации работника.
Сдельная форма оплаты труда применяется для начисления суммы заработной платы работникам основного производства. Количество сделанных ими деталей определяет заработанную им сумму, которая после умножается на коэффициент работника установленным в соответствии с нормами времени и нормой выработки (от 1 до 5).
При сдельной форме оплаты труда отпадает необходимость контроля за целесообразностью использования членами трудового коллектива рабочего времени, поскольку каждый работник заинтересован, как и работодатель, в производстве большего количества продукции. В основу расчета при сдельной оплате труда берется сдельная расценка, которая представляет собой размер вознаграждения, подлежащего выплате работнику за изготовление им единицы продукции или выполнение определенной операции.
Сдельная расценка определяется путем закрепления за определенной операцией стоимости ее выполнения, зависящей от сложности и продолжительности (нормой времени4) с которой работник может ее произвести. Следовательно, сумма заработной плата работника зависит от выполнения нормы выработки5 установленной за месяц и от количества заказанных моделей.
Начислении заработной платы работника производится по высшему значению коэффициента, а затем распределяется по работникам в соответствии с их коэффициентом. Следовательно, max сумма показывает плановый бюджет на заработную плату, так как остаточная сумма идет в премиальный фонд.
Способ организации труда на предприятии для работников сдельной оплаты (производственников) - индивидуальный; а способ начисления заработной платы различается у постоянных работников и учеников, таким образом: у