Постановка налогового учета на промышленном предприятии
3 м3(437,501,0761,104)+3м3(230,131,104)=2321.
Процент ТЗР (по факту текущего месяца) к материальным затратам:
26762:253020=10,58 %.
Процент РСЭО (по факту текущего месяца) к расходам на оплату труда и материальным затратам:
177110:(253020+65450)=55,61 %.
Процент общепроизводственных расходов к расходам на оплату труда и РСЭО: 44867:242560=18,5 %.
Рассчитаем ТЗР, РСЭО и общепроизводственные расходы в НЗП на конец месяца:
Σ ТЗР = 2496510,58 %=2641.
Σ РСЭО = (24965+5616)55,61 %=17006.
Σ общепроизводственных расходов = (5616+17006)18,5 %=4185.
Способ № 2.
| Затраты основного пр-ва | Остатки НЗП по переделам в нормативной себестоимости |
Нормативная себестоимость полуфабрикатов (1 м3) по переделам |
Готовая продукция по норма-тивной се-бестои-мости | Фактическая себестоимость НЗП и готовой продукции | |||||||
| 1-й | 2-й | 3-й | 1-й | 2-й | 3-й | 2-й пере-дел | 3-й пере-дел | гото-вая про-дукция | |||
| МЗ | 253020 | 15667 | 15324 | 2080 | 4627 | 6116 | 440352 | 15727 | 15383 | 442047 | |
| ОТ | 65450 | 3254 | 762 | 432 | 230 | 240 | 17280 | 3267 | 765 | 17347 | |
| ТЗР | 26762 | 1567 | - | 208 | - | - | - | 1573 | - | - | |
| РСЭО | 177110 | 10545 | 1533 | 1400 | 463 | 560 | 40320 | 10586 | 1539 | 40475 | |
| обще-произв. | 44867 | 1356 | 729 | 180 | 220 | 227 | 16344 | 1361 | 732 | 16407 | |
| Итого | 567209 | 32389 | 18348 | 567209 | 5540 | 7143 | 514296 | 32514 | 18419 | 516276 | |
На самом деле возможны два варианта расчета. Мы привели в таблице вариант, когда отклонения между фактической и нормативной себестоимостью относят пропорционально между НЗП и готовой продукцией.
Остаток НЗП по нормативной себестоимости на 2-м переделе рассчитывается путем корректировки стоимости полуфабрикатов 1-го передела на коэффициент выхода 2-го передела.
Стоимость НЗП 2-го передела: 43001,076=46277 м3=32 389 руб.
Стоимость НЗП 3-го передела: 55401,104=61163=18 348 руб.
Стоимость готовой продукции в нормативной оценке: 714372=514 296.
Отклонение между фактической и нормативной себестоимостью:
567 209-(32 389+18 348+514 296)=567 209-565 033=+2 176.
Увеличение стоимости готовой продукции путем доведения до фактической себестоимости:
(+2 176:565 033)514 296=+1 980.
Увеличение стоимости остатков НЗП путем доведения до фактической себестоимости:
(+2 176:565 033)50 737=+196.
Способ № 3.
|
Затраты основного производства |
Остатки НЗП и готовой продукции | |||
| 2-й передел | 3-й передел | готовая продукция | ||
| Натуральные измерители | 7,53 м3 | 4,97 м3 | 122,4 усл. м3 | |
| Материальные затраты | 253020 | 14123 | 9322 | 229575 |
| Оплата труда | 65450 | 3653 | 2411 | 59386 |
| ТЗР | 26762 | 1494 | 986 | 24282 |
| РСЭО | 177110 | 9886 | 6525 | 160699 |
| Общепроизвод-ственные расходы | 44867 | 2505 | 1653 | 40709 |
| Итого | 567209 | 31661 | 20897 | 514651 |
Расчет:
1. Определим общий объем продукции в условных кубометрах, содержащийся в готовой продукции и НЗП на конец месяца.
Допустим, доска необрезная принимается за единицу (1 усл. м3); доска обрезная 1 м3 = 1,5 усл. м3; доска половая 1м3 = 1,7 усл. м3.
Тогда готовая продукция 72 м3 соответствует: 721,7=122,4 усл. м3.
НЗП 3-го передела: доска обрезная 3,31 м3 соответствует 4,97 усл. м3 (3,311,5).
НЗП 2-го передела: доска необрезная 7,53 м3 соответствует 7,53 усл. м3.
2. Рассчитаем себестоимость одного условного кубометра. Для этого общие расходы основного производства (567 209 руб.) разделим на объем продукции в условных единицах (134,9).
Расчет: себестоимость 1 усл. м3 = 567 209:134,9=4204,66 руб.
3. Рассчитаем стоимость остатков НЗП и готовой продукции.
НЗП 2-го передела: 7,53 усл. м34204,66=31 661 руб.
НЗП 3-го передела: 4,97 усл. м34204,66=20 897 руб.
Готовая продукция: 122,4 усл. м34204,66=514 650 руб.
Как мы видим из приведенных расчетов, ни один вариант расчета остатков НЗП (при бесполуфабрикатном методе калькулирования) не дает нам возможность определить величину прямых расходов в НЗП (для налогового учета). Так, при определении остатков НЗП в бухгалтерском учете по прямым расходам (материальные затраты, оплата труда) величина материальных затрат в НЗП могла быть учтена и для целей налогового учета. Величина же расходов на оплату труда в НЗП учитывала только трудоемкость по каждому переделу и не имела никакой привязки к движению исходного сырья. Соответственно и амортизационные отчисления (как часть бухгалтерских РСЭО и общепроизводственных расходов) не могли учитываться для целей налогообложения прибыли.
Нормативный метод определения стоимости готовой продукции и НЗП для предприятий, занимающихся обработкой (переработкой) сырья, в налоговом учете полностью исключался.
В случае использования коэффициентного метода калькулирования данный метод мог использоваться для целей налогообложения в случае, если перевод разных видов продукции в условно-натуральные измерители соответствовал нормативному расходу исходного сырья по каждому переделу. То есть в нашем случае, если за один условный кубометр принять доску необрезную, то для признания в налоговом учете 1 м3 доски обрезной должен быть равен 1,076 усл. м3, 1 м3 доски половой – 1,188 усл. м3 (расчет: 1,0761,104, где 1,076 – нормативный коэффициент расхода по 2-му переделу, 1,104 – нормативный коэффициент расхода по 3-му переделу).
Таким образом, до внесения изменений в гл. 25 Налогового кодекса Федеральным законом № 58-ФЗ от 06.06.2005 г. предприятия, применяющие бесполуфабрикатный способ калькулирования для получения в бухгалтерском учете данных о прямых расходах в НЗП, должны были:
либо применять коэффициентный способ калькулирования (и только в том случае, если условные единицы для приведения готовой продукции и полуфабрикатов собственного производства в сопоставимый вид рассчитаны исходя из нормативного расхода исходного сырья);
либо вести аналитический учет по каждому переделу, то есть отказаться от бесполуфабрикатного способа ведения учета и перейти на полуфабрикатный учет.
Таким образом, предприятие в данном случае вынуждено было «подбирать» такой метод калькулирования себестоимости в бухгалтерском учете, который служил бы информационной базой в налоговом учете при определении стоимости готовой продукции и НЗП.
Попроцессный метод калькулирования применяется предприятиями добывающих отраслей и предприятиями по производству строительных материалов, а также при формировании себестоимости продукции в сельскохозяйственных организациях.
При попроцессном методе калькулирования себестоимости продукции предполагается, что прямые материальные расходы осуществляются в момент запуска изделия в производство, а прямые трудовые и общепроизводственные расходы (добавленные затраты) распределяются равномерно в течение всего производственного цикла. В данном случае НЗП на начало и конец месяца пересчитывается в условно-готовые изделия. Понятно, что количество условных единиц готовой продукции по материальным и добавленным затратам будет отличаться.
Необходимо отметить, что в экономической литературе, посвященной практическим комментариям к гл. 25 НК, нет единого мнения по вопросу определения НЗП по показателю исходного сырья. Четко не обозначена мысль, что же предприятиям, занимающимся обработкой (переработкой) сырья, принимать за исходное сырье для целей налогообложения. И хотя МНС в своем письме (№ 02-5011/151-ч.776) предлагает для расчета остатков НЗП использовать данные о каком-либо одном виде исходного сырья, всем понятно, что данное разъяснение не носит нормативного характера.
Методы определения остатков НЗП в экономической литературе имеют следующие варианты:
Расчет остатков НЗП и определение стоимости готовой продукции по одному виду сырья (59, 116).
Расчет остатков НЗП и определение стоимости готовой продукции по всем видам использованного на производство данной продукции сырья. При этом первоначально рассчитывается удельный вес каждого наименования сырья в НЗП от общего объема, запущенного в производство. Затем рассчитывается средний удельный вес сырья по формуле средней арифметической (86).
Существуют и «фантастические» варианты расчета. Такой вариант предлагается читателю в учебном пособии под научной редакцией кандидата экономических наук Л.А. Леоновой. Интересно, что рецензентом по данной книге является К.И. Оганян – руководитель Департамента налогообложения прибыли.
Расчет удельного веса исходного сырья ведется по всем видам продукции, выпускаемым предприятием, исходное сырье для расчета не приводится в сопоставимый вид (то есть суммируются разные виды сырья, имеющие различные единицы измерения (штуки, метры, квадратные метры, кубометры, килограммы)).
Интересно и то, что не была сделана даже попытка систематизировать, учитывая отраслевые особенности отдельных промышленных предприятий, методику расчета остатков НЗП по показателю исходного сырья.
Мы бы предложили предприятиям, использующим в бухгалтерском учете попередельный метод калькулирования, производить расчет по одному наименованию исходного сырья, а предприятиям, применяющим попроцессный метод – использовать при расчете остатков НЗП как минимум два наименования исходного сырья.
Обоснуем эти выводы.
При попередельном методе калькулирования идет процесс преобразования природного сырья в промышленную продукцию (или полуфабрикат собственного производства). При этом на каждом переделе к «первичному» сырью добавляется «вторичное», благодаря которому происходит процесс преобразования в готовое изделие (так, в процессе доменного производства основным сырьем будет являться железная руда, а «вторичным» – углерод, ферросплавы).
Понятно, что первичное сырье и является основой будущей готовой продукции, так что всегда можно рассчитать, какой объем первичного сырья содержится в единице готовой продукции (используя норматив расхода сырья). Вторичное сырье варьируется в зависимости от стадии (передела), и расчет остатков НЗП по данному показателю будет произвести сложно.
При попроцессном методе калькулирования, как было сказано выше, основное сырье подается в производство единовременно (сразу), вторичное сырье (входящее в добавленные затраты) – в зависимости от степени готовности продукции. Таким образом, целесообразно и в налоговом учете расчет прямых расходов в НЗП производить раздельно по материальным расходам (основное сырье) и добавленным затратам (включая вторичное сырье, оплату труда, амортизацию). При этом для распределения материальных затрат между НЗП и готовой продукцией используется информация о движении основного сырья, для распределения добавочных затрат – информация о движении вторичного сырья.
Приведем для наглядности расчет в бухгалтерском и налоговом учете стоимости остатков НЗП на примере предприятий по производству строительных металлоконструкций.
Основным сырьем для производства строительных металлоконструкций является металлопрокат, он подается в производство на начальной стадии. Вторичным сырьем являются сварочные материалы. Вес готового изделия определяется по формуле:
Ви = Вм – О + Всв.м,
где Ви – вес готового изделия; Вм – вес поданного металла; О – возвратные отходы металлопроката; Всв.м. – вес сварочных материалов.
Приведем следующие данные для расчета.
Запущено в производство 1390 т металлопроката, возвратные отходы составили 90 т. Вес готовой продукции с учетом сварочных материалов – 1011,5 т (норма расхода сварочных материалов – 11,5 кг на 1 т металлопроката). Вес металлопроката в НЗП цеха обработки – 200 т, цеха сборо-сварочного производства – 100 т, а степень готовности соответственно составит 10 и 60 %.
Рассчитать стоимость НЗП в бухгалтерском и налоговом учете, используя данные о затратах основного производства (см. табл. 5).
Таблица 5
| Затраты основного производства, тыс. руб. | Величина условной готовности, т, всего | В т.ч. в готовой продукции | В НЗП | Стоимость НЗП в бухгалтерском учете | Стоимость НЗП в налоговом учете | |
| Материальные расходы (ме-таллопрокат) | 23400 | 1300 | 1000 | 300 | 5400 | 5400 |
| Добавленные затраты | 29650 | 108011,5: 1000=12,42 | 100011,5: 1000=11,5 | 8011,5: 1000=0,92 | 2196 | 704 |
| Всего | ||||||
| В т.ч. сварочные материалы | 690 | 51 | 51 | |||
| Оплата труда + 26 % | 4680 | 347 | 347 | |||
| РСЭО | 17800 (2900)* | 1318 | 215 | |||
| Общепроизвод-ственные расходы | 6480 (1230)* | 480 | 91 | |||
| Итого | 53050 | 1312,42 | 1011,5 | 300,92 | 7596 | 6104 |
| Примечание. * (информация) амортизационные отчисления, относящиеся к сумме расходов оборудования и общепроизводственных расходов. | ||||||
Таким образом, используя данные бухгалтерского учета, несложно получить информацию о прямых расходах в НЗП для налогового учета.
Используя расчеты остатков НЗП в бухгалтерском учете в зависимости от применяемого метода калькулирования, перейдем к решению практической задачи – определению остатков НЗП для целей налогообложения.
При полуфабрикатном, попередельном и попроцессном методах обороты по дебету счета 20 дают полную информацию для формирования прямых расходов в налоговом учете. При бесполуфабрикатном варианте попередельного метода калькулирования из-за невозможности использования в налоговом учете информации, содержащейся в регистрах бухгалтерского учета, необходимо изменить бухгалтерские данные в сторону их стыковки с налоговым учетом. Например, вести аналитическую информацию по каждому переделу (как в полуфабрикатном варианте учета). Таким образом, в результате этих преобразований мы получаем данные для определения величины прямых расходов в НЗП для налогового учета.
Изменения, внесенные в гл. 25 НК (Федеральный закон № 58-ФЗ), поистине носят революционный характер. Во-первых, аннулированы ранее существовавшие три учетные группы предприятий в зависимости от подходов к определению остатков НЗП в налоговом учете. Во-вторых, перечень прямых расходов оставлен открытым, и предприятиям предоставлено право уравнять данное понятие с его трактовкой в бухгалтерском учете. В-третьих, сам механизм расчета себестоимости готовой продукции и остатков НЗП перестал быть регламентирован Налоговым кодексом.
Какие изменения внесут предприятия в учетную политику за 2006 год? В 2006 году необходимо будет внести изменения в учетную политику, в первую очередь, в части корректировки величины прямых расходов в налоговом учете с учетом отраслевых особенностей предприятий. Вносить ли изменения в механизм расчета остатков НЗП? На наш взгляд, это имеет смысл только при использовании предприятиями бесполуфабрикатного способа передельного метода калькулирования. Поскольку только в этом случае предприятия были вынуждены «ломать» устоявшуюся годами систему бухгалтерского учета, корректируя ее в соответствии с требованиями налогового учета. Теперь необходимо, на наш взгляд, восстановить «историческую справедливость», оставив приоритет за бухгалтерским учетом.
Каким образом, используя информацию, содержащуюся в бухгалтерском учете по дебету и кредиту счета 20 «Основное производство», сформировать данные о прямых расходах в налоговом учете?
Необходимо отметить, что калькуляционные статьи счета 20 в части применимости для целей налогообложения можно разбить на 3 группы:
Содержащие прямые расходы налогового учета (это «основные материалы», «оплата труда»).
Содержащие прямые и косвенные расходы («вспомогательные сырье, материалы», «общепроизводственные расходы», «РСЭО», «отчисления от зарплаты»).
Содержащие только косвенные расходы («общепроизводственные расходы», «потери от брака»).
По первой группе статей остатки НЗП на конец месяца будут считаться сформированными по правилам гл. 25 НК РФ, а расходы на выпуск полностью включаются в себестоимость готовой продукции для целей налогообложения.
По третьей группе статей данные не участвуют при формировании остатков НЗП и себестоимости готовой продукции в налоговом учете.
По второй группе статей данные подлежат включению в стоимость остатков НЗП и себестоимость готовой продукции по специальному расчету.
Мы назвали данный регистр налогового учета «Регистр расчета остатков НЗП и себестоимости готовой продукции в части прямых расходов по комплексным статьям» (табл. 6).
Таблица 6
| Наименование статьи | Стоимость остатков НЗП на начало месяца | Запущено в произ-водство -в/о |
Итого 1+2 |
Удельный вес исходного сырья в НЗП на конец месяца |
Стоимость остатков НЗП на конец месяца 3 х 4 |
Стоимость готовой продукции 3 + 5 |
| Вспомогательные сырье и материалы | ||||||
| Общепроиз-водственные расходы | ||||||
| РСЭО | ||||||
| Отчисление от зарплаты | ||||||
| Итого |
Следующим действием будет определение стоимости готовой продукции в части прямых расходов.
Для расчета этого показателя необходимо просуммировать стоимость готовой продукции, определенную по прямым статьям в бухгалтерском учете (1-я группа статей), и расчетную величину прямых расходов из 2-й группы статей, определенную в специальном регистре.
Для удобства данную информацию можно накапливать с помощью специального учетного регистра.
Таблица 7
Регистр формирования стоимости готовой продукции в части прямых расходов
| Группы статей | Величина прямых расходов за месяц |
| 1. Прямые | |
| в том числе: основные материалы | |
| Оплата труда | |
| 2. Комплексные по специальному расчету | |
| Итого |
Последним завершающим этапом является расчет прямых расходов, приходящихся на остатки готовой продукции и на величину отгруженной продукции. В статье 319 Кодекса прямо не изложен механизм расчета остатков готовой продукции. Сказано лишь, что для определения величины остатков готовой продукции на складе в части прямых расходов необходимо использовать следующую информацию о:
движении готовой продукции и остатках в количественном выражении;
сумме прямых расходов текущего месяца (уменьшенной на величину НЗП).
При этом для определения остатков готовой продукции на конец месяца (в части прямых расходов) используется следующая формула:
ОГП КМ = ОГП НМ + ВГП мес – ОП мес,
где ОГП – остатки готовой продукции в части прямых расходов на начало и конец месяца; ВГП – выпуск готовой продукции в части прямых расходов за месяц; ОП мес – отгружено продукции в оценке по прямым расходам за месяц.
Казалось бы, все просто: берем общую величину прямых расходов по готовой продукции и вычитаем прямые расходы по отгрузке, получаем величину прямых расходов в остатках готовой продукции.
Да вот беда: налоговый кодекс никак не поясняет, каким же образом определить величину прямых расходов по отгруженной продукции.
А.А. Скрипка и Ю.Ю. Пыхтин приводят, на наш взгляд, наиболее простой и понятный способ определения единственной неизвестной в нашей формуле:
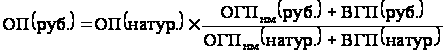 ,
где ОП(руб.) – отгружено продукции в оценке по прямым расходам за месяц; ОГПнм(руб.) – остатки готовой продукции на начало месяца по прямым статьям расходов; ВГП(руб.) – выпуск готовой продукции за месяц по прямым статьям расходов; ОГПнм (натур.), ВГП (натур.) – те же показатели в количественном выражении (кг, т).
Какие сложности могут возникнуть у предприятий при расчете остатков готовой продукции и стоимости отгруженной продукции?
В первую очередь, может возникнуть проблема разности баз для расчета стоимости отгруженной продукции и остатков готовой продукции в бухгалтерском и налоговом учете. Так, например, в бухгалтерском учете данные о движении готовой продукции могут учитываться по отпускной стоимости, плановой (нормативной) себестоимости. Налоговый учет предлагает одну-единственную базу для расчета – движение готовой продукции в количественном выражении – безальтернативный вариант учета.
В данном случае, на наш взгляд, необходимо внести изменения в бухгалтерский учет, приняв единую с налоговым учетом расчетную базу – количественные измерители. В случае принятия данного решения предприятия, производящие разнообразное количество однородной продукции, могут столкнуться с другой проблемой.
При бездумном суммировании натуральных показателей по однородной (идентичной) продукции возникают существенные перекосы в формировании бухгалтерской (да и налоговой) себестоимости продукции. Происходит нивелирование сложности и трудоемкости разных изделий, то есть себестоимость продукции не учитывает эти факторы.
При использовании в качестве базы для распределения учетной стоимости (отпускной, договорной, плановой, нормативной) последняя как раз и учитывала степень сложности каждого конкретного изделия.
Но практически из любой ситуации можно найти выход, данная – не исключение. Перекосы в формировании себестоимости можно исключить, пересчитав продукцию в условно-натуральные измерители (условные тонны, условные штуки, условные банки и т.д.). Коэффициенты для такого пересчета и эталон продукции, принимаемой за условную единицу, определяются предприятием самостоятельно специалистами службы главного технолога. Для расчета коэффициентов по каждому изделию (назовем их коэффициентами сложности kс) используются данные о трудоемкости его изготовления, фактический расход материалов на единицу изделия, машино-часы работы оборудования при изготовлении единицы изделия и другие факторы. Данные по заказу сравниваются с базовыми. В случае если для изготовления продукции требуется большая норма времени или труд более высокой квалификации, чем при изготовлении единицы базовой продукции, если фактический расход материалов, время работы оборудования для изготовления единицы данного изделия превышают нормы базового изделия, тогда коэффициент сложности этого изделия превышает единицу (kс > 1).
Если все оценочные показатели на единицу изделия ниже базовых, то kс<1.
Имея информацию о коэффициентах сложности по всей изготавливаемой предприятием продукции, нетрудно сделать расчет движения готовой продукции в условных единицах (с учетом kс).
Тогда формула расчета остатков готовой продукции в натуральном выражении (в условных единицах) будет иметь вид:
ОГПкм(натур.)
=
 (ОГПнм(натур.)
kсi + ВГПi(натур.)
kci –
- ОПi (натур.) kci),
где i=1:n – количество однородных изделий с разной степенью сложности; ОГПнм, ОГПкм – остатки готовой продукции на начало и конец месяца в натуральном выражении; ВГПi – выпуск готовой продукции по i-му изделию в натуральном выражении; kci – коэффициент сложности i-го изделия; ОПi – количество отгруженной продукции по i-му изделию.
Для расчета прямых расходов в остатках готовой продукции и отгруженных изделиях можно использовать регистр бухгалтерского учета: «Расчет себестоимости отгруженной продукции по счету 43 «Готовая продукция». Этот регистр необходимо дополнить графой для занесения данных по налоговому учету.
С учетом внесения изменений регистр будет иметь следующий вид (табл. 8).
Таблица 8
Регистр расчета себестоимости отгруженной продукции и остатков продукции на складе по данным налогового и бухгалтерского учета за месяц
|
Наименование показателя |
Данные о движении готовой продукции | ||
| В количественном выражении (в условных единицах) | По фактической производственной себестоимости (руб., коп.) | По прямым расходам (руб., коп.) | |
| 1. Остатки готовой продукции на начало месяца | |||
| 2. Выпуск готовой продукции за месяц | |||
| 3. Итого остатки + выпуск | |||
| 4. Расчет затрат на 1 условную единицу продукции (руб., коп.) | |||
| 5. Отгружено готовой продукции | |||
| 6. Остатки готовой продукции на конец месяца | |||
Заполним вышеназванный регистр условными данными, чтобы понять механизм расчета показателей и отразить в учете (налоговом и бухгалтерском) полученные данные (табл. 9).
Таблица 9
|
Наименование показателя |
Данные о движении готовой продукции | ||
| В количественном выражении (в условных единицах) | По фактической производственной себестоимости (руб., коп.) | По прямым расходам (руб., коп.) | |
| 1 | 2 | 3 | 4 |
| 1. Остатки готовой продукции на начало месяца | 130 | 3256800,00 | 2279480,00 |
| 2. Выпуск готовой продукции за месяц | 1000 | 30524618,00 | 22876402,00 |
| 3. Итого остатки + выпуск | 1130 | 33781418,00 | 25155882,00 |
| 4. Расчет затрат на 1 условную единицу продукции (руб., коп.) | Х | 33781418:1130 = =29895,06 |
25155882:1130 = = 22261,84 |
| 5. Отгружено готовой продукции | 900 | 26905554,00 | 20035658,00 |
| 6. Остатки готовой продукции на конец месяца | 230 | 6875864,00 | 5120223,00 |
Величина себестоимости отгруженной продукции по данным бухгалтерского учета составила 26 905 554 руб., прямые расходы по отгруженной продукции в налоговом учете определены в сумме 20 035 658 руб. Каким образом отразить в налоговом учете полученную расчетную величину прямых расходов? Традиционно себестоимость отгруженной продукции в бухгалтерском учете признается в качестве расходов по реализации, при этом производится следующая бухгалтерская запись:
Дт 90 субсчет 2 «Себестоимость продукции» Кт 43 – отражена в учете себестоимость реализованной (отгруженной) продукции.
Для отражения в налоговом учете прямых расходов по отгруженной продукции трансформируем традиционную для бухгалтерского учета проводку (Дт 90, 2 Кт 43) в следующие учетные записи:
Дт 31 субсчет 03 «Прямые расходы. Продукция основного производства» Кт 43 20 035 658 – отражена в налоговом учете величина прямых расходов по отгруженной продукции.
Дт 90 субсчет 02 Кт 31 субсчет «0» 20 035 658 – отражена в бухгалтерском учете себестоимость реализованной (отгруженной) продукции в части прямых расходов.
И традиционной проводкой относим разницу между оценкой отгруженной продукции в налоговом и бухгалтерском учете на себестоимость реализованной продукции (26 905 554 – 20 035 658 = 6 869 896):
Дт 90 субсчет 02 Кт 43 6 869 896.
Каким образом отражаются в налоговом учете прямые расходы вспомогательных производств?
Как уже неоднократно отмечалось, прямые расходы возникают в следующих случаях:
производства продукции, выполнения работ, оказания услуг вспомогательными производствами на сторону,
оказания услуг основному производству.
В первом случае в бухгалтерском учете возникает следующая запись: Дт 90 Кт 23, во втором – Дт 20 Кт 23.
Для правильной организации данных в налоговом учете предлагаю бухгалтерскую себестоимость реализованной продукции (работ, услуг) вспомогательных цехов отражать на промежуточном счете. Назовем его 20 субсчет 1.
Тогда по дебету счета 20 субсчет 1 с кредита счета 23 будет учтена бухгалтерская себестоимость продукции (работ, услуг), реализованных на сторону.
Прямые расходы, относящиеся к этой реализации, будут отражены в налоговом учете следующей записью: Дт 31 субсчет 01 «Прямые расходы: работы, услуги» Кт 20 субсчет 1 – в случае реализации услуг – и Дт 31 субсчет 02 «Прямые расходы: продукция вспомогательных цехов» Кт 20 субсчет 1 – в случае реализации продукции.
Величина прямых расходов найдет отражение в бухгалтерском учете по дебету счета 90 субсчет 2 с кредита счета 31 субсчет 0.
А разница между стоимостью продукции (работ, услуг) вспомогательных производств в налоговом и бухгалтерском учете будет отражена в бухгалтерском учете по дебету счета 90 субсчет 02 с кредита счета 20 субсчет 1.
Прямые расходы, возникающие у вспомогательных цехов при оказании услуг основному производству, не находят прямого отражения в бухгалтерских проводках. Но эти расходы увеличивают величину прямых затрат по статье «Сырье и материалы» при заполнении налогового регистра «Расчет остатков НЗП и себестоимости готовой продукции по комплексным статьям».
К прямым расходам по торговым операциям относится стоимость покупных товаров, реализованных в отчетном (налоговом) периоде. Следовательно, перечень расходов, связанных с производством и реализацией, будет неполон без отражения в налоговом учете стоимости реализованных покупных товаров.
Для этого вместо традиционной бухгалтерской записи по списанию покупной стоимости (Дт 90,2 Кт 41) мы отражаем стоимость товара первоначально по дебету счета 31 субсчет 09 «Покупная стоимость товаров» с кредита счета 41, а затем относим его на расходы в бухгалтерском учете записью Дт 90,2 Кт 31,0.
Подводя итог всему ранее сказанному, можно отметить, что нам удалось сформировать по дебету счета 31 полную величину расходов, признаваемых в налоговом учете в качестве расходов, связанных с производством и реализацией, за исключением налогов, относимых в бухгалтерском учете к операционным расходам.
ГЛАВА 9. Доходы от реализации, признаваемые в налоговом учете
Законодатель очень скуп в детализации понятия «доходы от реализации». Как следует из текста ст. 249: «доходом от реализации признается выручка от реализации товаров (работ, услуг) как собственного производства, так и ранее приобретенных».
Налоговый учет требует учитывать отдельно доходы от продаж, по которым предусмотрен иной, отличный от общего, порядок налогообложения (например, виды деятельности, подпадающие под налогообложение ЕНВД, перешедшие на упрощенную систему учета).
Для заполнения налоговой декларации по налогу на прибыль достаточно использовать данные бухгалтерского учета по счету 90 «Продажи» – в части доходов от реализации товаров (работ, услуг) – и по счету 91 «Прочие доходы и расходы» – в части доходов от реализации материалов, амортизируемого имущества, имущественных прав.
В бухгалтерском учете организация учета по счету 90 ведется по каждому виду деятельности и в соответствии с требованиями плана счетов (т.е. по субсчетам 01 – Выручка, 02 – Себестоимость, 04 – Расходы на продажи, 03, 05, 06 – соответственно НДС, акцизы, экспортные пошлины). Таким образом, структура аналитического учета по счету 90 в части реализации основной продукции будет выглядеть следующим образом:
90, 01, 01, где 90 – счет учета продаж, 01 – субсчет, определяющий основной вид деятельности, 01 – субсчет «Выручка».
Таким
образом, показатель
выручки от
продаж по счету
90 будет определен
путем суммирования
кредитовых
оборотов по
счету 90 (за исключением
видов деятельности
с иным порядком
налогообложения)
субсчет 01 «Выручка»
по всем видам
деятельности
( Кт
90, n, 01) за вычетом
возмещаемых
налогов, учтенных
по дебету счета
90 (Дт
90, n, 03, 05, 06), где n=1 : m
– количество
видов деятельности.
Для удобства ведения бухгалтерского учета счет 91 «Прочие доходы» имеет следующие субсчета (возможны иные варианты):
91.1 – «Прочие доходы и расходы»: учет операций с амортизируемым имуществом;
91.2 – «Прочие доходы и расходы»: учет операций по реализации прочих материалов»;
91.3 – «Прочие доходы и расходы»: операции по реализации и выбытию финансовых вложений;
91.4 – «Прочие доходы и расходы»: учет операционных доходов и расходов;
91.5 – «Прочие доходы и расходы»: учет внереализационных доходов и расходов и другие.
Хотя в Плане счетов (5) по счету 91 предлагают открывать только два субсчета: 01 «Прочие доходы» и 02 «Прочие расходы» – целесообразно этот список дополнить как минимум одним субсчетом: 03 – «НДС и другие возмещаемые налоги».
Тогда для учета доходов от продаж нам понадобится информация о выручке со счетов 91.1 и 91.2 за вычетом возмещаемых налогов:
(Кт 91.1, 01 + Кт 91.2,01 – Дт 91.1, 03 – Дт 91.2, 03).
Таким образом, выручка от реализации определена по данным бухгалтерского учета.
Следующий шаг: корректировка данных бухгалтерского учета для целей налогообложения. Мы должны выяснить, на какие суммы необходимо откорректировать бухгалтерские данные, чтобы получить величину доходов от реализации, признаваемую в налоговом учете. В экономической литературе по вопросам применения гл. 25 НК все авторы указывают только на разность подходов ПБУ 9/99 и гл. 25 НК в части учета суммовых разниц. В бухгалтерском учете они отражаются по кредиту счета 90 субсчет 01 «Выручка», а в налоговом учете – подлежат учету в качестве внереализационных доходов (расходов).
По нашему мнению, расхождения в учете выручки имеют место еще как минимум в трех случаях.
В соответствии со ст. 271 НК датой получения дохода признается дата реализации, определяемая в соответствии с п. 1 ст. 39 НК РФ (т.е. момент