Бухгалтерский финансовый учет
КТ сч.80 «Уставный капитал».
Взносы учредителей в уставный капитал после регистрации организации оформляются теми же записями, что и до момента регистрации.
Любые изменения величины уставного капитала должны быть зарегистрированы в органах исполнительной власти и только после получения постановления о перерегистрации новой величины уставного капитала бухгалтер имеет право сделать запись на счете 80 «Уставный капитал».
Увеличение уставного капитала возможно за счет:
взносов учредителей
ДТ сч.75 «Расчеты с учредителями»
КТ сч.80 «Уставный капитал»;
чистой прибыли
ДТ сч.84 «Нераспределенная прибыль (непокрытый убыток)»
КТ сч.80 «Уставный капитал»;
добавочного капитала, полученного в результате переоценки основных средств
ДТ сч.83 «Добавочный капитал»
КТ сч.80 «Уставный капитал».
Уменьшение уставного капитала возможно только за счет уменьшения доли учредителей
ДТ сч.80 «Уставный капитал»
КТ сч.75 «Расчеты с учредителями».
Если организация является акционерным обществом и выкупает акции у учредителей с целью их аннулировать, в бухгалтерском учете делаются записи:
Выкуп акций у акционеров
ДТ сч.81 «Собственные акции (доли)»
КТ сч.75 «Расчеты с учредителями»;
Оплата акций
ДТ сч.75«Расчеты с учредителями»
субсчет 1 «Расчеты по вкладам в уставный (складочный) капитал»;
КТ сч.50 «Касса»,
сч.51 «Расчетные счета»;
Аннулирование выкупленных акций
ДТ сч.80 «Уставный капитал»
КТ сч.81 «Собственные акции (доли)».
Между номинальной стоимостью выкупленных акций и ценой их выкупа может быть разница. Если номинальная стоимость ниже выкупной ценой, т. е. получена прибыль, на сумму полученной прибыли делается запись:
ДТ сч.81 «Собственные акции (доли)»
КТ сч.91 «Прочие доходы и расходы».
При выкупе акций выше их номинальной стоимости возникает убыток:
ДТ сч.91 «Прочие доходы и расходы»
КТ сч.81 «Собственные акции (доли)».
На счет 80 «Уставный капитал» учитывают также наличие и движение общего имущества по договору простого товарищества, для этого открывают субсчет «Вклады товарищей». Стоимость поступившего по договору простого товарищества имущества приходуются, минуя счет 75 «Расчеты с учредителями»
ДТ сч.10 «Материалы»
сч.41 «Товары»
и др. счетов
КТ сч.80 «Уставный капитал».
При возврате имущества и прекращении договора о совместной деятельности делаются обратные записи:
ДТ сч.80 «Уставный капитал»
КТ сч.10 «Материалы»,
сч.41 «Товары»,
сч.43 «Готовая продукция»
и др. счетов.
3. Учет добавочного капитала
Источниками образования добавочного капитала являются:
эмиссионный доход акционерного общества;
суммы дооценки основных средств при переоценке;
часть нераспределенной прибыли, которая направлена на капитальные вложения;
курсовые разницы, возникшие в случае погашения задолженности по взносам в уставный капитал, выраженной в иностранной валюте.
Эмиссионный доход акционерного общества – суммы, полученные сверх номинальной стоимости размещенных акций за минусом издержек по их продаже.
Эмиссионный доход акционерного общества может образоваться при учреждении общества, увеличении уставного капитала путем дополнительной эмиссии акций или при увеличении уставного капитала путем повышения номинальной стоимости акций.
Планом счетов бухгалтерского учета предусмотрено, что увеличение продажной стоимости акций над их номинальной стоимостью отражается на счете 75 «Расчеты с учредителями».
Например, уставный капитал акционерного общества определен в размере 1 000 000 руб., т. е. 1 000 акций номиналом по 1 000 руб. каждая. 200 акций были выкуплены по цене 1 400 руб. за акцию; 800 акций по цене 1 000 руб. Расходы по размещению акций составили 20000 руб. В бухгалтерском учете эти операции будут отражены следующим образом:
Формирование уставного капитала акционерного общества на суму 1 000 000 руб.
ДТ сч.75 «Расчеты с учредителями»
КТ сч.80 «Уставный капитал»;
На сумму превышения продажной цены акций над их номинальной стоимостью формируются добавочный капитал 80 000 руб. (1 400 руб. – 1 000 руб.) Ч 200 акций
ДТ сч.75 «Расчеты с учредителями»
КТ сч.83 «Добавочный капитал»;
Поступление денежных средств в оплату за акции в сумме 1 080 000 руб.
ДТ сч.50 «Касса»,
сч.51 «Расчетные счета»
КТ сч.75 «Расчеты с учредителями»;
Расходы по размещению акций 20 000 руб.
ДТ сч.83 «Добавочный капитал»
КТ сч.76 «Расчеты с учредителями».
Сумма эмиссионного дохода составит 60 000 руб. (80 000 руб. – 20 000 руб.).
Учет переоценки основных средств рассмотрен в теме «Учет основных средств».
В случаях, когда собственник оставляет часть прибыли на расширение производства и за счет этой прибыли приобретаются внеоборотные активы, использованная часть чистой прибыли зачисляется в добавочный капитал. После того, как объект основных средств или нематериальных активов будет введен в эксплуатацию, т. е. в учете будет сделана запись
ДТ сч.01 «Основное средства»,
сч.04 «Нематериальные активы»
КТ сч.08 «Вложения во внеоборотные активы»,
источник финансирования списывается
ДТ сч.84 «Нераспределенная прибыль (непокрытый убы-
ток)»
КТ сч.83 «Добавочный капитал».
Курсовые разницы возникают в случае погашения задолженности по взносам в уставный капитал в иностранной валюте. Существует временной разрыв между датой регистрации организации и датой внесения вклада в уставный капитал организации с иностранными инвестициями, в результате возникает курсовая разница по вкладам в уставный капитал.
Например, уставный капитал организации был зарегистрирован в размере 1 000 000 руб., в т. ч. 300 000 руб. – доля иностранного учредителя. Курс доллара на дату регистрации составлял 30 руб. за 1 доллар. В иностранной валюте эта доля равна 10 000 долларов. Иностранный учредитель внес 10 000 долларов через 3 месяца после регистрации организации, когда курс доллара составил 31 руб. за 1 доллар. Бухгалтерские записи:
Формирование уставного капитала на дату регистрации в сумме 1 000 000 руб.
ДТ сч.75 «Расчеты с учредителями»
КТ сч.80 «Уставный капитал»;
Поступление вклада в уставный капитал от иностранного учредителя 310 000 руб. (10 000 долл. Ч 31 руб.)
ДТ сч.52 «Валютные счета»
КТ сч.75 «Расчеты с учредителями»;
На возникшую курсовую разницу 10 000 руб. (310 000 руб. – 300 000 руб.)
ДТ сч.75 «Расчеты с учредителями»
КТ сч.83 «Добавочный капитал».
Средства добавочного капитала могут быть использованы на следующие цели:
погашение суммы снижения стоимости в результате переоценки основных средств;
увеличение уставного капитала за счет добавочного капитала в части переоценки основных средств;
погашение убытков организации в части добавочного капитала, сформированного за счет эмиссионного дохода, курсовой разницы при формировании уставного капитала организации с иностранными инвестициями.
Добавочный капитал может быть распределен между учредителями организации
ДТ сч.83 «Добавочный капитал»
КТ сч.75 «Расчеты с учредителями».
4. Учет резервного капитала
Резервный капитал – страховой капитал организации, предназначенный для покрытия убытков от хозяйственной деятельности, а также для выплаты дохода инвесторам (учредителям) в случае, если на эти цели не хватает прибыли.
Средства резервного капитала выступают гарантией бесперебойной работы организации и соблюдения интересов третьих лиц. Образование резервного капитала может носить обязательный и добровольный характер.
В первом случае он создается в соответствии с законодательством РФ; во втором – в соответствии с порядком, установленным в учредительных документах организации и ее учетной политике.
В настоящее время создание резервного капитала является обязательным только для открытых акционерных обществ и предприятий с участием иностранного капитала.
Учет образования резервного капитала должен обеспечить получение информации, необходимой для контроля за соблюдением его верхней и нижней границы. Во всех случаях предельная величина резервного капитала не может превышать той суммы, которая определена собственниками и зафиксирована в учредительных документах организации.
Открытые акционерные общества и предприятия с участием иностранного капитала обязаны придерживаться еще и минимальной границы резервного капитала. Минимальный размер в открытом акционерном обществе в соответствии с действующим законодательством составляет 15 % от суммы уставного капитала, для предприятий с иностранными инвестициями – 25 %. В любом случае отчисления на погашение резервного капитала не должны превышать 50 % полученной прибыли.
Источником резервного капитала выступает чистая прибыль организации, однако, это не единственный источник. При создании предприятия в резервный каптал могут направляться средства учредителей.
Резервный капитал учитывается на пассивном фондовом счете 82 «Резервный капитал». Создание резервного капитала в бухгалтерском учете оформляется записями:
за счет средств учредителей при создании предприятия
ДТ сч.75 «Расчеты с учредителями»
КТ сч.82 «Резервный капитал»;
за счет чистой прибыли организации
ДТ сч.84 «Нераспределенная прибыль (непокрытый убыток)»
КТ сч.82 «Резервный капитал».
Средства резервного капитала на основании решения собрания учредителей могут использоваться:
на погашение убытка текущего отчетного периода
ДТ сч.82 «Резервный капитал»
КТ сч.84 «Нераспределенная прибыль (непокрытый убыток)»;
на погашение разницы между номинальной стоимостью размещенных акций, облигаций и фактически полученными средствами от такого размещения
ДТ сч.82 «Резервный капитал»
КТ сч.76 «Расчеты с разными дебиторами и кредиторами»;
на выплату дивидендов учредителям, если для этого не достаточно прибыли
ДТ сч.82 «Резервный капитал»
КТ сч.75 «Расчеты с учредителями»,
сч.70 «Расчеты с персоналом по оплате труда».
ЛЕКЦИЯ
. УЧЕТ КРЕДИТОВ И ЗАЙМОВ
Понятие и классификация кредитов и займов
Учет долгосрочных кредитов
Учет краткосрочных кредитов
Учет коммерческих кредитов
Учет займов
Учет налоговых кредитов
1. Понятие и классификация кредитов и займов
Кредитные взаимоотношения организаций с банком и другими кредитными организациями строятся на основе кредитных договоров, которые определяют взаимные обязательства и ответственность сторон. В соответствии с Гражданским кодексом РФ по кредитному договору банк или другая кредитная организация (фонд) обязуется предоставить денежные средства заемщику в размере и на условиях, предусмотренных договором. Заемщик обязуется возвратить полученную денежную сумму и уплатить проценты за ее использование.
Принципы кредитования:
платность;
возвратность;
срочность;
целевая направленность.
Согласно ст.820 Гражданского кодекса РФ договор должен быть заключен в письменной форме. Договор, заключенный в устной форме не действителен, а сделка признается ничтожной.
Кредиты классифицируются по многим признакам. С точки зрения бухгалтерского учета организации наиболее важным является деление кредитов по срочности возврата на:
долгосрочные (срок погашения которых по условиям договора превышает 12 месяцев);
краткосрочные (срок погашения которых по условиям договора менее 12 месяцев).
От кредитов следует отличать займы. Заем – передача одной стороной в собственность другой стороне денежных средств и других вещей, определенных родовыми признаками при условии их возврата. В соответствии со ст.807 Гражданского кодекса РФ такая передача оформляется договором займа. Договор займа считается заключенным с момента передачи заимодавцем денежных средств или других вещей заемщику.
В гл.42 «Заем и кредит» Гражданского кодекса РФ не содержится ограничений относительно договоров займа. Вместе с тем в соответствии с Федеральным законом о «О банках и банковской деятельности» кредитование организаций и физических лиц на условиях платности является одной из банковских операций, т. е. предполагается, что денежные займы могут выдаваться только теми организациями, которые имеют специальную лицензию Банка России. В отношении физических лиц таких ограничений нет, т. е. физическое лицо может давать в займы юридическим лицам денежные средства. Юридические лица могут давать в займы юридическим лицам вещи, в т. ч. и на безвозмездной основе.
Займы, как и кредиты, подразделяются по срочности возврата на долгосрочные и краткосрочные.
2. Учет долгосрочных кредитов
Учет кредитов и займов должен вестись в соответствии с ПБУ 15/01 «Учет займов и кредитов и затрат по их обслуживанию», утв. приказом Минфина РФ № 60н от 02.08.2001.
Бухгалтерский учет долгосрочной задолженности по кредитам ведется на счете 67 «Расчеты по долгосрочным кредитам и займам» на отдельном субсчете «Долгосрочные кредиты банка». В разрезе данного субсчета осуществляется аналитический учет по видам кредитов, кредитным договорам и банкам, у которых взят кредит.
Долгосрочные кредиты организация обычно получает для целей приобретения внеоборотных активов, т. е. имущества, отражаемого в первом разделе бухгалтерского баланса.
Получение долгосрочного кредита отражается в учете записью:
ДТ сч.51 «Расчетные счета»,
сч.52 «Валютные счета»
КТ сч.67 «Расчеты по долгосрочным кредитам и займам».
Если кредит был использован для приобретения внеоборотного актива, затраты по нему включаются в стоимость этого актива, т. е. капитализируются и в будущем погашаются путем начисления амортизации. Проценты по такому кредиту будут учитываться на калькуляционном счете 08 «Вложения во внеоборотные активы». Начисление процентов по долгосрочному кредиту в учете отражается записью:
ДТ сч.08 «Вложения во внеоборотные активы»
КТ сч.67 «Расчеты по долгосрочным кредитам и займам».
Включение затрат по полученным кредитам в первоначальную стоимость внеоборотного актива прекращается с первого числа месяца, следующего за месяцем принятия актива к бухгалтерскому учету в качестве объекта основных средств, нематериального актива или имущественного комплекса. С этого дня проценты по кредитам учитываются на счете 91 «Прочие доходы и расходы» в качестве прочих расходов.
Начисление процентов по долгосрочным кредитам после ввода объекта в эксплуатацию отражается
ДТ сч.91 «Прочие доходы и расходы»
КТ сч.67 «Расчеты по долгосрочным кредитам и займам».
Перечисление суммы в погашение кредита и процента по нему
ДТ сч.67 «Расчеты по долгосрочным кредита и займам»
КТ сч.51 «Расчетные счета»,
сч.52 «Валютные счета».
Организация может выбрать другой вариант отражения процентов и зафиксировать его в учетной политике. В соответствии с нормативными документами, регулирующими бухгалтерский учет, проценты по кредитам могут не капитализироваться, а полностью включаться в прочие расходы, т. е. в дебет счета 91 «Прочие доходы и расходы».
При составлении бухгалтерской отчетности к долгосрочным кредитам следует относить суммы полученных кредитов не погашенных к 31 декабря и подлежащих погашению более чем через 12 месяцев после отчетной даты.
Срок погашения задолженности определяется на основании кредитного договора. Долгосрочные кредиты отражаются в пассиве баланса в IV разделе по строке «Долгосрочные кредиты».
Сумма долга по кредиту показывается в балансе с учетом причитающихся к уплате на конец отчетного года процентов, если они не перечислены кредитору в течение года.
Начисление процентов по полученным кредитам производится в соответствии с порядком, установленном в кредитном договоре.
Долгосрочную задолженность переводят в состав краткосрочной в момент, когда по условиям кредитного договора до возврата основной суммы долга остается 365 дней. Положение о переводе долгосрочных кредитов в краткосрочные следует закрепить в учетной политике организации. Порядок перевода долгосрочной задолженности в краткосрочную задолженность отражен в п.16 ПБУ 15/01 «Учет займов и кредитов и затрат по их обслуживанию».
Например, организация заключила 28.06.06 г. кредитный договор на сумму 600 000 руб. По условиям договора срок возврата кредита установлен 29.12.07 г. Кредит предназначен для финансирования строительства производственного помещения. Проценты по кредиту по ставке 17 % годовых начисляются и уплачиваются ежемесячно. Сумма кредита зачислена на расчетный счет организации 01.07.06 г. Производственное помещение принято на учет в качестве объекта основных средств 25.09.07 г. Таким образом, кредит получен на 1,5 года и считается долгосрочной задолженностью.
Операции в бухгалтерском учете:
1) Отражена сумма полученного кредита на основании кредитного договора и выписки банка из расчетного счета 01.07.06 г. 600 000 руб.
ДТ сч.51 «Расчетные счета»
КТ сч.67 «Расчеты по долгосрочным кредитам и займам».
2) Проценты по полученному кредиту ежемесячно до момента оприходования производственного помещения (до сентября 2007 включаются в стоимость объекта 8 384 руб.
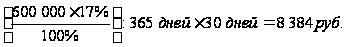
ДТ сч.08 «Вложения во внеоборотные активы»
КТ сч.67 «Расчеты по долгосрочным кредитам и займам».
3) С 01.10.07 г. сумма процентов ежемесячно до даты погашения кредита учитывается в составе прочих расходов 8 384 руб.
ДТ сч.91 «Прочие доходы и расходы»
субсчет 2 «Прочие расходы»
КТ сч.67 «Расчеты по долгосрочным кредитам и займам».
4) Оплата процентов ежемесячно 8 384 руб.
ДТ сч.67 «Расчеты по долгосрочным кредитам и займам»
КТ сч.51 «Расчетные счета».
5) В конце 2006 г. организация осуществит перевод долгосрочной задолженности в краткосрочную 600 000 руб.
ДТ сч.67 «Расчеты по долгосрочным кредитам и займам»
КТ сч.66 «Расчеты по краткосрочным кредитам и займам».
6) В составе годовой бухгалтерской отчетности за 2003 г. эта сумма будет показана в V разделе баланса по строке «Краткосрочные кредиты банка».
7) возврат кредита в декабре 2007 г. 600 000 руб.
ДТ сч.66 «Расчеты по краткосрочным кредитам и займам»
КТ сч.51 «Расчетные счета».
3. Учет краткосрочных кредитов
Учет краткосрочных кредитов ведется на пассивном счете 66 Расчеты по краткосрочным кредитам и займам» на отдельном субсчете «Краткосрочные кредиты банка». Краткосрочные кредиты организация обычно получает под оборотные средства или осуществление текущих расчетов (на выдачу заработной платы работникам, погашение задолженности поставщикам).
Получение краткосрочных кредитов на основании кредитного договора и выписок банка в бухгалтерском учете отражаются записью
ДТ сч.51 «Расчетные счета»,
сч.52 «Валютные счета»,
сч.55 «Специальные счета в банках»
КТ сч.66 «Расчеты по краткосрочным кредитам и займам».
Также как и в случаях с долгосрочными кредитами самым важным вопросом является вопрос, куда отнести проценты по полученному кредиту. В соответствии с ПБУ 15/01 организация имеет право выбора. Она может включать проценты по кредиту в фактическую себестоимость приобретаемых материальных ценностей или относить проценты по кредитам на прочие расходы организации без включения в фактическую себестоимость заготовленных ценностей. Организация выбирает один из вариантов и закрепляет его в учетной политике.
Суммы процентов по краткосрочным кредитам могут включаться в фактическую себестоимость заготовленных материальных ценностей только до момента принятия этих материальных ценностей к учету. С месяца, следующего за месяцем принятия материальных ценностей к учету, суммы процентов по кредитам относятся на прочие расходы.
Если согласно учетной политике организации проценты включаются в фактическую себестоимость заготовления материалов, то начисление процентов до момента оприходования материалов отражается
ДТ сч.10 «Материалы»
КТ сч.66 «Расчеты по краткосрочным кредитам и займам»
или
ДТ сч.15 «Заготовление и приобретение материальных
ценностей»
КТ сч.66 «Расчеты по краткосрочным кредитам и займам».
После оприходования материалов на склад начисление процентов производится
ДТ сч.91 «Прочие доходы и расходы»
субсчет 2 «Прочие расходы»
КТ сч.66 «Расчеты по краткосрочным кредитам и займам».
Если организацией принят вариант отражения процентов в прочих расходах организации, то начисление процентов независимо от времени оприходования материалов отражается записью:
ДТ сч.91 «Прочие доходы и расходы»
субсчет 2 «Прочие расходы»
КТ сч.66 «Расчеты по краткосрочным кредитам и займам».
Перечисление процентов и основного долга банку
ДТ сч.66 «Расчеты по краткосрочным кредитам и займам»
КТ сч.51 «Расчетные счета».
Банком, обслуживающим организацию, в соответствии с договором банковского счета клиента при недостаточности или отсутствии денежных средств на расчетном счете может быть предоставлен овердрафтный кредит.
Банк производит кредитование счета и считается предоставившим клиенту овердрафтный кредит на соответствующую сумму со дня осуществления платежа. Как правило, такой кредит выдается на несколько дней. По мере поступления денежных средств на расчетный счет организации банк погашает сумму кредита и проценты по нему.
Кредитование счета или овердрафтный кредит регулируется ст.850 Гражданского кодекса РФ. Основой, определяющей права и обязанности клиента по овердрафтному кредиту, является положение о займе и кредите, если договором о банковском счете не предусмотрено иное.
Обычно проведение такого вида кредитования организации фиксируется в дополнительном письменном соглашении к договору банковского счета. В этом соглашении отражается лимит денежных средств на счете или максимальная сумма овердрафтного кредитования, срок кредитования, величина процентов и комиссия банка.
Оформляя выдачу овердрафтного кредита, банк может потребовать, как и в случаях с другими кредитами, залога имущества заемщика, предоставления поручительства или гарантии третьих лиц. Для получения овердрафтного кредита организация предоставляет в банк заявление, устав организации и изменения по нему, учредительный договор, свидетельство о государственной регистрации, карточку с образцами подписей руководителя и главного бухгалтера с оттиском печати, бухгалтерский баланс, отчет о прибылях и убытках, приложение к бухгалтерскому балансу, расшифровку дебиторской и кредиторской задолженности и свидетельство о постановке на учет в налоговых органах.
Операции по кредитованию счета или овердрафтного кредитования банк проводит через открытый для заемщика ссудный счет. Кредит считается полученным после фактической передачи денег на ссудный счет заемщика.
Задолженность по овердрафтному кредиту организация погашает обычно в день поступления денежных средств на расчетный счет. Банк списывает средства с расчетного счета заемщика без акцепта (без согласия заемщика до полного погашения кредита).
При учете движения денежных средств по овердрафтному кредитованию используется счет 55 «Специальные счета в банках».
Например, согласно кредитному договору от 15 октября обслуживающий организацию банк установил лимит овердрафтного кредитования в размере 1 200 000 руб. По состоянию на 15 октября согласно выписки банка из расчетного счета остаток денежных средств на расчетном счете составил 100 000 руб. До конца декабря организация произвела следующие хозяйственные операции по расчетному счету:
20 октября перечислены денежные средства по счету-фактуре подрядной строительной организации за этап выполненных работ по строительству нового цеха 800 000 руб.;
22 октября получены денежные средства на выплату заработной платы работникам 200 000 руб.;
23 октября поступила выручка от продажи продукции 3 000 000 руб.
Бухгалтерские записи:
20 октября
1. Зачислена на ссудный счет сумма овердрафтного кредита
700 000 руб.
ДТ сч.55 «Специальные счета в банках»
субсчет «Ссудный счет»
КТ сч.66 «Расчеты по краткосрочным кредитам и займам»
субсчет «Расчеты по овердрафтному кредиту».
2. Оплачен с расчетного счета счет подрядной строительной организации 100 000 руб.
ДТ сч.60 «Расчеты с поставщиками и подрядчиками»
КТ сч.51 «Расчетные счета».
3. Оплачен счет подрядной организации с ссудного счета в банк 700 000 руб.
ДТ сч.60 «Расчеты с поставщиками и подрядчиками»
КТ сч.55 «Специальные счета в банках»
субсчет «Ссудный счет».
22 октября
4. Зачислен на ссудный счет овердрафтный кредит 200 000 руб.
ДТ сч.55 «Специальные счета в банках»
субсчет «Ссудный счет»
КТ сч.66 «Расчеты по краткосрочным кредитам и займам»
субсчет «Расчеты по овердрафтному кредиту».
5. Выданы по чеку в банке и оприходованы в кассу денежные средства на выплату заработной платы 200 000 руб.
ДТ сч.50 «Касса»
КТ сч.55 «Специальные счета в банках».
23 октября
6. Зачислена на расчетный счет выручка от продажи продукции
3 000 000 руб.
ДТ сч.51 «Расчетные счета»
КТ сч.62 «Расчеты с покупателями и заказчиками».
7. Перечислена с расчетного счета на ссудный счет сумма для погашения овердрафтного кредита банка 900 000 руб.
ДТ сч.66 «Расчеты по краткосрочным кредитам и займам»
КТ сч.55 «Специальные счета в банках».
8. Проценты по овердрафтному кредиту включаются в состав прочих расходов. Начисление процентов в учете оформляется записью:
ДТ сч.91 «Прочие доходы и расходы»
субсчет 2 «Прочие расходы»
КТ сч.66 «Расчеты по краткосрочным кредитам и займам»
субсчет «Расчеты по овердрафтным кредитам».
В бухгалтерском учете задолженность банкам по кредитам подразделяют на:
срочную – задолженность, срок погашения которой по условиям договора не наступил или продлен (пролонгирован) в установленном порядке;
просроченную – задолженность по полученным кредитам с истекшим согласно условиям договора сроком погашения.
Организация обязана обеспечить перевод срочной задолженности по истечении срока платежа в просроченную. Этот перевод осуществляется на следующий день после того, как организация по условиям договора должна была возвратить основную сумму долга. Учет суммы просроченной задолженности по кредитам следует вести на отдельных субсчетах, открываемых к счету 66 «Расчеты по краткосрочным кредитам и займам», 67 «Расчеты по долгосрочным кредитам и займам». Расшифровка суммы срочной и просроченной задолженности приводится в приложении к бухгалтерскому балансу (ф. № 5).
4. Учет коммерческих кредитов
Одной из форм краткосрочного финансирования организации является коммерческий кредит. В соответствии со ст.823 Гражданского кодекса РФ при коммерческом кредите в договор включается условие, в силу которого одна сторона предоставляет другой отсрочку или рассрочку исполнения какой-либо обязанности.
Коммерческий кредит рассматривается в Гражданском кодексе РФ как одно из условий какого-либо договора, но не как самостоятельный кредитный договор.
Таким образом, предоставление коммерческого кредита не является самостоятельной сделкой. Коммерческий кредит может осуществляться в двух формах:
в виде предоплаты или авансирования, что в бухгалтерском учете отражается на счете 62 «Расчеты с покупателями и заказчиками»;
в виде отсрочки платежа, оформленного в т. ч. и векселем.
В первом случае покупатель, осуществляющий предоплату, перечисляет денежные средства поставщику. Поставщик имеет коммерческий кредит
ДТ сч.51 «Расчетные счета»
КТ сч.62 «Расчеты с покупателями и заказчиками».
В соответствии с Налоговым кодексом РФ организация, являющаяся плательщиком НДС, обязана с сумм предоплаты начислить бюджету налог. Начисление НДС отражается записью:
ДТ сч.62 «Расчеты с покупателями и заказчиками»
КТ сч.68 «Расчеты по налогам и сборам».
В дальнейшем, когда коммерческий кредит будет погашен, т. е. в счет полученных платежей отгружена продукция (товары, услуги), НДС с предоплаты восстанавливается. Отгрузка продукции оформляется записью:
ДТ сч.62 «Расчеты с покупателями и заказчиками»
КТ сч.90 «Продажи»
Одновременно восстанавливается НДС, начисленный ранее с предоплаты
ДТ сч.68 «Расчеты по налогам и сборам»
КТ сч.62 «Расчеты по налогам и сборам».
Вторая форма кредита по существу ничем не отличается от обычной купли-продажи, только организация-покупатель уплачивает поставщику проценты на сумму отсрочки. Проценты по такому кредиту также являются прочими расходами и отражаются на счете 91 «Прочие доходы и расходы» записью:
ДТ сч.91 «Прочие доходы и расходы»
КТ сч.60 «Расчеты с поставщиками и подрядчиками».
Перечисление процентов
ДТ сч.60 «Расчеты с поставщиками и подрядчиками»
КТ сч.51 «Расчетные счета».
5. Учет займов
Для учета займов Планом счетов бухгалтерского учета предусмотрены счета 66 и 67, к которым открываются субсчета:
66 «Расчеты по краткосрочным кредитам и займам»:
1. «Краткосрочные займы в денежном исполнении»;
2. «Краткосрочные займы в натуральной форме»;
67 «Расчеты по долгосрочным кредитам и займам»
1. «Долгосрочные займы в денежном исполнении»;
2. «Долгосрочные займы в натуральной форме».
Методика учета займов в денежной форме не отличается от методики учета кредитов. Получение займа в натуральной форме, т. е. вещами отражается в бухгалтерском учете иначе. Получить в займы вещь можно в том случае, если она обладает определенными родовыми признаками. Получение вещи в займы оформляется договором займа, при этом право собственности на вещь переходит к заемщику. Взятые в займы вещи оформляются:
ДТ сч.41 «Товары»,
сч.08 «Вложения во внеоборотные активы»,
сч.10 «Материалы»,
сч.15 «Заготовление материальных ценностей»
КТ сч.66 «Расчеты по краткосрочным кредита и займам»,
сч.67 «Расчеты по долгосрочным кредитам и займам».
Полученные в займы внеоборотные активы должны быть введены в эксплуатацию и учтены в соответственно как основные средства и нематериальные активы
ДТ сч.01 «Основные средства»,
сч.04 «Нематериальные активы»
КТ сч.08 «Вложения во внеоборотные активы».
Проценты за пользование займом в натуральной форме учитываются точно также как и в случае с кредитами банка. Начисление процентов до момента принятия объектов к учету могут включаться в фактическую себестоимость заготовления этих объектов
ДТ сч.10 «Материалы»,
сч.15 «Заготовление и приобретение материальных цен-
ностей»,
сч.08 «Вложения во внеоборотные активы»
и др. счетов.
КТ сч.66 «Расчеты по краткосрочным кредитам и займам»,
сч.67 «Расчеты по долгосрочным кредитам и займам».
После ввода в эксплуатацию проценты по займам включаются в состав прочих расходов:
ДТ сч.91 «Прочие доходы и расходы»
субсчет 2 «Прочие расходы»
КТ сч.66 «Расчеты по краткосрочным кредитам и займам»,
сч.67 «Расчеты по долгосрочным кредитам и займам».
Перечисление процентов по займам:
ДТ сч.66 «Расчеты по краткосрочным кредитам и займам»,
сч.67 «Расчеты по долгосрочным кредитам и займам»
КТ сч.50 «Касса»,
сч.51 «Расчетные счета».
Возврат вещевого займа отражается в бухгалтерском учете как прочее выбытие имущества, т. е. через счет 91 «Прочие доходы и расходы». На сумму возвращенного займа в натуральной форме делается запись:
ДТ сч.66 «Расчеты по краткосрочным кредитам и займам»,
сч.67 «Расчеты по долгосрочным кредитам и займам»
КТ сч.91 «Прочие доходы и расходы»
субсчет 1 «Прочие