Бухгалтерский баланс
Прирост основных средств за отчетный период на Ульяновском ОАО “ Симбирск - спирт” произошел за счет завершения капитального строительства, что подтверждается уменьшением в 1998 году таких балансовых статей как “ Незавершенное строительство” и “ Долгосрочные финансовые вложения”(введена в строй итальянская бутылочная линия).
За отчетный период произошел незначительный прирост необоротных активов за счет снижения прироста оборотных активов(соответственно 141% и 131%). На практике это основе может привести к замедлению оборачиваемости всех средств предприятия. Соотношение оборотных и необоротных активов в структуре имущества предприятия за отчетный год почти не изменилось(на начало года удельный вес необоротных активов составил 36%, а оборотных активов 64%,
а концу года соответственно 38% и 62%. В 1998 г. дебиторская задолженность за отпущенную продукцию возросла на 296589 руб.(86%), что явилось отрицательным фактором деятельности предприятия.
Дебиторская задолженность предприятия означает, что часть товаров отпущена покупателям без предварительного расчета, т.е. по существу предприятие предоставило покупателям бесплатный кредит. Задержка в поступлении средств от нескольких крупных покупателей может создать серьезные финансовые трудности предприятию, так как его платежеспособность оказывается в полной зависимости от добросовестности покупателя.
Для снижения дебиторской задолженности предприятию целесообразно совершенствовать систему расчетов с покупателями, включая обязательный
контроль за сроком образования дебиторской задолженности, оперативную работу с задерживающему оплату ( телефонограммы, официальные письма и т.д.), использование системы скидок и др.
За отчетный период наметилась положительная тенденция: существенно снизился запас сырья и материалов на конец 1998 года.(с 375801.4 рубля до 27914658 рубля или на 26 %). Улучшенный анализ производственных запасов Ульяновского ОАО “ Симбирск - спирт” за 1997 г. и 1998г. показал, что на складах предприятия скопились большие запасы неликвидных материалов (этикетки с устаревшими названиями предприятия, пробки и винтовые колпачки на устаревших сувенирные бутылки, химикаты с истекшим сроком годности и т.д.) на сумму 6,340 рублей.
В 1998 году предприятие началом постепенно избавляться от неликвидных материалов, что положительно сказалось на оборачиваемости оборотных средств. В 1997 г. на сумму 11.970 рублей, т.е. реализовано на сумму 5630 рублей.
3.2 Анализ оборачиваемости оборотных активов предприятия.
Финансовое приложение предприятия находится в непосредственной зависимости от того, насколько быстро средства, вложенные в активы, превращаются в реальные деньги.
Однако отдельные виды активов предприятия имеют различную скорость оборота. Так, наибольший период оборота имеет недвижимое имущество и прочие внеоборотные активы(основные средства, нематериальные активы и другие), представляющие собой средства, предназначенные для долгосрочного использования предприятием.
Все остальные активы, называемые оборотными, будучи предназначенными для реализации или потребления, могут неоднократно менять свою форму) материально- вещественную на денежную и наоборот) в течение одного операционного цикла предприятия.
Длительность нахождения средств в обороте определяется совокупным влиянием ряда разнонаправленных факторов внешнего и внутреннего характера. К числу первых следует отнести сферу деятельности предприятия(Производственная, снабженческо-сбытовая, посредническая и другие), отраслевую принадлежность(например, не вызывает сомнения, что оборачиваемость на станкостроительном заводе и кондитерской фабрике будет объективно различной), масштабы предприятия(в большинстве случаев оборачиваемость средств на малых предприятиях оказывается значительно выше, чем на крупных- в этом состоит одного из основных преимуществ малого бизнеса) и ряд других.
Не меньшее воздействие на оборачиваемости предприятия оказывает экономическая ситуация в стране и связанные с ней условия хозяйственных предприятий. Так, протекающие в стране инфляционные процессы отсутствия у большинства предприятий налаженных хозяйственных связей с поставщиками и покупателями приводят к вынужденному накапливанию запасов, значительно замедляющему процесс оборота средств. Рассмотрим причины изменения оборотных активов в Ульяновском ОАО “ Симбирск - спирт” за 1997-1998г.
Таблица 6
Причины изменения оборотных активов Ульяновского ОАО “ Симбирск - спирт”
в 1998 году.
| причины увеличения оборотных средств |
сумма руб. |
причины уменьшения оборотных средств |
сумма руб. |
(после уплаты налогов) |
9262899 |
1. Расходы за счет прибыли, оставшейся в распоряжении предприятия |
17662970 |
| 2. Амортизационные отчисления(износа) | 761546 |
2. Капитальные вложения |
1854054 |
| 3. Прирост собственных средств | 390071 |
3. Долгосрочные финансовые вложения | 1078132 |
| 4. Увеличение задолженности по кредитам и займам | 4. Уменьшение задолженности по кредитам и займам | ||
| 5. Увеличение кредиторской задолженности | 26270615 |
5. Уменьшение кредиторской задолженности | |
ВСЕГО |
40195131 |
ВСЕГО |
20595156 |
Баланс отклонений:
19599975=40195131-20595156
Увеличение оборотных активов произошло за счет прироста собственных средств на 3900071 рублей и за счет увеличения кредиторской задолженности на 26270615 рублей. Капитальные вложения за отчетный период составили 1854054 рубля.
Штрафы, пени, уплаченные за счет чистой прибыли в 1998 г. составили штрафы, пени, уплаченные за счет чистой прибыль составили 1317468 рублей. Материальная благотворительная помощь и др. расходы составили 16305502 рублей.
Рассмотрим состав и движение производственных запасов в Ульяновском ОАО “ Симбирск - спирт” за 1997 -1998 годы.
Таблица 7
Состав и движение производственных запасов в Ульяновском ОАО “ Симбирск - спирт” в 1998 году.
Показатели |
Остаток на начало года |
Поступило Руб. |
Израсходовано Руб. |
Остаток на Конец года |
Остаток на к конец года |
||
|
Сумма Рубл. |
Уд.вес % |
Сумма Рубл. |
Уд.вес % |
В днях расх. | |||
|
1.Сырье, материалы, покупные полуфабрикаты 2.Топливо 3.Тара 4.Запасные части для ремонта. 5.Малоценные и быстроизнашивающиеся предметы. 6. Прочие материалы |
11240067 3200790 450627 25800 448263 2077180 |
64 18 3 0,1 3 11,9 |
8344573 5438712 300210 293500 520747 72608957 |
12075960 4959202 730437 193570 95880 74103622 |
7508680 3680300 20400 125730 873130 582515 |
59 28 0,1 1 7 4,9 |
223 267 10 233 777 3 |
| Всего | 17442727 | 100 | 87506699 | 92158671 | 12790755 | 100 | 50 |
Больших запасов сырья и материалов замедляют процесс оборота
против 30 дней по нормативу сказывается на финансовом положение предприятия. Большая доля в запасах сырья и материалов составляет неликвидная продукция (старые этикетки, пробки химикаты с истекшими сроками годности). Анализ малоценных быстроизнашивающихся предметов на складах предприятия (777 дн) также свидетельствуют о большом объеме неликвидной продукции, а именно: морально устаревшие калькуляторы и телефонные аппараты бракованные инструменты и т.д. которые составили 3460 рублей или % 3460/448263.
Большой запас топлива (на 267 дней) объясняется тем, что по приказу Главы администрации г. Ульяновска ОАО “ Симбирск - спирт” должен обеспечивать топливом сельские районы во время посевной компании в счет взаимозачетов с местным бюджетом.
Важнейшим этапом анализа финансового состояния предприятия является изучения показателей оборачиваемости оборотных активов предприятия, позволяющих охарактеризовать эффективность их использования. Изучение и анализ оборачиваемости оборотных активов имеет важное значение, так как от скорости их оборота в прямой зависимости находятся такие важные показатели, как объем реализации продукции, работ, услуг.
Проанализируем данные оборачиваемости оборотных активов в Ульяновcком ОАО “ Симбирск - спирт” 1997-1998 годы.
Таблица 8
Анализ оборачиваемости оборотных активов в Ульяновском ОАО “ Симбирск - спирт” за 1997 - 1998 годы.
| Показатели | фактически | Отклонения | |
| 1997 год | 1998 год | (+,-) | |
| 1. Выручка от реализации (работ, услуг), без НДС и акцизов, рублей | 52391498 |
72608957 |
+ 20217459 |
| 2. Однодневная реализация, руб. | 145531,9 |
201691,5 |
+56159,6 |
| 3. Средняя стоимость оборотных средств, рублей | 31592291 |
3247381,5 |
+1155090,5 |
| 4. Средняя стоимость оборотных активов, рублей | 48535429 |
73132276 |
+24596847 |
| 5. Продолжительность одного оборота оборотных активов, дни | 336 |
364 |
+28 |
| 6. Продолжительность одного оборота материальных оборотных средств, дни | 225 |
164 |
-61 |
|
7.Экономический результат (высвобождения при ускорении оборачиваемости, дополнительное привлечение при замедлении): а) в днях - оборотных активов. - материальных оборотных средств. б) в сумме, рублях - оборотных активов - материальных оборотных средств |
X X Х Х |
Х Х Х Х |
+28 -61 +5590888 -27066999 |
Как следует из таблицы 4, по сравнению с прошлым годом продолжительность оборота оборотных активов замедлилась на 28 дней, что может провести к ухудшению финансового Положения предприятия. Следствием этого явилась необходимость привлечения дополнительных средств в хозяйственных оборотах в размере 5590888 рублей (201691,5*2,2). Ускорение оборачиваемости материальных оборотных средств на 61 день позволяет предприятию свободно использовать в обороте 27066999 рублей (расчет 201691,5*(-61)*2,2). Для расчета этих показателей нам понадобились следующие коэффициенты:
1997 год.
1) коэффициент оборачиваемости 52391498 = 1,6
материальных оборотных средств 31592291
2) коэффициент оборачиваемости 52391498 = 0,07
оборотных активов 48535429
1998 год.
1) коэффициент оборачиваемости 72608957 = 2,2
материальных оборотных средств 32747381,5
2) коэффициент оборачиваемости 72608957 = 0,99
оборотных активов 7312276
следующим этапом работы будет изучение состава и структуры финансовых ресурсов предприятия Ульяновского ОАО “ Симбирск - спирт”.
3.3 Оценка состава и структуры финансовых ресурсов предприятия, анализ состояния дебиторской и кредиторской задолженности.
значительный удельный вес дебиторской задолженности в составе оборотных активов определяет особое место ее в оценке оборачиваемости. В наиболее общем виде изменения в объеме дебиторской задолженности за год могут быть охарактеризованы данными баланса.
существуют некоторые общие рекомендации, позволяющие бухгалтеру управлять дебиторской задолженностью: контролировать состояние расчетов с покупателями по отсроченным (просроченным) задолженностям; по возможности ориентироваться на большое число покупателей целью уменьшения риска неуплаты одним или несколькими крупными покупателями;
следить за Соотношением дебиторской и кредиторской задолженности; используется способ предоставления скидок при досрочной оплате.
При анализе оборотных активов и особенно дебиторской задолженности следует иметь в виду, что в условиях инфляции всякая отсрочка платежа приводит к тому, что предприятие - производитель реально получает лишь часть стоимости реализованной продукции. Отсюда роль и значение этого раздела анализа для жизнедеятельности любого предприятия.
Формирование имущества предприятия осуществляет за счет собственных и заемных средств, состояние и движение которых представлено в пассиве бухгалтерского баланса. Соотношение собственных и заемных средств характеризующих финансовое положение предприятия.
Характеристика источников финансирования имущества предприятия, а также структуры и соотношения собственных и заемных средств Ульяновского ОАО “ Симбирск - спирт” за 1997 год 1998 год представлена в таблице 9
Таблица 9
Состав и структура финансовых ресурсов Ульяновского ОАО “ Симбирск - спирт”
за 1997 -1998 года.
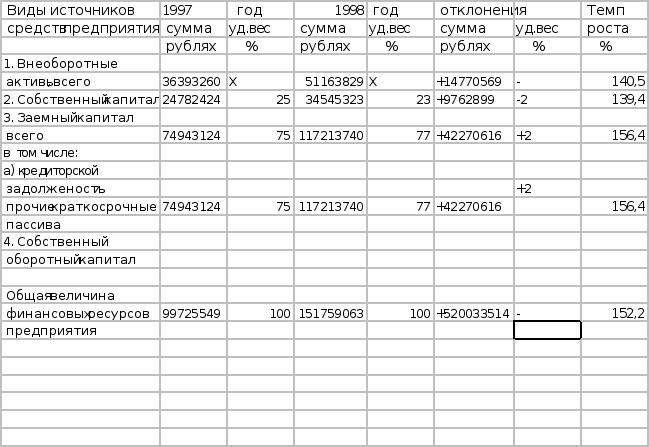
Анализируя данные таблицы 5 можно сделать вывод о том, что выросшая на 52033514 рублей стоимость имущества предприятия увеличилась за счет роста заемного капитала на 56,4%. В конце года удельный вес источников собственных средств за отчетный от в общей стоимости имущества Ульяновского ОАО
“ Симбирск - спирт” снизился с 25% до 23%. Собственный оборотный капитал Ульяновском ОАО “ Симбирск - спирт” отсутствует, что отрицательно сказывается на финансовом положение предприятия. Это значит предприятие в своей деятельности использует только заемный капитал. Также характеристику источников финансирования имущества предприятия, также структуры и соотношения собственных и заемных средств в Ульяновском ОАО “ Симбирск - спирт” за 1997-1998 годы можно представить на рисунке 1.
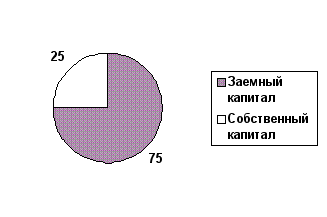
1997 год
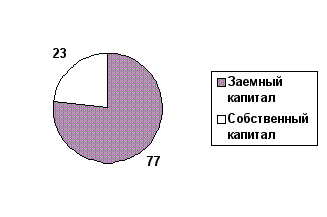
1998 год