Анализ финансового состояния предприятия
Анализ финансовой отчетности – это процесс, целью которого является оценка текущего и прошлого финансового положения и результатов деятельности предприятия, при этом главной целью является определение оценок и пророчеств будущих условий деятельности предприятия.
Для обеспечения позитивной деятельности предприятия управленческому персоналу необходимо, в первую очередь, уметь реально оценить финансовое состояние своего предприятия и состояние существующих и потенциальных контрагентов.
Для этого необходимо:
иметь персонал необходимой квалификации, способный реализовать на практике методику оценки финансового состояния предприятия;
иметь соответствующее информационное обеспечение.
Результаты проведенного финансового анализа не должны быть единственным критерием для принятия того или другого решения.
Результаты анализа должны быть "материальной основой" решений, принятия которых основывается на интеллекте, логике, опыта лица принимающей эти решения. Причем в некоторых случаях невещественные компоненты могут иметь основное значение. Руководство предприятия должно проявлять интерес к его финансовому состоянию, его рентабельности и перспективам, касаться всей сферы деятельности предприятия.
Анализ финансовой деятельности предприятия – это часть общего, полного анализа хозяйственной деятельности предприятия, что состоит из двух разделов:
финансового анализа;
производственного управленческого анализа.
В основном внешний финансовый анализ, осуществляемый по данным публичной отчетности состоит из:
анализа относительных показателей рентабельности;
анализа абсолютных показателей прибыли;
анализа эффективности использования ссудного капитала;
экономической диагностики финансового состояния предприятия;
рейтинговой оценки эмитентов и др.
Финансовый анализ по данным финансовой отчетности называют классическим способом анализа.
Внутрихозяйственный финансовый анализ используют как источник информации, а так же данные системного бухгалтерского учета, данные о технической подготовке производства, нормативной и плановой информации.
Основное содержание внутрихозяйственного финансового анализа может быть дополнено аспектами, значимыми для управления предприятием: анализ взаимосвязи расходов, оборота и прибыли.
В системе управленческого анализа существует возможность углубления финансового анализа за счет привлечения данных управленческого производственного учета, то есть меняется возможность проведения комплексного экономического анализа и оценки эффективности хозяйственной деятельности.
Вопрос финансового и производственного анализа взаимозависимые при обосновании бизнес-планов, при контроле за их реализацией в системе маркетинга, то есть в системе управления производством, реализации продукции, работ и услуг, ориентированных на рынок.
Особенностями управленческого анализа являются:
ориентация результатов анализа на свое руководство;
использование для анализа всех источников информации;
рассмотрение всех сторон деятельности предприятия;
максимальная закрытость результатов анализа с целью сохранения коммерческой тайны.
Особенностями внешнего финансового анализа являются:
множественность субъектов анализа, пользователей информацией о деятельности предприятия;
разнообразность целей и интересов субъектов анализа;
наличие типичных методик анализа, стандартов учета и отчетности;
ориентация на открытость информации;
ограниченность задач анализа как следствие предыдущего фактора.
максимальная открытость результатов анализа для пользователей информацией о деятельности предприятия.
Главной целью анализа финансовой деятельности является расчет ключевых (наиболее емких) параметров, которые дают объективную и точную картину финансового состояния предприятия, его прибылей и убытков, изменение в структуре активов и пассивов, в расчетах с дебиторами и кредиторами. При этом менеджера может интересовать как текущее финансовое состояние предприятия, так и его состояние на ближайшую или более отдаленную перспективу. Но не только временные границы определяют альтернативность целей финансового анализа. Они зависят также от целей субъектов финансового анализа, то есть конкретных пользователей финансовой информации.
Цель анализа достигаются в результате решения определенного взаимозависимого набора аналитических задач. Аналитическая задача представляет собой конкретизацию целей анализа с учетом организационных, информационных, технических и методических возможностей проведения анализа. Основным фактором, в конечном счете, есть объем и качество исходной информации. При этом нужно иметь в виду, что периодическая бухгалтерская или финансовая отчетность предприятия – это лишь информация, подготовленная в ходе выполнения на предприятии учетных процедур.
3.2 Информационная база финансового анализа
Основными данными для проведения финансового анализа являются данные бухгалтерской отчетности. Для проведения анализа иногда используется дополнительная информация оперативного характера, однако она носит лишь вспомогательный характер.
Среди данных доступных для финансового анализа особенно важные сводки из финансовых отчетов, поскольку они конкретные и измеримые количественно. Свойство измеримости добавляет еще одну важную особенность: все даные выраженные через общий знаменатель – деньги, что позволяют подытоживать и комбинировать эти данные, соотносить их с другими данными или иначе манипулировать ими.
Информационное обеспечение финансово-хозяйственной деятельности имеет сложную структуру и определяется разными факторами: уровнем управления, составом пользователей и др. На уровне предприятия основу информационного обеспечения финансовой деятельности составляет бухгалтерская отчетность.
Из позиции обеспечения управленческой деятельности выделяют три основных требования, которым должна удовлетворять бухгалтерская отчетность. Она должна содержать данные необходимые для:
принятие основных управленческих решений в области инвестиционной политики;
оценки динамики и перспектив изменения прибыли предприятия;
оценки имеющихся в предприятия ресурсов, которые происходят в них изменений и эффективности использования.
Обеспечение этих требований основывается на одном из важнейших принципов подготовки бухгалтерской отчетности – принципе соответствия вложенной и востребованной информации.
Отчетные данные должны быть необходимыми и полезными для анализа и принятия необходимых управленческих решений
Руководитель как пользователь отчетности должен понимать, что нужные для него данные включены в отчет и поэтому могут быть им востребованы.
Для выполнения аналитических исследований и оценок структур баланса статьи актива и пассива подлежат группировке. При анализе структуры баланса определяют удельные весы отдельных групповых итогов в общем итоге баланса и сопоставляются итоги разных групп между собой. Дается оценка правильности распределения средств по направлениям их использования.
В пассиве баланса находят свое отображение источника средств предприятия в денежной оценке на определенную дату (самое частое на дату составление отчетности). При этом каждом виде источников отвечает отдельная статья пассива баланса. Классификация источников средств предприятия определяет и их соответствующую группировку в балансе. Этими группировками являются:
краткосрочная задолженность;
долгосрочный ссудный капитал;
собственный капитал;
дополнительный капитал;
резервный капитал, что включает накопленную прибыль, то есть прибыль оставлена после его распределения в распоряжении предприятия.
Для удобства анализа баланса эта группировка пассива укрепляется, и тогда могут выступать два вида аналитических группировок. С точки зрения используемых предприятием капиталов их подразделяют на собственные и ссудные средства. Важную роль играет длительность использования капитала в обороте предприятия. Из этой позиции, средства, используемые предприятием, подразделяют на капиталы длительного использования и капиталы краткосрочного использования. Структура пассива баланса, с учетом двух вариантов аналитических группировок может быть представлена в виде схемы, показанной на рис. 3.1.
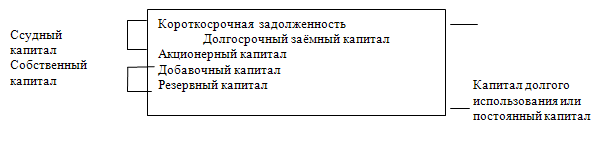
Рис. 3.1 Структура пассива баланса
При анализе структуры пассива баланса оказываются и оцениваются удельный вес каждой группы пассива в общем итоге баланса, а также соотношения между отдельными группами.
Анализ баланса содержит сводку на определенную дату о размещении имеющихся в распоряжении предприятия капиталов, то есть о вложении в конкретное имущество и материальные ценности, о расходах, что обеспечивают предприятию соответствующие условия эффективной работы, о вложении капитала, связанных с финансовыми операциями, и об остатках свободной наличности.
Каждому виду размещения капитала отвечает отдельная статья актива баланса. Главными признаками группировки статей актива считают степень ликвидности и направления использования в хозяйстве предприятия. В зависимости от степени ликвидности активы предприятия разделяют на две большие группы: оборотные активы (мобильные средства) и необратимые активы (иммобильные средства). Средства предприятия могут использоваться во внутреннем обороте и за его границами, будучи иммобильными в дебиторскую задолженность, вложенными в ценные бумаги или инвестированными в оборот других предприятий.
В состав оборотных активов входят:
наличность;
ценные бумаги;
дебиторская задолженность;
запасы товарно-материальных ценностей.
К необратимым активам относят:
долгосрочные инвестиции;
реальный основной капитал;
невещественные активы.
Таким образом, финансовый анализ основывается на данных финансовой отчетности, что является собственно говоря "лицом" фирмы. Она представляет собой систему обобщенных показателей, которые характеризуют итоги финансово-хозяйственной деятельности предприятия. Данные финансовой отчетности служат основными источниками информации для анализа финансового состояния предприятия. Ведь для того, чтобы принять решение необходимо проанализировать обеспеченность финансовыми ресурсами, целесообразность и эффективность ее размещения и использования, платежеспособность предприятия, его финансовые взаимоотношения с партнерами. Оценка этих показателей, нужная для эффективного управления фирмой. С их помощью руководители осуществляют планирование, контроль, улучшают и совершенствуют направление своей деятельности.
3.3 Общая оценка финансового состояния предприятия
Акционерное общество НПП"Сигма" имеет свой текущий счет, на который поступают заработанные деньги за работу, услуги, выполняемые для заказчиков, а также для подразделов комплекса. Главным партнером для канатного завода является Концерн "Сигма", между ними заключенный договор сотрудничества. В обязанности Концерна "Сигма" входят снабжения сырья и комплектующих для завода, в соответствии с нормами потребления, а также реализация продукции, что выпускается, на акционерном обществе НПП"Сигма". Реализация готовой продукции происходит таким способом: акционерное общество НПП"Сигма" продает свою продукцию по ценам изготовления только для представителей комплекса, а другие его клиенты и посредники получают канатную продукцию по ценам выше на 10 – 12 % .
Основными потребителями НПП"Сигма"являются:
Акционерное общество "Стальканат"
Акционерное общество "ММК имени Ильича"
Акционерное общество "ДМЗ имени Петровского"
Общество ограниченной ответственностью "МИИК"
Акционерное общество "Полтавский ГОК"
Общество ограниченной ответственностью "ТАР"
В связи с экономической ситуацией в Украине, а также с приватизационной политикой государства в июне 1994 года Канатный завод был преобразован в акционерное общество. В процессе приватизации предприятием были выпущены 240 тысяч акций при стоимости одной акции 0,50 гривен. В настоящее время они распределены таким образом: юридическим лицам принадлежат 13.3 % акций на сумму 16,0 тысяч гривен, основным юридическим владельцем акций является Торговый Дом СВИНГ Ковровый комбинат "ЭПОС", физические лица владеют – 86.7 % акций на сумму 104.0 тысячи гривен, всего физических акционеров 1777 человек. При распределении акций канатного завода учитывалась длительность работы на предприятии, а также занимаемая должность и оклад. Государственная частица в уставном капитале отсутствует.
Уставный капитал акционерного общества НПП"Сігма"складає 120.0 тысяч гривен.
Основным видом деятельности предприятия является выпуск крученных изделий из натуральных волокон и химических нитей следующего ассортимента:
канаты кручены 3-прядни, полипропиленови, прядивъяни пропитанные полиамидов;
канаты плетеные 8-прядни полиамиды, полипропиленови;
бечевка техническая;
канаты стальные;
канаты комбинированы "пенек-сталь", "полипропилен-сталь";
сердечники для стальных канатов;
набивание чепцу;
холстина холстопрошивна;
шпагаты из лубовых волокон и химических нитей, как одно, так и многониточные.
Анализ работы предприятия сделан на основе данных государственной статистической отчетности, а именно на предприятии ОАО НПП"Сигма":
форма № 1 "Баланс";
форма № 2 – "Отчет о финансовых результатах";
форма № 5С – "Отчет предприятия о продукции";
форма № 1-П – "Отчет предприятия о продукции";
форма № 2 – ПВ – "Отчет по труду".
Таблица 3.1 Основные показатели производственно-хозяйственной деятельности акционерного общества НПП"Сигма"
| Показатели | Од. вим. | 2004 | 2005 | Темпы % 2004/2005 | 2005 | Темпы % 2005/ 2004 |
| Объем производства в действующих ценах | Тис.гр | 5726.7 | 6927.9 | 120.0 | 6995.7 | 101.00 |
| Выпуск основной номенклатуры | тн | 1033.1 | 1248.8 | 120.9 | 1299.8 | 104. |
| Шпагаты | тн | 343.1 | 190.50 | 55.5 | 278.0 | 145.9 |
| Канатные изделия | тн | 368.4 | 694.90 | 188.6 | 504.1 | 72.5 |
| Технологические пряже | тн | 202.0 | 42.30 | 20.9 | 417.7 | 987.5 |
| Себестоимость выпущенной продукции | Тис.гр | 5640.0 | 7476.6 | 132.6 | 6879.5 | 92.00 |
| Расходы на 1 грн. товарной продукции | Грн. | 0.98 | 1.08 | 110.2 | 0.98 | 90.7 |
| Рентабельность | % | 1.5 | - 7.2 | 1.7 | ||
| Объем реализованной продукции | Тыс. грн | 8098.0 | 8108.3 | 100.1 | 7369.4 | 90.9 |
| Финансовый результат (+), убыток (-) | 1119.0 | -1774.3 | -158.6 | 2174.1 | 122.5 |
Рассматривая основные показатели производственно-хозяйственной деятельности данные в таблице 3.1. можно сказать, что предприятие на протяжении трех лет работало не стабильно. За рассмотренный период с 2003 – 2005р. состоялось снижение почти по всем объемным показателям, из-за отсутствия необходимой сырьевой базы на Украине. Основной сырьевой базой предприятия служит сельскохозяйственное сырье – лен и конопля. Основными поставщиками сырья являются:
Полтавское пенькооб’еднання – 60.4 %
Сумское пенькооб’еднання – 27.4 %
Павлоград коноплепром – 2 %
Житомирское льонооб’еднання – 5.2 %
Другие источники – 5 %
Отсутствие заинтересованности сельского хозяйства в выращивании льна и коноплю привело к значительному снижению посевных площадей. Поэтому для увеличения объемов производства предприятие вынуждено было самостоятельно, исходя из финансовых возможностей, стимулировать выращивание конопли, что дало возможность в 2005 году нарастить объемы производства до 2000р. на 21 %, а относительно 2004 года он вырос на 4.0 %. Объем реализованной продукции за 2005 год снизился на 9.1 % относительно 2004 года, хотя относительно 2000 года наблюдается незначительное повышение объема реализованной продукции.
Одним из показателей, что характеризует эффективность производства есть уровень расходов, что равняется отношению себестоимости выпущенной продукции к объему производства. Да, уровень расходов в 2005 году по сравнению с 2004 годом остался без изменения, что связано с переходом завода на давальческое сырье, а с 2003 года снизился на 9.3 %.
В свою очередь это отозвалось на рентабельности продукции, если в 2005 году она составляла 1.5 % то в 2004 году - 7.2 % через вынужденное снижение конкуретоспособности цен на рынке готовой продукции при одновременном росту цен на сырье и энергоносители предприятие имело убытки. За результатами хозяйственной деятельности в 2005 году была получена прибыль от реализации 1330.4 тыс. гр., однако расходы на объекты соцкультбыта, штрафы и пени, убытки от бартерных операций и другое привело до того, что за результатами года финансовый результат вышел негативным (убыток - 1774.3 тысячи гривен).
НПП"Сигма" 2005 год закончил с прибылью 2174.1 тысяч гривен и рентабельность составила 1.7 %.
Рассмотрим анализ финансовых результатов деятельности акционерного общества НПП"Сигма". Получение прибыли в результате хозяйственной деятельности является условием функционирования предприятия. Деятельность предприятия во многом зависит именно от того, в какой мере обеспеченная финансовая отдача, насколько достигнутый уровень прибыльности, образовывающий стимулы последующего роста производства. Минимальная сумма из прибыли была использована на поощрение, выраженное в бесплатном питании всех работников завода в столовой.
Прибыль является важнейшим обобщающим показателем, что характеризует конечный финансовый результат работы предприятия.
Проанализируем состав и структуру прибыли НПП"Сигма" в разрезе отдельных источников в таблице 3.2.
Таблица 3.2 Показатели финансовых результатов (тыс.грн)
| № п/п | Показатели | в 2003 г. | в 2004 г. | в 2005 г. |
| 1 | Доходы | 14471.7 | 13213.5 | 11784,5 |
| 2 | Расходы | 13352.7 | 14987.8 | 10330,6 |
| 3 | Прибыль к налогообложению | 719.4 | 1330.4 | 2556,6 |
| 4 | Налог на прибыль | 399.6 | 382,5 | |
| 5 | Чистый доход | 1119.0 | - 1774.3 | 2174,1 |
На балансе предприятия находится социальная сфера, содержать которую в нынешних условиях без дотации государства не возможно. В 2005 году финансовый результат составил 1119.0 тысяч гривен, а на удерживание социальной сферы были потрачены 910.3 тысячи гривен, в 2005 году использованное – 34.6 % финансового результата. Кроме того, из-за отсутствия средств у потребителей отгрузка готовой продукции производится в основном через бартерные операции и взаимозачеты. Процент бартерных операций и взаимозачетов в объеме реализации составляет 97 % . Это привело к образованию пени и штрафов за несвоевременное перечисление средств в бюджет, сумма, которых ежегодно растет. В итоге сумма средств потраченных из прибыли значительно превышает сумму балансовой прибыли. Рентабельность расходов показывает какая частица от себестоимости производства включается в цену продукции. Это связано с существующей системой ценообразования, при которой плановые накопления устанавливаются в % от себестоимости продукции.
В рыночной экономике за каждым относительным показателем прибыльности прослеживается интерес к конкретным показателям рентабельности, фактически достигнутый уровень которых, существенно влияет на поведение субъекта, что хозяйничает, в будущем. Менеджеры ответственные за эффективность использования всех производственных ресурсов используемых в производстве, а также за стойкость текущих и долгосрочный доходов предприятия от его основной деятельности. Поэтому акционеры и основатели предприятия в первую очередь обращают внимание на рентабельность их паевых и учредительных взносов в составе общих инвестиций, кредиторов и заемщиков средств интересует реальная возможность получения выплат в виде дивидендов по обязательствам, поддержка на достаточном уровне величины остаточной себестоимости производственных активов, как гарант платежеспособности предприятия. Проявляют большой интерес к отдельным показателем рентабельности налоговые службы, фондовые биржи, профсоюзные ассоциации и другие заинтересованные стороны.
Финансовое состояние предприятия характеризуется размещением и использованием средств (активами) и источниками их формирования (собственного капитала и обязательств, то есть пассивом). Эти сводки предприятия в балансе предприятия.
Основными факторами, которые определяют финансовое состояние, есть:
во-первых, выполнение финансового плана и пополнение в меру возникновения потребности собственного оборотного капитала за счет прибыли.
во-вторых, скорость оборотности оборотных средств (активов).
Сигнальным показателем, в котором оказывается финансовое состояние, выступает платежеспособность предприятия, под которым имеют в виду его способность удовлетворить платежные требования поставщиков материальных ресурсов, сырья, техники в соответствии с хозяйственными договорами, возвращать кредиты, делать оплату труда персонала, вносить платежи в бюджет. Поскольку выполнение финансового плана в основном зависит от результатов производственной деятельности в целом, то можно сказать, что финансовое положение определяется всей совокупностью хозяйственных факторов, является наиболее обобщающим показателем. Следовательно, отчет о финансовых результатах и их использование (форма № 2) также привлекается для анализа финансового положения. Обязательным показателем сравнительного аналитического баланса является:
абсолютные величины по статьям исходного отчетного баланса на начало и конец периода;
удельного веса статей баланса в валюте баланса на начало и конец периода;
изменения в абсолютных величинах;
изменения в удельных весах;
цена одного процента роста валютного баланса и каждой статьи отношения величины абсолютного изменения до процента абсолютного изменения на начало периода;
изменения в % к величине на начало (темпы прироста статьи баланса);
изменения в % к переменной валюте баланса (темпы прироста структурных изменений – показатели динамики структурных изменений);
Для описания общей картины изменения финансового состояния очень важные показатели структурной динамики баланса. Сопоставляем структуру изменений в активе и пассиве, можно сделать вывод о том, через какие источники в основном был прилив новых средств и в какие активы эти новые средства в основном вложены.
3.4 Анализ валюты
Рассчитаем коэффициент прироста валюты баланса и коэффициент прироста выручки от реализации.
Коэффициент прироста валюты баланса Кб определяется таким способом:
Кб = (Бср1-Бср0)*100/Бср0 (3.1)
где Бср1, Бср0 - средняя величина итога баланса за отчетный и предыдущий периоды.
Кб = (1668-1576)*100/1576 = 5,84
Коэффициент прироста выручки от реализации Кv рассчитываем по формуле:
Кv = (V1-V0)*100/V0 (3.2),
где V1, V0 - выручка от реализации продукции за отчетный и предыдущие периоды.
Кv = (6995,7-6927,9)*100/6927,9 = 0,97
Таким образом, за 2005 год прирост валюты баланса составил 5,84%, а выручка от реализации продукции увеличился на 0,97%.
3.5 Анализ активов и источников формирования капитала предприятия
Активы, обязательство и собственный капитал предприятия — это элементы, которые непосредственно связаны с оценкой его финансового состояние). Они определяются таким образом:
а) актив — это ресурс, контролируемый предприятием в результате прошлых событий, от которого ожидается поступление будущих экономических выгод предприятию;
б) обязательство — теперешняя задолженность предприятия, что возникает в результате прошлых событий, от погашения которой ожидается выбытие ресурсов из предприятия, которые воплощают в себе будущие экономические выгоды. Обязательство — это внешняя задолженность субъекта ведения хозяйства, то есть обязательство перед банками, государством, поставщиками и работниками;
в) собственный капитал — это остаточная частица в активах предприятия после вычета всех его обязательств. Собственный капитал — это внутренняя задолженность (обязательство) субъекта ведения хозяйства перед его владельцами.
Будущая экономическая выгода, воплощенная в активе, является потенциалом, который может способствовать поступлению, прямо или непрямо, денежных средств и их эквивалентов к предприятию. Потенциал может быть производственным, то есть частью хозяйственной деятельности предприятия. Он также может набирать формы конвертированности в денежные средства или их эквиваленты или возможности уменьшать отлив денежных средств, например, когда альтернативный производственный процесс уменьшает расходы на производство.
Предприятие, как правило, использует свои активы для производства товаров или предоставления услуг, которые способны удовлетворить желание или потребности потребителей; поскольку эти товары или услуги могут удовлетворить желание или потребности, потребители готовы платить за них и, следовательно, способствовать поступлению денежных средств к предприятию.
Активы предприятия разделяются на материальные (основные средства, запасы), невещественные, а также те, которые связаны с юридическими правами (дебиторская задолженность).
Основная характеристика обязательства заключается в том, что предприятие имеет теперешнюю задолженность. Обязательство — это обязанность или ответственность действовать или делать определенным образом. Обязательства могут иметь юридическую силу в результате контрактных обязательств или уставных требований. Как правило, так бывает, когда идет речь, например, о кредиторской задолженности за полученные товары и услуги. Но обязательства также возникают в результате повседневной деловой практики, традиции и желания поддерживать добрые деловые отношения или действовать справедливо.
Необходимо отличать теперешние и будущие обязательства. Решение руководства предприятия приобрести активы в будущем само собой не приводит к возникновению обязательства. Как правило, обязательство возникает только тогда, когда актив получен или когда предприятие заключает неотказное соглашение приобрести актив. В последнем случае неотказность соглашения означает, что экономические последствия невыполнения обязательства, например в связи со штрафными санкциями, не дадут предприятию возможности избежать выбытия ресурсов в интересах другой стороны.
Погашение теперешнего обязательства, как правило, означает, что предприятие отдает ресурсы, которые воплощают экономические выгоды, с целью удовлетворения претензий другой стороны. Погашение существующего обязательства может осуществляться разными способами, например путем:
а) уплаты денежных средств;
б) передачи других активов;
в) предоставление услуг;
г) замены данного обязательства другим обязательством;
д) превращение данного обязательства на капитал.
Обязательство также может быть погашено другим путем например если кредитор отказывается от своих прав или будет лишаться их.
Собственный капитал предприятия, как его обязательство перед владельцами в балансе, разделенный на отдельные составные части: уставный (паевой) капитал — средства, внесенные владельцами; дополнительный капитал — результат оценки активов; резервный капитал — коррекция относительно сохранения капитала; нераспределенная прибыль — текущий результат эффективного ведения хозяйства.
Сумма, за которой собственный капитал отображается в балансе, зависит от оценки активов и обязательств. Как правило, совокупная сумма собственного капитала только за совпадением отвечает совокупной рыночной стоимости акций предприятия или сумме, которую можно получить путем продажи чистых активов частями или предприятия в целом на основах принципа непрерывности.
В процессе финансового анализа непосредственно за балансом предприятия в первую очередь исследуют абсолютные показатели, которые характеризуют его финансовое состояние.
Абсолютные показатели активов (имущества) предприятия изучают за ликвидностью (табл. 3.3).
Таблица 3.3 Классификация активов предприятия за ликвидностью
| Активы | Характеристика имущества | ||
| виды | условное обозначение | сумма строк баланса | |
| 1 Высоколиквидные | А1 | 220-240 | Денежные средства и краткосрочные финансовые вложения |
| 2. Быстроликвидные | А2 |
130-210, 250 |
Готовая продукция, товары, дебиторская задолженность, которая будет погашена согласно условий договоров |
| 3. Свободноликвидные | АЗ | 100-120 | Сырье и материалы. МШП. незавершенное производство, дебиторская задолженность, срок уплаты которой минул |
| 4. Тяжелоликвидные | А4 | 080 | Основные средства, оборудование и незавершенные капитальные инвестиции, долгосрочные финансовые вложения, невещественные активы |
Под ликвидностью активов понимают возможность предприятия свободно маневрировать и перемещать их из товарной формы в денежную, и наоборот, изменять структуру платежных средств, запасов и дебиторской задолженности с таким расчетом, чтобы каждая гривна предприятия обращалась и давала максимальную отдачу в форме дохода или экономии. За уровнем ликвидности (мобильности) активы разделяют на 4 группы: денежные средства, готовая продукция и средства в расчетах, производственные запасы и необратимые активы.
Высоколиквидными и наиболее мобильными активами предприятия являются денежные средства в кассе и счетах в банке, потому что они в любое время могут быть использованы для осуществления всех хозяйственных операций. Менее ликвидными являются средства в дебиторской задолженности, потому что по таким средствам нет уверенности в сроках их поступления. Следующими активами за степенью ликвидности следует считать товары, готовую продукцию и производственные запасы, которые можно продать или использовать на бартер в погашение задолженности. Необратимые активы предприятия, как правило, не предусматривают ликвидировать, а при условии их ликвидации уменьшаются объемы хозяйственной деятельности.
Поступление, приобретение, создание активов предприятия происходит за счет собственных и одолженных средств, соотношение между которыми характеризует финансовое положение хозяйничающего субъекта. Общую характеристику размера и структуры собственных и ссудных средств изучают за пассивом баланса. В первую очередь исследуют все источники образования имущества предприятия (обязательство) за срочностью оплаты (табл. 3.4).
Таблица 3.4. Классификация обязательств предприятия за срочностью оплаты
| Обязательство | Характеристика обязательств | ||
| виды | условное обозначение | сумма строк баланса | |
| Наиболее срочные | 31 | 520-610 | Текущие обязательства за расчетами |
| Краткосрочные | 32 | 400,410, 500,510 | Ссудные средства краткосрочного характера |
| Долгосрочные | 33 | 480 | Ссудные средства долгосрочного характера |
| Постоянные | 34 | 380,420 | Обязательство перед владельцами по формированию собственного капитала |
Наиболее срочные — это текущие обязательства предприятия перед поставщиками, государством и работниками, оплата которых определяется моментом возникновения задолженности по результатам осуществленных хозяйственных операций. Краткосрочные обязательства определяются сроком погашения ссудных средств, полученных за период меньше 1 года. Долгосрочные обязательства определяются сроком погашения ссудных средств за период больше 1 года.
Постоянные обязательства, это обязательство перед владельцами субъекта ведения хозяйства в части формирования собственного капитала, которые возникают по собственному желанию отдельных владельцев или при ликвидации предприятия.
Имущественное состояние субъекта ведения хозяйства характеризуется количеством и качеством активов, которые отображены в балансе предприятия, а также наличием земельных и трудовых ресурсов. В процессе анализа необходимо осуществить объективную оценку стоимости имущества в целом, а также той частицы, что находится реально в собственности и распоряжении предприятия. Второе направление анализа — это анализ состояния долгосрочных постоянных активов предприятия и уровня обеспечения его оборотными активами для хозяйственной деятельности.
Для исследования и оценки активов и обязательств предприятия по данным Информации финансовой отчетности можно использовать следующие показатели (дополнение бы).
Стоимость активов (имущества) характеризуется общей суммой всех активов, которые находятся на балансе предприятия. Размер и состав активов зависит от объемов и организации предпринимательской деятельности и эффективности их использования. Размер этого показателя характеризует имеющиеся в предприятия возможности осуществлять предпринимательскую деятельность. Активы предприятия подаются в балансе за отдельными классификационными формами: необратимые и оборотные, запасы, дебиторская задолженность и денежные средства.
Обязательства предприятия за его балансом характеризуются уставным, собственным и привлеченным капиталом, а также долгосрочными и текущими обязательствами и краткосрочными кредитами банков.
Стоимость собственных активов основателей и участников субъекта ведения хозяйства характеризуется размером уставного капитал)', созданного за счет внешних источников (взносов основателей) и внутренних источников (реинвестируемой прибыли в активы). Цель формирования собственного капитала предприятия — получение владельцем наивысшей возможной отдачи от осуществления хозяйственной деятельности.
Обеспеченность предприятия соответствующими оборотными активами является необходимым условием для эффективного и непрерывного осуществления процесса ведения хозяйства. Источником образования постоянных переходных запасов оборотных активов являются собственные и одолженные средства. Частица собственных оборотных активов определяется их удельным весом в общей стоимости оборотных средств и характеризует финансовую стабильность предприятия в осуществлении предпринимательской деятельности.
Коэффициент сноса объектов основных средств и невещественных активов показывает их физическое состояние. Он выражает часть стоимости объектов, переданную на произведенный продукт.
Важным этапом анализа необратимых материальных и невещественных активов является изучение их объектов за степенью обновлений и динамикой выбытия.
Обновление характеризуется коэффициентом обновления, который определяет интенсивность капитальных инвестиций и представляет собой отношение стоимости объектов, которые поступили на протяжении отчетного периода, к их общей стоимости на конец отчетного период. Нормативный годовой размер коэффициент обновления составляет >0,1.
При анализе динамики выбытия объектов пользуются коэффициент выбытия, который рассчитывается, как отношения стоимости объектов которые выбыли за отчетный период к их стоимости на начало отчетного периода Коэффициент выбытия показывает интенсивность выбытия основных средств, то есть степень выбытия тех объектов, которые либо морально устарели, либо изношенные и непригодные для последующего использования.
Показатели баланса предприятия исследуются путем горизонтального и вертикального анализа и на основе расчета относительных показателей.
Горизонтальный (часовой) анализ заключается в сравнении абсолютных величин за статьями баланса (стоимости активов и обязательств) за два смежных периода, а также, при возможности, в динамике при советах периодов (кварталов). Сравнение можно осуществлять путем определения отклонения показателей за абсолютными величинами, то есть на сколько сравниваемая величина больше или меньше той, с которой сравнивают, или с помощью относительных показателей, то есть на сколько процентов (раз) сравниваемая величина больше или меньше той, какую обозначила база сравнения. Вертикальный анализ — это структурный анализ абсолютных величин, который дает возможность по данным относительных величин выучить структуру активов и обязательств, то есть частицу (процент) отдельных их видов в общей сумме разделов и в целом активов и обязательств. Преимуществом этого вида анализа есть возможность сопоставления выраженной в процентах структуры показателей одного отчетного периода с другими независимо от изменения их размеров. Изучая ту или другую совокупность показателей в разные периоды, можно наблюдать те изменения, которые происходят в их структуре. Структурные сдвиги дают возможность выучить внутренние негативные и позитивные изменения, которые происходят на предприятии с его активами и обязательствами. Сравнивая структуру изменений в активах и обязательствах, возможно сделать вывод о том, через какие источники пополнялось имущество и в какие активы это имущество было вложено.
В первую очередь, за упрощенной методикой аналитического исследования активов и обязательств предприятия определяют их динамику и структуру в сфере постоянного и оборотного капитала и собственных и привлеченных источников формирования.
Таблица 3.5. Анализ и оценка активов предприятия
| Показатели |
На 31. 12. в прошлом году |
На 31. 12. отчетных года | Отклонение | ||||
| тыс. грн. | % | тыс. грн. | % | +/- | % | пунктов структуры | |
| Активы | |||||||
| 1. Необратимые | 17305 | 59,2 | 24287 | 60,7 | +6982 | 40.3 | + 1.5 |
| 2. Оборотные | 11920 | 40.8 | 15708 | 39.3 | +3788 | 31.8 | -1.5 |
| Вместе | 29225 | 100,0 | 39995 | 100.0 | +10770 | 36.9 | 0 |
Таблица 3.6. Обязательство
| 1. Собственные | 23603 | 80.8 1 | 31678 | 79.2 | +8075 | 34.2 | -1.6 |
| 2. Привлеченные | 5622І | 19.2 1 | 8317 J | 20.8 | +2695 | 47.9 | +1.6 |
| Вместе | 29225 | 100.0 | 39995 | 100.0 | +10770 | 36.9 | 0 |
Рассматривая показатели, обобщенные в таблице 3.5, можно отметить, что общая стоимость имущества предприятия увеличилась за отчетный период на 10770 тыс. грн. или 36,9 %. Прирост стоимости имущества осуществлялся неравномерно. Если необратимые активы в оценке по остаточной стоимости выросли на 40,3 %, то оборотные активы — на 31,8 %. Следует отметить, что за период, который анализируется, увеличился удельный вес имущества необратимых активов.
Прирост стоимости активов осуществлялся за счет собственного капитала (75% прироста) и привлеченного капитала (25 %). Уменьшение доли собственного капитала с 80.8 % на начало года до 79,2 % на конец года свидетельствует о тенденции увеличение доли привлеченного капитала в хозяйственную деятельность предприятия.
Анализ баланса начинают с исследования активов предприятия. В составе имущества выделяют необратимый (постоянный) капитал (И раздел актива баланса) и оборотный (мобильный) капитал (II + III раздел актива баланса). Имущество может быть использовано предприятием во внутреннем обороте и вне его границ, то есть иммобиливанным в дебиторскую задолженность, вложенным в ценные бумаги или привлеченным в оборот других предприятий в виде инвестиций (аренды).
Активы предприятия и их структура изучаются как с точки зрения их участия в производстве, так и с точки зрения оценки их ликвидности. Непосредственно выясняется участие в производственном цикле основных средств, невещественных активов, запасов и затрат, денежных средств. При этом уточняются наиболее ликвидные активы предприятия: денежные средства на счетах, а также краткосрочные ценные бумаги и менее всего ликвидные активы — основные средства, что находятся на балансе предприятия и другие необратимые активы.
В первую очередь структуру имущества (активы) следует исследовать в соответствии с классификацией за ликвидностью (табл. 3.7).
Таблица 3.7. Состав и структура активов предприятия по уровню ликвидности
| Виды активов | На 31. 12. в прошлом году | На 31. 12. отчетных года | Отклонение | ||||
| тыс. игры. | частица, % | тыс. грн. | частица, % | + тыс. грн. | % | пунктов в структуре | |
| 1. Денежные средства | 366 | 1,3 | 744 | 1,9 | +378 | 103,3 | +0,6 |
| 2. Средства
в
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||||||