Учет расчетов с поставщиками и подрядчиками
Коэффициент автономности - этот показатель характеризует долю владельцев предприятия в общей сумме средств, авансированных в его деятельность. Чем выше значение этого коэффициента, тем более финансово устойчиво, стабильно и независимо от внешних кредиторов предприятие. У предприятия ООО «Слави» достаточно высокий показатель степени независимости и финансовой устойчивости, поскольку принято считать, что нормальный уровень коэффициента абсолютной ликвидности должен быть больше или равен 0, 5
2) Коэффициент финансирования
|
2005 г.
|
2006г.
|
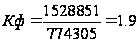
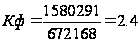
Рассчитанный коэффициент должен быть больше или равен 1, то есть собственный капитал должен быть больше или равен заемного капитала.
3)Коэффициент финансовой устойчивости показывает долю тех источников финансирования, которую ООО «Слави» может использовать в своей деятельности длительное время
|
2005г.
|
2006 г.
|
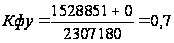
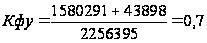
Коэффициент финансовой устойчивости больше коэффициента материальной стоимости имущества, что соответствует норме
4) Коэффициент реальной стоимости имущества показывает, какую долю в стоимости имущества организации составляют средства производства. У ООО «Слави» этот показатель меньше, чем коэффициент финансовой устойчивости, что соответствует норме
|
2005 г.
|
2006 г.
|
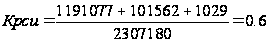
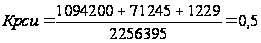
5) Коэффициент маневренности показывает, какая часть собственного капитала используется для финансирования текущей деятельности, т.е. вложена в оборотные средства, а какая часть капитализирована. У ООО «Слави» этот коэффициент низкий с минусом, что говорит о низкой оборачиваемости активов, что связано с низкой рентабельностью предприятия.
|
2005 г
|
2006 г
|
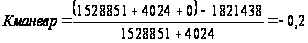
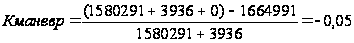 .
6) Коэффициент обеспеченности оборотными активами ООО «Слави» данный показатель характеризует степень участия собственного капитала в формировании оборотных средств
|
Начало 2006 г.
|
Конец 2006 г.
|
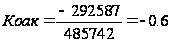
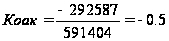
7) Коэффициент инвестирования данный коэффициент показывает, что
|
2005г. Ки= |
2006 г.
|
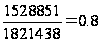
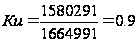
8)Доля собственных капиталов в формировании активов
|
2005г.
|
2006г.
|
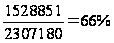
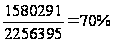
9) Доля заемного капитала в формировании активов
|
|
|
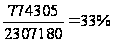 -
2005 г.
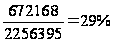 2006г.
Как видим, доля заемного капитала в формировании активов в 2006 г. снизилась, для того чтобы посмотреть насколько это скажется на финансовом состоянии предприятия, понадобится проанализировать оборачиваемость дебиторской и кредиторской задолженности.
В целом показатели финансовой устойчивости предприятия показаны в таблице 2.3 и 2.4, общий вывод предприятия ООО «Слави» имеет финансовое состояние близкое к неустойчивому.
Из приведенных данных таблицы 2.3 и 2.4 следует, что ни один из показателей не соответствует нормальному ограничению и является ориентировочным индикатором сложного финансового состояния организации.
Таблица 2.3.
Анализ финансовой устойчивости ООО «Слави»
| Показатели | 2005 г. | 2006 г. |
| 1. Источники собственных средств | 1528851 | 1580291 |
| 2. Внеоборотные активы | 1821438 | 1664991 |
| 3. Наличие собственных оборотных средств(1) (стр.1-стр.2) | -292587 | -84700 |
| 4. Долгосрочные кредиты и заемные средства | 0 | 43898 |
| 5. Наличие собственных и долгосрочных источников формирования запасов (стр.3+стр.4) | -292587 | -40802 |
| 6. Краткосрочные кредиты и заемные средства | 778329 | 632206 |
| 7. Общая величина основных источников формирования запасов (стр.5+стр.6) | 485742 | 591404 |
| 8. Величина запасов | 200758 | 105593 |
| 9. Излишек (+) или недостаток (-) собственных оборотных средств (стр.3-стр.8) | -91829 | 20893 |
| 10. Излишек (+) или недостаток (-) собственных и долгосрочных заемных источников формирования запасов (стр.5-стр.8) | -91829 | 64791 |
| 11. Излишек (+) или недостаток (-) общей величины основных источников формирования запасов (стр.7-стр.8) | 284984 | 485811 |
| 12. Тип финансовой устойчивости | Близкое к неустойчивому | Близкое к неустойчивому |
Рассчитаем для оценки показателей ликвидности и платежеспособности предприятия ООО «Слави» относительные показатели: коэффициент абсолютной ликвидности, коэффициент быстрой ликвидности и коэффициент текущей ликвидности - таблица 2.4.
Коэффициент абсолютной ликвидности увеличился с 0, 0001 до 0,1 и ниже нормального ограничения данного показателя. Это свидетельствует о практически невозможности погашения части краткосрочной задолженности организации в ближайшее время.
Не удовлетворяет нормальному ограничению на 2005 и 2006 гг. коэффициент покрытия, хотя его значение близко к норме особенно в 2006 г. Несоответствующий норме коэффициент промежуточного покрытия говорит о низких платежных возможностях организации даже при условии своевременных расчетов с дебиторами и продажи, в случае необходимости, материальных оборотных средств. У кредиторов при таких показателях ликвидности возникнет закономерный вопрос о реальных возможностях предприятия оплатить свои долги.
Коэффициент текущей ликвидности так же ниже нормы, он характеризует ожидаемую платежеспособность одного оборота всех оборотных активов, и соответственно при таком показателе, как в 2005, так и в 2006 гг. мы можем говорить о неудовлетворительной ожидаемой платежеспособности.
Таблица 2.4.
Оценка характера изменений коэффициентов ликвидности ООО «Слави»
| Показатель | Формула | Нормальное ограничение | 2005 | 2006 |
| Коэффициент абсолютной ликвидности | (ДС+КФВ)/КЗК |
|
0,0001 |
0,1 |
| Критическая ликвидность (коэффициент промежуточного покрытия) | (ДС+КФВ+Дз)/КЗК |
|
0,3 |
0,7 |
| Коэффициент текущей ликвидности | (ОбА-НДС)/КЗК |
|
0,6 | 1 |
 0,2-0,5

Для того чтобы проверить коэффициенты ликвидности активов, группируем оборотные средства по степени риска и проверяем ликвидность баланса, таблица 2.5
В 2005 и 2006 гг. года на легко реализуемые активы приходилось очень малая доля общей суммы активов. Как первая, так и вторая группы намного меньше третьей и четвертой, что свидетельствует о низкой ликвидности баланса ООО «Слави».
Таблица 2.5.
Группировка оборотных средств по степени риска ООО «Слави»
| Показатели | Удельный вес в ОбА без НДС,% | Абсолютные показатели, тыс. руб | ||
| 2005. | 2006 | 2005 | 2006 | |
| 1 | 2 | 3 | 4 | 5 |
| 1 группа - легко реализуемые | 0,002 | 3,229 | 51 | 59457 |
| Денежные средства | 51 | 9457 | ||
| Краткосрочные финансовые вложения | 0 | 50 000 | ||
| 2 группа - легко реализуемые | 2,076 | 1,827 | 42714 | 33632 |
| НДС по приобретенным ценностям | 35116 | 11450 | ||
| Готовая продукция | 7598 | 22182 | ||
| Дебиторская задолженность | 243464 | 414903 | ||
| Универсальное сырьё | ||||
| 3 группа - трудно реализуемые | 4,987 | 3,936 | 102591 | 72474 |
| Незавершённое производство | 1029 | 1229 | ||
| Специальное сырьё и материалы | 101562 | 71245 | ||
| 4 группа - трудно реализуемые | 92,935 | 91,007 | 1912007 | 1675516 |
| Внеоборотные активы | 1821438 | 1664991 | ||
| Долгосрочная дебиторская задолженность | 0 | 0 | ||
| Расходы будущих периодов | 90569 | 10525 | ||
| ИТОГО | 100 | 100 | 2057363 | 1841079 |
В 2005 и 2006 гг. более 90% % из оборотных средств являлись трудно реализуемыми, что больше 1 и 2 группы легко реализуемых.
Незначительная процентное уменьшение не является существенным и не меняет общей картины не ликвидности активов.
В 2005 и 2006 гг. года на легко реализуемые активы приходилось очень малая доля общей суммы активов. Как первая, так и вторая группы намного меньше третьей и четвертой, что свидетельствует о низкой ликвидности баланса ООО «Слави».
Для дальнейшего анализа необходимо проверить является ли соотношение между пассивами и активами ликвидным и удовлетворяет ли формуле.
В 2005 и 2006 гг. года на легко реализуемые активы приходилось очень малая доля общей суммы активов. Как первая, так и вторая группы намного меньше третьей и четвертой, что свидетельствует о низкой ликвидности баланса ООО «Слави».
Таблица 2.6.
Анализ ликвидности баланса ООО «Слави», руб.
| Актив | Наличие на | Пассив | Наличие на | Платежеспособный излишек или недостаток | |||
2005 |
2006 |
2005 |
2006 |
||||
| 2005 | 2006 | ||||||
| А1 | 51 | 59457 | П1 | 727361 | 627838 | -727310 | -568381 |
| А2 | 42714 | 33632 | П2 | 46944 | 432 | -4230 | 33200 |
| А3 | 102591 | 72474 | П3 | 0 | 43898 | 102591 | 28576 |
| А4 | 1912007 | 1675516 | П4 | 2169667 | 1573702 | -257660 | 101814 |
Таблица 2.7
Соотношение активов и пассивов по группам ООО «Слави», руб.
| Формула абсолютной ликвидности | 2005 | 2006 | ||||
| Активы | Пассивы | Активы | Пассивы | |||
| А 1 ≥ П 1; | 51 | < | 727361 | 59457 | < | 627838 |
| А 2≥П 2; | 42714 | < | 46944 | 33632 | > | 432 |
| А 3≥П 3 | 102591 | > | 0 | 72474 | > | 43898 |
| А 4≤П 4 | 1912007 | < | 2169667 | 1675516 | > | 1573702 |
Вывод: предприятие ООО «Слави» имеет неликвидные активы на 2005 и 2006 гг., и финансовое состояние близкое к неустойчивому. Графическое соотношение легко и трудно реализуемых активов представлены на рисунках 2.1.и 2.2.
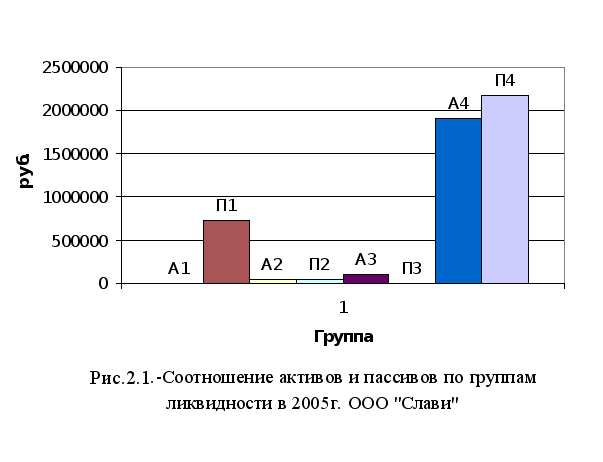
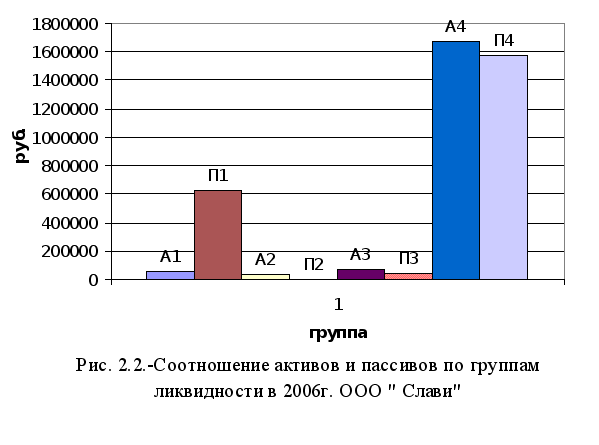
Финансовое положение предприятия, его ликвидность и платежеспособность, непосредственно зависит от того, на сколько быстро средства, вложенные в активы, превращаются в деньги.
Со скоростью оборота оборотного капитала связаны:
- экономия оборотного капитала (т.е. сокращение потребности в оборотном капитале);
- прирост объёмов продукции;
- увеличение получаемой прибыли;
- потребность в дополнительных источниках финансирования;
- величина уплачиваемых налогов.
Для анализа используют формы годового отчёта № 1 «Бухгалтерский баланс», №2 «Отчёт о прибылях и убытках», №5 «Приложение к бухгалтерскому балансу».
Оборачиваемость средств, вложенных в имущество оценивают показателями: скоростью оборота и периодом оборота.
Показатель оборачиваемости определяется по формуле:
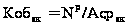 (2,1)
где Кобак - коэффициент оборачиваемости активов;
Np- выручка от продажи продукции;
А срак - средняя величина оборотных активов. Средняя величина оборотных активов определяется по формуле средней арифметической величины активов на начало и конец периодов.
Период оборота определяют по формулам:
Т=Д/Кобак, (2,2)
где Т - период оборота в днях;
Д - длительность анализируемого периода (год - 360 дней, квартал - 90, месяц - 30).
Показатели расчетов оборачиваемости активов показаны в таблице 2.9.
По структуре дебиторской задолженности, срокам ее возникновения и погашения, причинам возникновения и деловым партнерам можно судить об эффективности использования организацией имеющихся денежных средств, о рациональности условий заключаемых договоров и ряде других показателей.
Анализ состояния кредиторской задолженности (по расчетам с поставщиками и подрядчиками, с разными дебиторами и кредиторами, персоналом и пр.) дает представление о том, насколько эффективно используются организацией устойчивые пассивы, а также позволяет определить степень обеспеченности организации собственными средствами, а следовательно, и оценить финансовую устойчивость предприятия.
Понятия дебиторской и кредиторской задолженности являются исключительно важными для определения финансового состояния организации, состояния источников финансирования текущих и капитальных затрат, а также для оценки правильности обоснованности принимаемых управленческих решений.
Дебиторская задолженность является одной из разновидностей активов организации, которая может быть реализована, передана, обменена на имущество, продукцию, результаты выполнения работ и оказания услуг. В зависимости от размера дебиторской задолженности, наиболее вероятных сроков ее погашения, а также от того, какова вероятность непогашения задолженности, можно сделать вывод о состоянии оборотных средств организации и тенденциях ее развития.
Кредиторская задолженность выступает в качестве источника возмещения расходов организации. Некоторые виды кредиторской задолженности (по оплате труда работникам, задолженность перед бюджетом и внебюджетными фондами в течении сроков определенных законодательством) являются устойчивыми пассивами и могут учитываться при определении величины пассивов необходимых для осуществления предпринимательской деятельности наравне с собственными средствами организации.
Следует учесть, что наличие дебиторской задолженности в балансе и отнесение её к наиболее ликвидным активам не гарантирует получение денежных средств со стороны организаций – дебиторов. Более того, дебиторская задолженность может быть списана в разряд задолженности по которой истек срок исковой давности, или других долгов, нереальных для взыскания. В том случае если организация заранее оценила реальность и надежность погашения такой задолженности и зарезервировала суммы под её списание, эти последствия могут не сказаться на ритмичности функционирования фирмы и её платежеспособности.
Наоборот непредвиденность ситуации возможного погашения дебиторской задолженности, потеря значительных денежных средств в обороте создадут серьезные проблемы с текущей платежеспособностью и нарушат производственный процесс. Кроме того, это скажется на формировании финансовых результатов, уменьшении суммы чистой прибыли и рентабельности организации.
В свою очередь, кредиторская задолженность относится к краткосрочным обязательствам, а её остатки по группам кредиторов характеризуют их преимущественное право на имущество предприятия. Это означает, что в любое время кредиторы могут потребовать погашения долгов. При неудовлетворительной структуре актива баланса проявляющегося в увеличении доли сомнительной дебиторской задолженности, возможна ситуация, когда организация будет неспособна отвечать по своим обязательствам, что может привести к банкротству.
В результате этого возникает необходимость анализа дебиторской и кредиторской задолженности основными задачами при проведении анализа являются:
- определение величины задолженности;
- установление причин возникновения задолженности;
- определение мероприятий по укреплению платежной дисциплины.
Динамику кредиторской и дебиторской задолженности рассмотрим в таблице 2.8
Таблица 2.8
Динамика и соотношение кредиторской и дебиторской задолженности за 2005 и 2006 гг. ООО «Слави»
| Наименование | 2005 г., руб. | 2006 г., руб. | Темп роста, % |
| Дебиторская задолженность, краткосрочная | 243464 | 414903 | 170,4 |
| Кредиторская задолженность, краткосрочная | 727361 | 627838 | 86,3 |
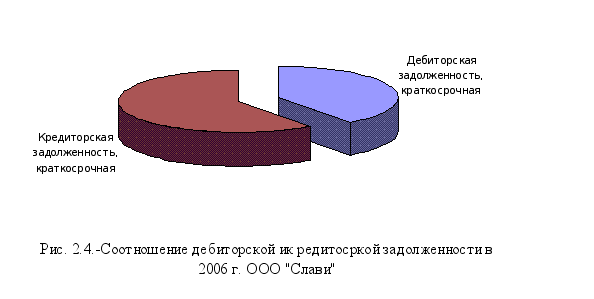
В течении 2006 г. возникла большая сумма дебиторской задолженности, ее рост составил 170,4 % .
По кредиторской задолженности наоборот её величина уменьшилась в 2006 г. на 14% и составила 627838 руб.
Прямой закономерностью роста дебиторской задолженности является увеличение величины кредиторской задолженности, однако темп роста кредиторской задолженности снизился, по сравнению с ростом дебиторской задолженности, соотношение дебиторской и кредиторской задолженности показаны на рисунках 2.3 и 2.4.
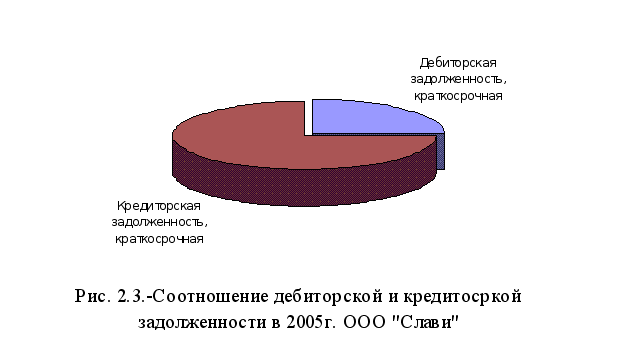
При проведении анализа дебиторской и кредиторской задолженности необходимо обратить внимание на оборачиваемость данных показателей.
Состояние расчетов с поставщиками и заказчиками ухудшилось, так как по сравнению с 2005 годом период погашения дебиторской задолженности возрос на 37,65 дней. Что касается кредиторской задолженности, то здесь наблюдается такая же тенденция, т. е. скорость обращения кредиторской задолженности уменьшилась на 16,28 дней.
Показатели оборачиваемости дебиторской и кредиторской задолженности рассмотрим в таблице 2.9
Таблица 2.9.
Анализ оборачиваемости дебиторской и кредиторской задолженности на ООО «Слави» 2005-2006 гг.
| Показатели | Един. измер. | 2005 | 2006 |
|
Оборачиваемость дебиторской задолженности, Ф2стр010/(Ф1
|
Раз | 2,5 | 1,3 |
|
Период оборота, ((Ф1
|
Дней | 280,6 | 286,8 |
|
Оборачиваемость кредиторской задолженности, Ф2стр010/(Ф1
|
Раз | 0,9 | 0,6 |
|
Период оборота, (0,5
*( Ф1
|
Дней | 383,6 | 295,2 |
 (230;240
н.г, к.г))/2
Замедление оборачиваемости дебиторской задолженности в условиях инфляции только ослабевает финансовую устойчивость предприятия, так как происходит обесценивание средств находящихся в обороте, но в 2006 г. оборачиваемость дебиторской задолженности количество, раз уменьшилась по сравнению с 2005 г., а период оборота, раз возрос, что соответственно нельзя назвать положительным. По кредиторской задолженности наоборот идет уменьшение оборота дней и оборота раз.
В таблице 2.10 рассмотрим основные коэффициенты платежеспособности и финансовой устойчивости предприятия в зависимости от величины дебиторской и кредиторской задолженности.
Таблица 2.10.
Коэффициенты платежеспособности и финансовой устойчивости на основе анализа дебиторской и кредиторской задолженности ООО «Слави»
| Показатели | 2005 | 2006 | Отклонение |
|
Частный коэффициент покрытия
|
0,33 | 0,66 | 0,33 |
|
Общий коэффициент покрытия
|
0,66 | 0,94 | 0,28 |
|
Коэффициент задолженности другим предприятиям
|
0,39 |
0,27 |
-0,12 |
|
Коэффициент задолженности фискальной системе
|
0,85 |
0,46 |
-0,39 |
|
Коэффициент внутреннего долга
|
0,02 |
0,01 |
-0,01 |
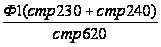

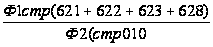
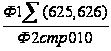
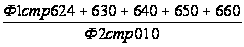
Рассмотрим подробнее показатели таблицы 2.10
Частный коэффициент покрытия - характеризует величину покрытия дебиторской задолженностью текущей кредиторской задолженности. Кроме того, показывает платежные возможности организации при условии погашения всей суммы дебиторской задолженности (в том числе "невозвратной") Увеличение данного показателя за отчетный год свидетельствует о повышении уровня ликвидности этого вида актива и о снижении убытков организации. Поскольку на предприятии ООО «Слави» идет незначительное увеличение этого показателя, можно говорить об увеличении ликвидности в 2006 г.
Коэффициент покрытия показывает, насколько текущие обязательства (в том числе кредиторская задолженность) покрывается оборотными активами организации. При росте доли наиболее ликвидных активов, возмещении дебиторской задолженности и реализации неликвидных запасов значение показателя возрастает, что свидетельствует об улучшении его платежеспособности и реальности погашения текущих долгосрочных и краткосрочных обязательств. Данный показатель увеличился на 0.28.
Коэффициент покрытия показывает недостаточную степень обеспеченности текущих кредитных обязательств, относящихся к дебиторской задолженности. В 2005 году на 1 рубль кредиторской задолженности предприятия приходилось 66 копеек дебиторской задолженности. В 2006 году данный показатель несколько увеличился и составил 94 копейки, что свидетельствует о некотором улучшении финансового положения предприятия.
Наличие незначительной доли задолженности фискальным органам в балансе свидетельствует о ее покрытии суммой полученной выручкой от продажи.
Коэффициент задолженности другим предприятиям характеризует вероятность расчета организации с прямыми кредиторами-контрагентами при условии получения выручки сумма, которой будет сохраняться на уровне среднемесячной
Организация, возможно, погасит свои прочие краткосрочные обязательства, если не будет выполнять условия погашения всей остальной задолженности, отнесенной к группе краткосрочных обязательств.
Заключение
На примере Общества с ограниченной ответственностью «Слави» мною рассмотрена организация бухгалтерского учёта расчётов с поставщиками и подрядчиками, заполнение соответствующих регистров и составление бухгалтерской отчётности, а также проведён экономический анализ состояния дебиторской и кредиторской задолженности ООО «Слави», документальное оформление соответствующих операций, отражение хозяйственных операций в бухгалтерском учете.
Вид деятельности ООО «Слави» (основной) - производственная и коммерческая деятельность, связанная с производством и реализацией изделий из тяжёлого бетона.
Расчеты с поставщиками за поставленные материальные ценности, оказанные услуги и подрядчиками за выполненные работы в бухгалтерском учёте ООО «Слави» отражаются на счете 60 "Расчеты с поставщиками и подрядчиками".
Аналитический учет расчетов с поставщиками за поставленные материальные ценности, оказанные услуги ведется в Журнале – ордере № 6 к балансовому счёту 60 «Расчеты с поставщиками и подрядчиками», карточках для учета средств и расчетов (по контрагентам).
По структуре дебиторской задолженности, срокам ее возникновения и погашения, причинам возникновения и деловым партнерам можно судить об эффективности использования организацией имеющихся денежных средств, о рациональности условий заключаемых договоров и ряде других показателей.
Анализ состояния кредиторской задолженности (по расчетам с поставщиками и подрядчиками, с разными дебиторами и кредиторами, персоналом и пр.) дает представление о том, насколько эффективно используются организацией устойчивые пассивы, а также позволяет определить степень обеспеченности организации собственными средствами, а следовательно, и оценить финансовую устойчивость предприятия.
В результате проведённого экономического анализа следует, что состояние расчетов в ООО «Слави»с поставщиками и заказчиками ухудшилось, так как по сравнению с 2005 годом период погашения дебиторской задолженности возрос на 37,65 дней. Что касается кредиторской задолженности, то здесь наблюдается такая же тенденция, т. е. скорость обращения кредиторской задолженности уменьшилась на 16,28 дней.
Все вышеперечисленное подчеркивает значимость выбранной темы в условиях современного функционирования для организации.
Следует отметить, что организация бухгалтерского учета расчётов с поставщиками и подрядчиками на рассматриваемом предприятии осуществляется с использованием автоматизированной программой «1С Бухгалтерия», что значительно повышает эффективность труда работников бухгалтерии.
Список литературы
Гражданский кодекс Российской Федерации. Части I и П. // Кодексы и законы РФ.:«Весь»,Санкт-Петербург, 2003.-С.163-293
Налоговый кодекс Российской Федерации. Часть первая и вторая – М.: Экзамен, 2002-338с.
Федеральный закон «О бухгалтерском учете» от 21.11.96 г. № 129
Положение по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации. Утверждено приказом Минфина РФ от 29.07.98 г. № 34н (в ред. приказа Минфина РФ; 24.03.2000г. №31н).
План счетов бухгалтерского учета финансово-хозяйственной деятельности организации и Инструкция по его применению. Утверждены приказом Минфина РФ от 31.10.2000 г. № 94н.
Приказом Министерства финансов РФ N 10н и Федеральной комиссии по рынку ценных бумаг N 03-6/пз от 29.01.2003 «Об утверждении порядка оценки стоимости чистых активов акционерных обществ»
Бухгалтерский баланс ( форма № 1)//Главбух.-2004.-№ 5.-С.20-37
Бердникова Т.Б. Анализ и диагностика финансово-хозяйственной деятельности предприятия: Учебное пособие. -М: ИНФРА - М, 2002. - 215с.
Гинзбург А.И. Экономический анализ. Учебное пособие. СПб.: Питер., 2004
Ивашкевич В.Б.Анализ дебиторской задолженности//Бухгалтерский учет. -2003.-№ 6.
Любушин Н.П. Лещева В.Б. Дьякова В.Г. Анализ финансово-экономической деятельности предприятия. Учеб пособие. М.: ЮНИТИ-ДАНА, 2002.-471с.
Пястолов С. Анализ финансово-хозяйственной деятельности. Учебник. - М.,- 2002.- 336с
Семенова О.П. Как оценить финансовое состояние организации и угрозу банкротства//Налоговый вестник.- 2003 -№ 4
Савицкая Г.В. Анализ хозяйственной деятельности предприятия. Учебник. М., ИНФРА-М., 2004
Астахов В.П. Теория бухгалтерского учета – Ростов н/Д.: издательский центр «МарТ» 2006 года
Кирьянов З.В. Теория бухгалтерского учета – М.: Финансы и статистика, 2006 года.
Моесенко Г.И. Теория бухгалтерского учета – М.: Финансы и статистика, 2007 год.
Паллий В.В., Соколов М.В. Теория бухгалтерского учета, Финансы и статистика, 2006год
Патров В.В.,Ковалев В.П. Как читать баланс – М.: Финансы и статистика, 2006 год.
Артеменко В.Г., Беллендир М.В. Финансовый анализ, 2-е изд. – М.: ДИС 2007 год.
Баканов А.С. Годовая отчетность коммерческой организации – М.: изд. «Бухгалтерский учет», 2006 год
Донцова Л.В., Никифорова Н.А., Комплексный анализ бухгалтерской отчетности – М.: ДИС, 2006 год.
ПРИЛОЖЕНИЕ 1
Показатели финансового состояния предприятия
| Наименование показателя | Что показывает | Как рассчитывается | Комментарий |
| А | 1 | 2 | 3 |
| Показатели ликвидности | |||
| Общий коэффициент покрытия | Достаточность оборотных средств у предприятия, которые могут быть использованы ей для погашения своих краткосрочных обязательств | Отношение текущих активов (оборотных средств) к текущим пассивам (краткосрочным обязательствам) | От 1 до 2. Нижняя граница обусловлена тем, что оборотных средств должно быть достаточно, чтобы покрыть свои краткосрочные обязательства. Превышение оборотных активов над краткосрочными обязательствами более, чем в два раза считается также нежелательным, поскольку свидетельствует о нерациональном вложении предприятием своих средств и неэффективном их использовании |
| Коэффициент срочной ликвидности | Прогнозируемые платежные возможности предприятия при условии своевременного проведения расчетов с дебиторами | Отношение денежных средств и краткосрочных ценных бумаг плюс суммы мобилизованных средств в расчетах с дебиторами к краткосрочным обязательствам | 1 и выше. Низкие значения указывают на необходимость постоянной работы с дебиторами, чтобы обеспечить возможность обращения наиболее ликвидной части оборотных средств в денежную форму для расчетов со своими поставщиками |
| Коэффициент ликвидности при мобилизации средств | Степень зависимости платежеспособности компании от материально - производственных запасов и затрат с точки зрения необходимости мобилизации денежных средств для погашения своих краткосрочных обязательств | Отношение материально - производственных запасов и затрат к сумме краткосрочных обязательств | 0,5 - 0,7 |
| Показатели финансовой устойчивости | |||
| Соотношение заемных и собственных средств | Сколько заемных средств привлекло предприятие на 1 рубль вложенных в активы собственных средств | Отношение всех обязательств предприятия (кредиты, займы и кредиторская задолженность) к собственным средствам (собственному капиталу) | Значение соотношения должно быть меньше 0,7. Превышение указанной границы означает зависимость предприятия от внешних источников средств, потерю финансовой устойчивости (автономности) |
| Коэффициент маневренности собственных оборотных средств | Способность предприятия поддерживать уровень собственного оборотного капитала и пополнять оборотные средства в случае необходимости за счет собственных источников | Отношение собственных оборотных средств к общей величине собственных средств (собственного капитала) предприятия | 0,2 - 0,5. Чем ближе значение показателя к верхней рекомендуемой границе, тем больше возможностей финансового маневра у предприятия |
| Интенсивность использования ресурсов | |||
| Рентабельность чистых активов по чистой прибыли | Эффективность использования средств, принадлежащих собственникам предприятия. Служит основным критерием при оценке уровня котировки акций на бирже | Отношение чистой прибыли к средней за период величине чистых активов | Рентабельность чистых активов по чистой прибыли должна обеспечивать окупаемость вложенных в предприятие средств акционеров |
| Рентабельность реализован- ной продукции | Эффективность затрат, произведенных предприятием на производство и реализацию продукции | Отношение прибыли от реализованной продукции к объему затрат на производство реализованной продукции | Динамика коэффициента может свидетельствовать о необходимости пересмотра цен или усиления контроля за себестоимостью реализованной продукции |
| Другие показатели рентабельности фондо-, энерго-, материалоем- кости и т.п. | |||
| Показатели деловой активности | |||
| Коэффициент оборачиваемости оборотного капитала | Скорость оборота материальных и денежных ресурсов предприятия за анализируемый период или сколько рублей оборота (выручки) снимается с каждого рубля данного вида активов | Отношение объема чистой выручки от реализации к средней за период величине стоимости материальных оборотных средств, денежных средств и краткосрочных ценных бумаг | Нормативного
значения нет,
однако усилия
руководства
предприятия
во всех случаях
должны быть
направлены
на ускорение
оборачиваемости.
Если предприятие
постоянно
прибегает
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |