Оценка финансового состояния предприятия
При эффективной работе предприятия данные таблицы 8 должны отразить ускорение оборачиваемости, что свидетельствует о повышении его деловой активности. Как видно из данной таблицы: работа предприятия не эффективная, так как данные по предприятию отражают не ускорение оборачиваемости, её торможение: общий коэффициент оборачиваемости на конец года равен 1,1, а на начало года был равен 1,3.
Это свидетельствует о понижении деловой активности данного предприятия.
Для сравнения общих финансовых результатов деятельности предприятия можно определить показатели структуры прибыли и оценить их динамику в таблице 9.
Таблица 9 – Оценка основных показателей прибыли предприятия в 2005,2006 г. (тыс. руб)
| Наименование показателя | Код строки | 2006 год | 2005 год |
| 1 | 2 | 3 | 4 |
|
I Доходы и расходы по обычным видам деятельности Выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей) |
010 | 22491 | 21056 |
|
В том числе от продажи: Основная деятельность |
011 | ||
| Торговля | 012 | ||
| Сдача имущества в аренду | 013 | ||
| Себестоимость проданных товаров, продукции, товаров, услуг | 020 | 20611 | 17201 |
|
В том числе проданных: Основная деятельность |
021 | ||
| Торговля | 022 | ||
| Сдача имущества в аренду | 023 | ||
| Валовая прибыль | 029 | ||
| Коммерческие расходы | 030 | ||
| Управленческие расходы | 040 | ||
| Прибыль (убыток) от продаж (строки (010-020-030-040)) | 050 | 1880 | 385 |
|
II Операционные доходы и расходы Проценты к получению |
060 | ||
| Проценты к уплате | 070 | ||
| Доходы от участия в других организациях | 080 | ||
| Прочие операционные доходы | 090 | ||
| Прочие операционные расходы | 100 | ||
|
III Внереализационные доходы и расходы Внереализационные доходы |
120 | ||
| Внереализационные расходы | 130 | ||
| Прибыль (убыток) до налогообложения (строки(050+060-070+080+090-100+120-130)) | 140 | 1147 | 385 |
| Налог на прибыль и иные аналогичные обязательные платежи | 150 | ||
| Прибыль (убыток) от обычной деятельности | 160 | ||
|
IV Чрезвычайные доходы и расходы Чрезвычайные доходы |
170 | ||
| Чрезвычайные расходы | 180 | ||
| Чистая прибыль (нераспределенная прибыль(убыток) отчетного периода) (строки(160+170-180)) | 190 |
Как было видно из предыдущих таблиц, финансовое состояние данного предприятия – критическое; из данной таблицы также видна динамика понижения выручки от продажи товара за отчетный период с 22491р. до 21056р., следовательно, и уменьшение прибыли от продаж, то есть данное предприятие лишь расплачивается по налогам и не имеет чистой прибыли.
2.7 Анализ показателей рентабельности деятельности предприятия
Важнейшим показателем, отражающим конечные финансовые результаты деятельности предприятия, является рентабельность. Она характеризует прибыль, получаемую с каждого рубля средств, вложенных в предприятие или иные финансовые операции. Расчет показателей рентабельности может быть выполнен в таблице 10.
Таблица 10 – Расчет показателей рентабельности предприятия за 2005,2006 год
| Наименование показателя | № строки | Значение показателя | |
| 2005 год | 2006 год | ||
| 1. Прибыль (убыток) до налогообложения | 140(2) | 1147 | 385 |
| 2. Налог на прибыль и иные аналогичные обязательные платежи | 150(2) | - | - |
| 3. Чистая прибыль | 190(2) | - | - |
| 4. Выручка от реализации продукции | 010(2) | 22491 | 21056 |
| 5. Собственные средства | 490(1) | 1304 | 1511 |
| 6. Долгосрочные финансовые вложения | 520(1) | - | - |
| 7. Основные средства | 120(1) | 1554 | 1740 |
| 8. Запасы и затраты | 210(1) | 8767 | 9146 |
| 9. Стоимость имущества | 300(1) | 17274 | 19036 |
| 10. Операционные доходы и расходы | 060(2) | - | - |
| 11. Долгосрочные финансовые вложения | 140(1) | - | - |
| 12. Коэффициент рентабельности имущества (стр.1 или стр.3 : стр.9) | 0,1 | 0,02 | |
| 13. Коэффициент рентабельности собственного капитала (стр.1 или стр.3 : стр.5) | 0,9 | 0,3 | |
| 14. Коэффициент рентабельности производственных фондов (стр.1 или стр.3 : (стр.7+стр.8) | 0,1 | 0,04 | |
| 15. Коэффициент рентабельности финансовых вложений (стр.10 : стр.11) | - | - | |
| 16. Коэффициент рентабельности продаж (стр.1 или стр.3 : стр.4) | 0,05 | 0,02 | |
| 17. Коэффициент рентабельности перманентного капитала (стр.1 или стр.3 : (стр.5+стр.6) | 0,9 | 0,3 | |
Данная таблица показала, что рентабельность фондов низкая, так как понижается выручка от реализации продукции, скорость оборота оборотных средств. Значения всех коэффициентов рентабельности: имущества, собственного капитала, производственных фондов, продаж и перманентного капитала на конец года стали значительно меньше, чем значения этих же коэффициентов на начало года.
Можно определить общую рентабельность капитала предприятия, она представляет собой отношение балансовой прибыли (строка 140) к средней за отчетный период величине имущества (строка 300), в данном случае она равна:
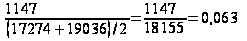
Таким образом, используя годовые отчетные данные, общая рентабельность данного предприятия составляет 6,3 %.
Мероприятия по улучшению финансового состояния
предприятия
Для того чтобы обеспечить устойчивость финансового состояния предприятия, то есть способность своевременно рассчитываться с государством, поставщиками и другими кредиторами, предприятиям в существующих условиях приходится прилагать значительные усилия для поддержания своей платежеспособности, ликвидности и кредитоспособности.
Возможно, соблюдение следующих мероприятий предприятием, приведет к улучшению его финансового состояния:
Для улучшения финансового состояния предприятия надо добиться снижения величины запасов и затрат. Для реализации этой задачи можно предложить такие меры, как инвентаризация запасов с целью выявления в них неликвидных, не нужных предприятию, но отягощающих его баланс; снижение потребности в этих запасах и затратах, в том числе за счет снижения материалоемкости, энергоемкости производства, и другие меры.
Для улучшения финансового состояния предприятия надо добиться увеличения собственных оборотных средств. Для увеличения размера собственных оборотных средств на предприятии нужно рассмотреть формулы расчета таких средств как капитал, внеоборотные активы и искать пути увеличения собственных оборотных средств либо за счет роста капитала (увеличение уставного капитала, эмиссии акций), либо за счет снижения величины внеоборотных активов.
Существенным фактором ухудшения финансового состояния предприятия является то, что в условиях инфляции имеет место, по существу, изъятие части оборотных средств. С целью устранения подобного неоправданного изъятия у предприятия оборотных средств следовало бы ежеквартально переоценивать производственные запасы и незавершенное производство. Это сократит налогооблагаемую базу и будет способствовать недопущению изъятия оборотных средств в виде части налога на прибыль.
Одним из путей улучшения финансового состояния предприятия является использование векселей, то есть ценных бумаг, удостоверяющих безусловное обязательство векселедателей уплатить, по наступлении срока, определенную сумму векселедержателям.
Для укрепления финансового состояния предприятия и снижения неплатежей служат зачеты взаимных требований (клиринг). Клиринг - система безналичных расчетов путем зачета взаимных требований и обязательств.
Важным фактором по улучшению финансового состояния предприятия является взаимосвязанность размеров выдаваемых банками кредитов и наличия товарно-материальных ценностей. Это означает, что предоставление ссуд должно обязательно осуществляться на основе движения материальных оборотных средств в процессе их кругооборота (особенно в тех случаях, когда кредит обеспечивается ценностями, принятыми в залог). При завершении оборота кредитуемых ценностей наступает срок погашения задолженности по ссуде.
Заключение
В заключении работы можно отметить, что все задачи, поставленные вначале работы достигнуты, раскрыты и также достигнута главная цель работы: определено финансовое состояние конкретного предприятия – ООО «Светлоградский молзавод ».
Были рассмотрены теоретические основы методологии проведения анализа финансового состояния предприятия, которое включает:
оценку рыночной устойчивости;
анализ активов;
оценку финансовой устойчивости;
оценку деловой активности;
анализ платежеспособности и ликвидности;
анализ рентабельности предприятия.
Выяснилось, что платежеспособность и финансовая устойчивость являются важнейшими характеристиками финансово-экономической деятельности предприятия в условиях рыночной экономики. Если предприятие финансово устойчиво, платежеспособное, оно имеет преимущество перед другими предприятиями того же профиля в привлечении инвестиций, в получении кредитов, в выборе поставщиков и в подборе квалифицированных кадров.
В расчетной части было рассмотрено финансовое состояние конкретного предприятия - ООО «Светлоградский молзавод».
Были осуществлены расчеты и оформлены в соответствующие таблицы, по которым были проведены аналитические выводы.
На данном предприятии – кризисное финансовое состояние, так как материальные оборотные средства (запасы) больше суммы наличия собственных оборотных средств и краткосрочных займов. Баланс предприятия не ликвидный, так как коэффициент абсолютной ликвидности, промежуточный коэффициент покрытия и общий коэффициент покрытия не соответствуют утвержденным нормативам. Динамика финансовых показателей отрицательная из-за увеличения уровня запасов и понижения источников собственных средств. Работа предприятия не эффективная, так как данные по предприятию отражают не ускорение оборачиваемости, её торможение: общий коэффициент оборачиваемости на конец года равен 1,1, а на начало года был равен 1,3. Из отчета о прибылях и убытках данного предприятия видна динамика понижения выручки от продажи товара за отчетный период с 22491р. до 21056р., следовательно, и уменьшение прибыли от продаж, то есть предприятие лишь расплачивается по налогам и не имеет чистой прибыли. Рентабельность фондов низкая, так как понижается выручка от реализации продукции, скорость оборота оборотных средств. Значения всех коэффициентов рентабельности: имущества, собственного капитала, производственных фондов, продаж и перманентного капитала на конец года стали значительно меньше, чем значения этих же коэффициентов на начало года.
Несмотря на наращивание имущественного потенциала, большая часть собственного капитала капитализирована, наблюдается концентрация заемного капитала, увеличение доли заемных средств в формировании предприятия, растет зависимость от внешних инвесторов, рентабельность собственного капитала снижена.
Общая оборачиваемость всех оборотных средств на отчетный период замедлена, имеет место перерасход оборотных средств. Структура баланса неудовлетворительная, предприятие – неплатежеспособно, следовательно, оно близко к банкротству.
Для того чтобы обеспечить устойчивость финансового состояния предприятия, то есть способность своевременно рассчитываться с государством, поставщиками и другими кредиторами, предприятиям в существующих условиях приходится прилагать значительные усилия для поддержания своей платежеспособности, ликвидности и кредитоспособности, поэтому были предложены некоторые мероприятия по улучшению финансового состояния предприятия.
Возможно проведения следующих мероприятий:
Снижение величины запасов и затрат.
Увеличение собственных оборотных средств.
Ежеквартальная переоценка производственных запасов и незавершенного производства.
Использование векселей.
Снижение коммерческих и административных расходов.
Список использованной литературы
Абрюмова М.С., Грачев А.В. Анализ финансово-экономической деятельности предприятия: Учебно-практическое пособие, издание 2-е, исправленное.- М.: «Дело и Сервис», 2005.
Вахрин П.И., Нешитой А.С. Финансы предприятий: Учебник для вузов. – М.: ИВЦ Маркетинг, 2004.
Ковалёв В.В. Финансовый анализ: Методы и процедуры – М.: Финансы и статистика, 2004.
Ковалёв В.В., Привалов В.П. Анализ финансового состояния предприятия – Издание 4-е, исправленное и дополненное. – М.: Центр экономики и маркетинга, 2005.
Крешнина М.Н. Финансовое состояние предприятия. Методы оценки. – М.: Банки и биржи, ЮНИТИ, 2006.
Любушин Н.П., Лещева В.Б., Дьякова В.Г. Анализ финансово-экономической деятельности предприятия: Учебное пособие для вузов. – М.: ЮНИТИ – ДАНА, 2006.
Прыкина Л.В.. Экономический анализ предприятия: Учебник для вузов – М.: ЮНИТИ – ДАНА, 2005.
Финансы предприятий: Учебник для вузов / Н.В. Колчина, Г.Б. Поляк, Л.П. Павлова и др., Под ред. проф. Н.В. Колчиной. – 2-е издание, переработанное и дополненное. – М.: ЮНИТИ – ДАНА, 2005.
Финансы: Учебник для вузов / Под ред. проф. Дробозиной А.А. – М.: ЮНИТИ, 2004.
Финансы: Учебник / Под ред. Романовского М.В. – М.: Юрайт – М, 2005.
Финансы: Учебник / Под ред. проф. С.Т. Родионова. – М.: Финансы и статистика, 2005.
Шеремет А.Д. Финансы предприятий. – М.: ИНФРА – М, 2006.
Шеремет А.Д., Сайфулин Р.С. Методика и процедуры – М.: ИНФРА – М, 2006.
Журнал – Финансы и кредит – 2002. Э.И. Крылов 08. 2002 (№ 15).
Журнал – Финансы и кредит, 22 (160) – 2004 ноябрь. – М.: Финансы и кредит, 2007.
Журнал – Финансы и кредит, 20 (158) – 2004 сентябрь. – М.: Финансы и кредит, 2006.