Учетная политика организации, принципы ее формирования и раскрытия
Система налогового учета организуется ОАО «АРСП» исходя из принципа последовательности применения норм и правил налогового учета, то есть применяется последовательно от одного налогового учета, то есть применяется последовательно от одного налогового периода к другому. Налоговый учет в ОАО «АРСП» осуществляет главный бухгалтер.
Начисление амортизации по основным средствам производится линейным способом, что дает возможность, сблизится бухгалтерскому и налоговому учетам, и не считать амортизацию дважды. Однако нужно обратить внимание на такой момент: остаточная стоимость основных средств облагается налогом на имущество, причем данные берутся из бухгалтерского учета. Поэтому можно сэкономить на налоге на имущество, выбрав другой метод начисления амортизации в бухгалтерском учете, и нелинейный метод - в налоговом учете, что позволит сэкономить на налоге на прибыль.
По амортизируемым основным средствам понижающий коэффициент не применяется.
При определении нормы амортизации по амортизируемому имуществу она определяется с учетом срока полезного использования, уменьшенного на количество месяцев эксплуатации данного имущества предыдущими собственниками. ОАО «АРСП» никакие резервы, в том числе и по сомнительным долгам не создает. Резерв на ремонт основных средств не создается. Накопление средств для проведения особо сложных и дорогих видов капитального ремонта основных средств в течение более одного налогового периода не производится.
Моментом возникновения налоговых обязательств по НДС является дата оплаты реализованных товаров (работ, услуг).
2.4 Отражение в учетной политики доходов и расходов
Учет доходов и расходов осуществляется методом начисления, что позволяет сблизить бухгалтерский и налоговый учеты, однако законодательством разрешено применять и другой метод - кассовый.
При отпуске материально-производственных запасов в производство и ином выбытии их оценка производится по методу средней себестоимости. Расчет представлен в учетной политике по бухгалтерскому учету.
Балансовую выручку от реализации работ, услуг, товаров определяется по мере отгрузки товаров (работ, услуг), т.е. методом начисления.
Налоговая база по транспортному налогу определяется согласно ст.359 Налогового Кодекса РФ.
Ежемесячные авансовые платежи по Единому Социальному налогу уплачиваются исходя из величины фактических затрат на оплату труда, произведенных организацией в предыдущем месяце. Это позволяет не переплачивать авансовые платежи, что в свою очередь влияет на формирование конечного финансового результата. Это было до 1 января 2010 года.
В подтверждении данных налогового учета используются первичные документы (включая справку бухгалтера) и аналитические регистры налогового учета.
В учетной политике предприятия не последнее место занимает налоговая нагрузка. Налоговая нагрузка – это часть налоговой совокупности, которая фактически должна быть выплачена организацией и не может быть перенесена на другие экономические субъекты или иным образом уменьшена, например, в результате применения налогового планирования, оптимизации налоговых платежей, другими доступными способами. Налоговая нагрузка в абсолютном выражении меньше или равна налоговой совокупности.12
Налоговая совокупность - это все налоги, уплачиваемые организацией в суммовом выражении (т.е. по абсолютной величине).
Налоговое бремя организации – это часть налоговой нагрузки, при которой деятельность организации перестает быть эффективной.
На примере ОАО «АРСП» проанализируем налоговые платежи, которые уплачивает данная организация при осуществлении предпринимательской деятельности, а также меру их влияния на формирование величины прибыли организации.
Анализируя начисление налогов за 2007 и 2008 год, следует, что наибольшая часть приходится на уплату единого социального налога. Темп роста по сравнению с 2007 годом составил 151,2 %. Увеличение единого социального налога произошло в основном из-за увеличения расходов по заработной плате работникам.
Для исследования эффективности налоговой нагрузки организации используются коэффициенты:
1. Коэффициент эффективности налогообложения Кэн. Он показывает, как соотносятся между собой показатели чистой прибыли и общей суммы начисленных налоговых платежей организации. Расчет этого показателя осуществляется по формуле:
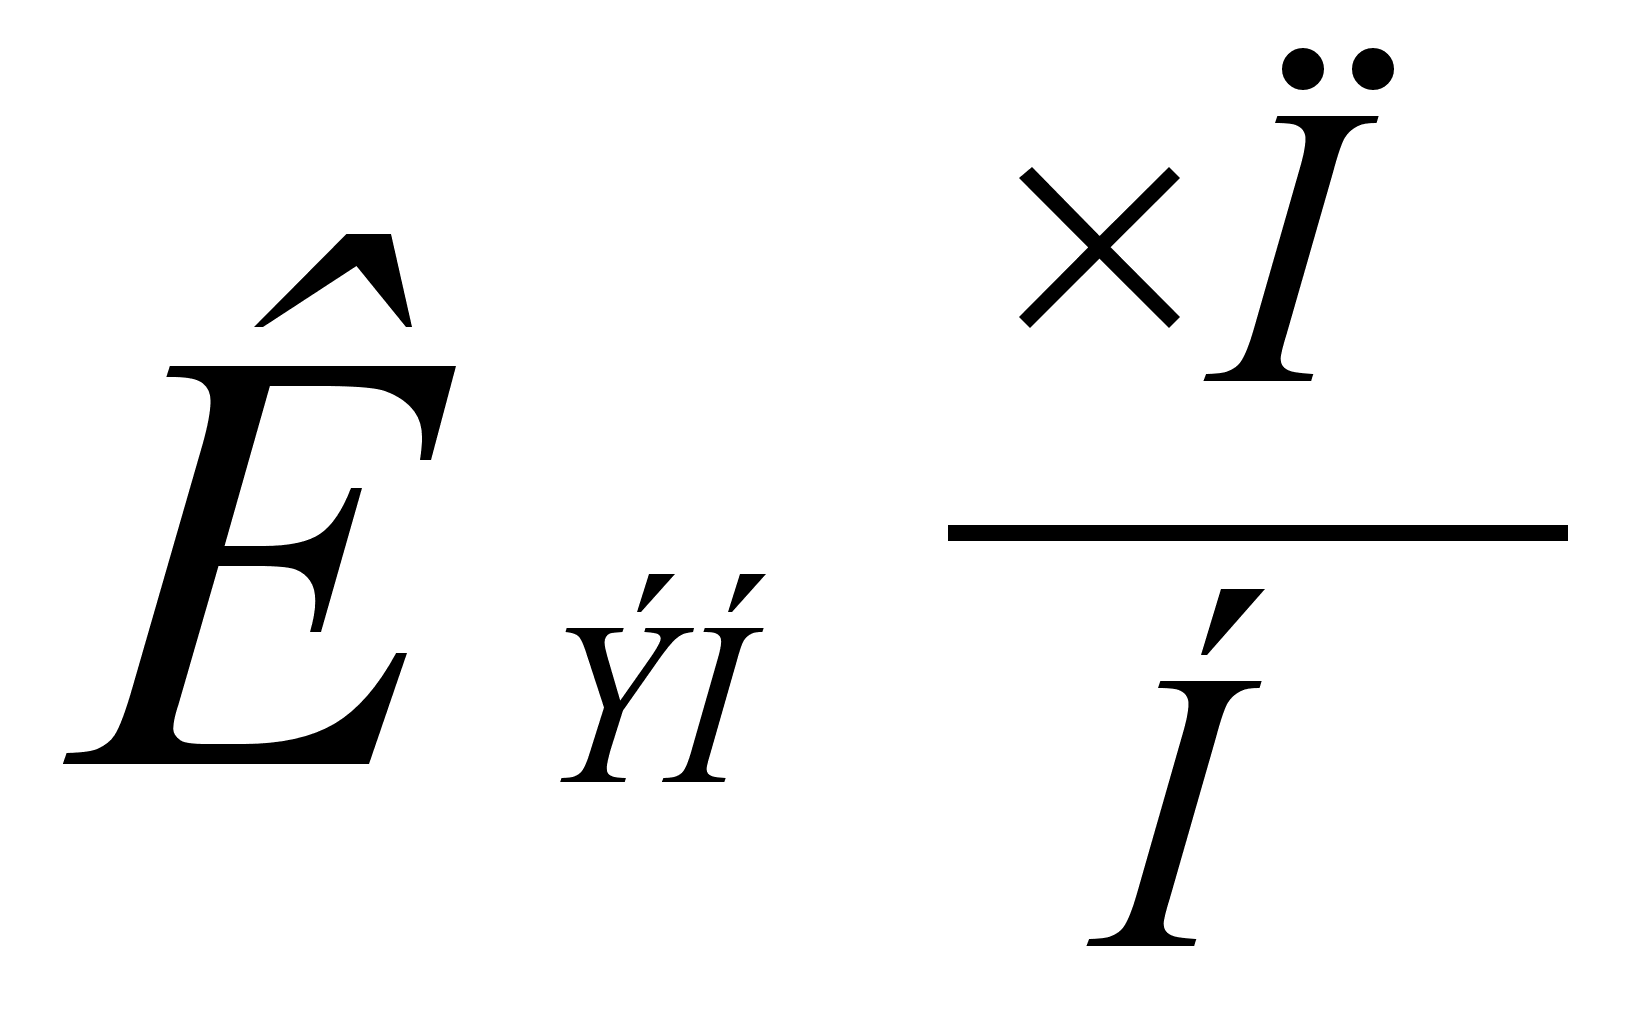 ,
(1)
Где ЧП – фактическая сумма чистой прибыли
Н – общая сумма налоговых платежей.
Таблица 8 - Расчет коэффициента эффективности налогообложения
| Показатели | Период | Изменения (+,-) | |
| 2008 г. | 2009 г. | ||
| Фактическая сумма чистой прибыли (ЧП) | 68 500 | 71 954 | +3454 |
| Общая сумма налоговых платежей (Н) | 12 465 | 13 746 | +2281 |
| Коэффициент эффективности налогообложения (Кэн) | 5.4 | 5.2 | -0.2 |
За анализируемый период наблюдается снижение коэффициента эффективности налогообложения на 0.2 раза, что свидетельствует о незначительном увеличении налогового бремени организации относительно чистой прибыли.
2. Налогоемкость реализации продукции (работ, услуг) – позволяет определить сумму налоговых платежей, приходящихся на единицу объема реализованной продукции. Определяется по формуле:
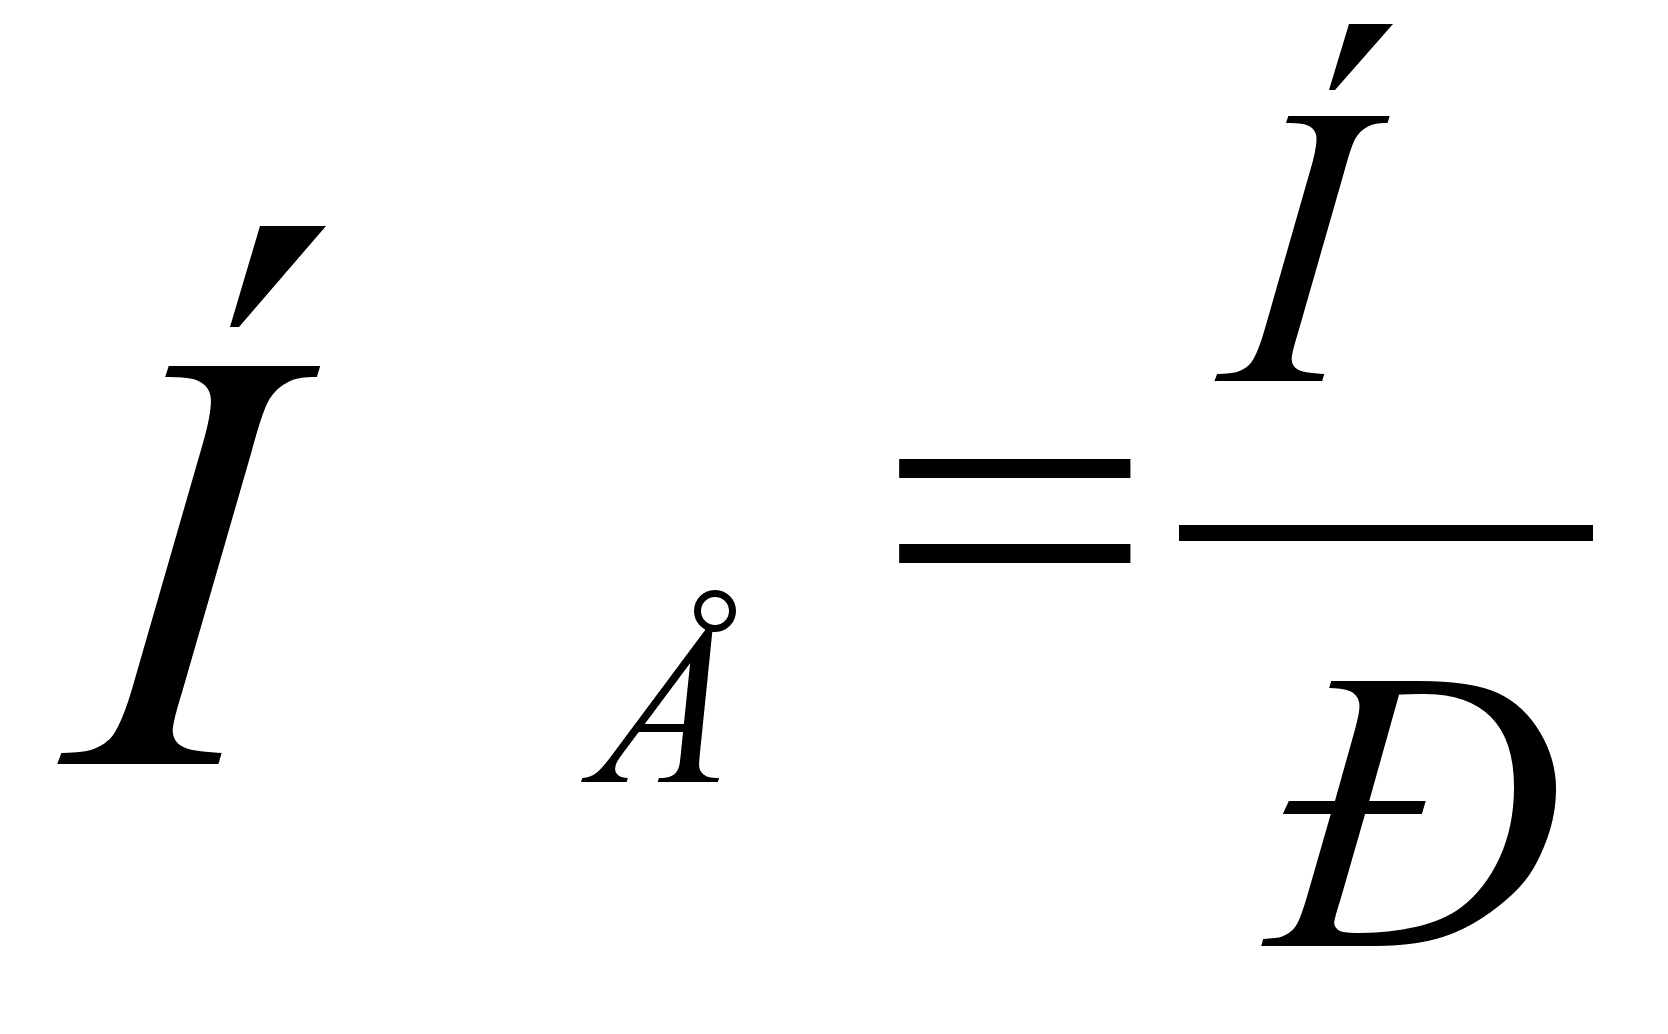 (2)
Где, Н- общая сумма налоговых платежей
Р – объем реализации продукции (работ, услуг)
3. Коэффициент налогообложения затрат (издержек)
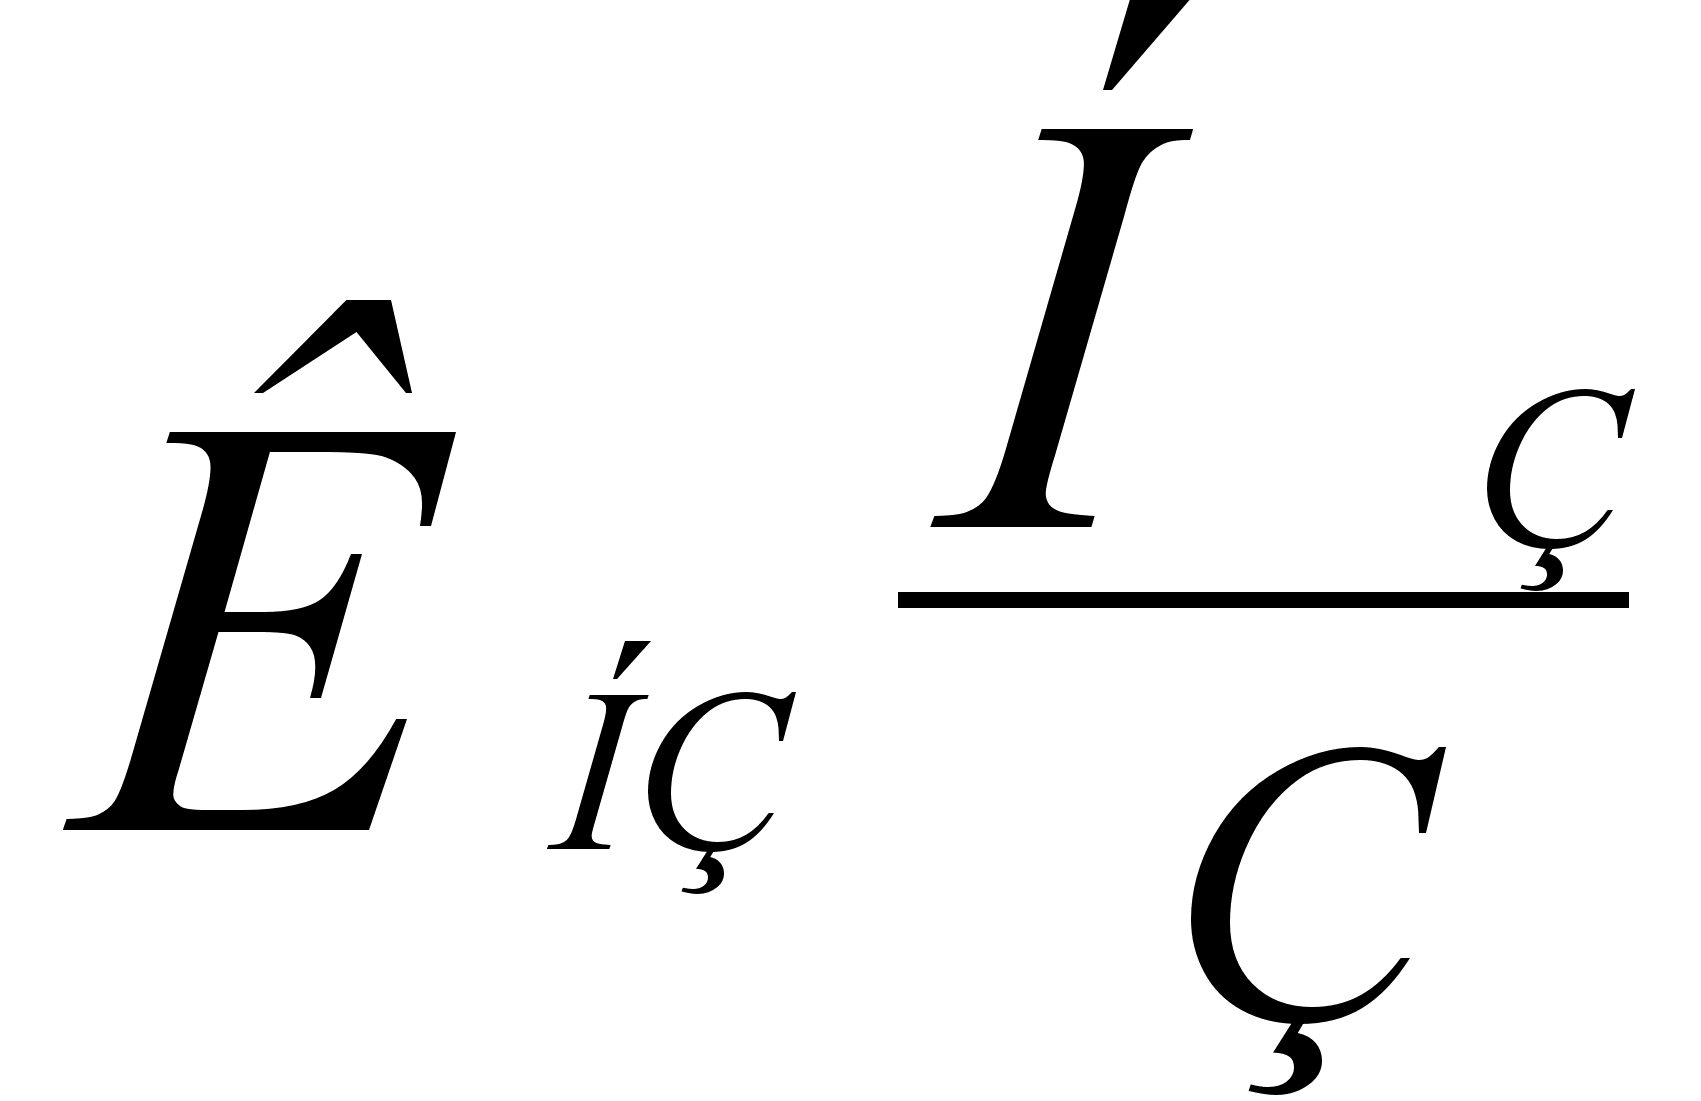 (3)
Где, Нз – сумма налоговых платежей, входящих в состав издержек (единый социальный налог, налог на дороги, земельный налог и др.)
З – сумма издержек по бухгалтерскому учету.
Показатели таблицы 9 свидетельствуют, что коэффициент налогообложения затрат (издержек) по сравнению с предыдущим годом увеличился, так как возросла сумма платежей, входящих в состав затрат (издержек). Увеличились затраты, которые не учитываются при исчислении единого налоги, но уменьшают доход, полученный предприятием. Однако заметим, что увеличение можно назвать достаточно незначительными.
Таблица 9- Расчет коэффициента налогообложения затрат (издержек)
| Показатели | Период | Изменения (+,-) | |
| 2008 г. | 2009 г. | ||
| Сумма налоговых платежей, входящих в состав издержек (Нз) | 105 000 | 112 500 | +7500 |
| Сумма издержек по бухгалтерскому учету (З) | 112 300 | 117900 | +5600 |
| Коэффициент налогообложения затрат (издержек) | 0,9 | 0,95 | +0,05 |
4. Коэффициент налогообложения прибыли.
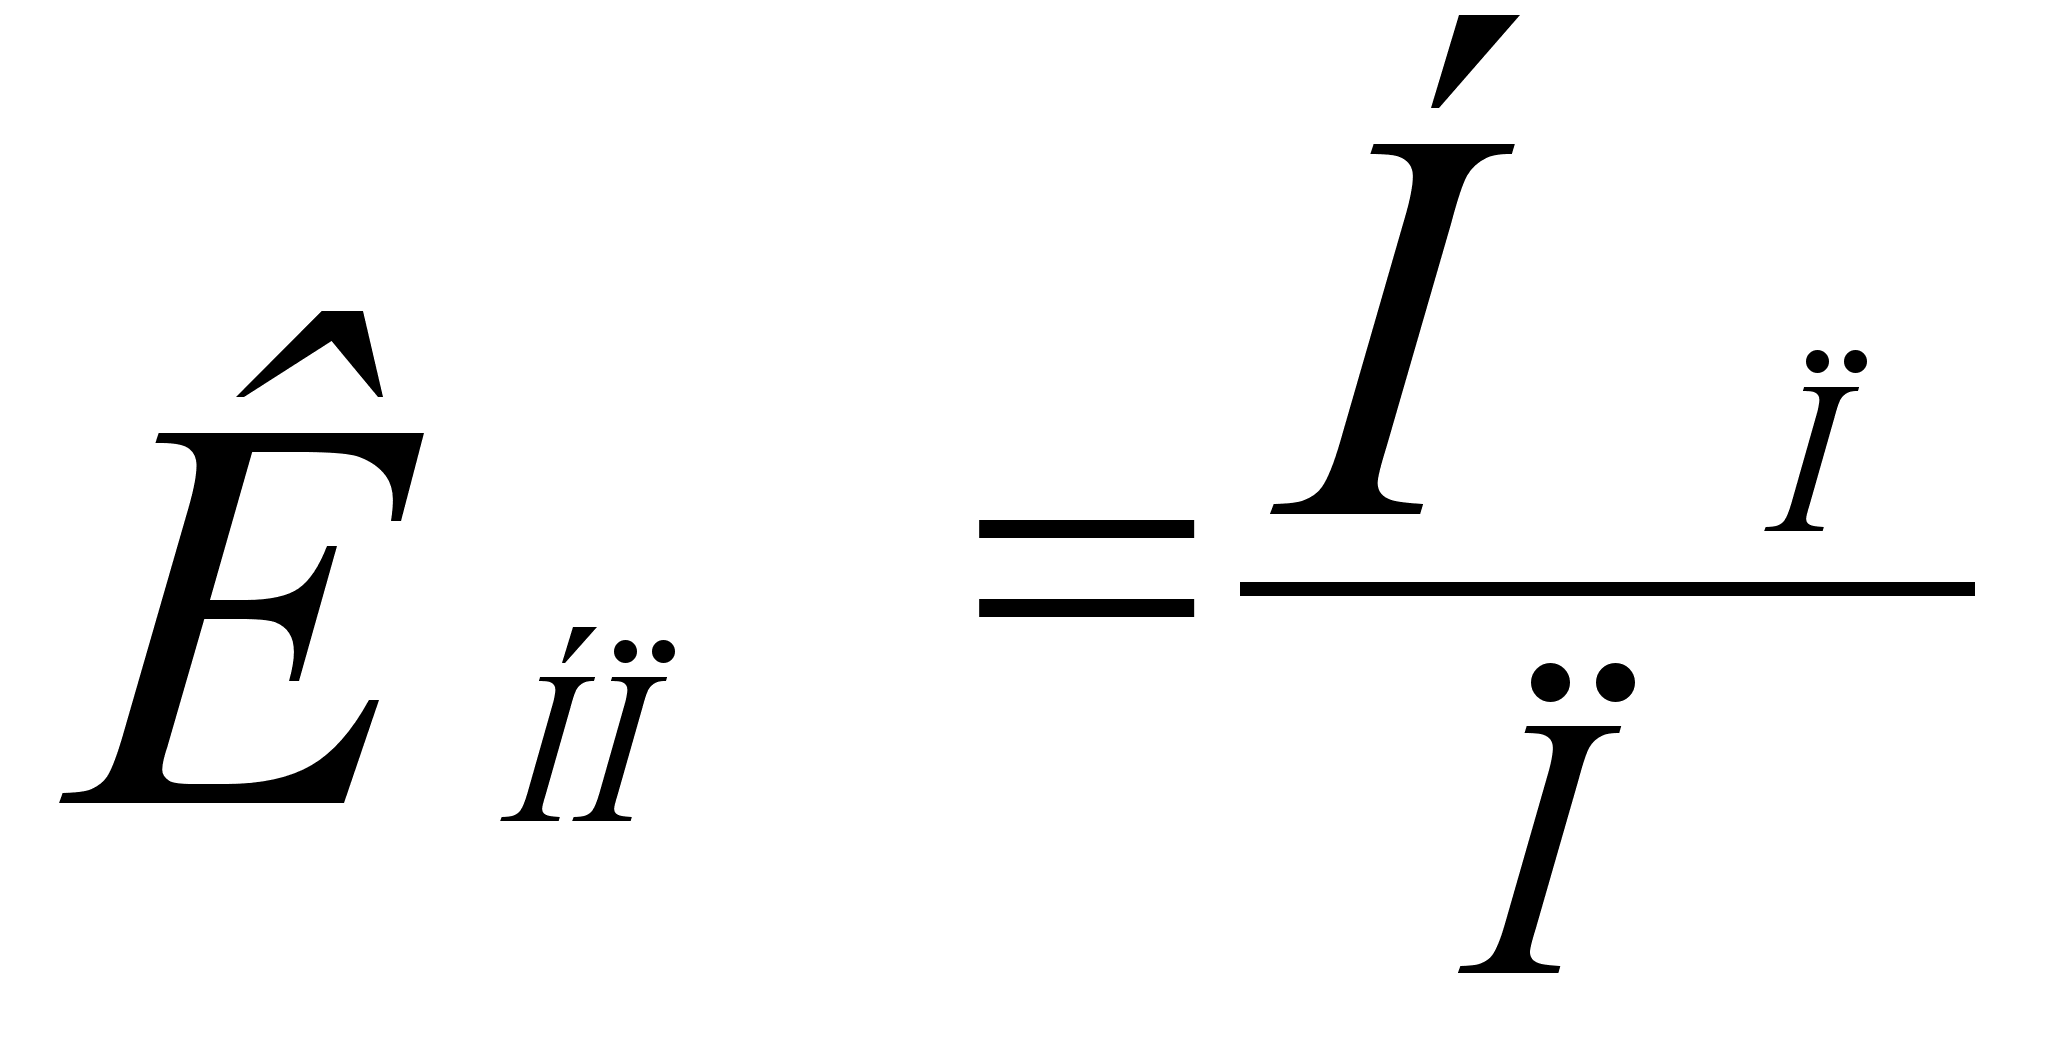 (4)
Где
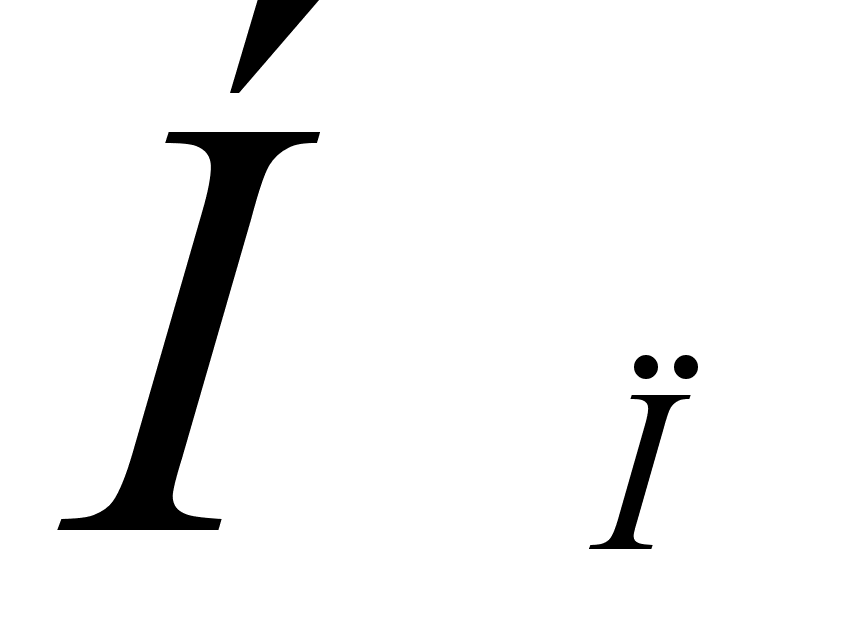 – сумма налоговых
платежей,
уплачиваемых
за счет прибыли
(налог на прибыль)
П – сумма балансовой прибыли.
Рассматривая динамику эффективности налоговой нагрузки в ОАО «АРСП» за 2007-2008 год, можно сделать вывод, что в целом по организации произошло весьма незначительное повышение налоговой нагрузки. Это связано с тем, что в 2008 году произошло повышение затрат, которые не учитываются при исчислении единого налога, но уменьшают доход, полученный ОАО «АРСП». Это сопровождается снижением эффективности налогообложения. Налоговые платежи, относящиеся на издержки организации, увеличились на 5%.
Вывод: в данном разделе проанализирована бухгалтерская и налоговая учетная политика на примере ОАО «АРСП», выявлены основные характеристики.
2.5 Автоматизация бухгалтерского учета
Автоматизация бухгалтерского учёта сегодня предполагает процесс перевода ведения бухгалтерского учёта вручную на ведение с использованием программного обеспечения. Иными словами, предполагается создание первичных документов автоматизированным способом: информация вводится в готовые электронные формы и хранится в структуре специализированной программы.
В настоящее время существуют электронные возможности взаимодействия с банками фискальными органами. И всё это можно использовать в режиме полного бухгалтерского обслуживания.
Рассмотрим возможность применения дистанционного обслуживания предприятия в банке с помощью Интернет банкинга.
Уникальным является не сам факт оказания банковских услуг на расстоянии, а те новые качества дистанционного банковского обслуживания, которые появляются при использовании Интернета в качестве коммуникационной среды. Принципиально важным является то, что бумажный документ перестает быть здесь основным носителем информации. На смену ему приходит электронный документ, основной особенностью которого является возможность автоматизированной работы с ним. Компьютеры могут почти во всех случаях практически заменить человека.
Для подтверждения данной информации проведем расчет экономической эффективности использования системы Интернет-банкинг на предприятии.
Таблица 10 – Расчет экономической эффективности использования системы "Интернет-банкинг" для ОАО «АРСП»
| Наименование операции | Обычный банковский платеж | Интернет-банкинг |
| Составление платежного документа | ок. 4 мин. | ок. 4 мин. |
| Проверка платежного документа | 2 мин. | 1 мин. |
| Печать платежного документа на принтере | 2 мин. | - |
| Поездка в банк | 30 мин. | - |
| Обслуживание в банке через операциониста (при условии отсутствия очереди) | 15 мин. | - |
| Поездка из банка в офис | 30 мин. | - |
| Итого: | 1 час 23 мин. | 5 мин. |
Источник: собственная разработка
Далее посчитаем финансовые затраты на организацию регулярных поездок бухгалтера в банк:
Стоимость машины, которой пользуется бухгалтер для поездки в банк - 120 000 руб.
Срок эксплуатации машины - 8 лет
Распределенные по времени затраты:
120 000 руб. /8 лет /12 мес. /21 день /8 час.=7,44 рублей в час
Затраты на бензин и запасные части примерно в 2,5 раза больше и = 18,60 рублей в час.
Итого на автомобиль в 1 час рабочего времени затрачивается 26,04 рублей
Заработная плата бухгалтера (на руки, с учетом налога на доход физических лиц - 13% и единого социального налога - 35,6%):
6000* х 1,356 / 0,87=9 351,72 руб. в месяц
9 351,72 / 21 день / 8 час.= 55,67 руб. в час
Итого за 1 час работы бухгалтера Вы платите 55, 67 руб. (или 0,92 руб/мин).
Таблица 11 - Денежные затраты (в месяц), с учетом проведения 5 платежей в день ОАО «АРСП»
| Наименование операции |
Обычный банковский платеж (стоимость 1 платежа - 6 руб. тариф банка) |
Интернет-банкинг (стоимость 1 платежа - 6 руб. тариф банка) |
| Обслуживание расчетного счета в месяц (тариф банка) | 100 руб. | 200 руб. |
| Стоимость платежей за месяц | (5х21)х6+100 = 730 руб. | (5х21)х6+200 = 830 руб. |
| Предварительная подготовка бухгалтером платежных документов | 5х8 мин.х21х0,92 = 772,80 руб. | 5х5 мин.х21х0,92 = 483 руб. |
| Поездка бухгалтера в банк и обратно | 1ч.15мин.х21х55,67 р. = 1449 руб. | - |
| Затраты на бензин и амортизацию автомобиля | 1 ч. х 21 х 26, 04 руб. = 546,84 руб. | - |
| Стоимость трафика Интернет | - | 5 мин. х 21 х 18 руб. = 31,05 руб. |
| Итого в месяц: | 3 598,64 руб. | 1 544,05 руб. |
Источник: собственная разработка
Таким образом, при использовании системы Интернет банкинга самая приблизительная экономия в денежном выражении измеряется приблизительно в 2 054,59 руб.
Добавьте к этому, возможность работы со своим счетом/счетами через Интернет-банкинг 365 дней в году 24 часа в сутки (никакой зависимости от расписания работы операциониста банка) и из любой географической точки, где есть возможность доступа к Интернету.
Таким образом, видим, что использование автоматизированных систем работы в организации ОАО «АРСП» позволит бухгалтерскому отделу не только сэкономить время и финансовые ресурсы, но и данная система ликвидирует ошибки, совершаемые при заполнении документов, что эффективно скажется на бухгалтерском документообороте организации.
3МЕТОДИКА СОСТАВЛЕНИЯ И РАСКРЫТИЯ УЧЕТНОЙ ПОЛИТИКИ ДЛЯ ЦЕЛЕЙ НАЛОГООБЛОЖЕНИЯ В ОАО «АРСП»
3.1 Основные направления учетной политики для целей налогообложения
Учетная политика предприятия должна обеспечивать:
полноту отражения в бухгалтерском учете всех фактов хозяйственной деятельности (требование полноты);
большую готовность к бухгалтерскому учету потерь (расходов) и Пассивов, чем возможных доходов и активов, не допуская создания скрытых резервов (требование осмотрительности);
отражение, в бухгалтерском учете фактов хозяйственной деятельности исходя не только из их правовой формы, но и из экономического содержания фактов и условий хозяйствования (требование приоритета содержания перед формой);
тождество данных аналитического учета оборотам и остаткам. По соответствующим счетам синтетического учета на первое число каждого месяца, а также показателей бухгалтерской отчетности данным синтетического и аналитического учета (требование непротиворечивости);
рациональное и экономное ведение бухгалтерского учета исходя из условий хозяйственной деятельности и величины предприятия (требование рациональности).
3.2 Рекомендации по формированию учетной политики в целях сближения бухгалтерского и налогового учета
Для написания учетной политики нужно максимально приблизить бухгалтерскую и налоговую политику в т.ч методы начисления амортизации ОАО «АРСП».
Линейный способ начисления амортизации.
Имеются следующие данные
- первоначальная стоимость вагона 100000 рублей
- срок полезного использования 5 лет
Таблица 12 - Расчеты линейным методом
| Период | Первоначальная стоимость | Годовая сумма амортизации | накопленная амортизация | Остаточная сумма |
| Дата приобретения | 100000 | - | - | 100 000 |
| Конец 1 года | 100000 | 20000 | 20000 | 80000 |
| Конец 2 года | 100000 | 20000 | 40000 | 60000 |
| Конец 3 года | 100000 | 20000 | 60000 | 40000 |
| Конец 4 года | 100000 | 20000 | 80000 | 20000 |
| Конец 5 года | 100000 | 20000 | 100000 | - |
Вывод. Сумма амортизационных отчислений в течении 5 лет одинакова. Накопленная амортизация ежегодно увеличивается равномерно. Остаточная стоимость объекта равномерно уменьшается.
Способ начисления амортизации по сумме чисел лет полезного использования.
Таблица 13 - Расчеты методом по сумме чисел лет полезного использования
| Период | Первоначальная стоимость | Годовая сумма амортизации | накопленная амортизация | Остаточная сумма |
| Дата приобретения | 100000 | - | 100000 | |
| Конец 1 года | 100000 | (100000*5/15)=33333 | 33333 | 66667 |
| Конец 2 года | 100000 | (100000*4/15)=26666 | 59999 | 40001 |
| Конец 3 года | 100000 | (100000*3/15)=20000 | 79999 | 20001 |
| Конец 4 года | 100000 | (100000*2/15)=13333 | 93332 | 6668 |
| Конец 5 года | 100000 | (100000*1/15)=6668 | 100000 | - |
Вывод. Самая большая сумма амортизационных отчислений в первый год. Затем она снижается. Накопленная амортизация возрастает незначительно.
Начисление амортизации способом уменьшаемого остатка
При этом способе чаще всего применяется ускоренная амортизация при которой норма амортизационный отчислений увеличивается в 1.5-2 раза.
Таблица 14 - Расчеты методом уменьшаемого остатка
| Период | Первоначальная стоимость | Годовая сумма амортизации | накопленная амортизация |
Остаточная сумма |
| Дата приобретения | 100000 | - | - | 100000 |
| Конец 1 года | 100000 | (100000*40%)=40000 | 40000 | 60000 |
| Конец 2 года | 100000 | (60000*40%)=24000 | 64000 | 36000 |
| Конец 3 года | 100000 | (36000*40%)=14400 | 78400 | 21600 |
| Конец 4 года | 100000 | (21600*40%)=8640 | 87040 | 12960 |
| Конец 5 года | 100000 | (12960*40%)=5184 | 92224 |
7776 |
Всего за 5 лет начислено амортизации на сумму 92224 остаточная сумма 7776 рублей. Начисление амортизации следует проводить до полного погашения стоимости объекта.
В данное время на ОАО «АРСП» используется линейный метод начисления амортизации. Он позволяет равномерно распределять суммы износа по срокам полезного использования. Итак, в течение всего полезного срока использования амортизация будет равномерно относиться на стоимость продукции, что позволит не завышать и не занижать себестоимость и прибыль останется на прежнем уровне.
Этот способ
не учитывает
то, что активы
предприятия
более продуктивно
и равномерно
используются
только в первые
годы. С уменьшением
срока полезного
использования
основные средства
все чаще требуют
ремонта, простаивают
по причине
поломок и морально
устаревают,
значит на последних
годах, амортизационные
отчисления
должны снижаться.
Преимущества
данного метода
в том, что он
удобен в нашей
ситуации
экономического
кризиса, так
как вносит
стабильность
и равномерность
в исчислении
себестоимости,
которая подвержена
значительным
постоянным
изменениям
по причине
постоянных
изменений в
стоимости
материально-производственных
запасов.
Этот метод можно рекомендовать к применению ОАО «АРСП».
Второй исследованный метод начисления амортизации – способ списания стоимости по сумме чисел лет срока полезного использования или кумулятивный. Суть применяемого метода состоит в том, что доля амортизационных отчислений относимых на стоимость продукции будет уменьшаться с каждым последующим годом эксплуатации указанного объекта. Он позволяет начислить амортизацию более оправдано по сравнению с линейным способом, так как учитывает, что активы предприятия постепенно изнашиваются и их стоимость по уменьшению срока полезного использования заметно снижается.
Отрицательная сторона данного метода в том, что предприятие, находящееся в неустойчивом финансовом положении, не сможет его использовать, так как очень большие суммы амортизационных отчислений, приходящиеся на первые годы эксплуатации существенно увеличивают себестоимость продукции и снижают сумму валовой прибыли, что может отрицательно сказаться на финансовой устойчивости ОАО «АРСП», учитывая то кризисное состояние, в котором оно находится. Положительным моментом является то, что у предприятия быстрее появляются средства на обновление имеющихся в обращении активов, а так же заметно снижаются суммы амортизационных отчислений на последних годах использования, что влечет за собой снижение себестоимости продукции и увеличение прибыли.
Но с увеличением
прибыли изменится
сумма налога
в сторону
увеличения.
Этот
способ позволяет
оптимизировать
на законном
основании
налогообложение
путем увеличения
себестоимости
выпускаемой
продукции при
значительном
увеличении
сумм годовых
амортизационных
отчислений.
Данный
метод начисления
амортизации
можно было бы
порекомендовать
при стабильности
экономической
обстановки
предприятия
и стране целом.
В сложившейся ситуации на ОАО «АРСП» данный метод определения износа использовать нерационально, так как это может привести к получению отрицательного финансового результата.
Третий способ начисления амортизации - методом уменьшаемого остатка - при исследовании показал, что его использование так же затруднено по причине неустойчивого финансового положения ОАО «АРСП». Значительные по своей величине амортизационные отчисления в первые годы использования активов предприятия приводят к увеличению себестоимости продукции, что в свою очередь приводит к уменьшению прибыли, а, следовательно, и налогооблагаемой базы. Сумма амортизационных отчислений снижается по мере уменьшения срока полезного использования. В последний год сумма амортизации увеличивается, так как списывается остаточная стоимость за последний год за минусом ликвидационной стоимости.
Положительным
моментом является
то, что данный
метод, как и
предыдущий,
позволяет
законно уменьшить
налогооблагаемую
базу путем
увеличения
себестоимости
за счет значительного
повышения сумм
амортизационных
отчислений
на первых годах
эксплуатации.
Исследование
четвертого
способа - начисления
амортизации
пропорционально
объему выполненных
работ – затруднено
по данным
анализируемым
объектам активов
из-за трудности
планирования
предполагаемых
объемов производства
В сложившейся ситуации на ОАО «АРСП» очень трудоемко использовать данный метод. Дополнительная сложность заключается в долгосрочном планировании, которое требуется для расчета амортизационных отчислений данным методом, что приходится прогнозировать предполагаемый объем продукции за весь срок полезного использования объекта, а это затруднено в нынешних условиях экономического кризиса, так как очень трудно спланировать объемы выпуска при постоянном изменении и цен на продукцию и спроса. Так же это очень трудоемкий способ начисления амортизации, требующий определенных навыков и опыта.
Положительным моментом данного метода является то, что он позволяет распределять суммы амортизационных отчислений исходя из конкретно произведенных объемов продукции, то есть износ объектов основных средств является только результатом их эксплуатации без учета
Данный
метод можно
порекомендовать
для начисления
амортизации
по транспортному
средству при
наличии развитой
системы
планирования.
Исследовав
все методы
начисления
амортизации
и проанализировав
отрицательные
и положительные
моменты каждого
из них можно
предложить
ОАО «АРСП»
вести линейный
способ начисления
амортизации.
3.3 Методика аудита учетной политики организации
Во время аудита учетной политики предприятия проверяются методы ведения бухгалтерского учета действующие в организации, по результатам проверки дается аудиторское заключение про состояние учетной политики предприятия.
Перед проведением проверки аудитором составляется план аудита учетной политики, в него входят такие пункты:
ознакомление с должностными инструкциями, правами и обязанностями сотрудников бухгалтерии;
ознакомление с правилами документооборота на предприятии;
ознакомление с кругом лиц, которым разрешено проводить хозяйственные операции, получать ТМЦ, составлять отчетность, получать документацию, вести налоговый учет;
ознакомление с бланками первичного и вторичного учета;
составление профессиональной и личностной характеристики главного бухгалтера организации;
составление численной и качественной характеристики бухгалтерии;
проверка соблюдения инструкций о ведении бухучета;
проверка плана счетов;
проверка образцов подписи ответственных лиц.
Методика аудита учетной политики предприятия предусматривает проверку документов с формальной стороны и проверку по сути. При проверке с формальной стороны проверяется правильность заполнения всех полей бланков, а при проверке по сути обращается внимание на соответствие информации в документах реальному положению дел.
Аудит дебиторской задолженности. Создание резервов по сомнительным долгам и отражение их в бухгалтерском учете
Задолженность покупателя перед нами называется дебиторской. Она возникает в момент реализации и включает в себя всю сумму, которую нам должен покупатель (заказчик), в т. ч. НДС:
Дт 62 Кт 90-1
В последующем погашение задолженности (оплата) отразится проводкой:
Дт 51 Кт 62
Также знаем, что срок исковой давности составляет 3 года. В отличие от кредиторской задолженности, списание дебиторской задолженности есть расход, ведь мы никогда не получим полагающиеся нам деньги.
Дт 91 Кт 62
Для того чтобы сделать такую проводку и не создать себе проблем при проведении налоговой проверки, следует убедиться в том, что дебитор действительно не будет платить. Ведь мы знаем, что даже после истечения срока исковой давности никто ему не мешает заплатить по своим обязательствам. Так что даже после истечения срока исковой давности лучше получить от дебитора письменное подтверждение того, что денег нет и не предвидится. Разумеется, если дебитор объявлен банкротом, то у организации есть тому письменное подтверждение. Ну а если он не существует, то проверка подтвердит, что такое-то юридическое лицо исключено из реестра юридических лиц.
Для списания в убыток дебиторской задолженности необходим приказ руководителя, изданный после проведения инвентаризации дебиторской задолженности. Бухгалтер — всего лишь исполнитель, и самовольничать не имеет права.
Списанная на убыток задолженность неплатежеспособных дебиторов должна учитываться забалансовом счете 007 в течение 5 лет (на тот случай, если произойдет чудо и дебитор вдруг заплатит).
Дт 007 (на сумму списанной дебиторской задолженности).
По истечении 5 лет задолженность окончательно списывается К 007.
Организация получает аванс от покупателяК сожалению с этих поступлений придется заплатить НДС.
Аванс учитывается на том же счете 62, но на отдельном субсчете, назовем его 62-авансы.
На самом деле на практике многие бухгалтеры делают другую проводку:
Дт 76-авансы Кт 68-НДС
Этот вариант удобнее с практической точки зрения, но, к сожалению, такой вариант не предусматривается Планом счетов.
Таблиц 14 - Корреспонденция счетов ОАО «АРСП»| № п/п | Содержание операции | Первичные документы | Корреспонденция счетов | |
| Дт | Кт | |||
| 1 | Отражена задолженность покупателей и заказчиков за реализованные им продукцию, товары, работы, услуги | Акт, накладная | 62 | 90-1 |
| 2 | Погашена задолженность покупателей и заказчиков за реализованные им продукцию, товары, работы, услуги путем перечисления средств на расчетный счет предприятия | Выписка банка | 51 | 62 |
| 3 | Погашена задолженность покупателей и заказчиков за реализованные им продукцию, товары, работы, услуги путем внесения денежных средств в кассу | Приходный кассовый ордер, чек ККТ | 50 | 62 |
| 4 | Получен аванс от покупателя (заказчика) путем перечисления на расчетный счет предприятия | Выписка банка | 51 | 62-авансы |
| 5 | Получен в кассу аванс от покупателя (заказчика) | Приходный кассовый ордер, чек ККТ | 50 | 62-авансы |
| б | Произведен взаимный зачет ранее выданного аванса и дебиторской задолженности за реализованную продукцию, товары, работы, услуги | Запись бухгалтерии | 62-авансы | 62 |
| 7 | Возвращен аванс покупателю (заказчику) путем перечисления с расчетного счета предприятия | Выписка банка | 62-авансы | 51 |
| 8 | Возвращен аванс покупателю (заказчику) из кассы предприятия | Расходный кассовый ордер | 62-авансы | 50 |
| 9 |
Списана задолженность покупателей и заказчиков за реализованные им продукцию, товары, работы, услуги по истечении срока исковой давности |
Акт инвентаризации, приказ руководителя | 91 | 62 |
| 10 | Учтена на забалансовом счете списанная в убыток задолженность неплатежеспособных дебиторов | Акт инвентаризации, приказ руководителя | 007 | |
| 11 | Списана с забалансового счета списанная в убыток задолженность неплатежеспособных дебиторов | Акт инвентаризации, приказ руководителя | 007 | |
Какие документы должны быть у бухгалтера:
Договоры с покупателями и заказчиками.
Счета, выставленные покупателям и заказчикам.
Акты сдачи-приемки работ, услуг.
Накладные и прочие документы, подтверждающие отгрузку.
ОАО «АРСП» составляет учетную политику с учетом особенностей своей деятельности. В главе 2 был проведен анализ финансовой деятельности предприятия. По показателям коэффициент финансовой устойчивости не достигает необходимого значения, что означает возникновение критической ситуации с потерей финансовой устойчивости компании и дальнейший рост заемного капитала не желателен. Но заемные средства берутся с целю пополнения оборотных средств для обеспечения деятельности предприятия.
Очевидно, что все работы производятся после полной оплаты услуг. На предприятии этих денег не хватает т.к договора с покупателями заключены на условия оплаты после оказания услуг в течении 45 после их оказания .
Список дебиторов 62 счет по самой большой задолженности перед предприятием. Данные контрагенты являются самыми частыми клиентами предприятия и пользуются услугами еженедельно на сумму не менее 50000 рублей в зависимости от отправляемого груза и направления.
Таблица 15 - Контрагенты ОАО «АРСП», имеющие дебиторскую задолженность
| № | КОНТРАГЕНТЫ | Сумма задолженности в рублях на 31.12.09 | Просроченность в днях |
| 1 | Меридиан счет 62 | 136025 | |
| 2 | Стройоптторг счет 62 | 137337 | |
| 3 | Русич счет 62 | 61578 | |
| 4 | Меридиан –М счет 62 | 157136 | |
| 5 | Магистраль счет 62 | 116888 | |
| 6 | КИТ счет 62 | 159422 | 45 |
| 7 | Севертранс счет 62 | 99322 | |
| 8 | Синтур-Транс счет 62 | 214900 | |
| 9 | ТК Север счет 62 | 96910 | |
| 10 | ИП Барлаухов счет 62 | 113751 | |
| 11 | Другие дебиторы счета 62 в т.ч по 60 счету т.к предоплата полная а суммы за услуги списываются по мере их оказания. | 3822184 |
Всего на 31.12.2009 года дебиторская задолженность в сумме 4715453 рублей.
Список дебиторов 62 счет по самой большой задолженности перед предприятием. Данные контрагенты являются самыми частыми клиентами предприятия и пользуются услугами еженедельно на сумму не менее 50000 рублей в зависимости от отправляемого груза и направления.
Создание резервов по сомнительным долгам на ОАО «АРСП»
Учетной политикой ОАО «АРСП» предусмотрено создание резерва по сомнительным долгам. Организация платит налог на прибыль ежеквартально. С такой же периодичностью организация проводит инвентаризацию дебиторской задолженности и производит отчисления в резерв по сомнительным долгам.
В декабре 2009 года была проведена инвентаризация задолженности ОАО «АРСП». По ее результатам было выявлено, что 45 дней с момента возникновения долга «КИТ» истекли в декабре 2009 года. Поэтому ЗАО «Визави» может включить в резерв по сомнительным долгам 79711 руб. (159422 руб. Ч 50%).
Выручка
от реализации
за 2009 год составила
44747729 руб. Максимальный
размер резерва,
рассчитанный
на основании
выручки, составляет:
44747729 руб. Ч
10% = 4447472 руб.
Таким образом, размер резерва, рассчитанный исходя из срока возникновения задолженности, меньше его максимальной суммы. Поэтому бухгалтер ОАО «АРСП» вправе включить в резерв по сомнительным долгам сумму в размере 79711 руб. Налог на прибыль уменьшится на 15942 руб.
Отражение в бухгалтерском учете в ОАО «АРСП»
В соответствии с пунктом 70 Положения по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации, утв. приказом Минфина России от 29.07.1998 № 34н, сомнительным долгом признается дебиторская задолженность организации, которая не погашена в сроки, установленные договором, и не обеспечена соответствующими гарантиями.
Резерв по сомнительным долгам ОАО «АРСП» создается на основе проведенной инвентаризации дебиторской задолженности организации . Величина резерва определяется отдельно по каждому сомнительному долгу в зависимости от финансового состояния должника и оценки вероятности погашения долга полностью или частично. Если до конца отчетного года, следующего за годом создания резерва сомнительных долгов, резерв в какой-либо части не будет использован, неизрасходованные суммы присоединяются при составлении бухгалтерского баланса на конец отчетного года к финансовым результатам. Для обобщения информации о резервах по сомнительным долгам предназначен счет 63 "Резервы по сомнительным долгам". На сумму создаваемых резервов делаются записи по дебету счета 91 "Прочие доходы и расходы" и кредиту счета 63 "Резервы по сомнительным долгам". При списании невостребованных долгов, ранее признанных организацией сомнительными, записи производятся по дебету счета 63 в корреспонденции с соответствующими счетами учета расчетов с дебиторами.
Присоединение неиспользованных сумм резервов по сомнительным долгам к прибыли отчетного периода, следующего за периодом их создания, отражается по дебету счета 63 и кредиту счета 91. Аналитический учет по счету 63 ведется по каждому созданному резерву. Правила формирования резервов по сомнительным долгам для целей налогообложения, устанавливаемые главой 25 НК РФ, имеют определенные отличия от предписаний бухгалтерского законодательства. В соответствии с правилами, установленными пунктом 4 статьи 266 НК РФ, сумма резерва по сомнительным долгам, аналогично порядку, устанавливаемому нормативными документами по бухгалтерскому учету, определяется по результатам проведенной на последний день отчетного (налогового) периода инвентаризации дебиторской задолженности и исчисляется следующим образом:
Таблица 16 - Сроки для создания резервов
| 1) по сомнительной задолженности со сроком возникновения свыше 90 дней | в сумму создаваемого резерва включается полная сумма выявленной на основании инвентаризации задолженности; |
| 2) по сомнительной
задолженности
со сроком
возникновения
от
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |