Учет основных средств предприятия "Ремонтно-механический завод"
По основным фондам горнодобывающей промышленности, срок службы которых зависит от времени отработки запасов полезных ископаемых, норма амортизации определена в рублях на одну тонну извлекаемых запасов.
Сумма амортизационных отчислений основных средств должна быть достаточной для строительства или приобретения новых объектов после выбытия действующих.
В условиях рыночной экономики степень интенсивности амортизации основных средств и отнесения ее на издержки определяется характером финансовой политики и стратегии организации. При благоприятной конъюнктуре сбыта и цен она стремится быстрее амортизировать стоимость машин, оборудования и других объектов активной части производственных основных средств, а с ухудшением конъюнктуры - замедлить темпы амортизации.
Может быть и обратная ситуация, когда организация в период освоения производства новой продукции, новых цехов и производств хотела бы начать осуществлять амортизационные отчисления с небольших сумм и затем компенсировать их по мере врастания объемов реализации (продаж) получивших признание на рынке изделий, товаров и услуг.
Хозяйственное законодательство многих стран предоставляет предпринимателям такую возможность и разрешает применять кроме равномерного по периодам, линейного начисления амортизации основных средств методы ускоренного или замедленного погашения стоимости их износа. Однако во всех случаях налоговые органы и ведомства следят за тем, чтобы при любом методе начислений амортизации, ее общая величина не превышала первоначальных затрат на строительство или приобретение объектов основных средств.
В нашей стране запрещено начислять амортизацию и износ по полностью амортизированным объектам, даже в тех случаях, когда они нормально функционируют в производстве. Механизм ускоренной амортизации активной части основных средств производственного назначения разрешен к применению на предприятиях и в организациях высокотехнологичных отраслей экономики в отношении эффективных машин и оборудования.
В большинстве случаев нормы амортизации в соответствующем справочнике определены по группам основных фондов, состоящим из обособленных инвентарных объектов. Отдельные нормы являются комплексными, т.е. предназначенными для разных объектов одного производственного назначения (например, для автоматических и поточных линий). При наличии у организации оборудования, на которое нет установленных в справочнике норм, амортизация начисляется по нормам на аналогичное по назначению оборудование. [5]
Начисление износа (амортизации).
Основные средства амортизируются в течение фактического срока службы объектов (до полного погашения их стоимости), включая время простоев и пребывания в ремонте. Лишь во время консервации объектов начисление амортизации по ним прекращается. Согласно действующим положениям, не начисляется амортизация по объектам жилищного фонда и внешнего благоустройства, книжному фонду, продуктивному скоту.
Амортизацию (износ) начисляют ежемесячно по вновь принятым на учет основным средствам начиная с 1-го числа месяца, следующего за месяцем поступления. По выбывшим объектам начисление амортизации прекращают с 1-го числа месяца, следующего за месяцем выбытия из эксплуатации. Расчет производится исходя из 1/12 годовой нормы амортизации по выбывшим и вновь поступившим основным фондам. Техника начисления амортизации основных средств зависит от уровня автоматизации обработки учетной информации.
В условиях ручного ведения учета расчет амортизации (износа) основных средств осуществляется бухгалтерией по данным инвентарных карточек. Расчет за январь производят по выверенным на начало года данным о наличии основных средств по местам их нахождения. Инвентарные карточки по каждому цеху, службе, подразделению группируют по видам и принципу использования (в эксплуатации, запасе, аренде) объектов, а в пределах каждой группы - по направлениям (кодам) затрат, на которые относится начисленная амортизация.
Расчет амортизации основных средств за остальные месяцы года производят с учетом поступления и выбытия объектов в предшествующем месяце. По этим объектам начисляют соответствующие суммы амортизации, и на их величину корректируют (+,-) величину ранее начисленных амортизационных отчислений.
Расчет амортизации по автотранспорту производится отдельно на основе итоговых данных инвентарных карточек соответствующих объектов и сведений о фактическом пробеге автотранспорта за отчетный месяц.
В условиях автоматизации бухгалтерского учета нормы амортизации и их коды вводят в "память" машин (переносятся на машинный носитель). Они могут быть заданы либо по видам основных средств, либо по каждому инвентарному объекту. Здесь же предусматриваются и поправочные коэффициенты.
Амортизацию рассчитывают в основном двумя методами: методом прямого счета и методом коррекции. При прямом счете сумма балансовой стоимости каждого объекта умножается на норму и поправочный коэффициент амортизации и группируется по видам основных средств, местам их эксплуатации, статьям калькуляции.
При методе коррекции сумму амортизации, начисленную за предшествующий месяц, увеличивают и уменьшают на сумму амортизации (износа) по поступающим и выбывшим объектам.
Амортизация по полученным в долгосрочную аренду основным средствам с правом выкупа выделяется в расчетах отдельной позицией. Так же обособленно показывают в расчетах амортизационные отчисления от стоимости основных средств, предоставляемых бесплатно предприятиям общественного питания и медицинским учреждениям, расположенным непосредственно на территории хозяйствующего субъекта. [5]
1.5 Выбытие основных средств и его учет
Документальное оформление выбытия основных средств.
Выбытие основных средств происходит в результате их реализации или безвозмездной передачи сторонним организациям, а также при частичной или полной ликвидации и списании вследствие непригодности для дальнейшего использования.
При реализации основных средств за плату на величину балансовой стоимости реализованных объектов в бухгалтерском учете кредитуют счет Основных средств и дебетуют счет Реализации и прочего выбытия основных средств. Одновременно списывают сумму износа передаваемого объекта с кредита счета Реализации и прочего выбытия основных средств в дебет счета Износа основных средств. Тем самым общая балансовая стоимость основных средств уменьшается. Выручку от реализации основных средств отражают на дебете счета Товаров отгруженных или счета Расчетов с покупателями и заказчиками (в зависимости от выбранного предприятием метода реализации) и кредите счета Реализации и прочего выбытия основных средств.
Поступление выручки от реализации основных средств отражается записью по дебету счета Расчетного счета и кредиту счета Расчетов с покупателями и заказчиками (счета реализации).
Безвозмездную передачу основных средств оформляют актом приемки-передачи. В акте указываются балансовая стоимость объекта и сумма его износа к моменту передачи. К акту прилагают инвентарные карточки, о чем в их описи или в инвентарном списке делается соответствующая отметка. На основании актов и сопроводительных документов (паспортов, характеристик и т.п.) составляется группировочная ведомость (машинограмма), по итогам которой списывают балансовую стоимость и износ основных средств так же, как и при реализации за плату. Отражение операций по безвозмездному выбытию производится только после получения от организации-получателя извещения (авизо) об оприходовании. До этого начисление амортизации по передаваемым основным средствам не прекращается. Расходы по демонтажу передаваемого оборудования отражают по дебету счета Реализации и прочего выбытия основных средств и кредиту счетов, связанных с оплатой труда. При этом финансовые результаты от передачи объектов основных средств относят в уменьшение добавочного капитала (в дебет счета Добавочного капитала) при передаче объектов производственного назначения или в уменьшение фонда социальной сферы (дебет счета Нераспределенной прибыли (непокрытого убытка), субсчет "Фонд социальной сферы") при передаче объектов основных средств непроизводственного назначения. [4]
Ликвидацию основных средств производят по распоряжению руководителя организации. Обычно с баланса в порядке ликвидации списывают здания и сооружения, снесенные в связи со строительством новых, расширением, реконструкцией и техническим перевооружением действующих предприятий и объектов, а также пришедшие в ветхое состояние, морально устаревшие и непригодные для дальнейшего использования оборудование, транспортные средства, инвентарь и инструменты, если их восстановление невозможно или экономически нецелесообразно и они не могут быть реализованы.
Во всех этих случаях составляется акт о частичной или полной ликвидации основных средств, в котором указывают наименование объекта, год его изготовления или постройки, дату поступления в организацию и ввода в эксплуатацию, его инвентарный номер, местонахождение, балансовую стоимость, износ, количество капитальных ремонтов. Здесь же приводят подробные сведения о техническом состоянии основных частей, деталей, конструктивных элементах объекта и обосновывают необходимость его ликвидации (износ, преждевременное выбытие вследствие ненормальных условий эксплуатации, аварии и др.). Для списания с баланса организации стоимости машин, оборудования и транспортных средств, пришедших в негодность при аварии, к акту списания должна быть приложена копия акта об аварии с указанием ее причин и виновников.
Частичная ликвидация объекта оформляется так же, как и полная ликвидация. Например, при перемещении стационарного, установленного на фундаменте оборудования первоначальные затраты на монтаж, включая расходы на сооружение фундамента (если он не используется по своему назначению), должны быть списаны в уменьшение балансовой стоимости объекта.
В особом разделе акта приводится расчет результатов ликвидации. При этом сопоставляют балансовую стоимость объектов и затраты по ликвидации - с одной стороны, сумму их износа и стоимость материальных ценностей, полученных от ликвидации, - с другой.
Пример. Балансовая стоимость ликвидируемого объекта основных средств - 1 682 000 руб., износ - 1 664 000 руб. Расходы по ликвидации - 124 000 руб., стоимость оприходованных после ликвидации материальных ценностей - 196 000 руб. Убытки от ликвидации составили 54 000 руб. (1 682 000 - 1 664 000 + 124 000 - 196 000).
Синтетический учет выбытия основных средств.
Все операции, связанные с выбытием основных средств, учитывают на счете. Реализации и прочего выбытия основных средств. При ликвидации по дебету этого счета отражают балансовую (первоначальную, восстановительную) стоимость ликвидированных объектов и все расходы, связанные с их ликвидацией (сносом и разборкой зданий, сооружений, демонтажем оборудования и т.п.). Расходы по ликвидации могут состоять из стоимости услуг сторонних организаций или фактических затрат вспомогательных служб организации, выполнявших указанную работу. На кредит счета Реализации и прочего выбытия основных средств относят сумму начисленного износа за все время их службы и стоимость поступивших в связи с ликвидацией материальных ценностей по ценам возможного использования или реализации. [7]
Разность между балансовой стоимостью основных средств, расходами на ликвидацию, с одной стороны, суммой износа и стоимостью оприходованного после ликвидации лома черных и цветных металлов, запчастей, топлива и т.п. - с другой, представляет собой экономический результат ликвидации (в нашем примере получены убытки).
На счетах бухгалтерского учета операции по выбытию основных средств отражаются следующим образом:
1. Д-т сч. Реализации и прочего выбытия основных средств (47)
К-т сч. Основных средств - на балансовую стоимость выбывшего (реализованного, списанного и т.д.) объекта (01)
2. Д-т сч. Износа основных средств (02)
к-т сч. Реализации и прочего выбытия основных средств - на сумму начисленного износа по указанному объекту (47)
3. Д-т сч. Реализации и прочего выбытия основных средств (47)
К-т сч. Расчетов с персоналом по оплате труда (70)
К-т сч. Расчетов по внебюджетным платежам (67)
К-т сч. Расчетов по социальному страхованию и обеспечению - на суммы расходов на оплату труда рабочих, начисленную за ликвидацию или демонтаж объекта, отчислений и Пенсионный фонд, на социальное и медицинское страхование и др. (69)
4. Д-т сч. Материалов (10)
К-т сч. Реализации и прочего выбытия основных средств - на стоимость оприходованных материалов, деталей, топлива по цене возможного использования или реализации (47)
5. Д-т сч. Расчетов с покупателями и заказчиками (62)
или
Д-т сч. Расчетного счета (62)
К-т сч. Реализации и прочего выбытия основных средств - на выручку от продажи основных средств (в зависимости от выбранного организацией метода реализации) (47)
6. Д-т сч. Арендных обязательств к поступлению
К-т сч. Реализации и прочего выбытия основных средств - на величину выкупной цены при передаче в долгосрочную аренду с правом выкупа (47)
7. Д-т сч. Прибылей и убытков (80)
К-т сч. Реализации и прочего выбытия основных средств - на величину убытков от продажи (кроме аренды с правом выкупа) и списания объектов (47)
Д-т сч. Реализации и прочего выбытия основных средств (47)
К-т сч. Прибылей и убытков - на величину прибыли от продажи (кроме аренды с правом выкупа) и другого выбытия основных средств (80)
8. Д-т сч. Добавочного капитала (87) или
Д-т сч. Нераспределенной прибыли (непокрытого убытка) (субсчет "Фонд социальной сферы") (88-4)
К-т сч. Реализации и прочего выбытия основных средств - на величину убытков от безвозмездной передачи объектов основных средств (47)
9. Д-т сч. Реализации и прочего выбытия основных средств (47)
К-т сч. Доходов будущих периодов - на величину прибыли от передачи объектов в долгосрочную аренду с правом выкупа. (83)
Основанием для записей служат расчетные документы, акты приемки-передачи, акты о ликвидации основных средств и другие первичные документы, инвентарные карточки, группировочные ведомости (машинограммы), листки-расшифровки и т.п. [4]
Убытки от ликвидации в необходимых случаях определяются по каждому объекту в отдельности. Суммирование убытков от выбытия одних объектов с прибылью от ликвидации других не рекомендуется. При оформлении акта ликвидации должна быть указана и причина убытков.
1.6 Инвентаризация и переоценка основных средств
Инвентаризация основных средств.
Инвентаризация основных средств заключается в проверке их фактического наличия в натуре по местам нахождения или эксплуатации. По действующим положениям она должна производиться при передаче имущества (в аренду, при продаже и т.д.), при преобразовании организации, в случае стихийных бедствий и др. В действующих организациях она может проводиться один раз в три года, а библиотечных фондах - один раз 1 пять лет.
В ходе инвентаризации устанавливают соответствие между учетными данными и фактическим наличием основных средств, определяют их комплектность, техническое состояние, степень использования по назначению.
Для проведения этой работы приказом (распоряжением) по организации создается инвентаризационная комиссия. До начала инвентаризации проверяют наличие и состояние инвентарных карточек (книг), технических паспортов или другой технической документации, документов на сданные и принятые в аренду объекты, подготавливают необходимую документацию (бланки, формы актов, инвентарных описей и т.п.), уточняют перечень основных средств по местам нахождения. Члены комиссии в присутствии должностных лиц и материально ответственных лиц (руководителей цехов, отделов, мастеров и т.п.) осматривают объекты основных средств и фиксируют в инвентарных описях или фактическое наличие по наименованиям, назначению и инвентарным номерам. При инвентаризации зданий, сооружений и других объектов недвижимости комиссия проверяет наличие документов, подтверждающих нахождение этих объектов в собственности организации. Проверяется также наличие документов на земельные участки, водоемы и другие объекты природных ресурсов, находящиеся в собственности организации. Отдельно записывают выявленные при инвентаризации неучтенные объекты, а также непригодные для эксплуатации и восстановления основные средства. Основные средства, которые ко времени инвентаризации находятся вне территории организации (транспортные средства, отбывающие в длительные рейсы, оборудование, подлежащее отправке в капитальный ремонт, и т.п.), инвентаризируют до их выбытия. Объекты, не числящиеся в учете, отражаются в описи по восстановительной стоимости с учетом рыночных цен. Величину их изношенности комиссия определяет по фактическому состоянию объекта в процентах от установленной стоимости. Одновременно выявляется, когда и по чьему распоряжению возведены или приобретены неучтенные объекты, куда списаны соответствующие затраты.
Если в ходе инвентаризации выявлены не отраженные в учете капитальные работы, увеличивающие балансовую оценку основных средств, или обнаружена частичная ликвидация объектов, уменьшающая их инвентарную стоимость, комиссия должна составить отдельный акт. В акте указывают сумму дооценки или уменьшения балансовой стоимости объектов исходя из фактических затрат на производство капитальных работ или первоначальной стоимости ликвидированной части объекта. Комиссия должна установить причины, по которым конструктивные изменения объектов основных средств не получили своевременного отражения в учете.
Акты и инвентаризационные описи подписывают члены комиссии и материально ответственные лица.
Инвентаризационные описи представляются в бухгалтерию для внесения изменений и уточнений в инвентарные карточки, сводные ведомости и другие регистры по учету основных средств. В итоге составляют общую по организации сличительную ведомость результатов инвентаризации. В ней указывается наименование объектов по местам нахождения или эксплуатации, перечень выявленных неучтенных или недостающих объектов, их стоимость.
Отражение в учете результатов инвентаризации.
При выявлении недостачи или излишка объектов основных средств к инвентаризационным описям прилагают объяснения материально ответственных лиц. На основании этих объяснений принимается решение о порядке регулирования разницы между данными инвентаризации и бухгалтерского учета. Излишки основных средств, независимо от причин их образования, приходуются.
Оприходование неучтенных основных средств отражается по дебету счета Основных средств и кредиту счета Прибылей и убытков. Одновременно суммы определенного комиссией износа этих объектов отражают по кредиту счета Износа основных средств в корреспонденции с дебетом счета Прибылей и убытков.
Недостача основных средств, выявленная при инвентаризации, если конкретные виновники недостачи не установлены, отражается на счетах бухгалтерского учета следующим образом:
1. Д-т сч. Реализации и прочего выбытия основных средств (47)
К-т сч. Основных средств - на балансовую стоимость объекта (01)
2. Д-т сч. Износа основных средств (02)
К-т сч. Реализации и прочего выбытия основных средств (47) - на сумму износа отсутствующих объектов основных средств.
3. Д-т сч. Недостач и потерь от порчи ценностей (84)
К-т сч. Реализации и прочего выбытия основных средств - на остаточную стоимость отсутствующих объектов
4. Д-т сч. Общехозяйственных расходов (26)
К-т сч. Недостач и потерь от порчи ценностей. (84)
В результате балансовая стоимость объекта, списанная со счета Основных средств, отражается по дебету и кредиту счета Недостач и потерь от порчи ценностей в равновеликой сумме и включается в общий итог оборотов по этому счету. Результаты списания уменьшают стоимость имущества организации на величину статочной стоимости объекта. [4]
Наличие недостач основных средств при том, что невозможно определить виновных, - своеобразный брак в работе организации.
Чтобы его не допустить, нужно определить лиц, ответственных за сохранность и правильное использование основных средств по местам их нахождения, периодически проводить выборочную инвентаризацию и т.п.
Если виновники недостачи или порчи основных средств установлены, на счетах бухгалтерского учета делают следующие записи:
Д-т сч. Реализации и прочего выбытия основных средств (47)
К-т сч. Основных средств - на балансовую стоимость основных средств (01)
Д-т сч. Износа основных средств (02)
К-т сч. Реализации и прочего выбытия основных средств (47) - на сумму износа объекта
Д-т сч. Недостач и потерь от порчи ценностей (84)
К-т сч. Реализации и прочего выбытия основных средств (47) - на остаточную стоимость объекта
Д-т сч. Расчетов с персоналом по прочим операциям (73) - на сумму недостачи основных средств, предъявленную к взысканию с материально ответственных лиц (по рыночной стоимости объекта)
К-т сч. Недостач и потерь от порчи ценностей (84) - на остаточную стоимость объекта
К-т сч. Доходов будущих периодов (83) - на разницу между суммой, подлежащей взысканию, и остаточной стоимостью объекта.
Заключение по результатам инвентаризации, предложения и решения инвентаризационной комиссии оформляют соответствующим протоколом, который утверждается руководителем организации.
Переоценка стоимости основных средств.
По решениям органов исполнительной власти для отражения в учете реальной стоимости объектов основные средства подвергаются переоценке. Это необходимо для устранения различий в стоимости однородных объектов, вызванных применением в разные периоды различных цен на машины, оборудование, транспортные средства, изменением стоимости строительно-монтажных работ и т.п. В ходе переоценки все основные фонды оценивают по восстановительной стоимости, одновременно устанавливают степень их износа. Переоценка может быть выборочной, когда уточняется оценка отдельных групп основных средств, и сплошной, генеральной, охватывающей все основные средства. Осуществляется переоценка основных средств в соответствии с общими методологическими положениями и указаниями. Обычно ей предшествует инвентаризация основных средств.
Увеличение или уменьшение балансовой стоимости объектов в результате их переоценки регулируется на счетах бухгалтерского учета в соответствии с указаниями по переоценке. Так, переоценки основных фондов, произведенные в последнее время, осуществлены либо исходя из балансовой стоимости объектов и единых коэффициентов (индексов) ее пересчета в восстановительную стоимость, установленных централизованно по группам и шифрам основных средств, либо путем прямого пересчета их балансовой стоимости применительно к ценам, складывающимся на соответствующие объекты основных средств на момент переоценки.
В бухгалтерском учете увеличение балансовой оценки объектов до их восстановительной стоимости было рекомендовано отражать по дебету счета Основных средств и кредиту счетов Добавочного капитала и Нераспределенной прибыли (непокрытого убытка) (субсчет "Фонд социальной сферы") в зависимости от того, к производственным или непроизводственным относятся объекты основных средств. Сумма индексируемого износа в этом случае отражается по кредиту счета Износа основных средств и дебету упомянутых выше счетов. При сохранении высоких темпов. инфляции стоимость инвентарных объектов должна индексироваться систематически в порядке, устанавливаемом правительственными органами.
Глава II. Анализ бухгалтерского учета основных средств на предприятии "Ремонтно-механический завод" г. Асбеста Свердловской области
2.1 Общие положения по ведению бухгалтерского учета на Ремонтно-механическом заводе (г. Асбест, ул. Заводская, 14)
Ремонтно-механический завод является структурной единицей Акционерного общества комбинат "Ураласбест", расположенного в г. Асбесте Свердловской области, ул. Уральская, 66.
Данное предприятие обеспечивает ремонтную базу комбината. В частности, ремонт экскаваторов, электровозов, наземных агрегатов и оборудования, используемых в производстве асбеста. Предприятие содержит обширный токарный парк, помещения и приспособления для ремонта, сварочное оборудование, литейное производство и другое.
Структурные подразделения, входящие в ОАО "Ураласбест", имеют законченный баланс, штаты бухгалтерии, должности главных бухгалтеров, в самостоятельных цехах - ведущих бухгалтеров или бухгалтеров I категории.
Ответственность за полноту, своевременность и качество бухгалтерских проводок, представляемых отчетов возлагается на главных бухгалтеров.
Срок сдачи ежемесячной бухгалтерской отчетности в бухгалтерию управления для структурных подразделений устанавливается до 10 числа месяца, следующего за отчетным месяцем.
Все хозяйственные операции, проводимые ОАО "Ураласбест" оформляются оправдательными документами. Эти документы служат первичными учетными документами, на основании которых ведется бухгалтерский учет. Первичные учетные документы принимаются к учету, если они составлены по форме, содержащейся в альбомах унифицированных форм первичной учетной документации, утвержденных Постановлениями Госкомстата РФ. Документы, форма которых не предусмотрена в этих альбомах, содержат следующие реквизиты:
наименование документа;
дату составления документа;
наименование организации, от имени которой составлен документ;
содержание хозяйственной операции;
измерители хозяйственной операции в натуральном и денежном выражении;
наименование должностных лиц, ответственных за совершение хозяйственной операции и правильность ее оформления;
личные подписи указанных лиц.
Использование и хранение форм первичной документации производится в соответствии с правилами, установленными в Положении Минфина СССР от 29.07.1983г. №105 "О документах и документообороте в бухгалтерском учете".
График документооборота.
(Приложение №2 к приказу от 31.12.2003г. №425)
1.5 Бухгалтерский учет имущества и хозяйственных операций на предприятии ведется методом двойной записи механизированным способом с применением персональных компьютеров. Бухгалтерский учет имущества, обязательств и хозяйственных операций ведется в рублях и копейках.
Бухгалтерский учет имущества и хозяйственных операций ведется в соответствии с Рабочим Планом счетов и субсчетов бухгалтерского учета, разработанным в соответствии с Приказом МФ РФ от 31.10 02 №94н (Приложение №3 к приказу от 31.12.2003г. №425).
Классификации основных средств на предприятии осуществляется по видам: Здания, сооружения, передаточные устройства, силовые машины, рабочие машины и оборудование, прочие машины и оборудование, измерительные приборы и лабораторное оборудование, вычислительная техника, транспортные средства, инструмент, хозяйственный инвентарь и прочие.
Отчет о наличии и движении основных средств по видам составляется за 1 месяц (Приложение 1). В нем балансовая стоимость, износ и остаточная стоимость по видам объемов основных средств.
Компьютерная программа по ведению бухгалтерского учета основных средств составляется силами программистов центра АСУ (Автоматизированная Система Управления).
2.2 Документальное оформление, учет поступления и внутреннего перемещения основных средств
Первоначальной стоимостью основных средств, приобретенных за плату, признается сумма фактических затрат на приобретение, сооружение и изготовление, за минусом НДС.
Первоначальной стоимостью основных средств, внесенных в счет вклада в уставный капитал, признается их денежная оценка, согласованная учредителями.
Первоначальной стоимостью основных средств, полученных по договору дарения (безвозмездно), признается их текущая рыночная стоимость на дату принятия к бухгалтерскому учету.
При поступлении объекта основных средств первичными документами являются счет-фактура и накладная предприятия или лица, от которого поступило основное средство.
Первичным документом на поступление основных средств является Акт о приемке-передаче основных средств (см. Приложение 2), в котором указывается наименование основного средства, местонахождение в момент приема-передачи, дата составления документа, принятия к бухгалтерскому учету, инвентарный номер.
Документ содержит наименование организации, от которой поступило основное средство, подпись руководителя и печать этой организации, а также подпись руководителя и печать организации-получателя; сведения о состоянии объекта, краткую характеристику объекта основных средств и его принадлежностей - количество, массу и т.д.
Акт содержит заключение комиссии по приему-передаче объекта, которая составляется на момент его поступления и состоит из председателя и членов комиссии а также подписи главных бухгалтеров стающей и принимающей стороны.
На основании акта открывается инвентарная карточка - унифицированная форма №ОС-6 (Приложение 3), где указываются сведенья об объекте основных средств - наименование, количество, инвентарный номер и т.д. на определенную дату, переоценка сведений о внутренних перемещениях и списании объекта, изменения первоначальной стоимости объекта основных средств. Учет основных средств ведется на активном счете 01.
При поступлении и перемещении основных средств бухгалтером составляются следующие проводки:
|
Д 01.1 К 79.1 23840 руб. |
- отражена первоначальная стоимость вентилятора, поступившего на предприятие; |
|
Д 01.1 К 79.1 19820 руб. |
- отражена балансовая стоимость насоса, принятого от рудоуправления (подразделение комбината); |
|
Д 79.1 К 02.1 16210 руб. |
- отражен износ по принятому насосу от рудоуправления; |
|
Д 01.1 К 01.1 14350 руб. |
отражена стоимость внутреннего (в пределах завода) токарного станка; |
|
Д 79.1 К 01.1 16388 руб. |
отражена балансовая стоимость устройства распределительного, переданного асбофабрике (подразделение комбината) |
|
Д 79.1 К 02.1 15960 руб. |
Отражен износ устройства распределительного, переданного асбофабрике |
В конце месяца бухгалтер составляет оборотную ведомость с корреспонденцией счетов, указанием сальдо входящего и исходящего по цехам Ремонтно-механического завода (Приложение 4).
На перемещение внутри предприятия объекта основных средств оформляется накладная на внутренние перемещения, в которой отражаются: наименование объекта, дата приобретения, инвентарный номер, количественное и денежное выражение, унифицированная форма № ОС-2, должность и подпись лиц, ответственный за сдачу и приемку объекта основных средств (Приложение 5).
НДС на предприятии не начисляется. Этой операцией занимается другое подразделение комбината - ОМТС.
2.3 Амортизация (износ) основных средств
Амортизация на Ремонтно-механическом заводе начисляется по каждому объекту ежемесячно линейным способом, начиная с месяца за месяцем принятия объекта к учету (см. Приложение 6).
Например, предприятие приобрело станок, первоначальная стоимость которого 120000 рублей.
Срок полезного использования 5 лет. Определяем годовую норму амортизации:
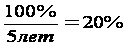
Отсюда годовая сума амортизации равна:
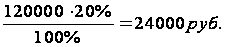
Ежемесячная амортизация:
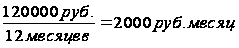
Д20К022000 руб.
Так в течении 5 лет ежемесячно.
Проводки, используемые на Ремонтно-механическом заводе при амортизации:
|
Д 20 К 02.1 577 руб. |
отражены амортизационные отчисления формовочной машины на счете основного производства |
|
Д 23 К 02.1 251 руб. |
отражены амортизационные отчисления автопогрузчика на счете вспомогательного производства |
|
Д 25 К 02.1 290 руб. |
отражены амортизационные отчисления шкафа для инструментов |
|
Д 91 К 02.1 130 руб. |
отражены амортизационные отчисления автобусной остановки, как объекта не производственной сферы |
|
Д 01.4 К 02.1 14590 руб. |
отражен износ по выбывшему объекту основных средств - станка радиально-сверлильного. |
За каждый месяц составляется бухгалтерская справка по амортизации (см. Приложение 7). В справке отражается сумма амортизации основных средств за месяц и за период с 1 января текущего года.
В графе "дебит" расположены шифры целей использования объектов основных средств.
Срок полезного использования определяется предприятием при принятии объекта к бухгалтерскому учету. Начисление амортизации осуществляется по нормам, определяемым согласно "Классификации основных средств, включаемых в амортизационные группы", утвержденный Постановлением Правительства РФ от 01.01.2002г. №1. Объекты основных средств стоимостью не более 10000 рублей за единицу, списываются на расходы, связанные с производством.
Материально-ответственные лица обязаны составлять материальный отчет в количественном выражении для предоставления в бухгалтерию.
2.4 Инвентаризация основных средств на РМЗ
С лицами, ответственными за хранение материально-хозяйственных ценностей и денежных средств, заключаются письменные договоры о полной материальной ответственности.
Для обеспечения достоверности данных бухгалтерского учета и бухгалтерской отчетности на предприятии проводятся инвентаризация имущества и обязательств, в ходе которой проверяются и документально подтверждаются их наличие, состояние и оценка. Инвентаризация производится в соответствии с методическими указаниями по инвентаризации имущества и финансовых обязательств, утвержденными Приказом Минфина РФ от 13.06.95г. № 49.
Проведение инвентаризации обязательно:
при передаче имущества в аренду, выкупе;
при смене материально-ответственных лиц;
при выявлении фактов хищения, злоупотребления или порче имущества;
в случае стихийного бедствия, пожара или других чрезвычайных ситуаций;
при реорганизации или ликвидации организации;
в других случаях, предусмотренных законодательством РФ.
Срок инвентаризации основных средств - на 1 ноября отчетного года. Материально-ответственные лица ежемесячно составляют материальный отчет в количественном выражении ля предоставления в бухгалтерию - инвентаризационную опись, Унифицированная форма № ИНВ-1 (Приложение 7), в которой указывается наименование объекта основных средств, инвентарный номер, количество и стоимость. Данный документ подписывает инвентаризационная комиссия в составе председателя и членов комиссии, а также лицо, ответственное за сохранность основных средств. Инвентаризационная опись составляется на основании приказа об инвентаризации.
2.5 Ремонт, реконструкция основных средств
При приеме-сдаче отремонтированных, реконструированных, модернизированных объектов основных средств составляется акт, Унифицированная форма № ОС-3 (Приложение 8), в которой содержатся сведения о состоянии объектов основных средств на момент передачи в ремонт, на реконструкцию, модернизацию, включающие восстановительную (остаточную) стоимость объекта, сведения о затратах, связанных с ремонтом, реконструкцией, модернизацией объектов основных средств и заключение комиссии, состоящей из председателя и членов комиссии.
Акт подписывает комиссия и лица, ответственные за