Бухгалтерский учет, контроль налогообложения и судебно-бухгалтерская экспертиза
-если значение этого показателя больше 3 месяцев, но меньше 12 месяцев, предприятие относится к неплатежеспособным предприятиям первой категории;
-если значение этого показателя больше 12 месяцев, предприятие относится к неплатежеспособным предприятиям второй категории.
Для анализа финансовой устойчивости должника необходимо рассчитать следующие коэффициенты:
-Автономии (финансовой независимости), обеспеченности собственными оборотными средствами, долю просроченной кредиторской задолженности в пассивах и показатель отношения дебиторской задолженности к совокупным активам.
Коэффициент автономии (финансовой независимости) показывает долю активов должника, которые обеспечиваются собственными средствами.
Коэффициент обеспеченности собственными оборотными средствами определяет степень обеспеченности предприятия - должника оборотными средствами, необходимыми для его финансовой устойчивости.
Доля просроченной кредиторской задолженности в пассивах характеризует наличие просроченной кредиторской задолженности и ее удельный вес в совокупных пассивах должника.
Завершающим показателем, характеризующим финансовую устойчивость должника, является показатель отношения дебиторской задолженности к совокупным активам.
К коэффициентам, характеризующим деловую активность должника, относится рентабельность активов и норма чистой прибыли. Рентабельность активов характеризует степень эффективности использования имущества предприятия, профессиональную квалификацию менеджмента предприятия, а норма чистой прибыли показывает уровень доходности хозяйственной деятельности предприятия - должника.
В процедуре банкротства - наблюдении необходимо провести анализ активов и пассивов предприятия - должника. Анализ активов производится в целях оценки эффективности их использования, выявления внутрихозяйственных резервов обеспечения восстановления платежеспособности; оценки ликвидности активов; степени их участия в хозяйственном обороте; выявления имущества и имущественных прав, приобретенных на заведомо невыгодных условиях; оценки возможности возврата отчужденного имущества, внесенного в качестве финансовых вложений.
Анализ пассивов проводится в целях выявления внутрихозяйственных резервов обеспечения восстановления платежеспособности; выявления обязательств, которые могут быть оспорены или прекращены; выявления возможности реструктуризации сроков исполнения обязательств. Анализ активов и пассивов предприятия - должника производится по группам статей баланса должника. По результатам анализа всех групп активов и пассивов должника постатейно указываются поквартальные изменения их состава и балансовой стоимости в течение не менее 2-х летнего периода, предшествующего возбуждению производства по делу о банкротстве и периода проведения процедуры банкротства.
При анализе финансового состояния должника показываются не только обязательства, срок исполнения которых наступил, но указываются сведения об обязательствах, срок исполнения которых наступит в ближайший месяц, два месяца, квартал, полугодие, год.
В конце третьей главы целесообразно провести оценку ликвидности баланса и оценку платежного баланса.
В завершении дипломной работы должны содержаться основные выводы теоретической главы и выводы, полученные в результате анализа финансовой деятельности предприятия - должника о возможности или невозможности восстановления платежеспособности должника и применении к должнику последующих процедур банкротства.
Список рекомендуемой литературы
1. Федеральный закон «О несостоятельности (банкротстве)» от 26.10.2002 г . № 127 - ФЗ. - 6-е изд. М.: Ось - 89, 2005. - 176 с.
2. Постановление Правительства РФ от 25.06.2003 г. №367 «Об утверждении правил проведения арбитражным управляющим финансового анализа».
3. Антикризисное управление: Учебник / Под ред. Э.М. Короткова. М.: - ИНФРА - М.,2001. - 432 с.
4. Банк В.Р., Банк СВ., Солоненко А.А.Бухгалтерский учет и аудит в условиях банкротства: Учебное пособие. - М.: ТК Велби, изд-во Проспект, 2005. - 296 с.
5. Ковалев В.В., Волкова О.Н. Анализ хозяйственной деятельности предприятия: Учебник - М: ТК Велби, изд-во Проспект, 2004. - 424 с.
6. Протасов В.Ф. Анализ деятельности предприятия (фирмы): производство, экономика, финансы, инвестиции, маркетинг. - М.: «Финансы и статистика», 2003. - 536 с.
7. Экономический анализ: Учебник для вузов / Под ред. Л.Т. Гиляровской. - М: ЮНИТН - ДАНА, 2004. - 527 с.
Тема(11): Особенности формирования бухгалтерских балансов в ходе процедур банкротства хозяйствующего субъекта.
Глава I. Развитие института несостоятельности (банкротства) в России.
1.1. Развитие законодательства о несостоятельности (банкротстве) в России.
1.2. Правовые основы современной процедуры банкротства - конкурсное производство.
Глава II. Организационно - экономическая характеристика предприятия - банкрота.
Экономическая характеристика предприятия - банкрота.
Состояние бухгалтерского учета и учетной политики.
Глава III. Особенности формирования бухгалтерских балансов в ходе процедуры банкротства - конкурсное производство.
Инвентаризация имущества и обязательств предприятия - банкрота.
Особенности формирования актива промежуточного ликвидационного баланса (конкурсной массы).
Особенности формирования пассива промежуточного ликвидационного баланса.
Распределение конкурсной массы.
Составление окончательного ликвидационного баланса.
Особенность данной темы должна быть установлена во введении при аргументации выбора темы, ее актуальности и практической значимости для изучаемого предприятия. Должна быть обоснована цель дипломной работы и поставлены задачи исследования для раскрытия темы дипломной работы. Указывается объект исследования, предмет исследования и период исследования. Характеризуются законодательные, нормативные и литературные источники, использованные при написании дипломной работы, и информационная база, на которой основывается практическая часть дипломной работы. Указываются приемы, методы анализа и обобщения материалов исследования.
Во введении к дипломной работе следует отразить ограничения при получении учетных данных, которые влияют на полноту исследования по заданной теме.
В первой главе целесообразно изложить теоретическую основу разрабатываемых в дипломной работе вопросов, которые являются обоснованием изложения практического материала.
В первом параграфе необходимо последовательно рассмотреть экономико-правовое становление института несостоятельности (банкротства) в России, которая подразделяется на три этапа: первый - дореволюционное конкурсное производство; второй - конкурсное право советского периода (существовавшее в период НЭПа); третий - современное российское конкурсное право в законодательстве о (несостоятельности) банкротстве (с 1992 года).
Во втором параграфе рассматриваются правовые основы процедуры банкротства - конкурсного производства в соответствии с Федеральным законом «О несостоятельности (банкротстве)» от 26.10.2002 г. №127 - ФЗ.
Во второй главе приводится краткая организационно-правовая и технико-экономическая характеристика изучаемого предприятия - банкрота.
Указываются организационно - правовая форма, местоположение, год создания и регистрации, дата признания предприятия банкротом, основной вид деятельности предприятия - должника, перечисляются его структурные подразделения и дочерние предприятия. Анализируется структура активов и пассивов должника, его платежеспособность, финансовая устойчивость и деловая активность. Затем производится оценка ликвидности баланса.
Завершить вторую главу необходимо описанием организации бухгалтерского учета и учетной политики предприятия. Особое внимание необходимо обратить на квалификацию счетных работников; характеристику системы бухгалтерского учета; особенности ведения налогового учета (в составе финансового учета или отдельно). Следует охарактеризовать принятые учетной политикой особенности признания оценки и принятия к учету объектов в целях налогового и бухгалтерского учета; дать экспертную оценку действия учетной политики предприятия, остановиться на нормативных сроках проведения инвентаризации и фактическом ее проведение на предприятии; соблюдении правил хранения бухгалтерских документов в архиве.
Третья глава должна отражать особенности формирования бухгалтерских балансов в ходе процедуры банкротства - конкурсное производство.
В первом параграфе необходимо описать организацию проведения инвентаризации имущества и обязательств предприятия - банкрота и отразить ее результаты на счетах бухгалтерского учета.
В ходе инвентаризации осуществляется анализ сделок по отчуждению активов за последние шесть месяцев перед введением процедуры банкротства и проводится работа по возврату активов из незаконного владения, взысканию процентов и штрафов по своевременно не погашенной дебиторской задолженности, списанию просроченных долгов.
Во втором параграфе целесообразно отразить особенности формирования актива промежуточного ликвидационного баланса, то есть конкурсной массы.
В состав конкурсной массы входят: денежные средства; дебиторская задолженность; долгосрочные и краткосрочные финансовые вложения с начисленным по ним доходом; основные средства; нематериальные активы; оборудование к установке; готовая продукция; запасы; участие в других организациях с начисленным от такого участия доходом.
Определение актива промежуточного ликвидационного баланса начинается с очистки имущественного потенциала предприятия - банкрота от статей баланса, отражающих имущество, не принадлежащее ему на праве собственности; имущество, потерявшее стоимостную оценку в результате открытия конкурсного производства; проводится закрытие забалансовых счетов.
В этом же параграфе целесообразно показать порядок определения стоимости имущественного комплекса независимым оценщиком. Основной целью при формировании промежуточного ликвидационного баланса являются выявление рыночной стоимости активов предприятия - банкрота, определение возможности их реализации и получение реальных денежных средств, необходимых для погашения задолженности кредиторов и текущих затрат, связанных с осуществлением конкурсного производства.
В третьем параграфе отражают особенности формирования пассива промежуточного ликвидационного баланса. В пассиве должны быть отражены обязательства, возникшие до признания предприятия банкротом (задолженность перед работниками, бюджетом, государственными внебюджетными фондами, кредиторами), а также задолженность по осуществлению конкурсного производства начисленная, но неоплаченная.
Четвертый параграф посвящен вопросу распределения конкурсной массы предприятия - банкрота. В соответствии с законом «О несостоятельности (банкротстве)» от 26.10.2002 г. № 127 - ФЗ за счет конкурсной массы сначала покрываются текущие расходы, связанные с конкурсным производством, а затем погашаются задолженности кредиторов, указанных в реестре требований кредиторов.
В пятом параграфе необходимо раскрыть формирование окончательного ликвидационного баланса, который составляется после завершения расчетов с кредиторами. Особенностью окончательного ликвидационного баланса является то, что актив баланса не содержит каких либо показателей, а в пассиве отражаются непогашенные требования кредиторов и убытки предприятия - банкрота.
В заключении необходимо отразить выводы, сформулированные по итогам проведенного в дипломной работе исследования.
Список рекомендуемой литературы:
Федеральный закон «О несостоятельности (банкротстве)» от 26.10.2002 г. № 127 - ФЗ. - 6-е изд. М.: Ось - 89, 2005. - 176 с.
Федеральный закон «О бухгалтерском учете» от 21.11.1996 г. № 129 — ФЗ.
Гражданский кодекс РФ Часть I - М.: Юрид. лит., 1994. - 240 с.
Гражданский кодекс РФ Часть II - М.: Юрид. лит., 1996. - 320 с.
Положение по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации, утвержденное приказом Минфина РФ от 29 июля 1998 г. № 34н. (в ред. Приказа Минфина РФ от 30.12.1999 г. № 107н, от 24.03.2000 г. № 31н) // Справочная правовая система «Консультант Плюс». - 2005.
Положение по бухгалтерскому учету «Учетная политика организации», утвержденное приказом Минфина РФ от 9 декабря 1998 г. № 60н (ПБУ 1/98) // Российские стандарты (положения) по бухгалтерскому учету. - М.: «Дашков и К0», 2003. - с. 48 - 54.
Положение по бухгалтерскому учету «Бухгалтерская отчетность организации», утвержденное приказом Минфина РФ от 6 июля 1999 г. № 43н (ПБУ 4/99) // Справочная правовая система «Консультант Плюс». -2005.
Положение по бухгалтерскому учету «События после отчетной даты» (ПБУ 7/98), утвержденное приказом Минфина РФ от 25 ноября 1998 г. № 56н. // Справочная правовая система «Консультант Плюс». - 2005.
Положение по бухгалтерскому учету «Условные факты хозяйственной деятельности» (ПБУ 8/01), утвержденное приказом Минфина РФ от 20 ноября 2001 г. № 96н. // Официальные материалы (приложения к журналы «Бухгалтерский учет»). - 2002. - №4.,с. 17-23.
Положение по бухгалтерскому учету «Расходы организации» (ПБУ 10/99), утвержденное приказом Минфина РФ от 6 мая 1999 г. № ЗЗн (в ред. приказа Минфина РФ от 30.12.99 № 107н) // Справочная правовая система «Консультант Плюс». - 2005.
Положение по бухгалтерскому учету «Учет нематериальных активов» (ПБУ 14/2000), утвержденное приказом Минфина РФ от 16 октября 2000 г. № 91 н // Справочная правовая система «Консультант Плюс». - 2005.
Указания о порядке составления и представления бухгалтерской отчетности, утвержденное приказом Минфина РФ от 13 января 2000 г. №4н.
Методические рекомендации о порядке формирования показателей бухгалтерской отчетности организации, утвержденные приказом Минфина РФ от 28.06.2000 № 60 н.
Методические указания по инвентаризации имущества и финансовых обязательств, утвержденные приказом Минфина РФ от 13 июня 1995 г. №49.
Банк В.Р., Банк СВ., Солоненко А.А. Бухгалтерский учет и аудит в условиях банкротства: Учебное пособие. - М.: ТК Велби, Изд-во «Проспект», 2005. - 296 с.
Румянцева Р.О. Учет и анализ банкротств: Учебно-методическое пособие для студентов экономических специальностей вузов./ БФМосАП; - Благовещенск, ПКИ «Зея». 2006.- 174 с.
Экономический анализ: Учебник для вузов / Под ред. Л.Т. Гиляровской - М.: ЮНИТИ-ДАНА, 2001. - 527 с.
Юн Г.Б., Воронова Ю.А., Григорьев В.В. Конкурсное производство: Учеб. - практ. пособие. - М.: Дело, 2004. - 432 с.
Тема (12): Учет, анализ и контроль исполнения бюджета.
Глава I.Бюджет и макроэкономическое регулирование.
1.1. Основные принципы построения бюджетной системы и бюджетного устройства Российской Федерации.
1.2. Бюджетная классификация Российской Федерации.
1.3. Основные направления бюджетной реформы.
1.4. Система государственного и муниципального финансового контроля в России.
Глава II. Учет исполнения бюджета …(на примере главного распорядителя кредитов, распорядителя кредитов или бюджетополучателя)
2.1.Организационно-правовая структура финансового органа.
2.2.Организация бюджетного учета исполнения бюджета.
2.2.1.Построение учетных регистров, форм оперативного учета и статистической отчетности по доходам и направлениям исполнения бюджета.
2.2.2.Свод информации по бюджетной классификации.
2.2.3.Порядок составления и утверждения отчета об исполнении бюджета.
Глава III. Организация финансового контроля исполнения бюджета.
3.1. Организация контроля в ходе исполнения бюджета.
3.2. Анализ исполнения бюджета.
3.3. Рассмотрение результатов проверок исполнения бюджета и принятие решения.
В первой главе необходимо охарактеризовать принципы формирования бюджета, построения бюджетной системы, бюджетного устройства Российской Федерации.
В первом параграфе первой главы раскрывается понятие бюджета как экономической категории, описываются распределительная и контрольная его функции. Дается понятие системы бюджетного устройства государства с точки зрения структуры статистической модели бюджетной системы, раскрывается ее зависимость от социально-экономического и национально-административного устройства страны. Здесь же отражаются принципы бюджетной системы Российской Федерации: единство системы, самостоятельности и сбалансированности бюджетов, прозрачности и достоверности бюджетов, эффективности (результативности) использования средств. Отражается характеристика и этапы развития бюджетной системы РФ в ходе реформирования экономики нашей страны. Принципы построения современной бюджетной системы.
Далее должно содержаться описание законодательной базы построения Российской бюджетной системы. Особое внимание следует уделить бюджетным полномочиям органов власти соответствующего уровня, отразив общую характеристику их бюджетных прав и компетенций. Дать понятие бюджетного федерализма, бюджетной классификации.
Затем следует рассмотреть структуру доходов и расходов федерального бюджета, структуру доходов и расходов территориальных бюджетов субъектов РФ и бюджетов органов местного самоуправления. Особое внимание уделить регулируемым налогам, дотациям, субвенциям, субсидиям из выше стоящего бюджета для сбалансированности бюджетов.
В заключение главы дать основные характеристики бюджетной реформы по следующим направлениям:
а) налоговая реформа и реструктуризация доходной части бюджета, включая пересмотр и отмену большинства налоговых льгот, упрощение налогового законодательства, расширение базы налогообложения, снижение налоговых ставок, установление жесткого оперативного контроля соблюдения налогового законодательства;
б) основные направления реструктуризации бюджетных расходов.
Особое внимание при этом должно найти законодательное регулирование приоритетных направлений расходов федерального бюджета, включая принимаемые меры Правительства РФ по данному вопросу: установление предельных лимитов финансирования, составление трехлетних финансовых планов, переход на казначейскую систему исполнения бюджета, распределение бюджетных средств на конкурсной основе, совершенствование системы финансового контроля, восстановление ведомственного контроля.
В развитие современного принципа самодостаточности регионального финансового потенциала в работе необходимо обстоятельно изучить действие нормативов для сбалансированности местных бюджетов по проводимым программам и трансфертам ведомственным и межведомственным мероприятиям по увеличению поступлений местных налогов, оптимизации перечня действующих льгот, сокращению недоимки по налогам и сборам, мероприятий по привлечению дополнительных налоговых доходов местных бюджетов, проводимым мероприятиям по эффективности и экономности использования бюджетных средств, включая внедрение принципа бюджетирования, ориентированного на результат. Студент должен разобраться в основных приемах финансового менеджмента данного процесса. Должны быть описаны системы учета потребности в предоставляемых услугах муниципального образования, правила оценки и ее результаты, анализ причин отклонения утвержденных годовых показателей расходов от фактических затрат, утверждение стандартов качества предоставления бюджетных услуг установленным стандартам. При этом следует охарактеризовать рекомендуемые Министерством финансов России новые формы финансирования из бюджета (нормативно - целевое финансирование, субсидирование потребителя, социальный заказ).
Во второй главе студент должен на основании утвержденного положения о деятельности финансового органа, исполняющего бюджет, его задачах и функциях, охарактеризовать его действующую структуру. Особое внимание следует уделить функциям учетных служб.
Далее необходимо описать данные утвержденного бюджета в целом и в разрезе видов доходов и направлению расходов бюджета на очередной финансовый год. Указать дефицит (профицит) бюджета и источники его покрытия, а также направления превышения доходов над расходами, в том числе по видам доходов и расходов в разрезе функциональной классификации за три года. Объяснить складывающееся процентное соотношение прямых и косвенных налогов в бюджете. ( Приложение 7,лист 1).Указать основные направления выявления резервов увеличения доходов за счет уменьшения льгот, введения дополнительных налогов из числа рекомендованных законодательством, за счет сокращения недоимки, принимаемых мер органами власти исследуемого бюджета.
В основе анализа расходной части бюджета лежит функциональная и экономическая классификация расходов. Функциональную группировку расходов необходимо осуществлять по основным разделам функциональной классификации расходов бюджетов. По характеристике расходов бюджета следует сформулировать основные принципы разграничения расходов между бюджетами разных уровней и раскрыть содержание расходов анализируемого бюджета. Пользуясь данными о структуре расходов, необходимо отразить бюджетную политику органов власти в части государственных расходов (Приложение 7, лист 2) .
При анализе экономической структуры доходов провести группировку расходов бюджета на текущие расходы и капитальные (бюджет развития).
При анализе сбалансированности бюджета определяются приоритеты и задачи бюджетной политики, направленные на минимизацию размера дефицита бюджета. Необходимо провести количественную и качественную оценку дефицита (профицита) бюджета. На основе данных исследуемого, утвержденного бюджета на очередной финансовый год отразить размер дефицита бюджета и сформулировать основные причины его наличия. Отразить утвержденные источники финансирования дефицита бюджета, процентное соотношение дефицита к доходам бюджета без учета финансовой помощи из вышестоящего бюджета.
Далее должен быть раскрыт методический аспект построения бюджетного учета. Действие инструкций Минфина РФ по плану счетов, принятый на ее основе рабочий план счетов ведомства. Подробно следует изучить организацию документооборота, начиная от рассмотрения предложений, заявок, расчетов от бюджетополучателей в части их соответствия:
реестру расходных обязательств органов власти исследуемого бюджета;
действующей сети (количеству школ, больниц, детских дошкольных учреждений и других объектов социально – культурной сферы);
штатной численности, росту средней заработной платы по данным экономического развития территорий;
по материальным затратам соответствия их росту индекса потребительских цен по расходам на оплату коммунальных услуг соответствия утвержденным лимитам потребления.
Не менее обстоятельно должно быть описано ведение текущего учета при одном из действующих вариантов исполнения бюджета (единый счет казначейства, хозрасчет бюджетополучателя или по текущему счету финоргана). При этом должна быть описана процедура открытия лицевых счетов распорядителей и получателей бюджетных средств; формирование реестров бюджетных документов бюджетополучателя для подтверждения права на реализацию бюджетных обязательств (договоров, контрактов) в пределах утвержденных лимитов.
В завершение второй главы следует остановиться на текущей, периодической и годовой отчетности изучаемого распорядителя бюджетных средств.
В третьей главе должно содержаться рассмотрение приемов анализа и контроля исполнения бюджета в финансовом органе. Особое внимание уделить казначейскому исполнению бюджета.
При исполнении расходной части бюджета следует отразить соответствие росписи бюджетных расходов главного распорядителя бюджетных средств перечню, объемам и сроков финансирования расходов, утвержденных в бюджете на очередной финансовый год. Обратить внимание на утверждение и доведение лимитов обязательств до распорядителей и показателей бюджетных средств их соответствие росписи бюджетных расходов (на основании уведомлений).
Особое внимание уделить основным направлениям деятельности главных распорядителей средств бюджета органов исполнительной власти в соответствии с концепцией реформирования бюджетного процесса в Российской Федерации в 2004 – 2006 годах, одобренной постановлением Правительства РФ от 22.05.2004г. № 249 «О мерах по повышению результативности бюджетных расходов» (в ред. от 23.12.2004г. № 838). Среди них должны быть изучены показатели, цели, задачи и оценки деятельности структурного разделения бюджетной сферы, расхождение обязательств и формирование доходов, бюджетные целевые программы; распределение расходов по целям, задачам, программам; результативность бюджетных расходов. В развитие этого делается анализ взаимосвязи объема расходов и результатов деятельности главного распорядителя в отчетном и плановом примере, а также количественная оценка результативных бюджетных расходов и тенденции их изменения, Должны быть рассмотрены меры, направленные на оптимизацию бюджетного сектора, расширение сферы применения программно – целевых методов бюджетного планирования, распределения ассигнований между подведомственных, главными, распределителями, распорядителями и получателями средств с учетом результатов их деятельности.
При анализе сбалансированности бюджета определяются приоритеты и задачи бюджетной политики, направленные на минимизацию размера дефицита бюджета. Необходимо провести количественную и качественную оценку дефицита (профецита) бюджета. На основе данных исследуемого, утвержденного бюджета на очередной финансовый год отразить размер дефицита бюджета и сформулировать основные причины его наличия. Отразить утвержденные источники финансирования дефицита бюджета, процентное соотношение дефицита к доходам бюджета без учета финансовой помощи из вышестоящего бюджета.
Плановые данные по дефициту бюджета и его источников сравнить с отчетными данными по исполнению бюджета, Сделать соответствующий вывод. Сформулировать выводы и предложения по анализу бюджета.
В первом параграфе третьей главы отразить проводимые мероприятия исполнительных органов власти по контролю доходов и расходов бюджета. Уделить внимание контролю при разработке перспективного финансового плана на три года и при разработке проекта на очередной финансовый год. Раскрыть содержание и фактическое использование нормативных документов соответствующих органов власти исследуемого бюджета по данным вопросам (постановление, распоряжение). Отразить мероприятия по контролю поступления местных налогов и сборам.
По контролю полноты включения доходных источников отразить данные прогноза доходов по их видам в соответствии с методикой межбюджетных отношений и нормативов отчислений от регулируемых налогов. Особое внимание уделить доходам от использования имущества, находящегося в собственности органов власти, включая доходы от приватизации, аренды, дивидендов, продажи земельных участков. Также отразить контроль полноту включения в бюджет доходов в части прибыли государственных (муниципальных) муниципальных предприятий, остающихся после уплаты налогов, отразить установленные нормативы отчислений от прибыли и суммы от отчислений в доход бюджета по плану и факту в разрезе предприятий.
В завершение работы следует отразить принимаемые меры исполнительными органами власти при нарушении бюджетного и налогового законодательства к распорядителям и бюджетополучателям бюджетных средств (заслушивание на плано – бюджетных комиссиях, принятие соответствующих распоряжений).
Список рекомендуемой литературы
1.Конституция Российской Федерации;
2.Бюджетный кодекс Российской Федерации;
3.Налоговый кодекс Российской Федерации;
4.Федеральный закон «О федеральном бюджете» на очередной год;
5.Федеральный закон «О бюджетной классификации Российской Федерации»;
6.Распоряжение Правительства РФ от 3 апреля 2006 г. «Концепция повышения эффективности межбюджетных отношений и качества управления государственными и муниципальными финансами в Российской Федерации»;
7.Федеральный закон от 6 октября 2003 г. № 131-ФЗ «Об общих принципах организации местного самоуправления в Российской Федерации»;
8. Закон о бюджете исследуемой территории;
9.Письмо Минфина России от 15 декабря 2006 г. № 06-04-08/01-161 «Методические рекомендации по организации мероприятий, направленных на обеспечение сбалансированности местных бюджетов»;
10.Инструкция по бюджетному учету, утвержденная Приказом Минфина России от 10 февраля 2006 г. № 25н;
11.Финансы: учебник для ВУЗов (под редакцией профессора В.П.Литовченко, М., «Дашков и Ко», 2005 г.;
12.Бюджетная система России: учебник под редакцией М.Ю.Поляка, М, Юнити, 2005 г.;
13.Бюджетное право: учебное пособие под редакцией Землянина, М., Юрайт, 2002 г.
14.Постановление правительства РФ от 22.05.2004г. № 249 № 249 «О мерах по повышению результативности бюджетных расходов» (в редакции от 23.12.2004г. № 838)
15.Закон Амурской области от 23.12.2005г. № 139 - 03 «О программе реформирования региональных и муниципальных финансов Амурской области на 2005 – 2007 годы» (в редакции от 04.05.2006г. № 173 - 03)
16.Постановление губернатора Амурской области от 07.02.2007г. № 383 «О мерах по повышению результативности бюджетных расходов».
Тема (23):Налогообложение коммерческих банков и его аудит (на примере банка …)
Глава 1. Место коммерческого банка в налоговой системе Российской Федерации.
Сущность и значение налогов, их роль в экономике страны.
Место коммерческих банков в системе налоговых отношений.
Виды налогов, уплачиваемых коммерческими банками.
Глава II. Организация бухгалтерского и налогового учета расчетов по налогам и сборам.
Организационно - экономическая характеристика банка.
Анализ налогообложения банка.
Учетная политика банка в целях налогообложения.
2.4. Бухгалтерский и налоговый учет расчетов по налогам и сборам.
Глава III. Аудит расчетов по налогам и сборам.
3.1. Цель и задачи аудита. Нормативные и нормативно-технические акты и источники информации при аудите налогообложения.
3.2. Планирование аудиторской проверки. Оценка состояния внутреннего контроля.
3.3. Аудиторская проверка учета расчетов по основным видам налогов.
3.4. Подготовка письменной информации руководству предприятия о состоянии учета расчетов по налогам и сборам.
Тема (32):Аудит и анализ налогообложения организации.
Глава I. Налоговый аудит и экономическая сущность налогов. 1.1.Экономическая сущность налогов. Налоги как объект налогового учета и аудита.
1.2.Сущность аудита и аудиторской деятельности. Налоговый аудит как специальное аудиторское задание.
Глава II. Аудит налогообложения на примере …
2.1. Организационно - экономическая характеристика.
2.2. Нормативные и нормативно-технические акты и источники информации при аудите налогообложения.
2.3. Планирование аудиторской проверки. Оценка состояния внутреннего контроля.
2.4. Аудиторская проверка учета расчетов по основным видам налогов.
Глава III. Анализ налогообложения предприятия и пути оптимизации налогообложения.
3.1. Анализ учетной политики предприятия в целях налогообложения.
Анализ налоговых платежей.
Пути оптимизации налогообложения.
3.4. Подготовка письменной информации руководству предприятия о состоянии учета расчетов по налогам и сборам и оптимизации налогообложения.
Тема (8): Учет и ревизия товарных операций, экспертное исследование состояния учета ( на предприятии…)…
Глава I. Теоретическое обоснование темы.
Понятие оптовой и розничной торговли.
Организация ревизионной работы на примере предприятия.
Глава II. Организация учета товарных операций.
2.1. Организационно- экономическая характеристика предприятия.
2.2.Понятие и оценка товара в бухгалтерском и налоговом учете.
2.3. Задачи учета товарных операций. Организация первичного учета
движения товаров.
2.4. Организация учета товарных операций и их финансовых результатов.
Глава III. Бухгалтерская экспертиза состояния учета и ревизия товарных операций.
Организация проведения бухгалтерской экспертизы состояния учета товарных запасов.
Инвентаризация товарных запасов.
Ошибки проведения инвентаризации и их последствия.
Ревизия поступления товаров.
3.4. Подготовка письменной информации руководству предприятия о результатах ревизии.
3.5. Подготовка экспертного заключения по итогам экспертизы.
Приложение 1
НОУ ВПО МОСКОВСКАЯ АКАДЕМИЯ
ПРЕДПРИНИМАТЕЛЬСТВА
ПРИ ПРАВИТЕЛЬСТВЕ МОСКВЫ
БЛАГОВЕЩЕНСКИЙ ФИЛИАЛ
675002, Россия, Амурская область,
г. Благовещенск, ул. Ленина, 27
Тел. 33-46-62, 33-46-63,
52-23-62, 31-43-83, факс 33-46-60
№
на № от
УВЕДОМЛЕНИЕ
Благовещенский филиал НОУ ВПО «Московская академия предпринимательства при Правительстве Москвы» просит Вас принять студента __ курса экономического факультета для прохождения преддипломной практики в период с «__» _____г. по «__» г.
Для обеспечения руководства и контроля над прохождением практики просим Вас принять на себя непосредственное руководство практикантом или возложить эти обязанности на наиболее квалифицированных работников.
Студенты проходят практику в соответствии с программой практики, разработанной кафедрой.
На студентов в период практики распространяется трудовой режим, установленный в Вашем учреждении. Студенты-практиканты обязаны полностью выполнять задания, предусмотренные программой, а также поручения, которые даст руководитель практики.
По окончании практики студент составляет отчет, который вместе с материалами и копиями составленных им служебных бумаг, предоставляет на кафедру.
По результатам практики просим выдать студенту характеристику с оценкой его работы.
Декан факультета __________________ _____________
ФИО подпись
М.П.
Приложение 2
Директору БФ НОУ ВПО МосАП
Горевой М.И.
От студента 6 курса
Экономического Факультета
(Ф.И.О)
ЗАЯВЛЕНИЕ
Прошу закрепить за мной тему дипломной работы ____________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________
(на примере), выполняемую по кафедре
ФИНАНСОВ И АУДИТА
и назначить руководителем
Дата
Подпись
Согласен на руководство:
Подпись
Дата
Приложение3
МИНИСТЕРСТВО ОБРАЗОВАНИЯ И НАУКИ
РОССИЙСКОЙ ФЕДЕРАЦИИ
НОУ ВПО « МОСКОВСКАЯ АКАДЕМИЯ ПРЕДПРИНИМАТЕЛЬСТВА ПРИ ПРАВИТЕЛЬСТВЕ МОСКВЫ»
БЛАГОВЕЩЕНСКИЙ ФИЛИАЛ
УТВЕРЖДАЮ:
Зав.кафедрой ФИНАНСОВ И АУДИТА
« » ________ 200 г.
_______________________
ПЛАН-ЗАДАНИЕ
К дипломной работе студента ___________________________________
Ф.И.О
на тему:______________________________________________________ ________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________
Срок сдачи студентом законченной работы: _______________________ __________________________________________________________________
Исходные данные:_____________________________________________ ____________________________________________________________________________________________________________________________________
Перечень подлежащих разработке вопросов:_______________________ __________________________________________________________________
_____________________________________________________________
_____________________________________________________________
_____________________________________________________________
Руководитель:
______________________________
(Ф.И.О., должность) (подпись)
Задание принял к исполнению:
_____________________________
(Ф.И.О.) (подпись)
Приложение 4
|
График консультаций студента-дипломника Ф.И.О. студента |
||
| Kvpc, отделение, факультет | ||
| Тема _________________________________________________________ | ||
|
Руководитель (Ф.И.О., место работы.) |
_______________________________________________________________________ | |
| Госэкзамен (дата) | _________________________________ | |
| Преддипломная практика (сроки) | __________________________________ | |
| Консультации привлекаемых специалистов: | __________________________________ | |
| Первая глава | __________________________________ | |
| Вторая глава | __________________________________ | |
| Третья глава | __________________________________ | |
| Иные консультации | __________________________________ | |
| Сдача дипломной работы на отзыв руководителю | _______________________________ | |
|
Сдача завершенной работы зав. кафедрой |
_________________________________ | |
| Предварительная защита на кафедре | ________________________________ | |
| Защита в ГАК(Дата) | ________________________________ | |
Руководитель дипломной работы
(дата, подпись)
Сроки по графику принял к исполнению ____________________
(дата, подпись студента)
Приложение 5
МИНИСТЕРСТВО ОБРАЗОВАНИЯ И НАУКИ
РОССИЙСКОЙ ФЕДЕРАЦИИ
НОУ ВПО « МОСКОВСКАЯ АКАДЕМИЯ ПРЕДПРИНИМАТЕЛЬСТВА
ПРИ ПРАВИТЕЛЬСТВЕ МОСКВЫ»
БЛАГОВЕЩЕНСКИЙ ФИЛИАЛ
экономический факультет
специальность 080109 «Бухгалтерский учет. анализ и аудит»
специализация «Бухгалтерский учет, контроль налогообложения и судебно-бухгалтерская экспертиза»
УТВЕРЖДАЮ:
Зав.кафедрой ФИНАНСОВ И АУДИТА
« » ________ 200 г.
_______________________
ДИПЛОМНАЯ РАБОТА
НА ТЕМУ:
«………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………»
НА ПРИМЕРЕ________________________________________________
Выполнил (а) студент (ка)_______________________________________ _______________
Руководитель:_________________________________________________
Рецензент:____________________________________________________
Благовещенск 200...
Приложение 6
ОБРАЗЦЫ ОФОРМЛЕНИЯ ТАБЛИЦ И ИНОГО ИЛЛЮСТРАТИВНОГО МАТЕРИАЛА
на тему: Анализ налоговой нагрузки на примере Амурского филиала ФГУП «Физик»
(титульный лист)
Благовещенск 200…
Лист1
Основные показатели деятельности Амурского филиала ФГУП «Физик» 2003-200…г.г.
| Показатели | 2003 год | 2004 год | 200… год | Абсолютные изменения | Темп роста (прироста),%% | ||
| 2004 к 2003 | 200.. к 20042 | 2004 к 2003,% | 200… к 2003 | ||||
| 1. Стоимость имущества на конец периода, тыс. руб. | 18493 | 43489 | 66494 | 24996 | 23005 | 2,3 | 1,5 |
| 2.Выручка от реализации продукции, тыс. руб. | 40727 | 76611 | 106617 | 35884 | 65890 | 1,9 | 2,6 |
| З.Себестоимость реализованной продукции, тыс. руб. | 39549 | 45370 | 83077 | 5821 | 37707 | 14,7 | 1,8 |
|
4. Среднесписочная численность персонала, чел чвелчел. |
144 | 137 | 109 | -7 | -28 | 0,95 | 0,78 |
| 5.Среднегодовая стоимость основных производственных фондов, тыс. руб. | 15843 | 10247 | 6820 | -5596 | -3427 | 0,6 | 0,7 |
| 6. Фонд оплаты труда, в тыс. руб. | 26234 | 29871 | 33527 | 3637 | 3656 | 1Д | 1,1 |
| 7.Прибыль от реализации продукции, тыс. руб. | 1179 | 31241 | 23540 | 30062 | -7701 | 26,5 | 0,7 |
| 8. Чистая прибыль, тыс. руб. | -880 | 30712 | 23077 | 31592 | -7635 | 34,9 | 0,75 |
| 9. Средняя зарплата, тыс. руб. | 181,2 | 218,4 | 307,2 | 37,2 | 88,9 | 1,2 | 1,4 |
| 10. Фондоотдача, руб | 4,8 | 4,0 | 15,6 | -0,8 | 11,6 | 0,8 | 3,9 |
| 11. Рентабельность продаж, % | 1,54 | 76,71 | 22,08 | 75,17 | -54,63 | 49,8 | 0,29 |
| 12. Экономическая рентабельность, % | - | 70,6 | 35,4 | - | 35,2 | - | 0,5 |
| 13. Рентабельность затрат, % | - | 0,77 | 0,32 | - | 0,45 | - | 0,4 |
Лист2
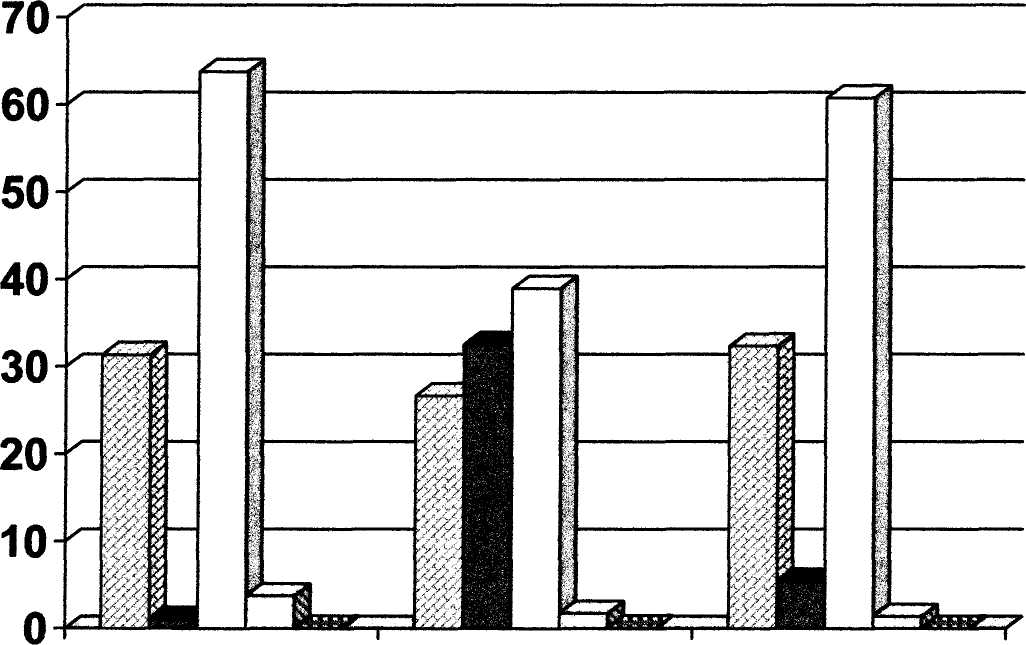
Рис.1.Схема алгоритма расчета налога на прибыль филиала организации
| НДФЛ* |
Лист 3 |
| Налог на прибыль | |
| ЕСН* | |
| НДПИ* | |
| ЕСН* |
*Общепринятые условные обозначения
Структура налогов по Амурскому филиалу ФГУП «Физик» в 2003 - 200… годах
Лист 4
Структура счета 68.4 «Расчеты по налогу на прибыль» в Амурском филиале ФГУП «Физик»
| Дебет | Кредит | ||
| Уменьшение задолженности в бюджет | Корр. счет | Увеличение задолженности в бюджет | Корр. счет |
| Сальдо - долг бюджета организации по налогу на прибыль на начало периода | - | Сальдо
- долг организации
бюджету по
налогу' на
прибыль на
начало
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |