Учет расчетов по оплате труда работников производственных предприятий потребительской кооперации


Суммы, начисленные за ежегодные и дополнительные отпуска, включаются в фонд заработной платы отчетного месяца только в сумме, приходящейся на дни отпуска в отчетном месяце. Суммы, причитающиеся за дни отпуска в следующем месяце, включаются в фонд заработной платы следующего месяца.
Выплаты в натуральной форме в виде товаров (работ, услуг) учитываются по стоимости этих товаров (работ, услуг) исходя из рыночных цен на дату начисления.
В составе расходов, не учитываемых для целей налогообложения, отражаются расходы на любые вознаграждения, предоставляемые руководству или работникам, которые не оговорены в трудовых договорах (контрактах).
Расходы на оплату труда должны учитываться для целей налогообложения только в том случае, если нормы коллективного договора, правил внутреннего трудового распорядка организации, положений о премировании и других локальных нормативных актов, принятых организацией, отражены в конкретном трудовом договоре, заключаемом между работодателем и работником.
В ООО «Вельское горпо» с работниками заключается Трудовой договор в котором имеются ссылки на выплату работникам:
- процентной надбавки за работу в районах Крайнего Севера;
- районного коэффициента в размере 20%;
- премий, доплат стимулирующего характера в соответствии с утвержденными Положениями об оплате труда и Положений о премировании.
В Трудовом договоре конкретно указаны суммы должностных окладов, тарифных ставок, здесь необходимо сделать поправку что, должностной оклад или тарифная ставка могут быть изменены при повышении заработной платы при внесении изменений в Штатное расписание организации.
3. Аудит расчетов по оплате труда
3.1 Цели и задачи аудита расчетов по оплате труда (с учетом особенностей организации оплаты труда в ООО «Вельское горпо»)
Аудит расчетов по оплате труда проводится в организации ООО «Вельское горпо» с целью контроля соблюдения нормативно-правовых актов, касающихся трудового законодательства, правильности начисления налогов и платежей с фонда оплаты труда и выплат социального характера.
При аудиторской проверке расчетов с работниками по заработной плате определяются сильные стороны контроля, чтобы убедиться, что существенные ошибки отсутствуют.
Аудит расчетов с работниками по заработной плате проверяет соблюдение нормативно-правовых актов при начислении оплаты труда, удержаниях из нее и правильности ведения бухгалтерского учета по оплате труда.
Источниками информации являются документы:
штатное расписание;
положение об оплате труда;
положение о премировании;
по зачислению – приказ о приеме на работу;
увольнению – приказ (распоряжение) об увольнении и переводу работников;
первичные документы – табель учета использования рабочего времени, наряд на сдельные работы, приказы, распоряжения по организации ООО «Вельское горпо» на оплату сверхурочных и других работ;
регистры бухгалтерского учета расчетов – расчетно-платежные ведомости, оборотно-сальдовые ведомости по счетам;
налоговая отчетность.
К задачам аудита расчетов по оплате труда также относятся:
соблюдение положений законодательства о труде, состояние внутреннего контроля по трудовым отношениям;
учет и контроль выработки и начисления заработной платы рабочим –сдельщикам;
учет и начисление повременных и прочих видов оплат;
расчет удержаний из заработной платы физических лиц;
аналитический учет по работающим (по видам начислений и удержаний);
сводные расчеты по заработной плате;
расчет налогооблагаемой базы с фонда оплаты труда, учет налогов и платежей с ФОТ;
расчеты по депонированной заработной плате.
Проверяя правильность оплаты труда, аудитор должен проверить
- наличие и соответствие законодательству первичных документов по учету рабочего времени, объема выполненных работ, услуг, выпущенной продукции;
- соответствие показателей аналитического учета по счету 70 с записями в Главной книге и бухгалтерском балансе на одну и ту же дату.
При проверке использования фонда оплаты труда, аудитор должен проверить:
-соблюдение установленных штатным расписанием должностных окладов работников организации;
-своевременность их индексации с учетом роста цен в условиях инфляции, если это оговорено в коллективном договоре;
-утверждено ли штатное расписание на Совете правления или собрания акционеров, учредителей;
-правильность оплаты по сдельным нарядам рабочих, имелись ли случаи приписки невыполненных работ;
-правильность выплаты премий работникам организации (на основании утвержденного Положения или произвольно волевым действием руководителя).
3.2 Планирование аудита расчетов по оплате труда
Аудитор должен тщательно планировать свою деятельность по трем основным причинам: это даст аудитору возможность получить достаточное количество свидетельств о положении дел клиента, поможет удержать в разумных пределах затраты на аудит и позволит избежать недоразумений с клиентом.
На стадии планирования аудитор собирает, систематизирует и оценивает информацию о клиенте с целью разработки общей стратегии аудиторской проверки.
Предварительное планирование включает в себя принятие решения о согласии начать или продолжить аудит для клиента, установление причин, по которым клиент обосновывает свой заказ на аудит, подбор персонала для выполнения аудиторских обязанностей и составление письменного обязательства - Приложение 35.
После подписания письменного обязательства с ООО «Вельское горпо», аудиторская фирма начинает собирать сведения об этой организации и документально оформляет все сведения, которые важны с точки зрения предоставления доказательств, подтверждающих мнение аудитора. Документация о планировании проверки годовой бухгалтерской отчетности составляется таким образом, чтобы обосновать мнение аудитора по составу, объему и характеру проводимых аудиторских процедур.
В планировании аудиторской проверки можно выделить три этапа:
Сбор информации об аудируемом лице;
Оценка полученной информации;
Разработка плана и программы аудита.
Каждый из указанных этапов требует оформления подробных рабочих документов, обосновывающих решения аудиторов по тому или иному вопросу. К рабочим документам относятся все документы, которые являются основанием для проведения аудиторской проверки: документы о полученной от аудируемого лица информации, по оценке риска, границ существенности, разработке стратегии проверки, определению проверочных процедур по виду и объему.
Полученные материалы систематизируются, из них формируются аудиторские файлы. К постоянным аудиторским файлам относится информация, не подверженная постоянным изменениям по своему характеру, которая дополняется или обновляется по мере поступления новой информации. Текущие аудиторские файлы систематизируют информацию по хозяйственным операциям проверяемого периода.
На первом этапе аудитор собирает необходимую информацию о деятельности клиента. Так как аудиторская проверка в организации ООО «Вельское горпо» осуществляется впервые, аудитор получает основную информацию о проверяемой организации посредством заполнения рабочего документа "Запрос информации о клиенте" - Приложение 36 на основании представленных аудируемым лицом документов.
Часть документов может быть предоставлена в факсимильном или электронном виде с дальнейшим документальным подтверждением. В графе 2 "Запроса информации о клиенте" аудитор делает пометку "оригинал", "ксерокопия", "факсимильная копия" или "электронный файл". Срок представления информации устанавливается аудиторской организацией самостоятельно на основании ее внутренних стандартов.
Также источниками информации будут являться беседы с руководством и персоналом бухгалтерии клиента, документы, представленные клиентом по запросу аудиторской организации, отраслевые методики и инструкции.
Полученная на первом этапе информация обобщается в документах предварительного обзора в виде выводов аудитора, таблиц и блок-схемах Таблица 10.
Таблица 10.
ОБЩИЕ СВЕДЕНИЯ О КЛИЕНТЕ
| Персонал | ||
|
Численность персонала, чел. Численность управленческого персонала, чел. Численность бухгалтерской службы, чел. |
59 4 2 |
|
| Филиалы, представительства, дочерние предприятия | ||
| Наименование | Местонахождение |
Объем выручки, руб. |
| ООО "Вельское горпо" | г. Вельск | 16130 |
| Виды деятельности | ||
| Наименование | Объем | Численность |
| Хлебопечение | 12537,2 | 38 |
| Копчение, соление рыбы | 3298,7 | 9 |
| Изготовление швейных изделий | 263,7 | 3 |
На основании беседы с управленческим персоналом ООО «Вельское горпо» аудитор формирует себе представление о документообороте, связанном с движением работников в организации и учетом выполненных ими работ и составляет блок-схему Рис.6.
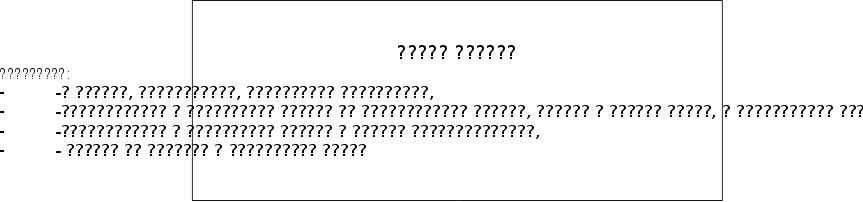


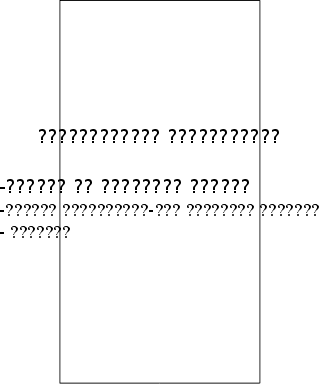
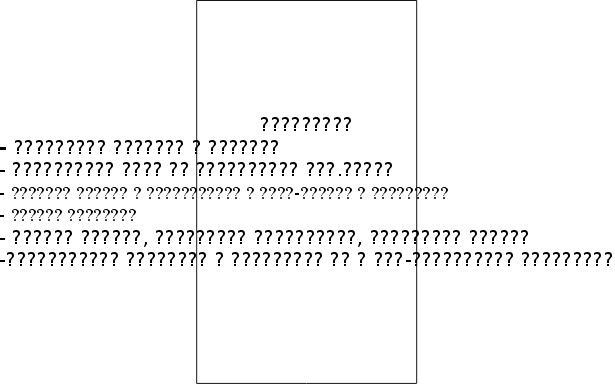


Рис 6. Оборот документов связанных с расчетами по оплате труда.
В ходе аудиторской проверки аудитор разбирается в системе бухгалтерского учета ООО «Вельское горпо», при этом изучает и оценивает средства контроля.
Аудитор в ходе аудиторской проверки обязан получить достаточную убежденность в том, что система бухгалтерского учета достоверно отражает хозяйственную деятельность организации. Особенности системы внутреннего контроля могут способствовать формированию такой убежденности.
Аудитор оценивает характер и качество системы учета ООО «Вельского горпо» на основании "Запроса о предоставлении финансовой, налоговой и управленческой документации клиента"-Приложение 53 и подтверждающих документов.
Для изучения системы бухгалтерского учета конкретного участка учета расчетов с персоналом по оплате труда ООО «Вельское горпо» проведем тестирование Таблица 11.
Таблица 11.
Опросный тест оценки Системы бухгалтерского учета
| № п/п | Содержание вопроса | Варианты ответа | Примечание | ||
| Да | Нет | ОЦЕНКА | |||
| 1 | 2 | 3 | 4 | 5 | 6 |
|
1 2 3 4 5 6 7 8 |
Применяется компьютерная техника для ведения бухгалтерского учета Программное обеспечение, используемое в системе бухгалтерского учета Как осуществляется обновление программных продуктов Вносились ли собственные изменения в программные продукты Компьютерезированы все участки учета Ежемесячно производится печать регистров бухгалтерского учета по учету расчетов по оплате труда Применяется ли ПК для выполнения расчетов по начислению заработной платы. Расчеты удержаний из заработной платы физических лиц: Проставлены ли в расчетных ведомостях (лицевых счетах) данные для правильного исчисления удержаний; |
Х Х Х |
Х Х |
+ + - + + |
1С.Бухгалтерия Самостоятельно 1С.Зарплата и кадры |
|
9 10 11 12 13 14 15 |
- налог на доходы с физических лиц; - удержаний по исполнительным листам; - прочих удержаний; Применяются ли ПК для удержаний; Проверяли ли органы фондов социального страхования и налоговых служб расчеты по налогу на доходы с физических лиц. Аналитический учет по работающим (по видам начислений и удержаний): Какие ведутся документы по аналитическому учету; расчетно ведомости; расчетно-платежные ведомости лицевые счета на работающих; Применяются ли ПК для ведения аналитического учета; Организовано ли архивное хранение документов по аналитическому учету с работающими. Сводные расчеты по заработной плате, расчет налогооблагаемой базы с фонда оплаты труда, учет налогов и платежей с ФОТ: Имеют ли сквозную нумерацию расчетно-платежные ведомости; Сопоставляются ли начисления на оплату труда с данными отчетов по социальному страхованию, медицинскому страхованию, пенсионному фонду, фонду занятости; |
Х Х Х Х Х Х Х |
Х Х Х Х Х Х |
+ + + + + + + - + |
Нет необхо-димости Расчетная ведомость фирмы 1С. Нет необхо-димости |
16 17 18 19 20 21 22 |
Проверяет ли ответственный бухгалтер данные о месячных, квартальных и годовых накоплениях сумм начислений по оплате труда; Применяются ли ПК для сводных расчетов по оплате труда; Имеются ли в организации задержки с расчетами и выплатами по оплате труда. Расчеты по депонированной заработной плате: Ведутся ли в организации карточки по депонированной заработной плате; Производится ли отнесение депонированных сумм на счета «Прибыли и убытки» по истечении срока исковой давности; Применяются ли ПК для расчетов по депонированной заработной плате. Сопоставлялись ли данные расчетной (расчетно-платежной) ведомости и регистров бухгалтерского учета? Были ли выявлены расхождения Были ли выявлены суммы и причины возникновения переплат/недоплат работникам? Имеются ли объяснительные записки от лиц, ответственных Проверялось ли соответствие сумм, отраженных на соответствующих субсчетах, данным налоговых деклараций по каждому виду налога и сбора? 2 |
Х Х Х Х 3 |
Х Х Х Х Х 4 |
+ + - + + + + + 5 |
Нет необходи-мости Отсутствует депони-рованная заработная плата 6 |
|
27 28 29 30 31 32 |
Проверялась ли своевременность расчетов с бюджетом по исчисленным налогам? Была ли проведена сверка расчетов с бюджетом по каждому виду налогов и сборов Соответствуют ли данные актов сверок данным бухгалтерского учета и налоговых деклараций? Проводки по заработной плате формируются автоматически в программе Программа по заработной плате связана с программой бухгалтерии Проводки заносятся в программу бухгалтерии автоматически |
Х Х Х Х Х Х |
- - - - - - |
Проводки составляются бухгалтером в ручную и заносятся с бумажных но-сителей |
|
По итогам теста системы бухгалтеского учета поставлено двадцать «плюсов» и двенадцать «минусов» из тридцати двух вопросов.
В ходе аудиторской проверки аудитор должен изучить и оценить систему внутреннего контроля (СВК) аудируемого лица.
Система внутреннего контроля включает в себя три элемента системы внутреннего контроля:
Контрольная среда,
учетная система,
контрольные процедуры.
Контрольная среда – это действия, мероприятия и процедуры, которые отражают общее отношение руководителей организации к контролю. Если руководители организации полагают,что контроль важен, то и остальные сотрудники организации соответственно будут относиться к контролю.
Учетная система включает в себя определение, накопление, классификацию, анализ, регистрацию и представление отчетности о хозяйственных операциях и обеспечение учета связанных с ней активов.
Контрольные процедуры – это методы и правила, дополняющие элементы среды контроля и учетной системы, разработанные администрацией. Они включают:
Адекватное разделение обязанностей.
Наличие эффективных процедур санкционирования.
Документирование и системные учетные записи.
Фактический контроль за активами и записями.
Осуществление проверок.
При оценке эффективности и надежности системы внутреннего контроля в целом, контрольной среды и отдельных средств контроля аудиторская организация обязана использовать не менее трех следующих градаций:
а) высокая;
б) средняя;
в) низкая.
Изучение системы внутреннего контроля ООО «Вельское горпо» проведем через тестирование Таблица 12.
Таблица 12.
Опросный тест оценки системы внутреннего контроля
| № п/п | Содержание вопроса | Варианты ответа | Примечание | ||
| Да | Нет | Оценка | |||
| 1 | 2 | 3 | 4 | 5 | 6 |
|
Соблюдение положений законодательства о труде, состояние внутреннего контроля по трудовым отношениям: Применяются ли типовые формы документов по учету личного состава; личные карточки на работающих (ф. № Т-2); приказ (распоряжение) о предоставлении отпуска (ф. № Т-6); приказ о переводе на другую работу (ф. № Т-5); приказ (распоряжение) о прекращении трудового договора (контракта) (ф. № Т-8); Ведутся ли на работающих трудовые книжки; Проверяется ли отделом кадров соответствие применяемых окладов и разрядов рабочих, установленных в штатном расписании; Ведутся ли в цехах (отделах) табели рабочего времени. Учет и контроль выработки и начисления заработной платы рабочим-сдельщикам: Применяются ли на предприятии утвержденные отделом труда нормы и расценки по видам работ; Используются ли типовые формы первичных документов; Организовано ли гашение (проставление отметки об оплате) первичных документов; Применяются ли ПК для выполнения расчетов по сдельной оплате труда; Применяются ли наряды на бригаду. Учет и начисление повременных и прочих видов оплат: Ведутся ли расчеты по начислению повременных видов оплат согласно табелю рабочего времени; Проверяет ли отдел труда или внутренний аудитор правильность расчетов по начислениям различных видов оплат; Применяется ли ПК для выполнения расчетов по начислению заработной платы. Существуют ли утвержденные формы внутреней отчетности по учету расчетов по оплате труда для целей управления? Разработаны ли должностные инструкции для работников? Соблюдается ли график документооборота? Регулярно ли повышают свою квалификацию работники бухгалтерии Сверяются данные нарядов с данными о выпущенной подукции Было ли повышение заработной платы |
|||||
По итогам теста системы внутреннего контроля поставлено семнадцать «плюсов» и два «минуса» из двадцати вопросов.
Полученную информацию систематизируем сводном документе "Анализ информации о деятельности клиента" Таблица 13.
Таблица 13.
Анализ информации о деятельности клиента
| Оцениваемый показатель | Мнение аудитора | Ссылка на РД |
| Информация о клиенте | ||
| Информация о деятельности клиента | На предприятии в зависимости от вида деятельности применяются различные формы оплаты труда, некоторые вопросы оплаты труда (оплата ночных, предоставление дополнительных отпусков) регулируются Коллективным договором | Изуче-ние доку-ментов клиента |
| Информация о компьютерах и программном обеспечении | Не компьютеризированы начисление по нарядам, расчет премий, доплаты за ночные, праздничные, сверхурочные работы, составление и занесение проводок по заработной плате в бухгалтерскую программу | Тест-опрос |
|
Описание системы бухгалтерского учета |
Отсутствует график документооборота | Тест-опрос |
| Система внутреннего контроля | Система внутреннего контроля достаточно эффективна | Тест-опрос |
| Стратегия аудита | Проверить алгоритмы расчетов заработной платы, составление проводок на основе сводов по заработной плате и перенос их в программу 1С.Бухгалтерия | Тест-опрос |
| Критические области | ||
| Области, учитываемые при планировании аудита | Проверить как осуществляется сверка данных выработанной продукции с данными нарядов | Тест-опрос |
Предварительно на основании тестов система внутреннего контроля ООО «Вельское горпо» оценивается как высокая, а система бухгалтерского учета оценивается как средняя.
Существенность является важнейшим фактором при выборе типа заключения. Неточность в финансовой отчетности может считаться существенной, если наличие информации об этой неточности повлияет на принятие решения пользователем данной отчетности.
Существенность информации – это её свойство, которое делает её способной влиять на экономические решения разумного пользователя такой информации
Аудитор принимает во внимание две стороны существенности: качественную и количественную.
С качественной точки зрения аудитор должен определить носят или не носят выявленные в ходе проверки отклонения порядка совершенных финансовых и хозяйственных операций от требований нормативных актов, действующих в РФ.
С количественной точки зрения аудитор оценивает, превосходит ли по отдельности и в сумме обнаруженные отклонения количественный критерий – уровень существенности.
Уровень существенности – это предельное значение ошибки бухгалтерской отчетности, начиная с которой квалифицированный пользователь отчетности с большой степенью вероятности перестанет быть в состоянии делать на её основе правильные выводы и принимать правильные решения.
Для определения уровня существенности для аудируемой организации ООО «Вельское горпо» выберем наиболее важные показатели деятельности и расчет уровня существенности проведем в Таблице 14.
Таблица 14.
Расчет количественной оценки уровня существенности.
| Базовый показатель |
Значение базового показателя, тыс. руб. |
Граница, % | Значение, применяемое для нахождения уровня существенности, тыс. руб. |
| Балансовая прибыль | 248 | 5 | 12 |
| Выручка от реализации | 17351 | 2 | 347 |
| Валюта баланса | 2674 | 2 | 54 |
| Собственный капитал | 328 | 10 | 33 |
| Общие затраты | 16386 | 2 | 328 |
Далее находим среднее арифметическое значений, применяемых для нахождения уровня существенности.
(347+328+12+54+33) /5 = 129
Сравниваем наибольшее и наименьшее значение со средним показателем
(347-129) / 129 = 169 % (129 – 12) / 129 = 91%
Наибольшее значение откидываем и находим новое среднее значение
(328+12+54+33) / 4 = 107
(328 – 107) / 107 = 207 % (107 – 12) / 107 = 88%
Еще раз откидываем наибольшее значение (12+54+33) / 3 = 33
(54 – 33) / 33 = 64% (33 – 12) / 33 = 64%
Цифру 33 тыс.руб. округляем до 35 тыс.руб в пределах 20% и оставляем её в качестве значения уровня существенности.
Расчитанный показатель уровня существенности относится к валюте баланса.
При оценке достоверности показателя финансовой (бухгалтерской) отчетности – задолженность перед персоналом организации, следует распределить полученный уровень существенности между показателями отчетности.
Уровень существенности в % = (33 / 2674) * 100% = 1%.
Аудитор распределяет уровень существенности между статьями отчетности исходя из значений удельного веса каждой статьи. Расчет распределенного уровня существенности осуществляется на основании бухгалтерского баланса проверяемой организации Таблица 15
Таблица 15.
Распределение уровня существенности между статьями отчетности
|
Наименование статьи баланса |
Значение статьи, тыс. руб. |
Удельный вес статьи, % |
Значение распределенного уровня существенности, тыс. руб. |
| Основные средства | 1039 | 38,9 | 13 |
| Запасы | 651 | 24,3 | 8 |
| Дебиторская задолженность (краткосрочная) | 849 | 31,8 | 10 |
| Прочие оборотные активы | 135 | 5,0 | 2 |
| Итого | 2674 | 100 | 33 |
| Капитал и резервы | 328 | 12,3 | 4 |
|
Краткосрочные займы и кредиты |
73 | 2,7 | 1 |
| Краткосрочная кредиторская задолженность | 2010 | 75,2 | 25 |
| Задолженность перед персоналом организации | 263 | 9,8 | 3 |
| Итого | 2674 | 100 | 33 |
Аудитору следует принимать во внимание существенность при: определении характера, сроков проведения и объема аудиторских процедур, оценке последствий искажений.
Между выбранным уровнем существенности и риском проведения аудиторской проверки существует обратная связь:
чем выше уровень существенности, тем ниже общий аудиторский риск;
чем ниже уровень существенности, тем выше аудиторский риск.
При определении сроков и объёма аудиторских процедур эту связь нужно учитывать. Так, если аудитор по ходу выполнения аудиторской проверки решает использовать более низкое значение уровня существенности, он обязан принять меры по снижению аудиторского риска, для чего ему следует уточнить значения риска средств контроля и риска необнаружения следующим образом:
рассмотреть возможность принятия более низкого риска средств контроля, для чего необходимо предусмотреть выполнение в ходе проверки дополнительных процедур тестирования средств контроля;
понизить риск проведения аудиторских процедур, путем увеличения объёма аудиторских выборок, модификации применяемых аудиторских процедур и увеличения времени на проверку.
Аудитоский риск состоит из трех компонентов Рис. 7.
Рис 7. Аудиторский риск
Аудиторский риск означает вероятность того, что бухгалтерская отчетность проверяемой организации может содержать не выявленные ошибки и искажения после подтверждения её достоверности, или признать, что она содержит существенные искажения, когда на самом деле таких искажений в отчетности нет.
Аудиторский риск показывает серьезность опасности, что аудитор на основании выполненных им процедур может иметь неправильное суждение о достоверности и правильности финансовой отчетности.
Оценим аудиторский риск на основании профессионального суждения аудитора:
неотъемлимый риск – 70%;
риск средств контроля – 35%;
риск необнаружения – 10%.
АР = 0,7 * 0,35 * 0,1 = 0,0245
Из данной формулы риск необнаружения, предопределяет необходимое количество свидетельств. Чем ниже риск необнаружения, тем больше требуется собрать аудиторских доказательств в ходе проверки.
С учетом проведенного анализа разрабатывается общий план аудита, который отражает стратегию аудита данной организации.
Развитием общего плана аудита является программа аудита. Она определяет характер, временные рамки и объем запланированных аудиторских процедур.
Общий план аудитортской проверки расчетов с персоналом для ООО «Вельское горпо» Таблица 16.
Таблица 16.
ОБЩИЙ ПЛАН АУДИТА
Проверяемая организация ООО «Вельское горпо»
Период аудита с 01.01.2006 г. по 31.12.2006 г.
Руководитель аудиторской группы Медведев М.В.
Состав аудиторской группы