Анализ финансового состояния ЗАО "Агротехсервис" как сопутствующая аудиту услуга
D Рск (Озк) = Рп1 * D Озк * Фр0 = 0,062 * 4,896 * 0,181 = 0,055
D Рск (Фр) = Рп1 * Озк1 *DФр = 0,062 * 24,441 * (- 0,023) = -0,035
Баланс отклонений:
-0,042+0,055 – 0,035 = -0,021
| Таблица 4 |
|
Исходные данные для проведения анализа рентабельности собственного и заемного капитала |
|||
| Показатель | Предыдущий год | Отчетный год | Изменение |
| А | 1 | 2 | 3 |
| 1. Выручка от продаж, N | 19672,3 | 20884,9 | 1212,6 |
| 2. Прибыль, Р | 1441 | 1286,9 | 145,9 |
| 3. Среднегодовая величина активов, А | 5799,3 | 6418,7 | 619,5 |
| 4. Заемный капитал, ЗК | 1006,5 | 854,5 | -152 |
| 5. Собственный капитал, СК | 5564 | 5412,4 | -151,6 |
| 6. Рентабельность собственного капитала, Р/СК | 0,259 | 0,238 | -0,021 |
| 7. Оборачиваемость заемного капитала, N/ЗК | 19,545 | 24,441 | 4,896 |
| 8. Финансовый леверидж (рычаг),ЗК/СК | 0,181 | 0,158 | -0,023 |
| 9. Оборачиваемость активов, N/A | 3,392 | 3,254 | -0,138 |
| 10. Рентабельность продаж Р/N | 0,073 | 0,062 | -0,012 |
| 11. Коэффициент соотношения активов с заемным капиталом, А/ЗК | 5,762 | 7,512 | 1,75 |
| 12. Рентабельность заемного капитала Р/ЗК | 1,432 | 1,506 | 0,074 |
Итак, наибольшее влияние на рентабельность собственного капитала оказывает оборачиваемость заемного капитала – дает увеличение на 0,055 пункта. Эффект финансового рычага дает уменьшение на 0,035 пункта.
Этот анализ дает возможность понять, насколько тесна связь между собственным и заемным капиталом, как важно соблюсти баланс, поддерживать правильное их соотношение.
Для анализа рентабельности заемного капитала воспользуемся следующей моделью:
Рзк = Р/ЗК = Р/N * N/A * А/ЗК = Рп * Оа* Ксоотн
Где Оа – оборачиваемость активов;
Ксоотн – коэффициент соотношения активов и заемного капитала.
Исходные данные даны в таблице 4. Расчет проводится методом абсолютных разниц.
D Рзк(Рп)= D Рп * Оа0* Ксоотн0 = -0,012 * 3,392 * 5,762 = -0,227 – изменение рентабельности заемного капитала под действием изменения рентабельности продаж.
D Рзк(Оа)= Рп1 * DОа* Ксоотн0 = 0,062 * (-0,138) * 5,762 = -0,049 – изменение рентабельности заемного капитала под влиянием изменения оборачиваемости активов. Мы видим, что рентабельность заемного капитала находится в обратной зависимости от величины активов предприятия.
D Рзк(Ксоотн)= Рп1 * Оа1* DКсоотн = 0,062 * 3,254 * 1,750 = 0,351 – изменение рентабельности заемного капитала за счет изменения соотношения активов и заемного капитала. Видно, что это соотношение оказывает наибольшее влияние на изменение результативного показателя за отчетный период.
Баланс отклонений: - 0,227 -0,049 + 0,351 = 0,074
Анализ рентабельности «чистых активов»
Для детального исследования влияния показателей устойчивости на эффективность использования активов организации, возьмем за основу показатель «рентабельность чистых активов». Показатель чистых активов (ЧА) определяется как разница между суммой активов, принимаемой к расчету, и суммой обязательств, принимаемых к расчету чистых активов. Величина чистых активов организации по существу равняется реальному собственному капиталу. Его динамика и абсолютное значение характеризуют устойчивость финансового состояния организации, а для акционерных обществ – это один из важнейших показателей их деятельности. В таблице 5 представлен расчет величины чистых активов ЗАО "Агротехсервис" за 2001 год. В активы, принимаемые к расчету чистых активов, входят:
Нематериальные активы;
Основные средства;
Незавершенное строительство;
Долгосрочные финансовые вложения;
Прочие внеоборотные активы
Запасы;
Дебиторская задолженность;
Денежные средства;
Прочие оборотные активы.
В обязательства, принимаемые к расчету чистых активов, включаются:
Целевые финансирования и поступления;
Долгосрочные займы;
Краткосрочные займы;
Кредиторская задолженность;
Расчеты по дивидендам;
Прочие краткосрочные пассивы.
Данные таблицы 5 демонстрируют, что величина чистых активов за 2001 год снизилась на 79,60 тыс.руб. (с 5308,0 тыс.руб. в начале года до 5228,40 тыс.руб. в конце отчетного года). Темп роста чистых активов составил 0,99.
Анализ рентабельности чистых активов проведем методом абсолютных
разниц. Модель для факторного анализа будет выглядеть так:
Рча = Р/ЧА = Р/N * N/А * А/ЧА = Рп * Оа * dA
| Т а б л и ц а 5 | |||||
|
Расчет чистых активов ЗАО "Агротехсервис" за 2001 г. |
|||||
| Показатель | Код строки ф. № 1 и ф. № 2 | На начало года, тыс. руб. | На конец года, тыс. руб. | Изменение (+,-), тыс. руб. | Темп роста, % |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Нематериальные активы | 110 | 55,10 | 36,00 | -19,10 | 0,65 |
| 2. Основные средства | 120 | 3452,40 | 3500,00 | 47,60 | 1,01 |
| 3. Незавершенное строительство | 130 | 165,50 | 90,00 | -75,50 | 0,54 |
| 4. Долгосрочные финансовые вложения | 140 | ||||
| 5. Прочие внеоборотные активы | 150 | ||||
| 6. Запасы | 210 | 1673,00 | 1320,00 | -353,00 | 0,79 |
| 7. Дебиторская задолженность | 230+240+244 | 488,50 | 616,90 | 128,40 | 1,26 |
| 8. Краткосрочные финансовые вложения | 250-252 | 40,00 | 60,00 | 20,00 | 1,50 |
| 9. Денежные средства | 260 | 440,00 | 460,00 | 20,00 | 1,05 |
| 10. Прочие оборотные активы | 270 | ||||
| 11. Итого активов для расчета чистых активов | Сумма п.п.1 – 10 | 6314,50 | 6082,90 | -231,60 | 0,96 |
| 12. Целевые финансирования и поступления | 450 | ||||
Продолжение таблицы 5
| 13. Заемные средства | 590+610 | 165,00 | 199,00 | 34,00 | 1,21 |
| 14. Кредиторская задолженность | 620 | 683,00 | 519,50 | -163,50 | 0,76 |
| 15. Задолженность участникам по выплате доходов | 630 | 158,50 | 136,00 | -22,50 | 0,86 |
| 16. Прочие краткосрочные пассивы | 660 | ||||
| 17. Итого пассивов, исключаемых из стоимости активов | Сумма п.п.12 - 17 | 1006,50 | 854,50 | -152,00 | 0,85 |
| 18. Стоимость чистых активов по данным ф.№ 1 | п. 11-п.18 | 5308,00 | 5228,40 | -79,60 | 0,99 |
| 19. Стоимость чистых активов по данным ф. №3 | 150 | 5308,00 | 5228,40 | -79,60 | 0,99 |
| 20. Отклонение | п. 19-п. 20 | 0,00 | 0,00 | 0,00 |
D Рча(Рп) = D Рп * Оа0 * dA0 = -0,012 * 3,392 * 1,127 = -0,046 – изменение рентабельности чистых активов под влиянием изменения рентабельности продаж.
D Рча(Оа )= Рп1 * DОа * dA0 = 0,062 * (-0,138) * 1,127 = -0,01 – изменение рентабельности чистых активов за счет изменения оборачиваемости активов.
D Рча(dA)= Рп1 * Оа 1* DdA = 0,062 * 3,254* 0,092 = 0,019 – изменение рентабельности чистых активов за счет изменения соотношения активов с чистыми активами.
Баланс отклонений: - 0,046 – 0,01 + 0,018 = -0,036
Из данных анализа следует, что значительное влияние на рентабельность чистых активов оказывает изменение рентабельности продаж, причем в отрицательную сторону. Это говорит о том, что главным регламентирующим фактором был ценовой, а именно доля прибыли, заложенная в цену реализации продукции. При этом нужно заметить, что цены на рынке запасных частей складываются под влиянием конкурентных факторов, иногда фактическая цена реализации оказывается значительно ниже планируемой.
Также видно, что повлияло изменение соотношения общей массы активов и чистых активов.
| Т а б л и ц а 6 | |||||
|
Показатели использования чистых активов и расчет влияния факторов на изменение их рентабельности |
|||||
| Показатель | Обозначение | Предыду-щий год | Отчетный год | Изменение (+, -) | Темп роста, % |
| 1. Выручка от реализации товаров, работ, услуг, тыс. руб. | N | 19672,30 | 20884,90 | 1212,60 | 1,06 |
| 2. Среднегодовая стоимость чистых активов, тыс. руб. | ЧА | 5147,50 | 5268,20 | 120,70 | 1,02 |
| 3. Среднегодовая стоимость активов, тыс. руб. | А | 5799,30 | 6418,70 | 619,50 | 1,11 |
| 4. Чистая прибыль ( после налогообложения ), тыс. руб. | Р | 1441,00 | 1286,90 | -154,10 | 0,89 |
| 5. Рентабельность чистых активов, % (п.4:п.2) | Рча | 0,280 | 0,244 | -0,036 | 0,873 |
| 6. Рентабельность продаж, % (п. 4: п.1) | СN | 0,073 | 0,062 | -0,012 | 0,841 |
| 7. Коэффициент оборачиваемости активов (п.1:п.3) | IA | 3,392 | 3,254 | -0,138 | 0,959 |
| 8. Доля активов на 1 руб. чистых активов, коэфф. (п.3:п.2) | d | 1,127 | 1,218 | 0,092 | 1,081 |
| 9. Расчет влияния факторов на изменение рентабельности, в т.ч. за счет изменения: | Рча | ||||
| 9а. Рентабельности продаж, % | x | -0,046 | |||
| 9б. Коэффициента оборачиваемости | x | -0,01 | |||
| 9в. Доли активов на 1 руб. чистых активов | x | 0,019 | |||
| 9г. Баланс отклонений, % (п 9а+п.9б+п.9в) | x | -0,036 | |||
После проведения анализа баланса ЗАО "Агротехсервис" можно подвести следующие итоги:
- структура активов и пассивов к концу отчетного года изменилась в основном в лучшую сторону, хотя нельзя не обратить внимание на рост дебиторской и кредиторской задолженостей. Рост первой говорит о том, что средства организации отвлекаются из оборота на формирование активов других организаций. Рост обязательств – признак использования кредиторской задолженности в качестве источника формирования имущества и говорит о том, что финансовая устойчивость может в ближайшее время снизиться.
2.2. Анализ структуры баланса и финансовой устойчивости Ликвидность активов представляет собой их возможность при определенных обстоятельствах обратиться в денежную форму для возмещения обязательств. Из всех активов организации наиболее ликвидными являются оборотные активы, из них абсолютную ликвидность имеют денежные средства, краткосрочные финансовые вложения (ценные бумаги, депозиты), а также непросроченная дебиторская задолженность, срок оплаты которой наступил, или счета, акцептованные к оплате [6, c.230].
В отечественной и зарубежной практике рассчитываются различные коэффициенты ликвидности. Для анализа ликвидности активов ЗАО "Агротехсервис" были использованы показатели, приведенные в таблице 7.
Используемые обозначения:
ДС – денежные средства;
КФВ – краткосрочные финансовые вложения;
КО – краткосрочные обязательства;
КЗ – кредиторская задолженность;
ДЗ – дебиторская задолженность;
ПОА – прочие оборотные активы;
ОА – оборотные активы.
В состав краткосрочных обязательств входят: задолженность по краткосрочным кредитам и займам, кредиторская задолженность, задолженность учредителям по выплате доходов, прочие краткосрочные
обязательства.
В таблице 8 представлен расчет этих показателей для ЗАО "Агротехсервис" на начало и конец анализируемого периода, а также их изменения за период.
Коэффициент текущей ликвидности - основополагающий показатель для оценки финансовой состоятельности организации, достаточности имеющихся у нее средств, которые при необходимости могут быть использованы для погашения ее краткосрочных обязательств. Значение этого коэффициента у ЗАО "Агротехсервис" значительно выше рекомендуемого, равного 2 (на начало отчетного года – 3,01, на конец отчетного года – 3,5). К томуже наблюдается тенденция к росту – изменение за год составило +0,49, и это означает, что оборотные активы не только превышают краткосрочные обязательства, но это превышение увеличивается. Это создает условия для устойчивого развития производственно-финансовой деятельности.
Многие источники утверждают, что оборотные активы не должны превышать краткосрочные обязательства более, чем в 2 раза, так как это свидетельствует о нерациональном вложении средств в пополнение оборотных активов и неэффективном их использовании. Но в данном случае (ЗАО "Агротехсервис" ) мы имеем дело с материалоемким производством, к тому же предприятие нуждается в достаточно объемных запасах готовой продукции на складе. Поэтому превышение оборотных активов над краткосрочными
| Т а б л и ц а 8 | |||
|
Динамика показателей ликвидности оборотных активов ЗАО "Агротехсервис" |
|||
|
Показатель |
На 01.01.02 |
На 01.01.01 |
Изменение |
| 1 | 2 | 3 | 4 |
| 1. Коэффициент текущей ликвидности | 3,50 | 3,01 | 0,49 |
| 2. Коэффициент промежуточной (критической) ликвидности | 1,02 | 0,66 | 0,36 |
| 3. Коэффициент абсолютной ликвидности | 0,69 | 0,49 | 0,2 |
| 4. Коэффициент срочной ликвидности | 0,84 | 0,60 | 0,24 |
| 5. Превышение (непокрытие) оборотных активов над краткосрочными обязательствами (превышение"+", непокрытие "-") | 1886,40 | 1936,00 | - 49,6 |
обязательствами более, чем в три раза является нормальным явлением, отраслевой особенностью данного предприятия.
Коэффициент абсолютной ликвидности также вырос, на конец отчетного периода его значение равно 0,69, что в три раза превышает рекомендуемые
показатели. Рост коэффициента на 0,2 пункта связан с уменьшением краткосрочных обязательств и увеличением объема денежных средств.
| Т а б л и ц а 7 | |||||
| Показатели ликвидности | |||||
| Показатель | Обозна-чение | Рачет | Расчет по балансу | Норматив-ное значение | Что характеризует |
| 1.Коэффициент абсолютной ликвидности | Каб.ликв | (ДС+КФВ)/КО | (стр.250+260)/ (стр.610+620+630+660) |
0,2 – 0,4 |
Отношение наиболее ликвидных активов к краткосрочным обязательствам. |
| 2.Коэффициент срочной ликвидности | Ксроч.ликв. | (ДС+КФВ)/(Кредиты +КЗ) | (стр.250+260)/(стр.610+620) | Оценивает возможность погашения наиболее срочных обязательств | |
| 3.Коэффициент критической ликвидности | Ккрит.ликв. | (ДЗ+ДС+КФВ+ПОА)/КО | (стр.240+250+260+270)/ (стр.610+620+630+660) | 0,5 – 1,0 | Оценивает возможность погашения всех краткосрочных обязательств за счет наиболее ликвидных оборотных активов |
| 4. Коэффициент текущей ликвидности | Ктек.ликв. | ОА/КО | (стр.290-244-252) / (стр.610+620+630+660) | От1 до 2 | Оценивает достаточность имеющихся у организации оборотных средств для погашения краткосрочных обязательств |


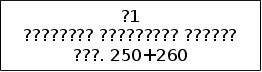
і
і
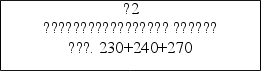
і
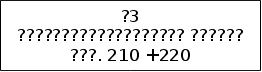
і
Ј
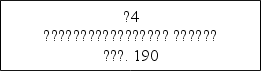
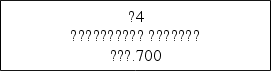
Рис. 2
Не ограничиваясь только анализом ликвидности оборотных активов, необходимо оценить также структуру всех активов организации, сгруппировав их по степени ликвидности, а обязательства – по срочности оплаты.
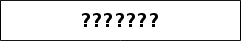
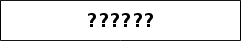
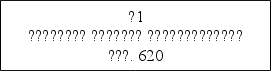
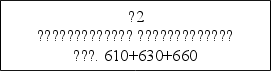
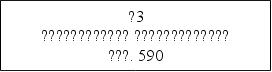
Бухгалтерский баланс можно назвать ликвидным, если соблюдаются неравенства, представленные на рис.2
Первые три неравенства означают необходимость соблюдения правила ликвидности – превышения активов над обязательствами. Четвертое – является «лакмусовой бумажкой» оценки ликвидности баланса, оно требует превышения или равенства постоянных пассивов и труднореализуемых активов. Это означает, что собственных средств должно быть достаточно не только для создания внеоборотных активов, но и покрытия потребности в оборотных активах [6, c.240].
В расчетной таблице 9 дан расчет показателей ликвидности баланса. По этим данным можно судить, что бухгалтерский баланс ЗАО "Агротехсервис" является ликвидным в конце отчетного периода, так как соблюдаются все четыре неравенства. В начале отчетного периода первое неравенство не соблюдено, так как наиболее ликвидные активы были меньше наиболее срочных обязательств на 203 тыс.руб. Но особых оснований для беспокойства нет, так как заметна общая тенденция к увеличению ликвидности баланса.
Платежеспособность характеризуется степенью ликвидности оборотных активов и свидетельствует о финансовых возможностях организации (о наличных денежных средствах и их эквивалентах, о счетах к оплате) полностью расплатиться по своим обязательствам по мере наступления срока погашения долга.
Показатели состояния платежеспособности ЗАО "Агротехсервис" приведены в таблице 10. Правда, устойчивость платежеспособности зависит от многих факторов, некоторые из которых не связаны с деятельность хозяйствующего субъекта: спрос и предложение на товары, продукцию и услуги, сложившиеся цены и система ценообразования, уровень финансового состояния покупателя (клиента), неразвитая система вексельного обращения, инфляция и т.д.
Тем не менее предложенные показатели позволяют получить представление о платежеспособности и тенденциях ее развития. Все показатели платежеспособности в табл. 10 улучшили свои количественные значения на конец года по сравнению с началом. Коэффициент соотношения дебиторской и кредиторской задолженности вырос на 0,25 пункта, что говорит о сокращении обязательств организации и расширении ее оборотных активов. Продолжительность оборачиваемости кредиторской задолженности уменьшилась на 3,59 дня и составила на конец отчетного периода 9,08 дней, а значит, должники организации стали быстрее погашать свои обязательства, что также благоприятно сказывается на платежеспособности ЗАО "Агротехсервис".
Особого внимания заслуживает рост коэффициента покрытия чистыми активами кредиторской задолженности. Так как показатель чистых активов характеризует рабочий капитал организации, то это соотношение играет
| Т а б л и ц а 9 | |||||||||
|
Группировка активов по уровню их ликвидности и обязательств по срочности их оплаты |
|||||||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
||
|
Группа активов |
Группировка активов (А) баланса |
Строки актива баланса |
Сумма, тыс.руб. |
Группа пассивов |
Группировка пассива (П) баланса |
Строки пассива баланса |
Сумма, тыс.руб. |
||
|
На начало года |
На конец года |
На начало года |
На конец года |
||||||
|
А |
1 |
2 |
3 |
4 |
П |
5 |
6 |
7 |
8 |
| А1 | Наиболее ликвидные активы | 250+260 | 480 | 520 | П1 | Наиболее срочные обязательства | 620 | 683,0 | 519,5 |
| % к итогу | 7,31 | 8,30 | % к итогу | 10,39 | 8,29 | ||||
| А2 | Быстрореали-зуемые активы | 230+240+270 | 488,5 | 616,9 | П2 | Краткосрочные обязательства | 610+630+660 | 278,5 | 235 |
| % к итогу | 7,43 | 9,84 | % к итогу | 4,24 | 3,75 | ||||
| А3 | Медленно-реализуемые активы | 210+220 | 1929 | 1504 | П3 | Долгосрочные обязательства | 590 | 45 | 100 |
| % к итогу | 29,36 | 24,00 | % к итогу | 0,68 | 1,60 | ||||
| А4 | Труднореали-зуемые активы | 190 | 3673 | 3626 | П4 | Собственный капитал и другие постоянные пассивы | 490+640+650 | 5564,0 | 5412,4 |
| % к итогу | 55,90 | 57,86 | % к итогу | 84,68 | 86,36 | ||||
| - | Валюта баланса | 300 | 6570,5 | 6266,9 | - | Валюта баланса | 700 | 6570,5 | 6266,9 |
| Т а б л и ц а 10 | ||||
|
Расчет показателей платежеспособности ЗАО "Агротехсервис" |
||||
| 1 | 2 | 3 | 4 | 5 |
| Показатель | Расчет | На начало года | На конец года | Изменение |
| Коэффициент абсолютной ликвидности | (ДС+КФВ)/КО | 0,49 | 0,69 | 0,2 |
| Коэффициент соотношения дебиторской и кредиторской задолженности | ДЗ/КЗ | 0,23 | 0,48 | 0,25 |
| Продолжительность оборачиваемости кредиторской задолженности | КЗ/N | 12,67 | 9,08 | -3,59 |
| Коэффициент соотношения собственного и заемного капитала | СК/ЗК | 5,53 | 6,33 | 0,81 |
| Коэффициент обеспеченности собственными средствами | (СК-ВА)/ОА | 0,65 | 0,68 | 0,02 |
| Коэффициент покрытия чистыми активами кредиторской задолженности | ЧА/КЗ | 5,11 | 6,17 | 1,05 |
важную роль в анализе платежеспособности. В отчетном году он вырос на 1,05 (составил 6,17 на конец периода против 5,11 на начало). Покрытие долгов предприятия за счет собственного рабочего капитала становится все более полным и устойчивым. Несомненно, что платежеспособность анализируемой организаци достаточно устойчива и удовлетворяет условиям экономического роста и финансового развития.
Финансовая устойчивость – целеполагающее свойство финансового анализа, а поиск внутрихозяйственных возможностей, средств и способов ее укрепления представляет глубокий экономический смысл и определяет характер его проведения и содержания.
Финансовая устойчивость выражается системой количественных и качественных показателей и тесно связана с показателями ликвидности и обеспеченности оборотных активов.
Соотношение стоимости материально-производственных запасов и затрат (З) с величиной собственного и заемного капитала как главных источников их формирования определяют степень финансовой устойчивости. Источниками покрытия и увеличения запасов и затрат являются:
Собственный капитал (СК) (стр. 490), скорректированный на сумму целевых средств, поступлений и финансирования (стр. 450);
Краткосрочные кредиты и займы (ККЗ), стр. 610;
Кредиторская задолженность (КЗ), стр. 620;
Задолженность участникам по выплате доходов (ЗУ), стр. 630;
Прочие краткосрочные обязательства (ПКО), стр. 660.
Можно выделить следующие типы финансовой устойчивости организации:
Абсолютная финансовая устойчивость (редко встречается на практике), когда З< (СК-ВА) + ККЗ + КЗ, или стр. 210< строки 490– -190+610+620.
Нормальная устойчивость, когда З= (СК-ВА) + ККЗ + КЗ.
Неустойчивое финансовое состояние, когда З= (СК-ВА) + ККЗ + КЗ + СКОС , где СКОС - особая часть собственного капитала, предназначенного для обслуживания других краткосрочных обязательств, сдерживающая финансовую напряженность (стр.630+660)
Кризисное финансовое состояние, когда З> (СК-ВА) + ККЗ + КЗ+ +СКОС.
Для того, чтобы определить тип финансовой устойчивости, присущий ЗАО "Агротехсервис" в конеце отчетного периода, нужно рассчитать:
объем запасов и затрат = 1320 тыс.руб.
размер краткосрочных кредитов и займов = 99 тыс.руб.
кредиторская задолженность = 519,5 тыс.руб.
разность между собственным капиталом и внеоборотными активами = 5412,4 – 3626 = 1786,4 тыс.руб.
Выполняется неравенство 1, так как 1320 < 1786,4+99+519,5.
Поэтому ЗАО "Агротехсервис" можно отнести к предприятиям с абсолютной финансовой устойчивостью.
Для более наглядного анализа финансовой устойчивости рассчитаем показатели ее оценки в расчетной таблице 11. Характеристика этих показателей дана в таблице 12. Рассчитанные коэффициенты в основном соответствуют нормативным показателям, к тому же наблюдается их качественное изменение в сторону улучшения. Однако коэффициент маневренности не достигает желаемого значения, и это значит, что достаточно ощутимая часть источников формирования имущества отвлечена во внеоборотные активы (основные средства). В связи с этим на
| Т а б л и ц а 11 |
|
Показатели финансовой устойчивости ЗАО "Агротехсервис" |
| Показатель | На начало года | На конец года | Изменение |
| 1 | 2 | 3 | 4 |
| 1.Коэффициент автономии (финансовой независимости) | 0,847 | 0,864 | 0,017 |
| 2. Коэффициент финансовой устойчивости | 0,854 | 0,880 | 0,026 |
| 3.Коэффициент финасирования | 5,528 | 6,338 | 0,810 |
| 4.Коэффициент маневренности | 0,340 | 0,330 | -0,010 |
| 5.Коэффициент обеспеченности оборотных активов собственными средствами | 0,653 | 0,676 | 0,024 |
| 6. Финансовый рычаг (леверидж) | 0,181 | 0,158 | -0,023 |
оборотные средства приходится меньше источников. А это грозит снижением деловой активности, тем более что коэффициент маневренности на конец отчетного периода ниже, чем на начало.коэффициент финансирования – на 0,81 пункта. Предприятие стало осуществлять свою деятельность в большей степени за счет собственных источников, чем заемных. Об этом можно судить также по тому, что коэффициент обеспеченности собственными средствами достиг нормативного значения только к концу года.
| Т а б л и ц а 12 | |||||
| Показатели финансовой устойчивости ЗАО "Агротехсервис" | |||||
| Показатель | Обозна-чение | Расчет | Расчет по балансу | Норматив-ное значение | Что характеризует |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1.Коэффициент автономии (финансовой независимости) | Кавт | СК/А | (стр.490+640+650)/стр.300 | 0,8 | Роль собственного капитала в формировании активов организации. |
| 2. Коэффициент финансовой устойчивости | Кфин.уст | (СК+ДО)/А | (стр.490+640+650+590)/ стр.300 | 0,8 | Роль собственного капитала и долгосрочных обязательств в деятельности организации. |
| 3.Коэффициент финансирования | Кфин | СК/ЗК | (стр.490+640+650)/(стр.590+610+620+630+640) | 4,06 | Соотношение собственного и заемного капитала . |
| 4.Коэффициент маневренности | Км | (СК-ВА)/СК | (стр.490+640+650-190) / (стр.490+640+650) | 0,5 | Долю собственного капитала, оставшегося после формирования внеоборотных активов, в общей массе собственного капитала. |
| 5.Коэффициент обеспеченности оборотных активов собственными средствами | КОСС | (СК-ВА)/ОА | (стр.490+640+650-190) / стр.290 | 0,67 | Величину оборотных активов, сформированных за счет собственных средств. |
| 6. Финансовый рычаг (леверидж) | Кфр | ЗК/СК | (стр.590++610+620+630+660)/ (стр.490+640+650) | Величину заемных средств, приходящихся на 1 руб. собственных. | |
Итак, проанализировав ликвидность, платежеспособность и финансовую устойчивость, мы можем сказать, что баланс ЗАО "Агротехсервис" является ликвидным, значения коэффициентов ликвидности соответствуют рекомендуемым показателям. Предприятие платежеспособно и в ближайшее время таковым останется. Показатели финансовой устойчивости также в основной массе удовлетворяют требованиям нормативов, поэтому ЗАО "Агротехсервис" можно назвать финансово независимой и достаточно устойчивой организацией. Однако показатели платежеспособности и финансовой устойчивости заслуживают пристального внимания руководства организации, и в ближайшем будущем оно должно стремиться к их оптимизации.
Анализ прибыли и рентабельности.Финансовый результат – обобщающий показатель анализа и оценки эффективности деятельности организации на определенных стадиях (этапах) его формирования. В новом плане счетов открывается сопоставляющий синтетический счет 99 «Прибыли и убытки», предназначенный для выявления конечного финансового результата деятельности любой коммерческой организации. Целью их деятельности является