Бухгалтерский учет расчетов по оплате труда
Как следует из п. 10 ст. 255 НК РФ, организация вправе учесть при налогообложении прибыли единовременные вознаграждения за выслугу лет (надбавки за стаж работы по специальности). Чтобы можно было отразить названные затраты в налоговом учете, вознаграждения сотрудникам должны выплачиваться в соответствии с нормами действующего законодательства.[10]
Лицам, работающим в районах Крайнего Севера и приравненных к ним местностях, выплачивается процентная надбавка к заработной плате за стаж работы в данных районах или местностях (ст. 11 Закона РФ от 19 февраля 1993г. № 4520-1 «О государственных гарантиях и компенсациях для лиц, работающих и проживающих в районах Крайнего Севера и приравненных к ним местностях»)[11]. Пунктом 11 ст. 255 НК РФ предусмотрено, что к расходам на оплату труда относятся надбавки, обусловленные районным регулированием оплаты труда, в том числе начисления по районным коэффициентам и коэффициентам за работу в тяжелых природно-климатических условиях. Данные надбавки должны быть предусмотрены законодательством Российской Федерации.
Бухгалтерский учет расчетов по оплате труда регулируется следующими нормативно-правовыми актами.
Федеральный закон «О государственных пособиях гражданам, имеющих детей» от 19.05.1995г № 81-ФЗ (в редакции изменений и дополнений, включая Федеральный закон «О внесении изменений в отдельный законодательные акты Российской Федерации в части государственной поддержки граждан, имеющих детей» от 5.12.2006г. № 207-ФЗ), устанавливает единую систему государственных пособий гражданам, имеющих детей, в связи с их рождением и воспитанием, которая обеспечивает гарантированную государством материальную поддержку материнства, отцовства и детства Гражданский кодекс Российской Федерации. Устанавливает правовые аспекты юридических отношений участников трудовых отношений.[12]
Федеральный закон «О бухгалтерском учете» от 21.11.1996г. № 129-Ф3 (с последующими изменениями и дополнениями). Закон регламентирует правила отражения операций по оплате труда в бухгалтерском учете предприятий.[13]
Федеральный закон «Об обязательном социальном страховании от несчастных случаев на производстве и профессиональных заболеваний» от 24.07.1998г. № 125-ФЗ, настоящий Федеральный закон устанавливает в Российской Федерации правовые, экономические и организационные основы обязательного социального страхования от несчастных случаев на производстве и профессиональных заболеваний и определяет порядок возмещения вреда, причиненного жизни и здоровью работника при исполнении им обязанностей по трудовому договору (контракту).[14]
Федеральный закон «Об основах обязательного социального страхования» от 16.07.1999г. № 165, настоящий Федеральный закон в соответствии с общепризнанными принципами и нормами международного права регулирует отношения в системе обязательного социального страхования, определяет правовое положение субъектов обязательного социального страхования, основания возникновения и порядок осуществления их прав и обязанностей, ответственность субъектов обязательного социального страхования, а так же устанавливает основы государственного регулирования обязательного социального страхования.[15]
Федеральный закон «Об обеспечении пособиями по временной нетрудоспособности, по беременности и родам граждан, подлежащих обязательному социальному страхованию» от 29.12.2006г. № 255-ФЗ, настоящий Федеральный закон определяет условия, размеры и порядок обеспечения пособиями по временной нетрудоспособности, по беременности и родам граждан, подлежащим обязательному социальному страхованию.[16]
Постановление Правительства Российской Федерации «Об особенностях порядка исчисления средней заработной платы от 11.04.2003г. № 213 определяет особенности порядка исчисления средней заработной платы (среднего заработка) для всех случаев определения ее размера, предусмотренных ТК РФ. [17]
Постановление Правительства Российской Федерации «Об утверждении положения о назначении и выплате государственных пособий гражданам, имеющих детей» от 30.12.2006г. № 865 устанавливается порядок и условия назначения и выплаты государственных пособий гражданам, имеющих детей.[18]
Положение по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации, утвержденное приказом Минфина РФ от 29.07.1998 г. № 34н, регулирует порядок отражения в бухгалтерском учете и отчетности операций по оплате труда в части, не противоречащей документам, вышедшим после 1998г.[19]
Положение по бухгалтерскому учету «Расходы организации». ПБУ 10/99. Утверждено приказом Минфина РФ от 06.05.1999г. № 33н. Этот документ устанавливает правила отражения в бухгалтерском учете предприятия расходов, связанных с оплатой труда, порядок включения их в себестоимость продукции (работ, услуг).[20]
План счетов бухгалтерского учета финансово-хозяйственной деятельности организации и Инструкция по его применению, утвержденный приказом Министерства финансов Российской Федерации от 31.10.2000 г. № 94н, устанавливает счета и субсчета, используемые предприятиями при отражении операций с производственными запасами.[21]
Альбом унифицированных форм первичной учетной документации. Утвержден постановлением Госкомстата РФ от 06.04.2001 г. № 26. Устанавливает формы первичной учетной документации для учета персонала, рабочего времени и расчетов по оплате труда.
При организации учета расчетов по оплате труда, необходимо учитывать правила закрепленные в Учетной политике предприятием которая определяется в соответствии с ПБУ 1/98 «Учетная политика».[22]
Рассмотрев вопросы нормативного регулирования оплаты труда можно сделать следующие выводы:
1) государство законодательно регулирует общие вопросы оплаты труда и взаимоотношения между работником и работодателем в части оплаты труда;
2) конкретные вопросы оплаты труда регулируются между работником и работодателем путем заключением трудового договора и локальными нормативными актами;
3) налоговое законодательство определяет состав расходов на оплату труда в целях налогообложения;
4) положения по бухгалтерскому учету определяют порядок создания резервов на оплату труда, а также порядок отнесения расходов на оплату труда на стоимость активов.
2. Организация учета заработной платы
2.1 Экономическая характеристика столовой ООО «Пирожок»
Столовая ООО «Пирожок» имеет имущество, учитываемое на самостоятельном балансе, и от своего имени осуществляет имущественные и личные неимущественные права, несет обязанности, является истцом и ответчиком в суде. Общество имеет право открывать расчетные, специальные, ссудные, текущие, валютные и иные счета в любых банках на территории Российской Федерации и за ее пределами.
Участником общества являются физические лица - граждане РФ. Общество оформлено, как юридическое лицо с момента его государственной регистрации в порядке, установленном Федеральным законом «О государственной регистрации» юридических лиц.
Столовая ООО «Пирожок» имеет право заниматься любыми, не противоречащими действующему законодательству РФ видами внешнеэкономической деятельности, необходимыми для решения производственных и социальных вопросов. Столовая ООО «Пирожок» несет ответственность по своим обязательствам всем принадлежащим ему имуществом.
Работу бухгалтерии возглавляет главный бухгалтер. Бухгалтерский учет организован следующим образом: бухгалтер расчетчик ведет учет оплаты труда, главный бухгалтер из поступивших первичных документов систематизирует данные в журналах ордерах, кассовой книге и составляет бухгалтерский баланс. Бухгалтерский учет на предприятии ведется в соответствии с принятой учетной политикой предприятия .
Учетная политика столовой ООО «Пирожок» содержит следующие разделы:
1) организационная часть,
2) порядок ведения бухгалтерского учета,
3) налоговый учет.
Приказ по учетной политике организации отражает специфику способов формирования информации о финансовом положении и финансовых результатах деятельности организации (методические способы ведения бухгалтерского учета), которая раскрывается в отношении способов бухгалтерского учета.
Бухгалтерский учет ведется с применением программы «1С - Бухгалтерия 8.1.». Программа формирует всю отчетность.
Основные показатели хозяйственной деятельности столовой ООО «Пирожок» представлены в таблице 1.1.
Таблица 1.1.Основные экономические показатели деятельности столовой ООО «Пирожок» за 1 квартал 2009 – 2010 гг.
| Показатели | 2009 г. | 2010 г. |
изм. (+;-) |
Темпы роста % |
| Выручка от реализации оказанных услуг, тыс. руб. | 2245 | 2123 | -122 | 94,57 |
| Среднесписочная численность работников, чел. | 27 | 27 | - | - |
| Фонд заработной платы, тыс. руб. | 758 | 725 | -33 | 95,65 |
| Производительность труда тыс. руб/чел. | 83,15 | 78,63 | -4,52 | 94,56 |
| Средняя з/плата, тыс. руб. | 28,07 | 26,85 | -1,22 | 95,65 |
| Себестоимость, тыс. руб. | 733 | 671 | -62 | 91,54 |
| Прибыль от реализации оказанных услуг, тыс. руб. | 366 | 323 | -43 | 88,25 |
| Прибыль до налогообложения, тыс. руб. | 366 | 323 | -43 | 88,25 |
| Чистая прибыль, тыс. руб. | 28 | 3 | -25 | 10,7 |
| Рентабельность услуг, % | 2,44 | 0,27 | -2,17 | 11,07 |
Данные представленные в таблице 1.1 показывают, что выручка от реализации оказанных услуг столовой ООО «Пирожок» в 2010г. по сравнению с 2009г. уменьшилась на 122 тыс. руб. и составила 2123 тыс.руб. Темп роста выручки составляет 94,6 %. Структура выручки представлена в диаграмме 1.
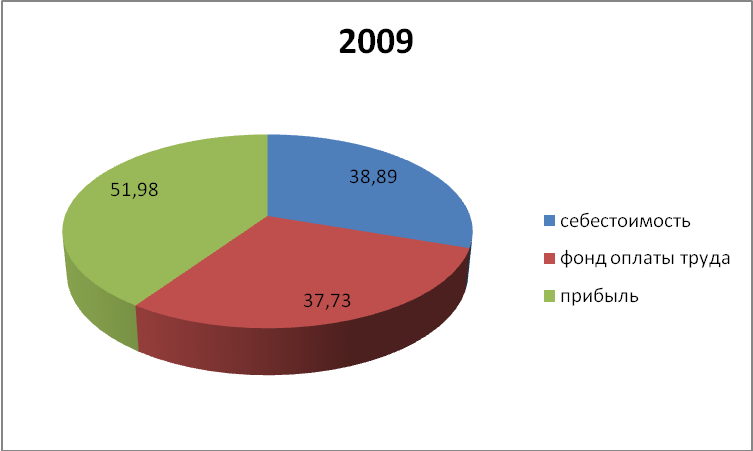
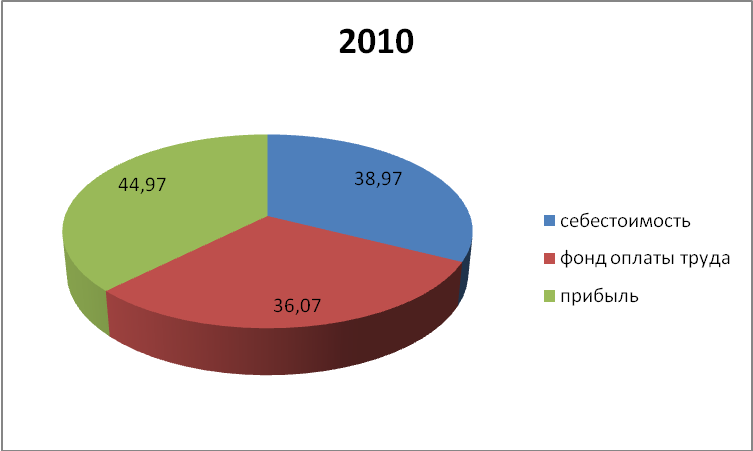
Диаграмма 1.
Себестоимость оказанных услуг за тот же период снизилась на 62 тыс.руб. и составила 671 тыс.руб. в 2010г; темп роста 91,5%. Рост себестоимости соответствует росту выручки от реализации оказанных услуг.
Численность работающих на предприятии в 2010г. не изменилась по сравнению с 2009г. и составила 27 человек. Производительность их труда, которая определяется как отношение выручки к численности работников, в 2009г. составила 83,1 тыс.руб./чел., в 2010г. - 78,6 тыс.руб./чел. Темп роста производительности труда равен 94,6%. Среднегодовая заработная плата снизилась с 28 тыс.руб. в 2009г. до 26,9 тыс.руб. в 2010г. Темп роста среднегодовой заработной платы составляет 96,1%. Снижение среднегодовой заработной платы произошел из-за увеличения коммерческих расходов.
Фонд оплаты труда в 2009г. составил 758 тыс.руб., в 2010г. - 725 тыс.руб. Темп роста составляет 95,6%. Основным фактором изменения фонда заработной платы на 33 тыс.руб. является снижение среднегодовой заработной плата работников. Показатели представлены в диаграмме 2.
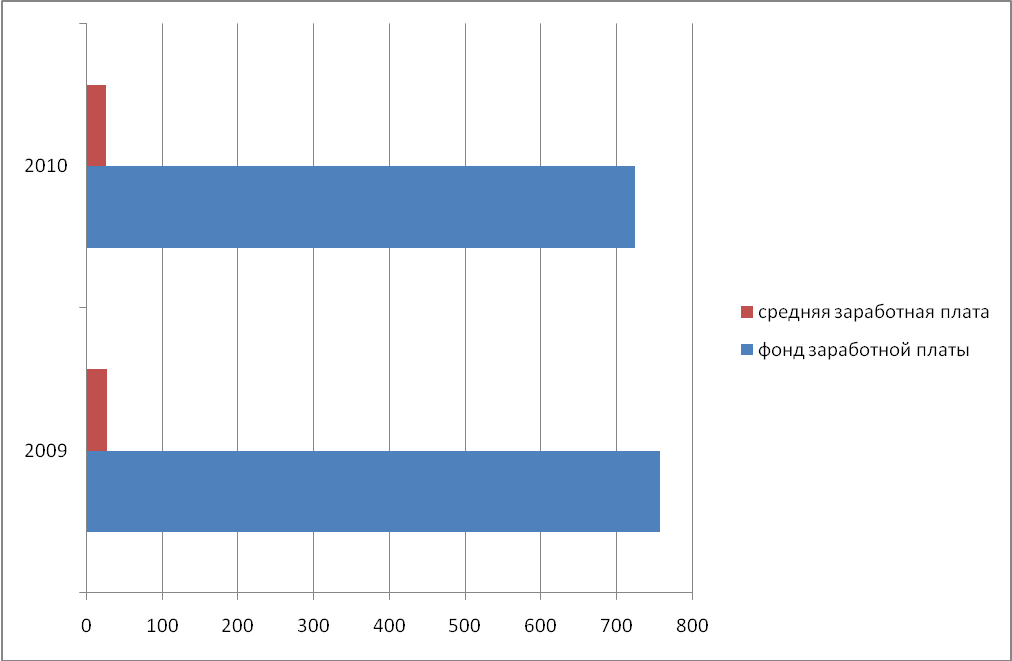
Диаграмма 2.
Прибыль от реализации оказанных услуг в 2010г. уменьшилась на 42,7 тыс. руб. по сравнению с 2009г. и составила 323 тыс.руб. Темп роста равен 88,25%. Основными факторами, оказавшими влияние на изменение этого показателя, являются снижение выручки от реализации оказанных услуг. Чистая прибыль предприятия составила 3 тыс.руб. в 2010г.
Прибыль структурно представлена в диаграмме 3.
Таким образом, проведенное исследование показало, что столовая ООО «Пирожок» в 2009-2010 гг. является финансово устойчивой и прибыльным предприятием.
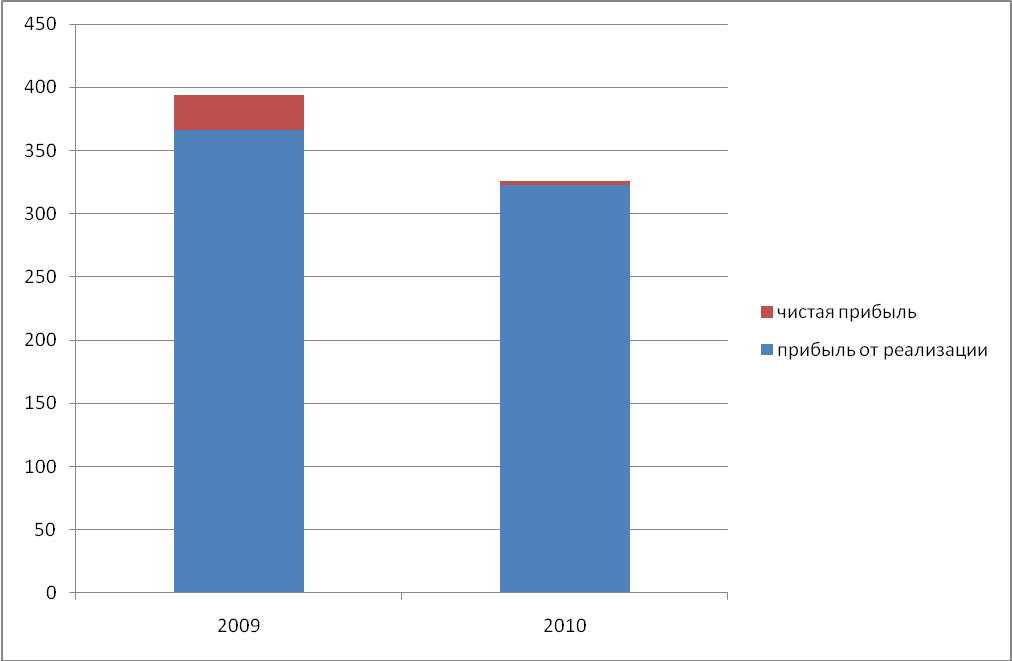
Диаграмма 3.
2.2 Документальное оформление личного состава и отработанного времени
Взаимоотношения между работниками и столовой ООО «Пирожок» регулируются основными нормативными актами: Конституцией Российской Федерации, Гражданским кодексом Российской Федерации (ГК РФ) и Трудовым кодексом Российской Федерации (ТК РФ).
Вопросами начисления и удержаний из оплаты труда работников столовой ООО «Пирожок» занимается бухгалтер-расчетчик.
Алгоритм действий бухгалтера-расчетчика, отражающий порядок операций по оплате труда и связанных с нею расчетов, в ООО состоит из этапов:
Начисление сумм оплаты труда и других выплат работникам предприятия с отнесением за счет соответствующих источников
Расчет всех видов удержаний из заработной платы
Расчет начислений в единый социальный налог от фонда оплаты труда и прочих выплат
Получение в банке и отражение в учете наличных денег для выплаты работникам предприятия
Депонирование и выплата задолженности предприятия перед работниками по заработной плате
Основными документами для начисления и выплаты заработной платы в организации используют следующие унифицированные формы первичных учетных документов, утвержденных постановлением Госкомстата РФ:
приказ о приеме на работу (форма № Т-1) - составляется на каждого работника. В приказе указывается подразделение, в котором будет работать сотрудник, должность нового работника, его оклад, испытательный срок. После этого приказ визируется в соответствующей службе с целью подтверждения оклада и его соответствия штатному расписанию и подписывается руководителем организации. С приказом знакомят вновь принятого работника под его расписку (приложение 1).
приказ (распоряжение) о предоставлении отпуска (форма № Т-6) - издается для оформления ежегодного отпуска и отпусков других видов (приложение 2).
приказ (распоряжение) о прекращении трудового договора (форма № Т-8) - издается в двух экземплярах в отделе кадров (приложение 3).
табель учета использования рабочего времени (форма № Т-13) применяют для осуществления табельного учета и контроля трудовой дисциплины (приложение 4).
Табельный учет охватывает всех работников анализируемой организации. Каждому из них присваивается определенный табельный номер, который указывается во всех документах по учету труда и заработной платы. Сущность табельного учета заключается в ежедневной регистрации явки работников на работу, ухода с работы, всех случаев опозданий и неявок с указанием причины, а также часов простоя и часов сверхурочной работы.
Отметку о неявках или опозданиях делают в табеле на основании соответствующих документов - справок о вызове в военкомат, суд, листков о временной нетрудоспособности и др.
Заполненный табель в конце месяца сдается в бухгалтерию для начисления заработной платы.
Взаимоотношения работодателя с работником определяются трудовым договором (приложение 5).
Трудовой договор - соглашение между работодателем и работником, в соответствии с которым работодатель обязуется предоставить работнику работу по обусловленной трудовой функции, обеспечить условия труда, предусмотренные Трудовым Кодексом, законами и иными нормативными правовыми актами, коллективным договором, соглашениями, локальными нормативными актами, содержащими нормы трудового права, своевременно и в полном размере выплачивать работнику заработную плату, а работник обязуется лично выполнять определенную этим соглашением трудовую функцию, соблюдать действующие в организации правила внутреннего трудового распорядка.
Сторонами трудового договора являются работодатель и работник.
Трудовой договор заключается в письменной форме, составляется в двух экземплярах, каждый из которых подписывается сторонами. Один экземпляр трудового договора передается работнику, другой хранится у работодателя.
Трудовой договор является главным документом, определяющим порядок оплаты труда работников. Причем, из смысла статьи 57 ТК РФ, условия трудового договора не могут ухудшать положение работника по сравнению с Трудовым кодексом, коллективным договором, соглашениями и иными нормативными актами.
Трудовые договора по сроку действия бывают срочные и бессрочные.
Срочный трудовой договор устанавливается на определенный срок, который указывается в договоре, в том числе:
1) для замены отсутствующего работника, за которым сохраняется место работы;
2) на время проведения сезонных работ;
3) для проведения по предотвращению стихийных бедствий, пожаров, катастроф и их последствий;
4) для проведения работ по наладке и монтажу оборудования;
5) по выполнению работ временного характера в связи с состоянием здоровья;
6) при проведении общественных работ и т.д.
Если в договоре не определен срок, то он считается бессрочным.
Кроме основных трудовых договоров в столовой ООО «Пирожок» заключаются договоры гражданско-правового характера между предприятием и работниками, привлекаемыми со стороны для выполнения конкретных работ, которые организация не может выполнить своими силами. Правовая основа договоров гражданско-правового характера оговорена в ст.779 и 781 Гражданского кодекса РФ. Оплата за выполненные работы производится на основании «Акта приемки выполненных работ», подписанного физическим лицом и генеральным директором, в котором указано, количество оказанных услуг и их стоимость.
Договоры составляются не менее чем в двух экземплярах: один из них выдается работнику-исполнителю, второй остается в организации.
Договоры регистрируются в бухгалтерии.
На основании вышеуказанных документов бухгалтер-расчетчик производит оплату. Из начисленной оплаты удерживается налог на доходы физических лиц (согласно заключенного договора).
При приеме на работу в столовой ООО «Пирожок» каждому сотруднику открывается личный лицевой счет по форме № Т-54 (приложение 6) и заводится налоговая карточка по учету доходов и налога на доходы физического лица по форме 1-НДФЛ.
Лицевой счет - основной документ аналитического характера, в котором за каждый месяц в отдельности регистрируются все сведения о суммах начисленной заработной платы по ее видам, поощрений, компенсаций, удержаний, вычетов и суммах к выдаче на руки (задолженность за предприятием). Фактически в лицевом счете создается база для заполнения расчетной - платежной ведомости . Ввиду того, что лицевой счет заполняется на основе первичных документов по заработной плате, в нем фиксируются количество отработанных часов, дней и прочие справочные данные, которые служат впоследствии для различных расчетов, обеспечивая их достоверность.
Лицевые счета и налоговые карточки открываются на один год. По окончании года они сдаются в архив.
Таким образом, на основании рассмотренных первичных документов по учету заработной платы в столовой ООО «Пирожок» можно сделать вывод о том, что учет осуществляется в соответствии с требованиями законодательства и нормативными документами.
2.3 Порядок начислений и удержаний из заработной платы. Синтетический и аналитический учет расчетов с персоналом по оплате труда
Бухгалтерия предприятия осуществляет не только расчет сумм причитающейся работникам заработной платы, премий, пособий, но и организует учет этих сумм на соответствующих счетах бухгалтерского учета.
Синтетический учет расчетов по оплате труда в столовой ООО «Пирожок» ведется на счете 70 «Расчеты с персоналом по оплате труда», который предназначен для обобщения информации о расчетах с работниками столовой ООО «Пирожок» по оплате труда, а также по выплате доходов по акциям и другим ценным бумагам. По кредиту счета отражают суммы начисленной оплаты труда, премий, пособий и других выплат. По дебету счета учитываются выплаты работникам, сумма удержанного налога на доходы физических лиц, сумма своевременно не возвращенные подотчетными лицами аванса, сумма за причиненный материальный ущерб, в погашение задолженности по выданным займам, по исполнительным документам в пользу различных юридических и физических лиц. Сальдо этого счета, как правило, кредитовое и показывает задолженность предприятия перед рабочими по заработной плате и другим указанным выплатам.
Важным в организации учета труда и заработной платы является наличие правильно поставленного аналитического учета по каждому работнику. Документы такого порядка подлежат правильной архивной обработке и сдачи в архив на постоянное хранение в соответствии с требованиями.
К регистрам аналитического учета используемые в столовой ООО «Пирожок» относятся - лицевые счета, налоговые карточки и расчетно-платежные ведомости.
Аналитический учет расчетов по оплате труда и начислению заработной платы в столовой ООО «Пирожок» осуществляется по следующим основным направлениям:
1) по каждому работнику независимо от времени его работы на предприятии;
2) по видам начислений;
3) по источникам выплат;
4) по структурным подразделениям;
5) по видам оказываемых услуг, выполняемых работ.
По кредиту счета 70 «Расчеты с персоналом по оплате труда» отражаются суммы:
1) оплаты труда, причитающиеся работникам, - в корреспонденции со счетами учета затрат на производство и других источников;
2) начисленных пособий по социальному страхованию и других аналогичных сумм - в корреспонденции со счетом 69 «Расчеты по социальному страхованию и обеспечению».
По дебету счета 70 «Расчеты с персоналом по оплате труда» отражаются выплаченные суммы оплаты труда, премий, пособий и т.п., доходов от участия в капитале организации, а также суммы начисленных налогов, платежей по исполнительным документам и других удержаний.
Под начислением заработной платы работнику следует понимать определение на основе первичных документов денежной суммы, причитающейся работнику за выполнение трудовых обязанностей.
При начислении заработной платы столовой ООО «Пирожок» применяет повременную оплату труда, как для общехозяйственных работников, так и для рабочих основного производства. При этом труд рабочих основного производства оплачивается по часовым тарифным ставкам, а аппарат управления и его структурные подразделения получают заработную плату в соответствии с должностными окладами.
При почасовой оплате заработная плата начисляется исходя из того количества часов, которые были выработаны за данный период: количество часов, фактически отработанных работником, умножаются на часовую ставку - в итоге получаем сумму заработной платы.
Оплата труда работников в нерабочие праздничные и выходные дни производится:
1) в размере не менее двойной часовой или дневной ставки, если оплата труда работника определена исходя из часовой или дневной тарифной ставки;
2) в размере не менее двойной часовой или дневной ставки сверх оклада, если работник находится на должности с месячным окладом и общее время превышает месячный лимит времени.
Расчет ООО «Пирожок» производится следующим образом:
В столовой установлена часовая ставка заработной платы в размере 20 руб./ч.
В январе 2010 года Пшенников С.В. отработал 15 календарных дней, т.е. 120 часов (15 дней x 8 часов). Пшенников С.В. был привлечен к работе в праздничный день - 9 января и отработал 8 часов, от дополнительного дня отдыха он отказался. Районный коэффициент (РК) действующий в г. Якутске составляет 70%, кроме того Пшенников С.В. имеет право на северную надбавку (ДВН) в размере 80%. Оплата труда за работу в выходные и праздничные дни производится в двойном размере.
Таблица 2.1.Начисление заработной платы и оплаты за работу в праздничный день Пшенникову С.В. за январь 2010г. в столовой ООО «Пирожок» (руб.).
Таким образом, выплаченная заработная плата за январь 2010 года с учетом доплаты за работу в праздничный день и удержаний у этого сотрудника будет равна 5968 руб.
В некоторых случаях, вызванных производственной необходимостью, работники столовой ООО «Пирожок» привлекаются к работе в ночное время.
Ночное время - время с 22 часов до 6 часов.
Каждый час работы в ночное время оплачивается в повышенном размере по сравнению с работой в нормальных условиях, но не ниже размеров, установленных трудовым законодательством и иными нормативными правовыми актами, содержащими нормы трудового права.
Конкретные размеры повышения оплаты труда за работу в ночное время устанавливаются коллективным договором, локальным нормативным актом, принимаемым с учетом мнения представительного органа работников, трудовым договором (ч. 1, 3 ст. 154 ТК РФ).
В столовой ООО «Пирожок» доплата за работу в ночное время составляет 40% от тарифной ставки. В январе 2010 года водитель Иннокентьев Н.Н. отработал в ночное время 10 часов, тарифная ставка 20 руб./час. Доплата за работу в ночное время составит (таблица 2.2):
Таблица 2.2 Расчет доплаты за работу в ночное время в столовой ООО «Пирожок»
Начисленные, но не выплаченные в установленный срок (3 дня с момента начала выплата заработной платы) из-за неявки получателей суммы отражаются столовой ООО «Пирожок» по дебету счета 70 «Расчеты с персоналом по оплате труда» и кредиту счета 76 «Расчеты с разными дебиторами и кредиторами» (субсчет «Расчеты по депонированным суммам»).
Сумма обязательств по начисленной, но не выданной работникам столовой ООО «Пирожок» заработной плате, которая соответствует сальдо по счету 70 «Расчеты с персоналом по оплате труда», отражается в бухгалтерском балансе по статье «Задолженность перед персоналом организации».
При выплате депонированных сумм получателю счет 76 «Расчеты с разными дебиторами и кредиторами», субсчет «Расчеты по депонированным суммам» дебетуется в корреспонденции со счетами учета денежных средств. Сумма депонированной заработной платы, не полученной до конца года, отражается в пятом разделе бухгалтерского баланса «Краткосрочные обязательства» по строке «Прочие кредиторы».
Начисление сумм пособий по временной нетрудоспособности, пособий по беременности и родам и выплат, которые гарантированы обязательным социальным страхованием граждан, отражается в корреспонденции с дебетом счета 69 «Расчеты по социальному страхованию и обеспечению» по соответствующим субсчетам.
Пособия по временной нетрудоспособности не являются заработной платой. Они выплачиваются за счет средств Фонда социального страхования Российской Федерации (ФСС РФ). Листок нетрудоспособности подтверждает, что сотрудник организации находился на лечении, выдается медицинским учреждением. Больничные листки подшиваются в отдельную папку и нумеруются в хронологическом порядке с начала года. На каждом листке проставляется номер расчетно-платежной ведомости, в которую он включен для начисления.
Пособие по временной нетрудоспособности при утрате трудоспособности вследствие заболевания или травмы, при карантине, протезировании по медицинским показаниям и долечивании в санаторно-курортных учреждениях непосредственно после стационарного лечения выплачивается в следующем размере:
1) застрахованному лицу, имеющему страховой стаж 8 и более лет, - 100 процентов среднего заработка;
2) застрахованному лицу, имеющему страховой стаж от 5 до 8 лет, - 80 процентов среднего заработка;
3) застрахованному лицу, имеющему страховой стаж до 5 лет, - 60 процентов среднего заработка.
Пособие по временной нетрудоспособности при утрате трудоспособности вследствие заболевания или травмы выплачивается застрахованным лицам в размере 60 процентов среднего заработка в случае заболевания или травмы, наступивших в течение 30 календарных дней после прекращения работы по трудовому договору, служебной или иной деятельности, в течение которой они подлежат обязательному социальному страхованию.
В 2010 году в соответствии с пунктом 2 статьи 3 закона 255-ФЗ пособие по временной нетрудоспособности работника в связи с заболеванием или травмой выплачивается:
1) застрахованным лицам (за исключением застрахованных лиц, добровольно вступивших в правоотношения по обязательному социальному страхованию на случай временной нетрудоспособности и в связи с материнством) за первые два дня временной нетрудоспособности за счет средств страхователя, а за остальной период начиная с 3-го дня временной нетрудоспособности за счет средств бюджета Фонда социального страхования Российской Федерации;
2) застрахованным лицам, добровольно вступившим в правоотношения по обязательному социальному страхованию на случай временной нетрудоспособности и в связи с материнством, за счет средств бюджета Фонда социального страхования Российской Федерации с первого дня временной нетрудоспособности.
Следовательно, правило об оплате первых двух дней временной нетрудоспособности работника за счет средств страхователя с 1 января 2010 года распространено в полном объеме на работодателей, применяющих специальные налоговые режимы
Это очень важно! Наконец в законе четко прописано, что независимо от налогового режима работодателя в четырех случаях больничный оплачивается за счет средств ФСС с его первого дня. Это случаи:
необходимости осуществления ухода за больным членом семьи;
карантина застрахованного лица, а также карантина ребенка в возрасте до 7 лет, посещающего дошкольное образовательное учреждение, или другого члена семьи, признанного в установленном порядке недееспособным;
осуществления протезирования по медицинским показаниям в стационарном специализированном учреждении;
долечивания в установленном порядке в санаторно-курортных учреждениях, расположенных на территории Российской Федерации, непосредственно после стационарного лечения.
Сроки оплаты больничного листа при заболевании самого работника или при необходимости ухода за больным членом семьи в 2010 году не изменяются.
Порядок и условия расчета размера пособия по временной нетрудоспособности в зависимости от стажа работы и в зависимости от времени ухода за больным ребенком не изменяются.
Снижение размера пособия в связи с нарушением режима, неявки к врачу или заболевания вследствие алкогольного опьянения
Уточнено, что в трех случаях, установленных статьей 8 закона 255-ФЗ:
1) нарушение застрахованным лицом без уважительных причин в период временной нетрудоспособности режима, предписанного лечащим врачом;
2) неявка застрахованного лица без уважительных причин в назначенный срок на врачебный осмотр или на проведение медико-социальной экспертизы;
3) заболевание или травма, наступившие вследствие алкогольного, наркотического, токсического опьянения или действий, связанных с таким опьянением;
пособие по временной нетрудоспособности выплачивается застрахованному лицу в размере, не превышающем минимального размера оплаты труда за полный календарный месяц, установленного федеральным законом, а в районах и местностях, в которых в установленном порядке применяются районные коэффициенты к заработной плате, - в размере, не превышающем минимальный размер оплаты труда с учетом этих коэффициентов (в случаях 1 и 2 с момента нарушения, в случае 3 – за весь период нетрудоспособности).
Ранее уточнения о необходимости применения в данном случае к МРОТ районного коэффициента закон 255-ФЗ не содержал.
Расчетным периодом при расчете среднего заработка, как и ранее, являются 12 календарных месяцев.
Однако закон вносит существенное уточнение для избежания неверного толкования данной нормы – 12 календарных месяцев работы у данного страхователя.
С 1 января 2010 года изменяется порядок определения размера пособия по временной нетрудоспособности, пособия по беременности и родам и пособия по уходу за ребенком в том случае, если в расчетном периоде у застрахованного лица не было дохода.
В период с 1 января 2007 по 31 декабря 2009 года в соответствии с пунктом 11 Положения об особенностях порядка исчисления пособий по временной нетрудоспособности, по беременности и родам гражданам, подлежащим обязательному социальному страхованию, утвержденного Постановлением Правительства Российской Федерации от 15 июня 2007 г. N 375, в случае если застрахованное лицо в расчетном периоде и до наступления временной нетрудоспособности либо отпуска по беременности и родам не имело заработка, средний заработок определяется исходя из тарифной ставки установленного ему разряда, должностного оклада, денежного содержания (вознаграждения).
С 1 января 2010 года данное правило меняется.
В случае, если застрахованное лицо не имело периода работы (службы, иной деятельности) непосредственно перед наступлением указанных страховых случаев в связи с временной нетрудоспособностью, отпуском по беременности и родам или отпуском по уходу за ребенком, соответствующие пособия исчисляются исходя из среднего заработка застрахованного лица, рассчитанного за последние 12 календарных месяцев работы (службы, иной деятельности) у данного страхователя, предшествующих месяцу наступления предыдущего страхового случая (новая редакция п.1 статьи 14 закона 255-ФЗ).
Как и в 2007-2009 годах, с 1 января 2010 года при расчете пособий будет определяться средний заработок за один календарный день расчетного периода.
Расчет максимального размера пособий по социальному страхованию – новые правила: пункты статей 7 и 11 закона 255-ФЗ, в которых говорилось об ограничении размера пособия по временной нетрудоспособности и пособия по беременности и родам максимальным размером, из закона исключены с 1 января 2010 года. А из закона 81-ФЗ исключен максимальный размер пособия по уходу за ребенком.
Так что это значит? Действительно не будет ограничений пособий максимальным размером? К сожалению, нет.
Максимальный размер пособий будет. Только он будет по-другому считаться с 1 января 2010 года. В настоящее время все максимальные размеры пособий закреплены конкретной цифрой. А с 1 января 2010 года максимум будет определяться расчетным путем.
Унифицированный порядок расчета максимального размера пособий по временной нетрудоспособности и по беременности и родам закреплен пунктом 3.1 статьи 14 новой редакции закона 255-ФЗ:
«3.1. Средний дневной заработок, из которого исчисляются пособия по временной нетрудоспособности, по беременности и