Бухгалтерский учет в страховых организациях
Списание кредитового сальдо, если (1 + 2 + 3) < (4 + 5 + 6 + 7)
Структура счетов 49/3, 49/4, 49/5, 49/6 аналогична структуре счета 49/2.
Аналитический учет по субсчетам счета 49 «Результат изменения страховых резервов» ведется по видам страхования, а также в разрезе периодов наступления страховых событий для урегулирования убытков, по которым были образованы резервы убытков.
Изменение РЗУ и РПНУ на счетах 49/2, 49/3 рассчитывается следующим образом:

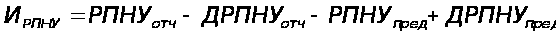
где РЗУотч, РЗУпред (РПНУотч, РПНУпред) – РЗУ (РПНУ) соответственно отчетного и предыдущего периодов;
ДРЗУотч (ДРПНУотч) – доля перестраховщика в РЗУ (РПНУ) отчетного периода;
ДРЗУпред – суммы, высвобождаемые из РЗУ в связи с выплатами или с исчезновением обязательств по убыткам, сформированным в предыдущие отчетные периоды;
ДРПНУпред – доля перестраховщика в РПНУ предыдущего периода.
Структура счета 92
|
Д Счет 92 К |
|
| Сальдо – резерв по накопительным видам страхования на начало периода | |
| Суммы возврата средств резерва предыдущего года | Отчисления в резерв страховых премий по накопительным видам страхования |
| Пополнение средств резерва за счет доходов от инвестирования временно свободных средств резерва | |
| Сальдо – резерв по накопительным видам страхования на конец периода | |
Изменение резервов по страхованию жизни рассчитывается по формуле:
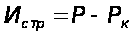 ,
где Р, Рк – резерв по страхованию жизни соответственно на отчетную дату и на начало отчетного периода, рассчитываемый в соответствии с принятым в страховой компании положением о формировании резерва.
Структура счета 93/5 (93/6)
|
Д Счет 93/5 (93/6) К |
|
| Сальдо – РПМ на начало отчетного периода | |
| Использование РПМ за отчетный период | Начисленная сумма РПМ за отчетный период |
| Сальдо – РПМ на конец отчетного периода | |
Список использованной литературы
Вещунова Н. Л., Фомина Л. Ф. Бухгалтерский учет в страховых компаниях: Учебно-практич. Пособие. – СПб.: Издательский Торговый Дол «Герда», 2000
Бургонова Г. Н., Васина И. Г. Бухгалтерский учет в страховых компаниях: Учебное пособие. – СПб.: СПбГИЭА, 1999