Основные технико-экономические показатели цеха
Министерство образования и науки Российской Федерации
Тамбовский Государственный Технический Университет
Кафедра "Бухгалтерский учет, анализ и аудит"
Курсовая работа
"Основные технико-экономические показатели цеха"
Гаврикова М.В. группа Б-21з
Тамбов 2007г.
Содержание
Введение
1. Определение стоимости и структуры ОС цеха
2. Определение годового выпуска продукта
3. Определение численности промышленно-производственного персонала (ППП) цеха
4. Расчет фонда оплаты труда
5. Составление калькуляции себестоимости изготовляемого продукта
5.1 Определение потребности в сырье и материалах
5.2. Определение суммы амортизационных отчислений
5.3 Составление "Сметы общепроизводственных расходов" по цеху предприятия
6. Расчет отпускной цены
7. Расчет прибыли от реализации
8. Расчет показателей использования ОС цеха
9. Составление калькуляции себестоимости по сокращенным затратам
10. Расчет эффективности капитальных вложений
11. Составление сводной таблицы технико-экономических показателей
Заключение
Список использованной литературы
Введение
Предприятие - это самостоятельный хозяйственный субъект, производящий продукцию, выполняющий работы и оказывающий услуги в целях удовлетворения общественных потребностей и получения прибыли. Вся история развития общественного производства свидетельствует и доказывает, что наиболее эффективно предприятия функционирует в условиях цивилизованного рынка. В условиях рыночной экономики на эффективность работы предприятия влияет самые разнообразные факторы. Позитивные - это такие факторы, которые благотворно влияют на деятельность предприятия, а негативные наоборот. Ещё отличают внутренние и внешние факторы. Все внутренние факторы можно разделить на объективные и субъективные. Субъективные факторы, а они составляют абсолютное большинство, полностью зависят от субъекта управления, и они должны быть всегда в поле зрения и анализа. Предприятие, функционирующее в системе рыночных экономических отношений, является саморазвивающейся хозяйственной единицей; её благополучие и выживаемость зависит от формируемого потока доходов. Современное предприятие стремится не к временному максимуму прибыли, а к постоянному и устойчивому доходу,
Цель данной курсовой работы - провести анализ деятельности предприятия. Из цели вытекают задачи: изучить организационно - экономическую характеристику предприятия; сделать анализ деятельности предприятия; а также в заключении курсовой работы следует сделать выводы по имеющимся данным и составить список литературы, который применялся при написании данной работы.
Данная курсовая работа выбрана для закрепления углубления и обобщения знаний по экономике организации, развития навыков самостоятельной работы, научного подхода к рассматриваемой проблеме, практического применения знаний в повседневной практике предпринимательской деятельности, а также решении проблемных ситуаций экономического характера.
Ключевой целью анализа является получение определенного числа основных (наиболее представительных) параметров, дающих объективную и обоснованную характеристику состояния предприятия.
1. Определение стоимости и структуры ОС цеха
Основные средства - это средства труда, которые неоднократно участвуют в производственном процессе, сохраняя при этом свою натуральную форму, а их стоимость переносится на производимую продукцию частями по мере снашивания.
На предприятии применяется единая типовая классификация основных средств, в соответствии с которой эти средства группируются по отраслевому признаку, назначению, видам, принадлежности и использованию.
Группировка основных средств по отраслевому признаку позволяет получить информацию об их стоимости в каждой отрасли, изучить особенности структуры и т.п.
В зависимости от назначения в производственно-хозяйственной деятельности основные средства подразделяется на производственные (машины, станки, аппараты, инструменты, здания основных и вспомогательных цехов, отделов, служб, здания для реализации продукции в виде складов, транспортные средства и т.п.) и непроизводственные (основные средства жилищно-коммунального хозяйства, поликлиник, клубов, стадионов, детских садов и т.п.).
По степени участия в процессе производства основные производственные фонды делятся на активную и пассивную часть. К активной части основных фондов, оказывающих прямое воздействие на изменение формы и свойств предметов труда, относят машины, оборудование, транспортные средства, приборы, инвентарь и др. К пассивной части фондов относят здания и сооружения и др., т.е. фонды, обеспечивающие условия осуществления производственного процесса. Чем выше доля активной части фондов, тем большими возможностями располагает хозяйствующий субъект по увеличению объема выпуска. Отнесение объектов к активной и пассивной частям зависит от специфики отрасли (нефтеперерабатывающей сооружения - активная часть).
По видам основные средства подразделяются следующим образом: здания (производственно-технические, служебные и т.п.); сооружения (инженерно-строительные объекты, обслуживающие производство - водопроводные, гидротехнические и др.); передаточные устройства (электросети, теплосети, трубопроводы и т.п.); машины и оборудование (средства труда, изменяющие свойства, форму или состояние материала); транспортные средства; инструмент; производственный инвентарь и принадлежности; хозяйственный инвентарь; рабочий продуктивный скот; многолетние насаждения; капитальные затраты по улучшению земель; прочие основные фонды; капитальные вложения в арендованные объекты, относящиеся к основным средствам.
По перечисленным видам ведется учет основных средств и составляется отчетность об их наличии и движении.
По принадлежности основные средства подразделяются на собственные и арендованные, а по признаку использования - на находящиеся в эксплуатации, в реконструкции и техническом перевооружении, в резерве на консервации. Такое деление позволят правильно исчислить величину амортизации.
Соотношение различных групп основных фондов в общей стоимости, выраженное в процентах, составляет структуру основных производственных фондов. Структура основных производственных фондов различных отраслей и фирм определяется характером и объемом выпускаемой продукции, техническим уровнем производства, уровнем специализации и кооперирования, природно-климатическими условиями.
Оценка основных фондов - денежное выражение их стоимости. Применяется три вида их оценки: первоначальная, восстановительная и остаточная стоимость основных средств.
Первоначальная стоимость основных средств - стоимость, слагающаяся из затрат по их возведению или приобретению, включая расходы по их доставке и установке, а также иные расходы, необходимые для доведения данного объекта до состояния готовности к эксплуатации по назначению.
В условиях переходного периода к рыночным отношениям расширяются возможности поступления основных средств на предприятия. Поэтому в зависимости от способа поступления активных средств их первоначальная стоимость определяется следующим образом:
внесенных учредителями в счет их вклада в уставный капитал предприятия - по договоренности сторон;
изготовленных на самом предприятии, а также приобретенных за плату у других предприятий и лиц - исходя из фактически произведенных затрат по возведению или приобретению этих объектов, включая расходы по доставке, монтажу и установке;
полученных от других предприятий и лиц безвозмездно, а также в качестве субсидий правительственного органа - экспертным путем или по данным документов приемки-передачи;
долгосрочно арендуемых - по договоренности сторон.
Восстановительная стоимость основных средств - это стоимость их воспроизводства в современных условиях. Величина отклонения восстановительной стоимости основных фондов от их первоначальной стоимости зависит от темпов ускорения НТП, уровня инфляции и др. Своевременная и объективная переоценка основных фондов имеет очень важное значение, прежде всего для их простого и расширенного воспроизводства.
Остаточная стоимость представляет собой разницу между первоначальной или восстановительной стоимостью и суммой износа, т.е. это та часть стоимости основных средств, которая еще не перенесена на производимую продукцию.
Оценка основных средств по их остаточной стоимости необходима прежде всего для того, чтобы знать их качественное состояние, в частности определить коэффициенты годности и физического износа и составления бухгалтерского баланса.
Стоимостная оценка основных фондов необходима для их учета, анализа и планирования, а также для определения объема, структуры капитальных вложений.
 Общую
стоимость
основных средств
определяем
по следующей
формуле:
Ф =Фнзд+Фнмаш+Фнкип+Фнтранс+Фнпр,
(1)
Где:
Фн - начальная стоимость конкретного основного средства, тыс. руб.
Ф
=133400+434100+7500+59200+25000=659200 (тыс. руб)
Удельный вес основных средств находим следующим образом:
Удел.
весзд= %=20,24%
Удел.
весмаш= %=65,85%
Удел.
весКИП= %=1,14%
Удел.
вестранс= %=8,98%
Удел.
веспр= %=3,79%
С учетом плановых изменений определяю стоимость основных средств (ос):
Фнзд= (133400*1,014) +133400=135268 (тыс. руб)
Фнмаш= (434100*1,067) +434100=463185 (тыс. руб)
Фнкип= (7500*1,132) +7500=8490 (тыс. руб)
Фнтранс= (59200*1,08) +59200=63936 (тыс. руб)
Ф =135268+463185+8490+63936+25000=695879
(тыс. руб)
Рассчитываю удельный вес в плановом периоде
Удел.
весзд=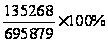 =19,44%
Удел.
весМаш=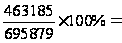 66,56%
Удел.
весКИП=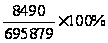 =1,22%
Удел.
вестранс=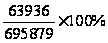 =9,19%
Удел.
веспр=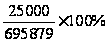 =3,59%
Рассчитываю изменение удельного веса
Удел. весзд=19,44-20,24=-0,8%
Удел. весМаш=66,56-65,85=0,71%
Удел. весКИП=1,22-1,14=0,08%
Удел. вестранс=9, 19-8,98=0,21%
Удел. веспр=3,59-3,79=-0,2%
Сведем все полученные данные в таблицу (см. Таблицу 1).
Таблица № 1. Стоимость и структура ОС
| Группы ОС | Отчетный период | Изменение стоимости | Плановый период | Изменение удельного веса, % | |||
| Первоначальная стоимость, тыс. р. | Удельный вес, % | % | Тыс. р. | Первоначальная стоимость, тыс. р. | Удельный вес, % | ||
| Здания и сооружения | 133400 | 20,24 | 1,4 | 1867,6 | 135267,6 | 19,44 | -0,8 |
| Силовые и рабочие машины и оборудование | 434100 | 65,85 | 6,7 | 29084,7 | 463184,7 | 66,56 | 0,71 |
| Измерительные и регулирующ. приборы, ВТ | 7500 | 1,14 | 13,2 | 990 | 8490 | 1,22 | 0,08 |
| Транспортные средства | 59200 | 8,98 | 8,0 | 4736 | 63936 | 9, 19 | 0,21 |
| Прочие ОС | 25000 | 3,79 | - | - | 25000 | 3,59 | -0,2 |
| Итого: | 659200 | 100 | - | 36678,3 | 695878,3 | 100 | - |
Как видно из таблицы в плановом периоде удельный вес активной части увеличился: машины и оборудование на 29085 тыс. руб.; КИП на 990 тыс. руб.; транспортные средства на 4736 тыс. руб. Следовательно, мы имеем дело с прогрессивным изменением структуры основных средств.
2. Определение годового выпуска продукта
Расчет годового выпуска продукции производится по следующей формуле
Вг=qфакт*Nраб*Тэф*Кв, (2)
Где:
Вг - годовой выпуск продукции, шт.
qфакт - производительность ведущего оборудования, штчас
Nраб - количество оборудования, шт
Тэф - эффективный фонд времени работы оборудования, час
Кв - коэффициент выхода
Для расчета годового выпуска продукции, нам потребуется следующие формулы:
Эффективный фонд времени
Тэф=Тном-Трем, (3)
Где:
Тном - номинальное время работы, час
Трем - время простоя оборудование во всех видах ремонтов, час
Номинальное время работы
Тном= (Ткал-tвых. празд) *tсм*nсм, (4)
Где:
Ткал - календарное время работы, дн.
tвых. празд - количество выходных и праздничных дней в году, дн.
tcм - продолжительность смены в сутки, ч
nсм - количество смен в сутки
Время нахождения в ремонте
Трем=Т *Тном/Пк,
(5)
Где:
Пк - время пробега между капитальными ремонтами, час
Т
- время простоя
за межремонтный
цикл, час.
Время простоя за межремонтный цикл
Т=tк*nк+tc*nc+tт*nт,
(6)
Где:
tк, tc, tт - время простоя в одном капитальном, среднем и текущем ремонтах, час
nk, nс, nт - количество капитальных, средних и текущих ремонтов (nк=1)
Количество средних и текущих ремонтов
nc=Пк/Пс-nк, (7)
Где:
Пс - время пробега между средними ремонтами, час
nт=Пк/Пт - nк - nс, (8)
Где:
Пт - время пробега между текущими ремонтами, час
Для того чтобы рассчитать годовой выпуск продукции воспользуемся
формулами (2-8):
nс=25920/4320-1=5
nт=25920/720-1-5=30
Ткал =360дн
Тном= (360-116) *8*3=5856ч
Т=192*1+72*5+12*30=912ч
Трем=912*5856/25920=206ч
Тэф=5856-206=5650ч
Вг=0,7*15*5650*0,5=29663 шт/год
Рассчитываю плановую производительность ведущего оборудования
qпл=0,7*1,158=0,8106
Рассчитываю плановый объем выпуска
В=0,8106*15*5650*0,5=34349 шт/год
Следовательно, объем выпуска продукции вырос на 4686 шт/год
3. Определение численности промышленно-производственного персонала (ППП) цеха
Трудовые ресурсы предприятия - это совокупность работников различных профессионально-квалификационных групп, занятых на предприятии и входящих в его списочный состав. В списочный состав включается все работники, принятые на работу, связанную как с основной, так и не основной его деятельностью.
К промышленно-производственному персоналу относятся работники, занимающиеся непосредственно производством продукции, выполнением работ и оказанием услуг.
Непромышленный персонал - работники, обслуживающие непромышленные хозяйства и организации хозяйствующего субъекта.
Промышленно-производственный персонал в зависимости от характера выполняемых функций в процессе производства делится на рабочих (основных и вспомогательных), служащих и инженерно-технических работников (специалистов и руководителей)
К рабочим относят работников, непосредственно занятых созданием материальных ценностей и оказанием производственных и транспортных услуг. Рабочие подразделяются на основных и вспомогательных. Их соотношение - аналитический показатель работы хозяйствующего субъекта.
Основные рабочие непосредственно заняты изготовлением продукции, оказанием услуг и выполнением работ.
Вспомогательные рабочие обслуживают технологические процессы основного и вспомогательного производства.
Служащие - работники, осуществляющие функции счетно-бухгалтерские, статистические, делопроизводственные, снабженческо-сбытовые и административно-хозяйственные.
Инженерно-технические работники выполняют функции технического, организационного и экономического руководства и управления.
Весьма полезно при анализе производственно - хозяйственной деятельности подразделять персонал по следующим категориям: руководители, специалисты, служащие, рабочие.
Количественная характеристика трудовых ресурсов предприятия в первую очередь измеряется такими показателями, как списочная и явочная численность работников.
Списочная численность работников предприятия - это численность работников списочного состава на определенное число или дату с учетом принятых и выбывших за этот день работников.
Явочная численность - это количество работников списочного состава, явившихся на работу. Разница между явочным и списочным составом характеризует количество целодневных простоев.
Структура календарного фонда времени хозяйствующему субъекту в целом, по отдельным категориям и группам работников определяется путем составления баланса рабочего времени. При определении эффективного фонда времени исходят из режима работы и средней продолжительности рабочего дня. Эффективный фонд рабочего времени одного работающего характеризует среднее количество часов, которое должен отработать работник в течение планового периода.
Явочная численность рабочих в смену представляет собой необходимое количество рабочих для обеспечения нормального технологического процесса.
Ч =Nраб/Нобсл,
(9)
Где:
Nраб - количество единиц работающего оборудования, шт;
Нобсл - количество единиц оборудования, которое может обслужить один рабочий в течение смены, едчел.
Численность явочная в сутки рассчитывается следующим образом.
Ч =Чсм
яв*nсм,
(10)
Где:
nсм - количество смен в сутки
Штатная численность рассчитывается для непрерывных производств, когда требуется дополнительная бригада рабочих для подмены в выходные дни.
Численность подменной бригады равна численности в смену.
Чшт=Ч+Чподм,
(11)
Где:
Чподм - количество рабочих для подмены, чел.
Списочная численность определяет все количество служащих принятых на работу. Она включает в себя штатную численность рабочих, обеспечивающих подмену планируемых невыходов на работу. Для расчета списочной численности используется коэффициент перевода, определяемый на основе данных баланса рабочего времени одного среднесписочного рабочего.
Чспис=Чшт*Кпер, (12)
Где:
Кпер - коэффициент перевода, который рассчитывается на основе баланса рабочего времени одного среднесписочного рабочего.
Кпер= ,
(13)
Где:
Тэф=Тном-планируемые невыходы.
Используя выше приведенные формулы, найдем численность промышленно-производственного персонала в отчетном периоде.
Явочная численность.
1-я стадия
Ч= =26
(чел)
2-я стадия
Ч= =20
(чел)
3-я стадия
Ч (чел)
4-я стадия
Ч 15
(чел)
Явочная численность в смену будет следующей:
Ч =26+20+11+15=72
(чел)
Суточная численность:
Ч=72*3=216
(чел)
Штатная численность:
Чшт=216+72=288 (чел)
Находим коэффициент перевода:
Тном=360-116=244 (дн)
Тэф=244-35=209 (дн)
Кпер=244/209=1,17
Списочная численность основных производственных рабочих (ОПР):
Чспис=288*1,17=337 (чел)
Рассчитываю численность вспомогательных рабочих
Ч=17*3=51
(чел)
Чшт=51+17=68 (чел)
Чспис=68*1,17=79 (чел)
Ч=13
Чшт=13+13=26 (чел)
Чспис=26*1,17=30 (чел)
Ч =30+79=109
(чел)
Чсл=50 (чел)
Ч =337+109+50=496
(чел)
В плановом году численность ОПР увеличивается на 5%, это приведет к тому, что численность основных рабочих увеличится на 19 человек.
Ч=72*5%=76
(чел)
Ч=76*3=228
(чел)
Чшт=228+76=304 (чел)
Чспис=304*1,17=356 (чел)
Ч =356+109+50=515
(чел)
4. Расчет фонда оплаты труда
Заработная плата - это выраженная в денежной форме часть национального дохода, которая распределяется по количеству и качеству труда, затраченного каждым работником, поступает в его личное потребление. Заработная плата - это вознаграждение за труд.
Оплата труда работников - это цена трудовых ресурсов, задействованных в производственном процессе.
В современных условиях на предприятиях применяются различные формы и системы оплаты труда, но наибольшее распространение получили две формы оплаты труда: сдельная и повременная.
Схема №1 Формы и системы заработной платы.
Тарифная система является связующим звеном между нормированием труда и зарплатой. Тарифная система представляет собой совокупность нормативов, при помощи которых осуществляется дифференциация и регулирование зарплаты в зависимости от сложности, условий труда, его народнохозяйственной значимости и особенностей.
Тарифная система включает в себя:
тарифную сетку;
тарифную ставку;
тарифные коэффициенты;
тарифно-квалификационные справочники;
надбавки, доплаты к тарифным ставкам и окладам;
районные коэффициенты.
Тарифная сетка представляет собой совокупность тарифных разрядов и соответствующих им коэффициентов или соотношение тарифных ставок по разрядам. Она служит для установления соотношения в оплате труда в зависимости от уровня квалификации. Тарифная ставка определяет размер оплаты труда в единицу рабочего времени и зависит от формы оплаты труда, условий, значимости и сложности труда. Тарифные ставки по разрядам рабочих, дифференцированные по сложности выполняемых ими работ (квалификации рабочих) образуют так называемую горизонталь ставок, или тарифную сетку.
Таблица № 2 - Тарифная сетка.
| Тариф. разряд | I | II | III | IV | V | VI | VII | VIII |
| Тариф. Коэф. | 1 | 1,088 | 1, 204 | 1,35 | 1,531 | 1,8 | 1,892 | 2 |
Фонд оплаты труда (ФОТ) представляет собой общую сумму затрат на оплату труда работников и выплат социального характера.
ФОТ рассчитывается по следующей формуле:
ФОТ =ФОТопр+ФОТвс+ФОТсл,
(14)
В нашей организации ставка первого разряда равна 18 рубчас. Расчет Расчет ставки другого разряда производится следующим образом:
Стi=Ст1*Ктi*Кут*Кит, (15)
Где:
Стi - тарифная ставка i-го разряда;
Ст1 - тарифная ставка 1-го разряда;
Ктi - тарифный коэффициент i-го разряда;
Кут - коэффициент условий труда;
Кит - коэффициент интенсивности труда;
Ктi= ,
(16)
Условия труда могут быть:
нормальные (Кут=1)
вредные (Кут=1,12)
особо вредные (Кут=1,24)
Интенсивность труда может быть:
у повременщиков (Кит=1)
у сдельщиков (Кит=1,07)
Заработная плата повременных рабочих находится по формуле:
ЗПповр=Стi*Тфакт*Тсм, (17)
Где:
Тфакт - численность рабочих данного разряда, чел.;
Тсм - количество смен, смсут.
Рассчитаем тарифную ставку 3,4,5,6 разрядов для отчетного периода.
Ст6=18*1,12*1,8=36,288 (руб/ч)
Ст5=18*1,12*1,531=30,865 (руб/ч)
Ст4=18*1,12*1,35=27,216 (руб/ч)
Ст3=18*1,12*1, 204=24,273 (руб/ч)
Определим ФОТ основных производственных рабочих.
ЗПр6=36,288*122*8=35417 (руб/см)
ЗПр5=30,865*94*8=23210,48 (руб/см)
ЗПр4=27,216*51*8=11104,13 (руб/см)
ЗПр3=24,273*70*8=13592,88 (руб/см)
ФОТ =
(35417+23210,48+11104,13+13592,88) *209*1,6=27863,708 (тыс.
руб)
Определим ФОТ служащих.
ФОТсл=5000*12*50=3000 (тыс. руб)
Определим ФОТ вспомогательных рабочих.
Кт4,5= =1,4405
Ст4,5=18*1,4405*1,12=29,04 (руб/ч)
ФОТвсп=29,04*109*8*209*1,6=8467,971 (тыс. руб)
ФОТ=3000+27863,708+8467,971=39331,679
(тыс. руб)
Рассчитаем ФОТ для планового периода, при этом мы будем пользоваться теми же формулами, что и при расчете отчетного периода.
Наше предприятие приобретает дополнительное оборудование, это приводит к увеличению основных производственных рабочих, значит численность увеличилась на 5%. ФОТ увеличился в плановом периоде на 15%.
Определим ФОТ основных производственных рабочих.
ЗПр6=36,288*128*8*209*1,6=12425,940 (тыс. руб)
ЗПр5=30,865*99*8*209*1,6=8174,435 (тыс. руб)
ЗПр4=27,216*54*8*209*1,6=3931,645 (тыс. руб)
ЗПр3=24,273*75*8*209*1,6=4870,135 (тыс. руб)
ФОТ =
( (12425,940+8174,435+3931,645+4870,135) *15%) +29402,155=33812,47
(тыс. руб)
Определим ФОТ служащих.
ФОТ =
(3000*15%) *3000=3450 (тыс. руб)
Определим ФОТ вспомогательных рабочих.
ФОТ =
(8467,971*15%) +8467,971=9738,167 (тыс. руб)
ФОТ=33812,478+9738,167+3450=47000,645
(тыс. руб)
ФОТ =47000,645
- 39331,679=7668,966 (тыс. руб)
В плановом периоде произошло увеличение ФОТ ппп на 7668,966 тыс. руб. или на 7669 тыс. руб.
Сведем полученные данные в таблицу №3.
Таблица № 3. Численность и ФОТ работников цеха.
| Категория работника | Численность, чел. | ФОТгод, тыс. руб. | ||||
| Отчетный период | Плановый период | Изменения, % | Отчетный период | Плановый период | Изменения, % | |
| ОПР | 337 | 356 | 5 | 27863,708 | 33812,478 | 21 |
| Вспомогательные рабочие | 109 | 109 | - | 8467,971 | 9738,167 | 15 |
| Служащие | 50 | 50 | - | 3000 | 3450 | 15 |
| Всего ППП | 527 | 546 | - | 39331,679 | 47000,645 | - |
5. Составление калькуляции себестоимости изготовляемого продукта
Субъекты хозяйствования, занимающиеся производственной деятельностью, определяет издержки производства, а осуществляющие сбытовую, снабженческую, торгово-посредническую деятельность, - издержки обращения.
Общая величина затрат, связанных с производством и реализацией продукции, называется себестоимостью, которая отражает величину текущих затрат, обеспечивающих процесс простого воспроизводства.
В общем виде затраты предприятия можно рассматривать как стоимость использованных экономических ресурсов:
стоимость израсходованных производственных запасов
амортизационные отчисления
заработная плата промышленно-производственного персонала
все виды налогов, пошлин, отчислений, предусмотренных законодательством
прочие затраты.
Себестоимость можно классифицировать по следующим признакам:
1. по методу определения затрат составляющих себестоимость, себестоимость делится на:
нормативную
плановую
фактическую
2. по порядку формирования и по объему учитываемых затрат себестоимость делится на:
цеховую
производственную
полную
3. по количеству предприятий, участвующих в расчете себестоимость, себестоимость делится на:
индивидуальную
среднюю
В зависимости от преобладания отдельных затрат в себестоимости продукции делится на:
материалоемкую
энергоемкую
трудоемкую
капиталоемкую
смешанную.
Смета затрат на производство составляется в том случае, если целью расчета является определение суммы затрат, затраты на осуществление деятельности. Группировка осуществляется по экономическим элементам.
Экономический элемент в смете затрат - это однородные затраты, по экономическому содержанию
Основными экономическими элементами является:
1. Материальные затраты за вычетом возвратных отходов;
2. Оплата труда;
3. Отчисления на социальные нужды;
4. Амортизация ОС;
5. Прочие затраты.
К первому экономическому элементу относятся:
Сырье, покупные полуфабрикаты и комплектующие материалы, текущие изделия, которые входят в состав комплектующего изделия.
Сырье, покупные полуфабрикаты и комплектующие материалы, текущие изделия, которые необходимы для производственных и хозяйственных услуг.
Топливо и энергия всех видов, расходуемая как на технические цели, так и на другие производственные и хозяйственные нужды и т.д.
Ко второму экономическому элементу относятся:
затраты на оплату труда ППП
К третьему экономическому элементу относятся:
выплаты в пенсионный фонд;
выплаты в фонд социального страхования;
выплаты на медицинское страхование.
К четвертому экономическому элементу относятся:
Отражается сумма начисленных амортизационных отчислений, как за ОС производства, так и непроизводственного значения, но находящиеся на балансе у предприятия.
К пятому экономическому элементу относятся:
Налоги, сборы, отчисления в специальные внебюджетные фонды, производимые в соответствии с законодательством;
Платежи за предельно допустимые выбросы;
Обязательное страхование имущества.
Калькуляция себестоимости составляется в том случае, когда необходимо определить затраты на изготовление каждого вида продукции, затраты группируются по статьям затрат.
Первая статья - отражает количество сырья, материалов, расходуемое на изготовление единицы продукции. Рассчитывается на основе нормы расхода.
Вторая статья - отражает количество топлива, необходимое для изготовления единицы продукции.
Третья статья - отражает количество энергии, расходуемое на изготовление единицы продукции.
В статьях 1-3 учитываются материалы, топливо, энергия связанные с изготовлением продукции (технологические расходы).
Четвертая статья - отражает все затраты фирмы на оплату труда основных производственных рабочих.
Пятая статья - отражает затраты предприятия на социальные страхования.
Шестая статья - характеризует величину общепроизводственных расходов связанную с производством отдельного продукта т.е. все затраты, касающиеся обслуживания основных и вспомогательных производств.
Седьмая статья - отражает величину общепроизводственных расходов связанных с расходами на управление, не касающиеся непосредственно процесса производства.
Восьмая статья - отражает затраты фирмы связанные с реализацией продукции.
В статьи, составляющие калькуляцию, а следовательно и все расходы по статьям, можно классифицировать на:
1. простые и комплексные. В основе этой классификации лежит состав статьи затрат. Если статья состоит из одного экономического элемента - это простая статья (сырье, материалы, заработная плата). Если статья состоит из нескольких экономических элементов, то она называется комплексной (общехозяйственные, общепроизводственные, коммерческие расходы).
2. переменные и условно-постоянные. В основе этой классификации лежит отношение затрат по статье к объему выпускаемой продукции. Переменные расходы пропорциональны объему выпуска продукции. .
3. прямые и косвенные. В основе этой классификации лежит метод распределения затрат и включения в себестоимость. Прямые статьи после расчета прямо включаются в себестоимость (сырье, материалы, топливо). Косвенные расходов: в начале определяется их общая величина, а затем она распределяется одним из косвенных методов по основным цехам (общехозяйственные расходы), а затем по видам продукции (общепроизводственные и общехозяйственные расходы). Основными методами распределения косвенных расходов является распределение пропорционально заработной плате основных производственных рабочих и распределение пропорционально стоимости обработки сырья и материалов.
До составления калькуляции себестоимости необходимо определить потребность в материальных и энергозатратах, величину амортизации ОС и составить смету общепроизводственных расходов.
5.1 Определение потребности в сырье и материалах
Потребность в сырье и материалах определяется следующим образом.
П=Нр*Вг, (18)
Где:
Нр - количество сырья, материалов, топлива, энергии, расходуемое на производство единицы продукции;
Вг - годовой выпуск продукции, штгод.
Используя формулу 18 вычислим потребность предприятия в сырье и материалах, топливе и энергии.
Нра=84,5, Нрб=35,1, Нрв=13, Нртопл=1,43 Нрэн=16,12.
П =84,5*29663=2506523,5
(кг)
П =35,1*29663=1041171,3
(кг)
П =13*29663=385619
(кг)
П =1,43*29663=42418,09
(т)
П =16,12*29663=478167,56
(кВт)
Рассчитаем потребность в сырье и материалах, топливе и энергии за плановый период.
Нра=84,5- (84,5*3%) =81,965 (кг)
Нрб=35,1- (35,1*3%) =34,047 (кг)
Нрв=13- (13*3%) =12,61 (кг)
Нр топл=1,43- (1,43*1%) =1,4157 (т)
Нр эн=16,12- (16,12*2%) =15,7976 (кВт)
П =81,965*34349=2815415,7
(кг)
П =34,047*34349=1169480,4
(кг)
П =12,61*34349=433140,89
(кг)
П =1,4157*34349=48627,88
(т)
П =15,7976*34349=542631,76
(кВт)
В результате изменений в плановом году потребность в сырье на материалы А, Б, В возросло на 484723,1 кг., соответственно на энергию - 64464,2 кВт., на топливо - 6209,79 т.
Таблица №4. Потребность в материальных и энергоресурсах
| Наименование ресурса | Ед. изм. | Отчетный период | Плановый период | |||
| Норма расхода ед/шт | Годовая потребность ед/год | Изм. нормы % | Норма расхода ед/шт | Годовая потребность ед/год | ||
|
1. Сырье и материалы 1.1 Матер. А |
кг |
84,5 | 2506523,5 | 3 |
81,965 | 2815415,7 |
| 1.2 Матер. Б | кг | 35,1 | 1041171,3 | -3 | 34,047 | 1169480,4 |
| 1.3 Матер. В | кг | 13 |
385619 | -3 | 12,61 | 433140,89 |
|
2. Энергозатрат 2.1 Топливо |
т |
1,43 | 42418,09 |
-1 |
1,4157 | 48627,88 |
| 2.2 Электроэн. | кВт/час | 16,12 | 478167,56 | -2 | 15,7976 | 542631,76 |
5.2. Определение суммы амортизационных отчислений
Амортизация основных средств - это способ погашения стоимости ОС путем включения годовой суммы амортизационных отчислений в себестоимость годового выпуска изготовляемой продукции.
При реализации изготовленной продукции амортизационные отчисления накапливаются, образуя амортизационный фонд, который обеспечивает простое воспроизводство ОС.
Существуют ОС по которым амортизация не начисляется к ним относится:
ОС, полученные безвозмездно;
Жилищный фонд;
Объекты внешнего благоустройство;
Объекты лесного, дорожного хозяйства;
По продуктивному скоту, многолетним насаждениям;
Библиотечным фондам;
Ос, находящиеся на консервации.
Линейный метод. При этом методе годовая сумма амортизационных отчислений определяется по норме амортизации от первоначальной стоимости ОС.
Метод уменьшаемого остатка. При методе годовая сумма амортизационных отчислений определяется исходя из остатка стоимости, основанной на начало