Финансовая оценка, аудит и совершенствование деятельности ООО "Дорремстрой"
Таким образом, с финансовой точки зрения в целом структура имущества предприятия ухудшилась, т.к. увеличился удельный вес внеоборотных активов в стоимости имущества. Однако снижение доли оборотных средств обусловлено снижением дебиторской задолженности. Наиболее мобильная часть оборотных активов возросла незначительно.
В целом, финансовую устойчивость предприятия можно считать нормальной, т.к. у предприятия на конец отчетного периода собственных средств больше, чем заемных. Однако у предприятия отсутствуют собственные оборотные средства, т.е. у него недостаточно собственных средств, вложенных в оборотные для покрытия внеоборотных активов, что свидетельствует о неэффективном использовании собственного капитала.
На начало периода платежеспособность предприятия была не обеспеченной, т.к. коэффициент текущей ликвидности составлял 0,71, что ниже требуемого минимума. В течение отчетного периода развитие ситуации еще больше ухудшилось, т.к. величина коэффициента текущей ликвидности снизилась и стала составлять 0,67, т.е. даже мобилизовав все оборотные средства, предприятие не сможет полностью погасить текущие обязательства по кредитам и займам. Следовательно, платежеспособность предприятия на отчетную дату является не обеспеченной.
Глава III. Анализ финансовых результатов деятельности предприятия
Задачи анализа финансовых результатов деятельности предприятия и источники информации
Финансовые результаты деятельности предприятия характеризуются суммой, полученной прибыли и уровнем рентабельности. Прибыль предприятие получает главным образом от реализации продукции, а также от других видов деятельности.
Количественно прибыль представляет собой разность между выручкой (после уплаты НДС, акцизного налога и других отчислений из выручки в бюджетные и внебюджетные фонды) и полной, себестоимостью реализованной продукции. Таким образом, финансовые результаты деятельности изучают в тесной связи с реализацией продукции.
На финансовые результаты оказывают влияние внутрипроизводственные факторы: наличие, состав, эффективность использования всех видов материальных и трудовых ресурсов, а также эффективность размещения свободных денежных средств в различные виды финансовых активов.
Основными задачами анализа финансовых результатов деятельности предприятия являются:
анализ и оценка уровня и динамики показателей прибыли;
факторный анализ прибыли от продаж, финансовых результатов от прочей реализации и внереализационной деятельности;
анализ использования прибыли;
анализ взаимосвязи затрат, объема производства и прибыли;
анализ резервов роста прибыли.
Источником информации является Форма №2 “Отчет о прибылях и убытках” [9].
3.1 Анализ и оценка уровня и динамики показателей прибыли
В процессе анализа изучается состав балансовой прибыли, её структура, динамика. Основная часть прибыли предприятия формируется за счёт финансовых результатов от производственно-хозяйственной деятельности. При изучении динамики прибыли необходимо учитывать инфляционные факторы изменения её суммы [2]. Сведения о финансовых результатах представлены в таблице 6.
Таблица 6. Динамика показателей прибыли. тыс.руб.
| Показатели | Усл. обозн. | За 2008 год | За 2009 год | Отклонение | |
| +/- | % | ||||
| А | 1 | 2 | 3 | 4 | 5 |
| Выручка (нетто) от продаж | Впр | 28500 | 24426 | -4074 | 85,7 |
| Себестоимость продукции | С | 26692 | 25414 | -1278 | 95,2 |
| Валовая прибыль | Пв | 1808 | -988 | -2796 | - |
| Коммерческие расходы | Кр | - | - | - | - |
| Управлеченские расходы | Ур | - | - | - | - |
| Прибыль от продаж | Ппр | 1808 | -988 | -2796 | - |
| Проценты к получению | %П | - | - | - | - |
| Проценты к уплате | %У | - | - | - | - |
| Доходы от участия в других организациях | Д | - | - | - | - |
| Прочие операционные доходы | Од | - | - | - | - |
| Прочие операционные расходы | Ор | 611 | 372 | -239 | 60,9 |
| Внереализационные доходы | Вд | 164 | 1456 | 1292 | 8,9 раз |
| Внереализационные расходы | Вр | 30 | 7 | -23 | 23,3 |
| Прибыль до налогообложения | Пн | 1331 | 89 | -1242 | 6,7 |
| Налог на прибыль и аналогичные платежи | Н |
518 |
86 |
-432 |
16,6 |
| Прибыль / убыток от обычной деятельности | Под |
813 |
3 |
-810 |
0,4 |
| Чрезвычайные доходы | Чд | - | - | - | - |
| Чрезвычайные расходы | Чр | - | - | - | - |
| Чистая прибыль (нераспределенная прибыль (убыток) отчетного периода) | Пчист |
813 |
3 |
-810 |
0,4 |
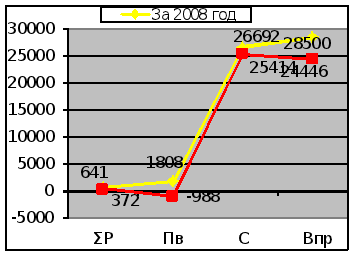
Как следует из данных таблицы 6. выручка от реализации продукции, которая представляет собой показатель масштаба полученных денежных средств от всех видов деятельности предприятия за период 2008 – 2009 гг. снизилась на 4074 тыс.руб. Это объясняется снижением объемов ремонта автодорог. Таким образом, в целом за год, оказано услуг на 14,3% меньше.
В отчетном году сложились убытки в сумме 988 тыс.руб. В 2009 году снизилась себестоимость продукции на 4,8% или на 1278 тыс.руб, что связано с уменьшением объема оказанных услуг.
Положительным является то, что в анализируемом периоде отсутствуют управленческие расходы. Резко (в 8,9 раз) возрастает результат от внереализационных операций и от прочих операций, что говорит о росте доходности дополнительного источника дохода.
В отчетном году предприятие имеет прибыль от обычного вида деятельности в размере 3 тыс.руб, это на 99,6% меньше показателя предыдущего года, когда у предприятия была прибыль 813 тыс.руб.
3.2 Факторный анализ убыточности
Анализ рентабельности основывается на рассмотрении прибыли с 1 руб. продаж. Предприятие терпит убытки, следовательно, проводится анализ убыточности. По данным отчета можно рассчитать динамику показателей убыточности продаж, убыточности отчетного периода и проанализировать факторы, повлиявшие на их изменение.
Убыточность отчетного периода рассчитывается как отношение убытка отчетного периода к выручке от продаж [1].
Уб
=
 Ч
100, %
Уб
=
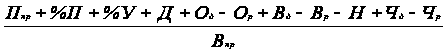 Ч
100, %
Если разделить каждое слагаемое числителя дроби на выручку от продаж, то получим долю каждого из составляющих убытка от выручки.
Уб = (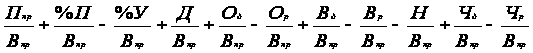 )
Ч
100,%
Уб = Упр + d%П – d%У + dД + dОд – dОр + dВд – dВр – dН + dЧд - dЧр
Тогда изменение убыточности отчетного периода под влиянием каждого из этих факторов можно записать в виде:
ΔУб = ΔУпр+Δd%П–Δd%У+ΔdД+ΔdОд–ΔdОр+ΔdВд–ΔdВр–ΔdН+ΔdЧд-ΔdЧр
ΔУб=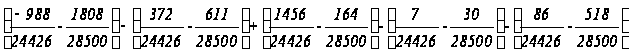
= 0,5147 руб.
Убыточность продаж:
Убпр
=
 Ч
100, %
Убпр
=
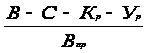 Ч 100,
%
Влияние каждого фактора на изменение убыточности продаж находится следующим образом:
1). Изменение убыточности продаж за счет влияния изменения выручки:
ΔУбпр(В)
=
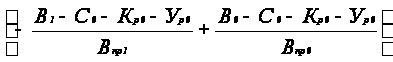 Ч 100,
%
ΔУбпр(В)
=
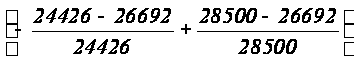 Ч 100
= 15,6 коп.
2). Изменение убыточности продаж за счет влияния изменения себестоимости:
ΔУбпр(с)
=
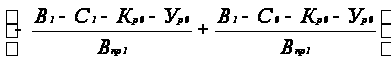 Ч 100,
%
ΔУбпр(с)
=
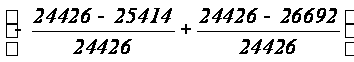 Ч 100
= -5,3 коп.
3). Совместное влияние факторов:
ΔУбпр = ΔУбпр(В) + ΔУбпр(с)
ΔУбпр = 15,6 + (-5,3) = 10,3 коп.
Существенное влияние на изменение убыточности продаж оказало снижение выручки в отчетном году в результате чего убыточность продаж увеличилась на 15,6 коп. В то время как снижение себестоимости оказало положительное влияние на изменение убыточности (-5,3 коп.).
Однако совместное влияние факторов привело к увеличению убыточности продаж на 10,3 коп.
Обобщающий вывод по Главе 3 «Анализ финансовых результатов деятельности предприятия»
Выручка от реализации продукции, которая представляет собой показатель масштаба полученных денежных средств от всех видов деятельности предприятия за период 2008 – 2009 гг. снизилась на 4074 тыс.руб. Это объясняется снижением объемов ремонта автодорог. Таким образом, в целом за год, оказано услуг на 14,3% меньше.
В отчетном году сложились убытки в сумме 988 тыс.руб. В 2009 году снизилась себестоимость продукции на 4,8% или на 1278 тыс.руб, что связано с уменьшением объема оказанных услуг.
Положительным является то, что в анализируемом периоде отсутствуют управленческие расходы. Резко (в 8,9 раз) возрастает результат от внереализационных операций и от прочих операций, что говорит о росте доходности дополнительного источника дохода.
Существенное влияние на изменение убыточности продаж оказало снижение выручки в отчетном году в результате чего убыточность продаж увеличилась на 15,6 коп. В то время как снижение себестоимости оказало положительное влияние на изменение убыточности (-5,3 коп.).
Однако совместное влияние факторов привело к увеличению убыточности продаж на 10,3 коп.
Заключение
В результате анализа финансового состояния ООО «Дорремстрой» во II и III главе можно сделать следующий вывод: валюта баланса по итогам 2009 г., уменьшилась с 21703 до 21476 тыс.руб.
В составе имущества в начале периода оборотные средства составляют 41,8 %. За прошедший период они снизились на 1784 тыс. руб., а их удельный вес в стоимости активов стал составлять 34 %, т.е. уменьшился на 7,8%п. Наиболее существенное влияние на это уменьшение оказало снижение дебиторской задолженности на 1801 тыс. руб.
Увеличилась наиболее мобильная часть оборотных активов – денежные средства и краткосрочные финансовые вложения на 22 тыс. руб. или на 39,29 %. На конец отчетного периода их удельный вес равен 1,1% всех вложений предприятия в оборотные средства, т.е. он увеличился на 0,5%п. Таким образом, ликвидность оборотных средств повысилась, но недостаточно.
Дебиторская задолженность снизалась на 1801 тыс. руб. или на 43,49 %, ее удельный вес в общей величине оборотных средств уменьшился на 13,5 % и составляет 32,1 %. Само снижение дебиторской задолженности можно оценить как положительную тенденцию, однако рост удельного веса просроченной дебиторской задолженности в ее общей величине свидетельствует о том, что предприятие работает с неплатежеспособными клиентами. Положительным моментом является то, что у предприятия отсутствует долгосрочная дебиторская задолженность, потому что эти средства не отвлекаются из оборота.
Величина запасов материальных оборотных средств за отчетный период увеличилась на 143 тыс. руб. или на 3,59 %. Их удельный вес увеличился на 12,7% и стал составлять 56,6 %, т.е. более половины всех вложений предприятия в оборотные активы.
Иммобилизованные активы увеличились за отчетный период на 1557 тыс. руб. или на 12,33 %, в то время как оборотные средства снизились на 1784 руб. или на 19,65 %, что свидетельствует о тенденции замедления оборачиваемости всей совокупности средств предприятия.
Таким образом, с финансовой точки зрения в целом структура имущества предприятия ухудшилась, т.к. увеличился удельный вес внеоборотных активов в стоимости имущества. Однако снижение доли оборотных средств обусловлено снижением дебиторской задолженности. Наиболее мобильная часть оборотных активов возросла незначительно.
В целом, финансовую устойчивость предприятия можно считать нормальной, т.к. у предприятия на конец отчетного периода собственных средств больше, чем заемных. Однако у предприятия отсутствуют собственные оборотные средства, т.е. у него недостаточно собственных средств, вложенных в оборотные для покрытия внеоборотных активов, что свидетельствует о неэффективном использовании собственного капитала.
На начало периода платежеспособность предприятия была не обеспеченной, т.к. коэффициент текущей ликвидности составлял 0,71, что ниже требуемого минимума. В течение отчетного периода развитие ситуации еще больше ухудшилось, т.к. величина коэффициента текущей ликвидности снизилась и стала составлять 0,67, т.е. даже мобилизовав все оборотные средства, предприятие не сможет полностью погасить текущие обязательства по кредитам и займам. Следовательно, платежеспособность предприятия на отчетную дату является не обеспеченной.
ВЫручка от реализации продукции, которая представляет собой показатель масштаба полученных денежных средств от всех видов деятельности предприятия за период 2008 – 2009 гг. снизилась на 4074 тыс.руб. Это объясняется снижением объемов ремонта автодорог. Таким образом, в целом за год, оказано услуг на 14,3% меньше.
В отчетном году сложились убытки в сумме 988 тыс.руб. В 2009 году снизилась себестоимость продукции на 4,8% или на 1278 тыс.руб, что связано с уменьшением объема оказанных услуг.
Положительным является то, что в анализируемом периоде отсутствуют управленческие расходы. Резко (в 8,9 раз) возрастает результат от внереализационных операций и от прочих операций, что говорит о росте доходности дополнительного источника дохода.
Существенное влияние на изменение убыточности продаж оказало снижение выручки в отчетном году в результате чего убыточность продаж увеличилась на 15,6 коп. В то время как снижение себестоимости оказало положительное влияние на изменение убыточности (-5,3 коп.).
Однако совместное влияние факторов привело к увеличению убыточности продаж на 10,3 коп.
В процессе исследования были выделены неблагоприятные факторы которые отрицательно влияют на деятельность предприятия ООО «Дорремстрой». По которым для улучшения деятельности было предложено:
1)Увеличить оборачиваемость оборотных средств. Ускорение оборачиваемости оборотных средств (активов) уменьшает потребность в них, позволяет предприятиям высвобождать часть оборотных средств, либо для непроизводственных или долгосрочных производственных нужд предприятия, либо для дополнительного выпуска продукции.
В результате ускорения оборота высвобождаются вещественные элементы оборотных средств, меньше требуется запасов сырья, материалов, топлива, заделов незавершенного производства, а, следовательно, высвобождаются и денежные ресурсы, ранее вложенные в эти запасы и заделы.
Увеличение числа оборотов достигается за счет сокращения времени производства и времени обращения. Время производства обусловлено технологическим процессом и характером применяемой техники. Чтобы его сократить, надо совершенствовать его технологию, механизировать и автоматизировать труд.
2)Повысить ликвидность. Перед компанией стоит задача повышение ликвидности, привлечения капитала в новые объекты и увеличения капитализации. Для этого необходимо качественно расширить базу инвесторов, т.е привлечь крупные инвестиции.
Разработать график мероприятий на год, в которых следует участвовать компании, что бы качественно расширить базу инвесторов.
3)Снизить дебиторскую задолженность. При формировании кредитной политики нужно определить максимально допустимый размер дебиторской задолженности как в целом для компании, так и по каждому контрагенту (кредитный лимит). При этом нужно поддерживать достаточную ликвидность компании и учитывать кредитный риск
В целях минимизации риска возникновения просроченной дебиторской задолженности, которая может обернуться для предприятия убытками, при формировании политики управления дебиторской задолженностью нужно руководствоваться следующими правилами:
- оценивать финансовое состояние контрагентов, которым предоставляется отсрочка платежа;
- предусматривать такие условия договора, чтобы они побуждали контрагентов избегать нарушения сроков оплаты;
В заключении следует отметить, что область дорожного строительства и шоссейного хозяйства является жизненно важной для развития инфрастуктуры Промышленновского района. В дальнейшем ООО «Дорремстрой» следует более эффективно использовать технико-производственные возможности средств труда, принять все необходимые меры для достижения положительных финансовых результатов хозяйственной деятельности.
Список используемой литературы
Агафонова М.Н., Акимова В.Г., Бератор «практическая бухгалтерия»., ООО «Бератор» 2008.
Бернстайн Л.А., Анализ финансовой отчетности: теория, практика и интерпретация: Пер. с англ./Научн. ред. перевода чл.-корр. РАН И.И.Елисеева. Гл. редактор серии проф. Я.В. Соколов – М.: Финансы и Статистика, 2002.
Большаков С.В. Финансы предприятия: теория и практика. Учебник. - М.: Книжный мир, 2005.
Вишневская О.В. Контроль финансовой устойчивости и текущей ликвидности предприятия по унифицированному графику. - М.: ДИС, Финансовый менеджмент №3 / 2004.
Глушков И.Е., Бухгалтерский учет на современном предприятии: -«Норус» 2004.
Журавлев В.В., Савруков Н.Т. Анализ хозяйственно-финансовой деятельности предприятий. Конспект лекций. - Спб.: Пресса, 2001.
Захарьин В.Р., Теория бухгалтерского учета., ИД «Форуди» 2003.
Зорин А.Л., Справочник экономиста в формулах и примерах ООО «Профессиональное издательство» 2006.
Ковалев В.В., Волкова О.Н. Анализ хозяйственной деятельности предприятия: Учеб. пособие. - М.: Проспект, 2000.
Лукаш Ю.А. Энциклопедический словарь – справочник руководителя предприятия., 2004.
Масленников В. Оптимизация финансовых результатов работы предприятия // Маркетинг. -2000.
Понамарева Л.В., Новодворский В.Д., Отчетность организации Москва: «Бухгалтерский учет» 2009.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия: – Москва: “ИНФРА – М”, 2001.
Стражева В.И. Анализ хозяйственной деятельности в промышленности: –Минск: “Высшая школа”, 1997.
Формы бухгалтерской и статистической отчетности ООО «Дорремстрой» за 2008 –2009 гг.
Шеремет А.Д. Комплексный экономический анализ предприятий. М., 2003.
Шеремет А.Д., Сайфулин Р.С. Методика финансового анализа. – Москва: “ИНФРА – М”, 1996.
Размещено на