Совершенствование учета готовой продукции и ее реализации
8) Выручку принимать к бухгалтерскому учету «по отгрузке» т.е. в сумме, исчисленной в денежном выражении, равной величине поступления денежных средств и иного имущества и величине дебиторской задолженности. Выручка от реализации продукции (товаров, услуг), произведенных в результате осуществления уставной деятельности, отражается на счете 90 «Продажи» с применением субсчетов;
9) Доходы организации в зависимости от их характера, условия получения и направлений деятельности организация подразделяет на:
а) доходы от обычных видов деятельности;
б) операционные доходы;
в) внереализационные доходы;
г) прочие доходы (чрезвычайные доходы);
10) Прибыль предприятия используется без предварительного распределения и учета на балансовом сечете 99 «Прибыль и убытки»;
11) Для учёта доходов и расходов в целях исчисления налога на прибыль применяется метод начисления, в соответствии со ст. 272 НК РФ.
12) Расходы, связанные с производством и (или) реализацией формировать как прямые затраты, к которым относить:
- материальные расходы;
- расходы на оплату труда с начислениями;
- суммы начисленной амортизации на основные средства, непосредственно связанные с процессом производства;
13) К косвенным затратам в процессе производства относятся:
- все прочие расходы, в том числе амортизацию начисляемую на прочие основные фонды.
- стоимость товарно-материальных ценностей, включаемых в материальные расходы, определять исходя из цен их приобретения.
Отнесение тары к возвратной или невозвратной определяется условиями договора на приобретение товарно-материальных ценностей, реализации. Стоимость невозвратной тары и упаковки, принятых от поставщика с товарно-материальными ценностями, включается в сумму расходов на приобретение материалов (б/счёт 15);
14) Для целей налогообложения оценку незавершенного производства, остатки готовой продукции учитываются по методу нормативной (плановой) калькуляции;
15) Для целей налогообложения оценку готовой продукции устанавливается по методу нормативной (плановой) калькуляции;
16) В целях полноты и правильности учета налогооблагаемой базы по налогам и в соответствии с требованиями НК РФ, ГК РФ:
а) в договорах с покупателями на поставку продукции указываются условия доставки или указать на ее отсутствие. Статьей 254 ПК РФ предусмотрено включение транспортных расходов по доставке покупателю готовой продукции в соответствии с условиями договоров (контрактов);
б) при заключении договоров определяется момент перехода права собственности, особенно, если он не совпадает с датой отгрузки (передачи) товаров, работ, услуг.
Для доходов от реализации датой получения дохода признается день отгрузки (передачи) товаров работ, услуг, имущественных прав. Днем отгрузке считается день реализации, определяемый в соответствии со статьей 39 ПК РФ, то есть день перехода права собственности.
Необходимо отметить, что в течение рассматриваемого периода учетная политика не имела существенных изменений, которые оказали бы влияние на финансовые результаты организации.
Документальное оформление учета готовой продукции осуществляется с применением типовых форм первичных документов и общепринятым графиком документооборота.
Также можно отметить, что, в нарушение учетной политике инвентаризация готовой продукции в ОАО «КрЭМЗ» проводится один раз в год. Главный бухгалтер мотивирует это тем, что инвентаризация готовой продукции - очень трудоемкий процесс, при выполнении которого необходимо прерывать работу цехов, мастерских, складов.
Учетной политикой ОАО «КрЭМЗ» предусмотрен нормативный метод учета затрат, применение которого обусловлено: составлением нормативных калькуляций по каждому виду продукции, учетом изменений, вносимых в текущие нормы затрат. Фактически же на данном предприятии этого нет. Нормативные калькуляции составлялись три года назад, хотя они должны при данном методе разрабатываться систематически, утверждаться руководителем.
Рабочий план счетов бухгалтерского учета ОАО «КрЭМЗ» содержит синтетические и аналитические счета, необходимые для ведения бухгалтерского учета в соответствии с требованиями своевременности и полноты учета и отчетности.
При рассмотрении вопроса учета готовой продукции и ее реализации рабочим планом счетов ОАО «КрЭМЗ» предусмотрены разделы, которые содержат следующие счета и субсчета:
Счет 40 «Выпуск продукции», который в ОАО «КрЭМЗ» предназначен для обобщения информации о выпущенной продукции, а также выявления отклонений фактической производствен. По дебету счета 40 отражают фактическую себестоимость продукции, а по кредиту " нормативную (плановую) себестоимость выпущенной из производства продукции.
Фактическую производственную себестоимость продукции списывают с кредита счетов 20 «Основное производство», 23 «Вспомогательные производства», 29 «Обслуживающие производства и хозяйства» и др. в дебет счета 40.
Нормативную (плановую) себестоимость продукции списывают с кредита счета 40 в дебет счетов 43 «Готовая продукция», 90 «Продажи» и других счетов.
Сопоставлением дебетовых и кредитовых оборотов по счету 40 на 1-е число месяца определяют отклонение фактической себестоимости продукции от нормативной (плановой) и списывают с кредита счета 40 в дебет счета 90 «Продажи». При этом превышение фактической себестоимости продукции над нормативной списывают дополнительной проводкой, а экономию - способом «красное сторно». Счет 40 закрывают ежемесячно, и сальдо на отчетную дату он не имеет.
При использовании счета 40 отпадает необходимость в составлении отдельных расчетов отклонений фактической себестоимости продукции от стоимости ее по учетным ценам по готовой, отгруженной и проданной продукции, поскольку выявленное отклонение по готовой продукции сразу списывают на счет 90 «Продажи».
В бухгалтерском балансе готовую продукцию отражают по нормативной (плановой) себестоимости, так как используется счет 40.
Счет 43 «Готовая продукция», который в ОАО «КрЭМЗ» предназначен для обобщения информации о наличии и движении готовой продукции.
При признании в бухгалтерском учете выручки от продажи готовой продукции ее стоимость списывается со счета 43 в дебет счета 90 «Продажи».
При списании готовой продукции на синтетическом счете 43 «Готовая продукция» относящиеся к этой продукции сумма отклонений фактической производственной себестоимости от стоимости по ценам, принятым в аналитическом учете, определяется по проценту, исчисленному исходя из отношения отклонений на остаток готовой продукции на начало отчетного периода и отклонений по продукции. Поступившей на склад в течение отчетного месяца, к стоимости этой продукции по учетным ценам.
Суммы отклонений фактической производственной себестоимости готовой продукции от ее стоимости по учетным ценам, относящиеся к отгруженной и продано продукции отражаются по кредиту счета 43 «Готовая продукция» и дебету соответствующих счетов дополнительной или сторнировочной записью, в зависимости от того представляют ли они перерасход или экономию.
Аналитический учет по счету 43 «Готовая продукция» в ОАО «КрЭМЗ» ведется по местам хранения и отдельным видам готовой продукции.
Счет 44 «Расходы по столовой», который имеет субсчета второго порядка:
44.01. Расходы по столовой;
44.02.Непроизводственные расходы, связанные с отгрузкой готовой продукции.
Данный счет предназначен для обобщения информации о расходах, связанных с продажей продукции. В ОАО «КрЭМЗ» на данном счете отражаются следующие расходы:
- на упаковку изделий на складах готовой продукции;
- транспортные расходы (доставка продукции на станцию отправления, погрузка в вагоны);
- комиссионные сборы, которые уплачиваются сбытовым и посредническим организациям;
- на рекламу;
- на представительские расходы.
По дебету счета 44 накапливаются суммы произведенных организацией расходов, связанных с продажей готовой продукции. Эти суммы частично списываются в дебет счета 90 «Продажи» между отдельными видами отгруженной продукции, исходя из объема.
Счет 90 «Продажи» в ОАО «КрЭМЗ» предназначен для определения финансового результата, а также обобщения информации о доходах и расходах, связанных с обычными видами деятельности.
В ОАО «КрЭМЗ» счет 90 «Продажи» имеет субсчета первого и второго порядка;
субсчет 90.01 - Выручка от реализации;
субсчет 90.0].01 - Готовой продукции;
субсчет 90.01.02 - Аренда;
субсчет 90.01.03 - Реализация услуг ЖКХ;
субсчет 90.01.04 - Реализация теплоэнергии;
субсчет 90.01.05 - Реализация продукции столовой;
субсчет 90.01.06 - Прочие;
субсчет 90.02 - Себестоимость продукции
субсчет 90.02.01 - Готовой продукции;
субсчет 90.02.02 - Аренда;
субсчет 90.02.03 - ЖКХ;
субсчет 90.02.04 - Реализация теплоэнергии;
субсчет 90.02.05 - Столовой;
субсчет 90.02.06 - Прочие;
субсчет 90.03 - НДС;
субсчет 90.04 - Акцизы;
субсчет 90.05 - Налог с продаж;
субсчет 90.09 - Прибыль (убыток) от продаж.
При этом в ОАО «КрЭМЗ» на субсчете 90.01. «Выручка от реализации» учитываются поступления активов, которые признаются выручкой.
На субсчете 90.02 «Себестоимость продукции» учитывается себестоимость продаж, по которым на субсчете 90-01 признана выручка.
Субсчет 90.03 «НДС» предназначен для учета сумм налога на добавленную стоимость, причитающихся к получению от покупателя.
Субсчет 90.04 «Акцизы» предназначен для учета сумм акцизов, включенных в цену проданной продукции.
Субсчет 90.05 «Налог с продаж» предназначен для учета налога с продаж, который должен быть уплачен в соответствие с объемом проданной продукции.
Субсчет 90.09 «Прибыль (убыток) от продаж» используется для выявления финансового результата (прибыль или убыток) от продаж за отчетный месяц.
Записи по субсчетам 90.01., 90.02., 90.03., 90.04., 90.05. производятся группой учета готовой продукции накопительно в течение одного отчетного года, а ежемесячно сопоставлением совокупного дебетового оборота по субсчетам 90.02., 90.03., 90-04., 90.05- и кредитового оборота по субсчету 90.01. «Выручка от реализации» определяется финансовый результат от продаж за отчетный месяц. Этот финансовый результат ежемесячно (заключительными оборотами) списывается с субсчета 90.09. «Прибыль (убыток) от продаж» на счет 99 «Прибыли и убытки». При этом синтетический счет 90 «Продажи» сальдо на отчетную дату не имеет.
По окончании отчетного года все субсчета, открытые к счету 90 «Продажи» (исключение субсчет 90.09- «Прибыль (убыток) от продаж») закрываются внутренними записями на субсчет 90.09. «Прибыль (убыток) от продаж».
При этом аналитический учет по счету 90 «Продажи» ведется по каждому виду проданной продукции.
При рассмотрении рабочего плана счетов ОАО «КрЭМЗ» можно определить взаимосвязь между счетами по выпуску, движению готовой продукции и формирования финансового результата.
Таким образом, в данной главе дипломного проекта были рассмотрены:
общая характеристика ОАО «КрЭМЗ»; характеристика системы бухгалтерского учета и внутреннего контроля в ОАО «КрЭМЗ»;
основные виды деятельности; структура предприятия, бухгалтерии. Проведен анализ учетной политики ОАО «КрЭМЗ» по вопросам учета готовой продукции и ее реализации; рассмотрена организация первичного учета и документооборота; изучен рабочий план счетов, степень автоматизации учета, порядок учета готовой продукции; проанализирован метод учета затрат на производство готовой продукции.
В результате исследования были выявлены следующие недостатки в организации бухгалтерского учета в ОАО «КрЭМЗ»:
- неэффективное использование нормативного метода учета затрат на производство;
- отсутствие закрепленных норм калькуляции и смет расходов;
- большие трудозатраты, связанные с отсутствием автоматизации системы бухгалтерского учета;
- система внутреннего контроля не эффективна.
Выявленные недостатки по учету готовой продукции и ее реализации в ОАО «КрЭМЗ»
В данном дипломном проекте были рассмотрены теоретические основы учёта готовой продукции и ее реализации в ОАО «Кропоткинский машиностроительный завод». Проведённое исследование показало, что, как и на любом другом предприятии в ОАО «Кропоткинский машиностроительный завод» существуют ряд недостатков.
Основными недостатками существующей системы учёта готовой продукции и ее реализации ОАО «Кропоткинский машиностроительный завод» являются:
Нормативный метод учета затрат на производство и калькулирование себестоимости работ. Его применяют в условиях массового и крупносерийного производства разнородной продукции или различных видов работ при наличии на предприятии системы прогрессивных норм и нормативов расхода материальных и трудовых ресурсов. ОАО «КрЭМЗ» данным условиям не удовлетворяет. Кроме того, предприятию необходимо постоянно проводить анализ существующих норм и вносить необходимые обоснованные изменения, так как в изменяющихся условиях сами нормы устаревают.
Сущность нормативного метода учета затрат заключается в следующем: отдельные виды затрат на производство учитывают по производственным нормам, предусмотренным нормативными калькуляциями; обособленно ведут оперативный учет отклонений фактических затрат от производственных норм с указанием объекта возникновения отклонений, причин и виновников их образования; учитывают изменения, вносимые в действующие нормы затрат, в результате внедрения организационно-технических мероприятий и определяют влияние этих изменений на себестоимость работ.
Система внутреннего контроля на предприятии. Работники расчетно-финансовой группы ОАО «КрЭМЗ» осуществляют контроль финансового состояния заказчика методом анализа его финансовых (балансовых) отчетов. В качестве параметров контроля они должны руководствоваться оптимальными или критическими, с точки зрения устойчивости финансового состояния, значениями показателей. Например, показатели оценки финансовой (рыночной) устойчивости, ликвидности и платежеспособности должны иметь следующие значения:
а) величина запасов и НДС по приобретенным ценностям не превышает суммарную величину собственных, и долгосрочных заемных средств (абсолютная или нормальная устойчивость);
б) суммарная величина денежных средств, краткосрочных финансовых вложений, дебиторской задолженности и прочих оборотных активов не менее суммарной величины кредиторской задолженности, прочих краткосрочных пассивов и ссуд, не погашенных в срок (текущая устойчивость), или не менее предыдущей величины, увеличенной на сумму краткосрочных кредитов и займов (устойчивость в краткосрочной перспективе), или не менее предыдущей величины, увеличенной на сумму долгосрочных кредитов и займов (устойчивость в долгосрочной перспективе);
в) коэффициент соотношения заемных и собственных средств (долгосрочной платежеспособности) не более 1,0;
г) коэффициент автономии не менее 0,5;
д) коэффициент текущей ликвидности не менее 2,0;
е) коэффициент обеспеченности собственными средствами не менее 0,1;
ж) обыщи показатель ликвидности баланса не менее 1,0;
з) коэффициент абсолютной ликвидности в пределах 0,2 - 0,7,
и) коэффициент срочной ликвидности не менее 1,0.
Банковскими и аудиторскими справками, отзывами других поставщиков заказчика, а также иными возможными материалами (данными из неформальных источников) должна быть подтверждена деловая порядочность заказчика (надежность как контрагента по договору);
так же на исследуемом предприятии остро стоит проблема автоматизации бухгалтерского учета, так как это позволит значительно повысить эффективность работы бухгалтерии и уменьшит трудозатраты.
В заключение следует сказать, что каждое нововведение рассчитано на определённый положительный экономический эффект.
В противном случае оно просто не имеет смысла. Необходимо процесс реформирования организовать так, чтобы экономические выгоды превысили затраты на осуществление этого процесса.
Глава 3. Безопасность и экологичность решений проекта
3.1 Охрана труда
3.1.1 Общая характеристика ОАО «КрЭМЗ» с точки зрения охраны труда, анализ потенциальных опасностей и вредностей
Рассматривая характеристику влияния ОАО «КрЭМЗ» на охрану труда необходимо отметить, что основной деятельностью предприятия является машиностроение. Завод выпускает самоходные комбайны, машины и приспособления для очистки и изоляции труб, оборудование для подводных переходов – тяговые и скреперные лебёдки, станки, дорны и комплексы для холодной гибки труб.
Кропоткинский экспериментальный машиностроительный завод основан в 1974 году и на протяжении многих лет стабильно работал и работает в нефтегазовой отрасли на территории Краснодарского края город Кропоткин. Люди, а их среднесписочная численность составляет двести тридцать человек, которые трудятся на заводе, стараются максимально учитывать все пожелания и предложения заказчиков, как в вопросах конструктивного улучшения, так и в вопросах поставок.
Основными причинами аварий грузоподъёмных кранов являются: неправильная установка крана на участке работ; нарушения крепления узлов и механизмов крана; неправильная регулировка тормозов, неисправность тормозов; неисправность или отказ грузовых, стреловых канатов; применение некачественных или не соответствующих проекту канатов; неправильная регулировка или отказ приборов и устройств безопасности; перегрузка крана; неудовлетворительное качество сварных соединений, допущенное при ремонте, монтаже и изготовлении крана; низкое качество стали, применяемое при изготовлении и ремонте ответственных металлоконструкций крана [1].
3.1.2 Организационные и технические мероприятия по устранению опасностей и вредных производственных факторов
На предприятиях и стройках при эксплуатации грузоподъемных кранов, на протяжении ряда лет, происходят аварии и несчастные случаи по причине обрывов стальных канатов.
На кранах в качестве грузовых, стреловых, вантовых, тяговых и других могут применяться стальные проволочные канаты с органическим или металлическим сердечником, изготовленные и испытанные в соответствии с техническими требованиями ГОСТ 3241—91* «Канаты стальные. Технические требования» [2].
Согласно этому стандарту канаты изготовляются из светлой или оцинкованной проволоки марок В, I и II с органическим, металлическим или сердечником из искусственных материалов (пластмасс и пр.). Канаты могут быть различных типов и конструкций в зависимости от числа проволок в прядях и прядей в канате, расположения проволок и прядей по площади поперечного сечения каната, вида и направления свивки проволок и прядей, формы поперечного сечения каната и пр.
Промышленность выпускает канаты с временным сопротивлением разрыву от 1200 до 2600 МПа. При проектировании кранов обычно выбирают канаты с временным сопротивлением разрыву 1800 МПа.
Для обеспечения расчетных запасов прочности могут применяться канаты с плетеным металлическим сердечником. Эти канаты предпочтительны также при многослойной навивке каната на барабан.
Наименьший допустимый коэффициент запаса прочности каната К зависит от рода привода и режима работы крана. Для грузовых и стреловых канатов кранов с машинным приводом К должно быть не менее 5 — при легком; 5,5 — при среднем и 6 — при тяжелом и весьма тяжелом режимах работы. У кранов с ручным приводом механизмов канаты рассчитываются с коэффициентом запаса прочности не менее 4,5.
Действительное разрывное усилие каната обычно приводится в сертификате (паспорте) каната. В случаях, когда в паспорте вместо действительного разрывного усилия каната указана величина так называемого суммарного разрывного усилия Рсумм (сумма разрывных усилий отдельных проволок, из которых состоит канат), канат рассчитывают по суммарному разрывному усилию, умноженному на коэффициент ослабления каната свивкой. Среднее значение этого коэффициента принимается равным 0,83.
Грузовые канаты на кранах, предназначенных для подъема и транспортировки расплавленного металла, жидкого шлака, ядовитых и взрывчатых веществ, должны выбираться с коэффициентом запаса прочности не менее 6.
Стальные канаты, изготавливаемые из круглой поволоки, подразделяются по ряду признаков:
по форме поперечного сечения - на круглые и плоские;
по конструктивному признаку - на канаты одинарной, двойной и тройной свивки;
по форме поперечного сечения прядей - на круглое и фасонопрядные;
по способу свивки на обыкновенные раскручивающиеся и нераскручивающиеся;
по материалу сердечника - с органическим сердечником из натуральных или синтетических материалов (о. с.) и с металлическим сердечником (м. с);
по направлению свивки - правой и левой свивки;
по сочетанию направлений свивки каната и его элементов в канатах двойной и тройной свивки - на канаты односторонней свивки (направление свивки каната и свивки прядей по наружным проволокам одинаковые); канаты крестовой свивки (направление свивки каната и направление свивки стренг и прядей противоположные), канаты комбинированной свивки (с чередующимися через одну направлениями свивки прядей);
По числу ветвей канатные стропы разделяют на одноветвевые, двухветвевые, трехветвевые, четырехветвевые, кольцевые, петлевые; цепные стропы одноветвевые, двухветвевые, трехветвевые, четырехветвевые и универсальные. Простые стропы применяют для навешивания грузов, имеющих специальные приспособления (петли, крюки, рым-болты и т. п.), универсальные — для строповки грузов обвязкой.
Одноветвевой строп с крюком или другим захватным органом обычно применяют и для захвата грузов, снабженных монтажными петлями или проушинами, скобами и т. п.
Многоветвевые стропы (рис. 3.1) применяют для подъема и перемещения станков, аппаратов, строительных деталей и конструкций, имеющих 2, 3 или 4 точки крепления. Широкое применение они получили для строповки элементов зданий (панелей, блоков, ферм, и т. п.), снабженных петлями или проушинами. При использовании многоветвевого стропа нагрузка должна передаваться на все ветви равномерно, что обеспечивается вспомогательными соединениями.
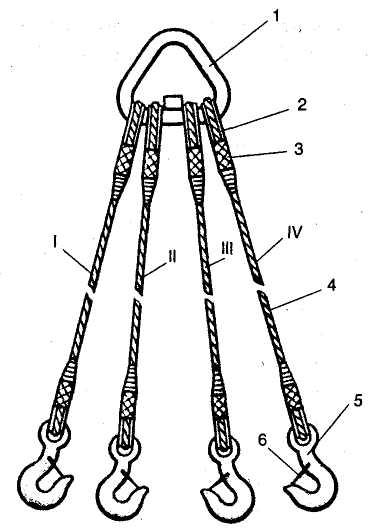
Рисунок 3.1- Канатный строп четырехветвевой
1 - подвеска; 2 – коуш; 3 – заплетка; 4 – канат; 5 – крюк; 6 – замок (защелка).
Универсальные стропы применяют при подъеме груза, обвязка которого обычными стропами невозможна (трубы, доски, металлопрокат, аппараты и т. п.).
Расчет стропов из стальных канатов с учетом числа ветвей канатов и угла наклона их к вертикали выполняют в соответствии с РД 10-33-93 (с изм. № 1 (РД 10-231-98)).
Применяемые стальные канаты для изготовления стропов должны иметь сертификат (свидетельство), в котором кроме других сведений должны быть указаны диаметр каната, его назначение, марка, вид покрытия, направление свивки, сочетание направлений свивки, способ свивки, степень крутимости, маркировочная группа, диаметр проволоки, суммарное разрывное усилие, дата приемки и другие требования, предусмотренные сертификатом, в соответствии с которым изготовлен канат.
Важным условием обеспечения надежности стропов при их использовании для подъема и перемещения грузов является прочность канатных ветвей. Стропы в процессе работы подвергаются сложным статическим и динамическим нагрузкам, ударам, истиранию, коррозии и другим механическим и атмосферным воздействиям. В результате их прочность нарушается. Поэтому коэффициент запаса прочности канатов по отношению к нагрузке отдельной ветви стропа должен при проектировании стропов устанавливаться не менее 6.
С помощью грузозахватных приспособлений (чалочных устройств) груз подвешивается к крюку крана. Они должны быть легкими и прочными, соответствовать характеру транспортируемого краном груза и исключать самопроизвольную его отцепку.
В связи с этим отдельным постановлением Госгортехнадзора предложено всем руководителям предприятий и организаций, имеющим грузоподъемные краны, разработать технологию погрузки, транспортировки, разгрузки и складирования грузов с помощью автоматических захватных устройств, для чего организовать их проектирование, изготовление и испытание.
При ручной строповке груза необходимо применять инвентарные стропы и захваты. Наибольшее распространение для ручной строповки грузов имеют канатные или цепные стропы с крюками, кольцами, эксцентриковыми захватами и другими приспособлениями на концах, универсальный строп (кольцевой и двухпетлевой), клещевые захваты, траверсы с петлями, скобами, крючьями и т. п. для захвата груза.
Канатные и цепные стропы имеют в своем составе навесные и грузозахватные звенья. С помощью навесного звена стропы навешиваются на крюк крана.
В стропах для перемещения грузов в условиях производства строительно-монтажных работ широко применяется навесное звено, показанное на рис. 3.2.
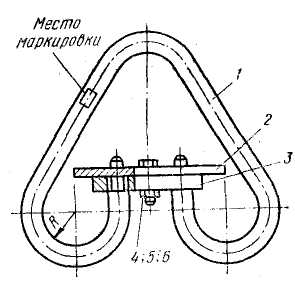
Рисунок 3.2 - Звено разъемное:
1 – скоба; 2 – ограничитель; 3 – планка; 4 – болт; 5 – гайка; 6 – шплинт.
В качестве грузозахватных звеньев применяются крюки, карабины, эксцентриковые и другие захваты.
Универсальные стропы (рис. 3.3) звеньев не имеют и применяются для строповки грузов с обхватом, который выполняется «в люльку» (рис. 3.4) или «на удав» (рис. 3.5).
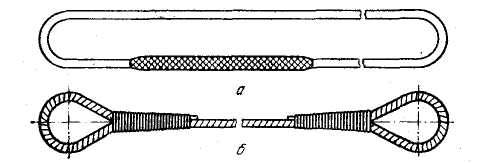
Рисунок 3.3 - Стропы универсальные: а – кольцевой; б – двухпетлевой.
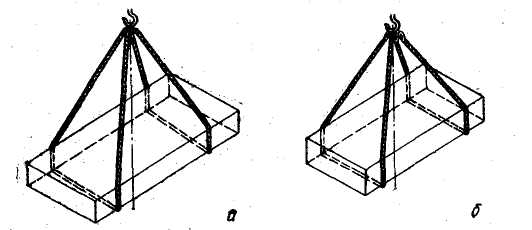
Рисунок 3.4 - Обхват груза «в люльку»: а – кольцевым стропом; б - двухпетлевым стропом.
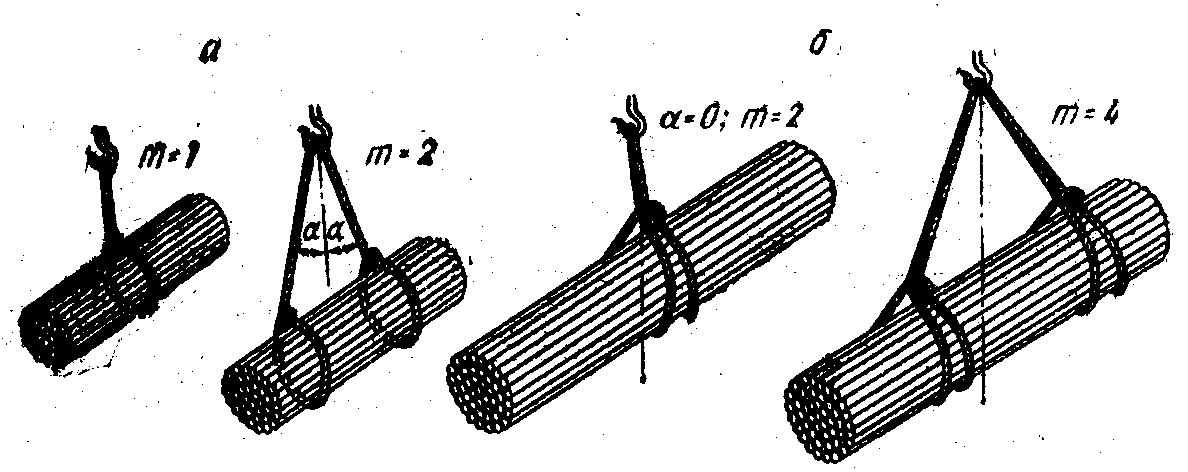
Рисунок 5 - Обхват груза «на удав»
Для уменьшения износа стропов и обеспечения более надежного затягивания петли при работе с обхватом груза «на удав» применяются стропы со встроенным роликом, снижающим потери на трение и облегчающим работу по застроповке и расстроповке груза.
Мелкоштучные грузы (кирпич, мелкое литье, мелкие детали машин), а также сыпучие или жидкие грузы транспортируют кранами в специальной таре (контейнерах, поддонах, ящиках, бадьях, ковшах и т. п.).
Разрешения органов технадзора на проектирование и изготовление съемных грузозахватных приспособлений не требуется.
Конструкция грузозахватных приспособлений согласованию с Госгортехнадзором не подлежит. За качество проекта и изготовления съемных грузозахватных приспособлений, а также за соответствие их Правилам по кранам несет ответственность организация, выполнявшая соответствующую работу [2].
Качество использованных при изготовлении материалов (канатов, цепей, поковок и т. п.) должно быть подтверждено сертификатами завода — поставщика материала.
Сведения об изготовленных съемных грузозахватных приспособлениях и таре заносятся в журнал их учета. В этом журнале должны быть указаны наименование грузозахватного приспособления или тары, грузоподъемность, номер стандарта, нормали (технологической карты, чертежа), номера сертификатов на примененный материал, результаты проверки качества сварки, результаты испытания грузозахватного приспособления или осмотра тары.
Все вновь изготовленные или подвергнутые ремонту съемные грузозахватные приспособления (стропы, траверсы, клещи и т. п.) должны быть испытаны и промаркированы. Испытание производится нагрузкой, в 1,25 раза превышающей их номинальную грузоподъемность.
Тара после изготовления должна подвергаться осмотру. Испытание тары грузом не обязательно и обычно не производится.
При испытании стропов общего назначения ветви их должны быть расположены по отношению друг к другу под углом 90° (рис.3.6). Допускается аналитический перерасчет на прямолинейное растяжение. Например, грузоподъемность стропа при угле между ветвями 90° составляет 5 тс. При испытании стропа при этом угле испытательная нагрузка должна быть на 25% больше его грузоподъемности.
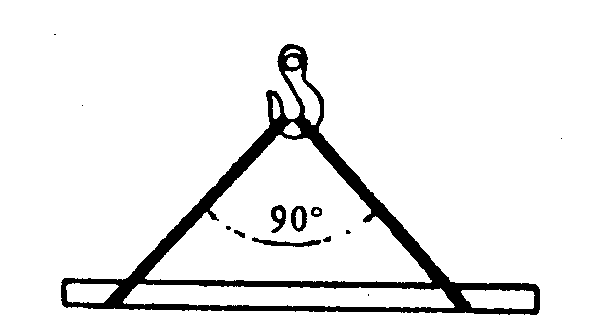
Рисунок 3.6 - Угол между ветвями строп.
При испытании стропа с вертикальным расположением ветвей указанную испытательную нагрузку следует увеличить в 1,42 раза.
Испытание грузозахватных приспособлений под нагрузкой производится с помощью кранов с использованием специальных грузов известной массы или на специальных стендах, на которых испытательная нагрузка создается путем натяжения с помощью механического или гидравлического привода.
Время испытания не нормировано и может быть принято при массовом изготовлении стропов < 3 мин, при единичном изготовлении 10 мин.
При маркировке на съемное грузозахватное приспособление или прочно прикрепленную к нему бирку наносят его порядковый номер, грузоподъемность и дату испытания. Грузоподъемность стропов общего назначения указывается при угле между ветвями 90°. Грузоподъемность стропов целевого назначения, предназначенных для подъема определенного груза, указывается при угле между ветвями, принятом при расчете.
В процессе эксплуатации съемных грузозахватных приспособлений владелец должен периодически их осматривать в установленные сроки, но не реже чем:
через каждые шесть месяцев при осмотре траверс;
через один месяц при осмотре клещей и других захватов;
через каждые 10 дней при осмотре стропов (за исключением редко используемых).
3.1.3 Расчёт выбора канатов для грузоподъемных кранов и стропов в ОАО «КрЭМЗ»
Исходные данные для расчёта стропов
Подобрать канат для изготовления стропа с четырьмя ветвями для подъема груза.
Масса 5 т, угол наклона ветви стропа принять 45 0.
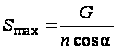 , (3.1)
где G — масса поднимаемого груза;
n — число ветвей стропа;
a — угол наклона ветви стропа (не больше 45 0) рис. 9.7.
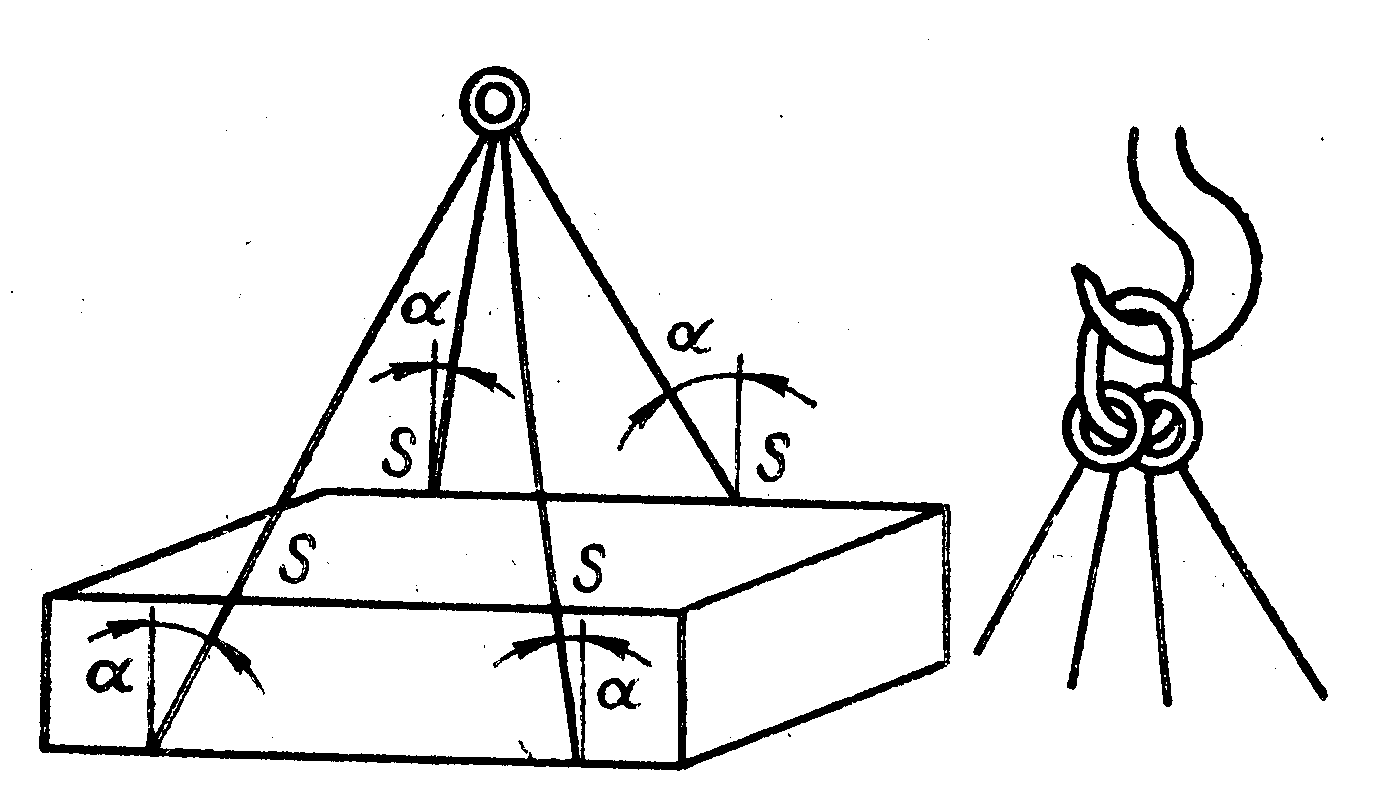
Рисунок 3.7 - Схема для расчета стропов
Решение.
1. Определяем максимальное натяжение каната при подъеме груза
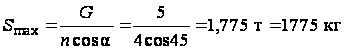 .
2. Определяем необходимое разрывное усилие с учетом запаса прочности
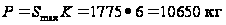 (106500 Н).
из ГОСТ 3077– 80 (табл. 3.1) выбираем канат двойной свивки типа ЛК 6ґ19=114 диаметром 15 мм, имеющий при расчетном пределе прочности при растяжении равном 1400 МПа, разрывное усилие P=139500 Н (13950 кг) [3].
Таблица 3.1 – Техническая характеристика стальных канатов
| Диаметр каната, мм | Масса 100 м смазанного каната, кг | Маркировочная группа по временному сопротивлению разрыву, МПа | |||
| 1400 | 1600 | 1700 | 1800 | ||
| Канат типа ЛК 6ґ19=114 (ГОСТ 3077—80) | |||||
| 11,5 | 487 | — | 67 500 | 71 750 | 73 950 |
| 13 | 597,5 | — | 82 850 | 88 050 | 90 750 |
| 15 | 852,5 | 139 500 | 118 000 | 125 500 | 129 500 |
| 17,5 | 1155 | — | 159 500 | 169 500 | 175 000 |
| 19,5 | 1370 | 1 666 000 | 189 500 | 201 500 | 208 000 |
| 22 | 1745 | 211 500 | 241 500 | 256 500 | 264 500 |
| 25,5 | 2390 | 290 000 | 331 500 | 352 000 | 363 000 |
| 28 | 2880 | 349 000 | 399 000 | 424 000 | 437 000 |
| 32,5 | 3990 | 484 000 | 553 000 | 587 500 | 605 000 |
В результате расчета для безопасного поднятия груза весом 5 тонн можно применять канат для стропов ЛК 6ґ19=114 диаметром 15 мм.
3.2 Охрана окружающей среды
3.2.1 Общая характеристика влияния работы ОАО «Кропоткинский машиностроительный завод» на окружающую среду
Предприятие ОАО "КрЭМЗ" расположено на одной промплощадке в промышленной зоне. Промплощадка завода расположена в западной промзоне и граничит со всех сторон с промышленными предприятиями, площадь составляет 17280 кв.м. Ближайшая жилая застройка находится от завода на расстоянии 3 км. У предприятия имеется санитарно-защитная зона (для литейного и производства пластмасс 100м, для других 50м).
В состав предприятия входят:
Административно-бытовой корпус
Производственный корпус:
Механосборочный участок
Сварочный участок
Деревообрабатывающий участок
Эстакада козлового крана
Склады для хранения материалов и готовой продукции.
Гараж
Котельная
Для производства в качестве основного сырья механосборочного участка используется черный металл, поступающий в цех со складов завода. Из вспомогательных материалов используются: абразивные круги, индустриальное масло, полиэтилен гранулированный. Все материалы (кроме полиэтилена)поступают без упаковки. Полиэтилен гранулированный поступает в полиэтиленовых мешках. При распаковки полиэтилена образуется отход полиэтиленовые мешки.
В производственном корпусе имеется оборудование: станки токарно-винторезные, фрезерные, зубофрезерные, шлифовальные, заточные, отрезные, листогибы, сверлильные, зубодолбежные, расточные, сварочные полуавтоматы, термопластавтомат.
Металл поступает на металлообработку, резку и шлифовку на станках, прессование с образованием отходов черного металла, металлической стружки. Отходы собираются для временного хранения в отдельные металлические контейнеры, откуда 4 раза в год вывозятся на СП ЗАО ПКФ «Кубаньвтормет» для переработки (по договору №6/2000 от 16.02.2000).
Абразивные круги в процессе операции шлифования и заточки металла образуют отходы абразивно-металлической пыли и абразивных кругов. Абразивно-металлическая пыль улавливается установленными ПГОУ и затем собирается для временного хранения в металлические контейнеры для ТБО. Вместе с ТБО 1 раз в неделю отход