Учет прочих внешнеэкономических операций
Под договором консигнации понимают такой договор, по которому одна сторона (консигнатор) обязуется на протяжении определенного времени (срока договора консигнации) за обусловленное вознаграждение продать от своего имени и за счет консигнанта доставленные на склад в стране консигнатора товары.
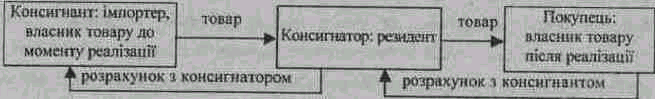
Рис. 1.14 Хозяйственные операции по договору консигнации
Следует отметить, что когда речь идет о продаже товара на внешнем рынке через посредника по договору комиссии или договору консигнации, то, на первый взгляд кажется, что они абсолютно одинаковые. Однако, каждый договор имеет свои характерные особенности. Общими характеристиками договоров консигнации и договора комиссии являются :
Договор комиссии
Договор консигнации
общие признаки
договора являются двусторонними, консенсуальными и платными (стороны имеют права и обязанности, договор заключен при достижении сторонами всех важных условий, за услуги выплачивается комиссионное вознаграждение);
комиссионер и консигнатор действуют по доверенности комитента, консигнанта за их
счет, от своего имени;
собственником переданных комиссионеру, консигнатору товаров остается
комитент, консигнант до момента передачи их третьему лицу;
к обязанностям комиссионера, консигнатора входят хранение переданного на комиссию, консигнация товара.
Кроме приведенных общих характеристик договоров комиссии и консигнации существуют также некоторые отличия.
Особенности договоров комиссии и консигнации
| Договор | ||
| Признак | комиссии | консигнации |
| Предмет договора | Одна сторона (комиссионер) обязуется по доверенности другой стороны (комитента) за вознаграждение осуществить от своего имени, но за счет комитента одну или несколько соглашений по приобретению или продаже товара | Одна сторона (консигнатор) обязуется по доверенности другой стороны (консигнанта) на протяжении определенного срока и на определенной территории за обусловленное вознаграждение реализовать от своего имени, но за счет консигнанта товары, доставленные на склад консигнатора |
| Срок действия соглашения | Два-три месяца | Один-два года и больше |
| Определение территории, на которой будет реализован товар | Редко обуславливается территория, в границах которой товар должен быть приобретенный или продан, так как комитент заинтересован в продажи своего товара и получении выручки за возможностью в кратчайшие сроки | Стороны практически всегда обуславливают территорию, на которой консигнатор имеет право реализовывать товар. При желании консигнатора реализовать товар за пределами обусловленной территории он обязан получить письменное разрешение консигнанта |
Учет консигнационных и комиссионных операций
У консигнатора товары, которые поступили от поставщика, учитываются на забалансовом счете 023 «Материальные ценности на ответственном сохранении». При отображении реализации таких ценностей они списываются с забалансового учета по кредиту счета 023 "Материальные ценности на ответственном сохранении". В учете консигнатора стоимость реализованных товаров списывается по ценам продажи в кредит счета 703 «Доход от реализации работ и услуг» с одновременным отображением части выручки, которая принадлежит консигнанту-нерезиденту, по дебету счета 703 «Доход от реализации работ и услуг». Полученный доход также уменьшается на сумму таможенной пошлины, таможенных сборов и других таможенных платежей, которые были уплачены при ввозе таких товаров от нерезидента. Затраты, связанные с предоставлением услуг по реализации товаров по договору консигнации у консигнатора собираются на счете 903 «Себестоимость выполненных работ, услуг».
У консигнанта отгруженные по договорам консигнации товары учитываются на балансе до момента Их реализации и отображаются на счете 283 «Товары на-комиссии». При отображении реализации (переход права собственности) в учете консигнанта стоимость реализованных товаров списывается по ценам продажи в кредит счета 702 "Доход от реализации товаров" с одновременным отображением первоначальной стоимости этих товаров по кредиту счета 283 и дебета счета 902 "Себестоимость реализованных товаров".
Отображение в учете операций у консигнатора (комиссионера)импортера
| № | Содержание хозяйственной операции | Корреспонденция счетов | |
| Д-т | К-т | ||
| 1, | Оприходованы товары по согласованной в договоре консигнации стоимости | 023 | |
| 2, | Начислена таможенная пошлина, таможенные сборы, акцизный сбор за импортные товары согласно ввозной декларации | 39 | 642 |
| 3. | Уплачена таможенная пошлина, таможенные сборы, акцизный сбор за импортные товары согласно ввозной декларации | 642 | 311 |
| 4. | Уплачен НДС за импорт товаров | 641 | 311 |
| 5. | Реализованы товары, принятые по договору консигнации по договорной стоимости | 361 | 703 |
| 6. | Начислен НДС на выручку от реализации | 703 | 641 |
| 7. | Отображена часть выручки, которая принадлежит консигнанту-нерезиденту | 703 | 632 |
| 8. | Уменьшен доход от реализации на сумму уплаченных при ввозе таможенной пошлины, таможенных сборов, акцизного сбора в части, которая относится к реализованным товарам | 703 | 39 |
| 9. | Отображены затраты комиссионера, понесенные при реализации товаров по договору консигнации | 903 | 23 |
| 10. | Определен финансовый результат от реализации | 703 791 | 791 903 |
| 11. | Списаны реализованные товары с забалансового учета | 023 | |
| 12. | Получены от покупателя средства в оплату реализованных товаров | 311 | 361 |
| 13. | Перечислены консигнанту денежные средства за товар по курсу на дату осуществления платежа | 632 | 312 |
| 14. | Определена курсовая разница: - при увеличении курса валюты; - при уменьшении курса валюты | 945 632 | 632 714 |
Отображение в учете операций у консигнанта (комитента)- экспортера
| № | Содержание хозяйственной операции | Корреспонденция счетов | |
| Д-т | К-т | ||
| 1 | Приобретены товары у отечественного поставщика и отображен налоговый кредит | 281 641 | 631 631 |
| 2. | Оплачены товары, полученные от украинского поставщика | 631 | 311 |
| 3. | Переданы товары на консигнацию по учетным ценам | 283 | 281 |
| 4. | Отображена реализация товаров | 362 | 702 |
| 5. | Списана стоимость реализованных товаров | 902 | 283 |
| 6. | Начислена таможенная пошлина и таможенные сборы | 93 | 642 |
| 7. | Уплачена таможенная пошлина и таможенные сборы | 642 | 311 |
| 8 | Отображены в составе финансовых результатов доходы и затраты от реализации товаров по договору консигнации | 702 791 791 |
791 902 93 |
| 9. | Получена выручка от консигнатора за реализованный товар согласно условиям договора | 312 | 362 |
| 10. | Отображена курсовая разница: - при увеличении курса валюты; - при уменьшении курса валюты | 362 945 | 714 362 |
Таможенное оформление ввоза товаров
По договору комиссии, согласно которому комитент-резидент поручает комиссионеру-резиденту приобрести импортный товар, таможенное оформление товаров при осуществлении импорта проводится, как правило, комиссионером, который для этого заключает договор с предприятием, которое осуществляет декларирование.
Несмотря на то, что комиссионер осуществляет таможенное оформление товара, который импортируется, он не является его собственником. Это, в свою очередь, обусловливает особый порядок отображения такого импорта в грузовой таможенной декларации.
Уплата налога на добавленную стоимость осуществляется лицом, которое ввозит (пересылает) товары в Украину для их использования или потребления в Украине. То есть речь идет о комитенте, поскольку комиссионер товар, который ввозится, не использует и не потребляет.
Несмотря на то, что НДС платится комиссионером, права на налоговый кредит он не имеет. Указанная сумма будет формировать кредит комитента, поскольку он является собственником товара, который продается. Подтверждением этого права будет оформленная грузовая таможенная декларация, в которой комитент указанный как получатель товара.
Смысл указанной нормы состоит в отсрочке уплаты "импортного" НДС с момента ввоза товаров (именно товаров, а не результатов выполненных работ, предоставленных услуг) на таможенную территорию (растаможивание) до момента его реализации, при осуществлении которой начисление НДС проводится в общем порядке.
Влияние этой особенности на порядок возникновения налоговых обязательств по налогу на добавленную стоимость при проведении импортных операций, осуществляемых на основании договоров комиссии, проявляется в следующем:
- комиссионер при осуществлении таможенного оформления товаров, которые импортируются, ввозный НДС не платит. В данном случае суммы налога на добавленную стоимость по таким товарам начисляются условно;
- при передаче комиссионером товара, приобретенного у нерезидента, налоговые обязательства у комиссионера не возникают, поскольку о продаже речь не идет, а следовательно, нет и объекта для налогообложения. Соответственно комитент не имеет права на налоговый кредит при оприходовании товара. При дальнейшей продаже товара налоговые обязательства возникают у комитента исходя из продажной стоимости такого товара.
Таможенное оформление вывоза товаров
Организация экспортных операций, осуществляемых по договорам комиссии возможна в двух ситуациях:
первая - когда комитент и комиссионер являются резидентами Украины; вторая - когда комитент является резидентом Украины, а комиссионер - нерезидентом.
По операциям по продаже товаров, вывезенных (экспортированных) налогоплательщиком за границы таможенной территории Украины, налог на добавленную стоимость исчисляется по нулевой ставке.
При этом товары считаются вывезенными (экспортированными) налогоплательщиком за границы таможенной территории Украины в случае, если их вывоз (экспорт) подтвержден надлежащим образом оформленной грузовой таможенной декларацией.
С учетом этого наибольшее внимание при проведении операций по экспорту товаров, осуществляемых по договору комиссии, сторонам следует уделить правильному оформлению грузовой таможенной декларации.
Комитент-резидент (собственник товара) передает товар комиссионеру-нерезиденту для его дальнейшей реализации за пределами таможенной территории Украины. При получении от комиссионера-нерезидента договора на продажу товара составляется вторая грузовая таможенная декларация, оформленная в таможенном режиме экспорта.
1.4 Учет комплексного строительства объектов за границей, предоставления и получения технической и гуманитарной помощи
Учет комплексного строительства
К операциям резидентов, которые осуществляются по договорам комплексного строительства, относятся такие операции:
выполнение проектных и проектно-поисковых работ;
передача «ноу-хау» в области строительства и производства строительных материалов и конструкций;
выполнение строительных, специальных и строительно-монтажных работ;
осуществление шефмонтажа и авторского надзора в строительстве;
выполнение пусконаладочных и гарантийных работ и услуг;
снабжение машин и механизмов, материалов, оборудования, строительных конструкций и материалов для выполнения указанных работ.
Расчеты по таким операциям должны быть осуществлены на протяжении 90 дней с момента составления акта выполненных работ. В случае необходимости превысить эти сроки при осуществлении комплексного строительства по просьбе предприятия Национальный банк Украины может предоставлять индивидуальные лицензии. В противном случае обслуживающий банк обязан сообщить об этом НБУ и налоговую инспекцию, после чего к субъекту хозяйственной деятельности применяются соответствующие мероприятия - от штрафных санкций в виде пени в размере 0,3 % от суммы нелополученной выручки за каждый день просрочки до запрета осуществлять внешнеэкономическую деятельность.
Пример 1.3
ООО «Юнис» заключило договор с французской фирмой "Пари" на выполнение работ по комплексному строительству спортивного центра во Франции. Договорная стоимость работ согласованная в размере 12 тыс., долл. США. Работы закончены 10-го октября 2009 г., о чем составлен акт выполненных работ. Фактические затраты ООО "Юнис" на строительство объекта составили 15 тыс. грн. фирма "Пари" рассчиталась с отечественным исполнителем путем банковского перевода. Средства на транзитный валютный счет поступили 15-го ноября 2009 г.
Курсы НБУ на даты осуществления операций
| Дата | Курс НБУ, грн. / долл. США |
| 10.10 | 5,50 |
| 15.11 | 5,52 |
Журнал регистрации хозяйственных операций ООО «Юнис» по строительству объектов за границей за октябрь-листопад 2009 г
| Содержание хозяйственной операции | сумма | Корреспонденция счетов | ||||
| дол. | грн. | Д-т | К-т | |||
| 1. | 10.10 | Счет Выставлен счет фирме "Пари" на договорную стоимость выполненных работ 12000 х 5,5 = 66000 игры. | 12000 | 66000 | 362 | 703 |
| 2. | 10.10 | Справка бухгалтерии Отображена фактическая себестоимость выполненных работ | 15000 | 903 | 23 | |
| 3. | 10.10 | Справка бухгалтерии Списаны на финансовые результаты: - доход от комплексного строительства; - себестоимость выполненных по комплексному строительству работ | - | 66000 15000 | 703 791 | 791 903 |
| 4. | 15.11 | Выписка банка На транзитный валютный счет поступила выручка от фирмы "Пари" 12000 х 5,52 = 66240 игры. | 12000 | 66240 | 314 | 362 |
| 5. | 15.11 | Расчет бухгалтерии Отображена курсовая разница по дебиторской задолженности в связи с изменением валютного курса 12000 х (5.52-5.50) = 240 грн. | 240 | 362 | 714 | |
Учет получения технической помощи
При закупке сложных технических изделий за границей монтаж и отладка оборудования силами заграничного партнера относятся к услугам, которые предоставляются нерезидентом на таможенной территории Украины. Такие услуги облагаются налогами НДС, базой начисления которого является договорная стоимость с учетом акцизного сбора и других налогов и обязательных платежей. Указанная стоимость перечисляется в гривны по курсу НБУ, который действовал на момент возникновения налоговых обязательств. Моментом возникновения налоговых обязательств является событие, которое состоялась раньше: или дата списания средств с текущего счета налогоплательщика в оплату этих Услуг, или дата оформления документа, который подтверждает факт предоставления услуг. Ставка налога составляет 20 % от базы налогообложения, если объект не освобожденн от уплаты налога на добавленную стоимость и к нему не применяется нулевая ставка.
Затраты по доставке оборудования, страхованию во время транспортирования, установлению оборудования включаются в его стоимость и учитываются на счете 15 "Капитальные инвестиции" с дальнейшим отображением в составе первоначальной стоимости приобретенного объекта на счете 10 "Основные средства".
Учет операций по получению технической помощи
| Содержание хозяйственной операции | Корреспонденция счетов | ||
| Д-т | К-т | ||
| 1. | Осуществлена предоплата за оборудование по договорной цене в иностранной валюте |
371 644 |
312 641 |
| 2. | Получено оборудование | 152 | 632 |
| 3. | Уплачена таможенная пошлина . | 642 | 311 |
| 4. | Включена сумма таможенной пошлины в стоимость оборудования | 152 | 642 |
| 5. | Уплачен НДС | 641 | 311 |
| 6. | Включена сумма уплаченного НДС в налоговый кредит | 641 | 644 |
| 7. | Составлен акт о выполненных работах | 152 | 632 |
| 8. | Закрыты расчеты по выданным авансам * | 632 | 371 |
| 9. | Введено в эксплуатацию оборудования | 104 | 152 |
*В случае, если расчеты проводятся с последующей оплатой, при перечислении средств нужно определить курсовую разницу по задолженности перед поставщиком
Предприятие - резидент также может предоставлять иностранным фирмам разные технические услуги: экспорт проектных работ и технической документации, командировки специалистов из Украины за границу для предоставления технического содействия иностранным фирмам-заказчикам, продажу патентов и лицензий, обучение иностранных кадров и специалистов на предприятиях за границей, экспорт других работ и услуг (пример 1.4).
Учет предоставления технической помощи
ООО «Юнис» (исполнитель) заключило договор с болгарской фирмой «Бенні» (заказчик) на разработку проектной документации. Контрактная стоимость предоставленных услуг была определена в сумме 6000 долл. США. Фактическая стоимость предоставленных услуг составила 27000 грн. Акт предоставленных услуг был подписан 20-го ноября 2009 г., оплата поступила через 10 дней после подписания акта предоставленных услуг - 30-го ноября 2009 г.
Курсы НБУ на даты осуществления операций
| Дата |
Курс НБУ, грн./долл. США |
|
20.11 |
5,55 |
| 30.11 | 5,56 |
Журнал регистрации хозяйственных операций ООО «Юнис» по предоставлению технической помощи за ноябрь 2009 г
| Дата | Содержание хозяйственной операции | Сумма | Корреспонденция | ||
| 20.11 |
Счет-фактура с приложением обусловленных контрактом документов Предъявлен счет иностранной фирме-заказчику за предоставленные услуги 6000 х 5,55 = 33300 |
6000 | 33300 | 362 | 703 |
| 20.11 | Справка бухгалтерии Списаны фактические затраты по предоставлению услуг | 27000 | 903 | 23 | |
| 20.11 | Справка бухгалтерии Списаны на финансовые результаты: - доходы от предоставления услуг; - себестоимость предоставленных услуг |
33300 27000 |
703 791 |
791 903 |
|
| 30.11 | Выписка банка Получены на валютный счет средства от иностранной фирмы-заказчика в оплату счета 6000 х 5,56 = 33360 | 6000 | 33360 | 314 | 362 |
| 30.11 | Справка бухгалтерии Определена курсовая разница по задолженности заказчиков 6000 х (5,56-5,55) =60 | 60 | 362 | 714 | |
Учет гуманитарной помощи
Порядок предоставления и использования гуманитарной помощи определен Законом Украины "О гуманитарной помощи". Соответственно этому документу добровольные взносы, в том числе в иностранной валюте, получают статус гуманитарной помощи на основании соответствующего вывода Комиссии по вопросам гуманитарной помощи при Кабинете Министров Украины (не считаясь с размером сумм этих добровольных взносов).
При этом гуманитарная помощь в виде добровольных взносов в иностранной валюте может предоставляться как иностранными, так и отечественными донорами и должна использоваться по целевому назначению.
Иностранная валюта, которая поступила как гуманитарная помощь на счет получателя, используется им исключительно в целях, определенных иностранным донором, для;
расчетов с резидентами и нерезидентами за приобретение товаров (выполнение работ, получение услуг) соответственно действующему законодательству;
продажи на Межбанковском валютном рынке с целью дальнейших расчетов с резидентами за приобретение товаров (выполнение услуг);
перечисления средств на собственные счета в иностранной валюте тех, кто получает гуманитарную помощь, открытых в уполномоченных банках Украины.
Для перечисления средств в иностранной валюте со счета получателя в случае расчетов с нерезидентами за приобретение товаров (выполнение работ, предоставление услуг) получатель должен представить банковскому учреждению, в котором открыт указанный счет, такие документы:
поручение на перечисление средств, в котором указывается направление использования гуманитарной помощи в пределах целей, определенных иностранных донором;
контракт (договор), на выполнение обязательств по которому нужны валютные средства.
Для осуществления расчетов с резидентами по приобретению товаров (выполнению работ, предоставлению услуг) получателем предоставляется поручение на продажу иностранной валюты на Межбанковском валютном рынке Украины с последующим зачислением сумм в гривнах на текущий счет получателя.
Для перечисления средств в гривнах с текущего счета покупателя необходимо предоставить банковскому учреждению, в котором открыт указанный счет, такие же документы, как и для перечисления средств в иностранной валюте.
Для перечисления средств со счета в иностранной валюте получателя на собственный счет в иностранной валюте покупателя получатель представляет банковскому учреждению поручение на перечисление средств на собственный счет покупателя в иностранной валюте, открытый в уполномоченном банке Украины. В поручении должено быть указано направление использования гуманитарной помощи в рамках целей, определенных иностранным донором.
Получатель после полного использования гуманитарной помощи в виде иностранной валюты обязан на протяжении пяти рабочих дней представить Комиссии по вопросам гуманитарной помощи при Кабинете Министров Украины и органу государственной налоговой службы по своему местонахождению отчет о целевом использовании гуманитарной помощи в виде иностранной валюты.
Получатель ежемесячно до 5 числа следующего за отчетным месяца представляет Комиссии по вопросам гуманитарной помощи при Кабинете Министров Украины отчет о наличии и распределении гуманитарной помощи в виде иностранной валюты до полного использования всей суммы полученной гуманитарной помощи.
Добровольные взносы в иностранной валюте отображаются в бухгалтерском учете и отчетности путем перерасчета суммы иностранной валюты в денежную единицу Украины по официальному обменному курсу НБУ, который действовал на дату ее зачисления на валютный счет получателя. При изменении курса НБУ на дату осуществления операции с этой иностранной валютой или на дату составления бухгалтерской отчетности возникают курсовые разницы. Эти курсовые разницы будут отображаться в том отчетном периоде, на который приходится дата осуществления операции или за который составляется бухгалтерская отчетность.
Гуманитарная помощь, в том числе денежными средствами, освобождается от налогообложения при условии его целевого использования. В противоположном случае суммы этих средств считаются доходами и облагаются налогом на прибыль.
Рассмотрим на примере порядок отображения в бухгалтерском учете гуманитарной помощи в иностранной валюте.
Пример 1.5
1-го октября 2009 г. ООО "Юнис" на собственный валютный счет получило гуманитарную помощь в сумме 5 тыс. долл. США.
По состоянию на 31-е октября 2009 г. средства еще не были использованы, в связи с чем банком были начислены проценты на остатки средств на валютном счете - 20 долл. США.
Курсы НБУ на даты осуществления операций
| Дата | Курс НБУ,грн./долл. США |
| 01.10 | 5,47 |
| 31.10 | 5,50 |
Журнал регистрации хозяйственных операций ООО "Юнис" за октябрь 2009 г.
| № | Дата | Содержание хозяйственной операции | Сумма | Корреспонденция счетов | ||
| дол. | грн. | Д-т | К-т | |||
| 1 | 01.10 | Выписка банка Получена иностранная валюта в счет гуманитарной помощи | 5000 | 27350 | 312 | 48 |
| 2. | 31.10 | Выписка банка Определена курсовая разница на дату составления отчетности 5000 х (5,5-5,47) = 150 - по средствам на валютном счете; - по средству целевого финансирования | 150 150 | 312 945 |
714 48 |
|
| 3. | 31.10 | Выписка банка Получены проценты на остаток средств в иностранной валюте 20х5,5=110 | 20 | 110 | 312 | 48 |
1.5 Учет международных автотранспортных перевозок
Роль и предпосылки осуществления международных перевозок
В международном разделении труда особую роль отведена транспорту, ведь именно от его работы зависит эффективность, качество и развитие внешнеэкономических связей любой страны.
Чтобы начать процесс перемещения, производителю (продавцу) необходимо подготовить продукцию таким образом, чтобы защитить ее от атмосферного и динамического влияния при перевозке, учесть габаритные ограничения транспортных средств, доставить к месту погрузки, нагрузить на транспортное средство, осуществить ряд коммерческих, банковских, таможенных, карантинных, санитарно-ветеринарных и других процедур.
Международные перевозки осуществляются на основании Международной транспортной конвенции, которая имеет приоритет перед соответствующими законодательными актами Украины. Вопрос организации таких перевозок в Украине регламентируются отечественным законодательством.
Преимущества и недостатки осуществления перевозок автомобильным транспортом
| Преимущества | Недостатки |
| Маневренность | Зависимость от дорожной сети |
| Срочность и регулярность поставок | Небольшая грузоподъемность |
| Возможность организации современных видов доставки | Относительно высокие тарифы |
| Высокая степень сохранности грузов | |
| Экономичность при перевозке на незначительные расстояния | |
| Ритмичность отправления грузов |
Для осуществления международных перевозок грузов автомобильным транспортом предприятию необходимо иметь лицензию. Для ее получения субъекты предпринимательской деятельности подают в Министерство транспорта Украины заявление установленной формы. Юридические лица к заявлению прилагают:
копию свидетельства о государственной регистрации и учредительных документов;
данные о количестве транспортных средств и их соответствии нормативно-техническим требованиям, копии технических паспортов;
списки водителей, копии медицинских справок и удостоверений водителей;
таможенные свидетельства;
копии договоров страхования;
копии международных контрактов;
другие документы соответственно условиям и правилам лицензионной деятельности.
В лицензии отмечаются:
наименование и идентификационный код органа, который выдал лицензию;
наименование, местонахождение и идентификационный код юридического лица, которое получает лицензию;
вид деятельности (осуществление международных перевозок грузов автомобильным транспортом);
особые условия и правила осуществления деятельности;
номер регистрации и дата выдачи лицензии;
срок действия лицензии (3 года).
Правовым основанием осуществления перевозок и экспедирования грузов является договор, инициатива в заключении которого может принадлежать любой из сторон.
Договоры на перевозку грузов автомобильным транспортом обязательно должны содержать информацию про:
объемы перевозок;
условия перевозок (режим работы по выдаче и приему грузов, обеспечение сохранности грузов, выполнение погрузочно-разгрузочных работ и т.п.);
стоимость перевозок и порядок расчетов;
порядок определения рациональных маршрутов;
обязанности и ответственность сторон (грузы, которые подлежат специальной охране и сопровождению, а также грузы, которые быстро портятся, принимаются к перевозке и сопровождаются представителем заказчика. По договоренности сторон обязанности сопровождающего груз (экспедитора) может выполнять водитель);
срок действия договора;
другие условия (схемы размещения и крепления грузов, способы пломбирования, виды тары и т.п.).
После согласования между перевозчиком и заказчиком основных условий перевозки подписанный и скрепленный печатью проект договора с необходимыми приложениями в двух экземплярах направляется перевозчиком заказчику.
Процедура таможенного контроля при выполнении международных перевозок одним автомобилем осуществляется с применением книжек международных транспортных перевозок. При необходимости в автомобиле может быть осуществлена только замена тягача. При этом новый тягач должен принадлежать тому же собственнику, что и предыдущий.
Для того, чтобы перевозчик мог осуществлять международную перевозку груза с применением книжки международных транспортных перевозок, он должен иметь:
лицензию Министерства транспорта Украины на право международных перевозок грузов автомобильным транспортом;
свидетельство о допуске дорожного транспортного средства к перевозке грузов под таможенными печатями и пломбами, выданное таможенными органами Украины;
декларация-обязательство перед Ассоциацией международных автомобильных перевозчиков Украины.
Международные перевозки грузов на основании действующего таможенного законодательства могут осуществляться и без применения книжки международных транспортных перевозок, в этом случае оформляется международная таможенная накладная.
Документальное оформление международных перевозок
При перевозке грузов автомобильным транспортом особое внимание необходимо направить на правильное оформление первичной транспортной документации, так как стоимость услуг по перевозке грузов относится на увеличение первоначальной стоимости груза, который перевозится.
Для первичного учета работы автомобильного транспорта при международной перевозке груза, объемов перевезенного груза и для выполнения расчетов между перевозчиком и заказчиком автотранспортных услуг применяется путевой лист грузового автомобиля в международном соединении формы № 1 (международная).
Он выдается водителю под расписку на срок командировки автомобиля и водителя для выполнения перевозки груза в международной связи, определенный соответственно приказа или распоряжения перевозчика. Эксплуатация грузового автомобиля без путевого листа утвержденной типовой формы запрещается.
Путевой лист типовой формы № 1 (международная) заполняют ответственные лица перевозчика. Вносить записи в путевой лист на маршруте движения в международном соединении могут:
водитель;
таможенные органы;
контрольно-диспетчерские пункты.
На иностранной территории водитель на основании товарно-транспортной накладной записывает наименование грузоотправителя, адрес (город) отправление груза, адресу (город) назначение груза, номера и даты оформления товарно-транспортной накладной, наименование груза, который перевозится, соответственно его количество всего и в том числе по иностранной территории. После выполнения перевозок удостоверяет эти записи собственной подписью.
Таможенные органы, контрольно-диспетчерские пункты, в компетенцию которых входят функции контроля автотранспортных средств на маршруте соответственно действующему законодательству, отмечают прохождения автомобилем контрольно-диспетчерских пунктов и факт проведения контроля в этих пунктах, который удостоверяется штампом установленной формы и записью на лицевой и оборотной стороне контрольного листа даты (число, месяц, год), времени (час, минута) осуществления контроля.
При возвращении автомобиля в гараж после выполнения задачи и передачи ответственному лицу перевозчика путевого листа и товарно-транспортной накладной завершается заполнение путевого листа.
В разделе "Выполнение задачи водителем" путевого листа ответственное лицо на основании сданных товарно-транспортных накладных проверяет достоверность данных и удостоверяет собственной подписью в конце раздела.
Для многоразового перемещения через таможенную территорию Украины автотранспортных средств, которые находятся в свободном обороте на таможенной территории Украины, собственникам этих автотранспортных средств предоставляют на таможне грузовую таможенную декларацию, срок действия которой 1 год с момента оформления. К грузовым таможенным декларациям прилагаются листы контроля за перемещением транспортных средств через таможенную границу Украины. При отсутствии листов контроля автотранспортные средства не допускаются к международным перевозкам товаров, которые вывозятся из Украины.
Учет и налогообложение международных перевозок
Порядок налогообложения НДС стоимости услуг по международной перевозке зависит от того, где происходит таможенное оформление транспортного средства и каков маршрут его движения. НДС начисляется непосредственно на стоимость услуг по перевозке и включается в продажную стоимость услуг перевозчика.
Особенность начисления НДС при международных перевозках грузов состоит в том, что налогообложение по нулевой ставке осуществляется только при предоставлении транспортных услуг по перевозке за пределами таможенной границы Украины.
Под таможенной границей следует понимать пункт проведения таможенных процедур относительно выпуска груза за границы таможенной границы Украины (включая внутренние таможни).
По нулевой ставке НДС облагаются налогами услуги по транспортированию грузов:
от пункта за пределами Украины к пункту проведения таможенных процедур по выпуску пассажиров или грузов с таможенного контроля на таможенную территорию Украины (включая внутренние таможни);
от пункта проведения таможенных процедур по выпуску пассажиров или грузов за границы таможенной границы Украины (включая внутренние таможни) до пункта вне границ государственной границы Украины;
между пунктами вне границ таможенной границы Украины.
Учитывая указанный перечень применения нулевой ставки налога на добавленную стоимость, продажа услуг по международной перевозке грузов проводится независимо от направления движения (за границы таможенной территории Украины - экспорт или из-за границ таможенной территории Украины - импорт). Основным условием применения нулевой ставки при предоставлении транспортных услуг по перевозке грузов за пределами таможенной границы Украины является наличие у перевозчиков документов, которые подтверждают осуществление транспортными средствами международных перевозок.
Пример 1.6
ООО «Юнис», что имеет лицензию на осуществление автотранспортных перевозок, заключило договор с ВАТТ "Рассвет" на перевозку груза из г. Минска (Беларусь) на условиях предоплаты. ООО «Юнис» находится в г. Житомире (Украина), конечным пунктом доставки является склад, расположенный в г. Житомире. Операции по растаможиванию импортного груза будут осуществляться в г. Овручи (Украина).
Стоимость пустого пробега автомобиля составила:
- от г. Житомира к г. Овруча - 300 грн.;
- от г. Овруча к г. Минска - 1000 грн. Стоимость пробега с грузом составила:
- от г. Минска к г. Овруча - 1200 грн.;
- от г. Овруча в состав в г. Житомире - 350 грн.
При определении стоимости услуг по международной перевозке груза следует выделить часть услуг, которые осуществляются на территории Украины (на стоимость которых НДС начисляется по ставке 20 %), и часть услуг, которые непосредственно относятся к перевозке грузов за пределами таможенной границы Украины (на стоимость которых НДС начисляется по нулевой ставке). Итак, НДС по ставке 20 % начисляется на стоимость услуг в сумме: 300+350 =650 грн.
Пустой пробег автомобиля от границы Украины к пункту назначения в Беларусь и обратная перевозка им груза до границы Украины являются услугами по международной перевозке груза за пределами таможенной границы Украины. Однако растаможивание груза осуществляется на внутренней таможне в г. Овруче, а при пересечении украинской границы груз попадает под таможенный контроль, то есть юридически он считается еще не ввезенным на территорию Украины. Итак, стоимость услуг по международной перевозке груза за пределами таможенной границы Украины в ситуации, которая рассматривается, составила : 1000 +1200 = 2200 грн. НДС на стоимость таких услуг начисляется по нулевой ставке.
Общая стоимость услуг по перевозке груза равняется:
(300 + 350) + ((300 + 350) х 20 %) + (1000 + 1200) = 2980 грн.
Себестоимость услуг по перевозке - 2300 грн.
Журнал регистрации хозяйственных операций ООО "Юнис" за октябрь 2009 г
| № оп. | Дата | Содержание хозяйственной операции | Сумма, грн. | Корреспонденция счетов | |
| Д-т | К-т | ||||
| 1. | 10.10 | Выписка банка Получена предоплата за услуги перевозки груза | 2980 | 311 | 681 |
| 2. | 10.10 | Налоговая накладная Начислена сумма налоговых обязательств по НДС | 130 | 643 | 641 |
| 3. | 15.10 | Товарно-транспортная накладная Предоставлены услуги по доставке груза | 2980 | 361 | 703 |
| 4. | 15.10 | Справка бухгалтерии Закрыты расчеты по полученным авансам | 2980 | 681 | 361 |
| 5. | 15.10 | Налоговая накладная Отображены расчеты по налоговым обязательствам по НДС | 130 | 703 | 643 |
| 6. | 15.10 | Справка бухгалтерии, товарно-транспортная накладная Отображена себестоимость предоставленных услуг | 2300 | 903 | 23 |
| 7. | 15.10 | Справка бухгалтере Списана на финансовый результат себестоимость реализованных услуг | 2300 | 791 | 903 |
| 8. | 15.10 | Справка бухгалтере Списаны на финансовый результат доходы от реализации услуг | 2850 | 703 | 791 |
Журнал регистрации хозяйственных операций ОАО "Рассвет"
| №011. | Дата | Содержание хозяйственной операции | Сумма, грн. | Корреспонденция счетов | |
| Д-т | К-т | ||||
| 1. | 10.10 | Платежное поручение, выписка банка Перечислена предоплата за услуги по перевозке груза | 2980 | 371 | 311 |
| 2. | 10.10 | Налоговая накладная Отображены расчеты по налоговому кредиту по НДС | 130 | 641 | 644 |
| 3. | 15.10 | Товарно-транспортная накладная Отображена стоимость полученных услуг по перевозке груза | 2850 | 20, 28 | 631 |
| 4. | 15.10 | Налоговая накладная Отображена сумма налогового кредита по НДС | 130 | 644 | 631 |
| 5. | 15.10 | Справка бухгалтерии Закрыты расчеты по выданным авансам | 16160 | 631 | 371 |
В случае осуществления экспортной перевозки груза в бухгалтерском учете перевозчика (автотранспортного предприятия) никаких изменений не будет. А у заказчика стоимость услуг, уплаченная автопредприятию будет отображаться в составе затрат на сбыт проводкой:
Д-т 93 «Затраты на сбыт», К-т 631 «Расчеты с отечественными поставщиками и подрядчиками».
Но следует отметить одну особенность: если перевозка товара, который находится под таможенным контролем (установленным на внутренней таможне), осуществляется несколькими видами транспорта (например, автомобилем и поездом), перевозка автомобилем к месту перегрузки железной дорогой при условии не пересечения границы Украины не является международной перевозкой. Стоимость таких услуг по перевозке облагается налогами НДС по ставке 20 %.
Транзитные перевозки
При предоставлении услуг по транзитной перевозке грузов необходимо руководствоваться не только нормами Конвенции международных транспортных перевозок, но и действующим законодательством Украины, которыи определен порядок осуществления таких перевозок, документального оформления операций и контроля над перевозимыми грузами.
Операции по предоставлению услуг плательщиком НДС по транзитной перевозке грузов через территорию Украины облагаются налогами по ставке 20 %.
Пример 1.7
Польская фирма "Віват" уполномочила ООО "Юнис" организовать (на основании договора поручения) транзитная перевозка груза через территорию Украины и заключила договор на предоставление услуг по