Організація обліку в магазині "Світанок"
7 Втрати товарів в скляній тарі і порожньої скляної тари через біття
Списання нестачі товарів в скляній тарі через биття в межах норми при транспортуванні на різні торговельні підприємства проводиться по фактичним розмірам на основі спеціального рахунку в розмірі не перевищуючому межі норми. Списання може проводитись тільки після інвентаризації цінностей: по товарам в скляній тарі – по цінам за якими були оприбутковані (разом з такою); по порожній скляній тарі – по середнім залоговим цінам.
Втрати товарів через биття скляної тари в межах норм відносяться на здержи обігу по закупівельним цінам, втрати через розбиття прощенної скляної тари в межах норм відносяться на здержи обігу по середнім залоговим цінам. Звиху норм втрати відшкодовуються матеріально відповідальною особою: від биття скляної тари з товаром – по обліковим цінам, від бою порожньої тари – по середнім залоговим цінам.
8 Переоцінка товарів
На підприємстві проводиться переоцінка товарів в зв’язку з тим, що в результаті з транспортуванням, товарів. На підприємстві створюється комісія по переоцінці товарів. Переоцінка товарів оформлюється актом (прил.)
Операції по переоцінці товарів відображаються на рахунку:
При дооцінці товарів кореспонденція рахунків:
Дебіт 28 „Товари”, субрахунок 2 „Товари в торгівлі”.
Кредит рахунку 423 „Дооцінка активів”.
Списання сальдо з кредиту рахунку 432оформлюється проводкою:
Дебет рахунку 423 „До оцінка активів”
Кредит рахунку 74 „Інші доходи”
При уцінці товарів:
Дебет рахунку 423 „До оцінка активів”
Кредит рахунку 282 „Товари в торгівлі”
Списання суми уцінки товарів з дебету рахунку 423 „До оцінка активів”;оформляється проводкою:
Дебіт 48 „Цільове фінансування і цільові надходження”
Кредит 423 „До оцінка активів”
9 Сумовий і кількісно-сумовий метод обліку надхадження та реалізації товарів в роздрібній торгівлі
Товари можуть обліковуватись в сумовому і кількісно сумовому вираженні.
Облік в сумовому вираженні
Сумовим методом обліку є облік товарно-матеріальних цінностей в грошевому вимірі. Товари, одержанні в роздрібну торгівлю оприбутковуються в день їх одержання на основі рахунків-фактур, товарно-транспортних накладних та інших супроводжуючих документів по назві товару в вартісному вимірі.
Облік в кладовій може вестися або по ціні реалізації з (рахунок №285 „Торгова націнка”).
Розглянемо варіанти: пристосування рахунку №285 „Торгівельна націнка” передбачає, що ціна на продаж повинна бути фіксованою. В умовах плаваючих цін нестабільності гривні це – недозволенна розкіш. Головним аргументом за використання рахунку 285 є зберігання в кладовій і закріплення за матеріально-відповідальною особою товарів по продажним цінам. У випадку відшкодування збитків з матеріально-відповідаючої особи буде стягуватися нестача не по ціні придбання, а по ціні реалізації. Але це не завжди так навіть якщо облік товарів ведеться по ціні реалізації, то відшкодування нестач не обов’язково повинно вводитися по тій же ціні. А так як відшкодування збитків випадок не ординарний, трапляється не часто, то краще трохи ускладнити алгоритми при стягненні нестачі, ніж ускладнити розрахунки зв’язані з повсякденною працею. Цей підхід зручний у відношенні контролю за збереженням товарів і працею матеріально-відповідальних осіб. В цьому випадку можна кожний день зрівнювати підсумкові показники по касі – прибуток за реалізацією товарів з підсумковими показниками по вибутку із звітів матеріально-відповідальних осіб. Однак такий метод обліку товарів в кладовій ускладнює інші роботи. Ускладнюється бухгалтерські записи у зв’язку з тим, що окремо на рахунку 285 необхідно відобразити різницю між вартістю зберігаючи ми в кладовій товарів по ціні реалізації з їхньою вартістю по ціні прибуття.
Такий перехід не зручний при частих змінах ціни за реалізований товар, і якщо враховувати зміну ціни декілька разів на один робочий день, то ясно, що такий підхід незручний не точний і громіздкий.
Тому на практиці краще примінити облік без користування рахунку №285 „Торгівельна націнка”. При сумовому методі обліку реалізація товару оформлюється тільки касовими чеками в яких вказується тільки вартість реалізованого товару. Цей метод має широку розповсюдженість так, як наші торгівельні підприємства не мають автоматизований облік.
Наприклад: на основі використання штрих кодів.
Облік в кількісно-сумовому виразі
В торгівлі використання сумового методу обліку є мало ефективним. Введення кількісно-сумового обліку призводить до значного зниження розкрадань та втрат, більш швидкому і достовірному одержанню інформації і як наслідок – до збільшення прибутку і рентабельності підприємства. Сума відпущених товарів визначається по звітам продавців, кладовщиків та ін. Для виявлення невідповідності звітів матеріально-відповідальних осіб і реальних залишків в кладовій необхідно регулювати (наприклад: раз в місяць) проводити інвентаризацію. Якщо інвентаризація проводиться регулярно (наприклад: при передачі товарів іншій зміні, то запис Дт 70 рахунку Кт 28 можна провести на її підставі).
На рахунку 30 „Каса” аналітичний облік ведеться по продавцях, касирах і підтверджується звітом касира. В залежності від рівня автоматизації бухгалтерського обліку на підприємствах проводки відображаються в реальності рідше (в момент виникнення необхідності по підсумкам роботи за день (в кінці робочого дня) або за звітний період.
Дебет рахунку №30 „Каса”
Кредит рахунку №70 „Доходи від реалізації”
Назва і кількість реалізованих товарів обліковуються продавцями і відображаються в їх звітах про реалізацію кожного дня. На основі звітів продавців товари кожного виду списуються з матеріально-відповідальної особи в кладовій проводкою.
Дебет рахунка №70 „Доходи від реалізації”
Кредит рахунку №28 субрахунок 2 „Товари в торгівлі”
На суму відпущеного за розрахунковий період товару конкретного виду по ціні яка дає в кладовій.
При цьому число проводок відповідає номенклатурі реалізованих товарів. Якщо товари в кладовій обліковуються по ціні реалізації, для кожного виду товару виконується стернуючи проводка:
Сторно дебет рахунку №70 „Доходи від реалізації”
Сторно кредит рахунку №285 „Торгова націнка”.
На кожен вид реалізованих товарів нараховується податок ПДВ „Податок на додану вартість” що відображується проводкою:
Дебет рахунку №70 „Доходи від реалізації”
Кредит рахунку №64 „Розрахунки за податками і платежами”
На суму одержаної як добуток величини торгівельної надбавки на ставку ПДВ в роздрібному товарообігу.
10 перевірка, одержання і бухгалтерська обробка звітів матеріально-відповідальних осіб
На основі документів, якими оформлено прибуття і вибуття товарів матеріально-відповідальні особи складають звіти і разом з первинними документами направляють в бухгалтерію.
Звіти матеріально-відповідальних осіб мають велике значення. Вони використовуються для контроль за збереженням цінностей, виконанням плану, об’ємом товарних запасів та ін.
На підприємствах, які мають касирів матеріальна відповідальність за товарно-матеріальне і грошеві цінності розмежуються. Тому складаються і касові звіти.
На титульній частині товарно-грошевого звіту записується: назва і номер підприємства, назва організації, прізвище та ініціали матеріально-відповідальної особи; порядковий номер і звітний період. Звіти нумеруються по порядку з початку року, а якщо матеріально-відповідальна особа почала працювати в цьому році, то з моменту її роботи на цьому підприємстві.
Після цього матеріально-відповідальна особа заповнює ліву частину звіту. Спочатку записується залишок товарів на початок звітного періоду. Цей залишок повинен відповідати залишку товарів на кінець звітного періоду попереднього звіту або інвентаризаційного опису, якщо звіт складається зразу після інвентаризації.
Записи в товарно-грошевих звітах проводять кожного дня на підставі прибуткових і вибуткових документів. Спочатку записуються по прибутку товарів, а потім – по їх вибутку. Кожний документ записується окремим рядком звіту. При цьому в окремих графах вказується дата складання і номер документу, назва організації чи підприємства, від яких поступили товарно-матеріальні цінності, або навпаки.
Кому повернені товари. В графах „Товари” проставляється загальна вартість по документу надійшовши або вибувши товарів.
Вартість склянок та скляних пляшок записується в графі „Товари”, а не „Тара”, так як вони продаються покупцю разом з товаром, а потім при поверненні їх на торгове підприємство оплачується з виручки.
Після запису всіх документів за звітний період підраховуються підсумки по прибутку і вибутку і визначаються залишки товарів і тари на кінець звітного періоду. Підсумки сум по прибутку записуються на слідую чому рядку після запису останнього документу, а по рас ходу і затримки на кінець звітного періоду на зазначених для цього рядках. Залишки на кінець звітного періоду додають загальну суму вибутку.
Матеріально-відповідальні особи торгівельних підприємств повинні вести облік тари у натуральному виразі по назвах та їх цінах.
В кінці звіту матеріально-відповідальна особа вказує загальну кількість прибуткових і вибуткових документів і підписує. Звіти складають у двох екземплярах під копірку. Перший екземпляр разом з документами матеріально-відповідальна особа здає в бухгалтерію, а другий з підписом бухгалтера про перевірку та прийняття звіту з документами залишається у матеріально-відповідальної особи.
Надійшовши вбухгалтерію звіти повинні перевірятися в день їх надходження і як правило в присутності матеріально-відповідальної особи. При цьому перевіряють правильність нумерації звітів, наявность документів, вказаних в звіті їх оформлення і запис в звіт по прибутку і вибутку товарів арифметичні підрахунки.
Якщо виявляються документи з порушеннями встановленого порядку оформляння або діючого законодавства по прийняттю і вибутку товарно-матеріальних цінностей, грошевих засобів, то бухгалтер не повинен приймати такі документи до обліку. Їх необхідно повернути і вимагати виправлення недоліків. Потім звіряють суми залишків товарів на початок звітного періоду по даним попереднього звіту матеріально-відповідальної особи і по даним звіту у журналі і перевіряють правильність виведення залишків на кінець звітного періоду. Особливо необхідна перевірка повноти оприбуткування і списання товарів. Для цього записи повинні перевірятися по книзі обліку виданих довіреностей.
Якщо при прийманні виявленні помилки в звіті, то вони негайно виправляються і підписуються матеріально-відповідальною особою. Про зроблені виправлення при прийманні звіту вказується на зворотному боці звіту і підтверджується підписами бухгалтера і матеріально-відповідальної особи. Перевірені звіти утверджуються керівником підприємства. Після утвердження звіти матеріально-відповідальних осіб підлягають бухгалтерській обробці, тобто підготовці документів залежить від того, як ведеться бухгалтерський облік в бухгалтерії підприємства: в книгах і журналах або на ПОЕМ. Якщо облік ведеться в книгах і журналах на кожному первинному документі, виходячи зі змісту господарської операції, проставляються кореспондуючі рахунки, відповідні субрахунки, в необхідних випадках номера статей, фінансових результатів, сум операцій і т.і. Потім ці дані переносяться в звіт для групування сум по кореспондуючим рахункам. В верхній частині звіту, де відображується прибуток товарів, проводиться групування сум для запису в журналі по:
Дебету рахунку №28, субрахунку 2 „Товари в торгівлі”
В деяких випадках при обробці прибуткових документів можуть виникати записи, які минають рахунок №28, субрахунок 2 „Товари в роздрібній торгівлі”. Наприклад у випадку виявлення при прийманні товару нестачі, врахування в рахунок-фактуру постачальником транспортних витрат та ін. Кредитується в усіх цих випадках рахунок №63 „Розрахунки з постачальниками та підрядчиками”. Для відображення цих записів в прибутковій частині звіту використовують останню графу, яку називають „Кредит рахунку №63 в дебет рахунків”.
В розхідній частині звіту проводиться групування сум по кредиту рахунку №28, субрахунок 2 „Товари в торгівлі” і дебету різних рахунків. При цьому суми розходів діляться на дві групи: включені в роздрібний товарообіг та інші записи по кредиту субрахунку „Товари на підставах в роздрібній торгівлі”.
Роздрібний товарообіг відображується в спеціальних графах: „Роздрібний товарообіг крім дрібного опту” та „Роздрібний обіг – дрібний опт”.
По кожному документу роздрібний товарообіг записується відповідно в графі „Сума”, а поряд вказується кореспондуючий рахунок.
Підсумки по цим графам проставляються по кореспондуючим рахункам. Загальний підсумок товарообігу по звіту і правильність кореспонденції рахунків підтверджуються підписом головного бухгалтера. Суми, які не мають відношення до роздрібного товарообігу, записуються в інші (вільні) графи по кореспондуючим рахункам, які приводяться внизу звіту.
Підсумки сум по кореспондуючим рахункам в прибутковій і вибутковій частині звіту повинні відповідати підсумкам сум приходу і рас ходу товарів і тари.
11 облік товарів і тари в бухгалтерії
Облік товарів і тари, які знаходяться в роздрібних торгівельних підприємствах, і роздрібного товарообігу ведеться в спеціальному журналі форми № К-3 і на обчислювальних машинах.
Журнал є регістром вартісного аналітичного обліку товарів і тари на роздрібних торгівельних підприємствах по матеріально-відповідальним особам. В журналі форми № К-3 кожній матеріально-відповідальній особі відкривається окремий аналітичний рахунок. Записи в журнал проводять на основі перевірених, утверджених і оброблених товарно-грошевих або товарних звітів. Кожних звіт записується в журналі окремим рядком. Окремим рядком в журналі відображаються інвентаризації товарів, тари, грошевих засобів в торгівлі.
У журналі в більшості граф надруковані номери їх назви кореспондуючих рахунків. Вільні графи використовуються на розсуд підприємства. Записи у журналі починають з відображення залишків товарів і тари на початок місяця по аналітичному рахунку кожної матеріально-відповідальної особи. Залишки на початок місяця записують у відповідні графи на першій сторінці. На цій же сторінці відображається підсумок сум по кореспондуючим рахункам, підрахованим в товарно-грошевому звіті за звітний період поточного місяця переносяться з товарно-грошевого звіту і записують в тих графах, що і на початок, але на наступній сторінці.
В кредитовій стороні журналу записи групуються по розділам:
„Роздрібний обіг, крім дрібного опту”;
„Дрібний опт”;
„Весь роздрібний обіг”;
„Інші вибути товарів і тари”.
Заповнення цих розділів проводиться на основі даних прро суми роздрібного товарообігу та іншого вибуття товарів і тари вказаних у звітах матеріально-відповідальних осіб.
Для перевірки правильності записів після кожного звіту в журналі необхідно до залишку товарів в графі „Всього” на початок звітного періоду додати суму по графі „Підсумок по дебету” і відняти суму по графі „Підсумок по кредиту”. Одержана сума повинна відповідати залишку в графі „Всього” на кінець звітного періоду.
12 Порядок ціноутворення
Поняття і види цін
В умовах, коли підприємства можуть вільно купувати і продавати товари на внутрішньому ринку, передумовою забезпечення успішного бізнесу є забезпечення правильності формування цін.
Ціна – грошевий вираз вартості товару, послуги.
Види цін
Оптова – складається з ціни підприємства виробника (собівартість + прибуток) і знижки (націнки) на користь збутової організації для покриття збутових витрат і отримання прибутку.
Роздрібна – споживачам кінцевим відпускається по ній. Вона включає в себе вартість затрат виробників товару і торгових організацій.
Купівельна – ціна за якою товар придбанню.
Продажна – ціна, за якою товар реалізовано оптом, дрібним оптом, в роздріб.
Договірна – ціна, яка встановлюється за домовленістю між виробником (продавцем) і споживачем (покупцем) товарів, послуг.
Відпускна – ціна, яка складається із собівартості, прибутку і податків.
Вільна – ціна, яка встановлюється продавцем товару з урахуванням кон’юктури ринку, попиту і пропозиції.
Роздрібні ціни на товари народного споживання – ціни на товари невиробничого споживання, за якими їх продають незалежно від форми розрахунків безпосередньо громадянам та іншим кінцевим споживачам для їх власного використання.
Залежно від строків дії, ціни поділяють на: потійні і тимчасові.
Договірні ціни можуть бути твердими (фіксованими), змінними або цінами з наступною фіксацією. За умови твердої ціни в договорі фіксується конкретна сума, яка не змінюється і повинна бути врахована при оплаті. В умовах інфляції фіксована ціна вигідна, перед усім, покупцю. Продавець погодившись на фіксовану ціну, може опинитися в невигідних умовах, адже за періодом між моментом укладення угоди і початком її виконання фактична ціна може суттєво збільшитися. Ціни з наступною фіксацією в договорі не зазначаються. У такому разі фіксуються способи її визначення і відповідні джерела, на які будуть орієнтуватися сторони на момент оплати.
На даний період законодавством про ціни та ціноутворення встановленні вільні ціни, а також державні фіксовані та регульовані ціни.
Державне регулювання цін і тарифів передбачено тільки на окремі види товарів, які вказані на спеціальному переліку, розробленому Кабінетом Міністрів України „Про ціноутворення в умовах формування економіки”.
В Україні передбачені наступні види цін:
Вільна відпускна ціна промислового (виробничого) підприємства;
Вільна відпускна оптового підприємства;
Вільна роздрібна ціна на товари, які реалізуються населенню.
Порядок ціноутворення
Дотримання порядку ціноутворення на товари і послуги є важливою умовою правильної організації бухгалтерсьго і податкового обліку товарних, розрахункових та інших операцій.
Вільні роздрібні ціни залежно від джерел надходження товару формуються на підприємстві та з урахуванням:
Ціни виробника продукції;
Ціни оптового торгівельного підприємства;
Ціни закупки;
Митної вартості імопротованного товару (з урахуванням митного збору);
Сум ввізного мита;
Сум непрямих податків у зв’язку з придбанням товарів, які не відшкодовуються підприємству, акцизного збору, суми ПДВ, якщо покупець не є латником ПДВ, або здійснює одночасно оподатковувані і не оподатковуванні цим податком операції;
Витрат на заготівлю, вантажо-розвантажувальні роботи, транспортування товарів до містця їх використання, враховуючи витрати по страхуванню;
Торгових надбавок, що включають і ПДВ.
Складові ціни оптового і роздрібного підприємства торгівлі можна відобразити у вигляді формул:
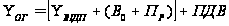
де
 - відпускна
ціна товару;
 - відпускна
ціна продукції
виробничого
підприємства,
грн;
 - витрати
обігу оптового
підприємства
в розрахунку
на одиницю
товару, грн.
 - прибуток
від реалізації
одиниці товару,
грн..
Торгові надбавки
Торгові надбавки – це частина вартості товару, призначенна для покритті витрат підприємства, отримання прибутку та сплати податків. Рівень торгових надбавок (націнок) визначається продавцем, самостійно, виходячи з розмірів витрат підприємства та рівня рентабельності.
Роздрібні ціни можуть підвищуватися за рахунок встановлення додаткової націнки, що діє в нічний час роботи підприємства. Підставою для її встановлення є розрахунок націнки, в якому будуть враховані додаткові витрати, а також наказ керівника торгового підприємства, в якому зазначається найменування груп товарів (або весь асортимент), до яких застосовуються додаткові націнки; час доби, протягом якого покладаються обов’язки з виконання цього наказу.
Для того щоб уникнути будь-яких претензій покупців або контролюючих органів, один примірник наказу, завірений підписом керівника підприємством, повинен бути безпосередньо на торгівельній точці (наприклад, у касира-операціоніста).
Висновки
Ринкова економіка внесла значні корективи в фінансово-господарську діяльність торгових підприємств. Необхідність працювати по-новому в одну чергу розуміють робітники роздрібних торгових підприємств. Відсутність централізованого постачання товарних ресурсів, заключення великої кількості договорів постачання товарів з різними постачальниками від приватних фірм до іноземних фірм. Збільшення об’єму безготівкових і готівкових розрахунків, а бухгалтерському обліку ускладнюється облік розрахунків з постачальниками. В конкурентній боротьбі за товарні ринки виграє той, хто має достатньо фінансових ресурсів. Фінансова стабільність забезпечується шляхом проведення жорсткого режиму економії, поглиблення господарського розрахунку. Де важлива роль належить бухгалтерському обліку.
Облік товарів і тари є важливою частиною на роздрібних торгових підприємствах. Бухгалтерський облік повинен контролювати рух товарно-матеріальних цінностей, також контролювати зберігання товарів і тари. В магазині „Світанок” існує ще багато недоліків в обліку руху товарно-матеріальних цінностей. Облік ведуть в сумовому виразі. Це не дозволяє бачити кількість товарних запасів по асортименту товарів, що діє на товарооборот. Менеджмент підприємства по найменуванням, щоб регулювати надходження товарів, проводити роботу по додатковій закупці товарів, запаси яких мінімальні. Облік товарів і тари ведуть по ціні реалізації з використанням рахунку 285 „Торгова націнка”. Це також затримує повсякденний обліт товарів.