Учет расчетов с покупателями
Дебет 60 Кредит 62 - 48000 руб. - произведен зачет встречных однородных требований;
Дебет 68 субсчет "Расчеты по НДС" Кредит 19 - 8000 руб. - произведен налоговый вычет.
Рассмотрим далее порядок инвентаризации расчетов с покупателями и заказчиками (расчетов по дебиторской задолженности), принятый в ОАО "БСЗ".
Инвентаризацию имущества и обязательств, в ходе которой проверяются и документально подтверждаются их наличие, состояние и оценка, организации обязаны проводить согласно статье 12 Закона о бухгалтерском учете для обеспечения достоверности данных бухгалтерского учета и бухгалтерской отчетности.
При проведении инвентаризации расчетов необходимо также руководствоваться Положением по ведению бухгалтерского учета, Методическими указаниями по инвентаризации имущества и финансовых обязательств, утвержденными приказом Минфина РФ от 13 июня 1995г. № 4916.
Инвентаризация расчетов с покупателями и заказчиками заключается в проверке обоснованности сумм, числящихся на счетах бухгалтерского учета и их реальности.
При проверке расчетов следует установить17:
правильность и обоснованность сумм дебиторской задолженности, включая суммы дебиторской задолженности, по которым истекли сроки исковой давности;
имеется ли равенство остатков (дебетовых и кредитовых раздельно) по счетам расчетов по балансу, остаткам в оборотных ведомостях (карточках аналитического учета), а также законность и хозяйственную целесообразность совершенной операции;
правильность и обоснованность числящейся в бухгалтерском учете суммы задолженности по недостачам и хищениям.
Инвентаризация расчетов с покупателями и заказчиками осуществляется на ОАО "БСЗ" посредством составления актов сверок, основное назначение которых подтверждение правильности осуществляемых расчетов между сторонами заключенного договора.
Акт сверки должен содержать данные, необходимые для обоснования суммы задолженности:
номера и даты выписки первичных учетных документов, подтверждающих стоимость отгрузки (счета, счета-фактуры, накладные, акты выполненных работ и др.);
номера и даты выписки расчетных документов, подтверждающих сумму оплаты (платежные поручения и др.);
номера и даты других документов, подтверждающих погашение задолженности (акты о взаимозачетах и др.);
суммы неустойки, рассчитанные исходя из условий договора, при нарушении установленных сроков оплаты.
Поскольку для акта сверки не существует нормативно утвержденной формы, бухгалтерские и финансовые службы предприятий-продавцов как правило пользуются для этих целей самостоятельно разработанными формами.
Помимо случаев плановой инвентаризации, которые указаны в ч.2 ст.12 Закона "О бухгалтерском учете" (перед составлением годовой бухгалтерской отчетности; при смене материально ответственных лиц; при выявлении фактов хищения, злоупотребления или порчи имущества; в случае стихийного бедствия, пожара или других чрезвычайных ситуаций, вызванных экстремальными условиями и т.д.), руководством ОАО "БСЗ" может быть принято оформленное приказом решение о проведении внеплановой инвентаризации состояния расчетов предприятия (что предусмотрено положениями учетной политики организации).
Существенной особенностью, на которой следует дополнительно остановиться, является возможность принятия руководством ОАО "БСЗ" решения о реализации выявленной в процессе инвентаризации сомнительной или нереальной для взыскания (с точки зрения предприятия) задолженности.
Передача третьему лицу прав на взыскание сомнительной задолженности с юридической точки зрения оформляется договором цессии. Суть договора сводится к следующему: в соответствии со статьей 382 ГК РФ право (требование), принадлежащее организации на основании обязательства, может быть передано им другому лицу по сделке (уступка требования).
Таким образом, дебиторская задолженность организации может быть реализована на законных основаниях. При этом для перехода к другому лицу прав кредитора не требуется согласия должника, если иное не предусмотрено законом или договором. В свою очередь следует учитывать, что если должник не был письменно уведомлен о состоявшемся переходе прав кредитора к другому лицу, новый кредитор несет риск вызванных этим для него неблагоприятных последствий. Необходимо также отметить, что в порядке уступки прав требования нельзя передать часть требования по обязательству (статья 384 ГК РФ).
В бухгалтерском учете реализация дебиторской задолженности оформляется с использованием счета 91 "Прочие доходы и расходы".
Рассмотрим вышесказанное на примере из учетной практики ОАО "БСЗ"
ОАО "БСЗ" продало покупателю партию товара. Цена товара согласно договору - 118000 руб. (в том числе НДС - 18000 руб). Себестоимость товара - 60000 руб. ОАО "БСЗ" определяет выручку для целей налогообложения по отгрузке.
Бухгалтерия ОАО "БСЗ" сделала проводки:
Дебет 62 Кредит 90-1 - 118000 руб. - отражены выручка от продажи товара и сумма задолженности покупателя;
Дебет 90-3 Кредит 68 субсчет "Расчеты по НДС" - 18000 руб. - начислен НДС к уплате в бюджет;
Дебет 90-2 Кредит 41 - 60000 руб. - списана себестоимость проданного товара;
Дебет 90-9 Кредит 99 - 40000 руб. (118000 - 18000 - 60000) - отражена прибыль от продажи.
В срок, установленный договором, покупатель товар не оплатил. ОАО "БСЗ" приняло решение переуступить (продать) задолженность другой организации. Задолженность была продана за 90000 руб.
Бухгалтерия ОАО "БСЗ" сделала проводки:
Дебет 91-2 Кредит 62 - 118000 руб. - списана проданная задолженность;
Дебет 51 Кредит 91-1 - 90000 руб. - поступили денежные средства в оплату задолженности.
В конце месяца бухгалтерией ОАО "БСЗ" сделана проводка:
Дебет 99 Кредит 91-9 - 28000 руб. (90000 - 118000) - отражен убыток от продажи задолженности.
Убыток от продажи дебиторской задолженности при исчислении налогооблагаемой прибыли организации не учитывается.
2.3 Формирование бухгалтерской отчетности по расчетам с покупателями и заказчиками
Бухгалтерская отчетность в литературе обычно трактуется как "система показателей, характеризующая состояние средств и хозяйственно-финансовую деятельность предприятия (организации, учреждения) за отчетный период (месяц, квартал, год); составляется по данным бухгалтерского учета"18.
Легальное определение бухгалтерской отчетности содержится в Федеральном законе от 21 ноября 1996г. № 129-ФЗ "О бухгалтерском учете": "единая система данных об имущественном и финансовом положении организации и о результатах ее хозяйственной деятельности, составляемая на основе данных бухгалтерского учета по установленным формам" (ст.2).
Задачей формирования бухгалтерской отчетности является формирование своевременного, исчерпывающего и полного представления о финансовом положении организации, финансовых результатах ее деятельности и изменениях в ее финансовом положении.
Основные требования к порядку формирования внешней бухгалтерской отчетности субъектов хозяйствования (помимо ФЗ "О бухгалтерском учете") установлены также Приказом Минфина РФ от 6 июля 1999г. № 43н "Об утверждении Положения по бухгалтерскому учету "Бухгалтерская отчетность организации" ПБУ 4/99"19.
Действующие в настоящий момент формы внешней бухгалтерской отчетности предприятия установлены Приказом Минфина РФ от 22 июля 2003г. № 67н "О формах бухгалтерской отчетности организаций"20. Всего форм шесть:
Бухгалтерский баланс (форма № 1);
Отчет о прибылях и убытках (форма № 2);
Отчет об изменениях капитала (форма № 3);
Отчет о движении денежных средств (форма № 4);
Приложение к Бухгалтерскому балансу (форма № 5);
Отчет о целевом использовании полученных средств (форма № 6).
Коммерческие организации (не относящиеся к малым предприятиям согласно законодательным критериям) в своей отчетности формируют первые пять форм из вышеперечисленных.
Сведения о расчетах с поставщиками и подрядчиками, покупателями и заказчиками находят свое отражение в нескольких формах отчетности.
Рассмотрим далее, как данная информация отражена в отчетности ОАО "БСЗ" за 2007г.
В форме № 1 – Бухгалтерском балансе – задолженность покупателей и заказчиков перед ОАО "БСЗ" отражается в разделе "Оборотные активы" по строкам 231 и 241 баланса. Строки заполняются на основании аналитических данных по счету 62 "Расчеты с покупателями и заказчиками" субсчет "Расчеты за товары (работы, услуги)".
По строке 231 указывается сумма долгосрочной дебиторской задолженности покупателей и заказчиков. Долгосрочной считается задолженность, которую погасят не раньше чем через 12 месяцев после 1-го числа месяца, следующего за месяцем, в котором дебиторская задолженность была отражена в учете.
В балансе отражается дебиторская задолженность предприятия, уменьшенная на сумму резерва по сомнительным долгам.
По состоянию на 01.01. 2007г. долгосрочная дебиторская задолженность покупателей и заказчиков перед ОАО "БСЗ" составляла 42470 тыс. руб.; на 01.01. 2008г. – 37914 тыс. руб.
По строке 240 баланса отражается общая сумма задолженности, которую покупатели и заказчики должны погасить в течение 12 месяцев после 1-го числа месяца, следующего за месяцем, в котором дебиторская задолженность была отражена в учете.
Как и в случае с долгосрочной задолженностью, в балансе отражается краткосрочная дебиторская задолженность предприятия, уменьшенная на сумму резерва по сомнительным долгам.
По состоянию на 01.01. 2007г. краткосрочная дебиторская задолженность покупателей и заказчиков перед ОАО "БСЗ", отраженная по стр.241 баланса, составляла 365225 тыс. руб.; на 01.01. 2008г. – 435668 тыс. руб.
Следует отметить, что краткосрочная дебиторская задолженность покупателей и заказчиков, оформленная векселями, отражается в балансе отдельно – по стр.242; однако ОАО "БСЗ" такой задолженности не имеет как на начало, так и на конец 2007г.
Задолженность ОАО "БСЗ" перед поставщиками и подрядчиками отражается в балансе в разделе "Краткосрочные обязательства" по стр.621 "Поставщики и подрядчики". Строка 621 является расшифровочной по отношению к стр.620 "Кредиторская задолженность".
По строке 621 записывается задолженность перед поставщиками и подрядчиками за поступившие материальные ценности (выполненные работы, оказанные услуги). Чтобы заполнить строку 621, нужно взять: кредитовое сальдо счета 76 "Расчеты с разными дебиторами и кредиторами" субсчет "Расчеты с поставщиками и подрядчиками" и кредитовое сальдо счета 60 "Расчеты с поставщиками и подрядчиками" субсчет "Расчеты за отгруженную продукцию".
По состоянию на 01.01. 2007г. задолженность ОАО "БСЗ" поставщикам и подрядчикам составляла 226841 тыс. руб., на 01.01. 2008г. – 163480 тыс. руб.
Динамика изменения дебиторской и кредиторской задолженности предприятия представлена в табл.1.
Долгосрочная дебиторская задолженность покупателей и заказчиков за отчетный период уменьшилась в абсолютном выражении на 4556 тыс. руб. (или на 10,73%), удельный вес данного показателя в итоге баланса снизился на 0,09%.
Краткосрочная дебиторская задолженность покупателей и заказчиков в течение 2007г. возросла на 70443 тыс. руб. (темп прироста +19,29%); удельный вес данного вида задолженности в общей сумме активов предприятия возрос на 1,75%.
Таблица 1.
Динамика изменения дебиторской задолженности ОАО "БСЗ" за 2007г.
| Наименование показателя | На 01.01. 2007г. | На 01.01. 2008г. | Изменения | ||||
| Абсолютное значение, тыс. руб. | Удельный вес в итоге баланса,% | Абсолютное значение, тыс. руб. | Удельный вес в итоге баланса,% | По абсолют-ному значению, тыс. руб. | По удельно-му весу в итоге | Тем-пы роста, % | |
| 1. Долгосрочная дебиторская задолженность покупателей и заказчиков | 42470 | 0,97 | 37914 | 0,88 | -4556 | -0,09 | 89,27 |
| 2. Краткосрочная дебиторская задолженность покупателей и заказчиков | 365225 | 8,32 | 435668 | 10,07 | 70443 | 1,75 | 119,29 |
| Итог баланса | 4389584 | 100,00 | 4325973 | 100,00 | -63611 | 0,00 | 98,55 |
Кредиторская задолженность ОАО "БСЗ" поставщикам и подрядчикам существенно уменьшилась – на 63361 тыс. руб. (или на 27,93%), удельный вес в итоге баланса снизился на 1,39%.
Помимо баланса (формы № 1) сведения о расчетах с покупателями, заказчиками, поставщиками и подрядчиками расшифровываются также в таблице "Дебиторская и кредиторская задолженность" формы № 5 "Приложение к бухгалтерскому балансу". Ранее данная таблица содержала четыре графы – показатель на начало периода, поступление в течение отчетного периода, списание (закрытие) задолженности в течение отчетного периода, остаток на конец периода.
После того, как Приказом Минфина от 22 июля 2003г. № 67н "О формах бухгалтерской отчетности организаций" строки, показывающие движение задолженности в течение периода, были убраны, аналитическая ценность данного приложения существенно снизилась – показатели дебиторской и кредиторской задолженности по покупателям, заказчикам, поставщикам и подрядчикам, приводимые в данной таблице, фактически дублируют аналогичные строки баланса.
Определенную информацию о дебиторской и кредиторской задолженности ОАО "БСЗ", помимо вышеуказанных форм, можно почерпнуть также из аудиторского заключения, где отдельно показывается задолженность ОАО "БСЗ" (как дебиторская, так и кредиторская) по отношениям с аффилированными лицами. Согласно определению, данному в Законе РСФСР от 22 марта 1991г. № 948-I "О конкуренции и ограничении монополистической деятельности на товарных рынках"21, аффилированные лица - физические и юридические лица, способные оказывать влияние на деятельность юридических и (или) физических лиц, осуществляющих предпринимательскую деятельность.
Заключение
Подводя краткие итоги работы, можно следующим образом резюмировать ее содержание.
В настоящее время в бухгалтерском учете при отгрузке продукции покупателям возникающая дебиторская задолженность отражается по цене продажи продукции на счете 62 "Расчеты с покупателями и заказчиками".
Изучение практики учета расчетов с покупателями на анализируемом предприятии ОАО "БСЗ" показало следующее:
Для учета расчетов с поставщиками и подрядчиками в рабочем плане счетов ОАО "БСЗ" предназначен счет 62 "Расчеты с покупателями и заказчиками". К счету 62 могут быть открыты следующие субсчета: "Расчеты в порядке инкассо", "Расчеты плановыми платежами", "Векселя полученные" и др.
На субсчете "Расчеты в порядке инкассо" учитываются расчеты по предъявленным покупателям и заказчикам и принятым кредитной организацией к оплате расчетным документам за отгруженную продукцию (товары), выполненные работы и оказанные услуги.
На субсчете "Расчеты плановыми платежами" учитываются расчеты с покупателями и заказчиками при наличии длительных хозяйственных связей с ними, если такие расчеты носят постоянный характер и не завершаются поступлением оплаты по отдельному расчетному документу, в частности расчеты плановыми платежами.
На субсчете "Векселя полученные" учитывается задолженность по расчетам с покупателями и заказчиками, обеспеченная полученными векселями.
Аналитический учет по счету 62 "Расчеты с покупателями и заказчиками" ведется по каждому предъявленному покупателям (заказчикам) счету, а в порядке расчетов плановыми платежами - по каждому покупателю и заказчику. При этом построение аналитического учета должно обеспечивать возможность получения данных о задолженности по расчетам с покупателями и заказчиками, обеспеченной векселями, срок поступления денежных средств по которым не наступил; векселями, дисконтированными (учтенными) в кредитных организациях; векселями, по которым денежные средства не поступили в срок.
Счет 62 "Расчеты с покупателями и заказчиками" дебетуется в корреспонденции со счетами 90 "Продажи", 91 "Прочие доходы и расходы" на суммы отгруженных товаров, продукции, прочих активов, выполненных работ и оказанных услуг, по которым в установленном порядке признан доход.
Счет 62 "Расчеты с покупателями и заказчиками" кредитуется в корреспонденции со счетами учета денежных средств, расчетов на суммы поступивших платежей или при погашении дебиторской задолженности иными способами (неденежные расчеты и т.п.). При этом суммы полученных авансов и предварительной оплаты учитываются на счете 62 обособленно.
На счете 62 отражаются также возникающие курсовые разницы, которые увеличивают (уменьшают) оборот по этому счету.
Важнейшим элементом контроля за состоянием расчетов с покупателями и заказчиками является их инвентаризация, которая имеет своей целью проверку правильности и обоснованности сумм дебиторской задолженности; равенства остатков (дебетовых и кредитовых раздельно) по счетам расчетов по балансу, остаткам в оборотных ведомостях (карточках аналитического учета), а также законность и хозяйственную целесообразность совершенной операции; правильность и обоснованность числящейся в бухгалтерском учете суммы задолженности по недостачам и хищениям.
Список использованной литературы
Гражданский кодекс Российской Федерации часть первая от 30 ноября 1994г. № 51-ФЗ, часть вторая от 26 января 1996г. № 14-ФЗ, часть третья от 26 ноября 2001г. № 146-ФЗ и часть четвертая от 18 декабря 2006г. № 230-ФЗ (в ред. на 23 июля 2008г)
Налоговый кодекс Российской Федерации часть первая от 31 июля 1998г. № 146-ФЗ и часть вторая от 5 августа 2000г. № 117-ФЗ (в ред. на 23 июля 2008г)
Федеральный закон от 2 декабря 1990г. № 395-I "О банках и банковской деятельности" (в ред. на 8 апреля 2008г)
Закон РСФСР от 22 марта 1991г. № 948-I "О конкуренции и ограничении монополистической деятельности на товарных рынках" (в ред. на 26 июля 2006г)
Федеральный закон от 21 ноября 1996г. № 129-ФЗ "О бухгалтерском учете" (в ред. на 3 ноября 2006г)
Федеральный закон от 11 марта 1997г. № 48-ФЗ "О переводном и простом векселе"
Федеральный закон от 22 мая 2003г. № 54-ФЗ "О применении контрольно-кассовой техники при осуществлении наличных денежных расчетов и (или) расчетов с использованием платежных карт"
Федеральный закон от 10 декабря 2003г. № 173-ФЗ "О валютном регулировании и валютном контроле" (в ред. на 22 июля 2008г)
Постановление ЦИК и СНК СССР от 7 августа 1937г. № 104/1341 "О введении в действие положения о переводном и простом векселе"
Порядок ведения кассовых операций в Российской Федерации (утвержден решением Совета Директоров ЦБР 22 сентября 1993г. № 40) (в ред. на 26 февраля 1996г)
Приказ Минфина РФ от 13 июня 1995г. № 49 "Об утверждении методических указаний по инвентаризации имущества и финансовых обязательств"
Постановление Госкомстата РФ от 18 августа 1998г. № 88 "Об утверждении унифицированных форм первичной учетной документации по учету кассовых операций, по учету результатов инвентаризации" (в ред. на 3 мая 2000г)
Приказ Минфина РФ от 6 июля 1999г. № 43н "Об утверждении Положения по бухгалтерскому учету "Бухгалтерская отчетность организации" ПБУ 4/99" (в ред. на 18 сентября 2006г)
Приказ Минфина РФ от 31 октября 2000г. № 94н "Об утверждении Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и инструкции по его применению" (в ред. на 18 сентября 2006г)
Положение ЦБР от 3 октября 2002г. № 2-П "О безналичных расчетах в Российской Федерации" (в ред. на 22 января 2008г)
Приказ Минфина РФ от 22 июля 2003г. № 67н "О формах бухгалтерской отчетности организаций" (в ред. на 18 сентября 2006г)
Указание ЦБР от 20 июня 2007г. № 1843-У "О предельном размере расчетов наличными деньгами и расходовании наличных денег, поступивших в кассу юридического лица или кассу индивидуального предпринимателя" (в ред. на 28 апреля 2008г)
Анализ и диагностика финансово-хозяйственной деятельности предприятия. Учебное пособие для вузов / Под ред.П. П. Табурчака, В.М. Тумина и М.С. Сапрыкина. Ростов н/Д: Феникс, 2002.
Галлеев М.Ш. Дебиторская и кредиторская задолженность: острые вопросы учета и налогообложения. М.: "Вершина", 2006.
Кожинов В.Я. Основы бухгалтерского учета. М.: СПС ГАРАНТ, 2003.
Кондраков Н.П. Бухгалтерский учет. Учебное пособие. М.: ИПБ-БИНФА, 2002.
Сахирова И.П. Особенности инвентаризации расчетов - счет 60 "Расчеты с поставщиками и подрядчиками" и счет 62 "Расчеты с покупателями и заказчиками" // Консультант бухгалтера, 2004, № 9.
Приложения
Приложение 1.
Структура бухгалтерии ОАО "БСЗ"
| Главный бухгалтер | ||||||||||||
| т | т | т | т | т | т | т | ||||||
| Общая группа | Группа налогового учета | Производ-ственная группа | Имущест-венная группа | Материа-льная группа | Расчет-ный отдел | Группа приема | ||||||
Приложение 2.
Типовые проводки по счету 62 "Расчеты с покупателями и заказчиками" По дебету счета
| Дебет | Кредит | Содержание хозяйственной операции |
| 62 | 46 | Списана оплаченная заказчиком стоимость этапов выполненных работ (по окончании всех работ в целом) |
| 62 | 50 | Возвращены из кассы организации излишне уплаченные покупателем денежные средства |
| 62 | 50 | Возвращен из кассы аванс, ранее полученный от покупателя |
| 62 | 51 | Возвращены с расчетного счета излишне уплаченные покупателем денежные средства |
| 62 | 51 | Возвращен с расчетного счета аванс, ранее полученный от покупателя |
| 62 | 52 | Возвращены с валютного счета излишне уплаченные покупателем денежные средства |
| 62 | 52 | Возвращен с валютного счета аванс, ранее полученный от покупателя |
| 62 | 55 | Возвращены со специального счета в банке излишне уплаченные покупателем денежные средства |
| 62 | 55 | Возвращен со специального счета аванс, ранее полученный от покупателя |
| 62 | 57 | Покупатель получил почтовый перевод |
| 62 | 62 | Сумма ранее полученного аванса зачтена в счет погашения задолженности покупателя |
| 62 | 76 | Произведен зачет встречных однородных требований |
| 62 | 79-2 | Головное отделение организации получило средства от покупателя продукции, проданной филиалом, выделенным на отдельный баланс (в учете головного отделения организации) |
| 62 | 79-2 | Филиал, выделенный на отдельный баланс, получил средства от покупателя продукции, проданной головным отделением организации (в учете филиала) |
| 62 | 90-1 | Отражена выручка от продажи продукции (товаров, работ, услуг) |
| 62 | 91-1 | Сумма аванса, полученного от покупателя, включена в состав прочих доходов в связи с истечением срока исковой давности |
| 62 | 91-1 | Положительная курсовая разница по дебиторской задолженности в иностранной валюте включена в состав прочих доходов |
| 62 | 91-1 | Отражена выручка от продажи основных средств, материалов и прочего имущества организации |
По кредиту счета
| Дебет | Кредит | Содержание хозяйственной операции |
| 50 | 62 | Оприходованы в кассу организации наличные денежные средства, поступившие от покупателей |
| 50 | 62 | Покупатель внес в кассу организации аванс за предстоящую поставку готовой продукции (товаров), выполнение работ, оказание услуг |
| 51 | 62 | Денежные средства, поступившие от покупателя, зачислены на расчетный счет |
| 51 | 62 | Покупатель перечислил на расчетный счет аванс под предстоящую поставку готовой продукции (товаров), выполнение работ, оказание услуг |
| 52 | 62 | Денежные средства в иностранной валюте, поступившие от покупателя, зачислены на валютный счет |
| 52 | 62 | Покупатель перечислил на валютный счет аванс под предстоящую поставку готовой продукции (товаров), выполнение работ, оказание услуг |
| 55 | 62 | Покупатель продукции (товаров) перечислил оплату на специальный счет в банке |
| 55 | 62 | Покупатель перечислил на специальный счет в банке аванс под предстоящую поставку готовой продукции (товаров), выполнение работ, оказание услуг |
| 57 | 62 | Покупатель предъявил квитанцию о переводе средств через сберегательную кассу (почтовое отделение) в оплату отгруженных ему товаров (продукции) |
| 60 | 62 | Произведен зачет встречных однородных требований |
| 63 | 62 | Долг, ранее признанный сомнительным, списан за счет резерва при истечении срока исковой давности |
| 66 | 62 | Задолженность по краткосрочному кредиту (займу) погашена зачетом встречных однородных требований |
| 67 | 62 | Задолженность по долгосрочному кредиту (займу) погашена зачетом встречных однородных требований |
| 73 | 62 | Отражена задолженность работников организации за проданную им продукцию (товары, работы, услуги) |
| 75 | 62 | Произведен зачет требований учредителей (участников) по выплате им доходов погашением требований к ним за поставленную продукцию (товары) |
| 76 | 62 | Произведен зачет встречных однородных требований |
| 79-2 | 62 | Покупатель продукции, проданной головным отделением организации, перечислил денежные средства филиалу, выделенному на отдельный баланс (в учете головного отделения организации) |
| 79-2 | 62 | Покупатель продукции, проданной филиалом, выделенным на отдельный баланс, перечислил денежные средства головному отделению организации (в учете филиала) |
| 91-2 | 62 | Отрицательная курсовая разница по дебиторской задолженности в иностранной валюте включена в состав прочих расходов |
Приложение 3
Вексель третьего лица, использованный ОАО "БСЗ" в расчетах с покупателем

Приложение 4
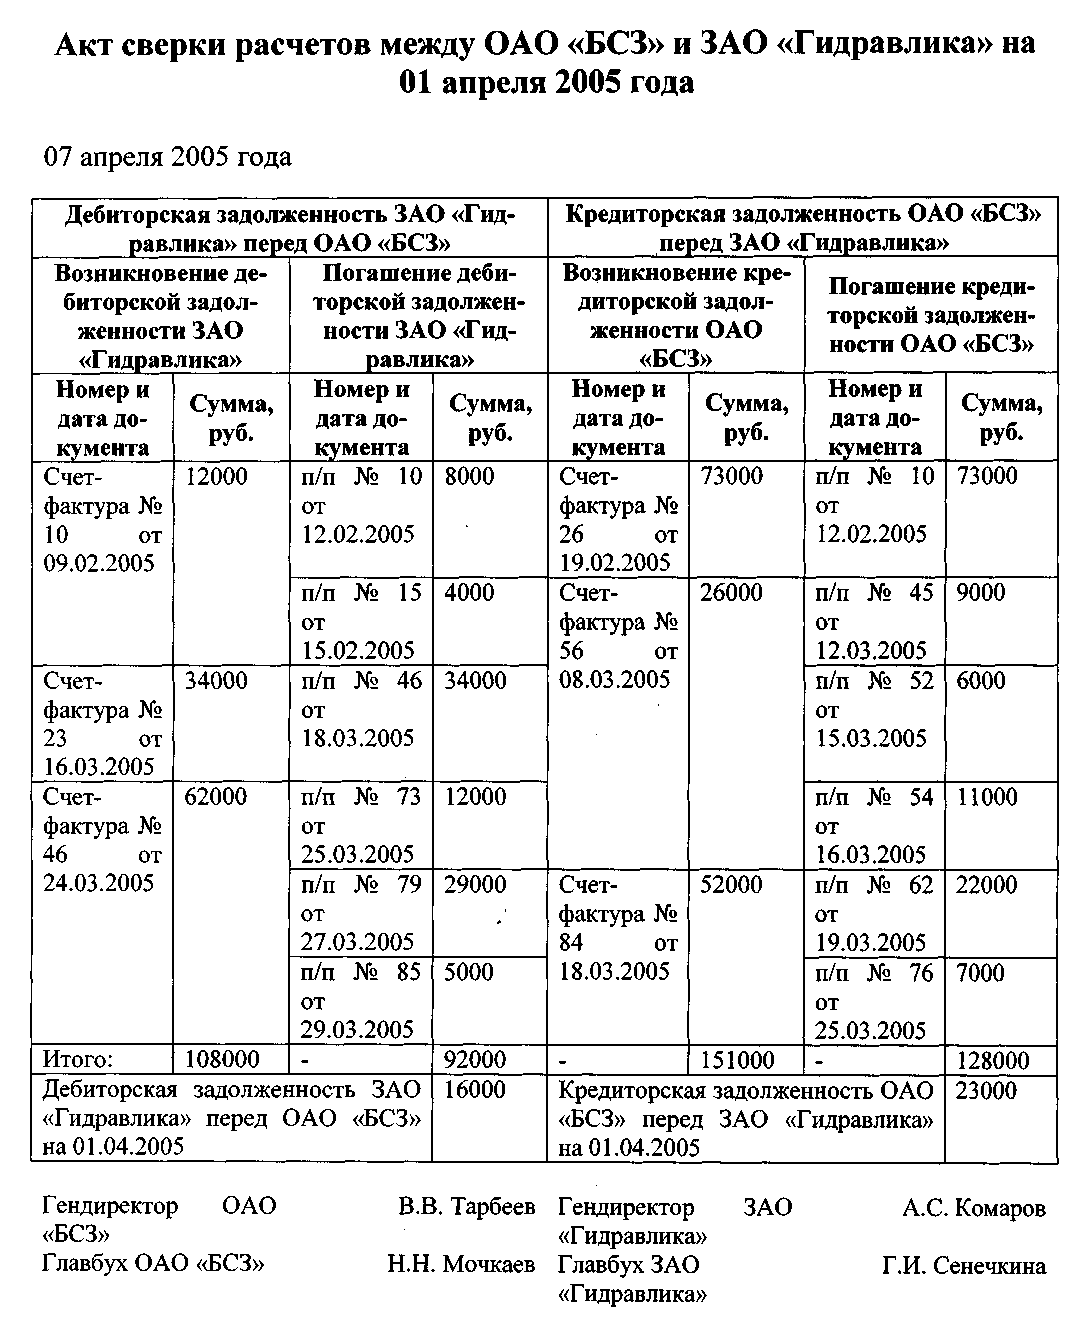
Акт сверки расчетов
Приложение 5
Заявление о проведении взаимозачета
Настоящим уведомляем о том, что на основании акта сверки расчетов ОАО "БСЗ" произведен зачет встречных требований ЗАО "Гидравлика" на сумму:
48000 руб. (в том числе НДС - 8000 руб.).
Таким образом, задолженность ОАО "БСЗ" перед ЗАО "Гидравлика" по договору № 44/06-12, составляющая 48000 руб. (в том числе НДС - 8000 руб), зачтена в счет погашения задолженности ЗАО "Гидравлика" перед ОАО "БСЗ" по договору № 33/05-11 на сумму 48000 руб. (в том числе НДС - 8 000 руб).
На основании статьи 410 Гражданского кодекса РФ считаем денежные обязательства по названным договорам выполненными.
1 Анализ и диагностика финансово-хозяйственной деятельности предприятия. Учебное пособие для вузов / Под ред. П.П. Табурчака, В.М. Тумина и М.С. Сапрыкина. Ростов н/Д: Феникс, 2002. С. 226.
2 Кожинов В.Я. Основы бухгалтерского учета. М.: СПС ГАРАНТ, 2003. С. 196.
3 Гражданский кодекс Российской Федерации часть первая от 30 ноября 1994г. № 51-ФЗ, часть вторая от 26 января 1996г. № 14-ФЗ, часть третья от 26 ноября 2001г. № 146-ФЗ и часть четвертая от 18 декабря 2006г. № 230-ФЗ (в ред. на 23 июля 2008г.)
4 Налоговый кодекс Российской Федерации часть первая от 31 июля 1998г. № 146-ФЗ и часть вторая от 5 августа 2000г. № 117-ФЗ (в ред. на 23 июля 2008г.)
5 Федеральный закон от 11 марта 1997г. № 48-ФЗ "О переводном и простом векселе"
6 Постановление ЦИК и СНК СССР от 7 августа 1937г. № 104/1341 "О введении в действие положения о переводном и простом векселе"
7 Федеральный закон от 21 ноября 1996г. № 129-ФЗ "О бухгалтерском учете" (в ред. на 3 ноября 2006г.)
8 Федеральный закон от 22 мая 2003г. № 54-ФЗ "О применении контрольно-кассовой техники при осуществлении наличных денежных расчетов и (или) расчетов с использованием платежных карт"
9 Федеральный закон от 2 декабря 1990г. № 395-I "О банках и банковской деятельности" (в ред. на 8 апреля 2008г.)
10 Федеральный закон от 10 декабря 2003г. № 173-ФЗ "О валютном регулировании и валютном контроле" (в ред. на 22 июля 2008г.)
11 Порядок ведения кассовых операций в Российской Федерации (утвержден решением Совета Директоров ЦБР 22 сентября 1993г. № 40) (в ред. на 26 февраля 1996г.)
12 Указание ЦБР от 20 июня 2007г. № 1843-У "О предельном размере расчетов наличными деньгами и расходовании наличных денег, поступивших в кассу юридического лица или кассу индивидуального предпринимателя" (в ред. на 28 апреля 2008г.)
13 Постановление Госкомстата РФ от 18 августа 1998г. № 88 "Об утверждении унифицированных форм первичной учетной документации по учету кассовых операций, по учету результатов инвентаризации" (в ред. на 3 мая 2000г.)
14 Положение ЦБР от 3 октября 2002г. № 2-П "О безналичных расчетах в Российской Федерации" (в ред. на 22 января 2008г.)
15 Приказ Минфина РФ от 31 октября 2000г. № 94н "Об утверждении Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и инструкции по его применению" (в ред. на 18 сентября 2006г.)
16 Приказ Минфина РФ от 13 июня 1995г. № 49 "Об утверждении методических указаний по инвентаризации имущества и финансовых обязательств"
17 Сахирова И.П. Особенности инвентаризации расчетов - счет 60 "Расчеты с поставщиками и подрядчиками" и счет 62 "Расчеты с покупателями и заказчиками" // Консультант бухгалтера, 2004, № 9, с. 43.
18 См.: Кожинов В.Я. Основы бухгалтерского учета. М.: СПС «Гарант», 2003. С. 55.
19 Приказ Минфина РФ от 6 июля 1999г. № 43н "Об утверждении Положения по бухгалтерскому учету "Бухгалтерская отчетность организации" ПБУ 4/99" (в ред. на 18 сентября 2006г.)
20 Приказ Минфина РФ от 22 июля 2003г. № 67н "О формах бухгалтерской отчетности организаций" (в ред. на 18 сентября 2006г.)
21 Закон РСФСР от 22 марта 1991г. № 948-I "О конкуренции и ограничении монополистической деятельности на товарных рынках" (в ред. на 26 июля 2006г.)