Попередній фінансовий аналіз підприємства
3. Довгострокові пасиви (ДП) – довгострокові кредити і позикові кошти.
4. Постійні пасиви (ПП) – статті 1 та 2 розділів пасиву балансу і ’’ Доходи майбутніх періодів ’’.
Короткострокові і довгострокові зобов’язання являть собою зовнішні зобов’язання підприємства.
Надалі проведемо дослідження ліквідності балансу аналізованого підприємства у випадку нижченаведеної табл.6, дані якої сформовані на базі даних табл.3 і табл..4, що і відображено у ’’примітках ’’.
Баланс вважається абсолютно ліквідним, якщо виконуються такі умови:
НЛА=НТЗ
ШРА≥КП
ПРА≥ДП
ВРА≤ПП
Як бачимо, в нашому випадку виконується тільки нижня частина умови, тому точнішої оцінки здатності підприємства виконувати свої зобов’язання перед кредиторами переходимо до другого етапу аналізу ліквідності, де обчислюють:
коефіцієнт абсолютної ліквідності;
миттєвий коефіцієнт ліквідності;
поточний коефіцієнт ліквідності.
Табл.6. Аналіз ліквідності балансу
| Актив | Примітки | Значення, тис. грн. | Пасив | Примітки | Значення, тис. грн. | |||
| На початок періоду | На кінець періоду | На початок періоду | На кінець періоду | |||||
| Найбільш ліквідні активи (НЛА) | Грошові кошти | 1294.15 | 602.16 | Найбільш термінові зобов’язання (НТЗ) | 75% від суми поточних зобов’язань | 4173.63 | 5419.4 | |
| Активи, які швидко реалізовуються (ШРА) | Дебіторська заборгованість | 1811.81 | 4516.2 | Короткострокові пасиви (КП) | 25% від суми поточних зобов’язань | 1391.21 | 1806.4 | |
| Активи, які повільно реалізовуються (ПРА) | Запаси | 3105.96 | 2709.7 | Довгострокові пасиви (ДП) | Довгострокові зобов’язання | 129.415 | 301.08 | |
| Активи, які важко реалізовуються (ВРА) | Необоротні активи | 6729.58 | 7225.9 | Постійні пасиви (ПП) | Власний капітал | 7247.24 | 7527 | |
| Коефіцієнт ліквідності балансу | 0.638 | 0.256 | ||||||
Слід зазначити, що в Україні розроблено методики аналізу фінансового стану підприємства: Методика № 81, Методика № 22, Положення № 323, згідно з якими і визначено орієнтовані значення коефіцієнтів.
Знайдемо значення кожного із цих показників.
Коефіцієнт
абсолютної
ліквідності
= ,
і показує яка
частина найбільш
термінових
зобов’язань
може бути негайно
покрита абсолютно
ліквідними
активами. За
Положенням
№323 його значення
вважається
теоретично
достатнім, якщо
воно перевищує
0.20 – 0.25. Тобто якщо
підприємство
на даний момент
може на 20 – 25% погасити
всі свої борги,
то його платоспроможність
вважається
нормальною.
Коефіцієнт абсолютної ліквідності в нашому випадку становить:
На початок періоду: КА.Л.=1294.15:1391.211=0.93;
На кінець періоду: КА.Л.=602.16:1806.48=0.33
Як видно з розрахунків, коефіцієнт абсолютної ліквідності на початок значно вищий, ніж на кінець періоду. На початок періоду підприємство могло негайно погасити 93% короткострокових зобов’язань. На кінець періоду – 33%. Платоспроможність підприємства на кінець періоду вважається нормальною.
Показник абсолютної ліквідності підприємства має особливо важливе значення для постачальників матеріальних ресурсів і банку, що кредитують дане підприємство.
Миттєвий
коефіцієнт
ліквідності
= ,
і показує
співвідношення
найбільш ліквідної
частини поточних
активів і поточних
пасивів. Бажано,
щоб цей показник
дорівнював
одиниці. Оскільки
на практиці
це буває нечасто,
можна задовольнити
його значенням
0.8 – 0.9. Слід враховувати,
що достовірність
висновків за
результатами
розрахунків
цього коефіцієнта
значною мірою
залежить від
’’ якості ’’
дебіторської
заборгованості
(терміну її
виникнення,
фінансового
стану боржників
та інше). Значна
питома вага
сумнівної
дебіторської
заборгованості
може створити
загрозу платоспроможності
підприємства
Особливий
інтерес даний
показник має
для власників
акцій.
Миттєвий коефіцієнт ліквідності на підприємстві, в нашому випадку, становить:
На початок періоду: КМ,К,Л.=1811.81:1391.211=1.3;
На кінець періоду:КМ,К,Л,=4516.2:1806.48=2.5.
Як показують результати обчислень, фактичне значення миттєвого коефіцієнта ліквідності значно більше за нормальне, теоретичне значення, що означає підвищення платіжної здатності на кінець періоду.
Поточний
коефіцієнт
ліквідності
=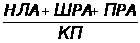 ,
і дозволяє
встановити
у скільки разів
поточні активи
покривають
короткострокові
зобов’язання.
Нормальним
значенням для
цього показника
вважається
2 – 3. Це означає,
що на кожну
гривню короткострокових
зобов’язань
повинно припадати
не менше ніж
дві гривні
ліквідних
коштів. Деякі
фахівці вважають
задовільним
значення коефіцієнта
1.5 – 2.0.
Знайдемо даний коефіцієнт:
На початок періоду: КП.К.Л,=6211.92:1391.211=4.47;
На кінець періоду: КП.К.Л.=7828.08:1806.48=4.33.
У нашому випадку коефіцієнт покриття перевищує його теоретичне значення. Видно, що платіжна здатність підприємства за звітний період мала тенденцію до зниження. Проте , мобілізувавши всі оборотні кошти, підприємство може повністю погасити всі короткотермінові кредити, після чого в активі підприємства залишиться оборотних коштів на 6021.6 тис. грн. (7828.08 – 1806.48), які можуть бути спрямовані на погашення кредиторських зобов’язань(5419.44 тис. грн.) і на інші цілі.
Показник поточної ліквідності має важливе значення для покупців і власників акцій та облігацій підприємства.
Визначимо коефіцієнт повної ліквідності балансу за формулою:
Л=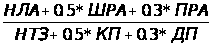
Отже,
На початок періоду : Л=3131.843:4908.064=0.638;
На кінець періоду : Л=1640.886:6413.004=0.256..
З результатів розрахунків видно, що на початок періоду показник менший за 0,75 (а це 0.638), що означає, що ліквідність підприємства низька. На кінець періоду значення показника знижується до значення 0,256, що означає, що підприємство перебуває у кризовому стані щодо ліквідності.
Основні фактори, які підвищують цей коефіцієнт (тобто підвищують ліквідність, і отже фінансову стійкість підприємства):
максимальне обмеження вкладень капіталу у важколіквідні і недопущення вкладень у неліквідні активи;
наявність ’’чистих активів’’ (у вигляді грошових коштів, цінних паперів, які можуть бути перетворені на гроші негайно) в розмірі, достатньому для покриття фінансових зобов’язань, строки сплати за якими настали або настають у найближчий час;
залучення у господарський обіг позикових коштів на максимально тривалі терміни.
4. Аналіз фінансових результатів підприємства
Прибуток є найважливішим узагальнюючим показником оцінки ефективності функціонування кожного суб’єкта господарської діяльності, оскільки саме в прибутку відображаються результати всіх сторін діяльності: виробництво і реалізація, якість і асортимент, ефективність використання виробничих ресурсів і собівартість.
Прибуток характеризує ефективність господарювання підприємства за всіма напрямами його діяльності: виробничої, збутової, постачальницької, фінансової та інвестиційної. Він становить основу економічного розвитку підприємства, відображає довгострокову мету його діяльності.
Окрім цього є основним джерелом фінансування витрат на виробничий і соціальний розвиток підприємства, найвагомішим джерелом централізованих ресурсів держави: у доходи бюджету здійснюються відрахування від одержаного доходу під-приємства, значною частиною якого є прибуток. Це означає, що доходи підприємства повинні задовольнити не тільки його фінансові потреби, а й потреби держави на фінансування суспільних фондів споживання, розвиток науки, освіти, охорони здоров’я, проведення екологічних заходів тощо. Таким чином, у збільшенні прибутку зацікавлені як підприємство, так і держава.
Для виявлення додаткових резервів збільшення прибутку, більш раціонального його використання на кожному підприємстві потрібно проводити глибокий аналіз формування прибутку, впливу факторів на відхилення фактичних результатів діяльності від очікуваних, а також розподілу та використання прибутку.
Фінансові результати поділяють за видами діяльності, унаслідок якої вони виникають, на прибутки (збитки) від звичайної та надзвичайної діяльності.
Під звичайною діяльністю розуміють будь-яку діяльність підприємства, а також операції, які її забезпечують або виникають унаслідок здійснення такої діяльності. Прикладом звичайної діяльності буде виробництво та реалізація продукції, розрахунки із постачальниками і замовниками, працівниками, фінансово-банківськими установами тощо.
До надзвичайної діяльності відносять операції або події, які відрізняються від звичайної і не відбуваються часто або регулярно. Це пожежа, стихійне лихо, техногенні аварії тощо.
Звичайна діяльність поділяється на операційну та іншу (фінансову та інвестиційну).
Операційна діяльність – це основна діяльність, а також інші види діяльності, які не є інвестиційною чи фінансовою діяльністю.
Основна діяльність – це операції, пов’язані з виробництвом або реалізацією продукції (товарів, послуг), що є визначальною метою створення підприємства та забезпечують основну частку його доходу.
До основної діяльності торговельного підприємства відносять операції з придбання та реалізації товарів, виробничого – придбання матеріалів і сировини, виготовлення продукції та реалізація, інвестиційної компанії – формування портфеля інвестицій тощо.
Аналіз фінансових результатів діяльності підприємства розпочинають із характеристики їх динаміки та оцінки виконання бізнес-плану.
Дамо таку характеристику фінансовим результатам розглядуваного нами підприємства на основі табл.2.
Розглядаючи фінансові результати даного нам підприємства, бачимо, що на початок періоду воно отримало прибуток 2439.6 тис. грн., тоді як на кінець періоду від виробництва продукції отримало тільки збитки -- -565 тис. грн. Очевидно, головними причинами збитку послугували збільшення собівартості реалізації продукції (робіт, послуг) та асортиментно-структурні зрушення, тому надалі пропонуємо поради для розв’язання саме цих факторів.
Для вибору найкращої структури продукції, яка забезпечує одержання максимального прибутку, підприємства повинні врахувати:
обмеження, пов’язані з оборотними коштами, виробничими потужностями, а також з потребами ринку в кожному товарі, і на цій основі вносити корективи в план виробництва;
обсяг виробництва має бути орієнтований насамперед на ринковий попит;
наслідки для ринку, пов’язані зі збільшенням обсягу випуску одних виробів і зменшення інших;
до якої реакції споживачів і конкурентів можуть призвести зміни асортименту.
Рекомендується скласти прогноз реакції конкретних споживачів на зміну асортименту продукції, оцінити можливості зниження ціни на окремі види продукції з тим, щоб, знизивши ціни, збільшити обсяг продажу цих видів продукції.
Резервами збільшення прибутку (кількісно вимірювані можливості його збільшення шляхом задіяння низки чинників) є, зокрема:
зростання обсягу реалізації продукції;
зниження собівартості продукції.
Досить суттєвим резервом збільшення прибутку є підвищення якості продукції.
Окрім прибутку від реалізації продукції, підприємства можуть мати фінансові результати від іншої реалізації. Зазвичай вони виникають за операціями з майном підприємства. До них відносять:
прибутки (збитки) від реалізації основних засобів, нематеріальних активів, виробничих запасів, фінансових активів та іншого майна;
списання основних засобів у зв’язку з їх моральною зношеністю;
здавання приміщень в оренду;
утримання законсервованих об’єктів та виробничих потужностей;
анулювання виробничих замовлень (договорів);
припинення виробництва ,яке не дало продукції;
прибутки (збитки) від реалізації продукції підсобного сільського господарства, надання послуг автомобільного транспорту та ін.
Якщо підприємство зазнало збитку і в даній області, то аналіз фінансових результатів від іншої реалізації проводиться, передбачаючи оцінку цих операцій з погляду законності їх здійснення, правильності оцінки майна, що реалізується, визначення затрат з реалізації та прибутку. Прибуток порівнюють за кілька звітних періодів, установлюють динаміку.
Слід мати на увазі, що в практиці роботи підприємств прибутки (збитки)від іншої реалізації можуть плануватися (наприклад, надання послуг автотранспорту, реалізація продукції підсобного сільського господарства). Фінансові результати за цими видами діяльності підлягають глибокому аналізові, у ході якого виявляють причини понадпланових збитків, розробляють заходи щодо їх усунення в майбутньому.
В умовах переходу до ринкової економіки значно зріс вплив інших доходів і витрат (фінансових результатів від позареалізаційних операцій) на формування кінцевих фінансових результатів діяльності підприємства.
Прибутки і збитки від позареалізаційних операцій являють собою суми, які пов’язані з управлінням підприємством, інвестиційними та фінансовими операціями, а також суми, що стосуються надзвичайної діяльності підприємства.
У ході аналізу насамперед потрібно повести дослідження складу та структури адміністративних витрат і витрат на збут, визначити динаміку цих витрат та їх вплив на фінансові результати, що стосуються операційної діяльності підприємства.
Особливу увагу слід приділити аналізові штрафів, пені та неустойок за угодами постачання та збуту. Вивчають їх склад і динаміку, виявляють винуватців. Та обставина, що підприємство само може отримувати подібні санкції, не повинна бути пом’якшуючим моментом у порушенні ним виконання своїх договірних зобов’язань. Тому всю суму санкцій потрібно розглядати як резерв збільшення прибутку.
У складі інших доходів і витрат нерідко трапляються прибутки і збитки попередніх років, виявлені підприємством у звітному році. Якщо вони значні, то це свідчить, у кращому разі, про низький рівень звіту за попередній рік, а в гіршому – про викривлення показника собівартості продукції попереднього року. Тому їх аналізові потрібно приділити належну увагу.
При вивченні збитків від стихійних лих слід мати на увазі, що часто на статтю можуть відносити втрати, які викликані безгосподарністю, а також збитки від нестач і крадіжок.
За наявності збитків від списання безнадійної дебіторської заборгованості потрібно виявити, через які обставини виникла ця заборгованість, чи була передана справа до арбітражного суду, яке його рішення. Збитки за цією статтею здебільшого свідчать про низький рівень постановки обліку та контролю за станом розрахунків. При цьому виявляються особи, які пропустили терміни стягнення заборгованості.
Аналізуючи витрати на збут, зокрема витрати на пакувальні матеріали, на рекламу, вивчення ринків збуту, інші маркетингові дослідження, слід пам’ятати, що економія на цих видах витрат не завжди є бажаною, оскільки саме від цих чинників залежить збільшення обсягу продажу.
Щодо аналізу результатів, пов’язаних з інвестиційною діяльністю, то тут, зокрема, потрібно оцінити ефективність використання акцій, скласти прогноз подальших тенденцій.
5. Аналіз коефіцієнтів рентабельності та ділової активності
Для оцінки господарсько-фінансової діяльності підприємства, ефективності виробництва всієї продукції та окремих її видів недостатньо використовувати тільки показники прибутку. Річ у тім, що в умовах переходу до ринку підприємства намагаються всіляко збільшувати прибуток, що досить часто пов’язано з негативними явищами. Деякі підприємства обрали спосіб одержання прибутку здебільшого шляхом невигідних для споживачів змін умов поставки продукції або матеріальних ресурсів, структурних зрушень у випуску продукції, підвищенні цін.
Тому для оцінки інтенсивності та ефективності виробництва доцільно використовувати показники рентабельності. Вони повніше, ніж прибуток, характеризують кінцеві результати діяльності, оскільки їх величина показує співвідношення прибутку з наявними або використаними ресурсами.
Аналіз показників рентабельності має важливе значення. Його дані використовуються для вибору варіантів формування асортименту та структури продукції, оцінки можливостей додаткового прибутку шляхом збільшення випуску більш рентабельних виробів і як інструмент інвестиційної політики та ціноутворення . Аналіз необхідний для узагальнюючої оцінки рівня рентабельності підприємства і визначення основних напрямів пошуку резервів підвищення його ефективності.
Значення розрахованих для нашого випадку коефіцієнтів та висновки щодо рентабельності продукції та ділової активності підприємства подамо у вигляді табл.7.
Табл.7.Аналіз коефіцієнтів рентабельності та ділової активності
| № з/п | Найменування коефіцієнта і формула його знаходження | Значення коефіцієнта | Характеристика коефіцієнта | Висновки | |
| На початок періоду | На кінець періоду | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 |
Рентабельність
продажів ( |
0.209 | -0.044 | Показує скільки прибутку припадає на одиницю реалізованої продукції | За звітний період виробництво продукції підприємству не принесло прибутків. Крім цього воно є збитковим |
| 2 |
Головний
показник
прибутковості
( |
1.127 | 1.06 | Використовується при порівнянні підприємств з різним рівнем оподаткування | Показник прибутковості є критичним. |
| 3 |
Рентабельність
власного капіталу
( |
0.34 | -0.08 | Показує ефективність використання власного капіталу | Ефективність використання власного капіталу є незадовільною |
| 4 |
Рентабельність
всього капіталу
( |
0.19 | -0.038 | Показує ефективність використання всього майна підприємства. | Ефективність використання всього майна є також незадовільною |
| 5 |
Оборотність
матеріальних
запасів і затрат
( |
3.76 | 4.7 | Відображає число обертів запасів і затрат підприємства. | На кінець періоду матеріальні запаси і затрати обернуться 4.7 разів. |
| 6 |
Середній
термін обороту
дебіторської
заборгованості
( |
55.9 | 127.6 | Характеризує середній термін погашення дебіторської заборгованості | Середній термін погашення дебіторської заборгованості збільшився до 127.6 днів, що оцінюється негативно. |
| 7 |
Середній
термін погашення
кредиторської
заборгованості
( |
42.94 | 51.05 | Відображає середній термін повернення комерційного кредиту | Середній термін погашення комерційного кредиту збільшився до 51.05 днів. |
| 8 |
Оборотність
постійних
активів (фондовіддача)
( |
1.73 | 1.76 | Характеризує ефективність використання основних засобів та інших позабюджетних активів | Використання основних засобів та інших позабюджетних активів є низьким |
| 9 |
Оборотність
власного капіталу
( |
1.61 | 1.69 | Низьке значення показника свідчить про тенденцію до бездіяльності частини Власних коштів. | |
 )
 )
 )
 )
 )
 )
 )
 )
 )
Ділова активність підприємства є низькою, про що свідчить і відсутність рентабельності виробництва. Підприємству необхідно підвищувати оборотність оборотних активів, шукати шляхи зниження собівартості виробництва продукції та інші ’’реформи’’.
Висновки
В даній курсовій роботі ми розглядали фінансовий стан даного нам підприємства.
Насамперед розглянули фінансову звітність підприємства. На її основі здійснили аналіз фінансової стійкості підприємства, ліквідності балансу, коефіцієнтів рентабельності виробництва продукції та ділової активності, фінансових результатів підприємства. Прийшли до висновку, що його фінансовий стан є вкрай важким. Причинами його насамперед є висока собівартість реалізації продукції, висока дебіторська заборгованість, невелика оборотність оборотних капіталів, висока кредиторська заборгованість, нераціональне використання оборотних коштів та ін. Рекомендації підприємству щодо подолання цих проблем ми описали в ході курсової роботи. Виконання підприємством цих рекомендацій призведе до його фінансового оздоровлення, зокрема:
прискорення оборотності (зменшення кількості днів у обороті, або збільшення числа оборотів за звітний період) оборотних активів сприятиме вивільненню коштів, що в них вкладені, для подальшого розширення господарської діяльності, для погашення кредитів банку та заборгованості кредиторам;
вміле управління грошовими потоками дозволить проводити більш гнучку фінансову політику та покращити маневрування як власними, так і позиченими коштами, сприятиме зменшенню витрат на сплату відсотків за боргами, підвищить ліквідність балансу, дозволить вивільнити кошти для інвестування у доходні об’єкти (зони росту обсягів діяльності підприємства).
Список використаної літератури
1. Тарасенко Н.В., Гудзевич У.Я. Економічний аналіз: навчальний посібник. – Л., 2003 – 411 ст.
2. Крамаренко Г.О., Чорна О.Є. Фінансовий менеджмент. Підручник. – К., 2006 – 520 ст.
3. Штепа Н.П., Приходько Н.С., Думинець О.С. Економічний аналіз.Част.2. Аналіз господарсько-фінансової діяльності: Навчальний посібник. – Л. 2005. – 200 ст.
4. Попович П.Я. Економічний аналіз та аудит на підприємстві. Підручник. –Тернопіль, 1998. –199 с.
5. Брігхем Є.Ф. Основи фінансового менеджменту .Пер. з англ.. – К. 1997.