Автоматизация учета труда и заработной платы на малом предприятии
4.5 Учет начислений во внебюджетные социальные фонды
Платежи во внебюджетные социальные фонды неразрывно связаны с отношениями, складывающимися между работодателями и наемными работниками. Взносы за граждан, работающих по найму и подлежащих в соответствии с законодательством социальному страхованию, уплачивают работодатели. Платежи в государственные социальные внебюджетные фонды относятся к видам платежей, начисляемым на фонд заработной платы.
Размер уплаты страховых взносов в Пенсионный фонд Российской Федерации составляет 28% по отношению к начисленной оплате труда по всем основаниям, в том числе за выполнение работ по договорам подряда и поручения - для предприятий, организаций и учреждений независимо от форм собственности.
Плательщики взносов при регистрации в ПФР получают извещение страхователю установленной формы и им присваивают регистрационный номер.
Взносы начисляются плательщиками взносов на все виды вознаграждения за работу в денежном или натуральном выражении по всем основаниям, из которых в соответствии с 3аконом РФ исчисляются пенсии работникам, включая штатных, внештатных, сезонных, временных совместителей, а также работающих в артелях, по договора подряда, поручения или выполняющих разовые, случайные кратковременные работы.
Предприятие уплачивает страховые взносы один раз в месяц - в срок, установленный коллективным договором для получения оплаты труда за истекший месяц. В том же порядке производится и начисление, и удержание взносов с работников (1%), включая работающих пенсионеров.
Отчисления в Пенсионный фонд производятся как за счет себестоимости продукции (работ, услуг), так и за счет отчислений из заработной платы работников предприятия. В состав издержек обращения включаются отчисления на социальные нужды только от затрат на оплату труда работников. По расходам не включенным в издержки обращения, отчисления в Пенсионный фонд относятся на счета, на которые отнесены расходы.
Если по каким-либо причинам заработная плата на предприятии за отчетный период не начислялась, то выплаты в ПФР не производятся, и штрафные санкции за это не следуют. При этом нужно предъявить документы о невозможности оплаты взносов.
ТОО фирме «ОНИКС – ВЛД» ежеквартально не позднее 15 числа месяца следующего за отчетным кварталом представляет в территориальное отделение Пенсионного фонда расчетную ведомость по страховым взносам (Приложение ).
Платежи по государственному социальному страхованию производятся предприятием независимо от форм собственности, а также гражданами, использующими труд наемных работников.
Страховые взносы начисляются на оплату труда по всем основаниям работников, в том числе внештатных, сезонных, временных и выполняющих работу по совместительству, за исключением выплат, на которые в соответствии с законодательством страховые взносы не начисляются. Страховые взносы в Фонд социального страхования РФ не начисляются на все выплаты пенсий и пособий по социальному страхованию.
Выплаты, которые не включаются в общую сумму заработка при исчислении пособий, хотя страховые взносы на них начисляются:
а) заработная плата за работу в сверхурочное время, включая и доплату за эту работу;
б) оплата за работу по совместительству как на другом предприятии, так и по месту основной работы;
в) доплата за работу, не входящую в обязанности работника по его должности;
г) заработная плата за дни простоя;
д) заработная плата за время очередного и дополнительных отпусков, за время военного учебного или поверочного сбора и за время выполнения государственных или общественных обязанностей;
е) стоимость обмундирования, выдаваемого бесплатно персоналу охраны.
Размер страхового тарифа составляет 5,4%.
Учет расчетов с Фондом социального страхования РФ ведется на пассивном счете 69, субсчет - «Расчеты по социальному страхованию».
ТОО фирме «ОНИКС – ВЛД» ежеквартально не познее 15 числа месяца следующего за отчетным кварталом представляет в территориальное отделение социального страхования расчетную ведомость по страховым взносам. Приложение .
Финансовые средства государственной системы обязательного медицинского страхования формируются за счет отчислений страхователей на обязательное медицинское страхование.
Сроки уплаты страховых взносов (платежей) определенными категориями плательщиков установлены Положением о порядке уплаты страховых взносов и Инструкцией о порядке взимания и учета страховых взносов на обязательное медицинское страхование и в полном объеме соответствует порядку и срокам уплаты взносов в Пенсионный фонд.
Размер страхового тарифа составляет 3,6 % (из них 0,2 % - в Федеральный фонд обязательного медицинского страхования).
Учет расчетов с фондом обязательного медицинского страхования осуществляется предприятиями на счете 69 «Расчеты по социальному страхованию», субсчет 69-3 «Расчеты по медицинскому страхованию».
ТОО фирме «ОНИКС – ВЛД» ежеквартально не позднее 15 числа месяца следующего за отчетным кварталом представляет в территориальное отделение обязательного медицинского страхования расчетную ведомость по страховым взносам. Приложение .
На 1997 год страховой взнос Государственного фонда занятости определен Федеральным законом № 26 - ФЗ от 5.02.97, и составляет 1,5% по отношению к начисленной оплате труда.
Учет расчетов с Фондом занятости РФ ведется на пассивном счете 69, субсчет 4 - «Расчеты по фонду занятости».
Расчетная ведомость по страховым взносам в Государственный фонд занятости населения 4 квартал 1998 года приведена в Приложении
Синтетический учет расчетов с внебюджетными социальными фондами ведется в бухгалтерии ТОО «ОНИКС – ВЛД» в журнале-ордере по счету 69 «Расчеты по социальному страхованию и обеспечению» (Приложение ).
- Депонированная заработная плата
По истечении 3-х дней после получения из банка денег для выдачи заработной платы и других выплат (премии, пособия и т.д.) в платежных ведомостях против фамилии лица, не получившего причитающуюся ему сумму, кассир ставит штамп или делает отметку «депонировано». В каждой платежной ведомости кассир указывает выплаченную и депонированную сумму заработной платы.
Аналитический учет невыданной заработной платы, премии и т.д. ведется по каждому работнику в книге учета депонированной заработной платы.
После выплаты депонированной заработной платы, в книге делается об этом соответствующая отметка - указание даты и номера расходного ордера, по которому выдана депонированная сумма.
При этом бухгалтер делает следующие проводки:
Оформление неполученной заработной платы (депонирование):
Дебет 70 «Расчеты с персоналом по оплате труда» - Кредит 76 «Расчеты с разными дебиторами и кредиторами» - закрывается расчетно - платежная ведомость на общую сумму депонированной заработной платы;
Дебет 51 «Расчетный счет» - Кредит 50 «Касса» - возврат денег на расчетный счет банка предприятия на эту же сумму.
Получение ранее депонированной заработной платы:
Дебет 50 «Касса» - Кредит 51 «Расчетный счет» - получение средств с расчетного счета в банке на оплату
депонентов;
Дебет 76 «Расчеты с разными дебиторами и кредиторами» - Кредет 50 «Касса» - списание выданной заработной платы с депонента.
Так же оформляются и другие почему - либо неполученные работником суммы (премии, выплаты, пособия и т.д.). Невостребованная в течение трех лет депонированная заработная плата пречисляется в состав внереализационных доходов предприятия.
5.1 Формирование первичных документов.
В индивидуальном комплексе автоматизации и учета заработной платы очень удобно представлен интерфейс работы с первичными документами, такими как штатное расписание, табель учета рабочего времени, составление приказов о приеме и увольнении с работы и другими. Например: для того чтобы составить штатное расписание нужно зайти в меню кадры и выбрать подменю штатное расписание. После появления диалогового окна программа запросит ввод данных о должностях, количестве и окладов сотрудников. После завершения ввода, программа запросит данные необходимые для заполнения личной карточки. Сформированные первичные документы представлены в приложе-ниях.
5.2 Возможности формирования аналитических показателей по труду и заработной плате.
Индивидуальный комплекс автоматизации учета заработной платы обладает возможностью формирования аналитических показателей для оперативного руководства затратами и состоянием расчетов по труду и заработной плате. Данная программа имеет широкие возможности графического представления аналитического материала. В связи с тем, что в 1998 году финансово-хозяйственная деятельность велась только во втором и третьем кварталах и объем практической информации недостаточен, ниже приведенные графики и диаграммы основаны на условных данных.
Диаграмма “Начисление зарплаты”
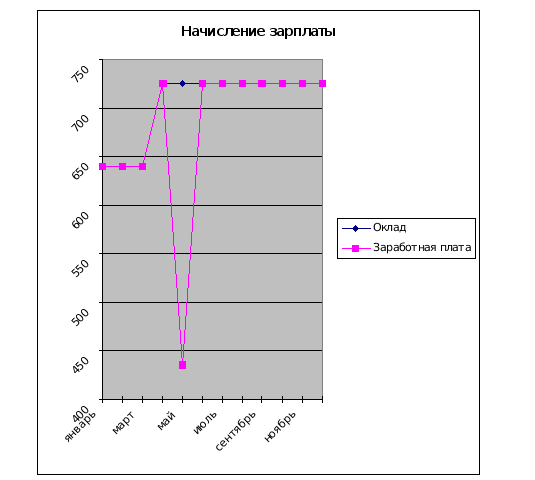
Данная диаграмма показывает начисление зарплаты по месяцам. При повременной форме оплаты труда размер заработной платы зависит от числа отработанных дней и установленного оклада. Это можно проследить на графике. С повышением оклада (в апреле месяце) растет и заработная плата. В мае зарплата не совпадает с окладом, т.к. в этом месяце работником фактически было отработано 12 дней из 20 рабочих.
Диаграмма “Начисление подоходного налога”
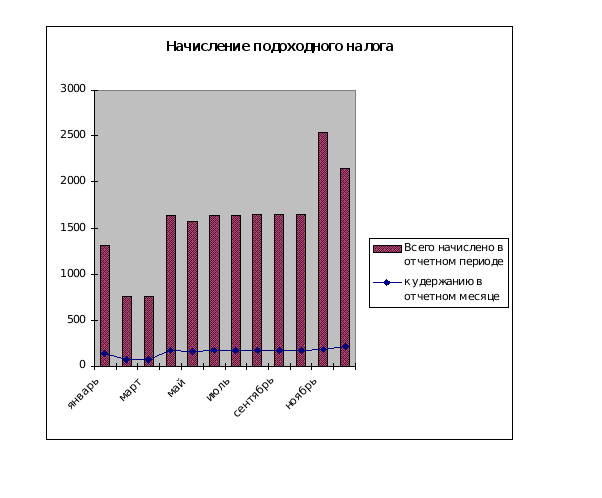
Данная диаграмма показывает удержанные в течение года суммы подоходного налога. На графике видна зависимость начисленных сумм подоходного налога от начисленных доходов: чем выше полученный доход, тем больше сумма налога. Однако определенные доходы включаются в облагаемый доход не в полном размере (материальная помощь, стоимость подарков). Поэтому, например, в ноябре, когда была оказана материальная помощь, сумма налога незначительна, несмотря на высокий доход
Диаграмма “Выплаты и удержания”
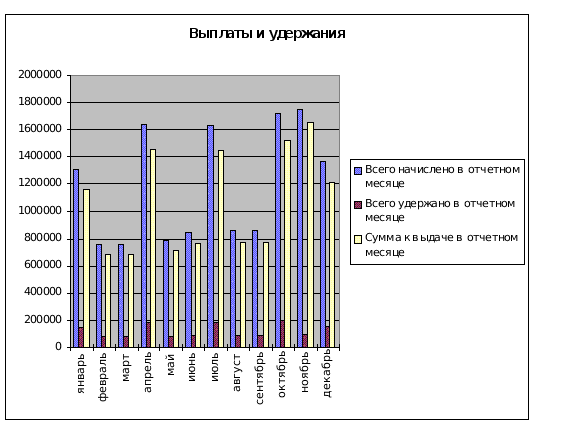
Диаграмма демонстрирует выплаты и удержания в течение года, а также фактически полученные работником доходы за месяц за вычетом удержанных сумм подоходного налога и 1% в Пенсионный фонд. Благодаря диаграмме можно проследить в какие месяцы работником был получен наибольший доход: январь, апрель, июль, октябрь (ежеквартальная выплата премий), ноябрь (материальная помощь).
Диаграмма “Распределение выплат в совокупном годовом доходе”
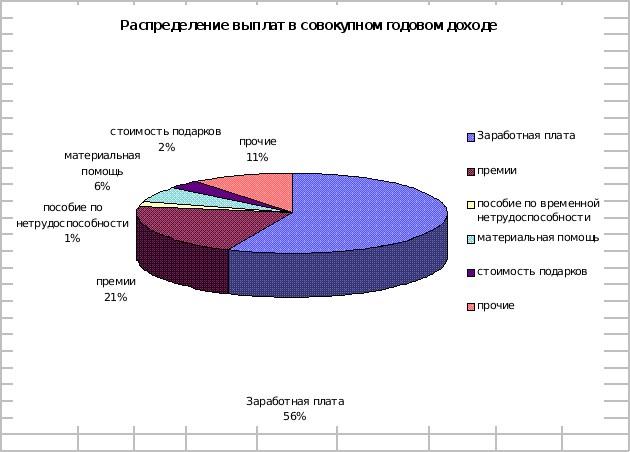
Диаграмма дает наглядное представление о распределение выплат в совокупном годовом доходе. Из диаграммы видно, что основным доходом работника является заработная плата. Она составляет более половины его доходов (56%). Значительный удельный вес занимают премии (21%) и дотации на питание (11%). Остальные доходы носят разовый характер, их удельный вес не значителен.
Заключение
В выполненной курсовой работе дана интерпретация понятия заработной платы как одной из важнейших экономических и социальных категорий, и обоснована необходимость должной организации данного объекта бухгалтерского учета на предприятии.
Результаты исследования практического материала деятельности ТОО фирмы «ОНИКС - ВЛД» составили основу выполненной работы.
ТОО фирмы «ОНИКС - ВЛД» имеет самостоятельный баланс, расчетный и в банке, действует на основе полного хозрасчета, самофинансирования и самоокупаемости. Основной вид деятельности розничная торговля продовольственных товаров.
Анализ финансового состояния ТОО фирмы “ОНИКС – ВЛД”, проведенный с помощью показателей ликвидности, платежеспособности, финансовой устойчивости, деловой активности и рентабельности значение который представлены в таблицах 1, 2, 3, 4, позволяет сделать следующие выводы:
значение показателей ликвидности свидетельствуют о неспособности организации погасить свои краткосрочные обязательства за счет текущих активов, а немедленно ТОО фирма “ОНИКС – ВЛД” способно погасить на конец 1998 года лишь 13% своей задолженности;
показатели структуры общего капитала свидетельствуют о преобладании собственного капитала над заемными средствами, и в целом показатели, характеризующие финансовую устойчивость и независимость предприятия от внешних кредиторов имеют тенденцию к повышению;
рассчитанные показатели оборачиваемости активов, товарных запасов, собственного капитала свидетельствуют о значительном возрастании в 1998 году по сравнению с 1997 годом деловой активности;
полученная в 1998 году прибыль от реализации товаров обеспечила рентабельность продаж в 1998 году 0,4%, что несколько превышает аналогичный показатель 1997 года и тем не менее свидетельствует о крайней неэффективности основной деятельности. В целом в 1998 году на 1 рубль авансированного капитала деятельность предприятия обеспечивала 12 копеек прибыли до налогообложения.
В выполненной курсовой работе рассмотрены
особенности использования электронно-вычислительной техники в учете, назначение комплексов автоматизации учета, индивидуальный комплекс автоматизации учета на малом предприятии, задачи учета труда и заработной платы, вопросы организации оплаты труда на предприятии, системы и формы оплаты труда, порядок документирования и учета наличия и движения личного состава и использования рабочего времени, порядок исчисления средств на оплату труда, ведение аналитического и синтетического учета заработной платы, а также состав фонда оплаты труда, использование индивидуального комплекса по автоматизации учета труда и заработной платы, для организации синтетического и аналитического учета труда и заработной платы, формирования выходной информации и получения возможности формирования аналитических показателей по труду и заработной плате.
Изучение информации, содержащейся в регистрах синтетического и аналитического учета труда и заработной платы в ТОО фирме «ОНИКС – ВЛД» позволило сделать выводы и внести соответствующие предложения по автоматизации данного участка бухгалтерского учета на предприятии.
Труд и заработная плата, являясь одним из трудоемких участков бухгалтерского учета на предприятии в ТОО фирме «ОНИКС – ВЛД»не автоматизирован. Повысить качество учетной работы по данному объекту позволит использование системы комплексной автоматизации учета заработной платы, исследованию и возможностям применения которой в работе уделено особое внимание.
В ТОО фирме «ОНИКС – ВЛД» используются устаревшие формы первичной учетной документации по труду и заработной плате; ряд первичных документов ведется в произвольной форме, что может привести к неодназначной интерпретации информации в них содержащейся. В работе вносится предложение для ведения первичного учета труда и заработной использовать унифицированные формы, разработанные НИПИстатинформ Госкомстата России в соответствии с постановлением Правительства РФ от 8 июля 1997 года № 85, согласованными с Минфином и Минэкономики России и утвержденными постановлением Госкомстата России от 30 октября 1997г. № 71а «Об утверждении унифицированных форм первичной учетной документации по учету труда и его оплаты, основных средств и нематериальных активов, материалов, малоценных и быстороизнашивающихся предметов, работ в капитальном строительстве».
Рассмотренные применяемые схемы корреспонденции счетов бухгалтерского учета в целом отвечают требованиям законодательства.
В целях обеспечения заинтересованности работников административно управленческого аппарата в результатах деятельности предприятия рекомендуется в ТОО фирме «ОНИКС – ВЛД» для формирования оплаты труда использовать показатели процентов от полученной за отчетный период фактической прибыли.
Таким образом, реализация на практике высказанных рекомендаций позволит повысить качество учетной работы по труду и заработной плате в ТОО фирме «ОНИКС- ВЛД».