Бухгалтерский учет на предприятии ООО "Страховая компания"
Резерв заявленных, но неурегулированных убытков (РЗУ)
Резерв заявленных, но неурегулированных убытков (РЗУ) образуется страховщиком для обеспечения выполнения обязательств, включая расходы по урегулированию убытков, по договорам страхования, не исполненным или исполненным не полностью на отчетную дату, возникшим в связи со страховыми случаями, которые имели место в отчетном или предшествующих ему периодах и о факте наступления которых в установленном законом или договором страхования порядке заявлено страховщику.
Расчет резерва заявленных, но неурегулированных убытков производится отдельно по каждой учетной группе договоров.
Величина резерва заявленных, но неурегулированных убытков определяется путем суммирования резервов заявленных, но неурегулированных убытков, рассчитанных по всем учетным группам договоров.
Величина РЗУ соответствует сумме заявленных и неурегулированных убытков за отчетный период и за периоды, предшествующие отчетному, зарегистрированных в журнале учета убытков, увеличенной на сумму расходов по урегулированию убытка в размере 3% от суммы неурегулированных претензий. Таким образом:
РЗУ = ЗУну + 0,03 * ЗУну,
где ЗУну – сумма заявленных, но неурегулированных убытков по состоянию отчетного периода; 0,03 — коэффициент расходов по урегулированию убытка.
Резерв произошедших, но незаявленных убытков (РПНУ)
Резерв произошедших, но незаявленных убытков (РПНУ) предназначен для обеспечения выполнения страховщиком своих обязательств, включая расходы по урегулированию убытков, по договорам страхования, возникшим в связи с происшедшими страховыми случаями в течение отчетного периода, о факте наступления которых страховщику не было заявлено в установленном законом или договором страхования порядке на отчетную дату.
Для расчета резерва произошедших, но незаявленных убытков используется информация о произошедших убытках и об их оплате за определенный период времени.
По договорам, относящимся к учетным группам 1-11, рассматриваются данные не менее чем за 12 периодов наступления убытков (периодов оплаты (развития)), предшествующих отчетной дате, по договорам, относящимся к учетным группам 12-19, - не менее чем за 20 периодов, предшествующих отчетной дате.
При расчете РПНУ используются данные учета страховых премий и убытков, начиная с 01 января 2003 года.
Величина резерва произошедших, но незаявленных убытков (РПНУ) равна:
РПНУ = 1,03 * ПНУ,
где ПНУ – величина произошедших, но незаявленных убытков; 1,03 * ПНУ – величина произошедших, но незаявленных убытков, увеличенных на сумму расходов по их урегулированию в размере 3%.
Величина произошедших, но незаявленных убытков (ПНУ) по учетной группе определяется как сумма величин произошедших, но незаявленных убытков, для каждого из рассматриваемых периодов наступления убытков:
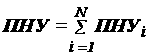
где ПНУi. – величина произошедших, но незаявленных убытков для i-го периода наступления убытков, i = 1, ..., N.
Для каждого из периодов наступления убытков суммарная величина произошедших, но незаявленных убытков ПНУi определяется:

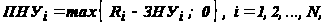
где Ri – величина произошедших, но неоплаченных на отчетную дату убытков; ЗНУ – величина заявленных, но неурегулированных на отчетную дату убытков, по страховым случаям, произошедшим в i-м периоде наступления убытков (берется из журнала регистрации убытков).
Стабилизационный резерв (СР)
Стабилизационный резерв является оценкой обязательств страховщика, связанных с осуществлением будущих страховых выплат в случае образования отрицательного финансового результата от проведения страховых операций в результате действия факторов, не зависящих от воли страховщика, или в случае превышения коэффициента состоявшихся убытков над его средним значением.
Коэффициент состоявшихся убытков рассчитывается как отношение суммы произведенных в отчетном периоде страховых выплат по страховым случаям, произошедшим в этом периоде, резерва заявленных, но неурегулированных убытков, и резерва произошедших, но незаявленных убытков, рассчитанных по убыткам, произошедшим в этом периоде, к величине заработанной страховой премии за этот же период.
Стабилизационный резерв формируется по следующим видам страхования:
страхование средств водного транспорта (7 группа);
страхование предпринимательских (финансовых) рисков (12 группа);
страхование гражданской ответственности перевозчика (14 группа).
Сумма расходов на ведение дела, относящаяся к каждому из поименованных видов страхования, определяется пропорционально начисленной страховой брутто-премии по каждому виду к начисленной страховой брутто-премии по всем лицензированным видам страхования.
Стабилизационный резерв по учетным группам договоров страхования 7, 12 и 14 по j-й учетной группе (СРj) рассчитывается:
СРj = max { min [ ПСРj ; СРнj + ΔСРj ] ; 0},
где ПСРj – предельный размер стабилизационного резерва по j-й учетной группе; СРнj – стабилизационный резерв по по j-й учетной группе на начало периода; ΔСРj – изменение стабилизационного резерва по j-й учетной группе. Предельный размер стабилизационного резерва по j-й учетной группе (ПСРj) определяется следующим образом:
- по учетным группам 7 и 14:
ПСРj = 2,5 * max { СБПjk – ППjk };
- по учетной группе 12:
ПСРj = 1,5 * max { СБПjk – ППjk },
где СБПjk – страховая брутто-премия по j-й учетной группе в k-м году; ППjk – сумма перестраховочной премии, переданной по договорам перестрахования по j-й учетной группе k-м году; k – число периодов (лет), за которые рассматриваются данные при расчете резерва (последние 10 лет или имеющееся количество лет).
Для учета страховых резервов используется счет 95, к которому открываются субсчета 95.1 «Страховой резерв», 95.2 «Доля перестраховщика в резерве», 95.3 «Изменение резерва». Учет ведется по видам резервов.
Счет 95.1 «Страховой резерв» открывается отдельно по видам резервов: РНП, РЗУ, РПНУ и СР. Структура счета 95.1 (РНП, РЗУ, РПНУ, СР):
|
Д |
Счет 95.1/5/9/13 (РНП, РЗУ, РПНУ, СР) |
К |
|
Списание РНП (РЗУ, РПНУ, СР) предыдущего отчетного периода |
Сальдо – сумма РНП (РЗУ, РПНУ, СР) на начало периода Начисление РНП (РЗУ, РПНУ, СР) за отчетный период Сальдо – сумма РНП (РЗУ, РПНУ, СР) на конец периода |
||
Счет 95.2 «Доля перестраховщика в резерве» ведется по видам резервов: РНП, РЗУ, РПНУ и СР. Структура счета 95.2 (РНП, РЗУ, РПНУ, СР):
|
Д |
Счет 95.2/6/10/15 (РНП, РЗУ, РПНУ, СР) |
К |
|
|
Сальдо – доля перестраховщика в РНП (РЗУ, РПНУ, СР) на начало периода Начисление доли перестраховщика в РНП (РЗУ, РПНУ, СР) отчетного периода Сальдо – доля перестраховщика в РНП (РЗУ, РПНУ, СР) на конец периода |
Списание доли перестраховщика в РНП (РЗУ, РПНУ, СР) предыдущего отчетного периода |
||
Счет 95.3 «Изменение резерва» ведется по видам резервов: РНП, РЗУ, РПНУ и СР. Структура счета 95.3 (РНП, РЗУ, РПНУ, СР):
|
Д |
Счет 95.3/7/11/14 (РНП, РЗУ, РПНУ, СР) |
К |
|
|
1. Начисление РНП (РЗУ, РПНУ, СР) отчетного периода (по расчету) 2. Списание доли перестраховщика в РНП (РЗУ, РПНУ, СР) предыдущего отчетного периода Списание кредитового сальдо, если (3+4)>(1+2) |
3. Списание РНП (РЗУ, РПНУ, СР) предыдущего отчетного периода 4. Начисление доли перестраховщика в РНП (РЗУ, РПНУ, СР) отчетного периода Списание дебетового сальдо, если (3+4)<(1+2) |
||
Изменение РНП (Ирнп) на счете 95.3 рассчитывается следующим образом:
Ирнп = РНПотч – ДРНПотч – РНПпред + ДРНПпред,
где РНПотч, РНПпред – РНП соответственно отчетного и предыдущего периодов; ДРНПотч, ДРНПпред – доля перестраховщика в РНП соответственно отчетного и предыдущего периодов.
Аналогичным образом определяется изменение РЗУ (Ирзу), РПНУ (Ирпну), СР (Иср).
Рассмотрим порядок отражения в бухгалтерском учете операций по формированию страховых резервов в IV квартале 2008 г. (по состоянию на 31.12.2008г.). Сумма начисленного резерва за предыдущий отчетный период по состоянию на 31.12.2008г. превышает сумму резерва начисленного по состоянию на 30.09.2008г.). Данные для учета приведены в Таблице 6.
Отражаем в учете бухгалтерские проводки по учету резерва незаработанной премии:
начислен резерв незаработанной премии по состоянию на 31.12.2008 г. – 2 500 000 руб.:
Д 95.3 РНП К 95.1 РНП – 2 500 000 руб.;
начислена доля перестраховщиков в резерве незаработанной премии по состоянию на 31.12.2008 г. (в соответствии с Законом «Об организации страхового дела в РФ» размер доли перестраховщиков в страховых резервах по договору перестрахования должен соответствовать передаваемым страховым обязательствам) в сумме 900 000 руб.:
Д 95.2 РНП К 95.3 РНП – 900 000 руб.;
Таблица 6.
Исходные данные для учета резервов
| Показатель | РНП | РЗУ | РПНУ | СР |
| Сумма резерва на 30.09.2008г. (сальдо на счетах 95.1) | 2 000000 | 1 500000 | 1 800000 | 1 200000 |
| Доля перестраховщика в резерве на 30.09.2008г. (сальдо на счетах 95.2) | 800 000 | 500 000 | 900 000 | 600 000 |
| Сумма резерва, начисленного на 31.12.2008г. | 2 500000 | 2 000000 | 2 300000 | 1 500000 |
| Доля перестраховщика в резерве на 31.12.2008г. | 900 000 | 800 000 | 1100000 | 800 000 |
| Изменение резерва | +400000 | +200000 | +300000 | +100000 |
| Сумма резерва на 31.12.2008г. (сальдо на счетах 95.1) | 2 500000 | 2 000000 | 2 300000 | 1 500000 |
| Доля перестраховщика в резерве на 31.12.2008г. (сальдо на счетах 95.2) | 900 000 | 800 000 | 1 100000 | 800 000 |
списана сумма резерва незаработанной премии по состоянию на 30.09.2008 г. в сумме 2 000 000 руб.:
Д 95.1 РНП К 95.3 РНП – 2 000 000 руб.;
списана доля перестраховщика в РНП по состоянию на 30.09.2008 г. в сумме 800 000 руб.:
Д 95.3 РНП К 95.2 РНП – 800 000 руб.;
списывается на финансовый результат изменение резерва незаработанной премии (2 500 000 – 900 000 – 2 000 000 + 800 000 = +400 000 руб.):
Д 99 К 95РНП – 400 000 руб.
Отражаем в учете бухгалтерские проводки по учету резерва заявленных, но неурегулированных убытков:
начислен резерв заявленных, но неурегулированных убытков по состоянию на 31.12.2008 г. – 2 000 000 руб.:
Д 95.3 РЗУ К 95.1 РЗУ – 2 000 000 руб.;
начислена доля перестраховщиков в резерве заявленных, но неурегулированных убытков по состоянию на 31.12.2008г. в сумме 800 000 руб.:
Д 95.2 РЗУ К 95.3 РЗУ – 800 000 руб.;
списана сумма резерва заявленных, но неурегулированных убытков по состоянию на 30.09.2008 г. в сумме 1 500 000 руб.:
Д 95.1 РЗУ К 95.3 РЗУ – 1 500 000 руб.;
списана доля перестраховщика в РЗУ по состоянию на 30.09.2008г. в сумме 500 000 руб.:
Д 95.3 РЗУ К 95.2 РЗУ – 500 000 руб.;
списывается на финансовый результат изменение резерва заявленных, но неурегулированных убытков (2 000 000 – 800 000 – 1 500 000 + 500 000 = +200 000 руб.): Д 99 К 95.3 РЗУ – 200 000 руб.
Отражаем в учете бухгалтерские проводки по учету резерва произошедших, но незаявленных убытков:
начислен резерв произошедших, но незаявленных убытков по состоянию на 31.12.2008 г. – 2 300 000 руб.:
Д 95.3 РПНУ К 95.1 РПНУ – 2 300 000 руб.;
начислена доля перестраховщиков в резерве произошедших, но незаявленных убытков по состоянию на 31.12.2008г. в сумме 1 100 000 руб.:
Д 95.2 РПНУ К 95.3 РПНУ – 1 100 000 руб.;
списана сумма резерва произошедших, но незаявленных убытков по состоянию на 30.09.2008г. в сумме 1 800 000 руб.:
Д 95.1 РПНУ К 95.3 РПНУ- 1 800 000 руб.;
списана доля перестраховщика в резерве произошедших, но незаявленных убытков по состоянию на 30.09.2008г. в сумме 900 000 руб.:
Д 95.3 РПНУ К 95.2 РПНУ – 900 000 руб.;
списывается на финансовый результат изменение резерва произошедших, но незаявленных убытков (2 300 000 – 1 100 000 — 1 800 000 + 900 000 = + 300 000 руб.):
Д 99 К 95.3 РПНУ – 300 000 руб.
Отражаем в учете бухгалтерские проводки по учету стабилизационного резерва:
начислен стабилизационный резерв по состоянию на 31.12.2008г. – 1 500 000 руб.:
Д 95.3 СР К 95.1 СР – 1 500 000 руб.;
начислена доля перестраховщика в стабилизационном резерве по состоянию на 31.12.2008г. в сумме 800 000 руб.:
Д 95.2 СР К 95.3 СР – 800 000 руб.;
списана сумма стабилизационного резерва по состоянию на 30.09.2008г. в сумме 1 200 000 руб.:
Д 95.1 СР К 95.3 СР – 1 200 000 руб.;
списана доля перестраховщика в стабилизационном резерве по состоянию на 30.09.2008г. в сумме 600 000 руб.:
Д 95.3 СР К 95.2 СР – 600 000 руб.;
списывается на финансовый результат изменение стабилизационного резерва (1 500 000 – 800 000 – 1 200 000 + 600 000 = + 100 000 руб.):
Д 99 К 95.3 СР – 100 000 руб.
Размещение страховых резервов производится в соответствии с Правилами размещения страховщиками средств страховых резервов, утвержденными приказом МФ РФ от 08.08.2005 г. № 100н.
Под размещением страховых резервов понимаются активы, принимаемые в покрытие (обеспечение) страховых резервов. Активы, принимаемые в покрытие страховых резервов, должны удовлетворять условиям диверсификации, возвратности, прибыльности и ликвидности.
Активы, принимаемые в покрытие страховых резервов, не могут служить предметом залога или источником уплаты кредитору денежных средств по обязательствам гаранта (поручителя).
Для покрытия страховых резервов принимаются следующие виды активов:
1) федеральные государственные ценные бумаги и ценные бумаги, обязательства по которым гарантированы Российской Федерацией;
2) государственные ценные бумаги субъектов Российской Федерации;
3) муниципальные ценные бумаги;
4) акции;
5) векселя организаций, включая векселя банков;
6) жилищные сертификаты;
7) инвестиционные паи паевых инвестиционных фондов;
8) вклады (депозиты) в банках, в том числе удостоверенные депозитными сертификатами;
9) сертификаты долевого участия в общих фондах банковского управления;
10) недвижимое имущество;
11) доля перестраховщиков в страховых резервах;
12) дебиторская задолженность страхователей, перестраховщиков и страховых агентов;
13) денежная наличность;
14) денежные средства в валюте Российской Федерации на счетах в банках;
15) денежные средства в иностранной валюте на счетах в банках;
16) слитки золота, серебра, платины и палладия, а также памятные монеты Российской Федерации из драгоценных металлов;
17) ипотечные ценные бумаги;
18) займы страхователям по договорам страхования жизни.
Учет расчетов по кредитам и займам
Учет кредитов и займов и затрат по их обслуживанию ведется в соответствии с Положением по бухгалтерскому учету «Учет расходов по кредитам и займам» ПБУ 15/2008.
Порядок кредитования, оформления кредитов и их погашения регулируется правилами банков и кредитными договорами. По кредитному договору банк или иная кредитная организация (кредитор) обязуется поставить денежные средства (кредит) заемщику в размере и на условиях, предусмотренных договором, а заемщик обязуется возвратить полученную денежную сумму и уплатить проценты на нее (п. 1 ст. 819 ГК РФ).
Кредиты банка в зависимости от срока кредитования делятся на краткосрочные (до одного года) и долгосрочные (свыше одного года).
В соответствии с установленной в ООО «Страховая компания» учетной политикой заемщик может переводить долгосрочную задолженность в краткосрочную, если срок погашения долгосрочной задолженности стал равен 365 дням.
Затраты, связанные с получением кредитов, включают в себя:
проценты по кредитам;
дополнительные затраты по кредитам (юридические и консультационные услуги; копировально-множительные работы; оплата налогов и сборов, в соответствии с законом; экспертизы; услуги связи; другие затраты);
курсовые и суммовые разницы по процентам, начисляемым по кредитам выраженным в иностранной валюте или в условных денежных единицах.
Плата за кредит взимается по ставкам, сложившимся на денежном рынке по краткосрочным кредитам и на рынке капиталов – по долгосрочным кредитам.
При начислении и взыскании процентов за пользование кредитом в расчет принимается фактическое количество календарных дней в месяце и году. Проценты начисляются в размере и в сроки, предусмотренные договором. Начисление и взыскание процентов авансом в момент выдачи кредита не допускается.
Затраты на обслуживание кредитов банка включаются в состав операционных расходов и отражаются по дебету счета 91 «Прочие доходы и расходы» и кредиту счета 66 «Расчеты по краткосрочным кредитам и займам» и счета 67 «Расчеты по долгосрочным кредитам и займам» в зависимости от видов и сроков кредитов и займов.
При использовании полученных кредитов для предварительной оплаты, выдачи авансов и задатков, связанных с приобретением материально-производственных запасов (выполнением работ, оказанием услуг) начисляемые Обществом проценты за использованные таким образом заемные средства относятся на увеличение дебиторской задолженности (дебет счетов 60 «Расчеты с поставщиками и подрядчиками» и 76 «Расчеты с разными дебиторами и кредиторами» и кредит счетов 66 «Расчеты по краткосрочным кредитам и займам» и 67 «Расчеты по долгосрочным кредитам и займам»). При поступлении в Общество МПЗ (выполнении работ, оказании услуг) стоимость последних увеличивается на сумму начисленной дебиторской задолженности. Дальнейшее начисление процентов за полученные кредиты и займы осуществляются в общем порядке, т.е. включаются в состав операционных расходов.
В случае использования части полученных средств, кредитов не по прямому назначению, а на долгосрочные и/или краткосрочные финансовые вложения, доход от таких вложений направляется на уменьшение затрат по обслуживанию полученных кредитов.
Кредиты банка учитываются на пассивных счетах 66 «Расчеты по краткосрочным кредитам и займам» и 67 «Расчеты по долгосрочным кредитам и займам»:
Учет расчетов с банками по операциям учета (дисконта) векселей ведется на субсчетах к счетам 66 и 67.
Аналитический учет краткосрочных и долгосрочных кредитов ведется по видам кредитов, банкам, предоставившим их, и отдельным кредитам. Аналитический учет дисконтированных векселей ведется по банкам, векселедателям и отдельным векселям.
|
Д |
Счет 66, 67 «Расчеты по краткосрочным кредитам и займам», «Расчеты по долгосрочным кредитам и займам» |
К |
|
Сумма погашенной задолженности по кредитам банка Оплата процентов за кредит |
Сальдо – остаток задолженности по кредитам на начало периода Кредиты банка полученные Проценты, начисленные по кредитам банка Сальдо – остаток задолженности по кредитам на конец периода |
||
Бухгалтерский управленческий учет в ООО «Страховая компания»
В процессе осуществления страховой деятельности ООО «Страховая компания» осуществляет расходы на ведение страховых операций. В состав расходов включаются все обоснованные и документально подтвержденные фактически произведенные затраты.
К расходам, связанным с оказанием страховых услуг, относятся следующие:
расходы, непосредственно связанные с оказанием страховых услуг, обусловленные технологией и организацией страхового дела;
затраты по обслуживанию процесса оказания страховых услуг: по обеспечению предприятия материалами, приспособлениями, инвентарем, хозяйственными принадлежностями и другими средствами и предметами труда, по поддержанию основных средств и иного имущества в рабочем состоянии (затраты на технический осмотр и уход, на проведение всех видов ремонта) и пр.;
затраты по обеспечению процесса управления страховой организацией в целом и представительствами организации;
затраты по обеспечению санитарно-бытового и лечебно-профилактического обслуживания работников в соответствии с требованиями охраны труда, по поддержанию чистоты и порядка в организации;
затраты по обеспечению соответствующих требований охраны труда;
затраты по обеспечению пожарной безопасности, охраны имущества и других специальных требований, предусмотренных правилами технической эксплуатации организаций, надзора и контроля за их деятельностью;
расходы на гражданскую оборону в соответствии с законодательством Российской Федерации;
затраты по транспортировке работников к месту работы и обратно в направлениях, не обслуживаемых пассажирским транспортом общего пользования: затраты по оплате специальных маршрутов наземного городского пассажирского транспорта общего пользования (кроме такси) сверх сумм, определенных исходя из действующих тарифов на соответствующие виды транспорта;
денежные выплаты, связанные с гарантиями, обеспечивающими осуществление предоставленных работникам прав в области социально-трудовых отношений, а также установленными компенсациями в целях возмещения работникам затрат, связанных с исполнением ими трудовых или иных предусмотренных законодательством Российской Федерации обязанностей (при направлении в служебные командировки; при совмещении работы с обучением; оплата ежегодных основных и дополнительных отпусков, денежная компенсация за часть неиспользованного отпуска и пр.);
отчисления на социальное страхование, пенсионное обеспечение, обязательное медицинское страхование, подлежащие перечислению в соответствии с законодательством по суммам оплаты труда (выплат), включаемых в состав затрат по оказанию страховых услуг;
расходы, связанные с продажей страховых услуг, рекламой, включая участие в выставках, ярмарках и другие аналогичные затраты;
амортизационные отчисления по основным средствам, нематериальным активам, используемым для целей оказания страховых услуг, исчисляемые в соответствии с установленным порядком;
расходы, связанные с платой за полученное во временное владение (временное владение и пользование) имущество, используемое для целей оказания страховых услуг (арендная плата);
платежи (страховые взносы), осуществляемые в соответствии с договорами страхования или законодательством Российской Федерации (по обязательному страхованию имущества организации, гражданской ответственности, жизни и здоровья работников и пр.);
налоги, сборы, платежи и другие обязательные отчисления, производимые в соответствии с установленным законодательством порядке;
вознаграждения за полученные услуги страхового агента и (или) страхового брокера;
расходы по оплате организациям или отдельным физическим лицам оказанных ими услуг, связанных со страховой деятельностью, в том числе:
- услуг актуариев;
- медицинского обследования при заключении договоров страхования жизни и здоровья;
- услуг специалистов (в том числе экспертов, сюрвейеров, аварийных комиссаров, юристов), привлекаемых для оценки страхового риска, определения страховой стоимости имущества и размера страховой выплаты, оценки последствий страховых случаев, урегулирования страховых выплат;
- услуг по изготовлению страховых свидетельств (полисов), бланков строгой отчетности, квитанций и иных подобных документов;
- услуг организаций за выполнение ими письменных поручений работников по перечислению страховых взносов из заработной платы путем безналичных расчетов;
другие расходы, непосредственно связанные со страховой деятельностью.
Затраты на ведение страховых операций учитываются по элементам и статьям затрат.
Расходы по обычным видам деятельности группируются по следующим элементам:
материальные затраты;
затраты на оплату труда;
отчисления на социальные нужды;
амортизация;
прочие затраты.
Элемент представляет собой простейший, однородный вид затрат, показывающий что израсходовано организацией независимо от назначения затрат.
В составе материальных затрат отражается стоимость материалов, топлива и энергии всех видов, запасных частей, работ и услуг производственного характера, выполненных сторонними организациями. Стоимость материальных затрат формируется по цене приобретения материальных ресурсов с налогом на добавленную стоимость.
В составе расходов на оплату труда отражаются основная и дополнительная заработная плата, оплата работ по договорам подряда.
В составе отчислений на социальные нужды отражаются единый социальный налог, страховые взносы на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний, страховые взносы на обязательное пенсионное страхование по установленным тарифам от расходов на оплату труда (кроме тех видов оплат, на которые страховые взносы не начисляются).
В составе амортизации отражается амортизация основных средств и нематериальных активов.
В составе прочих расходов отражаются: налоги, сборы, платежи (включая по обязательным видам страхования), отчисления в резервы, затраты на командировки, подъемные, плата сторонним организациям за пожарную и сторожевую охрану, за подготовку и переподготовку кадров, оплата услуг связи, вычислительных центров, плата за аренду в случае аренды отдельных объектов основных средств (или их отдельных частей) и другие.
Для целей управления организуется учет расходов по статьям затрат. Статьи затрат показывают не только что израсходовано, но и на какие цели произведены затраты. Постатейный учет используется для определения расходов по отдельным видам страхования. Перечень конкретных статей затрат в соответствии с ПБУ 10/99 устанавливается организацией самостоятельно.
В зависимости от назначения расходы подразделяются на:
- основные расходы;
- расходы по обслуживанию и управлению страховой организацией (накладные);
По способу включения в расходы по определенным видам страхования:
- прямые затраты;
- косвенные затраты.
Прямые затраты, как правило, основные, элементные (материалы, заработная плата), относятся в расходы определенных видов страхования на основании первичных документов. Косвенные расходы, комплексные (общие для видов страхования) локализуются, т.е. учитываются сначала общей суммой, а в конце месяца распределяются по видам страхования и включаются в состав расходов по видам страхования.
Для учета расходов на ведение дела используются активные счета 26 «Общехозяйственные расходы», 97 «Расходы будущих периодов» и пассивный счет 96 «Резервы предстоящих расходов».
Структура счета 26:
|
Д |
Счет 26 «Общехозяйственные расходы» |
К |
|
| Фактические расходы на ведение страховых операций за отчетный период | Списание фактических расходов на ведение страховых операций на финансовый результат | ||
Счет 26 калькуляционный, на нем исчисляются фактические затраты на ведение страховых операций.
Счет 26 в соответствии с законом и указаниями по составлению отчета о прибылях и убытках делится на следующие субсчета:
расходы по ведению страховых операций по видам страхования иным, чем страхование жизни (26 ин);
управленческие расходы на ведение дела страховой компании (26 упр).
На субсчете 26 ин в составе расходов по ведению страховых операций отражаются расходы, связанные с заключением договоров страхования и перестрахования, а также прочие расходы, связанные с ведением операций по страхованию и перестрахованию.
В составе расходов по заключению договоров страхования отражаются:
вознаграждения страховым агентам за заключение договоров страхования;
затраты на оплату труда работников страховой организации, занятых оформлением документации по заключению договоров страхования, и связанные с ними отчисления на социальные нужды;
амортизационные отчисления по основным средствам и иному имуществу, используемому при осуществлении операций по заключению договоров страхования;
затраты на ремонт основных средств и иного имущества, используемого при осуществлении операций по заключению договоров страхования;
прочие расходы, возникающие в процессе заключения договоров страхования.
В составе прочих расходов по ведению страховых операций отражаются:
затраты на оплату труда работников страховой организации, занятых оформлением и осуществлением страховых выплат и ведением договоров перестрахования, и связанные с ними отчисления на социальные нужды;
амортизационные отчисления по основным средствам, используемым при оформлении и осуществлении страховых выплат и ведении договоров перестрахования;
затраты на ремонт основных средств и иного имущества, используемого при осуществлении операций, связанных со страховыми выплатами и ведением договоров перестрахования;
прочие расходы, возникающие в процессе осуществления страховых выплат и ведения договоров перестрахования, в том числе расходы, связанные с оплатой экспертных услуг, а также расходы перестраховщика, связанные с выплатой вознаграждения и тантьем по договорам перестрахования.
На субсчете 26упр учитываются расходы по обслуживанию и управлению компанией, т. е. расходы по управлению страховой организацией, не связанные непосредственно с операциями страхования и перестрахования (заключением договоров страхования, оформлением необходимых документов по договорам страхования, осуществлением страховых выплат). В частности, к таким расходам относятся: управленческие расходы; представительские расходы; затраты по добровольному страхованию своих работников и имущества в соответствии с действующим законодательством; расходы по содержанию общехозяйственного персонала; амортизационные отчисления и расходы на ремонт основных средств управленческого и общехозяйственного назначения; арендная плата за помещения общехозяйственного назначения; расходы по оплате информационных, аудиторских, консультационных и т. п. услуг; другие аналогичные по назначению управленческие расходы.
Для контроля за уровнем общехозяйственных расходов страховая компания составляет смету этих затрат в разрезе статей. Аналитический учет по счету 26упр ведется по статьям общехозяйственных расходов в специальной ведомости.
Расходы, произведенные в отчетном периоде (месяце), но относящиеся к другим отчетным периодам, учитываются на счете 97 и списываются с него ежемесячно в доле, относящейся к отчетному периоду (месяцу).
Структура счета 97:
|
Д |
Счет 97 «Расходы будущих периодов» |
К |
|
|
Сальдо – сумма производственных расходов на начало периода Фактические расходов за отчетный период Сальдо – сумма производственных расходов на конец периода |
Сумма списанных расходов, относящихся к отчетному периоду |
||
Счет 97 является отчетно-распределительным. Учтенные на этом счете расходы по неравномерно производимому в течение года ремонту основных средств, оказанные страховой организации услуги по рекламе, платежи за полученные лицензии на право деятельности, разовые платежи по лицензионным договорам за полученное право пользования нематериальными активами, приобретенные пакеты прикладных программ для персональных компьютеров, страховые взносы по вступившим в силу договорам страхования и