Учет, анализ и аудит финансовых вложений
Неотъемлемый риск оценивается как высокий (дифференцируется от 50 до 100%). По данному предприятию закладывается неотъемлемый риск в размере 55%.
Риск средств контроля 20%. Показатель определен исходя из того, что уровень системы внутреннего контроля оценен как высокий (80%), следовательно, уровень риска можно заложить равным 20%.
Аудиторский риск рассчитывается по формуле (6):
Ар=Вр*Кр*Нр, (6)
где Вр – неотъемлемый риск,
Кр – риск средств контроля,
Нр – риск необнаружения.
Тогда определяем изменяемый аудитором за счет объема процедур риск необнаружения.
Нр=Ар/(Вр*Кр),
Нр =0,04/(0,2*0,55)=36%
Для определении степени уровня риска необнаружения, рассмотрим таблицу 10.
Таблица 10 – Зависимости между компонентами аудиторского риска
| Аудиторская оценка риска средств контроля | ||||
| Высокая | Средняя | Низкая | ||
| Аудиторская оценка неотъемлемого риска | Высокая | Самая низкая | Более низкая | Средняя |
| Средняя | Более низкая | Средняя | Более высокая | |
| Низкая | Средняя | Более высокая | Самая высокая | |
Исходя из рассмотренных данных, риск необнаружения, равный 36%, указывает на средний уровень риска, следовательно нет необходимости получить большое количество свидетельств.
Для качественного выполнения проверки в установленные сроки аудиторской организации необходимо составить продуманный план предстоящих работ.
Планирование аудита осуществляется в целях:
– установления объема проверяёмой информации, время проведения проверки, а также величину и состав группы аудиторов, привлекаемых для проверки;
– определения перечня аудиторских процедур и методику их применения;
– определения состава информации, которую клиент должен предоставить для установления возможности использования выборочных методов контроля.
Аудиторская организация и индивидуальный аудитор должны получить надлежащие доказательства с целью формулирования обоснованных выводов, на которых основывается мнение аудитора о правильности ведения бухгалтерского учета и достоверности финансовой (бухгалтерской) отчетности.
Собирая аудиторские доказательства, аудитор может применить одну или несколько процедур вне зависимости от того, проверяется одна или группа хозяйственных операций. При проверке данного участка аудитор в соответствии с федеральным правилом (стандартом) аудита «Аудиторские доказательства» применяет такие процедуры получения аудиторских доказательств, как:
пересчет;
инспектирование;
подтверждение;
аналитические процедуры.
Аудит организации первичного учета строится по следующей схеме:
1) определяется степень воздействия на организацию первичного учета различных внутренних и внешних факторов (среди внешних – требования законодательства, принадлежность организации, специфика отрасли, размеры предприятия, местоположение, используемые ресурсы; внутренние факторы – организационная структура, философия управления и стиль работы руководителей, методы распределения полномочий и ответственности, информационное и кадровое обеспечение, техническая оснащенность).
2) оцениваются величины неотъемлемого риска системы первичного учета на данном участке по результатам проведения аналитических процедур.
3) определяются примерные объемы первичной учетной документации, представляемой к проверке, по данному разделу учета.
План и программа аудита финансовых вложений представлены в таблице 11 и 12.
Таблица 11 – План аудита финансовых вложений
Проверяемая организация: ОАО «Курганхиммаш»
Период аудита: 2008 год
Количество человеко-часов: 100
Руководитель аудиторской группы : Аникин Д.С.
Состав аудиторской группы: Сидоров Д.С., Петров В.А.
Планируемый аудиторский риск: 4%
Планируемый уровень существенности: 71 тыс. р.
|
№ п/п |
Направление проверки | Период проведения | Исполнитель | Нормативная база проверки |
| 1 | Аудит паев и акций | 01.06.09–03.06.09 | Аникин Д.С. Петров В.А. | Федеральный закон о «Бухгалтерском учете», Положение по бухгалтерскому учету 19/02, Федеральный закон об «Акционерных обществах», Гражданский кодекс РФ, Налоговый кодекс РФ, Положение по бухгалтерскому учету 1/2008 |
| 2 | Аудит долговых ценных бумаг | 03.06.09–06.06.09 | Сидоров Д.С. Петров В.А. | |
| 3 | Аудит предоставленных займов | 06.06.09–08.06.09 | Сидоров Д.С. Аникин Д.С. | |
| 4 | Аудит вкладов по договору простого товарищества | 08.06.09–09.06.09 | Аникин Д.С. Петров В.А. |
Таблица 12 – Программа аудита учета финансовых вложений
Проверяемая организация: ОАО «Курганхиммаш»
Период аудита: 2008
Количество человеко-часов: 100
Руководитель аудиторской группы: Аникин Д.С.
Состав аудиторской группы: Сидоров Д.С., Петров В.А.
Планируемый аудиторский риск: 4%
Планируемый уровень существенности: 71 тыс. руб.
|
№ п/п |
Аудиторские процедуры | Период проведения | Исполнитель | Информационная база проверки |
| 1 | Аудит паев и акций | 01.06.09–03.06.09 |
Аникин Д.С. Петров В.А. |
|
| 1.1 | Проверка правильности отражения паев и акций в соответствии со сроками осуществления вложений | 01.06.09–02.06.09 | Аникин Д.С. | -договор о совместной деятельности |
| 1.2 | Проверка формы осуществления финансовых вложений в паи и акции | 01.06.09–02.06.09 | Петров В.А. | -договор о совместной деятельности |
| 1.3 | Проверка правильности отражения информации о паях и акциях в первичных учетных документах | 02.06.09–03.06.09 | Петров В.А. | -первичные документы |
| 1.4 | Проверка правильности отражения в отчетности паев и акций | 02.06.09–03.06.09 | Аникин Д.С. | -формы отчетности |
| 2 | Аудит долговых ценных бумаг | 03.06.09–06.06.09 |
Сидоров Д.С. Петров В.А. |
|
| 2.1 | Проверка правильности отражения информации о долговых ценных бумагах в первичных учетных документах | 03.06.09–04.06.09 | Петров В.А. | -первичные документы |
| 2.2 | Проверка правильности отражения в отчетности долговых ценных бумаг | 04.06.09–05.06.09 | Сидоров Д.С. | -фин. отчет. |
| 2.3 | Проверка правильности отражения в регистрах бухгалтерского учета долговых ценных бумаг | 04.06.09–05.06.09 | Сидоров Д.С. | -книга учета ценных бумаг |
| 2.4 |
Проверка правильности отражения долговых ценных бумаг в соответствии со сроками осуществления вложений |
05.06.09–06.06.09 | Петров В.А. | -договор |
| 2.5 | Проверка формы осуществления финансовых вложений в долговые ценные бумаги | 05.06.09–06.06.09 | Петров В.А. |
-договор |
| 3 | Аудит предоставленных займов | 06.06.09–08.06.09 |
Сидоров Д.С. Аникин Д.С. |
|
| 3.1 | Проверка формы осуществления выдачи займов | 06.06.09–07.06.09 |
Сидоров Д.С. Аникин Д.С. |
-договор займа – выписки банка – расходные кассовые ордера – накладные |
| 3.2 | Проверка правильности отражения оценки стоимости займов, выданных в денежной форме | 06.06.09–07.06.09 | Аникин Д.С. |
-методики оценки – договор займа |
| 3.3 | Проверка формы осуществления получения доходов | 06.06.09–07.06.09 | Сидоров Д.С. |
-договор займа |
| 3.4 | Проверка правильности отражения в отчетности финансовых вложений в займы | 07.06.09–08.06.09 | Аникин Д.С. | -формы отчетности |
| 4 | Аудит вкладов по договору простого товарищества | 08.06.09–09.06.09 |
Аникин Д.С. Петров В.А. |
|
| 4.1 | Проверка того в какие организации производились вклады по договору простого товарищества | 08.06.09–09.06.09 | Петров В.А. |
-учредит. док организации – – выписки из протоколов |
| 4.2 | Проверка правильности отражения дохода от операций по договору простого товарищества | 08.06.09–09.06.09 | Аникин Д.С. | -выписки из протоколов |
| 4.3 | Проверка правильности отражения в отчетности вкладов по договору простого товарищества | 08.06.09–09.06.09 | Петров В.А. | -формы отчетности |
Выводы и расчеты аудитора по аудиторской программе были оформлены рабочими документами и представлены в приложении И.
3.2 Разработка модели управления финансовыми вложениями
Обращение ценных бумаг позволяет непрерывно осуществлять перераспределение капитала более эффективным владельцам и распределителям.
Вексельное обращение ускоряет и совершенствует расчеты, снижает дефицит платежных средств.
Банки, привлекая свободные денежные средства населения и юридических лиц, являются активными участниками рынка ценных бумаг. Однако сейчас появились финансовые векселя банков. Финансовые фирмы теперь активно привлекают средства вкладчиков, и часть из них для придания этой операции большего веса оформляют свою задолженность также векселями. Прибегают к выпуску векселей и муниципальные власти для финансирования дефицита бюджета или привлечения средств под свои программы. Таким образом, можно констатировать, что при отсутствии четкой регламентации использования векселей и фактическом отсутствии госрегулирования их обращения вексель применяется в качестве заменителей других фондовых инструментов (облигаций, сертификатов).
Наибольшее распространение в России получают банковские векселя. Они эмитируются обычно для двух целей – для получения инвесторами дохода от их покупки и для выполнения расчетных функций между предприятиями. Некоторые векселя сочетают в себе обе эти функции.
Согласно Инструкции Центрального банка РФ «О порядке выдачи (выпуска) и учета коммерческими банками собственных векселей», банки могут выпускать финансовые векселя, т.е. в основе которых не лежат товарные сделки, выступая при этом либо в качестве векселедателя простого векселя, либо акцептанта переводного, либо одновременно и векселедателя, и акцептанта одного и того же переводного векселя. Банк выдает вексель его первому приобретателю против уплаты последним всей вексельной суммы или вексельной суммы за минусом дисконта.
Срок оплаты по банковским векселям не может превышать 12 месяцев со дня возникновения обязательства банка. При этом, если купить вексель можно как за наличные, так и безналичным путем, то Инструкция устанавливает, что погашение его происходит только безналичным путем. Ежеквартально банк должен предоставлять в территориальные управления Центрального банка РФ по месту нахождения корреспондентского счета информацию о выпущенных векселях, а также об участии банка в серийных или регулярных выпусках векселей эмитентов – небанковских учреждений, в которых он выступает гарантом (либо в виде аваля, либо вексельного посредничества).
Банки выпускают рублевые, валютные векселя и смешанные рублево-валютные векселя. Некоторые банки для увеличения ликвидности своих векселей и расширения территории их распространения образуют объединения. Векселя выпускаются каждые две недели сериями, срок обращения которых составляет 16 недель. Синдикат устанавливает для различных серий различную доходность в зависимости от коньюктуры денежного рынка. Устойчивый спрос на данный финансовый инструмент обеспечивается его высокой надежностью, достаточно высокой доходностью, а также тем, что, например, эти векселя принимаются в качестве залога расчетными палатами на фьючерсных торгах и досрочно учитываются другими банками.
Банк выпускает два типа векселей – со сроком платежа «в пять дней по предъявлении» и на конкретную дату. Схема погашения задолженности предприятий выглядит следующим образом. Предприятие покупает вексель и расплачивается им по своим долгам с другим предприятием с помощью передаточной надписи, второе предприятие аналогичным образом расплачивается со следующим и т.д., пока какое-либо из них не захочет обратить вексель в деньги, предъявив его к оплате в банк. Первичному покупателю векселя это выгодно, т. к. он может его приобрести с дисконтом или получить вексельный кредит.
Простой вексель Сбербанка России – ценная бумага, содержащая письменное безусловное долговое абстрактное денежное обязательство, выданная Сбербанком России (векселедателем) другой стороне (векселедержателю). В тексте векселя не допускаются никакие ссылки на основании его выдачи. Предметом вексельного обязательства могут быть только деньги.
Сбербанк России выдает следующие виды простых векселей:
1) простой процентный вексель Сбербанка России с номиналом в рублях (далее – процентный вексель);
2) простой дисконтный вексель Сбербанка России с номиналом в рублях (далее – дисконтный вексель);
3) простой процентный вексель Сбербанка России с номиналом в иностранной валюте (далее – процентный валютный вексель);
4) простой дисконтный вексель Сбербанка России с номиналом в иностранной валюте (далее – дисконтный валютный вексель).
Простой процентный вексель Сбербанка России – вексель, в тексте которого указывается условие начисления на вексельную сумму (номинал) процентов. Простой дисконтный вексель Сбербанка России – вексель, в тексте которого не указывается условие начисления на вексельную сумму (номинал) процентов.
По векселю, выданному сроком платежа «по предъявлении, но не ранее и не позднее» может быть указана предельная процентная ставка, при этом Банк не может:
– указывать на векселе процентную ставку, превышающую предельную процентную ставку;
– выдавать процентный вексель на срок, меньший или превышающий срок, на который установлена соответствующая предельная процентная ставка.
Период срока платежа (количество дней с даты, ранее и позднее которой вексель не оплачивается) составляет три календарных дня. Комитет по ставкам может изменить период срока платежа (количество дней с даты, ранее и позднее которой вексель не оплачивается).
При осуществлении взаиморасчетов в срок, Банки совершают следующие действия:
1) банк, оплативший вексель, в день оплаты векселя составляет документальное сообщение по форме Приложения №10.1, заверяет его у руководства Банка и передает оператору ИС «Вексель» для отправки в Банк, выдавший вексель;
2) уполномоченный работник Банка, выдавшего вексель, распечатывает данное сообщение и справку по векселю с реквизитами оплаты, полученную из ЦБД ИС «Вексель», заверяет своей подписью и передает документы на подпись руководству Банка. После подписания сообщения руководством Банка, сообщение (Приложения №10.2) передается в бухгалтерию и оператору ИС «Вексель» для отправки в Банк, оплативший вексель;
3) бухгалтерия Банка, выдавшего вексель, на основании полученного и подписанного руководством Банка сообщения и справки по векселю из ЦБД ИС «Вексель», производит списание данного векселя;
4) при наступлении срока платежа Банки производят взаиморасчет по оплаченному векселю на основании документального сообщения;
5) документальные сообщения, направляются по электронной почте ИС «Вексель».
По рейтингу агенства РИА «РосБизнесКолсалтинг», восьмой опрос среди основных участников вексельного рынка Москвы и др. городов России показал, что наиболее ликвидными банковскими векселями признаны:
1. Сбербанк – 400 баллов;
2. ОНЭКСИМ Банк – 205 баллов;
3. Инкомбанк – 45 баллов;
4. МЕНАТЕП – 36 баллов;
5. Автобанк – 34 баллов;
6. Газпромбанк – 28 баллов;
7. СБС-АГРО – 11 баллов.
По оценке доходности вексельных операций рейтинг РИА «РосБизнесКолсалтинг» выглядит следующим образом:
1. Газпром – 141 баллов;
2. Севсталь – 55 баллов;
3. Сбербанк – 54 баллов;
4. ОНЭКСИМ Банк – 33 баллов;
5. ЛУКойл – 18 баллов;
6. Инкомбанк – 12 баллов;
7. Норильский никель – 12 баллов.
Таким образом, по отношению показателей ликвидности и доходности первое место занимают векселя Сбербанка России. В то же время в ситуации кризиса платежной системы России вексель Сбербанка остается универсальным платежным средством. При этом на вексель в зависимости от срока и суммы начисляется доход до 50% годовых.
Доходность (годовую процентную ставку) по процентному векселю, реализованному по цене ниже номинала, в целях налогообложения прибыли можно определить по формуле (6):
Di = [(N – S) + N х I пр х T обр: 365 (366) дн.)]: S х 365 (366) дн.: T обр х 100%, (6)
где D – годовая процентная ставка по векселю (доходность векселя);
N – номинал векселя;
S – стоимость приобретения (цена покупки) векселя;
I пр – процентная ставка по процентному векселю в b1, b3, b3 банке;
T обр – период обращения векселя (количество дней от даты приобретения до даты погашения векселя).
Для векселя со сроком погашения «по предъявлении, но не ранее» срок предъявления к оплате (один год) начинает течь с даты «не ранее». Поэтому Т обр в целях налогообложения при методе начисления для такого векселя равен 365 (366) дням плюс количество дней с даты составления векселя по дату «не ранее».
Пусть, на сумму по векселю начисляются проценты исходя из ставки 10% годовых.
Блок-схема экономико-математической модели по формуле (6) представлена на рис. 6.
D1i = [(118100–100000)+118100*10%*724/365)]/100000*365/724*100% = 10,47%
Представим доходность в виде таблицы 13 (приложение).
Таким образом в результате применения данной модели наибольшую доходность приносит вексель организации ЗАО «Базис» номинальной стоимостью 50000 руб. Следовательно, у этой организации выгоднее всего приобретать вексель.
3.3 Разработка мероприятий по совершенствованию синтетического и аналитического учета финансовых вложений
Бухгалтерский учет на предприятии ОАО «Курганхиммаш» автоматизирован с использованием «1С». В настоящее время итоговые записи оборотов по синтетическим счетам сверяют с данными других регистров, а затем обороты переносят в Главную книгу. Специализированные компьютерные бухгалтерские программы настроены на автоматическую сверку данных всех создаваемых операций и выявление ошибочных результатов.
На основе проведения аудиторской проверки можно сделать вывод по управлению финансовыми вложениями а так же предложить разработать документооборот финансовых вложений организации.
Документооборот – это создание первичных учетных документов или получение их от других организаций, их принятие к учету, обработка, передача в архив. Движение первичных документов в бухгалтерском учете регламентируется графиком документооборота.
График документооборота – это график или схема, которые описывают движение первичных документов на предприятии от момента их создания до момента передачи на хранение.
Унифицированной формы графика документооборота нет. Каждое предприятие составляет график самостоятельно, исходя из особенностей деятельности.
Разрабатывает график документооборота главный бухгалтер, а утверждает руководитель предприятия.
График должен устанавливать рациональный документооборот, т.е. предусматривать оптимальное число подразделений и исполнителей для прохождения каждого первичного документа, определять минимальный срок его нахождения в подразделении.
Правильное составление графика документооборота и его соблюдение способствуют оптимальному распределению должностных обязанностей между работниками, укреплению контрольной функции бухгалтерского учета и обеспечивают своевременность составления отчетности.
Ответственность за соблюдение графика документооборота, а также за своевременную и качественную разработку документов, своевременную передачу их для отражения в бухгалтерском учете и отчетности, за достоверность содержащихся в документах данных несут лица, создавшие и подписавшие эти документы.
Контроль за соблюдением исполнителями графика документооборота в организации осуществляет главный бухгалтер. Целесообразно вручить каждому работнику выписку из графика документооборота, в которой перечислены документы, относящиеся к сфере его деятельности.
Для каждого документа в бухгалтерском учете существует свой путь движения, т.е. свой документооборот. Однако для всех документов существуют пять основных этапов:
1) составление документа в момент совершения хозяйственной операции, а если это не представляется возможным – непосредственно после ее окончания в соответствии с требованиями, предъявляемыми к его оформлению;
2) передача документа в бухгалтерию, где контролируются своевременность и полнота сдачи его для учетной обработки;
3) проверка принятых документов бухгалтером по форме (проверяются полнота и правильность оформления, заполнение обязательных реквизитов), по содержанию (законность документированных операций, логическая увязка отдельных показателей) и арифметическая проверка;
4) обработка документа в бухгалтерии, которая осуществляется в три этапа:
• таксировка (расценка) – предусматривает перевод натуральных и трудовых измерителей в обобщающий денежный измеритель. Например, передан табель рабочего времени, на основании которого рассчитывается заработная плата работников;
• группировка – подбор документов, однородных по экономическому содержанию. Например, приход и расход товарно-материальных ценностей;
• контировка – указание в первичном документе корреспонденции счетов по конкретной хозяйственной операции, вытекающей из содержания документа;
5) сдача документов в архив на хранение после составления по ним учетных регистров.
Правила ведения бухгалтерского учета предусматривают срок хранения первичных документов в течение пяти лет. Архивным законодательством установлены различные сроки хранения типовых управленческих документов (перечень утвержден Росархивом 6 декабря 2000 г.). Например, лицевые счета работников перечень обязывает хранить 75 лет. Срок хранения документа исчисляется с 1 января года, следующего за годом, когда документ был оформлен.
В соответствии с п. 5 Положения по бухгалтерскому учету «Учетная политика организации» (ПБУ 1/98) (утв. Приказом Минфина России от 9 декабря 1998 г. №60н) в составе учетной политики организации утверждаются в том числе и правила документооборота и технология обработки учетной информации. В различных документах, в том числе и в Положении по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации (утв. Приказом Минфина России от 29 июля 1998 г. №34н), неоднократно упоминаются график документооборота и необходимость его соблюдения. Однако как составляется такой график, какие требования предъявляются к его оформлению, в данных документах не разъяснено.
В Положении о документах и документообороте в бухгалтерском учете, утвержденном Минфином СССР 29 июля 1983 г. №105 по согласованию с ЦСУ СССР, изложен порядок организации документооборота, в соответствии с которым движение первичных документов в бухгалтерском учете (создание или получение от других предприятий, учреждений, принятие к учету, обработка, передача в архив – документооборот) регламентируется графиком.
Работу по составлению графика документооборота организует главный бухгалтер. График документооборота утверждается приказом руководителя предприятия, учреждения.
График должен устанавливать на предприятии, в учреждении рациональный документооборот, т.е. предусматривать оптимальное число подразделений и исполнителей для прохождения каждым первичным документом, определять минимальный срок его нахождения в подразделении.
График документооборота должен способствовать улучшению всей учетной работы на предприятии, в учреждении, усилению контрольных функций бухгалтерского учета, повышению уровня автоматизации учетных работ.
График документооборота может быть оформлен в виде схемы или перечня работ по созданию, проверке и обработке документов, выполняемых каждым подразделением предприятия, учреждения, а также всеми исполнителями с указанием их взаимосвязи и сроков выполнения работ.
Работники предприятия, учреждения (начальники цехов, мастера, табельщики, работники планово – экономического, финансового отделов, отделов труда и заработной платы, снабжения, кладовщики, подотчетные лица, работники бухгалтерии и др.) создают и представляют документы, относящиеся к сфере их деятельности, по графику документооборота. Для этого каждому исполнителю вручается выписка из графика. В выписке перечисляются документы, относящиеся к сфере деятельности исполнителя, сроки их представления и подразделения предприятия, учреждения, в которые представляются указанные документы.
Ответственность за соблюдение графика документооборота, а также ответственность за своевременное и доброкачественное создание документов, своевременную передачу их для отражения в бухгалтерском учете и отчетности, за достоверность содержащихся в документах данных несут лица, создавшие и подписавшие эти документы.
Контроль за соблюдением исполнителями графика документооборота по предприятию, учреждению осуществляет главный бухгалтер.
Первичные документы, учетные регистры, бухгалтерские отчеты и балансы подлежат обязательной передаче в архив.
Первичные документы, учетные регистры, бухгалтерские отчеты и балансы до передачи их в архив предприятия, учреждения должны храниться в бухгалтерии в специальных помещениях или закрывающихся шкафах под ответственность лиц, уполномоченных главным бухгалтером.
Бланки строгой отчетности должны храниться в сейфах, металлических шкафах или специальных помещениях, позволяющих обеспечить их сохранность.
Обработанные вручную первичные документы текущего месяца, относящиеся к определенному учетному регистру, комплектуются в хронологическом порядке и переплетены.
Отдельные виды документов (наряды на работу, сменные рапорты) могут храниться не переплетенными, но подшитыми в папках во избежание их утери или злоупотреблений.
В соответствии со ст. 17 Федерального закона от 21 ноября 1996 г. №129-ФЗ «О бухгалтерском учете» (с изменениями от 23 июля 1998 г.) организации обязаны хранить первичные учетные документы, регистры бухгалтерского учета и бухгалтерскую отчетность в течение сроков, устанавливаемых в соответствии с правилами организации государственного архивного дела, но не менее пяти лет.
Рабочий план счетов бухгалтерского учета, другие документы учетной политики, процедуры кодирования, программы машинной обработки данных (с указанием сроков их использования) должны храниться организацией не менее пяти лет после года, в котором они использовались для составления бухгалтерской отчетности в последний раз.
Ответственность за организацию хранения учетных документов, регистров бухгалтерского учета и бухгалтерской отчетности несет руководитель организации.
Сохранность первичных документов, учетных регистров, бухгалтерских отчетов и балансов, оформление и передачу их в архив обеспечивает главный бухгалтер предприятия, учреждения.
Выдача первичных документов, учетных регистров, бухгалтерских отчетов и балансов из бухгалтерии и из архива предприятия, учреждения работникам других структурных подразделений предприятия, учреждения, как правило, не допускается, а в отдельных случаях может производиться только по распоряжению главного бухгалтера.
В случае пропажи или гибели первичных документов руководитель предприятия, учреждения назначает приказом комиссию по расследованию причин пропажи, гибели.
В необходимых случаях для участия в работе комиссии приглашаются представители следственных органов, охраны и государственного пожарного надзора.
Результаты работы комиссии оформляются актом, который утверждается руководителем предприятия, учреждения. Копия акта направляется вышестоящей организации.
Пример графика документооборота организации представлена в приложении.
3.4 Оценка проекта
Для оценки эффективности управления используется метод динамических нормативов эффективности.
Сущность оценки эффективности производства по динамическим нормативам заключается в следующем. Известно, что повышение эффективности производства состоит в том, чтобы результаты производства росли быстрее, чем затраты на него. Иными словами, эффективность производства растет, если темпы роста показателей результатов опережают темпы роста показателей затрат и ресурсов производства.
Упорядочение первичных показателей результатов, затрат и ресурсов по приоритетам темпов роста представляет собой систему динамических нормативов эффективности. Набор показателей, с помощью которых задаются эти нормативы, носит название нормативной системы показателей.
Показатели, включаемые в нормативную систему показателей, и характер их упорядочения зависят от специфики хозяйственной деятельности. При этом необходимо установить рациональные соотношения темпов роста, то есть установить нормативные ранги.
Для определения нормативных темпов роста используются показатели, рассчитанные на основании сравнения задания и базового уровня значения показателя, достигнутого к началу прогнозируемого периода. На основании этих показателей определяется уровень эффективности производства, заложенный прогноз. Эффективность управления определяется не по приросту частных показателей, а по изменению этого прироста от периода к периоду. Наиболее эффективное управление достигается когда темпы роста показателей результатов опережают темпы роста показателей затрат и ресурсов. Оценка управления отражает тенденцию изменения показателей. Управление эффективно, если в каждом периоде удается не только сохранить достигнутые положительные тенденции в развитии предприятия, но и исправить негативную тенденцию изменения другой части показателей.
Уровни эффективности производства и управления определяются по формулам коэффициентов ранговой корреляции Кэнделла, Спирмена и по результирующему коэффициенту.
Коэффициент ранговой корреляции Кэнделла (7):
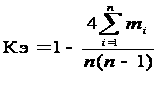 ,
(7)
где: Кэ – коэффициент ранговой корреляции Кэнделла;
mi – число нарушенных нормативных отношений темпов роста i-тых показателей;
n – число показателей в нормативной системе.
Коэффициент ранговой корреляции Спирмена (8):
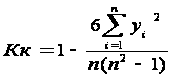 , (8)
где: Кк – коэффициент ранговой корреляции Спирмена;
yi – разность рангов i-го показателя в фактическом и нормативном упорядочении темпов роста.
Результирующий коэффициент рассчитывается по формуле(9):
Кр = [(1 + Кэ) + (1 + Кк)]: 4 (9)
Значения Кэ и Кк изменяются от -1 до +1. Оценка «+1» соответствует деятельности с наивысшей эффективностью, при «-1» происходит ухудшение абсолютно всех показателей. Нулевую оценку эффективности получает деятельность предприятия, приведшая к улучшению (ухудшению) половины показателей.
Значения Кр изменяются от 0 до 1. Значение Кр = 0,5 соответствует середине шкалы оценок Кэ и Кк.
Перейдем к оценке предложенного в данном дипломном проекте мероприятия. Расчет величин mi и yi выполнены в форме таблицы 14.
Таблица 14 – Расчет уровня эффективности производства
| № п/п |
Наименование показателей |
Базовый период |
Прогнозируемый период |
Темпы роста, % |
Ранги приоритета | Число перестановок (mi) | Разность рангов (yi) | Квадрат разности рангов (yi2) | |
| факт | норма | ||||||||
| 1 | Денежные средства | 1101 | 2156 | 196 | 1 | 1 | 0 | 0 | 0 |
| 2 | Выручка от продажи товаров | 1320807 | 1540605 | 117 | 3 | 2 | 1 | 1 | 1 |
| 3 | Доходы от инвестиционной деятельности | 1696 | 2150 | 127 | 2 | 3 | 0 | -1 | 1 |
| 4 | Собственный капитал | 565944 | 634900 | 112 | 4 | 4 | 0 | 0 | 0 |
| 5 | Финансовые вложения | 117 | 120 | 103 | 5 | 5 | 0 | 0 | 0 |
| 6 | Прибыль | 302890 | 304600 | 101 | 7 | 6 | 1 | 1 | 1 |
| 7 | Уставный капитал | 110668 | 112700 | 102 | 6 | 7 | 0 | -1 | 1 |
| 8 | Вклад в уставный капитал других организаций | 100 | 100 | 100 | 8 | 8 | 0 | 0 | 0 |
| Итого | 2 | 0 | 4 |
В таблице фактические ранги присваивается самостоятельно по принципу: первый – показателю, имеющему наименьший темп роста, второй – с темпом большим, чем у первого показателя, но меньшим, чем у всех оставшихся и так далее. Нормативный ранг присваивается следующим образом: он основывается на мнениях экспертов, привлекаемых со стороны исследуемой организации. Все эксперты имеют различные мнения по поводу важности того или иного показателя. По оценкам экспертов, рассчитывается среднее значение для каждого показателя, и на основании этих средних значений, показателям присваиваются ранги. Для каждого показателя подсчитывается количество перестановок рангов, путем подсчета числа показателей, по нормативу которые должны идти после этого показателя, то есть иметь более значимый ранг, а фактически находятся впереди. Далее считается разность рангов и квадрат разности рангов.
Кэ = 1 – 4 ∙ 2/ (8 ∙ (8 – 1)) = 0,86
Кк = 1 – 6 ∙ 4 /(8 ∙ (64 – 1)) = 1 – 24/504 = 0,95
Кр = [(1 + 0,86)+ (1 + 0,95)/4 = 0,95
Таким образом, на основании расчета ранговой корреляции можно сделать вывод, что предлагаемые в дипломном проекте методики, позволят улучшить эффективность производства на 95 процента.
Таблица 15 – Расчет уровня эффективности управления
| № п/п | Наименование показателей |
Темп роста в базовом периоде, % |
Темп роста в прогнозном периоде, % |
Темп темпов роста, % (гр. 2: гр. 1) |
Ранги приоритета |
Число перестановок (mi) |
Разность (гр. 4 – – гр. 5) (yi)) |
Квадрат разности (yi)2 |
|
| 1 | Прибыль | 73 | 101 | 138 | 3 | 1 | 2 | 2 | 4 |
| 2 | Выручка от продажи товаров | 73 | 117 | 160 | 2 | 2 | 0 | 0 | 0 |
| 3 | Доходы от инвестиционной деятельности | 68 | 127 | 187 | 1 | 3 | 0 | -2 | 4 |
| 4 | Денежные средства | 148 | 196 | 133 | 4 | 4 | 0 | 0 | 0 |
| 5 | Финансовые вложения | 100 | 103 | 103 | 5 | 5 | 0 | 0 | 0 |
| 6 | Вклад в уставный капитал других организаций | 100 | 100 | 100 | 7 | 6 | 1 | 1 | 1 |
| 7 | Уставный капитал | 100 | 102 | 102 | 6 | 7 | 0 | -1 | 1 |
| 8 | Собственный капитал | 631 | 112 | 18 | 8 | 8 | 0 | 0 | 0 |
| Итого | 3 | 0 | 10 | ||||||
Кэ = 1 – 4*3/(8*(8–1)) = 0,78
Кк = 1 – 6. 10 / (8 ∙ (64 – 1)) = 1 – 60/ 504 = 0,88
Кр = [(1 + 0,78) + (1 + 0,88)]: 4 = 0,92
Это означает, что в случае внедрения предложенных мероприятий уровень эффективности управления возрастет на 92 процентов.
По данным расчета получилось, что коэффициент Кэнделла равняется 0,86 и 0,78, а коэффициент Спирмена – 0,95 и 0,88. Результирующий коэффициент – 0,95 и 0,92. Результирующий коэффициент равен больше 0,5, что является свидетельством улучшения положения.
Рассчитанные показатели свидетельствуют о достаточно высокой эффективности проекта. Уровень эффективности производства в ОАО «Курганхиммаш» несколько выше уровня эффективности управления организацией. Высокий уровень эффективности производства в ОАО «Курганхиммаш» обусловлен тем, что в прогнозируемом периоде в результате применения логической схемы выбора базы распределения финансовых вложений в зависимости от стратегии предприятия, происходит улучшение всех показателей, включенных в нормативную систему.
В целом, значения рассчитанных коэффициентов свидетельствует об эффективности производства и управления ОАО «Курганхиммаш» в прогнозируемом периоде.
Указанные в данном разделе дипломной работы мероприятия направлены на улучшение предъявляемых предприятием услуг, своевременное и эффективное управление. С помощью совершенствования учета и аудита повысится точность и достоверность данных, а следствием этого будет повышение других факторов.
Заключение
В дипломном проекте были рассмотрены ниже следующие вопросы:
1) Дана краткая характеристика исследуемого предприятия.
2) Произведен анализ финансово – хозяйственной деятельности.
3) Оценка системы бухгалтерского учета и системы внутреннего контроля
4) Освещены основные направления совершенствования учета и аудита финансовых вложений.
В результате проведения финансово-экономического анализа предприятия ОАО «Курганхиммаш» установлено, что за период с 2006 по 2008 гг. общая сумма имущества предприятия возросла с 646859 тыс. р. до 991922 тыс. р. Это связано с вводом в эксплуатацию зданий, сооружений, а также с поступлением нового оборудования на предприятие.
Характеризуя величину чистых активов, можно сказать, что чистые активы ОАО «Курганхиммаш» – во всех рассматриваемых периодах превышают величину уставного капитала. Это означает, что предприятие может покрыть свои обязательства за счет собственного капитала, не прибегая к внешним источникам финансирования.
Ликвидность баланса на протяжении всего рассматриваемого периода отличается от абсолютной. Вместе с тем показатели рентабельности имеют тенденцию к увеличению и в 2008 году имеют положительные значения, следовательно, в данном периоде предприятие можно характеризовать как прибыльное.
На основании анализа достаточности собственно капитала можно сделать вывод о том, что в 2008 году предприятие характеризуется устойчивым финансовым состоянием, наблюдается тенденция к его увеличению.
Рассматривая все вышеуказанные показатели в совокупности, можно сделать вывод о необходимости проведения ряда мероприятий по дальнейшему улучшению финансовой деятельности предприятия, среди которых будет снижение себестоимости, улучшение качества продукции, своевременное погашение дебиторской и кредиторской задолженности, а также дальнейшее увеличение рентабельности деятельности.
Для совершенствования системы бухгалтерского учета, анализа и аудита предложены следующие мероприятия:
– разработка программы аудита финансовых вложений;
– разработка экономико-математической модели управления финансовыми вложениями;
– разработка мероприятий по совершенствованию синтетического и аналитического учета финансовых вложений.
При проверке общей системы бухгалтерского учета и отчетности предприятия не были обнаружены существенные нарушения, которые могли бы существенно повлиять на достоверность бухгалтерской отчетности. Оценка системы бухгалтерского учета и контроля показала, что учет поставлен в соответствии с учетной политикой. Предприятие ведет бухгалтерский и статистический учет и представляет бухгалтерскую и статистическую отчетность в установленном порядке. Финансовые вложения принимаются к бухгалтерскому учету по первоначальной стоимости. Первоначальной стоимостью финансовых вложений, приобретенных за плату, признается сумма фактических затрат организации на их приобретение, за исключением налога на добавленную стоимость и иных возмещаемых налогов (кроме случаев, предусмотренных законодательством Российской Федерации о налогах и сборах).
Система внутреннего контроля на предприятии организована рационально и соответствует масштабам и характеру деятельности предприятия ОАО «Курганхиммаш».
Оценки системы бухгалтерского учета и системы внутреннего контроля, свидетельствует о том, что действующая система обеспечивает отражение в учете всей финансово-хозяйственной деятельности предприятии в соответствии с требованиями действующего законодательства и находится на среднем уровне.
Оценка СВК и СБУ учета финансовых вложений показала, что контроль в данной части учета высокий, однако, в учетной политике прописаны не все элементы, касающиеся учета финансовых вложений. В целях повышения эффективности ведения учета финансовых вложений были предложены три мероприятия.
Первое предлагается провести аудит финансовых вложений. Аудит финансовых вложений представлен в виде четкого плана и программы. Планирование является начальным этапом проведения аудита, которое состоит в разработке общего плана аудита с указанием ожидаемого объема, графиков и сроков проведения аудита, а также в разработке аудиторской программы, определяющей объем, виды и последовательность осуществления аудиторских процедур, необходимых для формирования объективного и обоснованного мнения о бухгалтерской отчетности организации. Планирование аудита должно проводится в соответствии с общими и частными принципами проведения аудита.
Аудит финансовых вложений, прежде всего, носит характер комплексной проверки, так как включает в себя и проверку соблюдения нормативных, правовых актов, правильность и полноту свершения различных операций. Также проверяется правильность ведения бухгалтерского учета финансовых вложений, в целом по предприятию. Источниками информации являются первичные документы бухгалтерского учета, документы, устанавливающие обязательства сторон по сделкам, учетные регистры, баланс, инвентаризационные описи ценных бумаг, бланков строгой отчетности, книга учета ценных бумаг.
Второе предложение – это применение экономико-математической модели по совершенствованию финансовых вложений.
Для наглядности рассмотренную модель можно представить и в