Оборотные средства в сфере деятельности предприятия
Односуточный оборот по реализации продукции определяется отношением суммы реализации продукции за данный период Qр к числу суток в данном периоде Тп :
Рд = Q / Tп , (3.7)
Оборотные средства предприятия формируются за счет различных источников, которые подразделяются на две группы:
Собственные и приравненные к ним оборотные средства.
Заемные или привлеченные оборотные средства.
Собственные оборотные средства выделяются из государственного бюджета при вводе предприятия в эксплуатацию и постоянно находятся в его распоряжении. При изменении годовой производственной программы собственные оборотные средства могут либо пополняться (при увеличении программы) за счет прибыли предприятия или перераспределения оборотных средств и прибыли между предприятиями внутри отрасли, объединения, либо изыматься (при уменьшении программы) по решению вышестоящей организации.
К собственным оборотным средствам предприятия приравниваются различного рода устойчивые пассивы – минимальная задолженность рабочим и служащим по зарплате , задолженность по отчислению профсоюзу на социальное страхование, задолженность за электроэнергию, телефон и т.д.
Потребность предприятия в оборотных средствах постоянно изменяется. Собственные оборотные средства и приравненные к ним устойчивые пассивы покрывают минимальную потребность предприятия в оборотных средствах.
Дополнительная потребность в оборотных средствах, например, при закупке очередной партии сырья, материалов, запчастей, топлива, полуфабрикатов, при необходимости сверхпланового накопления нормативных запасов материальных ценностей, при сезонных заготовках и т.п., покрываются за счет заемных средств.
Широкое использование краткосрочных кредитов для покрытия временного увеличения потребностей предприятий в оборотных средствах является объективно необходимой мерой для повышения экономической эффективности промышленного производства. Поэтому доля этого источника постоянно возрастает.
Помимо основных источников формирования оборотных средств предприятий потребность в них частично покрывается еще за счет кредиторской задолженности и прочих источников.
Кредиторская задолженность является внеплановым заемным источником оборотных средств предприятия и возникает в большинстве случаев в результате нарушений и недостатков в организации денежных расчетов и хозяйственно-финансовой деятельности.
Улучшение использования собственных оборотных средств и банковского кредита, кредиторская задолженность должна быть резко сокращена, а задолженность по просроченным платежам ликвидирована полностью.
Прочими источниками формирования оборотных средств предприятий являются средства, получаемые взаймы от вышестоящих организаций в порядке оказания временной финансовой помощи предприятиям, испытывающим финансовые затруднения, которые не могут быть устранены с помощью обычного банковского кредита.
Прочие источники оборотных средств промышленности составляют не более 4 %.
Скорость оборачиваемости оборотных средств различна не только по отраслям промышленности, но и по предприятиям одной и той же отрасли.
Ускорение оборачиваемости оборотных средств позволяет экономить фонд накопления национального дохода и увеличить фонд потребления.
При ускорении оборачиваемости оборотных средств достигается:
а) увеличение объёма производства и реализации продукции;
б) улучшение и ускорение снабжения промышленности сырьём, топливом и другими необходимыми материалами;
в) улучшение всех качественных показателей деятельности промышленного предприятия;
г) мобилизация внутрипроизводственных резервов, высвобождение из оборота оборотных средств;
д) сокращение непроизводственных потерь времени в использовании оборудования.
Улучшения использования оборотных средств в производственном цикле во многом зависит от снижения затрат материальных ресурсов на каждую единицу производимой продукции, от устранения потерь при добыче, транспортировке и хранении материальных ресурсов.
Для обеспечения ускорения оборота оборотных средств на каждом предприятии необходимо разрабатывать и осуществлять мероприятия, направленные на совершенствование материально-технического снабжения и сокращение норм расхода и запасов сырья, материалов, топлива, инструментов, тары, спецодежды и т.д.
В предприятиях нефтегазодобывающей промышленности в решении задачи ускорения оборачиваемости оборотных средств первостепенная роль принадлежит сокращению производственного цикла.
Широкое внедрение современных способов разработки нефтяных месторождений позволяет НГДУ значительно сокращать потребность в оборотных средствах. Это происходит за счет удельного веса фонтанной добычи нефти, высоких и стабильных дебитов скважин и отборов нефти. В результате сокращается потребность в различного рода материальных ценностях и запасных частях и высвобождаются оборотные средства . Большую роль в борьбе за улучшение использования оборотных средств имеют вторичные методы добычи нефти, механизация ремонтных работ, увеличение межремонтного периода работы скважин, автоматизация и телемеханизация процессов добычи нефти и газа. В целом внедрение новой техники и прогрессивной технологии разработки нефтяных и газовых месторождений позволяет увеличить объем производства и реализации продукции, сократить производственные запасы и ускорить оборачиваемость оборотных средств.
Предприятию не выгодно иметь лишние запасы материальных ценностей, растягивать производственный цикл, накапливать на складах готовую продукцию, т.к. все это увеличивает плату в бюджет, уменьшает прибыль предприятия, влияет на образование поощрительных фондов.
Снабжение предприятий материально-техническими средствами осуществляется в плановом порядке в соответствии с государственным планом производства промышленной продукции.
При сопоставлении плана широко используются материальные балансы, в которых обеспечивается увязка между производством и потреблением отдельных видов продукции.
Непременным условием разработки обоснованных планов материально-технического снабжения, материальных балансов и планов распределения является наличие прогрессивных норм расхода сырья и материалов, топлива, изделий и оборудования.
Эффективность работы предприятия во многом зависит от комплектности производственных запасов, соотношений между отдельными элементами. Для установления степени комплектности запасов рассчитаем их структур (процент к итогу года), вычитая из 100 сумму отклонений по статьям без учета знаков (табл. 3.4.).
Таблица 3.4.
Структура эффективности оборотных средств.
| Норматив | Фактически | Изменение | |||||||
| 1996 | 1997 | 1998 | 1996 | 1997 | 1998 | 1996 | 1997 | 1998 | |
| 1. Сырье, основные материалы | 21,3 | 20,4 | 18,9 | 21,2 | 24,9 | 22,2 | -0,1 | +4,5 | +3,3 |
| 2. Вспомогательные материалы | 12,2 |
12,3 |
15,3 | 12,1 | 12,7 | 16,3 | -0,1 | +0,4 | 0 |
| 3. Запасные части | 25,6 | 25,5 | 22,5 | 25,7 | 23,9 | 22,9 | +0,1 | -1,6 | +0,4 |
| 4. МБП | 38,8 | 39,4 | 32,3 | 38,7 | 36,2 | 37,5 | -0,1 | -3,2 | +0,2 |
| 5. Прочие запасы | 2,1 | 2,3 | 2,4 | 2,3 | 2,1 | +0,2 | -0,1 | -3,9 | |
| Итого | 100 | 100 | 100 | 100 | 100 | 100 | 0,6 | 9,8 | 7,8 |
Степень комплектности производственных запасов:
96 г. = 100-0,6=99,4
97 г. = 100-9,8=90,2
98 г. = 100-7,8=92,2
Как мы видим по данным таблицы 3.4., комплектность за все три года снижалась, причем самое наибольшее снижение наблюдалось в 1997 г. Это связано с непрокредитованием банком сверхнормативного запаса основных материалов, вспомогательных материалов. Снижение комплектности в 1996 году связано с незначительным непрокредитованием сверхнормативных запасов по запасным частям, а также появлением незаполненного норматива по остальным статьям.
В 1998 году наблюдается повышение комплектности по сравнению с предшествующим годом. Это сказывается снижение непрокредитования по основным материалам, зато значительно повысилось кредитование по остальным статьям.
Непрокредитование также произошло незначительно по запасным частям и МБП.
4. ФИНАНСОВЫЙ АНАЛИЗ ДЕЯТЕЛЬНОСТИ НГДУ
Финансовый анализ представляет собой метод оценки ретроспективного и перспективного финансового состояния предприятия. Финансовый анализ в условиях рынка из рядового звена экономического анализа превратился в главный метод оценки новой экономики.
Любая деятельность предприятия начинается с вложения денег, протекает через движение денег и заканчивается результатами, имеющими денежную оценку (рис.4.1.)
ФИНАНСОВАЯ СХЕМА ДЕЯТЕЛЬНОСТИ ПРЕДПРИЯТИЯ
В ложение
денег
Движение
денег
В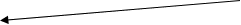
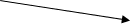 ыход
денег

Текущий денежный Денежный результат в
результат будущем (поднятие имиджа, получение
выгодных заказов и т.д.).
Рисунок 4.1
4.1. ОБЩИЙ АНАЛИЗ БАЛАНСА ПРЕДПРИЯТИЯ
Основным исходным моментом для современной методики анализа финансового состояния является новая форма бухгалтерского баланса. Анализ финансового состояния представляет собой глубокое исследование финансовых отношений и движения финансовых ресурсов в едином производственном процессе. Анализ финансовой деятельности и финансового состояния является завершающим этапом анализа работы предприятия, в котором должна быть общая оценка финансовой деятельности и обеспеченность предприятия основными и отдельно нормируемыми оборотными средствами, эффективность их использования, обеспеченность банковских кредитов и правильность их использования, состояние расчетов, платежная готовность и правильность использования прибыли. Переход к рыночной экономики потребовали тщательного и системного подхода к анализу финансового состояния предприятия и необходимости разработки финансовой стратегии.
Финансовый анализ включает анализ :
- предварительный;
- финансовой устойчивости;
- ликвидности баланса;
- финансовых коэффициентов;
- коэффициентов рентабельности и деловой активности.
Результатом предварительного анализа является общая оценка финансового состояния предприятия, а также определение платежеспособности и удовлетворительной структуры баланса предприятия.
Анализируется структура пассивов, источники формирования оборотных средств и их структура, основные средства и прочие внеоборотные активы, результаты финансовой деятельности предприятия.
Рассмотрим предварительный анализ финансового состояния рассматриваемого предприятия в табл. 4.1.
Предварительный анализ финансового состояния и его изменений показал незначительное увеличение основных средств и иных внеоборотных активов НГДУ в 1997 году, по сравнению с 1996 годом, с 96.5% до 97.0%; в 1998г. произошло их уменьшение по сравнению с предшествующим годом - с 97.0% до 95.0%.запасы и затраты по сравнению с предшествующим годом - в 1997г остались неизменными - 0.43%; в 1998г - произошло их резкое увеличение, почти в два раза, с 0.43% до 0.89%. Доля денежных средств и краткосрочных финансовых вложений в 1997г уменьшилась по сравнению с предшествующим годом с 3.02% до 2.54%; в 1998г - увеличились, с 2.54% до 4.07%. Доля дебиторской задолженности в 1997г уменьшилась с 2.39% до 1.92%, что обусловлено платежеспособностью потребителей продукции предприятия; в 1998г - она увеличилась с 1.92% до 3.35%, это говорит о том, что покупатели были не в состоянии произвести расчеты с НГДУ (расчеты произведены в табл.4.2.)
Анализ пассивов предприятия показал (табл. 4.3.) уменьшение доли источников собственных средств в 1997г с 85.43% (96г) до 84.43%; в 1998г, по сравнению с предшествующим годом, с 85.43% до 83.78%. Расчеты и прочие пассивы увеличились: в 1997г - с14.30% (96г) до 15.57%; в 1998г - с15.57% до 16.22%.
Привлечение долгосрочных пассивов не осуществлялось. Краткосрочные кредиты в 1997 году, по сравнению с предшествующим годом, остались почти неизменными, они возросли с 6.61% до 6.69%. Зато мы наблюдаем их резкое увеличение в 1998году, с 6.69% (97г) до 10,66%.
Мы наблюдаем улучшение имущества предприятия, как в 1997 году на 45 092 млн. руб., так и в1998 году - 456 154 млн. руб. В 1997г. данное изменение обусловлено значительным увеличением основных средств и иных внеоборотных активов на 144.67%, несмотря на то, что оборотные средства уменьшились на 44.67%. В 1998г хотя и уменьшились основные средства и прочие внеоборотные активы до 74.92%, зато увеличилась доля оборотных средств до 25,08%.
Увеличение имущества предприятия было так же обеспечено в 1997г увеличением обязательств предприятия на 144.20%, несмотря на уменьшение
Таблица. 4.1.
ИСХОДНЫЕ ДАННЫЕ ДЛЯ АНАЛИЗА ФИНАНСОВОГО СОСТОЯНИЯ ПРЕДПРИЯТИЯ (млн.руб)
| Показатели актива баланса | 1996г. |
1997г |
1998г |
Показатели пассива баланса | 1996 |
1997г |
1998г |
| 1.Основ.средства и иные необоротные активы, в т.ч | 4396850 |
4462086 |
4868849 |
1. Источники собственных средств, в т.ч. | 3902827 |
3882895 |
4234958 |
| 1.1. Основные средства | 4331616 |
4395695 |
4803844 |
1.1. Расчеты с учредителями |
- | - | - |
| 1.2. Незавершенные капитальные вложения | 200 110 |
125 027 |
965 553 |
2. Расчеты и прочие пассивы в т.ч. | 650999 |
716023 |
720114 |
| 1.3. Оборудование |
1200 000 |
1131 041 | 4558 911 | 2.1. Краткосрочные кредитные и заемные средства | 300 940 | 307 890 | 538 984 |
| 1.4Долгосрочные финансовые вложения | 2.2.Долгосрочные пассивы | ||||||
| 1.5. Расчеты с учредителями | Расчеты и пассивы | 520 004 | 680 140 | 790 350 | |||
| 2. Запасы и затраты в т.ч. | 19 503 | 19 899 | 45 423 | ||||
| 2.1. Производств. Запасы | 3481 | 3481 | 3947 | ||||
| 2.2.Незавершенное производство | |||||||
| 2.3.Расходы будущих периодов | 42 | 37 | 8 | ||||
| 2.4.Готовая продукция | 14 980 | 15 270 | 39 742 | ||||
| 2.5. Товары | |||||||
| 2.6. МБП | 1000 | 1111 | 1744 | ||||
| 2.7. Прочие запасы и затраты | |||||||
| 3. Денежные средства расчеты и прочие активы, в т.ч. | 137 473 |
116 933 |
205 805 |
||||
| 3.1.Денежные средства и краткосрочные финанс.вложения | 28 840 |
28 900 |
36 347 |
||||
| 3.2. Расчеты и прочие активы | 108 633 |
88 033 |
164 958 |
||||
| Б А Л А Н С | 4553 826 | 9598 918 | 5055 072 | 4553 826 | 4598 918 | 5055 072 |
собственных средств на 44.20%. В 1998г произошло резкое увеличение собственных средств до 77.18%, что на 22.82% покрывалось увеличением обязательств предприятия.
Запасы и затраты (табл.4.4.) в 1997г составили в увеличении имущества предприятия всего лишь 0.88% их увеличение вызвано незначительным ростом готовой продукции на 290млн.руб., а также увеличением МБП на 111 млн. руб. В 1998 году запасы и затраты составили в увеличении имущества предприятия 5.60%, это обусловлено увеличением готовой продукции на 24454 млн. руб или на 95.81 по сравнению с 1996 годом (73.23%). Производственные запасы возросли на 466 млн. руб. или на 1.83%, в 1997 году они оставались неизменными по сравнению с предшествующим годом. И в 1997г, и в 1998г наблюдается уменьшение расходов будущих периодов, в 1998 году они уменьшились с 1.26% до 0.11%.
4.2. АНАЛИЗ ФИНАНСОВОЙ УСТОЙЧИВОСТИ
Основой финансовой устойчивости является рациональная организация и использование оборотных средств. Поэтому вопросам рационального их использования уделяют особое внимание.
При анализе финансовой устойчивости изучают :
- состав и размещение активов предприятия;
- динамика и структура источников финансовых ресурсов;
- наличие собственных оборотных средств;
- кредиторская задолженность;
- наличие и структура оборотных средств;
- дебиторская задолженность;
- платежеспособность.
По данным таблицы 4.2. активы рассматриваемого предприятия возросли на 45 092 млн. руб. или на 290.96%. Нематериальные активы, незавершенное производство, долгосрочные финансовые вложения и убытки отсутствуют. Основные средства в 1996 году составляют 4331 616 млн. руб. или 95.12%; в 1997г - 4395 659 млн. руб или 95.58%; в 1998г - 95.03%; внеоборотные активы : в 1997г - 65 234 млн. руб. или 1.43%; в 1998г - 66 391 млн. руб. или 1.44%. Оборотные активы : в 1996г - 156 236 м. руб или 3.45%; в 1997г - 136 832м.р. или 2.98%; в 1998г - 251228м.р. или 4.97%.
Как мы видим по нашим данным основные средства по сравнению с предшествующим годом в 1997 году увеличились на 0.46% или на 64 079м.р.; в 1998г - уменьшились на 5.5.% и состалили по сравнению с 1997 годом 408 149 м.р. по отношению к итогу года. Внеоборотные активы увеличились в 1997г на 1157м.р. или 0.01% по сравнению с 1996 годом; в 1998г -они уменьшились на 1386м.р. или 0.15%. Оборотные средства в 1997 году
Таблица 4.2
АНАЛИЗ СОСТАВА И РАЗМЕЩЕНИЯ АКТИВОВ ПРЕДПРИЯТИЯ
| А к т и в ы | 1996 | 1997 | 1998 | Изме | Нен | ие | ||||
| 97 к | 96 | 98 к | 97 | |||||||
| Млн.р | % | млн.р | % | млн.р | % | млн.р | % | млн.р | % | |
|
1. Нематер. Активы остат.ст-ть |
||||||||||
|
2. Основ. средства остат.ст-ть |
4331616 |
9512 |
4395695 |
95.5 |
4803 844 |
95.03 |
64079 |
0.46 |
408149 |
-0. 55 |
| 3.Незавер-шенное производство | ||||||||||
|
4. Долгоср финансов. вложения |
||||||||||
|
5. Прочие внеоборот активы |
65234 |
1.43 | 66391 |
1.44 |
65005 |
1.29 |
1.157 |
0.01 |
-1386 |
-0.15 |
|
6. Оборотн средства |
156236 | 3.45 | 136832 | 2.98 | 251228 | 4.97 | -19404 |
-0. 47 |
114396 | 1.99 |
| 7. Убыток | ||||||||||
| ИТОГО | 4553 826 |
100 |
4598 918 | 100 | 5055 072 | 100 | 45092 | 456154 |
уменьшились на 19404м.р. или 0.47%; в 1998г - оборотные средства значительно увеличились на 114396м.р. или 1.99%.
Важным показателем оценки финансовой устойчивости является темп роста реальных активов (существующее собственное имущество и финансовые вложения по их действительной стоимости). Реальными активами не являются нематериальные активы, износ основных фондов и материалов, использование прибыли, заемные средства. Темп прироста реальных активов характеризует интенсивность наращивания имущества и определяется по формуле :
А=((С1 + З1+ Д1 )/(С0 + З0 + Д0))*100%, (4.1)
где А - темп прироста реальных активов, %
С - основные средства и вложения без учета износа нематериальных
активов, использованной прибыли;
З - запасы и затраты;
Д - денежные средства, расчеты и прочие активы без учета заемных средств:
0 - предыдущий год;
1 - отчетный год
Используя формулу мы имеем :
1997 год А=((4395695+136832)/(4331616+156236) - 1)*100= 0.99%=1%
Расчет за 1997 год показал, что интенсивность реальных активов за год составила 1%, что свидетельствует о хорошей финансовой устойчивости предприятия в данном году.
А=((4803844+251228)/(4395695+136832)-1)*100 = 11.5%
Расчет интенсивности реальных активов за 1998 год также свидетельствует о хорошей финансовой устойчивости предприятия.
Далее изучим динамику и структуру источников финансовых ресурсов. Устойчивость финансового положения зависит от целесообразности и правильности вложений финансовых ресурсов в активы.
Наиболее общее представление об имевших место качественных изменениях в структуре средств и их источников, а также динамике этих изменений, можно получить с помощью вертикального и горизонтального анализа отчетности.
Вертикальный анализ показывает структуру средств предприятия и их источников.
Выделяют две основные черты проведения вертикального анализа:
- переход к относительным показателям позволяет провести межхозяйственные сравнения экономического потенциала и результатов деятельности предприятий, различающихся по величине используемых ресурсов и другими объемными показателями;
- относительные показатели в определенной степени сглаживаю негативное влияние инфляционных процессов, которые могут существенно искажать абсолютные показатели финансовой отчетности и тем самым затруднять их сопоставление в динамике.
В табл. 4.5 приведено структурное представление помещенного в приложении баланса по укрупненной номенклатуре. Из приведенных данных можно сделать вывод, что принципиальных изменений в структуре баланса не произошло. Уменьшение удельного веса произошло в 1997 году по статьям процент дебиторской задолженности на 0.47%, что говорит о неплатежеспособности заказчиков с данным предприятием; уставной капитал - на 0.01% и фонд и резервы - на 0.15%. Увеличение произошло по статьям : основные средства на 0.46%; прочие внеоборотные активы на 0.01% и краткосрочные пассивы на 0.08%, увеличение по этой статье взаимосвязано с дебиторской задолженностью.
В 1998 году произошло уменьшение по статьям : основные средства на 0.55%; прочие внеоборотные активы на 0.15%. Увеличение произошло по статьям : запасы и затраты - 0.47%; прочие оборотные активы на 0.09%; значительное увеличение произошло по статьям : дебиторская задолженность на 1.43%; краткосрочные пассивы - на 3.97%. Малый удельный вес имеет собственный капитал, с позиции реальной рыночной экономики такое положение предприятия не устроило бы инвесторов и кредиторов.
Таблица.4.5.
СТРУКТУРНОЕ ПРЕДСТАВЛЕНИЕ УПЛОТНЕННОГО БАЛАНСА-НЕТТО (вертикальный анализ)
| С т а т ь я | Изменение | ||||
| 1996 | 1997 | 1998 | 97 к 96 | 98 к 97 | |
|
Актив 1.Внеоборот.активы Основн.средства Долгосроч.финансов вложения Прочие внеоборот. Активы |
95.12 1.43 |
95.58 1.44 |
95.03 1.29 |
0.46 0.01 |
-0.55 -0.15 |
| Итого по разд.1 | 96.55 | 97.02 | 96.32 | 0.47 | -0.70 |
|
2.Оборот.активы Запасы и затраты Дебиторская задолж Денежные ср-ва Проч.обор.активы |
0.42 2.39 0.63 |
0.43 1.92 0.63 |
0.90 3.35 0.72 |
0 -0.47 0 |
0.47 1.43 0.90 |
| Всего активов |
3.45 100 |
2.98 100 |
4.07 100 |
-0.47 |
100 |
|
П а с с и в 1. Собств.капитал Уставной капитал Фонды и резервы (нето) |
0.08 93.31 |
0.07 93.24 |
0.07 93.25 |
-0.01 -0.15 |
0 0 |
| Итого по разд.1 | 93.39 | 93.31 | 93.31 | -0.16 | 0 |
|
2. Привлеч.капитал Долгосроч.пассивы |
6.61 |
6.69 |
10.66 |
0.08 |
3.97 |
| Итого по разд 2 | 6.61 | 6.69 | 10.66 | 0.08 | 3.97 |
| Всего источников | 100 | 100 | 100 | 100 | 100 |
Горизонтальный анализ отчетности заключается в построении одной или нескольких аналитических таблиц, в которых абсолютные величины дополняются относительными темпами роста (снижения). Как правило, берутся базисные темпы роста за ряд лет, что позволяет анализировать не только изменение отдельных показателей, но и прогнозировать их значение. Один из вариантов горизонтального анализа приведен в табл. 4.6.
Ценность результатов горизонтального анализа существенно снижается в условиях инфляции. Именно это мы продемонстрировали в табл. 4.6.
Горизонтальный и вертикальный анализы взаимно дополняют друг друга. Поэтому на практике нередко строят аналитические таблицы, характеризующие как структуру отчетной бухгалтерской формы, так и динамику отдельных ее показателей.
Как мы видим по данным табл. 4.7. сумма всех источников финансовых ресурсов предприятия в 1997 году возросла, по сравнению с предшествующим годом на 45 092м.р., а в 1998г - на 456 154 м.р. или в 1997г - 0.08%, а в 1998г - 3.9%. Также увеличились собственные средства на 38 153м.р. в 1997г и на 225 057м.р. в 1998 году. Заемные средства отсутствуют.
Таблица 4.6.
ГОРИЗОНТАЛЬНЫЙ АНАЛИЗ УПЛОТНЕННОГО БАЛАНСА - НЕТТО
Статья(показатель) |
1996 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |